

Homespots

Search History
Popular Searches
Dealer Login / Sign Up
In Malaysia's SUV market, many buyers compare the Mazda CX-30 and Chery Tiggo Cross when choosing a car. These two cars are quite close in price and positioning, so today we will make a detailed comparison from multiple aspects to help you save time on research.
The OTR price of Mazda CX-30 in Malaysia is RM 122,409 - 146,409, with a total of 4 versions, including 2025 2.0L High+ Premium (RM 146,409), 2025 2.0L High+ (RM 138,409), 2025 2.0L High (RM 130,409), etc.
The OTR price of Chery Tiggo Cross in Malaysia is RM 88,750 - 99,750, with a total of 2 versions, including 2025 HEV 1.5L CSH (RM 99,750), 2025 1.5T Standard (RM 88,750), etc.
In terms of price, the starting price of Chery Tiggo Cross is RM 33,659 cheaper than Mazda CX-30. Honestly, in this price range, a difference of a few thousand is actually not significant; the key is to look at the overall cost-performance ratio and long-term usage costs.

Mazda CX-30 safety rating is 5★ (ASEAN NCAP), active safety system includes i-Activsense.
Chery Tiggo Cross safety rating is TBD, active safety system includes Basic.
Regarding safety features, both cars have received good ratings. However, there are some differences in functions between Mazda CX-30's i-Activsense and Chery Tiggo Cross's Basic. If you value active safety more, you can compare the feature lists of both carefully.

Mazda CX-30 body length is 4500 mm, trunk 450 L.
Chery Tiggo Cross body length is 4400 mm, trunk 400 L.
Regarding space, the Mazda CX-30 body is 100 mm longer than Chery Tiggo Cross, making the interior seating space slightly more spacious, especially rear legroom. If you frequently carry family or need to place a stroller, a slightly larger body is indeed more practical.

Mazda CX-30 adopts FWD drive method.
Chery Tiggo Cross adopts FWD drive method.
Both cars have the same drive method, both are FWD, daily driving feel will not be too different.

Overall, Mazda CX-30 and Chery Tiggo Cross are both very good models in the Malaysia market. Which one to choose depends mainly on your personal needs and budget. We suggest doing homework, comparing quotes from multiple car dealers, and then test driving to make the final decision. Buying a car is a major matter, spending time doing homework will never be wrong.

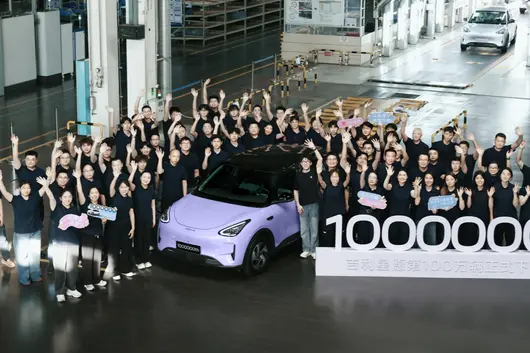
Baru-baru ini Chery QQ3 Baharu memberikan laporan prestasi yang cukup menarik: Oktober secara global serahkan 19,740 unit, domestik 12,747 unit, luar negara 6,993 unit, sudah berterusan 7 bulan jualan melebihi 10,000. Sehingga hujung Oktober, jumlah serahan global telah pecah 100,000 unit, dan tiga bulan terakhir jualan masih terus meningkat secara bulanan. Dalam pasaran sedan elektrik kecil domestik, juga membentuk situasi persaingan dua kuasa antara Chery QQ3 Baharu dan Geely Star Wish. Menurut saya, prestasi jualan yang terus tinggi ini, bukanlah minat jangka pendek, adalah hasil gabungan kekuatan produk dan kemampuan globalisasi.
Mengapa ia boleh stabil melebihi 10,000 selama beberapa bulan berturut-turut? Pertama, produk mengikuti strategi kereta kecil premium 'lengkap dalam satu unit',尽量不让 pengguna membuat kompromi konfigurasi. Walaupun diklasifikasikan sebagai kereta kelas A0, tetapi badan kelas A0 mempunyai ruang penumpang kelas B, paksi 2700mm memastikan ruang baris belakang. Terdapat juga ruang simpanan elektrik pintar 70L di bahagian depan, keseluruhan kenderaan mempunyai 38 tempat penyimpanan, barang bawaan kecil dan besar semuanya ada tempat. Penggerak belakang dipasang dengan suspensi empat roda berasingan, jejari pusingan 5.2 meter, pusing U di bandar, parkir di taman perumahan sangat mudah, komuter harian, berkhemah hujung minggu boleh mengendalikan semua.

Konfigurasi keselamatan tidak dikurangkan. Badan berstruktur sangkar lima menegak lapan melintang, 82% keluli tahap tinggi, disertai 1300MPa ring pintu termoplastik satu kesatuan; Bateri cula sistem penyejukan cecair menerima pengesahan enam dimensi keselamatan elektrik NESTA daripada Pusat Automotif China, kenderaan dilengkapi 6 beg udara dan brek terintegrasi ONEBOX, perlindungan keselamatan aktif dan pasif lengkap. Kecerdasan buatan juga tidak kedekut, cip automotif Qualcomm 8155 dipadankan dengan skrin pusat kawalan 15.6 inci 2.5K ultra jernih, dikembangkan dengan model AI pintar CarmindAI. Perbualan luar kenderaan, kawalan suara luar untuk ruang simpanan depan dan belakang, lebih 100+ senario pengesanan auto, 15 bantuan pemanduan tahap L2 disediakan sepenuhnya. Reka bentuk luaran dihasilkan oleh pasukan empat kali anugerah Red Dot, 6 pilihan warna badan, cat kereta tahap mewah 6 lapisan 2K, boleh tahan pudar selama 10 tahun, rupa dan keawetan seimbang.
Kunci jualan popular yang lain, ialah kereta ini dibangunkan mengikuti piawaian pembuatan kereta global sejak peringkat penyelidikan, mesti memenuhi penggunaan keluarga domestik, serta sesuai dengan senario penggunaan remaja luar negara. Kenderaan melalui ujian jalan sebenar di 9 wilayah besar, 44 negara, jarak ujian terpanjang untuk setiap kenderaan melebihi 300,000 kilometer, menyiapkan lebih seribu pengesahan maya dan rak uji, jarak pengesahan keseluruhan kenderaan melebihi 3 juta kilometer, sesuai dengan keadaan jalan dan cuaca yang berbeza di setiap tempat.
Pembangunan globalisasi ini, sudah dilihat kesan di pasaran Asia Tenggara. Chery QQ3 Baharu menyerang Thailand, Indonesia sebagai CHERY Q, pesanan pra-tempat di dua lokasi tersebut melebihi 20,000 unit, Q Talk, ruang simpanan elektrik depan adalah fungsi yang menjadi perhatian utama pengguna tempatan. Latar belakang Chery dalam ekspor cukup mendalam, berturut-turut 23 tahun eksport kereta peribadi merek China nombor satu, pengguna global melebihi 20 juta, produk dijual ke lebih 130 pasaran; jualan kumulatif siri QQ lebih 1.6 juta unit, laris di lebih 100 negara. Pabrik tempatan Thailand telah siap, gudang spare part, latihan pascajualan siap, masa hadapan masih merancang mengembang Afrika, Asean, Amerika Tengah dan Selatan.
Daripada menembus pasaran A0 domestik, kemudian berdiri kukuh di pasaran Asia Tenggara, prestasi serahan 100,000 unit, ialah pengiktirafan yang dipilih oleh pengguna global melalui pembelian kereta. Masa kini kadar pertukaran pesanan ke serahan semakin cepat, keluk jualan masih ke atas. Tidak sukar menjual satu kenderaan meletup dalam jangka pendek, tetapi serahan stabil selama beberapa bulan berturut-turut, sangat menguji keseluruhan kekuatan kenderaan. Ruang seimbang, keselamatan, konfigurasi pintar, disusun bersama sistem pembuatan kereta global yang matang, kisah pertumbuhan Chery QQ3 Baharu akan berterusan.
#CheryQQ3Baharu #CheryQQ3LarisGlobal #CheryQQ3Jualan7BulanLebih10000#CheryQQ3PenggunaGlobalPecah100000
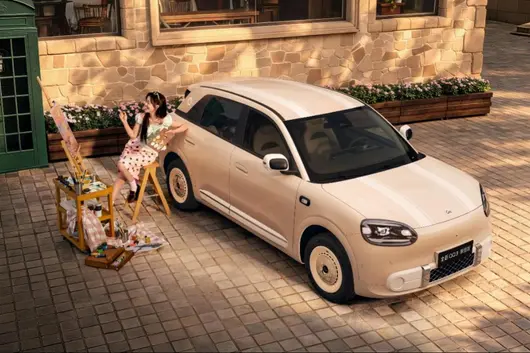
Dalam pasaran SUV Malaysia, banyak pembeli membandingkan Mazda CX-30 dan Chery Tiggo Cross semasa memilih kereta. Kedua-dua kereta ini sangat hampir dari segi harga dan kedudukan, hari ini kami akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Mazda CX-30 dijual di Malaysia dengan harga OTR RM 122,409 - 146,409, terdapat 4 varian, termasuk 2025 2.0L High+ Premium (RM 146,409), 2025 2.0L High+ (RM 138,409), 2025 2.0L High (RM 130,409) dan lain-lain.
Chery Tiggo Cross dijual di Malaysia dengan harga OTR RM 88,750 - 99,750, terdapat 2 varian, termasuk 2025 HEV 1.5L CSH (RM 99,750), 2025 1.5T Standard (RM 88,750) dan lain-lain.
Dari segi harga, harga permulaan Chery Tiggo Cross lebih murah RM 33,659 berbanding Mazda CX-30. Jujurnya, dalam segmen harga ini, beza ribuan ringgit sebenarnya tidak besar, yang penting adalah nilai keseluruhan dan kos penggunaan jangka panjang.
Penilaian keselamatan Mazda CX-30 adalah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk i-Activsense.
Penilaian keselamatan Chery Tiggo Cross adalah TBD, sistem keselamatan aktif termasuk Basic.
Dari segi peralatan keselamatan, kedua-dua kereta mendapat penilaian yang baik. Walau bagaimanapun, i-Activsense Mazda CX-30 dan Basic Chery Tiggo Cross mempunyai beberapa perbezaan dari segi fungsi. Jika anda lebih mementingkan keselamatan aktif, anda boleh membandingkan senarai fungsi kedua-duanya dengan teliti.
Panjang badan Mazda CX-30 4500 mm, tempat letak barang belakang 450 L.
Panjang badan Chery Tiggo Cross 4400 mm, tempat letak barang belakang 400 L.
Dari segi ruang, badan Mazda CX-30 100 mm lebih panjang daripada Chery Tiggo Cross, ruang duduk dalam kenderaan akan sedikit lebih lapang, terutamanya ruang kaki baris belakang. Jika anda kerap membawa keluarga atau perlu meletakkan kereta bayi, badan kereta yang sedikit lebih besar memang lebih praktikal.
Mazda CX-30 jaminan 5 tahun/150,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Chery Tiggo Cross jaminan 3 tahun/100,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Secara keseluruhan, Mazda CX-30 dan Chery Tiggo Cross kedua-duanya merupakan model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana satu, kunci utamanya masih bergantung pada keperluan dan bajet peribadi anda. Kami cadangkan anda membuat kajian, bandingkan tawaran daripada beberapa pengedar kereta, kemudian uji pemanduan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, mengambil sedikit masa untuk membuat kajian tidak akan salah.
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會揀 Mazda CX-3 同 Subaru Crosstrek 比較。呢兩款車嘅價位同定位都幾接近,今日我哋就從多個角度做詳細對比,幫你節省做功課嘅時間。
Mazda CX-3 喺馬來西亞嘅 OTR 售價係 RM 126,159 - 139,159,合共有 2 個版本,包括 2023 2.0L High(RM 139,159)、2023 2.0L Plus(RM 126,159) 等。
Subaru Crosstrek 喺馬來西亞嘅 OTR 售價係 RM 145,000 - 160,000,合共有 1 個版本,包括 2.0L e-Boxer(RM 150,000) 等。
從價錢睇落,Mazda CX-3 嘅起步價確實比 Subaru Crosstrek 平咗 RM 18,841。如果你預算有限,Mazda 嘅入門版已經可以滿足日常需要。但亦要留意,平嗰幾千蚊,喺配備上可能有取捨,具體就要睇你嘅需求。

Mazda CX-3 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
Subaru Crosstrek 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
兩款車用緊嘅係同一套動力系統,日常開起嚟嘅感覺基本冇分別。油耗方面都差唔多,唔使太糾結呢點。
Mazda CX-3 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 i-Activsense。
Subaru Crosstrek 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 EyeSight。
安全配備方面,兩款車都拿到唔錯嘅評級。不過 Mazda CX-3 嘅 i-Activsense 同 Subaru Crosstrek 嘅 EyeSight 喺功能上有少少差異,如果你比較重視主動安全嘅話,可以仔細對比下兩者嘅功能列表。

Mazda CX-3 採用 FWD 驅動方式。
Subaru Crosstrek 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感覺唔會有太大分別。

總體嚟講,Mazda CX-3 同 Subaru Crosstrek 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵都要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,先至去試駕做最終決定。買車係件大事,花啲時間做功課絕對唔會錯。

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 Mazda CX-3 同 Subaru Forester 嚟做比較。這兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
Mazda CX-3 喺馬來西亞嘅 OTR 售價係 RM 126,159 - 139,159,總共有 2 個版本,包括 2023 2.0L High(RM 139,159)、2023 2.0L Plus(RM 126,159)等。
Subaru Forester 喺馬來西亞嘅 OTR 售價係 RM 174,000 - 197,000,總共有 3 個版本,包括 2024 2.0L S EyeSight GT Edition(RM 189,538)、2024 2.0L S EyeSight(RM 177,538)、2024 2.0L L EyeSight(RM 167,538)等。
由價錢嚟睇,Mazda CX-3 嘅起步價真係比 Subaru Forester 平咗 RM 47,841。如果你預算有限,Mazda 嘅入門版已經可以滿足日常需要。但係都要留意,平嗰幾千蚊,可能喺配備上會有取舍,具體要睇你嘅需要。
Mazda CX-3 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
Subaru Forester 搭載 2.0L 4-cyl,馬力 170 hp。官方油耗 8.0 L/100km。
動力方面,Subaru Forester 嘅 2.0L 4-cyl 比 Mazda CX-3 嘅 1.5L Turbo 多咗 30 匹馬力。不過日常喺市區行,兩部車嘅動力都夠用,唔會覺得唔夠力。
Mazda CX-3 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 i-Activsense。
Subaru Forester 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 EyeSight。
安全配備方面,兩部車都拿到唔錯嘅評級。不過 Mazda CX-3 嘅 i-Activsense 同 Subaru Forester 嘅 EyeSight 喺功能上有啲差異,如果你比較重視主動安全嘅話,可以仔細比較下兩者嘅功能列表。
Mazda CX-3 採用 FWD 驅動方式。
Subaru Forester 採用 FWD 驅動方式。
兩部車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。

總體嚟講,Mazda CX-3 同 Subaru Forester 都係馬來西亞市場好好嘅車款。揀邊一部,關鍵始終要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試車做最終決定。買車係件大事,花啲時間做功課絕對唔會錯。
In Malaysia's SUV market, many buyers compare Mazda CX-3 and Hyundai Tucson when selecting a vehicle. The pricing and positioning of these two cars are quite similar. Today, we will conduct a detailed comparison from multiple aspects to help you save time on research.
The OTR price of Mazda CX-3 in Malaysia ranges from RM 126,159 to RM 139,159, with a total of 2 versions available, including 2023 2.0L High (RM 139,159) and 2023 2.0L Plus (RM 126,159), among others.
The OTR price of Hyundai Tucson in Malaysia ranges from RM 143,888 to RM 197,888, with a total of 5 versions available, including 2025 HEV 1.6T AT 2WD Prestige (RM 197,888), 2025 1.6T DCT 4WD Prestige (RM 186,888), and 2025 1.6T DCT 2WD Prime (RM 164,888), among others.
From a price perspective, the starting price of Mazda CX-3 is indeed RM 17,729 cheaper than Hyundai Tucson. If your budget is limited, Mazda's entry-level version can already meet daily needs. However, be aware that the price difference of a few thousand might involve trade-offs in equipment, depending on your specific requirements.
Mazda CX-3 is equipped with a 1.5L Turbo engine, delivering 140 hp. Official fuel consumption is 7.0 L/100km.
Hyundai Tucson is equipped with a 1.5L Turbo engine, delivering 140 hp. Official fuel consumption is 7.0 L/100km.
Both cars share the same powertrain, and the driving feel in daily use is basically the same. Fuel consumption is also comparable, so there is no need to worry too much about this aspect.
Mazda CX-3 has a safety rating of 5★ (ASEAN NCAP), and its active safety system includes i-Activsense.
Hyundai Tucson has a safety rating of 5★ (ASEAN NCAP), and its active safety system includes SmartSense.
Both cars have the same safety rating, and safety features are quite comprehensive in this class. New cars nowadays are generally safe, so there is no need to worry too much about this.
Mazda CX-3 uses an FWD drive configuration.
Hyundai Tucson uses an FWD drive configuration.
Both cars share the same drive configuration, which is FWD, so the daily driving feel should not differ significantly.

Overall, both Mazda CX-3 and Hyundai Tucson are very good models in the Malaysian market. Choosing one depends mainly on your personal needs and budget. We recommend doing your research, comparing quotes from several dealerships, and then taking a test drive to make a final decision. Buying a car is a significant matter, and spending time on research will definitely not be a mistake.
Yinpai Battery is the main body of GAC Group's battery industrialization, with a total investment of RMB 10.9 billion. It features full-stack self-developed and self-produced power and energy storage batteries, covering the two major fields of new energy vehicles and energy storage. Understanding Yinpai's recent series of actions is inseparable from the examination of this industrialization base.
"Full-stack self-developed and self-produced" means that Yinpai is not simply a battery assembly or procurement integrator, but possesses independent design and manufacturing capabilities from cells to battery systems. The advantages of this model lie in: on the one hand, technology iteration is not constrained by the pace of external suppliers, allowing products to be quickly defined around vehicle needs; on the other hand, quality and safety standards can run from the source to the finished product, forming a consistent manufacturing capability. Yinpai creates industry benchmark products with excellent lithium battery manufacturing capabilities. Its cells do not smoke, catch fire, or explode even under needle puncture, 360° twisting, and three-fold conditions, which is a direct manifestation of this manufacturing capability.
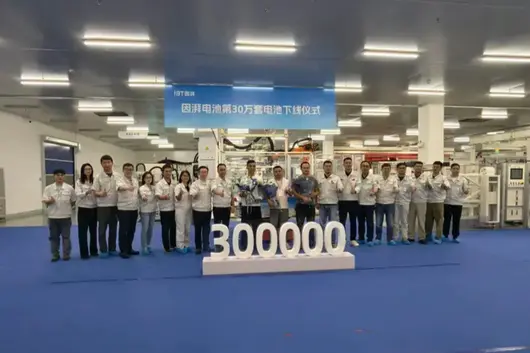
The investment scale of RMB 10.9 billion reflects GAC's determination for long-term investment in battery industrialization. Pursuing both power and energy storage fields simultaneously also means Yinpai's business structure is not limited to vehicle usage scenarios, but faces the broader new energy application market. From the production line exit of the 300,000th set of power batteries, to the opening of the Thailand factory, every step of Yinpai is built on this industrialization base.


Sumber gambar: Akaun rasmi Great Wall Motor
Wartawan Zhai Fangxue
Editor Gao Yulei
Kereta yang dijual oleh Great Wall Motor, lebih daripada separuh telah dijual ke luar negara.
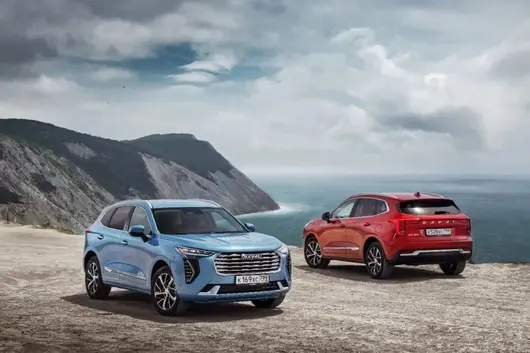
Pada tiga suku tahun pertama 2026, jualan luar Great Wall mencapai 476,000 unit, meningkat 42.43% secara tahunan, mewakili 51.7% daripada jumlah jualan keseluruhannya. Jualan luar pada suku ketiga adalah 184,600 unit, meningkat sekitar 35% secara tahunan, September mencapai lebih 60,000 unit sebulan. Di Rusia, Haval adalah jenama kereta asing terlaris; Great Wall Pickup meraih tempat pertama jenama kenderaan pickup Cina di pasar Brazil, Chile, dan Afrika Selatan.
Walau bagaimanapun, kegemilangan di pasaran luar negara tidak mendatangkan keuntungan yang sama cemerlang. Laporan suku ketiga Great Wall menunjukkan, pendapatan meningkat 4.09% kepada 159.87 bilion Yuan, tetapi keuntungan bersih induk turun 55.69%, menurun kepada 38.26 bilion Yuan. Bagi sebuah syarikat automoter yang lama dikenali kerana kebolehan keuntungan, giat mengembangkan pasaran luar negara bernilai tinggi, perbezaan ini luar biasa.
Syarikat automoter China semakin berani ke luar negara, mahu mencari jualan, juga mahu terlepas daripada persaingan harga dalam negara, memperoleh lebih keuntungan. Mengapa penjualan luar Great Wall tumbuh secepat ini, tetapi keuntungan sebaliknya ter separuh? Jawapannya terletak pada laporan kewangan dan struktur jualan.

Subsidi yang lewat, mendedahkan kesakitan tersembunyi di rantau luar negara
Dalam laporan untung Great Wall tahun ini, kurang satu pendapatan bernilai 2.27 bilion Yuan tahun lalu.
Nota Laporan Suku Tahun Kedua menunjukkan, pada pertengahan 2025, subsidi pembuangan kenderaan hasil lain Great Wall ialah 2.27 bilion Yuan, tempoh sama 2026 adalah sifar. Tempoh sama, keuntungan bersih induk syarikat menurun dari 6.34 bilion Yuan kepada 2.47 bilion Yuan. Great Wall menyatakan sebab utama penurunan prestasi sebagai "pengembalian subsidi hasil dasar cukai luar negara tertangguh". Jurang ini terus mempengaruhi keuntungan terkumpul tiga suku tahun pertama.
Menurut analisis beberapa syarikat pelaburan, subsidi ini berasal daripada pampasan yuran pembuangan kenderaan Rusia. Rusia mengenakan yuran pembuangan untuk kenderaan yang diproduksikan di tempatan dan diimport. Tetapi syarikat automoter yang menghasilkan di tempatan, memenuhi syarat localisasi tertentu, boleh menerima pampasan. Great Wall lebih awal membina kilang di Tula, Rusia, jadi berhak memohon, berapa yang dapat, bergantung pada tahap localisasi dan lain-lain.

Sumber gambar: Akaun rasmi Great Wall Motor
Rusia meningkatkan yuran pembuangan bermula Oktober 2024, kesan kepada syarikat automoter berbeza bergantung pada kaedah pengeluaran. Chery mendedahkan dalam dokumen penyenaraiannya, kenaikan yuran pembuangan kereta import, adalah salah satu sebab penurunan margin kasar jualan luar. Great Wall mempunyai kilang tempatan, boleh menerima pampasan, mengurangkan tekanan kos. Tetapi wang ini gagal masuk tahun ini, juga menyebabkan profit Great Wall berfluktuasi dengan ketara.
Syarikat pelaburan juga menurunkan jangkaan pampasan ini. CMB Antarabangsa 26 Ogos jangka, Great Wall boleh terima 3 bilion hingga 4 bilion Yuan menjelang akhir tahun, dan ramalkan untung berdasarkan 3 bilion Yuan diterima. Mencecah 2 November, jumlah yang dijangka turun kepada 2 bilion Yuan. Ditambah prestasi operasi dan faktor dasar lain, ramalan keuntungan bersih tahunan Great Wall dari 9.2 bilion Yuan turun kepada 5.3 bilion Yuan.
Citi menyatakan kebimbangan lebih awal. Citi dalam laporan Julai menyatakan, keuntungan Great Wall H1 jauh kurang dari jangkaan terutama dipengaruhi oleh kelewatan masuk 1.9 bilion Yuan pampasan cukai pembuangan Rusia Q4 2025 & Q1 2026, serta kehilangan pertukaran 0.2 bilion Yuan. Pengurusan Great Wall jangka boleh terima menjelang akhir tahun, tetapi kerana sudah melalui beberapa kelewatan, Citi menganggap kemungkinan kumpulan menerima pampasan cukai tidak besar.
Kerana satu hasil dasar rantau boleh mempengaruhi laporan kewangan kumpulan dengan jelas, juga berkaitan dengan skala operasi Great Wall di Rusia. Berdasarkan data rasmi Great Wall Rusia & tempatan, tiga suku tahun pertama, Great Wall jual di Rusia melebihi 140,900 unit, kira-kira 15.3% jualan global, 29.6% jualan luar. Maksudnya, hanya satu pasaran Rusia, skala jualan bersamaan hampir tiga puluh peratus jualan luar Great Wall.

Sumber gambar: Akaun rasmi Great Wall Motor
Peranan kewangan juga menonjol. Laporan H1 Great Wall menunjukkan, anak syarikat jualan kenderaan utuh Rusia H1 pendapatan 20.81 bilion Yuan, bersamaan 20.4% pendapatan kumpulan tempoh sama; keuntungan bersih 1.05 bilion Yuan, manakala keuntungan bersih induk kumpulan 2.47 bilion Yuan, hanya skala keuntungan anak syarikat jualan ini, bersamaan lebih empat puluh peratus keuntungan bersih induk kumpulan tempoh sama.
Di Rusia, kelebihan pembuatan tempatan juga disertai pelaburan lebih berat dan risiko pendedahan lebih besar, risiko geopolitik memaksa sebahagian syarikat memilih mengecut. Chery dalam dokumen penyenaraiannya menegaskan, untuk mengurangkan risiko sekatan, bermula Mac 2025 mengecutkan operasi di Rusia, April menandatangani perjanjian pemindahan stok tempatan, obligasi jaminan, rangkaian pengedaran tertentu, rancangan mengurangkan secara beransur jenama & saluran sedia ada hingga 2027.
Pilihan Chery menunjukkan, syarikat automoter di Rusia perlu pertimbangkan risiko selain jualan. Pasaran Rusia yang terlalu besar dalam susun atur luar Great Wall sekarang, juga menjadikan pergerakan pasaran itu memberi impak besar terus ke laporan kewangan syarikat.
Great Wall secara beransur mengembangkan lebih banyak pasaran. Selain pembuatan tempatan Brazil, Thailand, syarikat Oktober umumkan susun atur kilang Bulgaria, rancangan kapasiti tahunan 50,000 unit, model pertama Ora 5 dijangka keluar talian Q1 2027. CMB Antarabangsa anggap, mengembangkan jualan & produksi selain Rusia, membantu menyebarkan risiko perdagangan, pembuatan tempatan juga diharapkan perbaiki untung jangka sederhana & panjang.
Hanya pergerakan luar lebih mempengaruhi H1, bermula Suku 3, faktor lain yang dominasi penurunan keuntungan bersih Great Wall mulai muncul.

Jualan model utama hilang halaju, penambahan luar tidak tutup lubang dalam negara
Jika lihat Suku 3 sahaja, penurunan keuntungan Great Wall tidak boleh hanya diterangkan dengan satu pampasan yang lewat.
Suku 3, keuntungan bersih induk syarikat 1.36 bilion Yuan, turun 40.75% yoy. Berdasarkan data laporan, margin kasar dari 18.42% turun ke 17.28%. Great Wall jelaskan prestasi suku tunggal: insentif promosi kereta baru dalam negara & kenaikan kapasiti awal tarikan margin kasar, margin kasar luar masih sihat. Ungkapan lain, menjual kereta luar boleh buat untung, tetapi untung kumpulan tetap ditarik rendah oleh operasi dalam negara.
Jualan sudah menunjukkan tarikan ini. Berdasarkan laporan pengeluaran & jualan Great Wall, Suku 3 jualan luar naik 48,000 unit yoy, jualan dalam negara turun 65,200 unit, menyebabkan jualan total turun 4.9%.
Seterusnya, struktur model juga mempengaruhi pendapatan & untung. Guojin Securities count, Great Wall Suku 3 harga purata kereta 172,000 Yuan, kurang 2,000 Yuan dari tahun lalu.
Data tunjukkan, Suku 3 Haval, Tank, Wey jual 188,000, 50,000, 22,000 unit, turun 9%, 18%, 24% yoy; Ora meningkat sekitar 109%. Jualan dasar terbesar Haval, Tank & Wey model harga lebih tinggi berkurang serentak, pertumbuhan paling laju adalah Ora harga lebih rendah. Guojin kesimpulan, pengurangan proporsi model bernilai tinggi, adalah sebab utama pendapatan purata kereta kumpulan turun.
Tank terutama bersifat representatif. Kotak keras, off-road keras dulunya kelebihan Great Wall, kini pasaran lebih padat, permintaan baharu juga beralih.
BitAuto Tunjuk, 2025 setahun, Haval Big Dog kekal tempat pertama dalam senarai jualan kereta kotak; Ke H1 tahun ini, Fang Cheng Bao Tai 7 dengan 94,400 unit lebih besar daripada Big Dog 55,200 unit jadi juara jualan. Gabungkan versi kuasa, Beijing Off-road BJ40 series H1 jual 29,585 unit, melebihi Tank 300 series 24,776 unit. Seluruh tahun lalu, Tank 300 jualan masih lebih tinggi daripada BJ40.
Perebutan pesaing bukan hanya pemain off-road. Pengguna keluarga sukakan bentuk kotak, perlu juga uruskan penghantaran bandar, kos guna & pengalaman pintar. Jielan Road Consultant Director Zhu Kai dalam temu bual media nyatakan, kenaikan minyak minyak SUV kesan buruk, pengguna off-road muda lebih cenderung ke EV & pintar. Kemahiran off-road mekanikal masih berharga, namun sudah tidak mencukupi untuk menampung keperluan ini.
Dalam model EV Tank, yang lebih laku masih produk lebih murah. Autohome data tunjukkan, Suku 3, harga 200k-250k Yuan Tank 300 EV jual 16,200 unit dalam negara; Mulai >300k Yuan Tank 500 EV, >400k Yuan Tank 700 EV, jualan masing-masing kurang 5,000 unit, model mahal belum cukup skala sokongan.

Sumber gambar: Tangkapan skrin Autohome
Jatuh Tank 500 PHEV terutama jelas, September jualan pukal turun 68% yoy, Tank 300 PHEV kekal naik. Kereta murah lebih laku, mahal kurang laku, walaupun tambah jualan, mungkin tidak pulih pendapatan & margin kasar sama.
Haval yang lebih separuh Great Wall jualan, juga gagal kekalkan dasar. Suku 3, Haval jualan 188,000 unit, turun 9% yoy. Model utama Big Dog sekali dari Juma 10k+ sebulan, turun Julai kurang 6,000, September naik balik, belum pulih tahap sebelumnya. Kereta baru H10 mula sumbang jualan, namun belum ubah keseluruhan turun jenama.
Masalah Wey lebih terpusat pada sambungan produk lama & baru. Wey Lanshan dari pertengahan tahun secara beransur keluar dari senarai jualan, pengurusan nafikan Lanshan henti, menyatakan Q4 keluar produk baru. Gen2 Lanshan sehingga Oktober baru debut, Suku 3 tinggalkan ruang jualan. Kereta baru ganti Lanshan dalam senarai juga belum cukup sokongan jualan. Suku 3, Wey V9X jualan 3,395 unit, V8X 3,014 unit.
Jatuh beberapa model utama, menunjukkan pelarasan produk Great Wall belum ikut perubahan permintaan pasaran. Terutama sikap jangka lama ke EV model, menjadikannya fungsi berkaitan EV, contoh pintar, kehadiran pasar berkurang serentak, menyebabkan di kawasan kotak utama, hadapi pesaing EV lebih pasif. 3 suku tahun ini, EV sudah占 pasar retail kenderaan ringan China hampir 60%, September naik ke 67%. Pilihan pengguna dalam negara, semakin pantas beralih ke EV.
3 suku tahun ini, EV China jualan naik 11.1%, syarikat automoter yang dulu kuat ICE, EV jualan naik 46.1%, Great Wall turun 5.92%, hanya jual 262,000 unit. Model utama lama lemah, EV malah turun, Great Wall hadap tekanan pasar tradisional mengecut, kurang sokongan pasar baru tumbuh.
Jualan luar >50%, ubah struktur jualan Great Wall, tetapi tidak bebas dari tekanan produk dalam negara. Tunggu pampasan luar masuk, mungkin boleh baiki laporan satu suku. Tetapi untuk kekalkan legenda untung tinggi masa lalu, Great Wall boleh tebus hutang transformasi produk tidak, itu lebih penting.
图源:长城汽车官方账号
记者 翟芳雪
编辑 高宇雷
长城汽车卖出的车,已经有一半以上销往海外。
2026年前三季度,长城海外销量达到47.60万辆,同比增长42.43%,占其总销量的51.7%。第三季度海外销售18.46万辆,同比增长约35%,9月单月突破6万辆。在俄罗斯,哈弗是销量最高的外国汽车品牌;长城皮卡则在前三季度拿下巴西、智利、南非市场中国皮卡品牌销量第一。
然而,海外市场的热闹没有换来同样漂亮的利润。长城三季报显示,前三季度营收增长4.09%至1598.69亿元,归母净利润却下降55.69%,降至38.26亿元。对于一家长期以盈利能力受到关注、大力开拓高利润的海外市场的车企,这个反差格外异常。
中国车企纷纷出海,既要找销量,也希望摆脱国内价格竞争,获得更多利润。长城的海外销售增长如此之快,为什么利润反而腰斩?答案在财报和销量结构中。
一笔迟到的补贴,揭示海外布局的隐痛
长城今年上半年的利润表里,少了一笔去年同期高达22.74亿元的收益。
半年报附注显示,2025年上半年,长城计入“其他收益”的汽车报废补贴为22.74亿元,2026年同期该项为零。同期,公司归母净利润从63.37亿元降至24.65亿元。长城将业绩下降的重要原因表述为“海外税收政策补贴收益收回延期”。这一落差继续影响前三季度的累计利润。
据多家券商分析,这笔补贴来自俄罗斯的汽车报废费补偿。俄罗斯对本地生产和进口的汽车都征收报废费。但在当地生产、达到一定本地化要求的车企,可以获得一定金额的补偿。长城较早在俄罗斯图拉建厂,因此有资格申请,具体能拿到多少,还要看本地化程度等条件。
图源:长城汽车官方账号
俄罗斯从2024年10月起提高报废费,车企受到的影响也因生产方式而异。奇瑞在上市文件中披露,进口车报废费上涨,是其海外销售毛利率下降的原因之一。长城有当地工厂,可以获得补偿、减轻成本压力。但今年这笔钱迟迟未能入账,也让它的利润出现明显波动。
券商也在调低对这笔补偿的预期。招银国际8月26日预计,长城年底前能收到30亿至40亿元,并按到账30亿元预测利润。到了11月2日,预计到账金额降至20亿元。加上经营表现和其他政策因素,该行对长城全年净利润的预测,也从92亿元降至53亿元。
花旗则更早表达了担忧。花旗在7月研报中表示,长城上半年盈利远逊预期主要受到2025年第四季及2026年首季俄罗斯报废税退税约19亿元人民币延迟入账,以及汇兑损失约2亿元人民币影响。长城管理层预计年底前能收到,但考虑到已经历多次延误,花旗认为集团收到退税的可能性不大。
一笔区域性政策收益之所以能明显牵动集团财报,也与长城在俄罗斯业务的规模有关。根据长城俄罗斯官方及当地数据,前三季度,长城在俄销售超过14.09万辆,约占其全球销量的15.3%、海外销量的29.6%。也就是说,仅俄罗斯一个市场,销售规模就相当于长城海外销量的近三成。
图源:长城汽车官方账号
财务上的分量同样突出。长城半年报显示,其俄罗斯整车销售子公司上半年营收208.10亿元,相当于集团同期营收的20.4%;净利润10.47亿元,而集团同期归母净利润为24.65亿元,仅这家销售子公司的利润规模,就相当于集团同期归母净利润的四成多。
在俄罗斯,本土制造优势也伴随着更重的投入和更大的风险敞口,地缘政治风险让另一部分企业选择收缩。奇瑞在上市文件中明确,为降低制裁风险,2025年3月开始缩减在俄业务,4月签署转让部分当地库存、相关质保义务和分销网络的协议,计划到2027年逐步减少现有品牌与渠道。
奇瑞的选择说明,车企在俄罗斯需要权衡销量之外的风险。长城目前的海外布局中俄罗斯市场所占比重过大,也让该市场的波动直接对企业财报产生巨大影响。
长城逐渐拓展更多的市场。在巴西、泰国本地制造之外,公司10月宣布布局保加利亚生产基地,规划年产能5万辆,首款车型欧拉5预计2027年第一季度下线。招银国际认为,向俄罗斯以外扩展销售和生产,有助于分散贸易风险,本地制造也有望改善中长期盈利。
只是海外的波动更多影响的是上半年,第三季度开始,主导长城净利润下滑的另一个因素慢慢浮现。
主力车型销量失速,海外增量填不上国内缺口
单看第三季度,长城的利润下降已经不能只用一笔迟到的补偿解释。
第三季度,公司归母净利润13.62亿元,同比下降40.75%。按财报数据计算,毛利率由约18.42%降至17.28%。长城对单季业绩的解释为,国内新车型上市初期的促销激励和产能爬坡拖累毛利,海外毛利率仍然健康。换言之,海外卖车可以继续赚钱,集团利润却仍会被国内业务拉低。
销量已经呈现出这种拉扯。按长城月度产销快报的同一口径计算,第三季度海外销量同比增加约4.80万辆,国内销量却减少约6.52万辆,致使总销量下降约4.9%。
同时,车型结构又进一步影响了收入和利润。国金证券统计,长城第三季度单车平均售价17.2万元,比去年同期少了2000元。
数据显示,第三季度哈弗、坦克、魏牌分别销售约18.8万辆、5万辆、2.2万辆,同比分别下降9%、18%、24%;欧拉则增长约109%。销量基本盘最大的哈弗、中高价车型较多的坦克和魏牌一起减量,增长最快的是价格相对较低的欧拉。国金据此判断,较高价值车型占比下降,是集团单车收入回落的重要原因。
坦克尤其有代表性。方盒子、硬派越野曾是长城的优势品类,如今市场更拥挤,新增需求也在转向。
易车榜显示,2025年全年,哈弗大狗仍居方盒子车系销量榜第一;到今年上半年,方程豹钛7以9.44万辆领先大狗的5.52万辆成为销冠。把动力版本合并后,北京越野BJ40系列上半年销售29585辆,超过坦克300系列的24776辆。去年全年,坦克300销量还领先BJ40。
竞品争夺的也不只是越野玩家。喜欢方盒子外形的家庭用户,还要兼顾城市通勤、使用成本和智能化体验。杰兰路咨询总经理朱锴接受媒体采访时指出,油价上涨影响了燃油SUV表现,年轻越野用户则更倾向新能源和智能化。机械越野能力仍有价值,却已不足以覆盖这些需求。
坦克的新能源车型中,卖得更多的仍是相对便宜的产品。汽车之家数据显示,第三季度,售价约20万至25万元的坦克300新能源在国内卖出约1.62万辆;起价超过30万元的坦克500新能源、超过40万元的坦克700新能源,销量则各不足5000辆,高价车型尚未形成足够的规模支撑。
图源:汽车之家截图
坦克500插混的下滑尤其明显,9月批发销量同比下降约68%,坦克300插混却保持增长。较便宜的车卖得更多,较贵的车卖得更少,即使补回部分销量,也未必能补回同样的收入和毛利。
占长城销量过半的哈弗,也没能稳住基本盘。第三季度,哈弗销量约18.8万辆,同比下降约9%。主力车型大狗一度从3月的月销过万辆,降至7月不足6000辆,9月虽有回升,仍未恢复到此前水平。新车H10开始贡献销量,却尚未扭转品牌整体下滑。
魏牌的问题更集中在新旧产品衔接。魏牌蓝山从年中开始逐渐淡出销量榜,管理层否认蓝山停产,表示第四季度将推出新产品。二代蓝山直到10月才首秀,第三季度留下了销售空档。接替蓝山出现在榜单中的新车也尚未形成销量支撑。第三季度,魏牌V9X销量为3395辆,V8X为3014辆。
几款主力车型的下滑,反映出的是长城的产品调整仍没有跟上市场需求的变化。尤其是长期对新能源车型的保守态度,让其与新能源汽车带来的相关功能,例如智能化等方面在市场中存在感同步降低,导致其在优势的方盒子领域,面对新能源竞争对手也较为被动。今年前三季度,新能源汽车已占中国乘用车零售市场的近六成,9月进一步升至67%。国内消费者的购车选择,正在加快向新能源转移。
前三季度,中国新能源汽车销量增长11.1%,过去同样以燃油车见长的车企新能源销量增长46.1%,长城却下降5.92%,仅售出26.20万辆。旧主力车型走弱,新能源又逆势下滑,让长城既承受传统市场收缩的压力,又缺少新市场增长的支撑。
海外销量过半,已经改变了长城的销售结构,却没有让它摆脱国内产品的压力。等待一笔海外补偿到账,或许可以修复某个季度的报表。但要守住过去的高利润神话,长城能否补上产品转型的欠账才更为关键。
11 月 3 日晚上,盖世汽車由廣汽集團獲悉,廣汽因湃泰國工廠開業暨首套動力電池下線儀式已於 10 月 29 日在泰國春武里府舉行。呢個係廣汽集團首個海外自主動力電池 PACK 工廠,標誌住佢喺泰國實現整車製造與動力電池 PACK 本地化配套。

圖片來源:廣汽集團
據介紹,該工廠一期規劃年產能為 7000 套電池包,主要配套泰國生產嘅埃安 Y Plus 車型;二期預留擴產空間,達產後預計年產能可提升至 2 萬套。
喺生產製造方面,泰國工廠將引入因湃喺國內嘅電池 PACK 製造工藝及質量管理體系,以滿足當地整車生產需求。廣汽表示,本地化電池供應有助於縮短交付週期,並提升海外供應鏈嘅穩定性。

圖片來源:廣汽集團
因湃電池係廣汽集團旗下動力電池業務嘅重要組成部分。廣汽自 2011 年啟動電池系統及電池管理系統(BMS)研發,隨後逐步拓展至電芯研發、生產及 PACK 製造。2023 年,因湃國內工廠竣工投產。此次泰國工廠投產前夕,因湃第 30 萬套電池喺廣州下線。
近幾年嚟,泰國持續透過 EV3.5 等政策推動新能源汽車產業發展,並鼓勵車企擴大本地化生產。隨著中國車企加快東南亞市場佈局,海外製造正從整車組裝向核心零部件配套延伸。
對於廣汽而言,泰國 PACK 工廠嘅投產進一步完善了當地製造體系。不過,而家工廠主要服務於埃安現有車型,其後產能擴張及本地化配套範圍,仍將取決於東南亞市場需求與廣汽海外業務發展情況。
In the Malaysian SUV market, many buyers compare the Toyota Harrier and Porsche Macan when choosing a car. These two cars are quite close in price and positioning. Today we will make a detailed comparison from multiple aspects to help you save time on research.
The Toyota Harrier's OTR price in Malaysia is RM 289,000 - 289,000, with 1 version in total, including the 2026 HEV 2.5L Standard (RM 289,000), etc.
The Porsche Macan's OTR price in Malaysia is RM 469,000 - 469,000, with 4 versions in total, including 2025 55 quattro S line (RM 467,285), 2025 50 quattro Advanced (RM 361,135), PMT 1874, Lorong IKS BukitTengah 14000 Bukit Mertajam (RM 296,610), etc.
In terms of price, the starting price of the Toyota Harrier is indeed RM 180,000 cheaper than the Porsche Macan. If your budget is limited, Toyota's entry-level version can already meet daily needs. But also note, the difference of a few thousand might involve trade-offs in equipment, depending on your specific needs.

The Toyota Harrier is equipped with a 2.0L Turbo, with 220 hp. Official fuel consumption is 9.5 L/100km.
The Porsche Macan is equipped with a 3.0L Turbo, with 350 hp. Official fuel consumption is 12.0 L/100km.
In terms of power, the Porsche Macan's 3.0L Turbo has 130 more horsepower than the Toyota Harrier's 2.0L Turbo. However, for daily driving in the city, the power of both cars is sufficient, and you won't feel a lack of power.

The Toyota Harrier's safety rating is 5★ (ASEAN NCAP), with active safety systems including Brand ADAS.
The Porsche Macan's safety rating is 5★ (Euro NCAP), with active safety systems including InnoDrive.
In terms of safety equipment, both cars have received good ratings. However, there are some differences in function between the Toyota Harrier's Brand ADAS and the Porsche Macan's InnoDrive. If you value active safety, you can compare the feature lists of both in detail.

The Toyota Harrier comes with a 5-year/unlimited mileage warranty, maintenance interval every 10,000km or 6 months.
The Porsche Macan comes with a 3-year/100,000km warranty, maintenance interval every 10,000km or 6 months.

Both the Toyota Harrier and Porsche Macan are mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, you can prioritize the one with better reputation; if you care more about cost-performance ratio and features, choose the one with richer configuration. In the end, it is suggested to test drive both, personal experience is the most important.

Overall, both the Toyota Harrier and Porsche Macan are very good models in the Malaysian market. Which one to choose depends on your personal needs and budget. It is recommended to do your homework, compare quotes from several car dealers, and then test drive to make the final decision. Buying a car is a big matter, spending some time on research will never go wrong.

连续8个月双增长,吉利的看点不止31万辆
——深度拆解10月新能源、高端化与全球化三条增长曲线
11月1日,吉利汽车控股有限公司(0175.HK)公布最新销量数据:10月销量310,183辆,年内首次突破30万辆,连续8个月实现同环比双增长,环比增长6%。月度数据在行业里从不稀缺,真正稀缺的,是把月度数据连续兑现出来的能力。
拆开这张报表会发现,31万辆只是结果,真正的变量藏在结构内部:新能源产品首次单月突破20万辆,海外出口连续5个月站上10万辆台阶,豪华品牌率先完成全年目标。过去不少企业的增长依赖单一爆款脉冲式冲高,而吉利这份成绩单呈现出的,是几条曲线同时向上形成的合力。下文从总量底盘、新能源矩阵、高端化、技术储备与全球化五个层面,逐层拆解这组数据背后的真实成色。
一、总量底盘:连续8个月双增,拼的从来不是冲高,而是抗波动
一次月度冲高可以靠营销节点实现,连续8个月同环比双增,考验的则是企业穿越行业周期的底盘厚度。
10月吉利集团销量310,183辆,环比增长6%。分板块看,吉利品牌销售255,742辆,同比增长8%、环比增长4%;极氪交付32,483辆,同比增长52%;领克销售21,958辆,环比增长19%。三大板块同向向上,避免了单一支柱失速带来的整体回落。
燃油基本盘的稳固同样关键。吉利中国星10月销售102,357辆,连续第10年蝉联中国品牌燃油乘用车销量冠军,其中博越家族贡献25,075辆,中国星高端系列售出39,094辆、历史累计销量已超过200万辆。在燃油车大盘持续收缩的行业背景下,这条业务线没有被动等待萎缩,而是主动以HEV技术换挡升级:10月i-HEV车型销售19,631辆,占中国星销量比重超过19%,累计销量已接近7.6万辆。油、电两条腿同时站稳,是8个月双增长没有出现断档的底层原因。

图1 吉利汽车10月集团销量战报
二、新能源矩阵:从一台星愿打天下,走向多车型协同上量
单月突破20万辆的真正意义,不在于创了纪录,而在于支撑纪录的车型结构已经发生变化。
10月吉利新能源产品销量(含吉利、领克、极氪)214,996辆,同比增长21%,首次单月突破20万辆并创历史新高,新能源销量占比达到69.31%,同样刷新历史纪录。这意味着新能源已经从增长的边际贡献者,转变为集团销量的基本盘本身。
走量主力银河品牌10月销售153,385辆,创下单月销量新高,1—10月累计销量1,030,569辆,站稳主流新能源第一梯队。其中银河星愿售出71,337辆,连续5个月月销超过5万辆;第100万辆量产整车在湘潭制造基地正式下线,平均每55秒就有一辆整车驶下产线,刷新全球汽车市场百万辆下线速度纪录。一台车独自扛起大盘的阶段正在过去:腰部车型星舰7月销25,476辆、银河E5月销14,194辆,连续多月稳定破万;向上突破的车型开始接棒,C级AI纯电运动轿车银河TT首个完整交付月交付10,225辆;10月10日上市的新能源硬派SUV银河战舰700,上市12分钟大定即突破万辆,当月销量达到8,285辆。
从主流家用到纯电轿跑,再到硬派越野,银河的产品带正在补齐长度与宽度。矩阵式销售的价值在于:单一车型热度出现波动时,整体大盘仍有其他车型托底,增长的确定性因此显著增强。

图2 吉利星愿第100万辆整车在湘潭基地正式下线

图3 银河战舰700:新能源时代的硬派SUV新选项
三、高端化答卷:规模与溢价同时成立,跳出“有量无价”的惯性
自主品牌做高端,难点从来不是卖出一辆高价车,而是让高价车形成稳定规模;极氪10月数据给出了一种可行样本。
10月极氪交付32,483辆,同比增长52%,连续7个月月销超过3万辆;1—10月累计交付超过32万辆,同比增长94.4%,平均客单价接近37万元,全年30万辆的销售目标已经完成。高价位段同样有产品立足:极氪9X本月交付6,030辆,单车成交均价在53万元以上,超过八成车主主动推荐,位列1—9月50万元以上车型销量第一;极氪009登顶1—9月40万元以上纯电MPV销量第一。与此同时,极氪10月海外交付14,162辆,连续3个月月销过万,海外销量占比超过四成,高端车型正把国内市场验证过的产品力复制到全球市场。
另一极的领克处于企稳回升阶段:10月销售21,958辆、环比增长19%,新能源车型占比超过八成,领克07GT连续两个月蝉联中国旅行车销量榜首。赛场之外的成绩也在反哺品牌认知——领克在2026赛季TCR中国锦标赛包揽年度车队、车手、车型三项冠军,以赛事成绩夯实“中国汽车第一运动品牌”的标签。一个负责向上放量、一个处于结构调整后的蓄力期,两者共同构成集团价格带上探的产品梯队。

图4 领克斩获2026赛季TCR中国锦标赛车队、车手、车型三项冠军
四、技术暗线:智驾走普惠规模,补能建生态网络,甲醇储备远期选项
月度销量反映的是当下产品力,而决定两年后行业座次的,是埋在报表之下的技术布局。
智能化方面,千里浩瀚辅助驾驶系统的搭载规模与实际使用同步进入规模化阶段。据《千里浩瀚2026中秋国庆出行报告》,截至10月7日,千里浩瀚累计车主达到107.3万人,辅助驾驶开启率93.9%,累计辅助驾驶里程31.4亿公里,年同比增长252.6%,并以自主品牌搭载规模增速与辅助驾驶使用里程增速两项第一领跑行业。不同于只在高价旗舰上集中搭载的路线,吉利依托多品牌、多价格带车型把辅助驾驶送到更大众的用户群体,规模化的真实使用数据又会反过来加速算法迭代。
补能网络是另一项中期基建。吉利发布的兆瓦级智充技术单枪功率达到2.2兆瓦,配合行业首发的AI温控技术与全链路五端液冷方案,树立补能安全新标杆;网络层面,吉利正与蔚来在充换电领域开展战略合作,计划2026年底建成智充站6000座、智充枪超过2万把,到2027年底建成超过2.2万座充电站、超过10万把充电枪,推进高密度的“县县通”覆盖。
远期能源路线上,吉利新一代甲醇电混技术将于11月3日正式发布,全球首款甲醇电混家轿银河星耀6 EF也将于近期上市,此前该车已以大会官方指定用车身份完成实地接驳。智驾对应当下普及、补能对应中期生态、甲醇对应远期能源选项,三条技术线构成了时间维度上的梯队储备。

图5 千里浩瀚搭载量与辅助驾驶里程增速双第一

图6 银河星耀6 EF:全球首款甲醇电混家轿即将上市
五、全球化2.0:出口连续5个月破10万之后,比拼的是扎根深度
早期出海拼的是单车性价比,当下出海拼的则是渠道、品牌与本地化运营的综合体系能力。
10月吉利海外出口销量107,153辆,同比增长158%,连续5个月单月超过10万辆;结构变化更值得关注,当月新能源产品出口82,565辆,同比激增506%,新能源占出口销量比重提升至77%。前三季度集团出口累计79.8万辆、同比增长169%,第二增长曲线的轮廓已经清晰可见。
市场布局正在从单点突破走向多区域协同。2026巴黎车展上,吉利首次以集团阵容携吉利、领克、极氪三大品牌集体亮相,SEA-S浩瀚架构、智能电驱等核心技术集中对外展示;9月,吉利、领克、极氪三品牌在欧洲单月销量首次突破1万辆。英国市场上,第100家零售网点完成签约,进入市场仅11个月累计车辆注册量便突破1万辆,9月单月注册量超过5,000辆;10月9日,吉利宣布正式进入加拿大市场,首批车型计划于2027年与当地消费者见面。区域成绩单多点开花:极氪第三季度位列澳大利亚豪华品牌销量榜首,9月在马来西亚电动品牌排名升至第二;吉利9月拿下巴拿马中国品牌乘用车销量第一。
从输出产品到铺设渠道、再到沉淀本地化体系,中国品牌出海已经走过“有没有车可卖”的阶段,进入“能不能持续扎根”的新阶段。

图7 吉利集团首次以三品牌阵容亮相2026巴黎车展
结语:护城河是增长结构,而不是单月峰值
把五条线索并置观察,可以得到一个比“31万辆”更完整的结论:吉利10月增长的核心动力,不是某一款新车的脉冲式爆发,而是主流品牌走量、高端品牌溢价、燃油基本盘HEV化、技术多路线储备与海外多区域落地,共同编织出的结构型增长。单月数字会随季节与促销节奏波动,而增长结构一旦成型,带来的是穿越周期的韧性。
接下来的四季度依然节点密集:11月3日新一代甲醇电混技术正式发布,11月5日2027款领克08 EM-P上市,银河M8、领克900L、2027款极氪7X等新车将陆续接续;叠加创业40周年与杭州马拉松“一起加电”的品牌节点,市场仍将看到密集的产品与声量投放。对月销30万辆级别的车企而言,真正的护城河从来不是某一个月的销量峰值,而是峰值背后不依赖单点的增长结构——这,正是这份10月报表留给行业的阅读重点。
Dalam pasaran SUV Malaysia, ramai pembeli ketika memilih kereta membandingkan Toyota Harrier dan Porsche Macan. Kedua-dua kereta ini mempunyai harga dan kedudukan pasaran yang agak hampir. Hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa penyelidikan.
Toyota Harrier mempunyai harga OTR di Malaysia sebanyak RM 289,000 - 289,000, terdapat 1 varian secara keseluruhan, termasuk 2026 HEV 2.5L Standard (RM 289,000) dan lain-lain.
Porsche Macan mempunyai harga OTR di Malaysia sebanyak RM 469,000 - 469,000, terdapat 4 varian secara keseluruhan, termasuk 2025 55 quattro S line (RM 467,285), 2025 50 quattro Advanced (RM 361,135), PMT 1874, Lorong IKS BukitTengah 14000 Bukit Mertajam (RM 296,610) dan lain-lain.
Dari segi harga, harga permulaan Toyota Harrier memang RM 180,000 lebih murah berbanding Porsche Macan. Jika bajet anda terhad, varian pemula Toyota sudah boleh memenuhi keperluan harian. Namun perlu diingat, perbezaan harga beberapa ribu ringgit itu mungkin ada kompromi dari segi kelengkapan, bergantung pada keperluan spesifik anda.
Toyota Harrier dilengkapi enjin 2.0L Turbo, kuasa 220 hp. Penggunaan minyak rasmi 9.5 L/100km.
Porsche Macan dilengkapi enjin 3.0L Turbo, kuasa 350 hp. Penggunaan minyak rasmi 12.0 L/100km.
Dari segi kuasa, 3.0L Turbo Porsche Macan mempunyai 130 hp lebih banyak berbanding 2.0L Turbo Toyota Harrier. Namun untuk penggunaan harian di bandar, kuasa kedua-dua kereta ini sudah memadai, tidak akan berasa kurang tenaga.
Tahap penilaian keselamatan Toyota Harrier ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Brand ADAS.
Tahap penilaian keselamatan Porsche Macan ialah 5★ (Euro NCAP), sistem keselamatan aktif termasuk InnoDrive.
Dari segi pelengkapan keselamatan, kedua-dua kereta telah mendapat penilaian yang baik. Namun Brand ADAS Toyota Harrier dan InnoDrive Porsche Macan mempunyai beberapa perbezaan dari segi fungsi. Jika anda lebih memfokuskan kepada keselamatan aktif, boleh membandingkan senarai fungsi kedua-duanya dengan teliti.
Panjang kereta Toyota Harrier 4400 mm, ruang muatan 400 L.
Panjang kereta Porsche Macan 4400 mm, ruang muatan 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalam kereta sedikit perbezaan. Kereta dalam kategori ini sudah cukup untuk penggunaan harian.
Toyota Harrier waranti 5 tahun / tanpa had jarak, selang servis setiap 10,000km atau 6 bulan.
Porsche Macan waranti 3 tahun / 100,000km, selang servis setiap 10,000km atau 6 bulan.
Secara keseluruhan, Toyota Harrier dan Porsche Macan adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu, kuncinya bergantung kepada keperluan dan bajet peribadi anda. Kami sarankan anda membuat penyelidikan yang teliti, bandingkan harga dari beberapa dealer, baru lakukan ujian jalan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat penyelidikan pasti tidak salah.
In the SUV market in Malaysia, many buyers often compare the Toyota Harrier and Mercedes-Benz GLC when choosing a car. These two cars are quite close in price and positioning, so today we will make a detailed comparison from multiple aspects to help you save time on research.
Toyota Harrier's OTR price in Malaysia is RM 289,000 - 289,000, with a total of 1 variant, including 2026 HEV 2.5L Standard (RM 289,000), etc.
Mercedes-Benz GLC's OTR price in Malaysia is RM 336,888 - 336,888, with a total of 2 variants, including GLC 200 (RM 290,000), GLC 300 (RM 340,000), etc.
Looking at the price, Toyota Harrier's starting price is indeed RM 47,888 cheaper than Mercedes-Benz GLC. If your budget is limited, Toyota's entry-level version is already sufficient for daily needs. But keep in mind that saving a few thousand might involve compromises on features, depending on your specific needs.
Toyota Harrier is equipped with a 2.0L Turbo engine, 220 hp. Official fuel consumption is 9.5 L/100km.
Mercedes-Benz GLC is equipped with a 2.0L Turbo engine, 220 hp. Official fuel consumption is 9.5 L/100km.
Both cars use the same powertrain system, and the driving experience in daily use is basically the same. Fuel consumption is also similar, so no need to worry too much about this.
Toyota Harrier's safety rating is 5★ (ASEAN NCAP), and active safety systems include Brand ADAS.
Mercedes-Benz GLC's safety rating is 5★ (Euro NCAP), and active safety systems include Premium ADAS.
Regarding safety features, both cars have received good ratings. However, Toyota Harrier's Brand ADAS and Mercedes-Benz GLC's Premium ADAS differ somewhat in functionality. If you value active safety more, you can carefully compare the feature lists of both.
Toyota Harrier warranty is 5 years/unlimited mileage, maintenance interval is every 10,000km or 6 months.
Mercedes-Benz GLC warranty is 3 years/100,000km, maintenance interval is every 10,000km or 6 months.
Both Toyota Harrier and Mercedes-Benz GLC are mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, you can prioritize the one with a better reputation; if you care more about cost-performance and features, then choose the one with richer configurations. Ultimately, it is recommended to test drive both, as firsthand experience is the most important.
In general, Toyota Harrier and Mercedes-Benz GLC are both quite good models in the Malaysian market. Which one to choose depends mainly on your personal needs and budget. We suggest you do your homework, compare quotes from several car dealers, and then test drive to make a final decision. Buying a car is a big matter; spending time doing research will never be wrong.
Chery yang baru-baru ini meminta maaf kepada Timbalan Menteri Perindustrian di Malaysia sekali lagi menemui masalah besar.
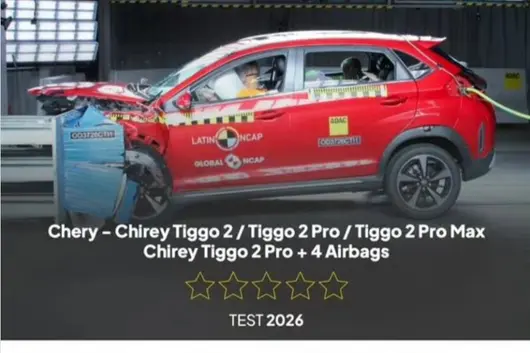
Baru-baru ini, laporan daripada institut penilaian keselamatan Latin America menunjukkan bahawa model laris Chery Tiggo 2 (Ruixuan 3x di pasaran domestik) mendapat 0 bintang dalam ujian perlanggaran.

Yang perlu diberi amaran adalah, dalam sebulan lalu, lima gergasi pengeluar kereta China yang menuju pasaran luar negara, menghadapi cabaran di pelbagai pasaran luar negara.
Chery yang paling teruk terkesan.
Menurut laporan, Tiggo 2, Tiggo 2 Pro, Tiggo 2 Pro Max yang diperkenalkan Chery untuk pasaran Latin America menerima penilaian 0 bintang. Skor perlindungan penumpang dewasa 0%, skor perlindungan penumpang kanak-kanak 0%, perlindungan pejalan kaki 48.89%, sistem bantuan keselamatan 45.45%.

Latin NCAP yang memberi 'penilaian buruk' adalah satu-satunya institut penilaian keselamatan kereta baharu bebas di Latin America, ditubuhkan sejak 2010 dan telah menguji lebih 170 model, kaedah ujian menandingi terus Euro NCAP Eropah. Bermula tahun 2026, ia meluluskan peraturan ujian versi baharu yang lebih ketat, dan laporan Chery ini adalah laporan markah pertama di bawah peraturan baharu.

Laporan ujian menunjukkan bahawa struktur badan kenderaan tidak stabil semasa perlanggaran hadapan, ruang kaki terganggu, nilai kompresi dada pemandu terlalu tinggi, risiko kebakaran juga wujud semasa ujian, ini secara langsung menyebabkan skor perlindungan penumpang dewasa menjadi sifar.

Bagi perlindungan kanak-kanak, ujian dinamik dan pemasangan sistem kekangan kanak-kanak tidak mendapat sebarang markah, manekin 10 tahun mencatat nilai kecederaan leher dan kepala yang sangat tinggi semasa perlanggaran; manekin 3 tahun kepala terdedah terus, risiko terlempar keluar dari kerusi juga ada, titik ankur kerusi keselamatan kanak-kanak juga tidak memenuhi syarat.

Bagi keputusan ini, pengerusi institut tersebut, Stefan Brzezinski, berkata, "ini adalah tidak menghormati terhadap pengguna Latin America".
Berapa besar kerosakan ini terhadap Chery?
Latin America adalah pasaran utama bagi Chery, pada separuh pertama 2026, Chery mengeksport 115,028 unit kereta baharu ke Amerika Tengah dan Selatan, meningkat 95.1% setahun semasa, Tiggo 2 adalah model pengenalan dengan jualan tinggi di pasaran ini.
Anehnya, Chery memperkenalkan siri Tiggo 7, baru-baru ini mendapat penilaian lima bintang daripada empat institut utama, iaitu C-NCAP China, Euro NCAP Eropah, ANCAP Australia dan ASEAN NCAP.
Mengapa penilaiannya bagi jenama yang sama berbeza begitu banyak? Banyak perbincangan di media sosial, Chery belum memberikan respons.

Pada awal bulan ini, Chery baru sahaja ditimpa pukulan besar di Malaysia.
Satu unit OMODA 5, semasa memandu, lasaran batang paksi belakang terkoyak, paksi belakang serta dua roda belakang terus terpisah dari badan, video kemalangan tersebar pesat di rangkaian sosial tempatan. Jabatan Pengangkutan Jalan Malaysia (JPJ) terus menghentikan pendaftaran kenderaan baharu model ini,
Chery kemudian mengumumkan pemanggilan balik 8878 kenderaan yang terlibat di lokasi tersebut, Pengerusi Eksekutif Yin Tongyue meminta maaf kepada Timbalan Menteri Perindustrian Malaysia.
Bukan hanya Chery yang dilanda masalah, BYD, SAIC, Changan, Geely juga tidak terlepas.
Satu unit BYD Seal terbakar selepas didiamkan setelah terendam air semasa hujan di Bangkok, Thailand, video tempat kejadian tersebar pantas, disoal ketat bateri dan reka bentuk perlindungan air. Walaupun kesimpulan BYD menyatakan punca kebakaran ialah tidak memeriksa mengikut panduan dan litar pendek selepas terendam, bukan kecacatan pembuatan asal, benih kebimbangan keselamatan air untuk kenderaan elektrik sudah ditanam.

Instutut Pensijilan Kenderaan UK (VCA) mengeluarkan notis pembetulan kepada SAIC MG, meminta data kalibrasi lengkap diserahkan dalam tempoh ditetapkan, pengesahan versi tambahan baharu ditangguhkan. Pada September, MG baru sahaja mengatasi jualan Mercedes, BMW, Audi di pasaran UK, mencipta tonggak jenama China di UK. Eropah, medan utama bagi MG.
Dua kenderaan Deep Blue dalam armada sewa merakam gambar sensitif menggunakan kamera onboard, Changan juga dituduh berkaitan keselamatan data; manakala Geely di Brazil kerana perselisihan paten, diarahkan larangan sementara oleh Mahkamah Dandi, malah akan dikenakan denda.
5 tahun lalu, bahagian jualan jenama kereta China di Eropah kurang daripada 1%; manakala suku ketiga tahun ini, kereta jenama China di Eropah kali pertama melebihi Jepun.
Tahun lalu, China menghujung status dominasi Jepun selama 25 tahun, menduduki tempat pertama dalam jualan kereta global. Dalam 20 syarikat kereta terbesar di dunia, jenama China memegang 6 tempat, jenama Jepun 5 tempat, BYD malah melebihi Tesla, menjadi nombor 1 global dalam bidang kenderaan elektrik tulen.
Apabila kereta China berdiri di pentas juara, sememangnya akan ada ramai orang menggunakan kaca pembesar memandang China, keselamatan kereta, kalibrasi pemanduan pintar, keselamatan data, hak harta intelek, menggunakan satu masalah untuk menafikan hasil pengglobalan industri kereta China.
Minggu lalu, Pengerusi Chery yang telah menjadi nombor 1 eksport kenderaan penumpang China selama 23 tahun berturut-turut baru menasihatkan di persidangan: menuju pasaran luar negara mestilah rendah hati dan tidak menarik perhatian. "Penginternasianan adalah satu sistem kejuruteraan yang kompleks, mesti bersedia sepenuhnya, dan teguh pada pemikiran jangka panjang."
Sumber: Bugu Ekonomi
文|金融街老李
10月29日,吉利汽车发布了2026年三季报,财报发布后,资本市场的关注度很高,产业内的讨论也很多,特别是收入和利润在今年的行业环境里表现亮眼。
相比财报,大家更值得探讨的是,环境不好的时候,企业到底该怎么干。今天老李就和大家聊聊吉利三季报的表现,聊聊三季报背后的经营运作以及吉利未来的发展趋势。
亮眼的三季报
众所周知,今年是中国汽车市场大转型的一年,我们不管说过去多么困难,但是今年,国内市场销量是实打实地在调整,海外销量持续上升。老李前段时间参加一个行业研讨会,有机构提到,今年行业里有相当一部分车企处于增量不增收的状态,销量看着还行,利润却被压得很薄,少数企业的部分车型甚至是卖一辆亏一辆。

从行业角度看,价格战打到现在,大家的平均利润率已经降到很低的水平,年中以来关于反内卷、治理低价无序竞争的讨论明显多了起来。在这样一个转折的时候,汽车行业或者说汽车企业更应该回归商业的本质,我们要看一家企业的财务健康度,看企业是否经营得稳。
从这个层面看,大家认为吉利三季报表现是不错的,如果对比同行业车企,吉利的表现应该说更加突出,我们先来看看财务数字:
前三季度,总销量223.5万辆,同比增长3%;总收入2726亿元,同比增长13%;核心归母净利润149亿元,同比增长41%,销量增速最低,收入增速居中,利润增速最高。
如果拆解看趋势,第三季度单季收入约990亿元,同比增长10%,环比增长11%,创下同期新高,同期核心归母净利润52.1亿元,同比增长32%,同样是历史新高。

为什么吉利的利润增速那么快,我们还是得去看那两个最关键的指标,一个是单车价格,一个是单车利润。
我们先看单车价格,前三季度单车平均销售收入11.2万元,同比增长12%,主要是品牌向上和海外在发力。从高端化来看,极氪销量占比12.9%,收入占比却达到31.3%,高价值车型把整体售价拉了上去;二是出海,出口车型单价和毛利率都高于国内,海外业务拉动明显。

从单车利润来看,前三季度单车核心归母净利润约6,664元,同比增长37%,这个增速远高于单车价格的12%,主要是单车成本和公司运营成本控制得好,这离不开一个吉利的整合。虽然吉利的绝对数值也不高,但要知道乘联会发布的前三季度行业平均单车利润是1145元。
在二级市场,这两个指标也是大家最看重的,因为单车价格和单车利润考验的是企业的定价权、产品结构和成本管控,在当前的市场环境里,比任何增量都重要。
更重要的是,利润趋势是可持续的,有机构提示,大家后续需重点关注几个核心数据,包括四季度销量及全年销量、目标完成度、税率波动对海外业务盈利的影响等。其实通过三季报我们可以判断,吉利的经营质量已在行业内部拉开差距,但这种经营表现不代表市值的直接提升,毕竟目前的资本市场大环境摆在这里。
财报背后的经营
对任何一家上市公司来说,财报只是结果,本质的原因或者核心推动力还是要从经营层面找。有机构提到,行业从增量转入存量之后,多品牌并行、各自为战的打法成本太高,整合是必然选择。
其实今年以来,汽车行业已经开始整合,压缩层级、合并品牌、重排供应链,新势力和传统集团都在收缩战线。这个阶段,决定一家车企能走多远的是研发、供应链、制造和销售体系的内力以及组织效率能不能跟上市场变化。

应该说,吉利的调整是非常迅速的,从2024年发布《台州宣言》开始,先后完成极氪与领克合并、吉利汽车与极氪合并,同时在研发、供应链、制造、销售等环节做减法,关停并转、消除冗余。
今年8月还组建了销售总公司,把各品牌的营销资源收拢到一起。调整的效果在随后几个月就显现出来,8月到10月,领克销量企稳,银河销量往上走,极氪持续放量,中国星也在稳步提升,在没有传统金九银十的情况下,是来自体系优化的结果。
品牌布局也在调整,正如安聪慧之前提到,吉利有基盘产品也有高端产品,但腰部产品相对弱一些。有朋友可能说,多品牌和聚焦是冲突,大家都在收缩了,为何还要多品牌,其实这是市场环境导致的,现在的用户分层必须要求大家分品牌,车的研产供必须整合,但是销服一定要有差异化,所以很多车企都在推出新品牌或者新品系。
现阶段,银河负责拓品类和守基盘,星舰7在9月突破2.2万辆,银河TT上市30天交付破万,战舰700上市12分钟大定破万,腰部产品线补齐了不少。极氪主打豪华,前三季度交付28.8万辆,全年30万辆目标已完成96%,这是超预期的表现。领克走向宽的路子,坚持潮流、运动、个性的调性,中国星则在燃油车大盘下滑的背景下逆势增长。

其实,整合不是目的,优化经营才是目的,整合省下的钱最终要体现在报表上。前三季度,在海外业务快速扩张的同时,吉利行政费用率降到1.6%,同比下降0.1个百分点;销售费用率降到5.6%,下降0.1个百分点。研发投入比降到5.5%,下降0.7个百分点,需要说明的是,研发费用率下降的同时,研发总投入同比基本持平,说明企业运转效率在提高。
老李认为,吉利今年的盈利改善,来自组织整合、品牌分工、成本控制,通过体系能力变成利润,利润再投回研发和技术,这个循环转起来,增长的持续性才有保障。老李还有一点和大家分享,其实对于任何企业,调整是常态,不调整才是病态,所以大家要充分认识调整的意义。
未来趋势在哪里
今年后半年,行业的活动明显变少了,因为行业存在的问题大家都很清楚,关键是谁能改变并且寻找到新的增量。在国内存量市场情况下,增长的下一站是海外,谁有第二增长曲线,谁才有估值溢价,但不管是国内还是海外,长期发展的核心竞争力依然是技术。
吉利的出海速度是超出大家想象的,前三季度出口79.8万辆,同比增长169%,远高于行业71%的平均水平,增速在主流车企里排第一。其中新能源出口48.4万辆,同比增长531%。第三季度单季出口32.3万辆,同比增长189%,环比增长19%,9月已是连续第四个月月销超过10万辆,全年很可能超过100万辆。

其实从出海就能看出来,吉利的资本全球化布局已经开展转为产业全球化布局,这是吉利的优势,老李记得多年前,李书福提到吉利的全球化是资本的全球化,今天,资本的全球化已经完全可以为产业全球化赋能。
具体来看,吉利在欧洲与福特、沃尔沃合作,围绕GEA、SEA架构做产能布局;在东盟依托马来西亚宝腾工厂做产业枢纽,各国采取不同的KD组装方式;在拉美绑定雷诺资源,雷诺吉利巴西公司首个本地化成果Geely EX5 EM-i已经下线;沃尔沃则成为领克在欧洲的独家经销商。截至三季度,吉利已投产13座海外工厂,海外产能超过84万辆,同时布局了全球五大设计中心和五大工程研发中心。
关税和贸易壁垒抬高的环境下,这种共建产能、共享渠道的做法,比单纯把车运出去卖更抗压,也更容易被当地市场接受。实际上,欧洲对中国电动车的政策这几年一直在调整,谁能把研发、产能和渠道落到当地,谁的压力就小得多。

技术层面,老李不做过多阐述,其实吉利一直在投入,构建了以"1+2+N"为核心的全域AI技术体系,基于WAM世界行为模型打通智驾、座舱与底盘域,三季度落地兆瓦级智充、高压平台等技术。但需要注意的是,技术对吉利的价值更多体现在产品力支撑与出海准入上。
整体看,吉利三季报反映出一条与行业主流不同的路径,用高端化和出海换单价与利润,而不是用降价换销量。但归结到底,吉利这份财报体现的是体系能力与调整能力,尤其是调整能力。
行业环境剧烈变化时,公司能在数月内完成组织换届与销售体系重组,并快速转化为各品牌的销量回暖,这种自我调整的能力构成了企业最底层的基础。产品与技术会随周期更替,但持续纠偏、持续提效的机制不会,这正是商业最本质的部分。
Di pasaran SUV Malaysia, ramai pembeli yang membandingkan Toyota Harrier dan BMW X5 PHEV semasa memilih kereta. Kedua-dua kereta ini hampir sama dari segi harga dan kelas, hari ini kita akan membandingkan secara terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Toyota Harrier di Malaysia ialah RM 289,000 - 289,000, terdapat 1 varian termasuk 2026 HEV 2.5L Standard (RM 289,000) dan lain-lain.
Harga OTR BMW X5 PHEV di Malaysia ialah RM 486,800 - 494,800, terdapat 2 varian termasuk xDrive20i (RM 420,000), xDrive30e (RM 480,000) dan lain-lain.
Dari segi harga, harga permulaan Toyota Harrier sebenarnya lebih murah sebanyak RM 197,800 berbanding BMW X5 PHEV. Jika bajet anda terhad, versi masuk Toyota sudah mencukupi untuk keperluan harian. Namun, perlu diingat, jumlah jimatnya yang ribuan itu mungkin melibatkan pengurangan dalam kelengkapan, bergantung kepada keperluan anda.
Toyota Harrier dilengkapi enjin 2.0L Turbo, kuasa 220 hp. Penghabisan bahan api rasmi 9.5 L/100km.
BMW X5 PHEV dilengkapi Hybrid, kuasa 170 hp. Penghabisan bahan api rasmi 4.5 L/100km.
Dari segi kuasa, 2.0L Turbo pada Toyota Harrier mempunyai 50 kuasa kuda lebih banyak berbanding Hybrid BMW X5 PHEV, lebih yakin dalam pecutan sederhana, terutamanya ketika memotong di lebuh raya. Namun, penghabisan bahan api BMW X5 PHEV mungkin lebih jimat, perbezaan untuk perjalanan harian bandar tidak akan terlalu besar.
Toyota Harrier menggunakan sistem penggerak FWD.
BMW X5 PHEV menggunakan sistem penggerak 4WD.
Perasaan memandu FWD Toyota dan 4WD BMW berbeza, disyorkan untuk membandingkan melalui ujian pemandu.
Toyota Harrier jaminan 5 tahun/jarak tanpa had, selang penyelenggaraan setiap 10,000 km atau 6 bulan.
BMW X5 PHEV jaminan 5 tahun/jarak tanpa had, selang penyelenggaraan setiap 10,000 km atau 6 bulan.

Toyota Harrier dan BMW X5 PHEV adalah pilihan utama di pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan harian. Jika anda lebih mementingkan reputasi jenama dan harga semuala, boleh utamakan yang mempunyai reputasi lebih baik; jika anda lebih mementingkan nisbah harga dan kelengkapan, maka pilih yang mempunyai kelengkapan lebih kaya. Akhir sekali disyorkan untuk mencuba kedua-duanya secara langsung, pengalaman sendiri adalah yang paling penting.

Secara keseluruhan, Toyota Harrier dan BMW X5 PHEV adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, penting untuk melihat keperluan dan bajet peribadi anda. Disyorkan buat kajian, bandingkan banyak tawaran dari kedai kereta, kemudian uji pemandu untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian pasti tidak salah.
喺馬來西亞嘅 SUV 市場,好多買家喺選車嘅時候都會拿豐田 Harrier 同寶馬 X5 PHEV 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
豐田 Harrier 喺馬來西亞嘅 OTR 售價係 RM 289,000 - 289,000,一共有 1 個版本,包括 2026 HEV 2.5L Standard(RM 289,000)等。
寶馬 X5 PHEV 喺馬來西亞嘅 OTR 售價係 RM 486,800 - 494,800,一共有 2 個版本,包括 xDrive20i(RM 420,000)、xDrive30e(RM 480,000)等。
從價錢嚟睇,豐田 Harrier 嘅起步價確實比寶馬 X5 PHEV 平咗 RM 197,800。如果你預算有限,豐田嘅入門版已經可以滿足日常需求。但都要注意,平嗰幾千塊,可能喺配備上會有取捨,具體要睇你嘅需求。
豐田 Harrier 搭載 2.0L Turbo,馬力 220 hp。官方油耗 9.5 L/100km。
寶馬 X5 PHEV 搭載 Hybrid,馬力 170 hp。官方油耗 4.5 L/100km。
動力方面,豐田 Harrier 嘅 2.0L Turbo 比寶馬 X5 PHEV 嘅 Hybrid 多咗 50 匹馬力,中段加速更有信心,尤其係跑高速公路上超車嘅時候。不過寶馬 X5 PHEV 嘅油耗可能更友好,日常市區通勤分別唔會太大。
豐田 Harrier 車身長 4400 mm,尾箱 400 L。
寶馬 X5 PHEV 車身長 4400 mm,尾箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間分別唔大。呢個級別嘅車,日常使用完全夠用。
豐田 Harrier 同寶馬 X5 PHEV 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑好嗰一款;如果你更在意性價比同配備,嗰就揀配置更豐富嗰款。最終仲係建議兩款都去試駕,親身體驗先最重要。
總嘅嚟講,豐田 Harrier 同寶馬 X5 PHEV 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵仲係睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花點時間做功課絕對唔會錯。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 Toyota Harrier 同 BMW X5 嚟比較。呢兩款車喺價位同定位上都幾相近,今日我哋就從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
Toyota Harrier 喺馬來西亞嘅 OTR 售價係 RM 289,000 - 289,000,總共有 1 個版本,包括 2026 HEV 2.5L Standard(RM 289,000)等。
BMW X5 喺馬來西亞嘅 OTR 售價係 RM 470,800 - 470,800,總共有 3 個版本,包括 1.5L Standard(RM 86,300)、1.5L Executive(RM 95,300)、1.5L Premium(RM 103,300)等。
由價錢來看,Toyota Harrier 嘅起步價確實比 BMW X5 平咗 RM 181,800。如果你預算有限,Toyota 嘅入門版已經可以满足日常需要。但都要注意,平嗰幾千蚊,可能喺配備上會有取捨,具體要看你嘅需求。
Toyota Harrier 搭載 2.0L Turbo,馬力 220 hp。官方油耗 9.5 L/100km。
BMW X5 搭載 3.0L Turbo,馬力 350 hp。官方油耗 12.0 L/100km。
動力方面,BMW X5 嘅 3.0L Turbo 比 Toyota Harrier 嘅 2.0L Turbo 多咗 130 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。
Toyota Harrier 車身長 4400 mm,尾箱 400 L。
BMW X5 車身長 4400 mm,尾箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間分別唔大。呢個級別嘅車,日常使用完全夠用。
Toyota Harrier 採用 FWD 驅動方式。
BMW X5 採用 4WD 驅動方式。
Toyota 嘅 FWD 同 BMW 嘅 4WD 喺操控上會有唔同感受,建議試駕對比。

Toyota Harrier 同 BMW X5 都係馬來西亞市場嘅主流選擇,適合家庭用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,那就揀配備更豐富嗰款。最後都係建議兩款都去試駕,親身體驗先係最重要嘅。

總括嚟講,Toyota Harrier 同 BMW X5 都係馬來西亞市場好唔錯嘅車型。揀邊一部,關鍵都係要看你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Toyota Harrier 同 BMW X3 嚟做比較。呢兩款車喺價位同定位上都幾接近,而家我哋就從多個方面做一個詳細嘅對比,幫你省返做功課嘅時間。
Toyota Harrier 喺馬來西亞嘅 OTR 售價係 RM 289,000 - 289,000,一共有 1 個版本,包括 2026 HEV 2.5L Standard(RM 289,000) 等。
BMW X3 喺馬來西亞嘅 OTR 售價係 RM 325,800 - 358,800,一共有 2 個版本,包括 xDrive20i(RM 320,000)、xDrive30e(RM 360,000) 等。
從價錢嚟睇,Toyota Harrier 嘅起步價確實比 BMW X3 平咗 RM 36,800。如果你預算有限,Toyota 嘅入門版已經可以满足日常需要。但都要留意,平嗰幾千蚊,可能喺配備上會有取舍,具體要看你嘅需要。
Toyota Harrier 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Brand ADAS。
BMW X3 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 Premium ADAS。
安全配備方面,兩款車都拿到唔錯嘅評級。不過 Toyota Harrier 嘅 Brand ADAS 同 BMW X3 嘅 Premium ADAS 喺功能上有些分別,如果你比較重視主動安全嘅話,可以仔細對比下兩者嘅功能列表。
Toyota Harrier 採用 FWD 驅動方式。
BMW X3 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。
Toyota Harrier 保修 5 年/無限制里程,保養間隔 每 10,000km 或 6 個月。
BMW X3 保修 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。

Toyota Harrier 同 BMW X3 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通車。如果你更看重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最後都建議兩款都去試駕,親身體驗先至最重要。

總體嚟講,Toyota Harrier 同 BMW X3 都係馬來西亞市場幾唔錯嘅車型。揀邊輛,關鍵仲係要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕先做最後決定。買車係件大事,花啲時間做功課絕對無錯。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


