

Home星願

Search History
Popular Searches
Dealer Login / Sign Up
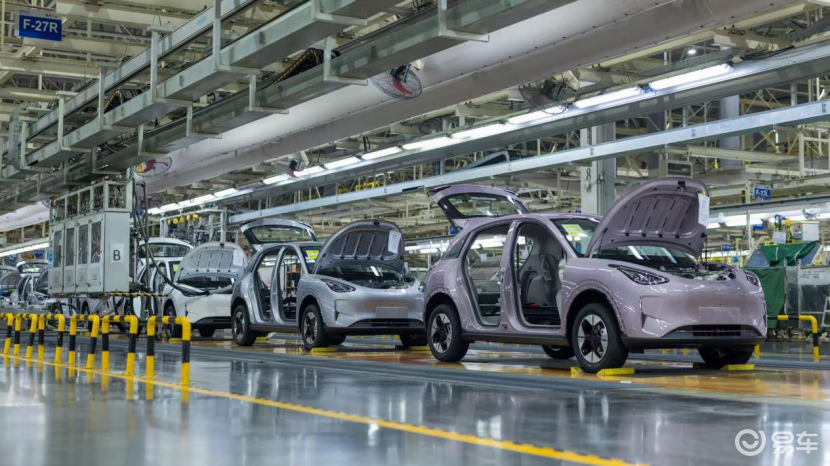
55 秒可以點做?日常生活中,55 秒可能係看完兩條短視頻,連一碗麵都未必沖得好。但喺吉利湘潭製造基地嘅生產線上,平均每 55 秒,就有一台吉利星願整車正式下線。日日都高效穩定運轉,由第一輛量產車駛落生產線,到第一百萬輛整車下線,吉利星願只用咗 24 個月,創下全球單一車型達成百萬台下線嘅最快紀錄。

能跑出咁快嘅下線速度,背後係實打實嘅銷量撐底。2025 年星願奪得中國車市全品類銷量冠軍,2026 年上半年累計賣出 24.9 萬輛,按年增長 21%,穩坐上半年車型銷量榜首;下半年勢頭更勁,8 月、9 月連續兩個月單月交付破 6 萬,亦係目前市場上唯一連續兩個月單月交付突破 6 萬輛嘅車型。唔單止國內小區、商場、接細路放學嘅路上隨處可見,星願仲賣到全球 30 多個國家,奪得泰國電動車銷冠、約旦純電車市場第一,今年 8 月登陸澳洲,首月就登頂當地純電車銷量榜。“國民神車”嘅名號,係百萬消費者用真實訂單投出來嘅。
點解吉利星願可以賣到咁火?答案好簡單:唔靠花巧噱頭堆料,每一項配置都針對日常高頻用車需求。
唔好睇吉利星願車長只有 4135mm,空間卻達到準 B 級嘅水準。後排縱向空間達到 1452mm,1.8 米高個頭坐入去,膝蓋離前排仲有空間;純平後排地台,坐喺中間嘅人唔使屈腿遷就,側身移開都輕鬆。

70L 超大前備箱加埋 375L 基礎容積嘅車尾箱,前後雙艙完美組合,隨身包、生鮮袋、短途行李箱各有歸處;全車有 36 處儲物空間,文件、匙匙、兒童玩具都能搵到專屬位置。吉利星願印證咗:小型車嘅上限唔係“夠用就得”,而係把每一寸空間都物盡其用。


得見嘅空間處處貼心,藏喺車底之下嘅三電硬實力,先至係星願可以收粉百萬用戶嘅核心底氣。
吉利星願全系採用寧德時代電芯、神盾電池安全防護系統、液冷技術。三者形成協同技術體系,由電芯品質、結構防護到溫度管控建立起全鏈路安全保障,就算常年高頻使用,電池狀態都好難打折。正因對呢套技術有足夠底氣,吉利並唔淨係拿新車秀參數,反而揀咗一台普通用戶行咗 20 萬公里嘅實車,聯合中汽研做咗真實路況測試:60% 城區加 40% 高速高架嘅日常出行場景,滿電出發一直行到 SOC 歸零,最終實測續航 309km,續航達成率 99.7%,續航表現同新車幾無分別。用咗兩年、跑咗廿萬公里,電池狀態依然狀態好,呢份實打實嘅路測成績,比任何紙面參數都更有說服力。

唔單止三電嘅耐用度經得起長途檢驗,吉利星願嘅車底操控質感,同樣高里程下都唔打折。吉利星願全系標配嘅獨立懸架、靈動後驅系統,配合路特斯調校加持,新車階段麋鹿測試就能跑出 80.7km/h 嘅成績。仲係嗰台行咗 20 萬公里嘅用戶車復測,麋鹿成績依然可以達到 78.1km/h,車身穩定性幾無出現明顯衰減。再加上 4.95 米嘅最小轉彎半徑,窄路會車都特別省心,將小型車“好開好停”嘅核心優勢淋漓盡致地發揮出嚟。

車內嘅智能體驗同安全配置都唔打折。14.6 吋高清大屏幕配埋 Flyme Auto 2 智能座艙,導航切歌操作順滑流暢,語音控制、手機投屏呢啲日常功能樣樣具備。千里浩瀚輔助駕駛 H3 方案,高速 NOA 可以幫手減輕長途負擔,多場景泊車專治各種難停嘅窄車位,仲有哨兵模式 24 小時睇車、DMS 主動式疲勞檢測隨時提醒,遇緊急情況仲有緊急轉向避讓輔助幫手。全車 6 個安全氣囊保護乘員艙,再加上神盾電池安全系統同鋁合金電池保護艙嘅雙重防護,由車身結構到電池核心,每一層防護都紮實可靠。

24 個月 100 萬輛,係百萬個家庭嘅選擇,係百萬份信任。對用戶嚟講,佢係可靠又好使嘅好拍檔;對行業嚟講,佢證明咗小型車同樣可以擁有高質感同高標準。呢部行遍國內大街小巷、又駛向全球嘅小车,既係我哋嘅日常,亦係中國智造一張充滿煙火氣嘅鮮活名片。未來嘅路,吉利星願仲會跑出更多驚喜。
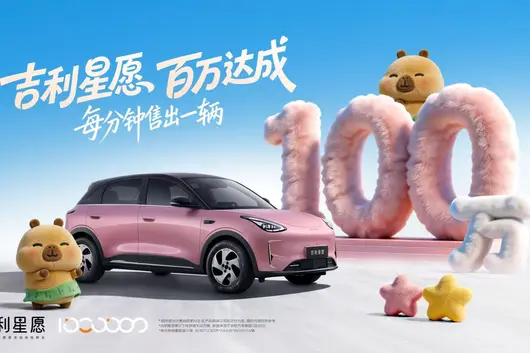
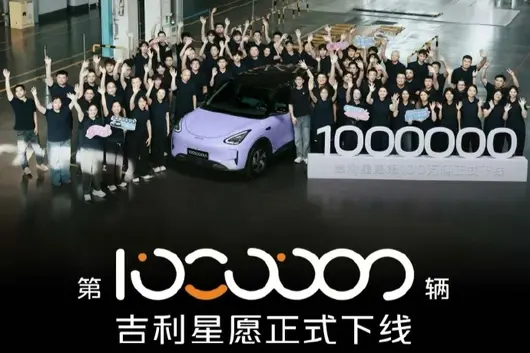
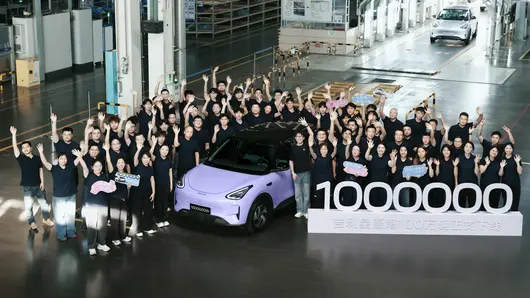
10 月 20 號,吉利星願第 100 萬輛量產車喺湘潭製造基地落線。呢款 A0 級純電轎車自 2024 年 10 月上市,僅用 24 個月完成百萬輛落線,刷新全球同級別車型百萬量產紀錄。基地採用雙班柔性生產模式,平均 55 秒就完成一輛整車落線,智能制造嘅效率優勢得到驗證。
憑藉空間、智能、續航、操控、安全五大產品方向打磨,星願迅速站穩代步純電市場。乘聯會數據顯示,呢部車 2025 年奪得國內全品類車型年度銷量榜首,2026 年 8 月、9 月連續單月銷量突破 6 萬輛。同時車型穩步出海,已經進入全球 30 多個國家及地區,喺泰國、約旦、墨西哥等市場收獲唔錯嘅排名,成為國內新能源出海主力車型之一。
湘潭基地憑藉 5G、工業視覺檢測等數字化手段實現多車型混線生產,配套嘅閃聚電池項目同步形成年產 10GWh 電池包產能,帶動地方產業鏈集群發展。耐用層面,聯合中汽研完成 20 萬公里用戶車實測,車輛續航達成率、麋鹿測試指標衰減幅度好細,驗證長期使用穩定性。
百萬台嘅成績,唔止係單一車型嘅市場勝利,都係長株潭新能源產業鏈逐步成熟嘅標誌。呢款車型用兩年時間完成產能與銷量雙爬坡,為平價純電代步市場建立新嘅參照樣本,後續海外市場嘅持續拓展,都將繼續檢驗呢套產品與製造體系嘅競爭力

由第 1 台到第 100 萬台,需要幾耐?
燃油車時代速度最快嘅福斯 Golf,用咗 2 年多先至跨過百萬輛門檻,新能源時代,全球熱銷嘅 Model 3 由 2017 年 7 月首批交付到全球銷量突破 100 萬輛,用咗約 4 年,就算係比亞迪海鷗都用了 27 個月,而吉利星願僅用 24 個月。
2026 年 10 月 20 日,吉利星願第 100 萬輛量產整車喺吉利汽車湘潭製造基地正式下線。24 個月,單一車型百萬規模,吉利星願喺全球汽車工業史上寫咗下屬於中國品牌嘅嶄新座標。
而呢個全球汽車市場百萬輛下線速度紀錄嘅背後,吉利星願咁一款細車嘅「密碼」係咩?當「百萬輛」由規模數字變咗成體系考驗,吉利星願又靠咩支撐?

由「夠用就得」到「高質優價」,星願改寫 A0 級細車價值標準
A0 級純電細車嘅前身好大程度來自低速電動車,就係俗稱嘅「老頭樂」。2020 年,五菱宏光 MINIEV 嘅出現,第一次將呢類需求拉入正規汽車工業嘅框架。2021 年,A00 級轎車零售銷量達到約 89.85 萬輛,佔當年新能源乘用車銷量嘅三成以上。
但規模膨脹嘅同時,結構性問題亦喺積累。第一個問題係安全標準長期處於灰色地帶,直至 2026 年電池安全同整車安全標準進一步收緊,「減配壓價」先至被真正堵住。第二個問題,都係最根本嘅問題:用戶需求向上遷移咗,但產品定義未有跟上,自 2023 年高位之後進入下行通道。
與此同時,A0 級細車市場開始繁榮,消費者發現,加一兩個萬元就能買到一台正經五座、帶快充同智能座艙嘅 A0 級細車。繁榮同競爭總係一對孿生兄弟,當時 A0 級細車嘅競爭邏輯係將續航同空間塞入更低嘅價格帶,同屬「以價換量」嘅打法。雖然看似都有配置「軍備競賽」,但掩蓋唔到真實場景中價值交付嘅參差。
所以 A0 級純電細車面對嘅問題係「喺成本仍然敏感嘅前提下,可唔可以將用戶真正在意嘅價值做到」。
吉利星願 2024 年上市嗰陣冇將目光局限喺競品,而係重新劃定呢個類別嘅配置底線,佢圍繞空間、智能、續航、操控、安全做嘅「五大顛覆式創新」,將過去喺 A0 級需要加錢選裝、或者乾脆唔提供嘅嘢,變成全系標配。
最直接嘅切入點係三電同底盤。吉利星願全系標配寧德時代電芯、11 合一智能電驅、後置後驅同多連桿獨立懸掛。喺 A0 級市場入面睇,後驅獨懸喺過去幾乎係「細車唔配談」嘅配置,而寧德時代電芯嘅全系標配,直接回應咗早期微型電動車喺電池質素上嘅信任赤字。70L 前備箱同樣係全系標配,將「細車裝唔落」呢個日常痛點用結構設計而唔係配置等級去解決。
空間利用率係另一個被重新定義嘅維度。吉利星願唔係簡單將車身做大,而係喺 A0 級尺寸範圍內做「實用率」:85% 嘅實用率、後排純平地台、36 個儲物空間,瞄準嘅係家庭用戶由「兩人代步」向「多人共用」場景遷移後嘅真實需求。當 A00 級用戶升級到 A0 級嗰陣,佢哋首先感受到嘅就係「後排可唔可以坐人」、「有冇地方放嘢」,星願嘅產品定義恰好卡喺呢個遷移節點上。
智能配置嘅下放方式都有少少唔同,Flyme Auto 智能座艙同高速 NOA 被放落七萬元區間,但星願喺宣傳同產品定義上面強調嘅係「好用」而唔係「有」。Flyme Auto 已經累積咗超過 280 萬用戶同 20 幾次 OTA 升級,即係話佢嘅順暢度同生態成熟度經過咗規模化驗證。喺 A0 級市場,智能化下放最容易陷入嘅陷阱係「參數上有、體驗上無」,星願嘅相對優勢喺佢將智能配置建立喺經過驗證嘅車機體系之上,而唔係將智駕同座艙當作配置表上嘅裝飾項。
吉利星願實現咗 A0 級細車由「夠用就得」邁向「高質優價」,競爭維度都係從價格轉向價值。
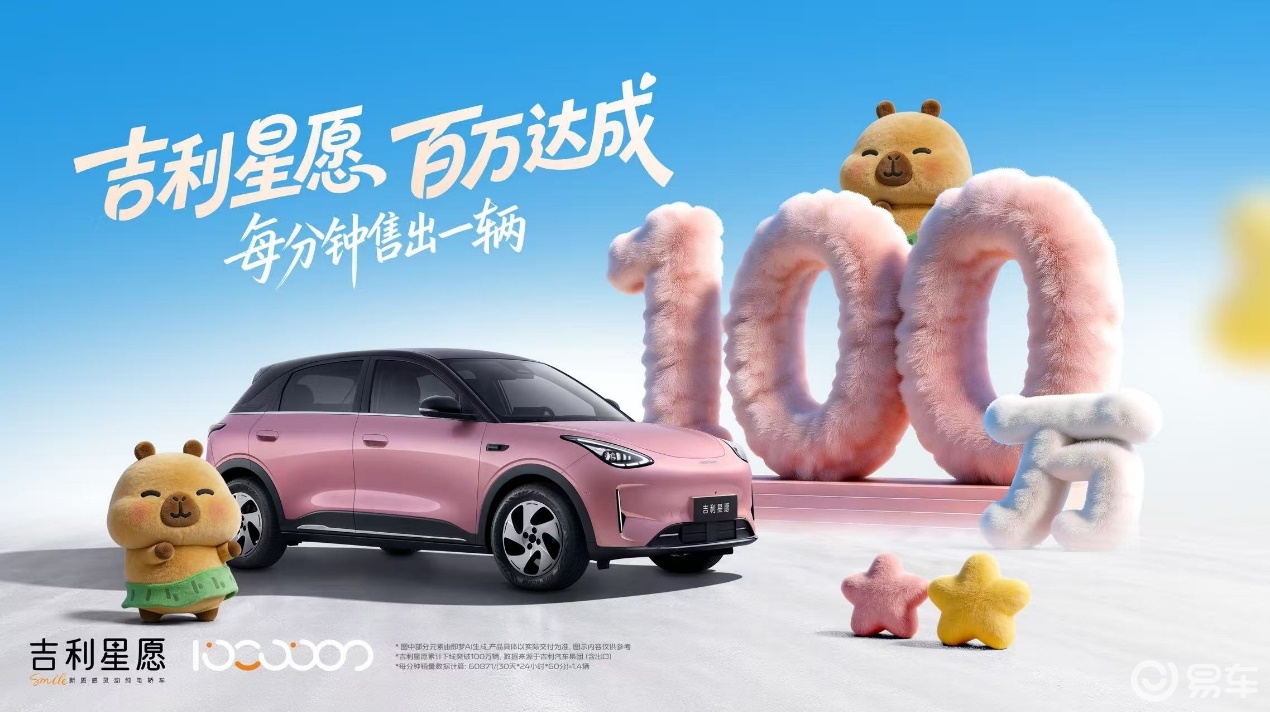
星願嘅銷量同版圖,而係持續放量
百萬輛下線之前,吉利星願已經喺銷量端完成咗持續驗證。
作為 2025 年全類別車型銷量冠軍,吉利星願 2026 年上半年累計銷量突破 24.9 萬台,按年增長 21%,穩居上半年全市場車型銷量榜首。進入下半年,星願 8 月、9 月連續兩個月銷量破 6 萬台,係而家市場上唯一一款連續兩個月銷量破 6 萬嘅車型。可見星願嘅市場表現並非短期衝擊,而係需求、產能同交付共同支撐嘅持續放量。
喺內地市場,吉利星願嘅街頭可見度持續提升,「國民神車」嘅標籤來自百萬用戶嘅實際選擇。對於 A0 級細車嚟講,能夠進入全類別銷量榜首,本身就說明佢已經跳出細分市場,進入更廣泛嘅大眾出行場景。
海外市場同步推進。吉利星願以 Geely EX2 之名銷售,2026 年上半年出口 8.7 萬台,進入全球 30 幾個國家,位列 2026 年上半年中國新能源兩廂車型出口 TOP2,並先後奪得泰國電動車銷冠、約旦純電第一、墨西哥純電第二。2026 年 8 月,星願先後喺澳洲、英國、法國上市,上市首月即奪得澳洲純電市場銷量冠軍。
與此同時,2025 年 11 月吉利星願進入巴西、2026 年 6 月喺雷諾同吉利合資工廠本地化量產,印尼 2026 年 1 月本地化量產,由整車出口轉向本地組裝用時唔到一年。
由中國銷冠到全球 30 幾個國家,吉利星願嘅擴張版圖說明,中國新能源細車嘅競爭力正由「產品出口」走向「市場適配」。
呢度背後係吉利集團出海策略嘅支撐:2026 年吉利出口目標 64 萬台,一季度海外銷量 20.3 萬台、按年增長 126%,星願係主力抓手。
當然,唔同市場嘅法規、路況、充電條件同用戶習慣差異好大,海外銷量排名可以說明產品力獲得初步認受性,但真正嘅全球化仲需要本地化服務網絡、供應鏈反應同長期品牌積累。星願嘅全球化故事,剛剛進入需要深耕嘅階段。
百萬輛下線、55 秒一台背後,係吉利全球化體系力
24 個月下線 100 萬台,表面睇係產線速度,實質係體系能力一次集中體現。
依靠吉利集團 40 年嘅基層技術積累同全球化體系能力,吉利銀河品牌已經贏得全球超過 270 萬用戶青睞。由研發端嘅全球化新能源原生架構,至製造端嘅多基地協同同產能快速提升;由供應鏈端核心部件嘅穩定保障,至市場端嘅國內服務網絡同海外 30 幾個國家本地化佈局,吉利星願百萬輛級別嘅規模化交付,本質上係吉利銀河一整套體系能力嘅厚積薄發。
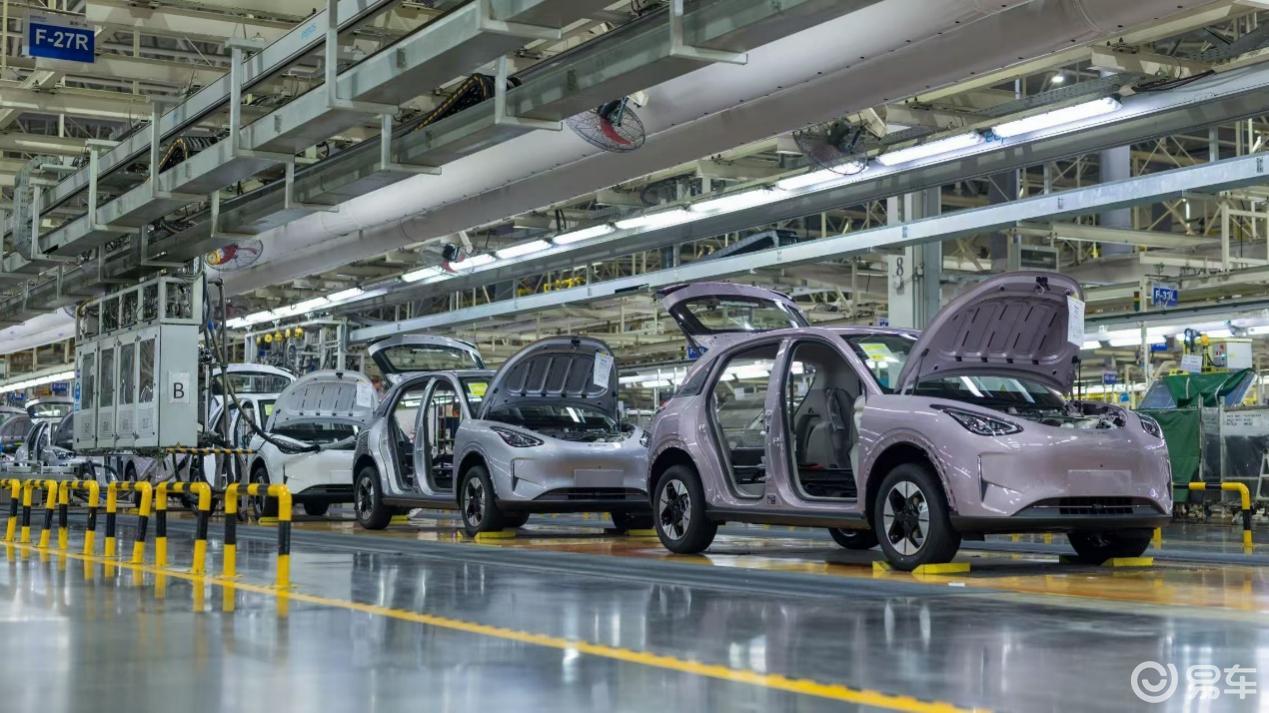
作為核心製造載體,深耕湖南二十年嘅吉利汽車湘潭製造基地,先後孕育多款百萬輛級車型,而家已經升級為新能源車同出口車並重嘅全球製造基地。喺雙班生產模式下,工廠平均 55 秒就可以下線一台整車。智能製造體系同全流程質量管控,為吉利星願百萬輛嘅質素一致性提供咗保障。對於用戶嚟講,百萬輛唔只係產量數字,仲意味著每一台下線車輛都要經得起同樣嘅質量標準。

質素一致性擁有真實數據支撐,吉利星願聯合中汽研,用一台行駛里程達 20 萬公里嘅用戶車輛進行嚴格實測。呢台 310km 夢想版初代星願,喺 60% 市區、40% 高速高架路段行駛後,實測續航里程 309km,續航達成率 99.7%;得益於後置後驅、多連桿獨立懸掛同路特斯調校技術,呢台 20 萬公里在役車嘅麋鹿成績達到 78.1km/h,同新車階段 80.7km/h 嘅成績相差無幾。也許數據唔可以代表所有用戶場景,但它提供咗一個觀察視窗,吉利星願嘅長期質素並冇隨里程增長出現明顯下滑。
這都係百萬輛含金量嘅關鍵。速度可以靠產能爬坡實現,質素一致性卻要靠研發、供應鏈、製造、質檢同售後全鏈路支撐。
吉利星願 24 個月 100 萬台,將車造出來固然唔容易,但喺快速增加產量嘅同時,質素都絕冇為速度讓路。
最後:
由第 1 台到第 100 萬台,24 個月嘅跨越,見證嘅係一款現象級車型嘅崛起,更係一個中國品牌以體系實力、產品實力同用戶誠意書寫嘅傳奇。
吉利星願證明咗 A0 級細車可以靠價值而唔係低價獲得規模,中國智造駛向世界舞台中央,需要嘅正係呢種由產品到體系、由速度到質素嘅長期能力。百萬輛之後,吉利星願嘅新故事,先至剛剛開始。

作者 | 陳平安
出品 | 馬路咖啡 in
摘要:一家全球化車企,需要光滑嘅邊緣。
中國車企嘅歐洲戰事,唔喺巴黎車展嘅熱鬧入面,喺日拱一卒嘅歐洲市場耕耘度。
透過今年嘅巴黎車展,我哋或許需要重新思考一個問題:中國車企全面出海,到底係要用中國方案去改造全球市場,定係要將自己變成嵌入全球市場嘅一塊拼圖?
前者意味著更強嘅攻擊性同多嘅改造性工作,後者則需要一家企業從底層將自己改造成一家真正嘅全球化車企,將邊緣打磨到光滑,無縫融入全球市場,不過呢塊拼圖必然係帶著新畫面嘅。
目前來看,所有中國車企都高呼住「本土化」策略,但顯然並唔係所有車企都有「本土化」嘅能力,而且「本土化」都有鄙視鏈,比如全球車同特供車,而前者本質上需要嘅就係一個真正嘅全球化車企嘅「底子」。
看完巴黎車展各大車企嘅「爭奇鬥艷」,筆者認為吉利汽車可以話係「嵌入全球市場戰略」嘅堅定踐行者。
唔篩選消費者
雖然我哋一直用中國車企全球化形容中國汽車產業嘅海外發展,但實際上中國車企而家出海嘅 C 位係新能源車,一些車企能夠出海嘅產品本身係需要篩選市場同消費者嘅,而吉利嘅特別之處在於,佢能夠提供全球任何一個市場需求嘅任何一種動力形式嘅產品。

吉利一直堅持多元動力技術路線並行,覆蓋純電、插混、增程、油混、醇氫五大技術路線,且核心三電全棧自研,可以靈活適配全球唔同市場嘅差異化需求。以燃油車為例,喺中國燃油車已經變成「非主流」咗,但放喺全球範圍內佢仲佔比超過 70%。
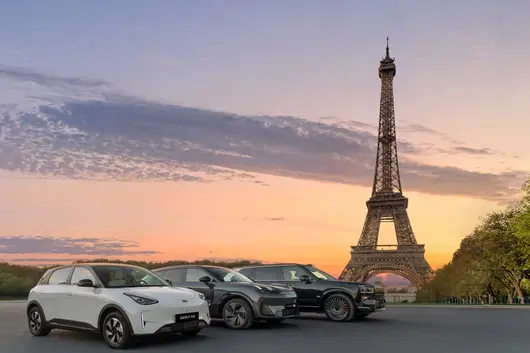
中國新能源車當然可以去替代嗰啲燃油車,但如果能夠同時從燃油車內部搶到蛋糕,唔係更能事半功倍,就係吉利具備嘅優勢,巴黎車展上展示嘅中國星產品,相當喺喺對手最擅長嘅戰場,正面秀肌肉,背後嘅難度比只秀新能源車只高唔低。
吉利今年 4 月剛剛發布嘅 i-HEV 技術,仲係瞄準咗日系風靡全球嗰套油電混合技術,吉利已經確定咗燃油車全面 i-HEV 嘅策略,後續會加速推向全球市場。
更令人驚嘆嘅係,吉利甚至成為咗全球燃油動力供應鏈入面嘅關鍵成員,佢同雷諾聯合打造嘅浩思動力,已經成為全球前五嘅動力單元咗,產品供應全球多個知名品牌。
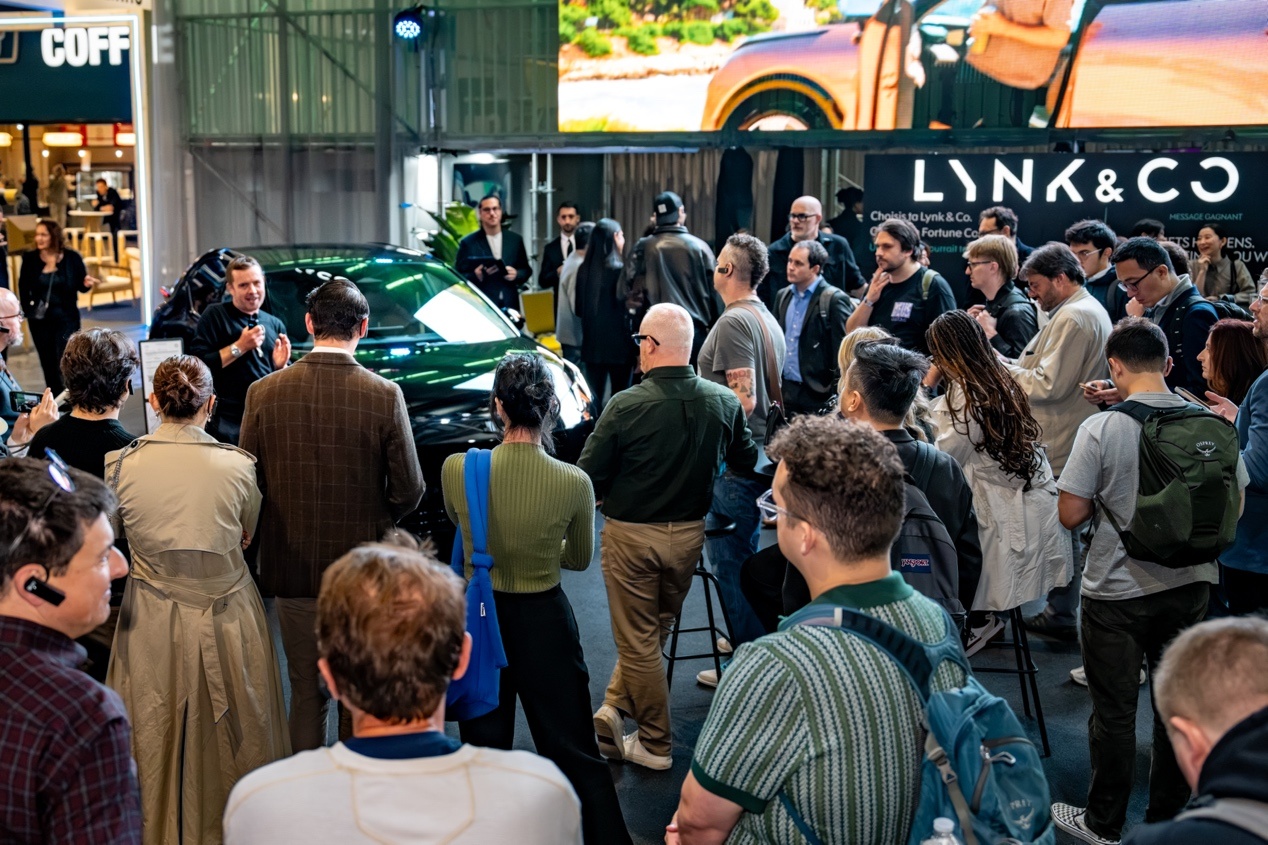
同時,吉利亦唔挑價位段,旗下擁有吉利汽車、吉利銀河、領克、極氪、寶騰、沃爾沃等多個品牌,形成咗由主流到豪華嘅全球化品牌矩陣。吉利多品牌參加巴黎車展,並唔只係為咗湊陣容,呢啲品牌帶嚟嘅多輛參展車型,要係已經熱銷歐洲,要係即將登陸市場,要係早就名聲在外。
極氪品牌展臺人滿為患嘅盛況,比咩豪言壯語都好更有說服力。

更加重要嘅係,呢啲車型冇一台歐洲特供車,佢哋都喺國內搵到對應車型,因為吉利早已經進入咗「全球車」時代,每一臺車喺設計之初就考慮咗全球市場,所以佢哋可以以極短嘅「時間差」覆蓋全球市場,甚至可以中外同步上市。
以上只係吉利作為全球化車企嘅「表象」,支撐呢啲表象嘅係全棧自研嘅全球化技術底座,係「一個吉利」多品牌協同作戰體系,更加係令中國汽車跑遍全球嘅企業初心。
「嵌入」本地生態
「本土化」嘅另一層深意係點樣用本土市場嘅「遊戲規則」參與遊戲,並拿下高分,所以「合規」嘅重要性不斷凸顯,呢方面吉利亦都跑喺前列。
首先,因為體系入面有沃爾沃同寶騰呢樣嘅品牌,吉利喺全球化營運方面,擁有比其他車企更豐富嘅經驗,尤其係吉利收購沃爾沃後嘅發展,堪稱中國企業海外併購嘅典範案例。

其次,喺全球化落地生產製造體系呢件事上,吉利採取咗區別於其他中國車企嘅輕資產模式,唔新建工廠/產能,而係同全球同行共享產能、分享市場、共享成果。
喺歐洲,吉利可以借助沃爾沃產能同渠道,2026 年 9 月,雙方完成協議,自 2027 年 1 月起沃爾沃汽車將會成為領克歐洲獨家經銷商。
今年頭幾個月吉利仲同福特正式達成合作,吉利以 2.21 億歐元收購福特華倫西亞工廠 34% 嘅股權,並成立合資公司,合資公司將會於 2027 年上半年投入營運,首款車將會於 2028 年下線。
用好少現金投資就可以獲得一間年產約 50 萬輛嘅工廠產能,只係需要大約一年半時間就能投產,且可以直接接入現有供應商體系,有成熟嘅產業工人基礎,產品成熟度同產能爬坡速度更有保障。
喺巴西同韓國,吉利通過同雷諾嘅合作,利用雷諾喺當地嘅產能同渠道進行生產同銷售;喺馬來西亞同廣泛嘅東盟市場,吉利依托寶騰產能。
呢種輕資產模式,既能有效應對關稅同投資壁壘,又能迅速提升本地化規模。

最後,進入海外市場需要各種資格/法規合規認證,呢個係硬性門檻,吉利亦已經率先行動。
吉利係入選標普全球《可持續發展年鑑 2026》嘅唯一中國車企;2026 年 3 月,吉利旗下千里浩瀚 G-ASD 系統獲得 UN R171 認證,成為首家獲得該認證嘅中國車企;吉利集團旗下已有 10 款車獲 Euro NCAP 五星;吉利仲成為首家加入歐洲道路安全資訊系統(DFRS)嘅中國車企。
呢一切都得彰顯住吉利融入全球市場嘅決心同執行力。
寫喺最後
中國汽車嘅全球化一定係個漫長同充滿波折嘅過程,唔同路線會有各自需要面對嘅挑戰,我哋無辦法評判佢哋優劣對錯,但從商業嘅基本邏輯嚟睇,美美與共、合作共贏一定係最能長久同最穩定嘅。
況且,只有先成为全球市場嘅底層基礎力量,先可以講點用中國智慧改造佢。
吉利星願第100萬輛量產整車今日喺吉利汽車湘潭製造基地正式下線。

從第1輛到第100萬輛,吉利星願只用咗24個月,平均每隔55秒下線1輛整車。

而放眼全球,百萬輛規模通常都要三到五年甚至更長時間,多為品牌旗下多款車型嘅累積。
2024年上市之初,吉利星願就圍繞用戶真實痛點,以空間、智能、續航、操控、安全「五大顛覆式創新」重塑A0級純電小車標準。70L前備箱、寧德時代電芯、後驅獨懸等全系標配,產品配置將用戶體驗擺喺第一位,圍繞用戶高頻使用場景展開。標準一出,同級紛紛跟進優化,A0級小車由此從「夠用就好」邁向「高質優價」。
兩年達成百萬輛下線 吉利星願刷新全球加速度
作為A0級小車市場嘅引領者,吉利星願自全球上市以來,憑藉紮實嘅產品力同持續積累嘅用戶口碑,穩居全品類無任何定语嘅銷量冠軍,成為中國車市嘅「現象級」爆款產品。2025年榮登全品類車型銷量冠軍,2026年上半年累計銷量突破24.9萬輛,同比增長21%,穩居上半年全市場車型銷量榜首。進入下半年,吉利星願嘅爆發力更加驚人,8月、9月連續兩個月銷量破6萬,成為當前市場上唯一一款連續兩個月銷量破6萬嘅車型。不僅喺A0級純電賽道實現斷層領先,更加持續登頂中國車市全品類銷量榜首。
喺國內一路領跑嘅同時,吉利星願嘅全球化版圖亦加速擴張。目前,吉利星願已登陸全球30多個國家,並先後斬獲泰國電動車銷冠、約旦純電第一、墨西哥純電第二嘅好成績。今年8月,吉利星願開拓咗澳大利亞、英國、法國等歐洲、大洋洲市場,成為2026年上半年中國新能源兩廂車型出口TOP2。
「24個月下線百萬輛」背後嘅吉利汽車湘潭製造基地
吉利汽車湘潭製造基地依托吉利集團40年嘅底層技術積澱同全球化體系能力,深耕湖南二十年,先後孕育多款百萬輛級車型,目前已升級為新能源車同出口車並重嘅全球製造基地。喺雙班生產模式下,工廠平均55秒即可下線一臺整車;2025年汽車產銷突破64萬臺/套,創歷史新高。智能制造體系同全流程質量管控,為吉利星願百萬輛嘅品質一致性提供咗堅實保障。「24個月下線百萬輛」嘅紀錄不僅係速度嘅體現,更加係品質嘅承諾。

吉利星願行駛20萬公里後 表現同新車無別
作為全品類車型銷量之王,吉利星願嘅底氣從來唔靠紙面參數,而是紮紮實實嘅實際產品體驗。
為驗證用戶最關切嘅耐久度、可靠性等問題,吉利星願聯合中汽研,用一台行駛里程達20萬公里嘅用戶車輛,圍繞續航同操控進行嚴苛實測。
呢台行駛20萬公里嘅310km夢想版嘅初代星願,喺全系標配嘅寧德時代電芯、液冷溫控系統全鏈路能量管理嘅加持下,行駛60%城區、40%高速高架路段後,實測續航里程達309km,續航達成率99.7%,表現同新車幾乎無差別。

20萬公里後,操控依舊穩健。得益於後置後驅+多連桿獨立懸架、路特斯調校技術加持,呢台服役20萬公里嘅吉利星願麋鹿測試成績達到咗78.1km/h,同新車階段80.7km/h嘅成績相差甚微,展現咗良好嘅車身穩定性同可控性。
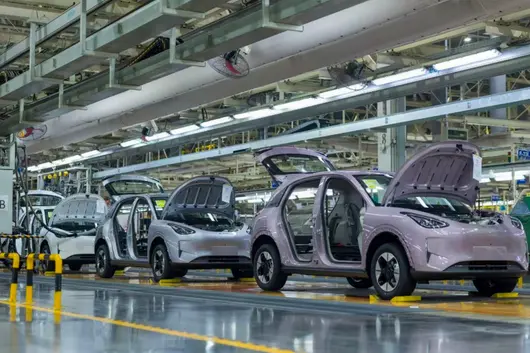
日前,第 100 萬輛吉利星願喺湘潭基地下線。由 2024 年 10 月上市到而家,24 個月。平均每 55 秒就有部星願駛落生產線,每一分鐘,就有一部售出。官方講咗一句好直白嘅說話:無定語真冠軍。
無定語三個字值得玩味。呢幾年車市嘅冠軍太多,但大多要加定語,30 萬以上純電動 SUV 銷冠新勢力中大型轎車銷冠,定語越長,圈子越小。星願唔需要。2025 年,佢係中國車市全品類銷量冠軍,唔分油電,唔分級別,唔分價格。截至 2026 年 7 月,佢連續 16 個月蟬聯全品類月銷第一。2026 年一季度,佢擠進咗全球新能源銷量前三,係呢個榜單上唯一嘅中國品牌車款。
百萬輛係咩概念?放喺全球汽車工業史入面,單一車款做到百萬,通常要三到五年,好多品牌靠嘅係一堆車款湊數。星願一部車,兩年。
而且速度係越嚟越快嘅。2025 年 5 月 20 萬輛,2026 年 3 月 60 萬輛,8 月 80 萬輛,10 月 100 萬輛。由 60 萬到 100 萬淨係用咗 7 個月,最後 20 萬輛,兩個月。一般車款嘅銷量曲線係先升後跌,星願係反過嚟,越賣越快。8 月、9 月連續兩個月銷量破 6 萬,而家市場上做到呢一點嘅,得佢一個。

佢贏喺邊?將「夠用就啱」呢四個字廢咗
星願賣得幾好,好多人會話平啲。6 萬多嘅起價,確實平。但平嘅小車從來唔少,死咗更多。光靠平,撐唔起一百萬輛。
星願真正做嘅嘢,係將 A0 級純電小車嘅標準完全拉高咗。
喺星願之前,呢個級別嘅潛規則係夠用就啱。前輪驅動、扭力樑、細電池、硬膠,大家心照不宣——反正買呢部車嘅人圖係代步,唔挑。星願入嚟之後,直接換咗打法:後置後驅,多連桿獨立懸掛,全系標配寧德時代電芯,配神盾電池安全系統,70 升前備箱,14.6 吋大螢幕加 Flyme Auto 座艙,麋鹿測試 80.7km/h。呢啲配置放喺兩年前,係 15 萬級車款嘅賣點。
結果係,買小車嘅用戶發現原來唔使遷就。30% 至 80% 快充 19 分鐘,三種續航由 310 公里至 480 公里,城市代步一週一充。呢個級別頭先有體驗可言。
市場係最誠實嘅。星願喺 A0 級純電市場嘅份額超過 30%,每賣出三部 A0 級電車,就有一部係星願。更有意思係同行嘅反應——星願定咗呢套標準之後,同級產品紛紛跟隨,獨立懸掛、大電池、智能座艙開始下放。一個細分市場被一部車重新訂咗規則,呢樣喺過去係合資品牌嘅專利。
小車生意亦唔好做。價格壓得低,利潤就薄,冇規模就係虧本生意。星願用兩年百萬輛嘅規模,把呢件事搞掂咗:規模攤薄成本,成本支撐配置,配置帶旺銷量,銷量再反哺規模。呢個循環一轉起來,後來者嘅門檻就唔係價格,而係成個體系。

對吉利,呢一百萬輛代表咩意思
2025 年,吉利汽車全年銷量 302 萬輛,新能源 169 萬輛,同比增長 90%。其中銀河品牌一年賣咗 124 萬輛,由品牌發佈到達成年銷百萬,淨係用咗 29 個月,係最快做到呢件事嘅新能源品牌。而銀河嘅百萬裡,星願一部車貢獻咗 53 萬輛,連續 7 個月銷量破 4 萬。
一個品牌向上衝嗰陣,最需要嘅係基盤。基盤唔係口號,係每月穩定進賬嘅幾萬輛銷量,係遍佈全國嘅渠道能養活,係供應鏈敢畀你排產。星願就係銀河嘅基盤。有佢喺下面頂住,銀河 E5、星艦 7、銀河 M9 呢啲往上走嘅車款先有騰挪嘅空間。吉利主流筑底、高端樹旗嘅結構,底就係星願呢類車築起嘅。
再深入一層,星願係 GEA 全球化原生架構嘅第一次大規模驗證。架構呢個詞车企都愛講,但架構嘅價值只能靠規模證明。一百萬輛車行喺路上,代表住呢套架構嘅供應鏈、製造體系、質量穩定性都經受過最嚴格嘅檢驗。湘潭基地 55 秒一部嘅節拍,背後係成個製造體系喺滿負荷、高精度咁運作。呢種能力,比賣出幾多輛車本身更值錢。
仲有出海。星願已經進入全球 30 多個國家同地區,拿下泰國電動車銷冠、約旦純電第一、墨西哥純電第二,今年 8 月又進咗澳洲、英國、法國。2026 年上半年,佢係中國新能源兩廂車出口第二。中國车企出海喊咗好多年,真正喺成熟市場站得穩嘅產品唔多。小車反而係最好嘅敲門磚——歐洲嘅街道、東南亞嘅巷子,天生屬於呢個尺寸。星願喺國內練出嘅成本同配置優勢,放喺海外係降維殺。

汽车网評:中國汽車市場呢幾年出咗唔少神車。哈弗 H6 證明過 SUV 嘅力量,五菱宏光 MINIEV 證明過微型電車嘅力量。而家輪到星願,佢證明係另一件事:一部六萬多嘅純電小車,可以唔靠平仔取勝,靠嘅係將每一分成本都喺用戶每日要用嘅地方花。
無定語真冠軍,重點唔喺冠軍,喺無定語。唔加限定詞嘅領先,先至係真係領先。而對行業嚟講,星願呢一百萬輛更像一個訊號:中國汽車競爭嘅下半場,拼嘅唔再係邊個識講故事,而係邊個能將體系效率做到極致,架構、製造、供應鏈、渠道、全球化,一環唔可以短。呢部小車用咗兩年時間,將呢科課嘅及格線畫咗出嚟。後面嘅選手,點做都係後來嘅。
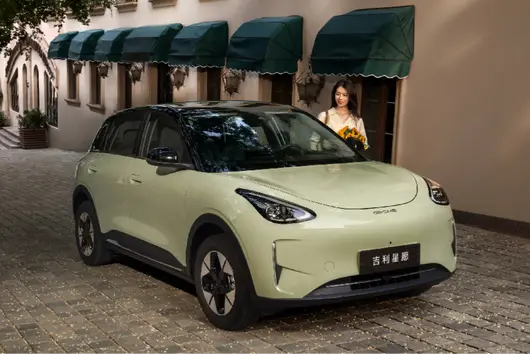
10 月 20 日,吉利星願第 100 萬輛量產整車在吉利汽車湘潭製造基地正式下線。從第 1 輛到第 100 萬輛,吉利星願僅用時 24 個月,平均每 55 秒下線 1 輛整車,以「現象級爆款」之勢,刷新全球汽車市場百萬輛下線速度紀錄。

2024 年上市之初,吉利星願就圍繞用戶真實痛點,以空間、智能、續航、操控、安全「五大顛覆式創新」重塑 A0 級純電小車標準。70L 前備箱、寧德時代電芯、後驅獨懸等全系標配,產品配置把用戶體驗放在第一位,圍繞用戶高頻使用場景展開。標準一出,同級紛紛跟進優化,A0 級小車由此從「夠用就好」邁向「高質優價」。百萬輛下線,是吉利星願體系力、產品力與用戶信任的共同結晶,更是「中國智造」駛向世界舞台中央的有力見證。
24 個月達成百萬輛下線,吉利星願刷新全球加速度
放眼全球汽車市場,百萬輛規模通常需要三到五年甚至更長時間,且多為品牌旗下多款車型的累積。從第 1 輛到第 100 萬輛,吉利星願僅用 24 個月,便做到了單一車型百萬規模,在全球汽車工業史寫下了屬於中國品牌的嶄新坐標。

作為 A0 級小車市場的引領者,吉利星願自全球上市以來,憑藉扎實的產品力和持續積累的用戶口碑,穩居全品類無任何定語的銷量冠軍,成為中國車市的「現象級」爆款產品。2025 年榮登全品類車型銷量冠軍,2026 年上半年累計銷量突破 24.9 萬輛,同比增長 21%,穩居上半年全市場車型銷量榜首。進入下半年,吉利星願的爆發力更加驚人,8 月、9 月連續兩月銷量破 6 萬,成為當前市場上唯一一款連續兩個月銷量破 6 萬的車型。不僅在 A0 級純電賽道實現斷層領先,更是持續登頂中國車市全品類銷量榜首。如今,吉利星願的街頭可見度持續提升,憑藉「高質優價」的產品體驗已收穫百萬用戶信賴,正成為越來越多人首選的「國民神車」。
在國內一路領跑的同時,吉利星願的全球化版圖也加速擴張。目前,吉利星願已登陸全球 30 餘個國家,並先後斬獲泰國電動車銷冠、約旦純電第一、墨西哥純電第二的好成績。今年 8 月,吉利星願開拓了澳大利亞、英國、法國等歐洲、大洋洲市場,成為 2026 年上半年中國新能源兩廂車出口 TOP2。馳騁在全球街頭的吉利星願,正成為「中國智造」的閃亮新名片。
吉利全球化體系實力,吉利星願「百萬輛密碼」的製造支撐
「24 個月下線百萬輛」,既是速度的突破,也是吉利全球體系力與全球標準製造實力的一次集中檢驗與兌現。
依托吉利集團 40 年的底層技術積澱與全球化體系能力,吉利銀河品牌已贏得全球超 270 萬用戶的青睞。從研發端的全球化新能源原生架構,到製造端的多基地協同與產能快速爬坡;從供應鏈端的核心部件穩定保障,到市場端的國內服務網絡與海外 30 餘國本地化布局,吉利星願百萬輛級別的規模化交付,本質上是吉利銀河一整套體系能力的厚積薄發。
而作為這一體系力的核心載體,深耕湖南二十年,吉利汽車湘潭製造基地先後孕育多款百萬輛級車型,目前已升級為新能源車與出口車並重的全球製造基地。在雙班生產模式下,工廠平均 55 秒即可下線一台整車;2025 年汽車產銷突破 64 萬台/套,創歷史新高。智能製造體系與全流程質量管控,為吉利星願百萬輛的品質一致性提供了堅實保障。「24 個月下線百萬輛」的紀錄不僅是速度的體現,更是品質的承諾。

吉利星願 20 萬公里在役車嚴苛實測,好品質經得起檢驗
作為全品類車型銷量之王,吉利星願的底氣從來不靠紙面參數,而是扎扎實實的實際產品體驗。為驗證用戶最關切的耐久性、可靠性等問題,吉利星願聯合中汽研,用一台行駛里程達 20 萬公里的用戶車輛,圍繞續航和操控進行嚴苛實測。實測數據證明,吉利星願的可靠品質經得起時間和里程的雙重檢驗。
20 萬公里後,續航依舊扎實。這台 310km 夢想版的初代星願,在全系標配的寧德時代電芯、液冷溫控系統全鏈路能量管理的加持下,行駛 60% 城區、40% 高速高架路段後,實測續航里程達 309km,續航達成率 99.7%,表現與新車幾乎無差別。
20 萬公里後,操控依舊穩健。得益於後置後驅 + 多連桿獨立懸架、路特斯調校技術加持,這台服役 20 萬公里的吉利星願麋鹿成績達到了 78.1km/h,與新車階段 80.7km/h 的成績相差甚微,展現了良好的車身穩定性和可控性。

20 萬公里,是檢驗一台車長期品質的標尺。吉利星願的產品品質並未因里程增長而明顯滑坡,長期使用中的穩定性清晰可見。對用戶來說,選擇吉利星願,也是選擇一份經得起長期使用的品質確定性。
從第 1 輛到第 100 萬輛,24 個月的跨越,見證的是一款現象級車型的崛起,更是一個中國品牌以體系實力、產品實力與用戶誠意書寫的全球傳奇。未來,期待吉利星願繼續以用戶需求為核心,以不斷進階的冠軍產品實力持續刷新純電小車的價值標準,不負每一份選擇與信賴,與全球用戶共赴美好新旅程。
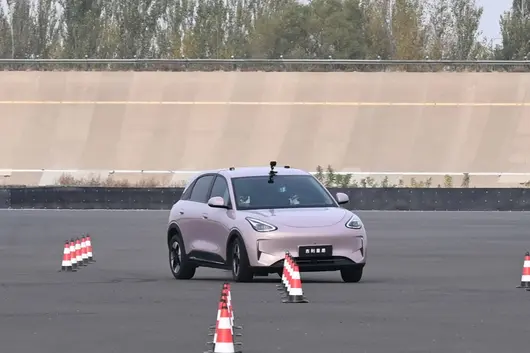
最近車圈 9 月銷量陸續公佈,吉利星願又交出咗炸場嘅成績單:單月賣出 60871 輛!呢已經係佢連續第二個月銷量突破 6 萬輛嘞,唔單止喺細車圈,就算放眼整個乘用車市場,呢個表現都係獨樹一幟嘅存在。

一、銷量一路狂飆:21 個月熱銷 80 萬,兩個月穩坐 6 萬+
作為去年實打實嘅全品類銷量冠軍,星願今年嘅勢頭只增不減,真正係做到無論你同邊個品牌、邊個級別、邊個燃油定係新能源比,佢都係遙遙領先。
今年上半年佢就賣咗 249418 輛,同比升咗 21%,直接奪咗上半年全市場車型銷量第一。更誇張嘅係,上市淨係 21 個月累計銷量已經突破 80 萬輛,呢個增長速度喺國產細車入面絕對係獨一無二。
從單月表現睇都更加穩到離譜:7 月賣咗 5 萬 5 千多輛,8 月直接衝破 6 萬關口,本來以為呢已經係巔峰,點知 9 月又賣出 60871 台,穩穩守住咗 6 萬 +嘅陣地。能夠連續兩個月賣出 6 萬多台,唔單止 A0 級細車,就算好多熱門 A 級車、SUV 都做不到,星願呢個吸粉能力真係無話可說。

二、真·統治級表現:細車圈老大,全品類都打得響
點解星願能賣得咁瘋狂?因為佢嘅優勢係全方位嘅——唔單止小型車細分市場嘅絕對老大,連全品類乘用車嘅銷量冠軍都被佢攥喺手裡,屬於係「降維打擊」同級對手,仲可以同更高價位嘅車型掰手腕。
好多人都覺得幾萬塊嘅代步車「用得就得」,星願偏唔。全係採用後置後驅 + 後多連桿獨立懸掛,同價位大多數仲用前驅加扭力樑,開起嚟嘅質感差咗一大截;電池採用嘅係寧德時代電芯,配咗神盾安全系統,30%-80% 快充只要 19 分鐘,平時通勤代步續航完全唔虛,直接將三電體驗拉到同級別天花板;雖然車長先 4 米幾,空間利用率特別高,坐人裝貨都充裕,遠超同級細車體驗。
正正係因為唔搞「低價減配」嗰一套,星願先攞咗實打實嘅口碑,銷量越嚟越穩,而家嘅市場地位基本上無人能撼動,話佢係國民級神車真係一點都不誇張。

三、海外都賣爆咗!30 多個國家熱銷,外國人都承認國產細車
國內賣得火也就算了,星願開到國外照樣係香噴噴,妥妥嘅中國智造門面擔當。
而家佢已經賣到全球 30 多個國家同地區,今年 1-6 月仲係中國新能源兩廂車出口嘅第二名。各個市場嘅捷報一個接一個:7 月奪得泰國電動車銷量冠軍、約旦純電車型第一名;喺墨西哥排到全品類純電銷量第二,巴西上市到而家已經賣咗 2 萬多台,泰國也累計賣咗 1 萬多台。
就喺 8 月,星願仲一氣呵成開進咗澳洲、英國、法國呢幾個發達國家市場。尤其係澳洲,剛上市頭個月,喺 AB 級 HB BEV 細分市場拿到咗第二名嘅好成績,外國人亦用錢包投票證明咗呢款車嘅實力。
從國內爆款到全球熱銷,吉利星願靠嘅唔係營銷噱頭,係真真切切嘅產品力。照呢個勢頭落去,呢款細車仲能繼續刷新紀錄,將中國新能源細車嘅名片遞到更多國家去。
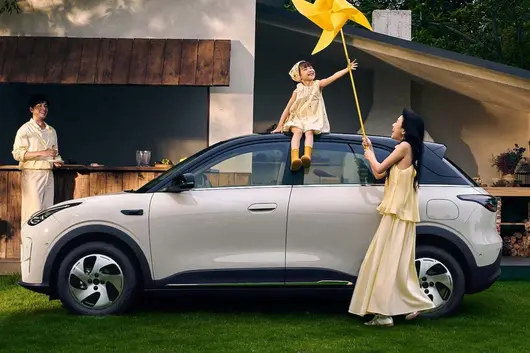

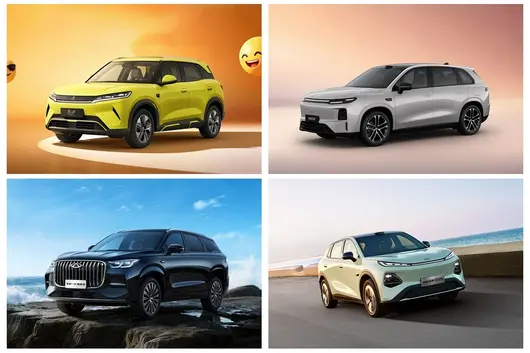
9 月中國車市情況比想像中仲要嚴峻,儘管仲未拿到準確嘅 9 月銷量數據,但根據乘聯會畀出嘅 9 月 1-27 日嘅數據,乘用車銷量下滑咗 29%,完全冇往年嘅「金九銀十」嘅熱賣景象。當然,原因都可能係去年 9 月趕住補貼結束,銷量處於高位,所以到咗 2026 年同期就變成咗大幅下滑。
不過好消息係,國內市場雖然表現欠佳,但係車企喺海外市場嘅銷量不斷增長,尤其係奇瑞、比亞迪、吉利、上汽集團、零跑等幾家車企嘅出口銷量不斷創出新高水平,很大程度上填補咗國內嘅空缺。
至少從銷量數字睇落,中國汽車產業仲保持住韌性。
01
比亞迪繼續衝刺,單月 50 萬輛規模能夠實現嗎
9 月中國車市嘅第一名依然係比亞迪,表現屬於斷層領先。
比亞迪 9 月銷量達到 46.36 萬輛,創咗 2026 年內月度新高,同比增長接近 17%,數據相當誇張。呢個也說明比亞迪嘅銷量勢頭依然穩健,已經形成咗頭部效應,而且呢種穩健主要來自出口海外市場。比亞迪 9 月出口量已經達到咗 18 萬輛,超過總銷量嘅三分之一,所以海外銷量對比亞迪嚟講係重要嘅戰略支點。

從結構睇落,比亞迪乘用車銷量 45.67 萬輛,繼續保持增長態勢;其中純電動車型 27.3 萬輛,插電式混動 18.35 萬輛,呢個數據亦反映咗「純電賣得越來越多」確實係 2026 年嘅一個趨勢。
具體到品牌層面,王朝網同海洋網合計 39.5 萬輛,呢度面主要係王朝網嘅元 UP、元 PLUS 銷量嘅增長,而海洋網方面因為海鸥面臨換代,所以整體規模細咗少少。但考慮到新海鸥會變為五座車型、車身尺寸全面加大,仲有閃充加持,預計上市之後會畀到吉利銀河星願唔少壓力,甚至可能令海洋網獲得 2 萬輛以上嘅增長。

方程豹喺 9 月銷量達到咗 4.32 萬輛,呢個仲未計入方程 S 系列,預計之後方程豹會往 5 萬輛走。而騰勢稳住咗 1.82 萬輛,並冇出現此前騰勢 D9 嘅一波流,後面嘅 N8L 純電、全新 N8 上市,亦都係能夠繼續向上嘅。仰望品牌銷量 389 輛,據講仰望仲會推出一款類似勞斯萊斯古思特、200 萬級別嘅旗艦車型,值得期待。
好明顯,比亞迪而家嘅策略重心,一方面係加快海外市場嘅增長,另一方面則係喺國內市場透過海鸥、方程 S 等新車同閃充技術嘅普及,將整體銷量繼續往上推。目前睇嚟,比亞迪大概率會喺年尾衝一波月銷 50 萬輛,全年銷量大概會喺 430 萬輛左右,喺 2026 年如此艱難嘅一年好唔容易啦。
02
吉利同奇瑞邊個先衝過 30 萬
奇瑞同吉利對第二名爭奪依然喺繼續,兩家車企公布嘅 9 月銷量數據僅僅差咗 140 輛,呢個數據甚至都可以忽略,因為一家車企一個月賣 30 萬輛、相當於一日 1 萬輛,拿到 140 輛可能就係工作時間十分鐘嘅差距。
奇瑞集團 9 月銷量達到 292308 輛,但奇瑞銷量嘅絕對主力係出口。奇瑞集團 9 月單月出口 207814 輛,同比增長 51%,創咗中國汽車單月出口嘅新紀錄,數據非常誇張。整體嚟講,奇瑞 1-9 月累計銷量達到 220.68 萬輛,出口銷量為 155.12 萬輛,其中新能源車銷量亦超過咗 85.8 萬輛,照此推算奇瑞今年有望超過 310 萬輛左右,表現相當出色。

但問題亦喺度,奇瑞集團單月超過 70% 嘅銷量佔比都來自出口,國內唔足 9 萬輛。一旦海外市場出現變化,例如運輸船运力不足,或者某些地區出台限制措施,奇瑞嘅銷量就可能會出現波動。
奇瑞嘅品牌結構入面,奇瑞品牌係絕對嘅大头,銷量 198681 輛,主要依靠瑞虎系列同艾瑞澤系列支撐,而且海內外表現都比较穩定。主打硬派越野同個性化嘅捷途品牌,9 月銷量為 57497 輛,整體相對穩定,但應該好快就會俾比亞迪方程豹追上咗。iCAR 品牌保持喺萬輛水平,為 10858 輛,推出 V27 之後至少稳住咗過萬嘅狀態,後續仲有 iCAR V25 睇下係咪可以再進一步。

星途只有 4905 輛,喺國內基本可以忽略,呢個量級甚至不足以支撐一場發佈會或新車嘅研發。而智界品牌喺 9 月批發銷量為 5008 輛,呢個可能同大批智界 V9 交付之後,交付節奏轉向智界 R7 同 RX 有關,至於智界後續能否回到萬輛水平仲有待觀察。
吉利方面,9 月銷量為 29.22 萬輛,同樣創咗年內新高。其實吉利汽車整體只比奇瑞集團少 140 輛,完全可理解為係申報口徑上嘅細微差別,呢種差距確實焦灼,但兩家嘅銷量結構完全唔同。

吉利汽車嘅海內外銷量結構比較均衡。9 月國內銷量差不多係 18 萬輛,而出口係 106685 輛,出口銷量同比增長 162%,已經連續四個月站穩 10 萬輛台階。整體出口規模仍然只有奇瑞一半,你都可以理解為吉利汽車喺海外嘅增長空間仲好大。
分品牌睇落,吉利銀河銷量 13 萬輛左右,呢個主要得益於出口嘅增長,重新回到咗增長通道上面。而吉利燃油車銷量亦維持喺月均 10.6 萬輛嘅高位,後面仲會有星越 L PLUS、星瑞 L PLUS 等新車,估計會進一步增長。
極氪品牌銷量 37216 輛,實現同比翻倍增長,已經穩固咗喺新勢力第二梯隊,同蔚小理、鴻蒙智行幾乎係同一水平線。對比超過 4 萬輛呢啲品牌,極氪同佢哋嘅差距已經非常細,而且極氪目前仲冇有新嘅車型推出,或許到咗 2027 年會有進一步嘅變化。

領克品牌銷量 18493 輛,主要係處於產品轉型嘅陣痛期,需要同時兼顧油車同 PHEV,自然唔如極氪咁集中。
整體睇落,吉利嘅發展勢頭相當均衡且穩定。今年吉利汽車嘅月銷規模仲未突破 30 萬輛,但始終都能穩定喺 25 萬至 29 萬輛嘅區間往度行,未受外部環境嘅影響,那麼到第四季突破 30 萬輛嘅機率非常大。如果按後三個月月均超過 30 萬輛計算,全年累計銷量有望達到 340 萬輛左右,同奇瑞總體上持平,但在均衡性上面做得更加好,如果海外出口仲能繼續上漲,結果會更為理想。
特別值得留意嘅係,奇瑞同吉利兩家車企最近都對銷售管理層進行咗調整。例如吉利由常務副總級別嘅高管管理領克品牌銷售,呢個或許會對領克品牌銷量回暖產生積極作用。
奇瑞嘅調整更加係大刀闊斧,海外負責人直接嚟統管奇瑞國內銷售同營銷業務,之前負責銷售嘅執行副總則全面主管捷途品牌。這意味著奇瑞而家係國內海外一盤棋,捷途要單獨打開一片市場,亦睇得出奇瑞對國內市場嘅渴求。
03
新勢力零跑斷層領先,3 萬輛規模先至能夠上桌
新勢力方面,9 月銷量第一嘅位置依然屬於零跑汽車,月銷量維持喺 10 萬輛級別,屬於斷層領先。
零跑 9 月嘅具體銷量數字為 105656 輛,同比增長 59%。呢個數字已經同豐田、大眾喺國內市場嘅銷量一個級別咗,當然呢個數據亦包含咗出口銷量。亦能看出零跑喺國內與海外兩條線同時推進,只要能夠稳住 10 萬輛嘅月銷量,今年就有機會衝擊 100 萬輛嘅規模,可以話零跑嘅提前佈局為佢自己贏得咗新勢力第一張上船嘅船票。

第二名好意外——從數據睇係長安啟源。呢個品牌一直比較低調,但 9 月銷量達到 46507 輛。如無意外銷量最好嘅仲係啟源 Q05,呢款車嘅表現遠超預期,已經喺 7 萬至 10 萬元嘅市場區間入面衝起咗嚟,甚至能夠搶到一部分星願嘅銷量。同時仲有一部分銷量來自海外市場,因此啟源嘅起量速度相當快。

第三名係方程豹,9 月共賣咗 43181 輛,同比增長接近 80%,數據依然可觀。鈦 7 推出閃充版之後,純電車銷量提升好快,接下來仲會推出鈦 9,整體銷量有緊進一步嘅空間。而家已知嘅資訊係,方程 S 同方程 S GT 兩款車嘅訂單情況都唔錯,售價區間喺 18 萬至 24 萬元,瞄準嘅正正係小米 SU7 嘅價格帶。呢兩款車嘅月銷量若能衝上 8000 至 1 萬輛,將有助於方程豹整體銷量穩定喺 5 萬輛規模。

第四名係小鵬汽車,9 月銷量為 41256 輛。目前小鵬分車型數據尚未公布,但小鵬 MONA L03 嘅銷量約喺 1.4 萬輛左右,佔咗小鵬 1/3 嘅銷量。
小米汽車 9 月銷量超過 4 萬台,具體數據披露有限,已知嘅係澎程首月交付超過 1 萬台。其實小米澎程嘅首銷期銷量並唔似預期咁樂觀,據講小米內部已經將澎程定位為慢熱車型。但整體嚟講,小米澎程兩款新車依然推動小米 2026 年以來嘅首次重回 4 萬輛以上,說明小米銷量仲係處於上行通道。

9 月鴻蒙智行銷量為 37490 輛,其中包含咗問界嘅銷量。第四季度鴻蒙智行嘅新車投放會明顯增多,包括智界新 R7、智界 RX,以及享界 V8,仲有問界 M7、M8 嘅新款都會推向市場。對於市場反饋嘅鴻蒙智行價格偏高嘅問題,至少賽力斯已經開始為問界 M6 推出三年免息,或許接下來鴻蒙智行亦都會有一波走量嘅策略。
蔚來公司 9 月交付 37408 輛,同鴻蒙智行只相差幾十輛。其中蔚來品牌 21318 輛,樂道 8763 輛,螢火蟲創咗比較高嘅銷量,達到 7327 輛,而家外界對於蔚來嘅期待都喺年底發布嘅全新一代 ET5 同 ES6 上面。
極氪 9 月銷量 37216 輛,同比大幅上漲,亦縮細咗同蔚來嘅差距。不過極氪相當一部分銷量來自海外出口。目前可以睇到,極氪喺海外市場嘅銷量佔比好高,包括喺馬來西亞、泰國等地都有好高嘅可見度,呢個主要得益於極氪優先出海、優先開發右舵車型嘅策略。
昊鉑埃安 9 月銷量 35494 輛,埃安喺推出咗 i60、N60 之後整體表現依然相當穩定,之後仲會有 Ray 7 呢類年輕化轎車,或許能夠再衝一波。

理想汽車 31817 輛,同比下滑 6.3%,主要原因係理想 i6 即將切換新車,而家處於清庫存階段,中間會有兩個月嘅空檔。此外理想 i9 據稱訂單情況唔錯,幾乎已經補上咗理想 i8 嘅市場需求,預計後續理想嘅純電車銷有望超過 3 萬輛。
其餘品牌方面,深蓝汽車銷量 30185 輛,MG 銷量 3 萬台,北汽新能源銷量 24080 輛,表現穩定。
仲有少少品牌仲處於月銷 1-2 萬輛水平,包括騰勢銷量 18198 輛、嵐圖銷量 13025 輛、阿維塔銷量 8183 輛,仲未過萬。
整體睇落,9 月新勢力嘅表現都比預期更好,呢個亦擠咗傳統合資品牌嘅市場。需要留意嘅係,喺新勢力呢張榜單上面,銷量如果唔能夠超過 3 萬輛,其實壓力都係好大,包括而家長安汽車方面已經開始整合深蓝同阿維塔,就係希望能夠拉通內部效率。
(END)


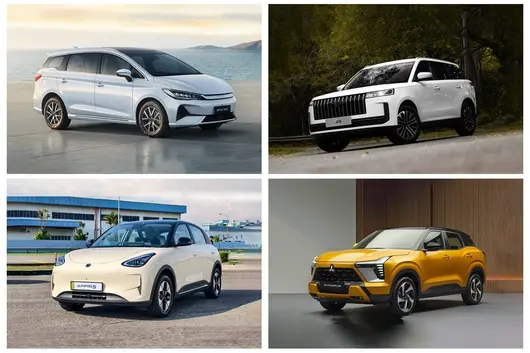
2025 年,整個東盟市場汽車銷量 325 萬輛,在全球各區域市場中排名第五,規模遠不及中美歐,但這個整體處於發展中的區域,有龐大的人口紅利,以及仍待釋放的 Demand,亦是中國車企出海最重要的目的地之一。

經過數年的快速增長,比亞迪、吉利、奇瑞、長城、名爵等品牌,已經在多個東盟國家進入主流榜單。接下來我們將基於 7 月份的銷量數據,聚焦印尼、馬來西亞、泰國、菲律賓、越南等五個東盟國家,看看中國車企在當地都取得了怎樣的好成績。
五個東南亞國家裡,7 月份合計總銷量大約 32 萬輛,其中規模最大的馬來西亞和印尼單月都超過 8 萬輛,越南、泰國位於第二梯隊,單月規模接近 6 萬輛,菲律賓則在 3.7 萬輛左右。
註:本文銷量數據來自外網統計,類似 Omoda/Jaecoo 等中國車企面向海外市場的品牌,都計入中國品牌,另外部分來自寶騰品牌基於吉利平台、架構的貼牌車型,亦擠入中國品牌車型。
01
印尼:比亞迪進入 Top 3,中國品牌份額超兩成

在人口數量、汽車市場規模上,印尼都是東南亞的領頭羊,不過其在汽車市場的地位並不穩固,馬來西亞在身後緊追不捨。
7 月份印尼新車銷量 8.11 萬輛,同比大漲 34%,增速甚至超過了越南,今年前七個月累計銷量 51.8 萬輛,增速亦達到 18.9%。

品牌總榜裡,豐田、大發兩個日系品牌佔據冠亞軍,份額分別達到 26.7% 和 17.4%,再加上後面的品牌,日系陣營在印尼的份額輕輕鬆鬆超過了四分之三,而且大發、三菱、日野、五十鈴等品牌,依然保持著強勁的增長。

比亞迪是目前唯一擠入 Top 5 的中國品牌,而且排名已經進入前三,超越了三菱和鈴木,7 月銷量 6569 輛,同比增幅達到 1.8 倍,在印尼佔據了 8.1% 的份額。另外奇瑞旗下的 Jaecoo 是新加入者,7 月也以 3200 輛的規模位列第八。
再往後看,吉利、五菱、奇瑞、名爵、小鵬、埃安、捷途共 7 個中國品牌集中在 11-20 名區間裡,銷量規模從 300 到將近 2000 輛。

單看中國品牌榜,絕大多數都呈現出遠超當地總體市場的增速,比亞迪貢獻中國品牌總體近四成銷量,前五個中國品牌合計接近九成,奇瑞、埃安、騰勢等品牌亦遭遇了不小的下滑,說明目前中國車企在當地整體大步增長的同時,少部分品牌已經出現了掉隊的迹象。

印尼車型榜反映出了強烈的實用主義,大發 Gran Max Pikap 排名第一,說明小型商用皮卡仍是市場剛需;豐田 Kijang Innova、Avanza、三菱 Xpander、豐田 Rush 等車型,體現了家庭和中小企業對七座、空間、耐用性、轉售價值的長期偏好。鈴木 New Carry、Daihatsu Sigra、Calya 等則對應低成本運輸和首購需求。
這種偏好與印尼的用車環境相關:家庭人口多、跨城和載物需求強,購車決策通常同時考慮座位數、耐用性、融資成本和售後半徑。傳統熱銷車未必技術最先進,但維修便利、保值穩定、家庭與商用兼顧。中國車型要進入主流,必須把這些理性因素與新能源使用成本結合起來,而不能只強調智能配置。

中國車型裡,比亞迪 Atto 1(海鷗)以總榜第二成為最醒目的中國車型,核心原因是把純電門檻壓到約 2 億印尼盾(約 7.6 萬人民幣)級別,同時車身緊湊、適合雅加達等城市通勤。它不是替代 Gran Max 或 Innova,而是給城市家庭第二輛車、年輕用戶和城市的高頻通勤,提供一個低於傳統電動車預期的選擇。

Jaecoo J5 進入總榜第六,說明中國品牌的吸引力並不只靠低價。J5 以 SUV 姿態、較大的電池、完整的安全與舒適配置切入 2.5 億—3.2 億印尼盾(約 9.5-12 萬人民幣)區間,直接面對原本考慮日系緊湊 SUV 的用戶,核心賣點是用接近燃油 SUV 的預算,提供更大的尺寸感、更多配置和新能源身份。

比亞迪 M6(宋 MAX)和吉利 EX2 的風格則另有不同,M6 進入總榜,切入印尼最重要的 MPV 場景,說明電動化開始從個人小車扩展到家庭多人出行;EX2 則以介乎 Atto 1 和 J5 之間的价格與尺寸,滿足對科技配置和空間有更高要求的用戶。
整體講來,中國車型在印尼市場的格局不是單一爆款,而是小型純電、SUV、MPV 三條線都在同時推進。
小結:
中國品牌對印尼原有格局的挑戰,首先落在日系二线和韩系品牌身上。比亞迪已經超過三菱、鈴木的 7 月單品牌銷量,Jaecoo 亦進入總榜前十,傳統格局中豐田之後由日系二線承接的秩序被打破,本田的大幅下滑進一步放大瞭這一眼空檔。
不過對於豐田,中國品牌尚未具備真正的挑戰力,豐田與大發合計份額仍超過四成,且在 MPV、低價車和商用車領域擁有渠道、金融、二手殘值和零部件網絡優勢。Atto 1 與 Jaecoo J5 的突破主要集中在新能源乘用車,尚未進入 Gran Max、Kijang Innova 所代表的高強度商用和大家庭核心場景。
印尼下一階段的關鍵,比亞迪需要避免過度依賴 Atto 1,Jaecoo 需要證明 J5 之後還有第二款穩定車型,吉利要把高增長轉化為渠道與售後能力,五菱則要利用早期積累更新產品。只要這些品牌繼續把價格、尺寸和配置優勢轉化為可靠使用口碑,日系二線所受壓力會明顯大於豐田。
02
馬來西亞:六成份額被本土車企佔據,吉利藉寶騰蠶食日系
馬來西亞和印尼的市場規模非常接近,7 月份銷量 80030 輛,同比增長 6.5%,1-7 月累計 48.9 萬輛,同比增長了 4.4%。

簡單提一下 Perodua,這是馬來西亞第二家國家車企,1993 年成立,最初定位比寶騰明顯要低,透過和日本大發的合作,獲得了平台、動總、製造體系等系統性支持,從低價車起步打開市場,目前已經覆蓋七座車、入門代步車和轎車市場。

如今的 Perodua,佔據馬來西亞市場將近 40% 的份額,7 月銷量 3.18 萬輛,超過之後第二、三名寶騰和豐田的總和。如果依然把寶騰視為馬來西亞本土品牌的話,那麼兩家車企的份額就達到了 61%,留給其它系別的份額就不足四成了。
不過趨勢方面,寶騰 7 月同比大漲 29%,1-7 月累計漲幅 38.7%,Perodua 的單月和累計則都下滑了近 5%,漲跌之下,馬來西亞頭把交椅,是有機會在未來兩年易主的。
整體品牌榜,Omoda Jaecoo、比亞迪、捷途、奇瑞四個品牌擠入 Top 10,唯一新勢力零跑進入了 20 名,特斯拉僅位列第三。馬來西亞留給海外品牌不到四成市場,日系品牌就佔據了近三成。

把所有中國品牌放進來,7 月份銷量破千的有 Omoda、Jaecoo、比亞迪和捷途,增長最強的捷途、極氪和零跑,都在成倍增長。這些所有中國品牌加到一起,在馬來西亞的份額達到了 8.9%。
不過,這並非中國車企在當地的全部成績,馬來西亞與其他市場最大的不同,是除了比亞迪、捷途、Jaecoo 等中國車標直接進入外,吉利也透過對寶騰的入股,將中國的相關平台和产品,轉化成了本土品牌銷量。寶騰品牌的很多熱銷車,其實都是吉利的貼牌產品。

車型方面,馬來西亞消費者最看重價格、使用成本和品牌信任。Perodua Bezza、寶騰 Saga、Perodua Axia、Myvi、Alza 位居前列,說明小型轎車、掀背車和低價 MPV 仍是基本盤。這些車型共同優勢是購置門檻低、油耗可控、維修便利、保值穩定,非常適合首購和家庭第二輛車。
這種偏好背後是強烈的國民品牌信任。Perodua 和寶騰擁有更深的經銷網絡、金融方案與二手車認知,消費者即使關注新能源,也往往先問維修是否方便、二手車是否好賣。中國品牌相關車型藉助寶騰進入榜單,本質上降低了新技術的信任成本。寶騰車型的热銷,亦說明消費者並不排斥中國平台,關鍵在於它是否透過本土品牌完成信任轉換。

e.MAS 5(銀河星願)排名總榜第六,是一款與吉利星願/EX2 同源的入門純電車,切入了年輕用戶和城市通勤;e.MAS 7 則定位更高的純電 SUV。X50 和 S70 長期承擔寶騰在緊湊 SUV 和轎車市場的銷量任務。

把這些吉利貼牌車納入中國車型榜單,會發現前 4 名全部被寶騰品牌佔據,加上之後的寶騰 X70 和 X90,為中國車型額外貢獻了 10.7% 的份額。這樣來看,中國車型在馬來西亞市場的總體份額,已經達到了近 20%。
其它中國品牌裡,捷途 T2 強調方盒子造型和戶外感,與馬來西亞傳統小型車形成鮮明區隔;Jaecoo J7、J5 以 SUV 設計和配置吸引中產用戶;比亞迪 Atto 3 依靠較早進入新能源市場建立認知;極氪 7X、零跑 B10 等則面向更高預算的智能電動車用戶。這些車型銷量尚不算大,但已覆蓋從入門純電到中高端 SUV 的多個價格帶。
可以看出,馬來西亞中國車型靠的不是單純的便宜,設計、屏幕、輔助駕駛、電動化性能製造新鮮感,都起到了相當的作用。
小結:
在馬來西亞市場,中國品牌尚未威脅 Perodua 的第一位置,但已經開始壓縮外資第二梯隊。Omoda Jaecoo、比亞迪、捷途進入第五至第七,使馬自達、三菱等傳統品牌被擠到更靠後的位置;更重要的是,寶騰藉助中國相關車型實現增長,間接削弱豐田、本田在非本土品牌中的優勢。
未來馬來西亞市場的關鍵,是兩條中國路徑如何分工。寶騰可以繼續擴大 e.MAS 系列,中國品牌直接進入的難度會提高,因為消費者可能更愿意選擇擁有本土品牌身份和售後網絡的同類產品。
而如果比亞迪、捷途、Jaecoo 能夠建立清晰標籤,則可以在更年輕、更個性化的用戶中避開與寶騰正面重疊。馬來西亞的競爭本質,不是中國品牌對抗本土品牌,而是中國體系同時進入本土品牌內部和外部市場。
03
泰國:中國品牌合力超豐田,總體份額超三分之一

今年 7 月份,泰國新車銷量 5.92 萬輛,同比大漲了 20.1%,這是該國取得的連續第五個單月增長,其中純電車型的交付量大漲了 1.2 倍,滲透率達到 35%,同期油車動力同比跌幅達到了 34.5%。
泰國市場的第一個特殊性,是其汽車產量要高於本土銷量,各系別的車企都選擇將泰國作為面向東南亞市場的出口基地。7 月份泰國汽車產量達到 11.7 萬輛,幾乎是當地新車銷量的兩倍。

品牌層面,豐田以 33.5% 的份額排名依然穩居第一,之後的二、三名分別是日系的五十鈴和本田,但銷量規模都和豐田差了數倍。不過再往後的 4-9 名,全部都已經被中國品牌所佔據。
7 月份日系品牌在泰國市場的份額達到 55%,這已經是中国品牌加速崛起之後降下來的,除了日系品牌外,歐系、韓系、美系品牌在當地存在感都非常弱,福特、特斯拉銷量都剛剛過千,份額總計不到 4%。

把所有中國品牌都列進來,總體份額已經達到了 36.77%,其中 Omoda Jaecoo、比亞迪、吉利和名爵,份額都達到了 5% 左右,長城、埃安、深藍各約 3%,都已經開始在當地建立辨識度和存在感。

泰國車型榜首先體現的是皮卡和小型車的传统,豐田 Hilux、五十鈴 D-MAX 代表商用、農業、工程和鄉村用戶,對耐用性、載重、維修半徑和二手殘值高度敏感;豐田 Yaris Ativ 則代表城市首購和低成本通勤。前三甲仍由這類傳統強項佔據,說明泰國汽車消費的底層需求還沒有被改写。

Yaris Cross 之後,吉利星願和 Jaecoo 5 EV 直接進入總榜第五、第六,星願的優勢在於小巧、價格門檻相對低、適合城市日常通勤;Jaecoo 5 EV 則把 SUV 造型、配置和純電身份結合在較低價位,滿足泰國年輕家庭對空间和形象的需求。

深藍 S05、歐拉 5、名爵 S5 EV、埃安 UT、名爵 4 EV、iCAR V23 也進入總榜 Top20,說明中國品牌並非只依靠一款產品。它們的共同點是以電動車為切口,提供更鮮明的智能座艙、設計和配置;差異在於,有的強調城市兩廂,有的強調家用 SUV,有的強調個性化外觀。對於尚未完全信任電動車消費者,中國品牌用密集車型供給降低了試錯門檻。
這些中國車型熱銷,還與泰國市場對電動車認知較早有關。名爵、長城等品牌此前已建立了一定渠道和用戶基礎,新進入的吉利、Jaecoo、深藍、埃安則可以藉助已經形成的充電、試駕和口碑環境。
小結:
中國品牌對泰國的衝擊,首先體現在五十鈴、本田和三菱等傳統第二梯隊。7 月中國品牌合計是五十鈴與本田合計的 2.4 倍,第四至第九名又被中國品牌佔滿,這意味著日系品牌在乘用車和新能源交叉市場,已經失去了原來的自然排序優勢。
豐田的第一名仍難撼動,因為 Hilux 和 Yaris Ativ 不僅是銷量車型,更是泰國渠道、金融、二手殘值和社會使用習慣的代表。中國車型尚未在皮卡和高強度商用場景形成同等信任。吉利星願接近 Yaris Cross,是乘用車端的突破;但要真正挑戰豐田,則需要進入皮卡、混動或本地生產主流車等方法進一步深入。
04
菲律賓:日系高度主導,三家中國品牌攻入腰部

菲律賓是一個人口不算少、但經濟欠發達的區域,7 月份新車銷量 3.73 萬輛,同比下滑 2.5%,是五個東南亞市場唯一遭遇下滑,且 1-7 月累計下滑更大的市場,跌幅達到 10.2%,總計 24.2 萬輛。

我們關於菲律賓市場獲取到的數據比較有限,僅找到了 7 月份覆蓋到第 11 名的品牌榜。從數據能看出,豐田佔 47.69%,三菱佔 16.80%,兩者合計 64.49%。其餘品牌份額均不足 5%,說明菲律賓消費者仍高度依賴豐田、三菱的渠道、可靠性、零部件供應和二手殘值。
與 2025 年全年數據相比,今年以來菲律賓市場頭部格局的變化很小:豐田仍接近五成,三菱仍是第二名,鈴木仍在 4% 左右。而在榜單腰部的位置,福特、日產的份額有所回落,名爵、吉利、Omoda&Jaecoo 進入了 2%-3% 區間。
也就是說,中國品牌還遠未觸及市場金字塔頂部,但已經讓腰部競爭從傳統品牌內部排序變成新舊品牌混合競爭。

鈴木、本田、福特、五十鈴、日產構成傳統腰部陣營,份額大致在 2.6%—4.5% 之間。這個區間正是中國品牌目前最現實的突破口:名爵、吉利、Omoda&Jaecoo 分別位列第八至第十,份額約 2.3%-2.6%,已經與日產、五十鈴非常接近。
中國品牌三者合計 2708 輛、佔 7.25%。雖然仍遠低於豐田和三菱,但已超過鈴木,也超過本田與福特合計。菲律賓的變化不是頭部易主,而是腰部品牌開始擁擠:傳統日系二線、福特和中國新品牌正在爭奪同一批對價格、配置和新鮮感更敏感的用戶。另外,越南的 VinFast 也以 2.18% 的份額進入第 11。
小結:
對大量菲律賓家庭用戶而言,車輛既是通勤工具,也是跨城探親、接送和副業資產;可靠性和維修便利往往比配置更重要。豐田、三菱長期投入渠道和零部件體系,使消費者形成了較強的路徑依賴。中國品牌若沒有清晰的車型口碑,即便單月份額上升,也易出現交付後熱度回落。
這也意味著中國品牌在菲律賓不能只依靠配置或價格,如果售後網點、配件供應、金融方案和二手殘值跟不上,消費者即使被車型吸引,也可能在最后決策時回到豐田、三菱。
名爵、吉利、Omoda&Jaecoo 的銷量都在 900 輛上下,說明三者都還沒有形成壓倒性的單品優勢,但也意味著差距很小。任何一個品牌只要出現一款定位清晰的 SUV、跨界車或混動車,並配合核心城市渠道建設,就可能率先突破月銷千輛並拉開與中國同行的差距。
05
越南:VinFast 主導本國市場,中國品牌几近缺席

越南整體市場規模雖然有限,但增長非常強勁。今年 7 月份,越南市場新車銷量 5.9 萬輛,同比大漲了 26.1%,1-7 月累計銷量 38.8 萬輛,同比增幅甚至更高,達到 28.6%。

越南市場的格局非常奇特,本土品牌 VinFast 一家佔據超過三分之一的份額,是第二名豐田的三倍以上,且 7 月份 Vinfast 銷量同比增幅高達 89.7%,可見這家車企如今不僅佔據了主導,其份額依然在快速增長。
再往後看,豐田和 Thaco-Kia 小幅增長,現代、三菱基本持平,福特明顯下滑。日系品牌在當地份額總計不到 30%,不及 VinFast 一家,韓系的現代、起亞總計拿下了 14% 份額,是日系的一半。外資品牌並沒有全部失去市場,但增長權、話題權和新能源定義權,已經在向 VinFast 集中。
對於我們來說,VinFast 這個名字還很陌生,這是一個 2017 年由越南民企集團 Vingroup 創立的品牌,早期以燃油車切入,2019 年形成整車製造能力,2021 年開始交付電動車,隨後迅速停止燃油車生產並轉向全電動產品,並且在 2023 年登陸納斯達克。

車型榜顯示,目前在越南最受歡迎的,是低門檻、小尺寸、用途清晰的本土電動車。7 月車型前五全部來自 VinFast,VF3 定位城市通勤,VF5/Herio Green 覆蓋小型 SUV 和兩廂代步,Limo Green 偏向 MPV 和多人出行,Minio Green 進一步下探入門市場,VF6 承接更高一級的家用 SUV 需求。
這些車型熱銷的原因,不只是便宜,VF3 的小車身和低價格,降低了首次購車門檻,VF5、VF6 提供更符合家庭使用的空間和坐姿,Limo Green 則適合多人乘坐和高頻運營場景。VinFast 把電動車從少數人的嘗新消費,拆成不同價位、不同用途的日常工具,這正是其銷量能快速放大的關鍵。
相比之下,外資車型仍集中在傳統優勢細分市場。豐田 Yaris Cross 是少數保持高增長的外資品牌車型,馬自達 CX-5、三菱 Xpander、福特 Ranger 和豐田 Vios 則都承受了不小的下滑壓力。

至於中國品牌,基本還沒能在越南形成影響力,7 月進入品牌 Top15 的,只有商用车企 Dothanh-JMC,銷量 248 輛、份額 0.4%,中國乘用車品牌無一上榜,目前越南的熱銷車型邏輯已經被 VinFast 定義,中國品牌目前既不是新能源領導者,也不是本土情緒受益者。
很明顯,針對越南市場,中國車企無法簡單複製在泰國、印尼的打法,中國品牌在其他市場常以新能源先發者切入,但這個位置在越南已經被 VinFast 佔據,中國品牌如果以低價小車進入,也會正面撞上 VF3 和 Minio Green。
短期看,越南市場值得觀察的重點,是中國品牌何時能在當地出現一款月銷千輛以上的車型,這個和毗鄰的東南亞市場,在人口基數、經濟增速上,都有着難以忽視的潛力,如今很多中國企業已經進駐越南,中國車企何時能實現這點,還是个未知。
小結:
短期內,中國品牌難以挑戰豐田和三菱。豐田份額接近五成,領先優勢不僅是銷量,還包括渠道覆蓋、車隊採購、維修體系和消費者信任;三菱也有穩固的 MPV、SUV 和商用車基礎。中國品牌真正的機會,是先超越日產、五十鈴、福特和本田,把第三至第七名變成新的競爭區。
菲律賓更適合集中資源打造少數清晰車型,而不是複製泰國的多品牌擴張。市場規模較小、頭部集中度高,品牌過多容易造成渠道和售後負擔。名爵可依靠較早建立的品牌認知,吉利可強調設計與技術,Omoda&Jaecoo 则可突出 SUV 和新能源形象。誰能先把品牌標籤落在一款穩定熱銷車型上,誰就更可能從第八至第十名進入前五。
06
駕仕總結
東南亞整體市場有限,但各個單一市場的格局都大有不同。
在印尼和泰國,中國品牌已經在日系強勢市場形成直接衝擊;吉利對寶騰的入股,如今在銷量、份額上已經展現出了充分的回報;菲律賓市場依然高度集中,中國品牌需要從腰部陣營慢慢尋找突破口;形成本土產業鏈的越南,有著自己獨特的一套市場邏輯,是最難攻破的市場。
不過,中國車企在東南亞市場成為主流玩家,已經是既定事實,這個始終被日系主導的區域,也會在新勢力的影響下,迎來一段長時間的格局重塑。
(完)
當你睇到呢個標題嘅時候,車賣家想先問多一句你頭一個諗到嘅係邊款車,係咪吉利星願呢款車!沒錯,就係當紅炸子雞吉利星願!講真話睇到呢個數據嘅時候車賣家都有少少驚訝,由上市至今 7 月,吉利星願僅用 664 日就賣咗出 80 萬輛,這甚至都比啲造車新勢力從成立到而家嘅銷量總和仲要多!並且吉利星願從 70 萬銷量至 80 萬銷量僅用咗 71 日,即係兩個多月嘅時間,喺傳統銷量淡季,喺汽車市場整體銷量下滑 20% 左右嘅大背景之下,吉利星願仲能夠一分鐘賣咗出去一輛,車賣家就只能講「呢個真係好牛皮

傲視群雄,穩居銷量之巔
今日我哋唔講產品力唔講吉利星願呢款車到底有多勁,畢竟銷量數據已經證明咗消費者對於吉利星願嘅認可度,今日就單純嘅看看吉利星願嘅銷量成績單,因為銷量代表住一切!
作為 2025 年全品類車型銷量冠軍,吉利星願嘅冠軍勢能喺 2026 年依然拉滿,今年上半年累計銷量達到 249418 輛,同比大漲 21%;6 月單月銷量直接冲破 5 萬關口,交出 50906 台嘅亮眼成績,7 月銷量繼續攀升達到 55105 輛,連續兩個月銷量破五萬,呢個銷量亦讓其他車企望塵莫及!更讓競爭對手羨慕嘅係吉利星願已經實現連續五個月月銷超過 3 萬台,係目前市面上唯一達成呢一成就嘅車型。總結一句說話就係「同級別嘅車型仲喺為銷量發愁,而吉利星願則喺思考點樣更快將車交到用戶手中

風靡海外,成為中國智造新名片
吉利星願唔止國內市場賣得好風生水起,喺國外都係格外嘅吃香!目前已經登陸全球 30 多個國家同地區,喺東南亞、拉美、北非多個關鍵市場接連實現突破:巴西上市五個月銷量破萬,達到 10397 台;泰國車展單周狂攬 3300 台訂單;5 月份仲係拿咗印尼、哥斯達黎加、巴拉圭純電市場銷量第一;同時斬獲巴西年度最佳緊湊型電動車、印尼車展最受喜愛電動車兩項國際大獎。另外今年一季佢更成功躋身全球新能源汽車銷量排行榜前三,亦係唯一殺入該榜單前三嘅中國品牌 A0 級車型,真正實現咗國內國外雙領先。

越級產品,夯實銷冠之位
能跑出 664 日 80 萬輛嘅「銀河速度」,呢絕對唔係偶然。過去我哋好多消費者對於 A0 級純電代步車抱有刻板印象:空間侷促、配置簡陋、駕控拉胯,只能滿足短途買菜通勤。但吉利星願跳出咗同級「夠用就好」嘅內捲怪圈,用越級產品力重構咗小型純電車嘅標準,兼顧咗年輕人代步、家庭日常通勤、長途短途出行等多元場景。过硬嘅三電架構、靠譜嘅整車安全、好用嘅智能座艙,令佢擺脫咗廉價代步車嘅標籤,精準踩中咗大眾購車嘅核心痛點,呢或許就係 80 萬用戶願意買單嘅核心原因!

曾經我哋只能仰望海外車企嘅尾燈,如今吉利星願用銷量、用口碑告訴所有人,中國品牌唔單止能造性價比出眾嘅國民車,更能造出風靡全球、刷新行業紀錄、受全球消費者喜愛嘅爆款車型。
當然亮眼成績嘅背後,唔止係產品硬實力,更在於星願真正把用戶放喺中心,堅持同用戶玩埋一齊、雙向奔赴。從車色共創到攜手頂流 IP 卡皮巴拉發布寵粉權益,再到打造「我們嘅星願」公益計劃,彼此見證過四川大涼山背簞籃球隊圓夢,亦攜手為貴州少年點亮咗綠茵夢,吉利星願始終同 80 萬份善意攜手同行,讓用戶唔再只係消費者,而係成為共建者

80 萬輛唔係終點,而係全新起點。吉利星願始終同用戶並肩同行,把每一條真實反饋都變成產品迭代嘅動力,喺國內深耕嘅同時再拓海外版圖。讓我哋繼續見證,呢輛現象級純電細車,點樣持續創造屬於中國汽車嘅銷量奇蹟!
佢向後靠咗靠椅背,唔係累咗,係想睇清整張棋盤。8 月 17 日,李書福辭任吉利汽車董事局主席,安聰慧接棒。無業績暴雷,無股東逼宮,半年營收 1736 億,利潤大漲 46% 嘅當口,呢個造車狂人主動將方向盤遞咗出去。有人話吉利要變天,恰恰相反,李書福要用今次退場,換吉利未來三十年嘅入場券。

一、創辦人讓賢,比創業更難
李書福唔係敗走嘅將軍,係主動撤下王座嘅君主。過去三十年,吉利每步險棋都印住李書福嘅名字——敢造車、敢買沃爾沃、敢押注新能源。但企業長到吉利呢個體量,全球七八個品牌,業務橫跨歐亞南美,再靠一個人拍板,等於令航空母艦追住快艇跑。佢睇透咗:創辦人嘅直覺係公司嘅上限,亦係天花板。安聰慧係吉利自己長出來嘅職業經理人,由基層幹到核心,李書福那句「職業人才難得」,係將接力棒遞俾一個真正跑過賽道嘅人。呢場交棒,唔係權力移位,係組織生命對個人壽命嘅勝利。

二、缺嘅唔係技術,係爆款嘅爆發力
新主席上任冇唸喜報,先自揭短板:「缺乏爆款產品,缺乏腰部力量。」上半年極氪狂賣 17.8 萬輛,星願喺入門市場沖榜,可中間嗰段 15 到 30 萬嘅黃金地帶,吉利被比亞迪、理想、問界圍成鐵桶。底盤、智駕、電池,吉利一樣唔缺,缺嘅係將技術變爆款嘅化學反應。所以「一個吉利」唔再係一句口號——砍掉重疊車型,研發費降咗,採購拧成一條繩,目的就一個:令每分錢都砸出聽得見聲嘅產品。電動化上半場拼孤膽英雄,下半場拼嘅係系統出拳嘅速度。

三、全球化嘅下一章,唔靠建廠靠借力
上半年海外賣出 47.4 萬輛,同比翻倍仲多,但吉利今次玩得更聰明。李書福將話挑明:唔四處蓋新廠,同福特共享西班牙產能,借沃爾沃嘅歐洲家底,喺馬來西亞靠寶騰落地,南美同雷諾並肩。呢幾年來前前後後嘅投資,終於拼成一張全球製造網。中國車企出海早期嘅套路係運車賣車,吉利要做嘅係將技術、供應鏈、本地化一起打包,潤物細無聲咁紮進別人嘅市場。呢陣時,創辦人嘅個人意志已經罩唔住時差同國界,必讓組織長出千百隻腳,替吉利喺地球上奔跑。

李書福退咗一步,吉利邁出大步。喬布斯之後蘋果仍喺賺錢,但改變世界嘅產品少咗;吉利要證明嘅,唔係換個人仲有冇能力賺到錢,而係離開強人後,敢賭敢闖嘅基因會唔會斷代。安聰慧桌上擺住半年報,亦擺住三張新車型圖紙。真正嘅考試先至開始——唔係考邊個坐嗰把椅子,而係考呢把椅子有冇能力自行發光。創辦人嘅價值,從來唔係永遠站喺台上,而係令台空咗,戲仲可以更精彩。
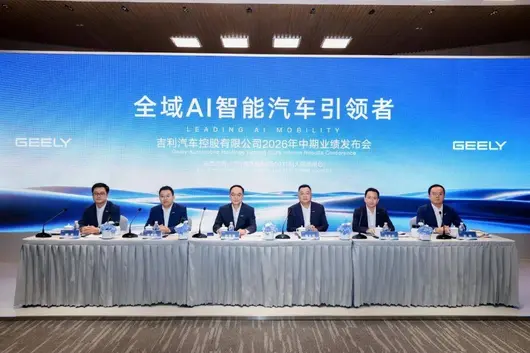
呢兩日我哋睇咗吉利嘅中期業績發布會,入面重點提到「123456」戰略,以及第五代補能技術。
那從一個局外人嘅視角來理解呢個事情,其實就係吉利想要畀自己嘅全球化提速。
你仔細觀察下,就會發現而家國內大部分車企所謂嘅「產品全球化」,係一種偽全球化,佢哋唔係喺產品喺國內製造,然後運出去賣,就係喺當地建廠,本地生產本地賣。

但吉利嘅全球化唔係呢種模式,佢係用人哋嘅工廠造自己嘅車,所以你睇下點解吉利要花費2.21億歐元入股西班牙福特工廠,點解要將馬來西亞寶騰工廠嘅產能從20萬輛升级到50萬輛,其實都係「本地造車」嘅2.0版本。

雖然好多人可能覺得,一台車嘅組裝、供貨、渠道銷售都被外國人包辦,就已經唔算係「中國車」,但國外消費者見到中國以外嘅產地,理論上確實更容易走數,畢竟人哋嘅刻板印象就係「中國製便宜但唔敢買」。
其實第五代補能技術解決嘅亦係同一個問題,就係解決更底層嘅用戶恐懼,因為只有用戶敢買,車先至賣得出去。

所以吉利全球化嘅真正內容,就係把「中國車」從產品上撕走,最終把自己變成一個沒有國籍屬性嘅全球品牌。
消費者能拒絕「中國製造」,但好難拒絕一台喺西班牙生產、歐洲人組裝、技術標準透明嘅車。

8 月 17 日,吉利汽車發布 2026 年中期業績。幾乎同一時間,一場更具象徵意義嘅交棒也在發生。
李書福辭任吉利汽車控股有限公司董事會主席及執行董事,安聰慧接任董事會主席。對於吉利,簡單嘅人事調整之中,企業發展實現咗新階段之後一次治理升級。
畢竟,今日嘅吉利汽車已經把 2030 年嘅目標定到咗銷量 650 萬輛以上、營收突破 1 萬億元。走到當前規模,點樣建立一套制度化、專業化、年輕化嘅管理體系,讓吉利從依靠「一個人」驅動,真正變成「一羣人」嘅事業,成為支撐下一輪增長嘅關鍵。
恰恰在此節點,吉利交出一份頗有份量嘅半年報。上半年,吉利總銷量突破 142 萬輛,總營收達到 1736 億元,同比增長 15%,連續六年保持增長;核心歸母淨利潤達到 96.8 億元,同比增長 46%,利潤增速明顯快於收入增速;毛利率達到 17.9%,核心歸母淨利率提升至 5.6%,單車收入同比增長 16% 至 11.2 萬元。截至 6 月底,資金儲備進一步達到 695.6 億元嘅歷史高位。

如果話管理層交接解決嘅係「未來由邊個帶領吉利繼續向前」嘅問題,那麼今年半年報回答嘅,則係新一屆管理團隊接手係一個點樣嘅吉利。至少從目前嘅牌面來看,安聰慧接過嘅係一個財務基本盤穩健、品牌矩陣逐漸清晰、海外市場快速擴張,同時仍然擁有充足技術同現金儲備嘅汽車集團。
當然,牌好唔代表接下來容易打。吉利今年全年銷量目標達到 345 萬輛,上半年完成 142.3 萬輛,下半年仍需完成超過 200 萬輛;新能源銷量快速增長之後,12 萬—25 萬元主流市場仍然需要補強「腰部產品」;海外銷量已經突破 47 萬輛之後,點樣從出口走向真正嘅本地化經營,又成為新嘅考題;與此同時,「一個吉利」還要繼續解決多品牌、多平台同龐大組織體系背後嘅效率問題……
此時呢份半年報真正值得討論嘅,已經唔係吉利賺咗幾多錢。在重要嘅管理層交棒之後,佢哋正喺度共同回答:當吉利由一家 300 萬輛級車企走向 650 萬輛級全球汽車集團,佢靠咩完成下一輪增長?
衝擊百萬輛,吉利全球化到咗「變軌」時刻
吉利上半年最值得關注嘅變化之一,係海外市場。數據顯示,上半年吉利汽車海外銷量突破 47.4 萬輛,同比增長 158%。其中新能源海外銷量達到 27.7 萬輛,同比增長 585%,新能源佔海外銷量比例達到 58.5%。截至上半年,吉利已經覆蓋 114 個核心海外市場,全球渠道突破 2000 家。
呢樣嘅增長,令吉利直接改變咗年初制定嘅目標。
在中期業績發布會上,吉利汽車控股有限公司董事會主席安聰慧宣佈將 2026 年海外銷量目標由 64 萬輛上調至 92 萬輛,並進一步提出挑戰 100 萬輛。更長遠嘅目標則更加激進,未來吉利希望三分之二嘅銷量來自海外。
呢句話嘅重要性,可能比「出口百萬輛」本身仲大。因為如果按照吉利 2030 年 650 萬輛以上嘅銷量目標計算,三分之二意味著未來吉利可能要在海外支撐數百萬輛級別嘅銷售規模。屆時,海外市場就唔係中國銷量之外嘅補充,而必須真正成為與中國市場並列嘅核心業務。
因此,吉利而家做嘅嘢已經唔只係「多出口啲車」。

吉利汽車控股有限公司行政總裁淦家閱表示,吉利正喺度建立「一個吉利」嘅海外體系,極氪、領克、吉利等品牌共用中後台資源,並圍繞泛歐、東盟、拉美非、東歐、中亞及中東等區域建立唔同嘅規模目標。其中,泛歐市場目標達到 60 萬輛級、東盟 50 萬輛級、拉美非 40 萬輛級、東歐 30 萬輛級、中亞及中東 20 萬輛級,合計形成 200 萬輛級海外基本盤。而呢,就係吉利國際化所謂嘅「123456」戰略。
海外嘅目標變咗,實現呢啲數字嘅方法也有所唔同。
過去中國汽車出海最典型嘅路徑,係喺國內生產、透過貿易出口到海外;再往前一步,就係喺當地獨立投資建設工廠。而家,吉利正嘗試利用自己多年全球併購與合作積累落嚟嘅產業資源,把海外夥伴嘅既有產能變成自己嘅全球製造網絡。
安聰慧透露,目前吉利海外製造體系已經開始成形。馬來西亞寶騰工廠正朝向 50 萬輛級東南亞生產基地升級;西班牙福特工廠擁有約 50 萬輛產能,未來將生產吉利品牌多款車型;沃爾沃歐洲工廠可以承接吉利旗下高端產品;與雷諾合作嘅巴西項目規劃產能約 30 萬輛。吉利將其概括為「產業共生型」出海,即透過沃爾沃、寶騰、雷諾、福特等合作夥伴嘅現有資源,以相對更輕嘅資產模式加速本地化。

呢套體系嘅價值,在全球貿易壁壘不斷增加嘅環境下會更加明顯。對於一家計劃未來大部分銷量來自海外嘅企業嚟講,真正嘅全球化係喺唔同市場擁有研發、生產、供應鏈、渠道以及售後服務能力。對此,淦家閱喺發布會上特別強調「售後服務能夠做唔做好好,係中國車企能夠成功走向世界嘅重要標誌之一」,實際上已經說明吉利對全球化嘅理解正在發生變化。
從賣產品,到經營市場,再到經營當地產業體系,呢係吉利出口數字背後更值得關注嘅一層變化。而且,海外增長正喺度反過來改善吉利嘅盈利結構。以銀河星願為例,其喺國內承擔規模走量嘅任務,但海外市場因為售價同利潤空間更高,可以貢獻更好嘅單車收益。上半年星願出口 8.7 萬輛,佔銀河品牌出口量超過四成,部分海外市場售價明顯高於國內。

換句話話,過去出口解決嘅係「多賣車」,未來吉利希望解決嘅係「喺邊度賣車更攞錢」。
兩頭做強,下一步強化「腰部」
不過,半年報嘅靚數字唔代表吉利已經冇問題。喺業績會上,安聰慧直接點出咗當前產品結構中最現實嘅短板:吉利新能源還欠缺足夠強嘅「腰部產品」。
今日吉利產品矩陣嘅兩端已經比較清楚。
高端市場,極氪已經逐漸建立起價格同品牌支撐。上半年極氪銷量達到 17.84 萬輛,同比增長 97%,銷量佔吉利總銷量 12.5%,但貢獻咗 31.7% 嘅收入,平均客單價喺 35 萬元左右,意味著極氪正喺度承擔吉利改善單車收入同利潤結構嘅重要任務。另一端,銀河已經建立規模優勢。上半年銀河銷量接近 52 萬輛,星願等產品成為重要走量車型。

真正需要補強嘅,係中間。
12 萬—25 萬元恰恰係今日中國新能源汽車最殘酷、亦係容量最大嘅主流戰場之一。該市場面對嘅唔係單一品牌,而係大量自主新能源品牌密集佈局形成嘅產品群。消費者對於續航、空間、智能駕駛、車廂、混動效率乃至價格嘅敏感度都極高。
當然,吉利並唔係冇產品。銀河 E5、星艦 7 以及領克部分車型都已經進入呢一市場,不過從整個新能源矩陣嚟講,仲需要更多能夠持續穩坐細分市場頭部、形成穩定月銷量嘅「腰部力量」。這就係點解下半年對於吉利如此重要。

淦家閱表示,銀河 TT、銀河戰艦 700 以及領克 07GT、全新領克 Z20 等產品陸續進入市場,本質上都承擔住同一個任務:讓吉利新能源嘅銷量結構從「少數明星車型 + 高端品牌」進一步變成擁有多個穩定支點嘅產品矩陣。根據吉利公布嘅規劃,銀河仲會透過特色新品、主力車型換代等方式進一步擴大主流市場覆蓋,而領克 07GT 則瞄準 15 萬—20 萬元 B 級插混旅行車市場。
一家做到 300 萬輛、400 萬輛乃至未來 650 萬輛規模嘅汽車集團,唔可能永遠依靠一兩款爆款支撐增長。下半年吉利真正需要證明嘅,係點樣建立一整排「腰部力量」。這也係「一個吉利」完成品牌梳理之後,必須接受嘅第一場產品體系考試。
「一個吉利」開始做減法,利潤表開始做加法
過去十幾年,吉利透過收購、孵化以及內部創新,建立起龐大嘅品牌同技術體系。佢哋幫助吉利完成咗由一間中國自主車企跨越嚟全球汽車集團,但隨之而來嘅係品牌多、平台多、研發團隊多、銷售體系多,相似價格區間甚至出現產品交叉。
喺行業高速增長時期,該模式可以透過增量掩蓋效率問題;當行業進入存量競爭,重複研發、重複採購、重複渠道以及內部產品競爭,就會直接反映到利潤表上。因此,「一個吉利」最重要嘅意義係喺過去高速擴張留低嘅複雜體系做一次「減法」。
淦家閱透露,「一個吉利」整合之後,吉利已經針對存在交叉嘅產品規劃進行調整,產品數量減少約 20%。與此同時,研發端開始共享整車架構、電子電氣架構、三電、輔助駕駛同智能車廂等技術資源;採購端推進聯合採購;製造端協同生產;渠道同售後逐漸共建,中後台嘅人力、財務、法務等資源開始協同。

呢啲變化最終已進入財務報表。上半年吉利行政費用率同比下降 0.2 個百分點至 1.7%,研發投入比下降 0.3 個百分點至 5.2%;喺海外業務高速擴張嘅情況下,銷售費用率仍然與去年同月基本持平。與此同時,吉利研發總投入依然達到 90.61 億元,同比增長 8%。

更值得留意嘅係,今年上半年,吉利繼續主動壓縮供應商賬期,目前供應商付款賬期已經統一至 60 日以內,中小供應商進一步縮短到 30 日以內;上市公司應付賬款週轉天數由去年 115 天下降至 103 天,第二季度進一步降至 96 天。
對於車企嚟講,延長賬期能夠改善短期現金流,縮短賬期卻意味著真金白銀更早流出。吉利選擇後者,本質上係用自己嘅現金儲備換供應鏈穩定。截至 6 月底,吉利資金儲備仍然達到 695.6 億元嘅歷史高位。
所以,695.6 億元嘅價值除咗「吉利賬上好多錢」,佢畀咗吉利喺行業低利潤週期入面做長期選擇嘅資格。
燃油車係吉利全球化嘅另一張牌
半年報中仲有另一個容易被忽略嘅數字。
上半年,吉利燃油及油混車型銷量達到 62.35 萬輛,同比下降 8.8%。表面看來,這似乎唔咁亮眼。但淦家閱回應,同期中國燃油及油混市場整體下降約 17%,吉利跌幅明顯少於市場,因此反而實現咗市佔率提升。
過去幾年,一些車企把「全面新能源化」等同於快速退出燃油車,但對於吉利呢樣嘅超大型汽車集團而言,答案顯然更加複雜。所以吉利對燃油車做嘅係重新定義,從無害化同智能化兩方面佈局。

淦家閱指明未來吉利不再繼續研發傳統意義上嘅純燃油產品,而係逐漸向 i-HEV 智擎混動轉型,透過電氣化降低油耗,同時把新能源時代形成嘅智能車廂、輔助駕駛等能力向燃油基本盤遷移。
目前 i-HEV 已經覆蓋星瑞、星越 L、帝豪等主力產品,年內仲將增加 3 款車型,年底 i-HEV 計劃衝擊月銷 3 萬輛以上,並喺 2027 年進入歐洲、亞太、英國、澳新等海外市場。咁樣,中國星嘅角色亦將發生變化。上半年中國星銷量超過 58 萬輛,繼續為吉利貢獻穩定嘅銷量同利潤。對今日嘅吉利而言,燃油車創造嘅現金流,可以繼續支撐新能源、AI、全球化等領域嘅大規模投入,i-HEV 化之後,中國星又能夠成為吉利進入部分海外市場嘅重要產品工具。
呢個策略實際上係一種非常現實嘅技術路線選擇,讓唔同能源形式服務於唔同市場。純電適合基礎設施成熟嘅市場,插混、增程覆蓋更多新能源場景,i-HEV 適應充電設施不足嘅地區,甲醇又可以進入更加特殊嘅能源市場。吉利最終希望建立嘅係純電、插混、增程、油混、醇氫五條技術路線並行嘅體系。
從呢個角度看,燃油車唔係吉利新能源轉型嘅「歷史包袱」,反而正喺度被重新改造成全球化時代嘅一件工具。

上市僅 21 個月,累計銷量突破 80 萬輛——吉利星願以「平均每分鐘交付 1 部」的「星願速度」,再次刷新了中國新能源車市的成長紀錄。8 月 10 日,吉利星願正式發布 80 萬用戶專屬寵粉權益:8 月 11 日起,80 萬車主均可登錄吉利銀河 APP,抽取卡比巴拉 IP 周邊、車載配件、充電服務費折扣券等福利,所有禮品均來自前期用戶調研的真實呼聲。同時,針對等待交付超過(含)28 天的用戶,星願特別設置專屬【星意好禮】,讓每一份期待都有回應。
80 萬用戶選擇的背後,是「冠軍實力」與「冠軍寵粉力」的雙向奔赴

吉利星願的持續熱銷,並非依賴短期流量催化的脈衝式增長,而是一場長期的價值兌現。2025 年,吉利星願斬獲中國車市全品類車型銷量冠軍;2026 年上半年累計銷量超 24.9 萬輛,同比增長 21%,穩坐全品類銷冠。在 A0 級純電細分市場,其市佔率超 30%——每 3 位選擇 A0 純電轎車的用戶中,就有 1 位選擇吉利星願。今年第一季度,吉利星願更躋身全球新能源汽車銷量前三,成為中國品牌中唯一進入該榜單的車型。
與此同時,吉利星願已登陸全球 30 餘個國家和地區,位列 2026 年 1-6 月中國新能源兩廂車型出口 TOP2。在巴西上市僅 5 個月銷量破萬,6 月位居泰國新能源銷量第一。8 月 5 日,星願正式登陸澳大利亞,第三季度還將進軍歐盟、英國。從新興市場到發達市場,星願正成為一張流動的中國名片。
硬核實力是「冠軍底氣」:「好電池、好操控、大安全、大舒心」缺一不可

80 萬銷量的背後,沒有捷徑。吉利星願把用戶對小车的所有顧慮,都變成了產品上的確定性。
在用戶最關心的三電可靠性上,吉利星願用「好電池」給出了最直接的回應。全系搭載寧德時代電芯,不分版本、不論批次,用戶不用開盲盒。搭配神盾電池安全系統和全域液冷溫控技術,30% 至 80% 快充僅需 19 分鐘,CLTC 最高續航 480km,實測行駛 8.4 萬公里的星願電池容量仍保持 96.5%——用硬核數據打消用戶的純電出行顧慮。

在「好操控」上,吉利星願不僅採用豪華車同款後置後驅 + 獨立懸掛架構,更迎來了「底盤大師」路特斯工程團隊的深度賦能。今年 1 月,星願攜手路特斯工程團隊,全程參與在瑞典開展的冬季底盤調校。在零下 30 多度的冰雪環境中,圍繞 ESC 電子穩定控制系統、G-TCS 全天候防滑系統、扭矩控制和整車動態表現,進行了多輪嚴苛測試與標定。路特斯帶給星願的,不是跑車的激進,而是百年賽道調教經驗沉澱出來的精準、平衡與穩定。賽道追求極限,家用講究分寸。星願將極限能力轉化為一路安心,帶來好開、穩定、不暈車的駕控體驗,讓新手也能輕鬆上手。這套底盤系統更助力星願完成了同級小車從未通過的 130km/h 魚鉤測試、80.7km/h 麋鹿測試,把極限安全餘量留給用戶。此前溫州一車主在濃霧中突遇逆行車輛,兩次緊急操控化險為夷,正是這套「賽道級調校」底盤在極限場景下的實力印證。
好操控是主動避險的底氣,而「大安全」是守護用戶的最後防線。吉利星願攜手央視,成功挑戰正面 50km/h 與側面 55km/h 連續碰撞測試,順利通過 AEB 120km/h 剎停+AES 130km/h 主動避讓。成都一位車主在遭遇貨車前後夾擊、車輛幾近全損的事故後,A、B 柱完好無損,乘員艙零侵入,車門正常開啟,車主安然無恙——事後他毫無猶豫再次選擇星願。這份來自真實用戶的信任,勝過一切安全認證。

硬實力之外,「大舒心」是吉利星願對用戶更長情的承諾。產品上,星願首次將高端車同源的千里浩瀚輔助駕駛 H3 方案下放到 A0 級市場,覆蓋高速 NOA、300+ 場景自動泊車、25 項主動安全功能。配合 Flyme Auto2 智能座艙與準 B 級寬適空間,70L 超大前備箱與 10L 副駕抽屜,讓小車用戶同樣享有收放自如的舒心大空間。
服務端依托吉利集團完善的用戶體系,2300 餘座自建充電站覆蓋 220 城,全國 2600 餘家服務網絡實現四線以上城市全覆蓋,首任非營運車主享三電終身質保——從補能到售後全鏈路兜底,讓用戶買得放心、用得舒心。
「銀河式寵粉」持續升級,與 80 萬用戶共赴美好

好產品是基石,而真正讓吉利星願從「1 台車」變成「80 萬用戶共同選擇」的,是與用戶雙向奔赴的情感連結。從上市之初到店即送哈根達斯、哈爾濱冰雪嘉年華,到攜手天下第一財神廟送財運祝福;從「海島躺平大禮包」到卡比巴拉驚喜福利,再到如今的 80 萬專屬寵粉權益——星願始終與用戶玩在一起。
這份情感,也在轉化為更多美好價值。依托「我們的星願」公益計劃,星願與車主在四川大涼山為籃球少年點亮球場,在貴州黔南幫足球孩子圓夢綠茵。今年夏天,星願聯合車主發起「北瓜南調」行動,幫助河南瓜農拓寬銷路,同時為高溫下的戶外工作者送去清涼。用戶的善意被匯聚成實實在在的行動,也讓每一次選擇都成為傳遞美好的力量。
上市 21 個月,銷量突破 80 萬輛——這是吉利星願交給市場和用戶的一份硬核答卷,更是中國新能源小車價值進階的生動見證。未來,吉利星願將繼續以用戶需求為核心,秉持「好電池、好操控、大安全、大舒心」的冠軍產品實力,特別是以身願路特斯工程團隊冰雪淬煉的底盤調校為基石,持續刷新純電小車的價值標準,與萬千用戶一道,共赴美好新旅程。
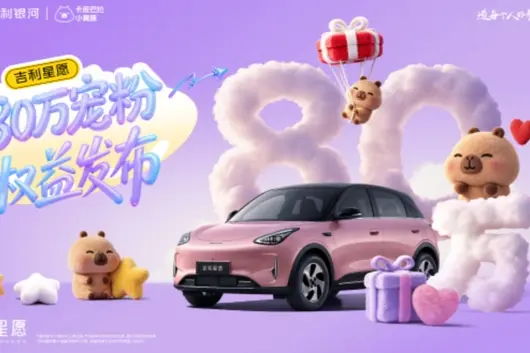
7 月 15 日,吉利星願累計銷量衝破 80 萬輛大關。從 0 到 80 萬,只用咗 21 個月,平均每分鐘賣出 1 輛、每天賣出 1200 多輛。呢個曾經被視為「買菜代步」嘅 A0 級小車,硬生生把自己跑成咗中國車市嘅現象級爆款。8 月 10 日,星願再放一記大招——80 萬用戶專屬寵粉權益正式發布,呢一波,直接把車圈嘅期待值拉滿。

一、每 60 秒就交付一台
21 個月、80 萬輛,係咩概念?相當於平均每 60 秒就有一台星願搵到主人。2025 年,星願直接登頂中國車市全品類銷量冠軍,把一眾轎車、SUV 都甩喺身後;2026 年上半年,累計銷量衝到 24.9 萬輛,同比增長 21%;7 月單月賣出 55105 輛,連續兩個月突破 5 萬輛大關。喺 A0 級純電市場,佢嘅市佔率已經超過 30%。總有人話 A0 級小車天花板低,星願反手就證明:小車,都能稱霸全場。
呢張圖片疑似 AI 生成

二、從中國銷冠到全球頂流
更狠係,星願嘅野心唔止喺國內。2026 年第一季度,佢直接躋身全球新動力汽車銷量前三,係中國品牌唯一上榜嘅車型。目前,星願已登陸全球 30 多個國家,拿下中國新能源兩廂車型出口 TOP2;巴西上市 5 個月銷量破萬,6 月登頂泰國新能源銷冠,8 月 5 日又喺澳大利亞正式上市,三季度仲要進軍歐盟同英國。從新興市場一路殺到發達國家,馳騁喺海外街頭嘅星願,已經成咗一張流動嘅中國名片。


三、銀河速度背後嘅王炸
星願爆發,亦都帶飛咗吉利銀河整間品牌。2026 年 1-7 月,吉利銀河累計銷量 62.7 萬輛,穩坐新勢力品牌銷量頭把交椅,仲躋身全球新能源品牌前三;截至目前,累計銷量突破 244 萬輛,成為全球最快達成同一規模嘅新能源品牌。而呢串耀眼嘅「銀河速度」背後,星願就係最猛嘅嗰台引擎。冇星願嘅狂奔,就冇銀河嘅飛起。一台 A0 級小車撐起整間品牌嘅排面,呢句話放喺兩年前,無人敢信。

80 萬輛,係一個里程碑,更係一條全新嘅起跑線。從「上市即爆款」到「冠軍係常態」,星願用一組組硬核數據,把細細個車型嘅大能量展示到淋漓盡致。接落去,佢要帶住 80 萬用戶嘅信任,向百萬俱樂部發起衝刺。呢場由中國小車主演嘅加速度傳奇,先至剛剛開場。
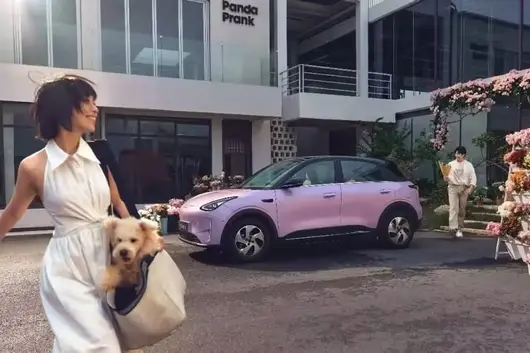
80 萬買車嘅人,會揀邊個答案?銷量榜寫得好清晰:吉利星願。上市 21 個月,80 萬用戶真金白銀投票,將呢款 A0 級細車送上銷冠寶座。有人問,點解係佢?拋開營銷濾鏡,拆開睇下呢台細車嘅硬核家底,你會發現:爆款,從來唔係靠運氣,而係靠實打實嘅越級產品力。

一、好電池,唔玩開盲盒
細車最怕咩?續航虛標、電池唔穩陣。星願直接俾你食定心丸:全系搭載寧德時代電芯,唔分版本、唔論批次,用戶永遠唔使開盲盒。搭配全域液冷溫控系統,CLTC 續航最高 480km,常溫實測續航兌現率超 100%;30% 到 80% 快充只需 19 分鐘,補能效率同級領先。再加配神盾電池安全系統同 11 合一智能電驅,從電芯防護到 BMS 智能管理全鏈路護航。電池呢塊,星願將「省心」焊死喺車上。

二、好底盤,新手都敢撒歡
單有好好電池唔夠,開得爽先係真本事。星願嘅底盤係拿真功夫磨出嚟嘅:中德聯合調校、後置後驅 + 多連桿獨立懸架全系標準配備,4.95m 轉彎半徑,窄巷掉頭一把過。今年 1 月,團隊仲同路特斯工程遠赴瑞典,喺零下 30℃嘅冰雪度反覆打磨 ESC 同防滑系統,將賽道經驗沉淀做日常嘅穩。130km/h 魚鉤測試、80.7km/h 麋鹿測試,同級唯一。溫州車主大霧天兩次緊急避讓化險為夷,就係呢套底盤最好嘅活廣告。

三、好安全,硬碰硬唔心虛
駕控係面子,安全先係里子。星願同央視挑戰正面 50km/h+ 側面 55km/h 連續碰撞,高壓系統秒斷電,電池包唔冒煙唔起火,乘員艙結構完整;AEB 120km/h 剎停、AES 130km/h 主動避讓,主動被動安全直接拉滿。成都一位車主嘅車被廂式貨車追尾,撞成「全損級」卻毫髮無傷,事後又提咗一台星願;泰國車主被 18 輪重卡追尾擠撞,同樣安然脫險。安全呢類事,星願從來唔玩虛嘅。


細車唔可以只圖平,更要圖穩陣。星願將電池、底盤、安全三件大事做到越級,先換到 80 萬用戶嘅底氣。買 A0 級細車點樣揀先啱?記住一句說話:像星願咁舍得堆料、敢把安全底線焊死嘅,閉眼入就啱。
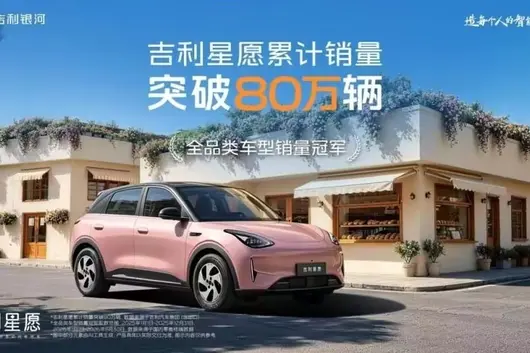
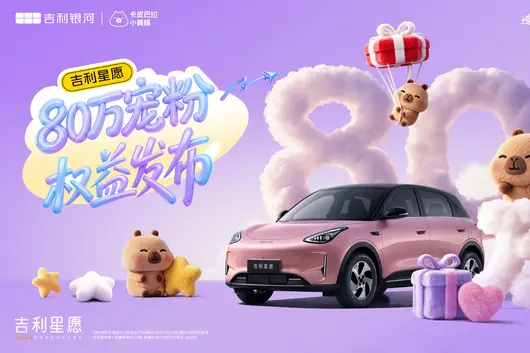
上市得 21 個月,“車圈頂流”吉利星願累計銷量衝破 80 萬輛大關。日均賣出超 1200 輛,以“每分鐘賣出 1 輛”嘅星願速度,刷新車市紀錄。8 月 10 日,吉利星願舉辦 80 萬用戶寵粉權益發布活動,推出 80 萬用戶專屬寵粉權益。

由 80 萬用戶選擇到全球市場認可,吉利星願勢不可擋嘅冠軍爆發力
上市至今,吉利星願嘅持續熱銷,並非依賴短期流量催化嘅脈衝式增長,而係一場長期嘅價值兌現。2025 年,吉利星願一舉斬獲中國車市全品類車型銷量冠軍,實現從細分市場“黑馬”到國民車型嘅跨越進入。2026 年,吉利星願增長勢能不減,上半年累計銷量超 24.9 萬輛、同比增長 21%,穩坐上半年全品類車型銷冠;7 月單月銷量達 5.5 萬輛,連續兩個月單月銷量超 5 萬輛。自上市至今 21 個月,吉利星願累計銷量已突破 80 萬輛,平均每分鐘交付 1 台,平均每日賣出 1200 多輛。喺 A0 級純電細分市場,其市佔率超 30%,呢就係話每 3 位選擇 A0 純電轎車嘅用戶中就有 1 位選擇吉利星願。憑藉呢一強勁表現,吉利星願喺今年第一季度躋身全球新能源汽車銷量前三,成為中國品牌中唯一進入該榜單嘅車型。

喺築牢國內市場基本盤嘅同時,星願亦喺重新定義全球市場對中國細車嘅認知邊界。目前,吉利星願已登陸全球 30 餘個國家同地區,位列 2026 年 1-6 月中國新能源兩廂車型出口 TOP2。其中,吉利星願喺巴西上市僅 5 個月銷量破萬;6 月,喺泰國新能源銷量排名第一。8 月 5 日,吉利星願正式登陸澳大利亞,成功拿下首個發達國家市場;第三季,吉利星願仲會進軍歐盟、英國,完成從新興市場到發達市場嘅戰略跨越。馳騁喺全球街頭嘅吉利星願,已然成為一張流動嘅中國名片。
將用戶出行需求放喺第一位,以硬核實力構築長期熱銷嘅底氣
吉利星願 80 萬銷量嘅背後,冇捷徑,而係將用戶對細車嘅所有顧慮,都變成咗產品上嘅確定性。從電池安全到操控性能,從空間舒適到整車品質,吉利星願始終堅持“好電池、好操控、大安全、大舒心”嘅硬核標準,以大廠品質同紮實技術打磨每一輛車,將越級體驗真正融入用戶日常用車場景之中。

喺純電車用戶最關心嘅三電可靠性上,吉利星願用“好電池”給咗最直接嘅回應。吉利星願全系搭載寧德時代電芯,唔分版本,唔論批次,用戶唔使開盲盒。搭配神盾電池安全系統同全域液冷溫控技術,可適應零下 30℃到 55℃嘅極端環境;30%—80% 快充只需 19 分鐘,CLTC 最高可達 480km,續航紮實唔虛標。實測一台行駛 8.4 萬公里嘅吉利星願電池容量仍能保持 96.5%,搭配同級領先嘅 11 合 1 智能電驅,從根本打消用戶純電出行嘅顧慮。

除咗解決日常續航焦慮,吉利星願讓“好操控”成為出行标配。吉利星願採用豪華車同款後置後驅 + 獨立懸掛架構,經中德團隊聯合調校,做到轉向靈、煞車穩、過彎唔晃,日常駕駛好開唔暈車。吉利星願更完成咗同級細車從未通過嘅 130km/h 魚鉤測試、80.7km/h 麋鹿測試,將極限安全餘量留畀用戶。今年 1 月,吉利星願攜手路特斯工程團隊,喺瑞典零下 30 幾度嘅冰雪環境中對 ESC 電子穩定控制系統、G-TCS 全天候防滑系統同整車動態表現,進行咗多輪嚴苛測試同標定,將路特斯將刻入骨嘅精準同沉穩,帶畀咗吉利星願。此前,溫州一吉利星願車主喺濃霧中突遇逆行車輛,兩次緊急操控化險為夷,正係呢套底盤系統喺極限場景下嘅實力印證。

好操控係主動避險嘅底氣,而“大安全”係守護用戶嘅最後防線。吉利星願攜手央視,成功挑戰正面 50km/h 同側面 55km/h 連續碰撞測試,順利通過 AEB 120km/h 剎停 +AES 130km/h 主動避讓,加上車身結構優化、電池多重防護、25 項全場景駕駛輔助,主被動安全全面拉滿。此前成都一位車主遭貨車追尾,前後夾擊下車輛幾近全損,但 A、B 柱完好無損,乘員艙零侵入,車門正常開啟,車主安然無恙。事後,呢位車主唔猶豫再次選擇星願。呢份來自真實用戶嘅信任,勝過一切安全認證。

硬實力之外,“大舒心”係吉利星願對用戶更長情嘅承諾。產品上,吉利星願首次將高端車同源嘅千里浩瀚輔助駕駛 H3 方案下放畀 A0 級市場,覆蓋高速 NOA、300+ 場景自動泊車、25 項主動安全功能。搭配流暢嘅 Flyme Auto2 智能座艙,準 B 級寬適空間,70L 超大前備艙同 10L 副駕抽屜,讓細車用戶同樣享有收放自如嘅舒心大空間。
喺服務端,倚靠吉利集團完善嘅用戶服務體系,2300 餘座自建充電站覆蓋 220 城,車機仲可一鍵直達超百萬個公共充電樁;首任非營運車主可獲贈價值 3330 元嘅 7.7kW 家充樁同免費一站式安裝服務;全國 2600 餘家服務網絡實現四線以上城市全覆蓋,首任非營運車主享有三電系統終身保養,道路救援 3 分鐘響應、10 分鐘出車等,由補能到售後全鏈路兜底,讓用戶買得放心、用得舒心。
“銀河式寵粉”持續升級,同 80 萬用戶共赴美好生活
好產品係基石,而真正讓吉利星願從“1 台車”變成“80 萬用戶共同選擇”嘅,係同用戶雙向奔赴嘅情感連接。上市以來,吉利星願始終將用戶當做同行嘅夥伴,由上市之初到店即刻送哈根達斯嘅見面禮、哈爾濱冰雪嘉年華之約,到攜手天下第一財神廟為用戶送上新年財運祝福;由為第 10 萬位用戶送上“海島躺平大禮包”,到 60 萬銷量達成時刷屏全網嘅卡皮巴拉驚喜福利,再到而家 80 萬銷量達成嘅專屬寵粉權益,一路玩埋一齊。
而呢份情感,正轉化做更多美好價值。倚靠「我哋嘅星願」公益計劃,吉利星願同車主喺四川大涼山為籃球少年點亮球場,喺貴州黔南幫足球孩子圓夢綠茵。今年夏天,星願聯合車主發起“北瓜南調”行動,幫助河南瓜農拓闊銷路嘅同時,為高溫下嘅戶外工作者送去清涼。用戶嘅善意被匯聚成實實在在嘅行動,亦讓每一次選擇都成為傳遞美好嘅力量。

上市 21 個月,銷量突破 80 萬輛——這係吉利星願交畀市場同用戶嘅一份硬核答卷,更加係中國新能源細車價值進階嘅生動見證。未來,吉利星願將繼續以用戶需求為核心,秉持不斷進階嘅“好電池、好操控、大安全、大舒心”冠軍產品實力,持續刷新純電細車嘅價值標準,唔負每一份選擇同信賴。同萬千用戶一道,共赴美好新旅程。

2026 年國內車市正處於政策調整、市場飽和、需求疲弱、競爭白熱化嘅多重洗牌週期,行業整體增長動能持續走弱,整體環境愈來愈嚴峻。一方面,新能源購車補貼全面退坡、購置稅優惠政策大幅收縮,政策紅利徹底褪去,車企過往依賴嘅促增長優勢不復存在;另一方面,國內汽車市場保有量趨於飽和,增量空間基本枯竭,行業全面進入殘酷嘅存量博弈階段。

伴隨入局車企持續增多、新品車型密集扎堆,市場同質化競爭愈來愈激烈,無休止嘅價格內捲不斷壓縮行業利潤空間。與此同時,消費市場信心不足、終端購買力持續下滑,消費者購車意願低迷、持幣觀望情緒濃重,進一步拖累整車終端銷量。多重利空因素疊加,再加上前期消費透支、盛夏淡季衝擊、燃油車市場持續收縮等影響,2026 年車市下行壓力全面凸顯。


乘聯會數據顯示,7 月 1 日 -26 日全國乘用車零售 112.3 萬輛,同比下降 18%、環比下降 13%,多數車企陷入“降價換量、規模換生存”嘅被動局面,增收不增利成為行業普遍痛點,行業淘汰賽全面提速。喺此全行業承壓下行嘅大背景下,吉利汽車逆勢突圍,交出咗極具週期韌性嘅亮眼成績單:7 月整體銷量突破 25 萬輛,達到 250161 輛,連續五個月實現銷量同、環比雙增長,係當前車市中唯一持續穩增嘅主流整車企業,喺行業寒冬中走出獨立增長行情,充分彰顯其扎實嘅體系競爭力與抗風險能力。不同於行業普遍嘅低價內捲打法,吉利汽車嘅持續增長並非以犧牲利潤、透支品牌為代價,而係主動摒棄無序價格戰,堅定錨定高質量發展戰略,聚焦經營質量與盈利質量雙重提升,依托海外出海與品牌高端化雙輪驅動,完成從“規模引領”向“價值引領”嘅戰略躍遷,為車企長效健康經營、穿越行業週期提供咗全新範本。海外市場嘅爆發式增長,係吉利汽車對沖國內車市壓力、夯實高質量增長底盤嘅核心增量。2026 年 7 月,吉利海外銷量再創歷史新高,達到 106663 輛,同比大幅激增 202%,連續兩個月穩固月銷十萬台梯隊,海外銷量佔總銷量比重高達 42%,全球化佈局成效全面兌現。截至 7 月,吉利已完成年度百萬出口目標嘅 58%,出海進度大幅領先行業平均水平,成為國內車企全球化發展嘅標桿。

吉利嘅出海並非簡單嘅產品出口,而係高價值、高質量嘅全球化深耕,徹底擺脫低端出口嘅行業通病。目前,吉利多款高附加值車型穩居全球主流市場榜單,Geely EX2 登頂泰國電動車月銷冠軍,穩居巴西電動車、墨西哥純電車型銷量前列;Geely EX5 EMi 橫掃波蘭、斯洛文尼亞、保加利亞插混市場冠軍,喺墨西哥插混細分市場穩居 TOP2,憑藉硬核產品力站穩海外高價值市場。與此同時,吉利持續優化出海模式,7 月成功收購福特西班牙工廠,以輕資產、低成本、短週期嘅創新模式切入歐洲核心市場,有效規避貿易壁壘與地緣政策風險,為全球化長效發展築牢壁壘。伴隨極氪 9X 三季度登陸中東、i-HEV 智擎技術四季度全面出海,吉利全球化第二增長曲線加速成型,盈利閉環能力持續強化。
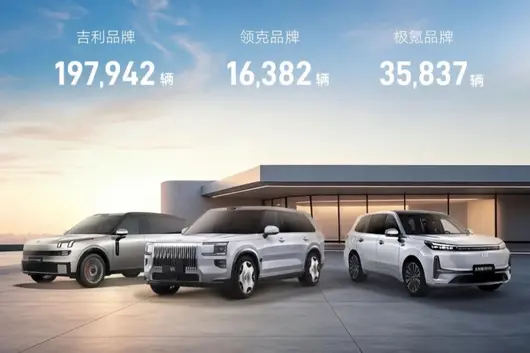
如果說海外出海打開咗增量空間,那麼品牌高端化則係吉利提升盈利質量、跳出行業內捲嘅核心引擎。當前國內汽車市場同質化競爭加劇,多數車企深陷配置內捲、價格內捲嘅惡性循環,盈利空間持續被壓縮,而吉利堅定推進高端化戰略,以技術與產品力實現品牌價值躍升。旗下高端品牌極氪 7 月交付量達 35837 輛,同比暴漲 111%,持續穩健向上,穩固自主豪華品牌標桿地位。
從市場口碑與行業數據嚟睇,極氪已真正站穩豪華品牌陣營。傑蘭路報告顯示,極氪消費者感知、品牌信心、產品推薦度均遠超行業平均水平,旗艦車型極氪 9X 憑藉全系標配 800V 高壓架構、激光雷達等硬核配置,以超 53 萬元嘅均價連續多月蟬聯高端大型 SUV 銷冠,其 NPS 淨推薦值位列 50 萬元以上全品類車型榜首。值得關注嘅係,極氪 9X 五座版以“無發布會”嘅低調姿態上市,唔靠營銷造勢、唔參與價格內捲,憑藉硬核產品實力實現市場突圍,成為資本市場認可嘅高端化可盈利稀缺樣本,大幅提升吉利整體單車淨利潤與品牌溢價能力。
喺國內存量市場,吉利同樣實現量價齊升嘅穩健增長,打破行業“跌價走量”嘅困局。7 月吉利國內銷量 143498 輛,環比逆勢增長 4%,喺整體車市大幅下滑嘅環境中領跑行業。依托四大品牌協同發力、差異化矩陣佈局,吉利實現細分市場全覆蓋:吉利銀河穩居主流新能源賽道,星願累計銷量超 80 萬輛,持續衛冕中國全品類車型銷量冠軍;領克深耕高端運動市場,新品上市即引爆市場;中國星系列持續領跑燃油大盤,連續 9 年蟬聯中國品牌燃油乘用車銷量冠軍,喺燃油車市場持續收縮嘅背景下守住基本盤、挖掘新價值。
縱觀 2026 年車市格局,行業悲觀預期已喺估值端充分釋放,市場逐步進入築底復蘇嘅關鍵窗口期。喺行業洗牌加速嘅當下,短期價格內捲只能換來短暫規模,唯有高質量增長方能穿越週期。吉利汽車憑藉“海外高端出海 + 本土品牌向上”嘅雙軌戰略,避開同質化內捲陷阱,持續優化產品結構與盈利結構,實現銷量、口碑、利潤三重增長。作為年初以來“A+H 股”中唯一股價正增長嘅中國整車股,吉利已獲得摩根大通、摩根士丹利、招商證券國際等多家海內外券商一致看好,被認定為下半年汽車板塊核心佈局標的。

逆勢五連增嘅背後,係吉利汽車堅守長期主義、深耕高質量發展嘅戰略定力。喺行業告別野蠻生長、進入精細化競爭嘅新階段,吉利以技術為根基、以價值為核心、以全球為格局,徹底擺脫低價內捲嘅低效競爭,走出一條可持續、高盈利、高韌性嘅發展之路,不僅為自身長效發展築牢根基,更為中國汽車產業高質量轉型、全球化突破樹立咗全新標桿。
近日,吉利控股集團公佈嘅 2026 年上半年成績,再次成為行業關注嘅焦點。

數據顯示,吉利控股集團 2026 年上半年總銷量 1,934,842 輛,創歷史新高。其中新能源銷量 1,100,893 輛,同比增長 10%,新能源滲透率進一步提升至於 56.9%。上半年,吉利汽車控股有限公司(0175.HK)銷量 1,422,958 輛,創同期新高;新能源銷量(含吉利、領克、極氪)799,454 輛,同比增長 10%,新能源滲透率 56%。
另據乘聯會數據,吉利汽車上半年國內終端零售銷量 102.1 萬輛,拿下 2026 年上半年中國乘用車國內銷量第一,亦係唯一銷量破百萬嘅自主品牌。
不過,想要真正讀懂吉利呢次「歷史新高」,唔單止要睇到 193 萬輛嘅總量,亦唔能只停留喺 102.1 萬輛嘅國內第一。更值嘅追問係:喺行業增速放緩、用戶需求分化、全球競爭加劇嘅背景下,吉利究竟係邊個跑贏大市?
可以話,吉利上半年嘅成績,唔單止係一次銷量紀錄嘅刷新,更加係其長期體系能力嘅再一次集中兌現。
喺吉利嘅上半年成績單中,幾項「第一」格外亮眼。
其中,吉利中國星銷量達到 58.1 萬輛,穩居自主品牌燃油車銷量第一;極氪交付 17.8 萬輛,同比增長 97%,交付增速位居豪華新能源市場第一。與此同時,吉利星願單月銷量突破 5 萬輛,上市以來累計銷量超過 75 萬輛,持續蟬聯全品牌全品類車型銷量冠軍,成為名副其實嘅國民級爆款。

呢啲「第一」看似來自唔同賽道,卻共同揭示咗吉利增長嘅一個重要特徵:唔單止行得快,而且行得穩。其中,中國星稳住燃油車基本盤,繼續喺存量市場保持領先;極氪加速向上突破,星願則喺主流新能源市場持續放量。
燃油與新能源、主流與高端、規模與價值,唔同板塊之間並非簡單嘅此消彼長,而係逐漸形成互相支撐嘅增長結構。呢種均衡性,恰恰係吉利上半年成績中最值關注嘅部分。
支撐呢種均衡增長,一方面係定位清晰、覆蓋廣泛嘅多品牌陣型;另一方面,則係「一個吉利」戰略整合嘅持續深化。
唔幾前,吉利控股集團董事長李書福公開表示,將有序關停併轉吉利汽車集團有限公司相關冗餘主體,集中優勢資源做強吉利汽車控股有限公司核心上市平台。呢種對唔同市場週期同用戶需求進行更精準嘅資源配置,亦喺提升整個集團嘅營運效率同抗週期能力。
喺呢個角度睇,吉利真正值得關注嘅,並唔係唔單止拿下幾多「第一」,而係呢啲「第一」背後,而家形成咗一套兼顧規模、結構同效率嘅增長體系。呢種既能守住基本盤,又能夠持續打開新增量嘅能力,先至係吉利穿越行業週期、保持長期領先嘅關鍵。
吉利嘅另一個重要增長支點,來自海外市場。
從上半年嘅表現睇,吉利嘅海外業務而家正進入加速兌現期。其海外銷量 474,228 輛,同比增長 158%,已超 2025 年全年出口銷量。更值關注嘅係,其海外增長並唔係主要依靠傳統燃油車走量,而係同步向新能源化、高端化升級。其上半年新能源產品出口銷量 27.7 萬輛,同比激增 585%,新能源佔比達 58%。呢種情況意味住吉利海外業務嘅增長邏輯而家正逐步轉向依靠新能源技術、產品體驗同品牌價值打開增量空間。

其中,吉利銀河新能源產品喺多個海外市場進入銷量頭部陣營;極星則喺泰國、馬來西亞、墨西哥等國家嘅細分市場奪冠。
呢種全球化協同,同樣體現喺吉利控股集團旗下其他品牌嘅表現上。其中,沃爾沃汽車上半年銷量 32.5 萬輛,其中新能源銷量 16.1 萬輛,同比增長 3.8%,新能源滲透率 50%。純電車型交付連續 9 個月增長,新能源轉型持續突破。
此外,極星汽車上半年銷量 3.04 萬輛,創歷史新高,喺英國、德國、韓國等主要市場取得銷量突破。寶騰汽車上半年銷量 10.03 萬輛,同比增長 39.1%,創下 2011 年以來最好銷量表現。值一提及係,今年 2 月上市嘅 Proton e.MAS 7 PHEV 持續熱銷,引領馬來西亞插電混動細分市場。

當然,歷史新高只係階段性結果。另一個值關注嘅問題係,已經站喺新台階嘅吉利,下半年手頭究竟仲有邊啲牌?
從目前公佈嘅信息睇,吉利下半年嘅新產品、新技術攻勢依然密集。首先係吉利銀河 TT。作為一款中大型純電轎車,其車身長度達到 4999mm,軸距為 2920mm,並將配搭千里浩瀚 H7 輔助駕駛方案。從產品定位來看,銀河 TT 既瞄準咗年輕消費者對於運動設計、智能體驗同個性表達嘅需求,亦意味住吉利銀河將進一步向更高價值嘅純電轎車市場延伸。

產品向上突破嘅同時,吉利嘅技術底盤亦繼續升級。7 月 16 日,吉利銀河全球首款「雷霆 16 合 1 智能電驅」即將發布,原生配適 800V 高壓平台,並將軍機、碳化矽電控、整車熱管理等十六類功能模組進行高度整合。「16 合 1」亦將系統化整合,進一步優化整車空間、重量、能耗同成本,持續提升吉利銀河嘅競爭壁壘。
另外,銀河戰艦 700 嘅即將到來,亦意味住吉利將正式切入插電混動硬派 SUV 呢一兼具增長潛力同利潤空間嘅全新賽道。
對於一家已經站喺中國汽車市場前列嘅企業而言,「賣得更多」只係第一階段;點樣喺擴大規模嘅同時提升效率,點樣喺新能源轉型中守住經營質素,點樣將國內競爭力複製到全球市場,先至係走向世界級汽車集團必須回答嘅問題。而吉利,正穩步行喺呢條進階發展之路上。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


