

HomeBMW E30 M3

Search History
Popular Searches
Dealer Login / Sign Up
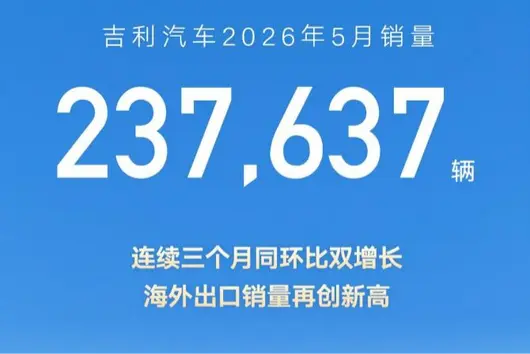
Baru-baru ini, pengumuman jualan luar negara Geely untuk bulan Mei telah dibuat, dengan jumlah eksport luar negara melebihi 85,000 unit mencapai rekod baharu, meningkat 184% berbanding tahun lalu.
Sebelum ini pada bulan April, jualan luar negara Geely untuk kenderaan tenaga baharu meningkat 624.5% secara tahunan, sekali lagi memegang tempat pertama bagi kadar pertumbuhan eksport kenderaan tenaga baharu dari Tiongkok.
Dalam pasaran berspesifikasi, prestasi jualan Geely masih berkembang di banyak titik. Di antaranya, Geely baru memasuki pasaran Australia selama 14 bulan, penghantaran melebihi 10,000 unit, menjadi antara pengeluar kereta Tiongkok dengan pertumbuhan tercepat di sana; serentak itu, di pasaran Brazil, jualan meningkat ke 4,000+ unit, memecahkan rekod tertinggi jualan bulanan tunggal di negara itu. Pasaran Mexico kumulatif jualan 1 hingga 4 bulan 16,000+, memecahkan rekod sejarah.
Geely EX2 memperoleh TOP1 jualan kenderaan tenaga baharu hatchback kelas B di banyak pasaran seperti Mexico, Indonesia, Costa Rica; Geely EX5 menjadi juara jualan pasaran SUV-C tenaga tulen suku tahun pertama di banyak negara seperti Australia, UAE, Uruguay. Zeekr menjadi juara pasaran berspesifikasi pada 7X, 009, di mana Zeekr 7X sekali lagi memimpin jualan di pasaran Australia, mengatasi Tesla Model Y yang lama mendominasi carta.
Menghadapi tekanan pesanan yang tinggi, Geely bergantung pada hab eksport Ningbo, serentak itu menggunakan kapal ro-ro, kapal kontena dan keretapi antarabangsa untuk pengangkutan darat-laut, memastikan sepenuhnya penghantaran kenderaan lengkap. Pengurus hal ehwal antarabangsa Pusat Logistik Kumpulan Geely Automobile berkata dalam temu bual, kini telah menambah secara segera beberapa laluan pengangkutan baru, membentuk susunan sumber kapasiti 4 pelabuhan kereta api utama, 6 pelabuhan laut utama, dilengkapi dengan dua kapal ro-ro sendiri, serentak itu membuka beberapa laluan pengangkutan lintaskuas baharu, secara berterusan menambah pelbagai sumber kapasiti pengangkutan, setiap bulan boleh menghantar stabil hampir 10,000 kenderaan baharu ke pelabuhan teras Eropah. Keretapi khas Tiongkok-Eropah Geely dijalankan secara rutin, masa pengangkutan boleh dipendekkan 40 hari berbanding pengangkutan laut. Pada masa hadapan, untuk menangani pertumbuhan jualan luar negara secara mendadak, Geely akan secara berterusan mengembangkan saiz pengangkutan luar negara, mempercepatkan masa penghantaran kenderaan.
Kenaikan mendadak jualan luar negara Geely secara langsung memaparkan kekuatan produk Geely yang kukuh serta pelaksanaan pelan tempatan, malah menunjukkan kekuatan yang kukuh Tiongkok dalam bidang eksport teknologi ke tahap tinggi.



港交所網站掛出一咗一份熟悉嘅招股書。
5 月 28 日,繼去年 10 月首次遞表失效後,智能駕駛解決方案提供商蘇州天瞳威視電子科技股份有限公司(天瞳威視)再次向港股主板發起重衝,由匯豐及華泰國際聯席保薦。

喺智能駕駛賽道從「講故事」轉向「拼量產」嘅 2026 年,天瞳威視嘅二次遞表唔單止係一次資本試探,更係一場關於中國智駕供應商生存現狀嘅集中檢閱。
呢間被認為係「算力效率派」代表嘅公司,一邊連住從采埃孚到上汽、北汽嘅豪華產業資本陣營,一邊卻面臨住現金流緊繃、海外明顯回落嘅現實困境。喺呢場 IPO 嘅博弈中,光鮮同陣痛並存。
01
邊個係「天瞳威視」?
天瞳威視嘅創辦人王曦係一位典型嘅「回國」技術派。佢畢業於北京航空航天大學,後喺英國雷丁大學攻讀計算機科學博士學位。
喺決定創業之前,王曦曾經喺汽車零部件供應商天合汽車(TRW)及采埃孚擔任算法工程師同技術負責人,深度參與咗早期 ADAS 系統嘅開發。
2016 年,王曦捕捉到國內汽車智能化嘅風口,回國喺蘇州創立咗天瞳威視,定位係「以軟件算法驅動智能駕駛」嘅本土解決方案提供商。
公司嘅名字「天瞳」寓意「天之眼」,意在打造車輛感知萬物嘅視覺中樞。佢從最初嘅視覺感知算法起步,逐步擴展至行泊一體域控制器、L4 級自動駕駛系統等軟硬件結合嘅整體方案。

天瞳威視融資情況。資料來源:企查查
成立後不久,天瞳威視就獲得德聯資本、盛世投資嘅天使輪融資。此後十年時間,天瞳威視累計完成咗超過 10 輪融資,融資總額近 10 億元。
從招股書披露嘅股權結構嚟睇,天瞳威視構建咗深度綁定嘅「產業 + 資本」生態圈。
一方面,產業夥伴站台,全球汽車零部件巨頭采埃孚唔單止係其 C 輪領投方,亦係其戰略合作夥伴,持有天瞳威視 6.93% 嘅股份,位列第四大股東;國內方面,上汽集團通過上汽北美產投持股,北汽集團通過北汽產投佈局其中,地平線同商湯科技亦係戰略投資者。
另一方面,地方國資護航,唐山機器人基金、吳中金控等國資背景基金喺 D 輪及 D+ 輪入場,提供咗約 5.23 億元嘅資金支持。

截至最後實際可行日期股權架構
截至目前,王曦透過直接持股同員工持股平台合共控制公司約 40.84% 嘅權益,依然保持住對公司嘅控制權。
02
「兩條腿」行路
天瞳威視喺業務佈局上採取咗「雙軌並行」嘅策略。

喺 L2-L2+ 級輔助駕駛領域,天瞳威視嘅選擇非常務實。佢並冇盲目追逐算力堆疊嘅「軍備競賽」,而係走咗一條高性價比路線。
作為典型嘅視覺派智駕供應商,佢喺 L2 量產方案上以視覺感知為主,融合毫米波雷達同超聲波雷達,能夠喺較低算力平台上實現高級功能。例如,基於地平線 J6B 芯片(約 20TOPS)嘅方案即可支持行泊一體、高速 NOA。
呢種打法擊中咗 10 萬 -20 萬級主流車款對成本敏感嘅痛點。根據灼識諮詢嘅數據,按 2024 年裝機量計,天瞳威視係中國第二大同時提供行車同泊車解決方案嘅以軟件為核心嘅 L2-L2+ 級方案提供商,市場份額為 14.3%。

2024 年中國具備行泊一體能力嘅以軟件為核心供應商格局
截至最後實際可行日期,天瞳威視獲得 23 個汽車品牌嘅 198 款車款嘅 L2-L2+ 級解決方案定點函,並實現 6 個汽車品牌嘅 105 款車款嘅量產;獲得定點函嘅 198 款車款中有 87 款覆蓋海外市場,其中 59 款已實現量產。
但值得注意嘅係,L2-L2+ 市場正在經歷劇烈嘅「紅海化」。
一方面,經緯恆潤、福瑞泰克等本土 Tier1 正在加速追趕;另一方面,部分頭部車廠開始將低階智駕方案從外購轉為內部集成。
天瞳威視能否維持佢喺「性價比方案」領域嘅領先地位,取決於佢能否持續保持算法對低算力平台嘅優化能力,而這需要喺研發投入上持續加碼。

喺高級 L4 級自動駕駛領域,天瞳威視更多扮演「先鋒」角色。這亦係佢近兩年增長最快嘅板塊。
早在 2019 年,佢就參與咗上海洋山港嘅 5G 智能重卡項目。目前佢嘅 L4 方案覆蓋 Robobus、Robotaxi 同 Robotruck。其中,Robobus 係佢最具代表性嘅產品線,已喺蘇州、天津等城市嘅公開道路投入常態化試營運。
2025 年,天瞳威視從 L4 級解決方案產生收入 3.75 億元,佔公司總收入嘅 68% 以上,大部分收入來自 L4 級軟件解決方案。
然而,硬幣嘅另一面係商業化嘅曲折。雖然 L4 業務營收暴增,但佢嘅交付形態目前以「軟硬件一體解決方案」為主,呢種模式本質上接近「項目制交付」或「小規模車隊部署」,與 L2 業務中「純軟件授權 + 白盒交付」嘅高毛利、大規模複製邏輯存在顯著差異。
呢就直接導致 L4 業務毛利率嘅大幅波動:喺部分自研硬件佔比较高嘅項目中,毛利率一度低至 15%。

截至遞表日,公司雖手握超 10 億元嘅 L4 意向訂單,涵蓋 2500 架車,但呢啲訂單預計要喺未來三至五年內先會陸續交付,短期內對現金流嘅改善作用有限。
此外,天瞳威視仲有部分應收來自工程服務,主要涉及道路測試、數據收集支援及數據標註服務以及公司嘅專有工具鏈。
03
財務嘅雙面鏡
招股書嘅財務部分,展現咗智駕行業最真實嘅「B 面」:規模同虧損嘅極限拉扯,同埋賬面現金同營運消耗之間嘅緊張博弈。

營收高增長,但結構劇烈波動。
財務數據顯示,公司嘅營收呈現爆發式增長,從 2022 年嘅 1.72 億元增長至 2024 年嘅 4.83 億元,複合年增長率高達 67.7%。2025 年全年營收進一步增長至 5.5 億元。
但收入結構嘅變化明顯。2023 年,公司依賴 L2-L2+ 業務,佔比 90.2%;去到 2024 年,L4 業務佔比升至 50.2%;2025 年,L4 業務佔比進一步拉高至 68%。呢種「斷崖式」嘅結構切換,雖然證明佢 L4 技術搵到咗落地場景,但亦令市場質疑佢 L2 業務係咪已觸及天花板。
毛利率同純利潤嘅背離,呢係天瞳威視面臨嘅最大挑戰。
從毛利睇,整體毛利率喺 30% 左右徘徊,喺呢個技術密集型嘅智駕行業屬於中等水平。但細拆睇嚟,L2-L2+ 業務嘅毛利率通常能維持喺 40% 以上,純軟件授權模式,而 L4 業務嘅毛利率則因「軟硬件一體」交付中硬件佔比提高而被顯著拉低。
從純利潤睇,雖然表面虧損額較大,2024 年虧損 4.63 億、2025 年虧損約 2 億,呢度包含大量因優先股公平值變動帶來嘅「紙面虧損」。剔除呢個因素後嘅經調整純利潤更能反映公司嘅真實經營狀況:2024 年已收窄至 -438 萬元,但 2025 年並未如市場預期實現轉正,而係錄得約 -1086 萬元,虧損較 2024 年有所擴大。
呢個背後有一個不可回避嘅關鍵前提:調整後嘅「減虧」乃至「接近盈虧平衡」,係喺公司持續壓縮研發投入嘅基礎上實現嘅,研發費用從 2024 年嘅 1.17 億元降至 2025 年嘅 9231 萬元,研發費用率從 2024 年嘅 24.3% 進一步降至 16.8%,而 2022 年呢個數字曾高達 108.7%。對於一家科技公司嚟講,研發強度嘅「退坡」是否會影響未來嘅技術護城河,係一個潛在風險點。
現金流持續告急,最令人擔憂嘅信號。
根據最新招股書,截至 2025 年 12 月 31 日,公司賬上嘅現金及現金等价物為 2.35 億元,較 2025 年 6 月 30 日嘅 3.74 億元淨減少 1.39 億元,現金消耗速度較快。

更值得警惕嘅係經營現金流由正轉負且缺口持續擴大嘅趨勢。2023 年,公司經營活動現金流淨額為正向流入 1.15 億元,但 2024 年迅速轉為淨流出 1.89 億元,2025 年進一步惡化至淨流出 2.93 億元。
與此同時,應收賬款周轉急劇惡化。公司嘅貿易應收款項從 2023 年嘅 0.89 億元升至 2025 年嘅 5.48 億元,三年增長超過五倍,而同期營收增幅僅約 2.7 倍。
更令人擔憂嘅係應收款項周轉天數從 2023 年嘅 191 天同 2024 年嘅 166 天,到 2025 年驟升至 300 天,意味著公司從完成交付到收回款項平均需要接近一年時間。呢相當於變相為客戶提供長期無息墊資,喺資金本就緊張嘅情況下進一步加劇咗流動性壓力。

此外,雖然天瞳威視係首家出海嘅中國智駕軟件供應商,但 2025 年佢嘅海外業務遭遇咗明顯回落。2023 年天瞳威視海外收入為 1.27 億元,佔總營收比重達到 62.2%;到 2025 年海外收入降至 1100 萬元,佔比僅 2.0%。
喺而家全球地緣政治複雜、部分國家對智能汽車數據監管趨嚴嘅背景下,為佢嘅全球化故事增添咗一絲不確定性。
04
結語
天瞳威視嘅二次闖關,係智能駕駛行業進入「淘汰賽」階段嘅一個縮影。
從好嘅方面睇,佢踩準咗 L2 性價比同 L4 場景化落地嘅雙重節奏,且經調整純利潤喺特定口徑下已接近盈虧平衡,呢啲都畀投資者提供咗「有亮點可講」嘅故事線。
但從風險嘅角度睇,情況遠比首次遞表時更為嚴峻。業務重心嘅急速漂移、L4 業務商業化初期嘅盈利磨難、研發投入嘅被動收縮,呢啲此前就已存在嘅問題並未緩解。

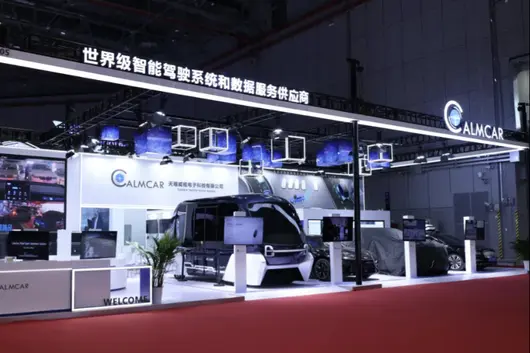
天瞳威視 L4 級智能巴士
而真正令此次 IPO 帶「求生」色彩嘅,係現金流數據嘅實質性惡化:2.35 億元嘅賬面現金,面對每年近 3 億元嘅经营性現金淨流出,安全邊際已不足一年。疊加 300 天嘅應收賬款周轉天數,意味著公司每交付一筆訂單,都要墊付近一年嘅資金成本。
換言之,天瞳威視正處喺一個危險嘅財務窗口期:賬上嘅錢僅夠維持唔足一年嘅正常運作,而 L4 業務嘅大規模交付同回款卻需要更長時間。喺呢個智駕資本熱潮退去、一級市場融資邊際收緊嘅時刻,公司已冇太多等待嘅餘地。
首次遞表失效後僅隔半年便再次衝擊港股,對天瞳威視而言,與其話係戰略選擇,唔如話係現金倒逼下嘅必然之舉。
May 28, SAIC Motor completed delivery of its 100 millionth new vehicle, becoming the first domestic automotive group to exceed 100 million in cumulative production and sales, resetting the production and sales record of Chinese automakers.

The vehicle model delivered this time is the IM LS9 Hyper, the top-spec version of the IM LS9. It features a full wire-controlled four-wheel steering system, equipped with a 520-line ultra-vision LiDAR, Nvidia Thor chip, and the Momenta intelligent driving large model.
Regarding power, the vehicle is built on an all-domain 800V high-voltage platform, equipped with the Star Super Range Extender System, and features the Gold Badge Hurricane Three-Motor System. The peak power of the motors reaches 160kW (Front), 195kW (Rear Left), and 195kW (Rear Right) respectively. The comprehensive range exceeds 1400 kilometers.

In 1955, the Shanghai Internal Combustion Engine Parts Manufacturing Company was established, marking the formal start of the Shanghai automotive industry; in 1958, the first "Phoenix" sedan went off the line, achieving a zero breakthrough in Shanghai sedan manufacturing. In the 1980s, SAIC introduced the Santana model through joint ventures and cooperation, promoting the scaled development of China's sedan industry. In 1997, Shanghai GM was established, setting a record of 23 months from factory construction to vehicle delivery. The Roewe brand was born in 2006, and the first Internet car, Roewe RX5, was launched in 2016. In 2020, IM Motors was established, positioning itself in the high-end intelligent electric vehicle track.
In terms of overseas markets, SAIC Motor has already established over 100 parts production bases and a dealer network of more than 3000, with products and services covering more than 170 countries and regions globally. Additionally, 3 major R&D and innovation centers, including London, have been built, along with 4 production and manufacturing centers in Thailand, Indonesia, India, and Pakistan. The owned Anji Logistics operates 42 various Ro-ro ships, with 8 international routes covering Southeast Asia, Europe, and the Americas.
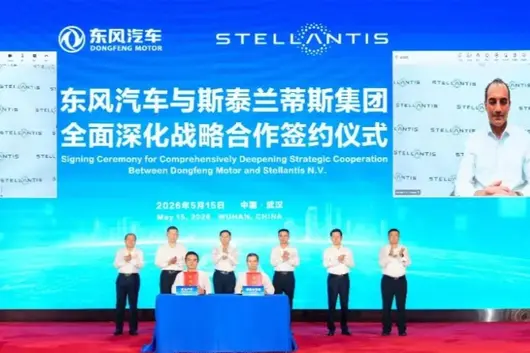
Pada 20 Mei, Stellantis dan Dongfeng Motors menandatangani memorandum persefahaman tanpa ikatan, kedua-dua pihak berhasrat menubuhkan syarikat gabungan di Eropah. Di antaranya, Stellantis memegang 51% saham, Dongfeng memegang 49%.
Syarikat gabungan ini mempunyai empat tugas: menjual kereta baharu jenama Voyah, pengeluaran tempatan di kilang Stellantis di Rennes, Perolehan Bersama, dan Penyelidikan Bersama.

Setelah menubuhkan syarikat gabungan "Leapmotor International" bersama Leapmotor Motors di Eropah, kali ini Stellantis sekali lagi mengulakan tawaran kerjasama kepada rakan lama Dongfeng Motors, malah menambah pertimbangan untuk "pengeluaran tempatan".
Adakah ini bermakna, pengeluar kereta China melangkah ke luar negara, sekali gus mengubah sepenuhnya strategi mereka?
Menerangkan Mod Keluar Negara Terlebih Dahulu
Sebelum menganalisis perkara ini, kita bolehlah menjelaskan dahulu beberapa strategi keluar negara pengeluar kereta China.
Pertama, eksport kenderaan lengkap. Kereta dibuat di dalam negara, dimuatkan ke kapal, dan dihantar, diuruskan oleh pengedar tempatan untuk dijual. Model ini paling mudah, pelaburan paling minimum, tetapi tidak mempunyai kawalan ke atas pasaran, apabila cukai kastam meningkat, kelebihan harga hilang. Chery eksport ke Rusia pada awal tahun menggunakan jalan ini, apabila cukai kastam ditambah, irama menjadi kacau.
Kedua, pemasangan KD. Bahagian-bahagian dihantar ke lokasi, dirakit di kilang tempatan. Model ini lebih maju berbanding eksport kenderaan lengkap, dapat mengelakkan sebahagian cukai kastam, juga boleh memasang label "Dibuat di Tempatan". Jujur, banyak kilang KD hanya seperti kilang skrup bersaiz besar, komponen teras masih diangkut dari China, tahap tempatan terhad. Banyak kilang Geely dan Chery di Asia Tenggara dan Timur Tengah menggunakan model ini, menyelesaikan sebahagian masalah, tetapi tidak menyelesaikan masalah asas.
Ketiga, membina kilang secara tunggal. Menguruskan wang sendiri pergi ke luar negara beli tanah, bina kilang, ambil pekerja, dan rancang laluan jualan. Ini adalah cara yang paling "keras", juga jalan yang diambil oleh pengeluar kereta mandiri terdepan sekarang. Great Wall, BYD telah menggunakan model ini, kilang BYD Thailand telah beroperasi, kilang Brazil sedang dibina, kilang Hungary dalam perancangan. Faedah model ini adalah, benar-benar menjadi "jenama tempatan", mengelakkan cukai import, juga boleh cuba mendapatkan subsidi industri kerajaan tempatan. Tetapi pelaburan besar, tempoh panjang, kompleksiti pengurusan juga meningkat satu peringkat.
Keempat, membeli jenama tempatan. Geely membeli Volvo, kemudian mengambil saham Daimler, membeli Lotus, jalan ini Geely paling awal dan paling sistematik. Mengambil saham atau mengikat dengan syarikat besar tempatan, sama dengan terus mewarisi aset jenama, rangkaian laluan, keupayan mematuhi peraturan tempatan pihak lawan. Tetapi kepelbagaian integrasi amat tinggi, risiko konflik budaya dan kekacauan pengurusan sangat tinggi.
Tetapi kerjasama Stellantis dan Dongfeng kali ini, sukar dimasukkan ke mana-mana jenis di atas.
Secara tegasnya, gabungan jenis ketiga dan keempat.
Menggunakan kilang sedia ada Stellantis di Perancis untuk pengeluaran, ini meminjam aset pembuatan pihak lawan, bukan membina kilang secara bebas; menjual Voyah menggunakan saluran jualan Eropah sedia ada Stellantis, ini meminjam aset perniagaan pihak lawan. Dan struktur modal adalah pegangan saham bersama, bukan pihak pertama menaja pihak kedua untuk membantu, adalah pengikatan kepentingan sebenar.
Model ini, saya sementara namakan ia "Keluar Negara Jenis Penyambungan" – bukan menanam pokok sendiri, tetapi mencangkokkan dahan pada pokok besar yang sedia ada.

Mengapa jalan ini perlu diperhatikan? Kerana ia menyelesaikan beberapa masalah teras keluar negara.
Perkara Pengeluaran Tempatan, Sebenarnya Penting Di Mana?
Banyak orang bercakap pengeluaran tempatan, reaksi pertama ialah "mengelakkan cukai kastam". Ya betul, cukai anti-subsidi Uni Eropah ditambah cukai kastam, satu kereta elektrik China masuk Eropah perlu bayar cukai beberapa puluh peratus lebih, kelebihan harga hampir rata. Tetapi cukai kastam hanyalah satu dimensi.
Lebih penting ialah jejak karbon. Mekanisme Penyesuaian Sempadan Karbon EU (CBAM) sudah mula ditadbirkan, pada masa hadapan pelepasan karbon kereta import juga perlu diambil kira. Jika kereta dihasilkan di Eropah, menggunakan tenaga hijau Eropah, jejak karbon akan jauh lebih baik. 5 tahun akan datang, tekanan kos bahagian ini akan semakin meningkat.
Satu lagi titik yang perlu dipertimbangkan ialah rantaian bekalan.
Dongfeng mengeluarkan di kilang Eropah, tetapi bagaimana dengan rantaian bekalan? Memorandum tertulis "Pembelian Bersama", ini bermakna sebahagian komponen masih dibeli dari China, memanfaatkan keupayaan pembelian Dongfeng dalam ekosistem tenaga baharu China untuk mengurangkan kos. Tetapi rantaian bekalan tempatan juga perlu mengikut secara berperingkat, jika tidak Sekiranya berlaku risiko geopolitik, garis pengeluaran akan berhenti.
Berbicara tentang jenama pula. Pengguna Eropah mempunyai kesetiaan tinggi terhadap jenama kereta, orang Jerman beli Volkswagen, orang Perancis beli Peugeot, ini adalah tabiat puluhan tahun. Jenama baharu China ingin memecahkan tabiat ini, tidak cukup hanya bergantung pada kuasa produk, perlu ada "sokongan kepercayaan". Penyertaan Stellantis, inilah sokongan kepercayaan.
Tentu saja, kosnya ialah syarikat gabungan dipimpin oleh Stellantis, kuasa bicara pasaran Eropah terutamanya di tangan Stellantis. Ini adalah kos yang perlu dibayar.
Tiga hingga Lima Tahun Akan Datang, Siapakah Yang Akan Menjadi Arus Utama?
Keputusan saya ialah, di Eropah, "mengikat gergasi tempatan" akan menjadi arus utama.
Sebabnya sangat mudah, pasaran Eropah terlalu sukar untuk diperjuangkan. Halangan cukai kastam paling tinggi, peraturan paling rumit, pengguna paling teliti, persaingan paling sengit. Model eksport kenderaan lengkap di pasaran Eropah akan semakin sukar, ini memaksa pengeluar kereta China mesti mencari jalan keluar pengeluaran tempatan.
Di pihak lain, Stellantis memerlukan pelengkap kekurangan elektrifikasi, pengeluar kereta Barat lain, seperti Ford, GM, Renault, pengeluar kereta tradisional lain semuanya bergelut dalam dilema transformasi, mereka ada saluran, ada kilang, ada jenama, tetapi kekurangan keupayaan tenaga baharu. Ini tepat apa yang boleh dibekalkan oleh pengeluar kereta China.
Kedua-dua pihak ada keperluan, kerjasama akan semakin banyak.
Cara bukan mesti bentuk gabungan seperti Stellantis dengan Dongfeng, mungkin juga lesen teknologi, perkongsian saluran, pembangunan bersama dan bentuk lebih fleksibel, tetapi logik teras sama, tidak bertarung sendiri, memanfaatkan momentum untuk mendarat. manakala di pasaran Asia Tenggara, Timur Tengah, Amerika Selatan dan lain-lain, membina kilang tunggal dan pemasangan KD masih menjadi arus utama, kerana halangan relatif lebih rendah, kelebihan harga masih boleh berfungsi.
Namun, "mengikat gergasi" bukan tiada risiko. Berikat dengan gergasi, nasib sebahagian berada di tangan orang lain. Stellantis bekerjasama dengan Dongfeng hari ini, esok mencari kerjasama lebih baik apa hendak buat? Prestasi syarikat gabungan tidak mencapai jangkaan apa hendak buat? Pelokalan produk, strategi penetapan harga timbul perbezaan apa hendak buat? Sejarah Dongfeng Peugeot telah membuktikan, hubungan rakan gabungan tidak sentiasa lancar.
Dari Dongfeng Peugeot hingga gabungan Eropah, lebih tiga puluh tahun, hubungan Dongfeng dan Stellantis telah menyelesaikan "penukaran dua hala". Di sebalik pembalikan peranan, adalah akumulasi dan metamorfosis industri kereta China beberapa dekad. Pengeluar kereta China tidak lagi puas dengan "menjual kereta", mereka mahu "berakar". Prasyarat berakar, ialah belajar bekerjasama dengan orang tempatan.
Adakah kali ini boleh berjaya, kita nantikan.
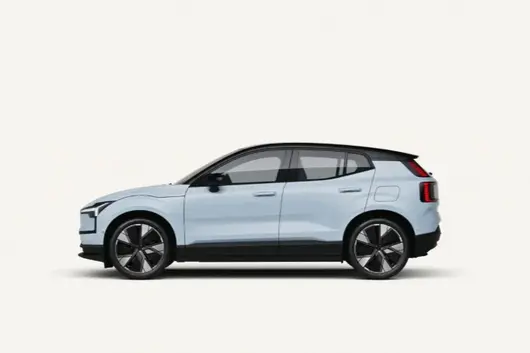
Maklumat pada 24 Mei, menurut laporan Reuters minggu ini, Lembaga Perlindungan Pengguna Thailand (OCPB) telah membawa tindakan sivil terhadap anak syarikat Volvo Thailand, kerana kenderaan elektrik EX30 terlibat dalam kebakaran berkaitan bateri. Langkah ini berpunca daripada dua kejadian kebakaran EX30 yang berlaku di Thailand bulan ini, kini di negara tersebut sudah ada 1,600 kenderaan EX30 di jalan raya.

Jurucakap Volvo menyatakan kadar kejadian kebakaran adalah sangat rendah, nisbah kenderaan yang terjejas jauh lebih rendah daripada 0.1%, serentak telah mengeluarkan notifikasi kepada pemilik kenderaan: sementara jangan cas bateri melebihi 70%. Pegawai Lembaga Perlindungan Pengguna Thailand mendedahkan, Volvo telah mencadangkan pelbagai penyelesaian dalam mesyuarat perundingan, termasuk penggantian bateri, menyediakan kenderaan ganti sementara dan lain-lain, tetapi pemilik kenderaan tidak bersetuju. Seorang pengguna yang menghadiri mesyuarat menyatakan: "Sebahagian besar pengguna mahukan bayaran balik penuh, bukan menukar bateri."
28 Mei, suasana di Ruang Tamu Dunia Bundar Utara Shanghai sangat meriah. Pada masa yang sama, pusat cabang Buick Chengdu Jixiang yang berjuta-juta batu jauhnya, gambar pada skrin besar berdenyut serentak dengan tempat utama. Apabila IM LS9 Hyper perlahan memasuki tengah pentas, apabila CEO Momenta Cao Xudong mengambil kunci kereta dari tangan Presiden SAIC Group, tepukan tangan kedengaran di tempat — ini bukan sahaja saat penyerahan kenderaan kepada pengguna ke-100 Juta Pertama SAIC Group, tetapi juga kali pertama industri automotif China menerima syarikat pembuat kenderaan yang mencatatkan jumlah pengeluaran dan penjualan kumulatif melebihi 100 juta kenderaan.

Sebagai wartawan automotif, menyaksikan momen sejarah ini di pusat cabang Chengdu, perasaan agak kompleks. Dalam beberapa tahun kebelakangan ini, pasar automotif China telah mengalami peralihan daripada pasaran baharu ke pasaran sedia ada, perang harga, pertandingan penyingkiran, dan gelombang ke luar negara berlaku berganti. Dalam konteks besar sedemikian, sebuah syarikat automotif tempatan dapat melintasi ambang 100 juta kenderaan, di sebaliknya pasti terdapat logik mendalam yang melangkaui kitaran produk tunggal atau letupan teknologi tertentu.

Sejarah SAIC hampir bertindih dengan sejarah industri automotif China. Pada tahun 1955, Syarikat Pembuatan Komponen Enjin Diesel Shanghai ditubuhkan; pada tahun 1958, pekerja mengetuk kereta "Phoenix" pertama dengan tukul. Selama lebih 70 tahun selepas itu, SAIC mengalami keseluruhan proses dari tiada ke ada, dari lemah ke kuat. Pada tahun 1983, Santana pertama dirakam tangan dan diturunkan ke talian pengeluaran, membuka babak kerjasama pelaburan bersama automotif China, juga mendorong pembinaan sistem komponen moden.

Pada tahun 1997, Shanghai General Motors ditubuhkan, "Kecepatan Shanghai" membina kilang dan mengeluarkan kenderaan dalam 23 bulan sehingga kini masih menjadi topik hangat dalam industri, pusat reka bentuk dan penyelidikan automotif pelaburan bersama pertama di China yang dibina pada masa yang sama, menandakan peralihan SAIC daripada pembuatan tulen ke pembinaan keupayaan teknologi. Pada tahun 2006, jenama tempatan Roewe dilahirkan; pada tahun 2016, kereta internet pertama di dunia Roewe RX5 dijual; pada tahun 2020, jenama pintar dan elektrik premium IM Motors ditubuhkan. Garis masa ini dengan jelas menggambarkan evolusi syarikat automotif dari belajar, mengejar, selari, sehingga kepimpinan separa.

Tetapi pengumpulan sejarah hanya asas. Pencapaian 100 juta kenderaan memerlukan pelepasan berterusan keupayaan sistem. Struktur sistem SAIC meliputi enam bidang utama kenderaan penuh, komponen, pergerakan dan perkhidmatan bergerak, kewangan, operasi antarabangsa, teknologi inovasi, membentuk satu lingkaran tertutup nilai penuh yang bekerjasama rapat. Januari hingga April 2026, jualan kumulatif SAIC 1.302 juta kenderaan, berturut-turut empat bulan menjadi juara jualan syarikat automotif China, di mana peratusan jenama tempatan hampir 70%, jualan kenderaan baru 412,000 unit, jualan pasaran luar negara 459,000 unit, meningkat 50.2% berbanding tahun sebelumnya. Data ini menunjukkan, pertumbuhan SAIC bukan bergantung pada tarikan satu bidang sahaja, tetapi hasil dari enjin serentak pelbagai arah tempatan dan pelaburan bersama, penumpang dan komersil, domestik dan luar negara.

Mengenai tingkat produk, matriks jenama penuh yang dipaparkan di tempat upacara penyerahan kenderaan memberi kesan mendalam. Dalam aspek jenama tempatan, Shajie Z7, Huajing S, Roewe M7, MG4 versi bateri separa pepejal, Wuling Xingguang 560, Maxus eDeliver5, Hongyan trak berat, Yuejin Dana T1, Shenwa bas elektrik penuh, Iveco Juxing EV dan model lain meliputi dari pergerakan peribadi ke operasi komersil, dari logistik bandar ke pengangkutan awam seluruh senario. Jenama pelaburan bersama kemudian menonjolkan hasil "Pelaburan Bersama 2.0": Volkswagen ID. ERA 9X pelancaran global pertama dilengkapkan dengan Model Dunia Pembelajaran Pengukuhan Momenta R7, dijual satu bulan penghantaran lebih 7,000 unit; AUDI E7X dirancang untuk menjadi model pertama Audi di dunia yang mencapai penerapan pemanduan automatik tahap L3; Buick Zhijin E7 dibina berdasarkan arkitektur gabungan super "Xiaoyao", dijual satu bulan penghantaran lebih 10,000 unit. Dari "Pasaran Tukar Teknologi" ke "Penciptaan Teknologi Bersama", peranan SAIC dalam hubungan pelaburan bersama telah mengalami perubahan substantive.


Pengumpulan pada tahap teknologi adalah tenaga teras yang menyokong operasi sistem ini. Model kenderaan penghantaran ke-100 Juta pertama IM LS9 Hyper boleh dianggap sebagai persembahan terkumpul pengumpulan teknologi SAIC selama lebih 70 tahun. Ia dilengkapkan dengan pusingan empat roda kawalan penuh pertama di kelasnya, LiDAR ultra visual 520 baris, cip Nvidia Thor, platform voltan tinggi 800V seluruh kawasan dan sistem tambahan jarak jauh Bintang, pra-pasang sepenuhnya keupayaan lebihan untuk pemanduan pintar L3 dan lebih tinggi. Motor tiga Hujan dengan Jenama Emas SAIC yang pertama dilengkapkan membolehkannya memasuki Kelab Prestasi 3 Saat, dan teknologi "Keselamatan Dalaman" yang dilancarkan secara global bersama Makmal Zijinshan, mengembangkan sempadan keselamatan kenderaan dari keselamatan fizikal tradisional ke bidang keselamatan maklumat dan sistem. Perlu diingat, pengguna ke-100 Juta pertama adalah rakan strategik teras SAIC dalam bidang pemanduan pintar — CEO Momenta Cao Xudong. Teknologi pemanduan pintar yang dicipta bersama secara mendalam oleh kedua-dua pihak telah memberi kuasa kepada pelbagai jenama tempatan dan pelaburan bersama, kebetulan "Rakan Menjadi Pemilik" ini menunjukkan pemikiran industri kerjasama terbuka SAIC dalam era kereta elektrik pintar.


Susunan globalisasi adalah dimensi penting lain keupayaan sistem SAIC. Sebagai wakil awal dan terbesar langkah "keluar ke luar" syarikat automotif China, SAIC mempunyai lebih daripada 100 pangkalan pengeluaran komponen di luar negara, rangkaian pengedar lebih 3,000, membina 3 pusat inovasi penyelidikan utama seperti London dan 4 pusat pengeluaran pembuatan di Thailand, Indonesia, India, Pakistan. Angji Logistics memiliki kapal rol pelbagai jenis 42 unit, 8 laluan antarabangsa meliputi Asia Tenggara, Eropah, Amerika. Pada masa ini, produk dan perkhidmatan SAIC merangkumi lebih 170 negara dan kawasan, jualan kumulatif luar negara lebih 7 juta unit. MG berturut-turut 11 tahun menjadi juara jualan jenama China di Eropah, jualan tahunan Eropah 2025 lebih 300,000 unit, menjadi jenama automotif China pertama yang mencapai jualan kumulatif lebih satu juta di Eropah dan UK. Mac tahun ini, MG mengadakan Hari Teknologi di Frankfurt, Jerman, pelancaran global bateri separa pepejal dan teknologi Hybrid+ hibrid, yang kedua jualan tunggal bulan luar negara lebih 20,000 unit. Setelah melancarkan strategi luar negara "Glocal" (Global + Tempatan) pada tahun 2025, SAIC sedang mempercepat peralihan daripada "keluar produk" ke "keluar rantaian nilai".

Jika teknologi dan sistem adalah kekuatan keras yang rasional, maka kelekatan pengguna adalah kekuatan lembut yang emosional. Dalam upacara penyerahan, SAIC memaparkan beberapa kumpulan cerita pengguna: Pengasas Aplikasi Dedao Luo Zhenyu sebagai Pegawai Pengalaman No. 001 Huajing S, dari ucapan tahun baru memuji panduan pintar Huawei Qiankun hingga masuk ke kilang menyaksikan penurunan; Bekas pemain bola sepak Jerman Yang Chen memilih ID.ERA 9X, kerana tambahan jarak emas dan konsep jangka panjang yang sepadan; Doktor Praktik London Natalia mewarisi semangat MG datuknya; Pasangan yang pulang ke negara membawa kembali ingatan MG semasa tinggal di UK; Blogger amal Liu Jia selama lima tahun memberi penjagaan dan penghiburan kepada kanak-kanak yang tinggal di gunung Guangxi, Buick memberi bantuan pada masa pertama, beliau tersentuh dengan "Kabin Markah Penuh" Zhijin E7. Cerita ini tiada dakwaan yang disengajakan, tetapi dengan jelas menghantar satu maklumat: kelekatan pengguna SAIC bukan datang dari ucapan pemasaran, tetapi daripada respons produk dan perkhidmatan terhadap keperluan sebenar dalam senario berbeza.

Kembali kepada masalah asal: mengapa SAIC boleh menjadi syarikat automotif pertama di China yang mencatatkan jualan kumulatif melebihi 100 juta? Jawapan mungkin boleh dirumuskan sebagai beberapa unsur tanpa laluan pintas — pengumpulan masa yang cukup lama, liputan sistem yang cukup luas, pelaburan teknologi yang cukup dalam, dan wawasan pengguna yang cukup teliti. Unsur-unsur ini jika diangkat secara berasingan, banyak syarikat automotif sedang melakukannya, tetapi yang dapat berterusan lebih 70 tahun dan mengekalkan pertumbuhan seimbang pada setiap dimensi, tidak banyak ditemui.

100 Juta kenderaan adalah satu peringkat, tetapi juga lebih sebagai permulaan baru. Pada tahun 2014, SAIC terawal secara menyeluruh bertransformasi ke kenderaan baru; selepas 12 tahun, dari "berkuda di hadapan" transformasi pintar elektrik kepada "ribuan kuda berlari" tempatan dan pelaburan bersama, penumpang dan komersil, dalam dan luar negara, SAIC membawa konsep pengguna "faham kereta lebih faham anda" sepanjang masa. Dari 1955 hingga 2026, dari pengguna pertama hingga pengguna ke-100 Juta, perjalanan seterusnya SAIC baru sahaja bermula.

Cerita Automotif
Dari sudut pandangan industri, 100 Juta kenderaan SAIC bukan sahaja突破 nombor skala, tetapi juga menandakan lompatan keupayaan industri automotif China daripada "bergantung pada pelaburan bersama" ke "dipimpin tempatan". Perlu diberi perhatian, SAIC tidak bergantung pada kenderaan tunggal meletup atau angin pendek masa, tetapi melalui pembinaan sistem lebih 70 tahun, membentuk kelebihan komprehensif yang sukar disalin dalam dimensi teknologi, pengeluaran, rantaian bekalan, globalisasi. Kumpulan teknologi generasi seterusnya yang diwakili oleh IM LS9 Hyper, dan jualan kumulatif luar negara lebih 7 juta unit, membuktikan SAIC telah mempunyai tapak asas untuk bersaing dengan raksasa lintas negara. Selepas 100 Juta kenderaan, bagaimana menukar kelebihan skala kepada kecekapan inovasi berterusan dan premium jenama, akan menjadi soalan utama "penciptaan semula" SAIC.
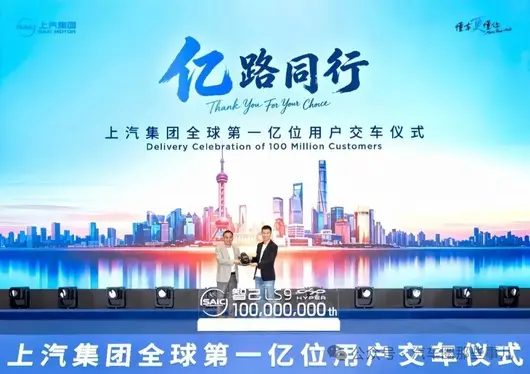
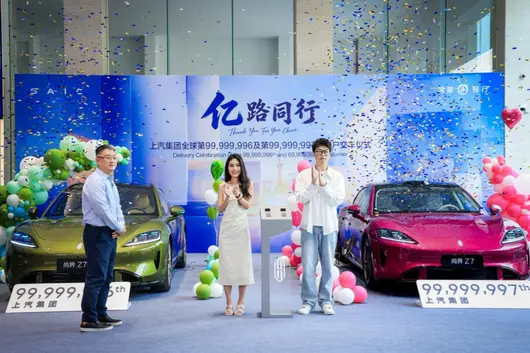
Pada 28 Mei, upacara 'Serahan Kenderaan kepada Pengguna ke-100 Juta Pertama Global' oleh Kumpulan SAIC diadakan di Ruang Tamu Dunia Pantai Utara Bund, Shanghai. Seberapa besar skala acara ini? Lapan belas merek kenderaan penuh lebih dari sepuluh anak syarikat Kumpulan SAIC, dengan 19 model kenderaan, dari Shanghai terus berantai ke Nanjing, Liuzhou, Taiyuan, kemudian menyeberang sempadan ke United Kingdom, Indonesia, Singapura — siaran langsung global. Tetapi jika dilihat dengan teliti, 'tiupan pembukaan' bagi semua ini bermula dengan dua unit Shangjie.
Unit ke-999,999,996 dan ke-999,999,997 yang telah dijumlahkan oleh Kumpulan SAIC adalah jenama Shangjie.

Dua buah kenderaan, sebuah Shangjie Z7 berwarna ungu pink elektrik, dan sebuah Z7T berwarna hijau emas ambra, diserahkan sendiri oleh Presiden Kumpulan SAIC, Jia Jianxu, kepada dua pemilik muda. Angkanya sendiri sudah cukup menarik — hanya beberapa langkah terakhir untuk mencapai 100 juta unit. Sebagai contoh, ketika semua mata tertumpu ke Shangjie, batu loncatan 100 juta unit itu hanya dipisahkan oleh sehelai kertas.
Ini jelas bukan kebetulan.

SAIC meninggalkan 'malam sebelum tahap 100 juta' yang sangat penting ini kepada Shangjie, isyaratnya sangat terang: jenama ini bukan dibuat main-main. Ini adalah 'keterlibatan mendalam' antara SAIC dan Huawei dalam erti kata sebenar — bukan kerjasama jenis lekat label atau cangkerang kosong, tetapi dari penyelidikan dan pembangunan asas kepada pengaturcaraasan laluan pengeluaran, dari arkitektur tiga sistem elektronik hingga pelan penyelesaian panduan pintar, kedua-dua pasukan bekerjasama secara mendalam.
Sekarang, asas ini seluruhnya dipertaruhkan di atas Shangjie. Sikap Kumpulan SAIC sangat jelas: laluan pengeluaran paling matang, teknologi terbaik, bakat paling unggul, "Semua Tenaga pada Shangjie".

Mengapa berusaha sebegitu hebat? Kerana dalam masa kini di mana kadar penetrasi tenaga baharu sudah mencapai 60%, SAIC memerlukan sebuah jenama yang mampu membuka celah di pasaran utama. Zhiji menyerang bahagian high-end, Roewe dan MG mempunyai medan masing-masing, tetapi kepingan kek yang paling bersaing sengit dan terbesar antara 150,000 hingga 250,000, kekurangan watak yang benar-benar kompeten. Shangjie ialah watak itu.
Dan dengan penyertaan Huawei, kepingan teka-teki terakhir telah lengkap. Pandu Pintar Qiankun Huawei, Kabin Harmony, Penyelesaian Mobiliti Bijak — jika label-label ini dimasukkan ke dalam julat harga utama, daya serangnya berbeza. Jangan sebut yang lain, tengok sahaja raut wajah dua orang muda yang menerima kunci di lokasi serahan, anda akan tahu siri serangan kombinasi ini mengenai sasaran siapa.

Sebelum serahan, Shangjie Z7 dan Z7T, terdapat 1,300 unit kenderaan yang terlibat dalam ujian, telah dikumpulkan sejauh 11 juta kilometer, dari Mohe yang beku hingga Turpan yang panas, dari Dataran Tinggi Qinghai-Tibet lari masuk ke Hutan Hujan Hainan, jejak tayar telah ditinggalkan di 75% wilayah di negara ini. Badan kenderaan menggunakan 91% keluli kekuatan tinggi dan aloi aluminium, 14 bahagian keluli dibentuk haba 2,000 Megapascal — tahap ini, sedikit pun berani meletakkan nombor di atas meja untuk dibandingkan. Bahkan cat kenderaan tidak dipandang enteng, bekerjasama dengan agensi warna WGSN mencipta 10 warna trend, bukan ditetapkan secara terburu-buru, benar-benar direka setelah mempertimbangkan apa yang dikehendaki oleh generasi muda.
Yang lebih penting adalah irama. Selepas siri Z7 dibuka untuk tempahan penuh, bergantung kepada kekuatan pembuatan Kumpulan SAIC, kapasiti pengeluaran sudah dalam tahap peningkatan, penghantaran secara pukal boleh bermula pada akhir Mei. Dari pesanan hingga kenderaan diserahkan, tiada yang berlarut-larut di antara. Kelajuan ini tidak bergantung pada slogan, tetapi keseluruhan sistem pembuatan yang menyokong di belakangnya.

Kembali kepada nombor 100 juta unit ini. Tentunya ia sangat besar, besar sehingga agak abstrak. Tetapi jika anda membukanya untuk dilihat — Unit ke-999,999,996 dan ke-999,999,997 adalah Shangjie,
SAIC menyerahkan 'tendangan terakhir' ke arah 100 juta unit kepada Shangjie, ia bukan sekadar menyerahkan dua buah kenderaan, tetapi satu sikap: jalan ke arah 100 juta unit seterusnya, Shangjie perlu berada di hadapan.
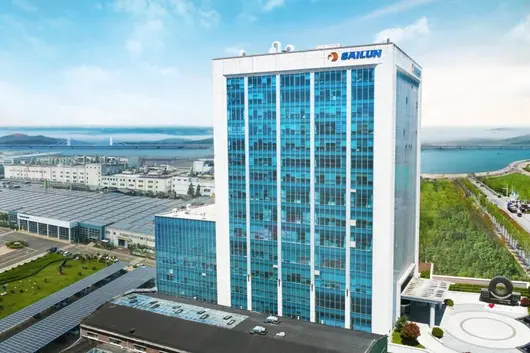
1 Jun, Tayar Sailing (601058) mengeluarkan pengumuman pelaksanaan agihan hak keuntungan tahunan 2025, syarikat akan mengagihkan dividen tunai 0.18 Yuan (termasuk cukai) kepada semua pemegang saham setem per saham, jumlah keseluruhan mengagihkan dividen tunai hampir 592 Juta Yuan. Tarikh pendaftaran saham ialah 4 Jun, tarikh pengagihan dividen tunai ialah 5 Jun.
Di sebalik agihan dividen yang besar ini, terdapat dasar keuntungan yang kuat daripada raksasa tayar swasta ini yang hanya ditubuhkan lebih 20 tahun dan telah melompat ke barisan pertama global. Berhadapan dengan peningkatan kos mendadak akibat pengukuhan halangan perdagangan global sejak 2025, Sailing masih berjaya menunjukkan prestasi yang sangat berdaya tahan.

Pendapatan Mencapai Rekod Tertinggi, Kualiti Keuntungan Terus Membaik
Pada tahun 2025, pendapatan keseluruhan Tayar Sailing mencapai 36.792 Bilion Yuan, meningkat 15.69% berbanding tahun lalu, sekali lagi mencatat rekod tertinggi. Walaupun kos operasi produk tayar meningkat 21.02% berbanding tahun lalu, syarikat dengan memanfaatkan kelebihan struktur produk dan penetapan harga, menstabilkan margin kasar pada tahap yang tinggi iaitu 24.63%.
Keuntungan bersih induk dan keuntungan bersih teras sepanjang tahun masing-masing mencecah 35.22 Bilion Yuan dan 34.58 Bilion Yuan, kedua-dua indeks keuntungan mencapai tahap kedua tertinggi dalam sejarah. Lebih menarik perhatian, arus tunai bersih daripada aktiviti operasi syarikat mencecah 417 Juta Yuan, meningkat besar 82.58% berbanding tahun lalu, kualiti keuntungan mengalami penambahbaikan secara substansif.

Emas Cecair Memecahkan Halangan, Penarafan ESG Melompat ke Tahap AA
Sokongan prestasi yang berdaya tahan ini berasal daripada rintang teknologi yang kukuh. Teknologi Emas Cecair (Ecopoint3) yang dikembangkan oleh Sailing selepas 10 tahun penyelidikan mendalam, menggunakan kaedah pemprosesan getah kimia yang pertama di dunia, berjaya memecahkan masalah 'Segitiga Iblis' dalam industri tayar di mana rintangan gelincir, ketahanan basah dan ketahanan haus tidak dapat dinaikkan serentak. Tidak sahaja merealisasikan penjimatan tenaga, keselamatan dan ketahanan sekaligus, malah merealisasikan ekonomi hijau dan rendah karbon dalam kitaran hayat penuh dari bahan mentah, pengeluaran hingga penggunaan.

Komitmen terhadap kelestarian hijau ini juga telah membawa pengiktirafan dari pasaran modal antarabangsa kepada Sailing. Baru-baru ini, institusi penunjuk bertauliah antarabangsa MSCI menaikkan penarafan ESG Sailing dari tahap A ke tahap AA, membolehkannya kekal di puncak industri tayar China dan masuk ke barisan teratas global. Ini menandakan kekuatan kelestarian pembangunan Sailing dalam operasi global, inovasi penyelidikan, dan pengurusan rantaian bekalan telah menerima pengiktirafan tinggi antarabangsa.
Kapasiti Di Dalam Dan Luar Negara Sama-Sama Berkembang, Nilai Jenama Meningkat Setiap Tahun
Melawan arus, jika tidak maju maka mundur. Semasa mengukuhkan parit pertahanan teknologi, Sailing telah menekan butang pecutan pengembangan kapasiti global. Sejak menubuhkan pangkalan pengeluaran luar negara pertama bagi tayar China di Vietnam pada tahun 2012, sejak 2026 Sailing terus meningkatkan pelaburan: pada April mengumumkan pelaburan kira-kira 1.95 Bilion Yuan untuk membina projek pengembangan kilang tayar meridian sebanyak 7.05 Juta baris setahun di Mesir; pada masa yang sama, kilang di Indonesia juga menerima peningkatan modal kira-kira 336 Juta Yuan RMB untuk memperluas kapasiti PCR dan TBR.

Resonansi antara kapasiti dan prestasi telah mendorong lompatan pantas nilai jenama. Dalam '500 Jenama Paling Bernilai China 2025', Sailing menduduki tempat ke-105 dengan nilai jenama 112.896 Bilion Yuan, meningkat 12.3 Bilion Yuan berbanding tahun lepas; dalam '25 Teratas Nilai Jenama Tayar Brand Finance Global', Sailing untuk pertama kalinya melompat ke dalam 10 teratas, melestarikan gelaran Jenama Tayar Paling Bernilai China.
Daripada perusahaan baru yang dinamik di Semenanjung Shandong, hingga menjadi raksasa global yang bersaing dengan syarikat asing berabad di pentas yang sama, Sailing di bawah pemacu roda berganda teknologi dan kapasiti, sedang mempercepatkan ke arah aras baharu dalam industri tayar dunia.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


