

HomeLumpur

Search History
Popular Searches
Dealer Login / Sign Up
Di pasaran SUV di Malaysia, ramai pembeli membandingkan Honda WR-V dan MG MG HS ketika memilih kereta. Kedua-dua kereta ini mempunyai harga dan kedudukan yang agak dekat, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat penyelidikan.
Harga OTR Honda WR-V di Malaysia ialah RM 89,900 - 107,900, terdapat 4 varian, termasuk 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900) dan lain-lain.
Harga OTR MG MG HS di Malaysia ialah RM 130,450 - 146,450, terdapat 2 varian, termasuk 1.5L Standard (RM 105,000), 1.5L Executive (RM 115,000) dan lain-lain.
Dari segi harga, harga permulaan Honda WR-V memang lebih murah RM 40,550 daripada MG MG HS. Jika bajet anda terhad, versi asas Honda sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, perbezaan harga beberapa ribu itu, mungkin melibatkan pengurangan ciri, bergantung pada keperluan anda.

Penilaian keselamatan Honda WR-V ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING.
Penilaian keselamatan MG MG HS ialah TBD, sistem keselamatan aktif termasuk Basic.
Dari segi ciri keselamatan, kedua-dua kereta telah mendapat penilaian yang baik. Namun, Honda SENSING pada Honda WR-V dan Basic pada MG MG HS mempunyai perbezaan dari segi fungsi, jika anda mengutamakan keselamatan aktif, anda boleh membandingkan senarai ciri kedua-duanya dengan teliti.

Panjang badan Honda WR-V adalah 4400 mm, bak belakang 400 L.
Panjang badan MG MG HS adalah 4400 mm, bak belakang 400 L.
Saiz kedua-dua kereta ini hampir sama, ruang dalam kenderaan tidak banyak berbeza. Untuk kereta dalam kategori ini, ia cukup untuk penggunaan harian.

Honda WR-V dan MG MG HS adalah pilihan utama di pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda mengutamakan reputasi jenama dan harga jual semula, anda boleh memprioritaskan yang mempunyai reputasi lebih baik; jika anda lebih mengutamakan kos keupayaan dan ciri, pilihlah yang mempunyai konfigurasi lebih lengkap. Akhir sekali, adalah dinasihatkan untuk memandu kedua-dua kereta tersebut, pengalaman sendiri adalah yang paling penting.
Secara keseluruhan, Honda WR-V dan MG MG HS adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu, penting untuk melihat keperluan dan bajet peribadi anda. Kami cadangkan anda membuat kajian terlebih dahulu, bandingkan sebut harga dari beberapa kedai kereta, kemudian lakukan ujian pemanduan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian tidak akan salah.

Di pasaran SUV Malaysia, ramai pembeli ketika memilih kereta akan membandingkan Honda WR-V dan Chery Tiggo 8 Pro. Kedua-dua kereta ini berada pada julat harga dan posisi yang agak hampir, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat penyelidikan.
Harga OTR Honda WR-V di Malaysia ialah RM 89,900 - 107,900, terdapat 4 varian, termasuk 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900) dan sebagainya.
Harga OTR Chery Tiggo 8 Pro di Malaysia ialah RM 159,750 - 159,750, terdapat 2 varian, termasuk 1.6L Turbo Standard (RM 130,000), 1.6L Turbo Premium (RM 145,000) dan sebagainya.
Dari segi harga, harga permulaan Honda WR-V memang RM 69,850 lebih murah daripada Chery Tiggo 8 Pro. Jika bajet anda terhad, versi permulaan Honda sudah boleh memenuhi keperluan harian. Namun perlu diingat, perbezaan harga beberapa ribu itu, mungkin ada pengecualian pada peralatan, bergantung pada keperluan anda.
Honda WR-V dilengkapi enjin 1.5L 4-cyl, kuasa kuda 105 hp. Jangkaan pengeluaran bahan api rasmi 6.0 L/100km.
Chery Tiggo 8 Pro dilengkapi enjin 2.0L 4-cyl, kuasa kuda 170 hp. Jangkaan pengeluaran bahan api rasmi 8.0 L/100km.
Dari segi kuasa, 2.0L 4-cyl Chery Tiggo 8 Pro mempunyai 65 kuasa kuda lebih banyak daripada 1.5L 4-cyl Honda WR-V. Namun untuk pemanduan harian di bandar, kedua-dua kereta ini mempunyai kuasa yang mencukupi, tidak akan berasa kurang kuasa.
Penilaian keselamatan Honda WR-V ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING.
Penilaian keselamatan Chery Tiggo 8 Pro ialah TBD, sistem keselamatan aktif termasuk Basic.
Dari segi peralatan keselamatan, kedua-dua kereta mendapat penilaian yang baik. Walau bagaimanapun, Honda SENSING Honda WR-V dan Basic Chery Tiggo 8 Pro mempunyai perbezaan dari segi fungsi, jika anda lebih mengutamakan keselamatan aktif, boleh bandingkan senarai fungsi kedua-duanya.
Panjang badan Honda WR-V 4400 mm, bakul bagasi 400 L.
Panjang badan Chery Tiggo 8 Pro 4400 mm, bakul bagasi 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalaman juga tidak banyak perbezaan. Kereta pada tahap ini, untuk penggunaan harian sudah cukup.
Honda WR-V dan Chery Tiggo 8 Pro adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan harga kedua, boleh pilih yang lebih popular; jika anda lebih mengambil kira nilai dan peralatan, pilih yang konfigurasinya lebih lengkap. Pada akhirnya disyorkan uji kedua-dua kereta, pengalaman langsung adalah yang paling penting.
Secara keseluruhan, Honda WR-V dan Chery Tiggo 8 Pro adalah model kereta yang cukup baik di pasaran Malaysia. Pilihan mana yang dipilih, penting lihat keperluan dan bajet peribadi anda. Disarankan buat penyelidikan, bandingkan beberapa tawaran dari kedai kereta, kemudian buat ujian pemanduan untuk keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat penyelidikan tidak akan salah.
Dalam pasaran SUV Malaysia, ramai pembeli membandingkan Honda WR-V dan Chery Tiggo 8 semasa memilih kereta. Kedua-dua kereta ini hampir sama dari segi harga dan posisi, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat penelitian.
Harga OTR Honda WR-V di Malaysia ialah RM 89,900 - 107,900, terdapat 4 varian, termasuk 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900) dan lain-lain.
Harga OTR Chery Tiggo 8 di Malaysia ialah RM 129,750 - 129,750, terdapat 1 varian, termasuk 2026 1.6T Standard (RM 129,750) dan lain-lain.
Dari segi harga, harga permulaan Honda WR-V memang RM 39,850 lebih murah berbanding Chery Tiggo 8. Jika bajet anda terhad, versi permulaan Honda sudah boleh memenuhi keperluan harian. Namun, perlu diingat, beribu ringgit yang lebih murah itu mungkin ada kompromi pada kelengkapan, bergantung pada keperluan anda.
Honda WR-V panjang badan 4400 mm, ruang muatan 400 L.
Chery Tiggo 8 panjang badan 4400 mm, ruang muatan 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalaman tidak terlalu berbeza. Kereta dalam kelas ini, untuk penggunaan harian sudah memadai.
Honda WR-V jaminan 5 tahun/jarak tanpa had, selang servis setiap 10,000km atau 6 bulan.
Chery Tiggo 8 jaminan 3 tahun/100,000km, selang servis setiap 10,000km atau 6 bulan.
Honda WR-V dan Chery Tiggo 8 adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan harian. Jika anda lebih mementingkan reputasi jenama dan harga jualan semula, boleh utamakan yang mempunyai reputasi lebih baik; jika anda lebih mementingkan nilai dan kelengkapan, pilih yang mempunyai konfigurasi lebih lengkap. Akhir sekali adalah disarankan untuk ujian kenderaan bagi kedua-dua model, pengalaman sendiri adalah yang paling penting.

Secara keseluruhannya, Honda WR-V dan Chery Tiggo 8 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, kunci utama adalah melihat keperluan dan bajet peribadi anda. Kami sarankan anda membuat penelitian, bandingkan sebutan harga beberapa dealer kereta, kemudian lakukan ujian kenderaan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat penelitian tidak akan salah.
Di pasaran SUV di Malaysia, ramai pembeli akan membandingkan Honda WR-V dan Chery Tiggo Cross semasa memilih kereta. Kedua-dua kereta ini mempunyai harga dan kedudukan yang agak hampir, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat kajian.
Honda WR-V di Malaysia mempunyai harga OTR RM 89,900 - 107,900, terdapat 4 versi, termasuk 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900) dan lain-lain.
Chery Tiggo Cross di Malaysia mempunyai harga OTR RM 88,750 - 99,750, terdapat 2 versi, termasuk 2025 HEV 1.5L CSH (RM 99,750), 2025 1.5T Standard (RM 88,750) dan lain-lain.
Dari segi harga, harga permulaan Chery Tiggo Cross lebih murah RM 1,150 daripada Honda WR-V. Jujur cakap, dalam julat harga ini, beza beberapa ribu sebenarnya tidak besar, yang utama masih bergantung pada nisbah harga dan prestasi serta kos penggunaan jangka panjang.
Penilaian keselamatan Honda WR-V ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING.
Penilaian keselamatan Chery Tiggo Cross ialah TBD, sistem keselamatan aktif termasuk Basic.
Dari segi peralatan keselamatan, kedua-dua kereta mendapat penilaian yang baik. Walau bagaimanapun, Honda SENSING Honda WR-V dan Basic Chery Tiggo Cross mempunyai perbezaan dalam fungsi, jika anda lebih mementingkan keselamatan aktif, boleh bandingkan senarai fungsi kedua-duanya dengan teliti.
Waranti Honda WR-V 5 tahun/tanpa had kilometer, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Waranti Chery Tiggo Cross 3 tahun/100,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Honda WR-V dan Chery Tiggo Cross adalah pilihan utama pasaran Malaysia, sesuai untuk penggunaan keluarga, komuter harian. Jika anda lebih mementingkan reputasi jenama dan harga jualan semula, boleh utamakan yang mempunyai reputasi lebih baik; jika anda lebih mementingkan nisbah harga dan kelengkapan, pilih yang mempunyai kelengkapan lebih kaya. Akhir sekali, disarankan untuk uji pemanduan kedua-duanya, pengalaman langsung adalah yang paling penting.

Secara keseluruhannya, Honda WR-V dan Chery Tiggo Cross adalah model kereta yang sangat bagus di pasaran Malaysia. Memilih yang mana, yang utama masih bergantung kepada keperluan peribadi dan bajet anda. Disarankan semua membuat kajian, bandingkan harga dari beberapa kedai kereta, kemudian pergi uji pemanduan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk melakukan kajian pasti tidak akan salah.
在馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拎本田 WR-V 同奇瑞 Tiggo Cross 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
本田 WR-V 喺馬來西亞嘅 OTR 售價係 RM 89,900 - 107,900,一共冇 4 個版本,包括 2023 1.5L V(RM 99,900)、2023 1.5L E(RM 95,900)、2023 1.5L S(RM 89,900)等。
奇瑞 Tiggo Cross 喺馬來西亞嘅 OTR 售價係 RM 88,750 - 99,750,一共冇 2 個版本,包括 2025 HEV 1.5L CSH(RM 99,750)、2025 1.5T Standard(RM 88,750)等。
從價錢嚟睇,奇瑞 Tiggo Cross 嘅起步價比本田 WR-V 平咗 RM 1,150。老實講,喺呢個價位段,幾千塊嘅差距其實唔算大,關鍵仲係睇整體嘅性價比同長期使用成本。
本田 WR-V 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
奇瑞 Tiggo Cross 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
兩款車用住同一套動力系統,日常開起嚟嘅感覺基本冇咗差別。油耗方面都差唔多,唔使太糾結這一點。
本田 WR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括本田 SENSING。
奇瑞 Tiggo Cross 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都拿到唔錯嘅評級。不過本田 WR-V 嘅本田 SENSING 同奇瑞 Tiggo Cross 嘅 Basic 喺功能上有啲差異,如果你比較重視主動安全嘅話,可以仔細對比下兩者嘅功能列表。
本田 WR-V 採用 FWD 驅動方式。
奇瑞 Tiggo Cross 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大區別。
總體嚟講,本田 WR-V 同奇瑞 Tiggo Cross 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵仲係要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花啲時間做功課絕對唔會錯。
In Malaysia's SUV market, many buyers compare the Honda WR-V and Mazda CX-5 when choosing a car. These two cars are quite close in price and positioning, so today we will make a detailed comparison from multiple aspects to help you save time on research.
The Honda WR-V's OTR price in Malaysia is RM 89,900 - 107,900, with a total of 4 versions, including 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900), etc.
The Mazda CX-5's OTR price in Malaysia is RM 135,469 - 166,760, with a total of 3 versions, including 2025 2.0L AT 35th Anniversary (RM 316,154), 2025 2.0L AT (RM 296,154), 2025 2.0L MT (RM 294,154), etc.
From a price perspective, the Honda WR-V's starting price is indeed RM 45,569 cheaper than the Mazda CX-5. If your budget is limited, Honda's entry-level version already meets daily needs. However, note that the few thousand cheaper difference might involve trade-offs in features, depending on your specific requirements.
The Honda WR-V is equipped with a 1.5L 4-cyl, 105 hp. Official fuel consumption 6.0 L/100km.
The Mazda CX-5 is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
In terms of power, the Mazda CX-5's 1.5L Turbo has 35 more horsepower than the Honda WR-V's 1.5L 4-cyl. However, for daily city driving, both cars' power is sufficient, you won't feel underpowered.
The Honda WR-V body length is 4400 mm, trunk 400 L.
The Mazda CX-5 body length is 4500 mm, trunk 450 L.
In terms of space, the Mazda CX-5 body is 100 mm longer than the Honda WR-V, passenger space is more advantageous. However, the Honda WR-V is more flexible for parking in the city, each has trade-offs.
The Honda WR-V uses FWD drive type.
The Mazda CX-5 uses FWD drive type.
Both cars' drive types are the same, both are FWD, daily driving feel won't have a big difference.

Overall, the Honda WR-V and Mazda CX-5 are both very good models in the Malaysian market. Choosing which one, the key depends on your personal needs and budget. It is recommended for everyone to do research, compare quotes from several dealers, then go for a test drive to make the final decision. Buying a car is a big matter, spending some time doing research will definitely not be wrong.
In the Malaysian SUV market, many buyers compare the Honda WR-V and Toyota Corolla Cross when choosing a car. These two cars are quite close in price and positioning. Today we will make a detailed comparison from multiple aspects to save you time on research.
The OTR price for Honda WR-V in Malaysia is RM 89,900 - 107,900. There are 4 versions in total, including 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900), among others.
The OTR price for Toyota Corolla Cross in Malaysia is RM 133,800 - 148,800. There are 3 versions in total, including 2026 HEV 1.8L GR Sport (RM 148,800), 2026 HEV 1.8L Standard (RM 140,800), 2026 1.8L Standard (RM 133,800), among others.
In terms of price, the starting price of the Honda WR-V is indeed RM 43,900 cheaper than the Toyota Corolla Cross. If your budget is limited, Honda's entry-level version can already meet daily needs. However, also note that the few thousand ringgit saved might involve trade-offs in features, it depends on your specific needs.
Honda WR-V is equipped with 1.5L 4-cyl, 105 hp. Official fuel consumption 6.0 L/100 km.
Toyota Corolla Cross is equipped with 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100 km.
In terms of power, the 1.5L Turbo on the Toyota Corolla Cross has 35 more horsepower than the 1.5L 4-cyl on the Honda WR-V. However, for daily city driving, both cars have sufficient power, you won't feel it's underpowered.
Honda WR-V uses FWD drivetrain.
Toyota Corolla Cross uses FWD drivetrain.
Both cars have the same drivetrain, both are FWD, driving experience won't differ much in daily use.
Honda WR-V warranty 5 years/unlimited mileage, maintenance interval every 10,000 km or 6 months.
Toyota Corolla Cross warranty 5 years/unlimited mileage, maintenance interval every 10,000 km or 6 months.
Both cars have the same warranty terms, no need to worry about this aspect. Actual maintenance cost also depends on the brand's service network and parts price, suggest asking real owners in car owner groups for their experience.

Honda WR-V and Toyota Corolla Cross are both mainstream choices in the Malaysian market, suitable for family use, daily commute. If you value brand reputation and resale value more, you can prioritize the one with better reputation; if you care more about value for money and features, then choose the one with more features. Ultimately it is suggested to test drive both, personal experience is the most important.

Overall, Honda WR-V and Toyota Corolla Cross are both very good models in the Malaysian market. Choosing which one depends on your personal needs and budget. It is recommended that everyone do your research, compare quotes from multiple dealerships, then go for a test drive to make the final decision. Buying a car is a big matter, spending time on research will never go wrong.
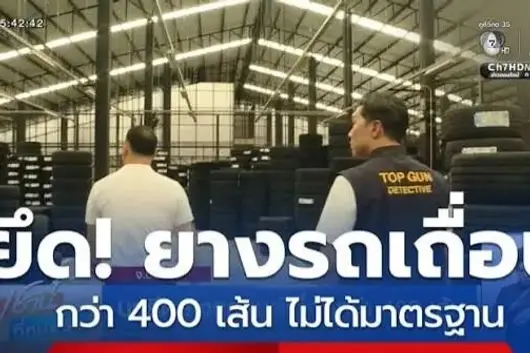
On August 20, the Thai Ministry of Industry's special investigation team raided a tire warehouse in Nonthaburi Province, seizing 408 substandard tires with a case value of nearly 2.5 million Baht.

Among them, 314 tires lacked standard certification labels, and 94 had tampered label information. Although Thai authorities have seized all involved tires, they have not released the specific brands involved, leaving the brand a mystery. Thai authorities clearly stated that the next step will be to strictly investigate the sources of tires from both import and manufacturing angles, with violators of illegal sales facing a maximum fine of 500,000 Baht and up to 6 months in prison.

This raid was not an isolated incident, but a continuation of Thailand's continuous rectification of problematic tires in recent years. In 2025, Thai police seized about 74,500 tires suspected of illegal processing in Rayong Province. Some products had grinding marks on the sidewalls, and brand names and production dates were artificially removed. Related cases implicated some Chinese tire brands, causing negative impact locally. In April of the same year, foreign media disclosed that a Chinese-funded tire manufacturer was suspected of smuggling defective tires into Thailand. After illegal modification and relabeling, they were sold as new tires, even with "Made in Thailand" labels intended for export to third countries. The Thai Ministry of Industry attached great importance to this and expressed concern that such behavior could damage the global reputation of "Made in Thailand".

On the manufacturing end, the Thai factory of Chinese-funded enterprise Pullman Hsin (01809.HK) also went through a "Compliance Controversy". In August 2025, the Industrial Estate Authority of Thailand (IEAT) was reported by media to order the "permanent closure" of the factory, accusing it of systematic violations such as illegal production without TIS certification, tearing off tire production dates, and illegal disposal of over 65 tons of hazardous industrial waste. However, Pullman Hsin stated in its announcement that it only received a "temporary production stop notice", attributing the issue to violations in carbon black packaging bag disposal and pending acceptance of emissions from expanded production lines. After rectification and a 28-day "observation period", the factory announced a temporary production stop again on September 5. The severe accusations in the official report contrasted sharply with the light-handed tone of the corporate announcement, making the truth of the event murky.


The regulatory storm in Thailand targeting the tire industry reflects the complex compliance environment faced by Chinese enterprises going global. In this industry reshuffle, the camp of Chinese-funded enterprises presents "starkly contrasting situations". Enterprises involved, represented by Pullman Hsin, are facing a major test of survival, with production resumption schedules and brand reputations facing uncertainty; while enterprises such as Zhongce Rubber, Linglong Tire, and Sentinel that strictly comply with local regulations continue to surge ahead in the Thai and global markets.

Industry insiders pointed out that with stricter global ESG standards, the tolerance of host countries for environmental protection, quality, and certification has dropped to freezing point. The "cost advantage" and "policy benefits" that Chinese tire enterprises once relied on are being replaced by high "compliance costs". Transforming from "unbridled expansion" to "compliant operation" and internalizing compliance into corporate genes has become a threshold that must be crossed in the process of globalization of Chinese manufacturing.
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Honda WR-V 同 Mazda CX-3 嚟做比較。呢兩部車喺價格同定位上都幾接近,今日我哋就從多個方面做一個詳細比較,幫你省返做功課嘅時間。
本田 WR-V 喺馬來西亞嘅 OTR 售價係 RM 89,900 - 107,900,一共有 4 個版本,包括 2023 1.5L V(RM 99,900)、2023 1.5L E(RM 95,900)、2023 1.5L S(RM 89,900) 等。
馬自達 CX-3 喺馬來西亞嘅 OTR 售價係 RM 126,159 - 139,159,一共有 2 個版本,包括 2023 2.0L High(RM 139,159)、2023 2.0L Plus(RM 126,159) 等。
睇返價錢,本田 WR-V 嘅入門價確係比馬自達 CX-3 平咗 RM 36,259。如果你預算有限,本田嘅入門版已經可以滿足日常需要。但都要注意,平嗰幾千蚊,喺配備上可能會有取舍,視乎你需要啲咩。
本田 WR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING。
馬自達 CX-3 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 i-Activsense。
兩部車嘅安全評級一樣,喺呢個級距入面安全配備都算好齊全。而家嘅新車安全性都好唔差,唔使太擔心呢點。
本田 WR-V 保修 5 年/無限制里程,保養間隔 每 10,000km 或 6 個月。
馬自達 CX-3 保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
本田 WR-V 同馬自達 CX-3 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更介意性價比同配備,就揀配置更豐富嗰款。最後始終建議兩部車都去試駕,親身試先至最重要。

總嚟講,本田 WR-V 同馬自達 CX-3 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵始終睇返你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去做試駕先做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。
In Malaysia's SUV market, many buyers compare the Proton X90 and Subaru Forester when choosing a car. These two models are quite close in price and positioning. Today, we will make a detailed comparison from multiple aspects to help you save time on research.
The OTR price of the Proton X90 in Malaysia is RM 106,800 - 122,800. There are a total of 4 versions, including 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), 2026 1.5T Lite (RM 106,800), etc.
The OTR price of the Subaru Forester in Malaysia is RM 174,000 - 197,000. There are a total of 3 versions, including 2024 2.0L S EyeSight GT Edition (RM 189,538), 2024 2.0L S EyeSight (RM 177,538), 2024 2.0L L EyeSight (RM 167,538), etc.
In terms of price, the starting price of the Proton X90 is indeed RM 67,200 cheaper than the Subaru Forester. If your budget is limited, the entry-level version of Proton can already meet daily needs. But keep in mind, the difference of a few thousand might involve compromises in equipment, depending on your specific needs.

The safety rating of the Proton X90 is 5★ (ASEAN NCAP). Active safety systems include ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
The safety rating of the Subaru Forester is 5★ (Euro NCAP). Active safety systems include EyeSight.
Regarding safety features, both cars received good ratings. However, the ADAS (ACC, AEB, LKA, LDA, BSM, RCTA) of the Proton X90 and the EyeSight of the Subaru Forester have some differences in functionality. If you value active safety, you can compare their feature lists carefully.

The Proton X90 body length is 4400 mm, trunk 400 L.
The Subaru Forester body length is 4400 mm, trunk 400 L.
The dimensions of both cars are almost identical, with little difference in interior space. Cars at this level are more than sufficient for daily use.
Proton X90 Warranty 5 years/150,000km, Maintenance Interval every 10,000km or 6 months.
Subaru Forester Warranty 3 years/100,000km, Maintenance Interval every 10,000km or 6 months.

Overall, both the Proton X90 and Subaru Forester are very good models in the Malaysian market. Which one to choose ultimately depends on your personal needs and budget. It is recommended to do your homework, compare quotes from several dealerships, and test drive to make a final decision. Buying a car is a big matter; spending time doing research will never go wrong.


Pendapatan Robotaxi meningkat 691%, faedah penumpang naik 849%, pengagihan luar negara terkunci melebihi 4,000 kenderaan…
18 Ogos, Pony.ai mengemukakan "rekod pencapaian yang cemerlang". Data menunjukkan, jumlah pendapatan suku tahun kedua 2026nya ialah 246 juta Yuan, meningkat 68.8% setahun; jumlah pendapatan kumulatif separuh tahun pertama 478 juta Yuan, meningkat 98.9%, hampir berganda.
Daripada itu, pendapatan perniagaan Robotaxi ialah 81.92 juta Yuan, meningkat 691.2% setahun, kekal sebagai sumber pertumbuhan utama. Pendapatan faedah penumpang melonjak 849.3% setahun, mencatatkan kenaikan tertinggi tunggal dalam sejarah. Pengarah Eksekutif Peng Jun menekankan: "Pertumbuhan pantas ini menunjukkan, Robotaxi terus menjadi enjin pertumbuhan kami."
Dalam mesyuarat laporan kewangan seterusnya, pengurusan Pony.ai tidak hanya memecahkan data kewangan, malah memperkenalkan secara terperinci logik pengembangan model bersama-sama, serta bagaimana teknologi menyokong peningkatan pada separuh tahun kedua.
01
Tiga talian perniagaan, tiga kadar pertumbuhan
Pertama lihat pendapatan.
Pada separuh tahun pertama 2026, jumlah pendapatan Pony.ai ialah 478 juta Yuan (kira-kira 70.5 juta Dolar AS), meningkat 98.9% setahun. Di mana Q2 pendapatan tunggal suku ialah 36.2 juta Dolar AS, meningkat 68.8% setahun, sedikit meningkatkan berbanding Q1. Dari segi rizab dana, sehingga 30 Jun, syarikat memegang aset tunai dan pelaburan kewangan sebanyak 9.435 bilion Yuan (kira-kira 1.39 bilion Dolar AS), walaupun menurun berbanding akhir Q1 iaitu 1.44 bilion Dolar AS, tetapi masih berada dalam barisan pertama industri pemanduan autonomi, modal mencukupi.

Pendapatan tiga perniagaan utama Pony.ai
Dengan teliti lihat pendapatan tiga talian perniagaan, irama mereka adalah berbeza sama sekali.
Robotaxi: 12.1 juta Dolar AS, meningkat 691.2% setahun. Di mana itu, pendapatan pembayaran penumpang meningkat 8.5 kali, angka ini berbeza dengan kenderaan dijual kepada rakan kongsi, ia mewakili pengguna sebenar yang berkeras membayar untuk menaiki kenderaan. Pertumbuhan pantas faedah kenderaan menunjukkan, kitaran perniagaan Robotaxi sedang bergerak daripada "pengesahan teknologi" menuju kepada "bayaran pengguna".
Robotruck: 13.3 juta Dolar AS, meningkat 40% berbanding tahun lalu. Bahagian ini terutamanya didorong oleh perkhidmatan kargo kerjasama. Kereta berat pemanduan autonomi keempat telah dihasilkan secara komersial mengikut jadual, dan dilancarkan di Pelabuhan Ma Wan, Shenzhen dengan pengagihan komersial bersama Pelabuhan China Merchants.
Solusi Pintar: 10.8 juta Dolar AS, meningkat 3.9% setahun. Blok ini pernah menjadi enjin pertumbuhan dua digit pada tempoh sama tahun lalu, suku tahun ini jelas melambat. Syarikat mengaitkan ini dengan ketidakstabilan irama penghantaran pengawal domain pemanduan autonomi (ADC).
Tiga talian menunjukkan jurang ricih yang ketara pada kadar pertumbuhan, bermaksud pemacu pertumbuhan Pony.ai, semakin tertumpu kepada Robotaxi.
Terus lihat hujung kos.
Perbelanjaan pengoperasian suku tahun kedua meningkat 11.4% berbanding tahun lalu, jauh di bawah kadar pertumbuhan pendapatan 68.8%; perbelanjaan R&D meningkat 14.7% setahun, juga jelas di bawah kadar pertumbuhan pendapatan. Ketua Pegawai Teknologi Lou Tiancheng mengaitkan perubahan ini dengan penambahbaikan arkitektur teknologi: "PonyWorld 2.0 membolehkan syarikat menggunakan sumber R&D yang lebih sedikit untuk menepatkan skuad di pelbagai negara dan bandar secara serentak, tanpa perlu meningkatkan pelaburan sumber kejuruteraan pada nisbah yang sama."

Data kewangan utama Pony.ai
Aangka kerugian juga bergerak ke arah yang lebih baik.
Mengikut Piawaian Akauntan Am Amerika Syarikat (GAAP) dikira, kerugian bersih Pony.ai suku tahun kedua 2026 ialah 45.4 juta Dolar AS, menyempit hampir 15% berbanding tahun lalu. Kadar kerugian operasi menyempit dari 285.6% setahun lalu ke 181.5%, kadar kerugian bersih dari 248.3% ke 125.2%, dalam satu tahun masing-masing meningkat lebih 100 mata peratus.
Dari segi aliran tunai, bersih keluar aktiviti operasi suku tahun ini ialah 44 juta Dolar AS, meluas berbanding 25.4 juta Dolar AS pada tempoh sama tahun lalu. Syarikat menjelaskan ini terutamanya adalah fluktuasi modal operasi biasa, termasuk penyelesaian bil yang boleh dibayar secara suku tahun, serta pelaburan stok akibat persiapan awal untuk pengembangan skuad pada separuh tahun kedua.
Ketua Pegawai Kewangan Wang Haojun menyatakan dalam mesyuarat laporan kewangan: "Akan mengekalkan irama pengurusan tunai yang berwaspada, keadaan kewangan kekal mantap".
02
Model bersama-sama mempercepatkan pengembangan Robotaxi
Dari segi khusus, peningkatan 691% Robotaxi datang dari mana sebenarnya?
Jawapan tersembunyi dalam pengembangan serentak dua pasaran: penembusan skenario nilai tinggi di dalam negara, serta pengagihan ribu kenderaan di luar negara yang digerakkan oleh model bersama-sama.
Dalam negara, operasi sedang bergerak daripada "pengujian perobohan tanah" menuju kepada "penembusan skenario nilai tinggi".

Pony.ai Robotaxi Generasi Ketujuh keuntungan per kenderaan positif di Shenzhen
Hingga kini, perkhidmatan Robotaxi Pony.ai di Guangzhou telah berkembang dari Daerah Nansha ke Haizhu, Tianhe, Huangpu, Panyu empat kawasan, luas operasi pusat bandar meningkat lebih 300 kilometer persegi dari awal tahun, menampung penduduk lebih 7 juta; di Shenzhen, rangkaian perkhidmatan berkembang ke Lapangan Terbang Antarabangsa Bao'an, Kaunter Shenzhen Bay dan Pelabuhan Ibu Kapal Kereta Api Shekou tiga hab pengangkutan, menampung skenario perjalanan nilai tinggi seperti komuter harian, perjalanan merentas sempadan dan pertukaran lapangan terbang.
Dari segi saiz pengguna, sehingga Ogos, pengguna berdaftar China App Pony.ai telah melepasi 1.5 juta, meningkat besar berbanding 1 juta pada Mac.
Peng Jun menekankan, pengembangan saiz bandar kelas satu telah membentuk kitaran positif."Memperbesar saiz skuad mengurangkan masa menunggu pengguna, meningkatkan kadar pengekalan pengguna, terus bertukar kepada pertumbuhan pendapatan harian per kenderaan. Pada masa yang sama, penskalaan meleraikan kos operasi, ekonomi unit terus diperbaiki."
Tetapi pasaran dalam negara hanya sebahagian cerita. Pecahan yang lebih besar, di pasaran luar negara.
14 Ogos, Pony.ai dan Uber mengumumkan memperluas kerjasama strategik, merancang mengagihkan lebih 2000 kenderaan Robotaxi di lima bandar di Eropah. Ini adalah salah satu pelan pengagihan Robotaxi terbesar di Eropah sehingga kini.
Mengapa Uber akan memilih Pony.ai lagi?
Peng Jun menjawab: "Uber sentiasa mencari rakan kongsi pemanduan autonomi yang teknologi matang boleh dipercayai, boleh diaplikasikan secara besar-besaran, juga menuntut struktur kos membawa ekonomi menarik. Inilah dua perkara yang kami mampu sediakan."

CEO Pony.ai Peng Jun (kanan) bersama CEO Uber Dara Khosrowshahi
Beliau menjelaskan lanjut, Pony.ai telah mencapai operasi komersial Robotaxi berskala besar di semua bandar kelas satu China, model ekonomi per kenderaan Guangzhou dan Shenzhen telah positif; pada masa sama, kos bahan kit pemanduan autonomi model Generasi Ketujuh berkurang 70% berbanding generasi sebelumnya, kos keseluruhan kenderaan jauh lebih rendah daripada Waymo.
"Bagi Uber, bekerjasama dengan pelbagai syarikat pemanduan autonomi adalah sebahagian daripada strateginya menjadi 'platform komersial pemanduan autonomi terunggul global', dan menurut Peng Jun, Pony.ai dengan kenderaan boleh dihasilkan secara besar-besaran, model ekonomi unit yang telah disahkan, serta pengalaman operasi yang telah disesuaikan dengan pasaran Eropah, menjadi pihak teknologi paling menarik dalam ekosistem ini."
Teras sokongan pembangunan luar negara di atas ialah model "skuat bersama".Model ini menguraikan operasi berskala besar Robotaxi kepada tiga peranan: pihak teknologi (Pony.ai menyediakan "pemandu maya" tahap L4 dan pengalaman operasi), pihak platform (Uber/Bolt menyediakan akses pengguna dan rangkaian kuasa pengangkutan campuran), pihak operasi (rakan kongsi tempatan bertanggungjawab pengurusan harian dan penyelenggaraan skuad).
Wang Haojun menjelaskan logik kewangan di sebaliknya: "Kami terlebih dahulu menghantar kenderaan kepada rakan kongsi, mengesahkan satu pendapatan jualan kenderaan; selepas kenderaan berjalan di jalan, setiap pesanan kami terus mendapat bahagian, yang pertama ialah pendapatan semasa, yang terakhir adalah sumber utama pendapatan tetap keuntungan tinggi masa depan."

Pony.ai menyambung ke Aplikasi Zig ComfortDelGro
Model ini membolehkan Pony.ai tanpa perlu mengeluarkan wang besar sendiri untuk membeli kenderaan yang boleh mengagihkan skuad. Daripada kenderaan tambahan semasa, hampir separuh dilaksanakan melalui model bersama-sama. Sehingga 30 Jun, skuad Robotaxi global telah mencapai 1975 kenderaan, komitmen pengagihan luar negara terkunci telah melebihi 4000 kenderaan, rakan kongsi termasuk Uber, Bolt dan ComfortDelGro Singapura, dll.
03
Logik asas sokongan peningkatan perniagaan
Sudah faham "data kewangan" dan "model perniagaan", soalan terakhir ialah: Pony.ai mengapa mampu melancarkan penyebaran serentak dalam dan luar negara?
Jawapan Lou Tiancheng ialah: kecekapan teknologi. PonyWorld 2.0 mengurangkan secara besar kos sempadan pengembangan merentas bandar, ini ialah perbezaan paling asli dengan pesaing.
Beliau menggunakan "taburan kebarangkalian" menjelaskan halangan ini: "Perilaku pelibat lalu lintas berbeza antara bandar berbeza, atau bahkan persimpangan berbeza. Kebarangkalian pejalan kaki merentas jalan secara tiba-tiba berbeza mengikut bandar. Ketepatan model dunia terletak pada mencocokkan taburan kebarangkalian dunia sebenar, 99% tidak boleh, 1% pun tidak, mesti tepat kepada kebarangkalian itu sendiri."

Kemampuan teras PonyWorld 2.0 ialah evolusi diri. AI mendiagnosis masalah tersembunyi secara automatik, menghasilkan penyelesaian tertumpu, dan mengesahkan kebolehlaksanaan pengagihan. Lou Tiancheng menggunakan masuk bandar baru sebagai contoh: "Dahulu memerlukan ribuan jurutera menyemak secara manual, menganalisis, mengemaskini, melatih semula, mengesahkan pengagihan. Sekarang sistem menyiapkan kerja ini secara automatik, hanya perlu segelintir orang untuk beroperasi."
Bermaksud ini, tanpa menambah sumber R&D, boleh masuk ke pasaran baru pelbagai serentak.
Dalam aspek kecekapan operasi, Lou Tiancheng juga mendedahkan satu data: Setiap 100 kenderaan Robotaxi hanya memerlukan 3 pekerja untuk mengekalkan operasi harian.
"Model operasi kereta api tradisional sentiasa 1:1; 100 kenderaan memerlukan 100 pemandu untuk memproses semua hal dari pengecasan hingga penyelenggaraan harian. Kenderaan kami boleh mengecas sendiri dan memarkir sendiri selepas kembali ke lapangan, tiada campur tangan manusia." Menurut Lou Tiancheng, kelebihan kecekapan ini secara langsung mengurangkan kos pengurusan pihak operasi tempatan di bawah model bersama-sama, juga asas perniagaan rakan kongsi bersedia menyertai rangkaian bersama-sama.
Berdasarkan pengumpulan kecekapan teknologi dan operasi di atas, Pony.ai memberi harapan masing-masing untuk tiga perniagaan pada separuh tahun kedua:
Dari segi Robotaxi, matlamat tahun penuh ialah mencapai pertumbuhan lebih 3.5 kali berbanding 2025.Mulai Q3, pengagihan Eropah dengan Uber akan turun satu per satu, pendapatan penghantaran kenderaan di bawah model bersama-sama akan diiktiraf secara beransur-ansur.
Dari segi Robotruck, kereta berat pemanduan autonomi Generasi Keempat telah masuk fasa pengeluaran komersial, bersama Pelabuhan China Merchants di Pelabuhan Ma Wan menjalankan kerja komersial formasi campuran (kereta berat pemanduan autonomi dengan kereta berat pemandu manusia berkerjasama). Syarikat merancang turun hampir 1000 kereta berat pemanduan autonomi pada 2-3 tahun masa depan. Selain itu, kereta ringan pemanduan autonomi L4 yang dikeluarkan April tahun ini telah masuk fasa ujian, matlamat turun 100,000 kenderaan sebelum 2030.

Pony.ai keluarkan kereta ringan pemanduan autonomi April tahun ini
Dari segi Solusi Pintar, pendapatan Solusi Pintar separuh tahun pertama kira-kira 26.3 juta Dolar AS, meningkat sedikit setahun. Syarikat menyatakan fluktuasi penghantaran ialah faktor jangka pendek, separuh tahun kedua dijangka pulih.
Kandungan laporan kewangan Q2 dan mesyuarat telefon Pony.ai menunjukkan keputusan jelas: industri pemanduan autonomi telah bergerak daripada "siapa teknologi lebih hebat" masuk ke "siapa model perniagaan lebih pantas berlari" fasa.
Dalam aspek teknologi, PonyWorld 2.0 mengurangkan kos sempadan pengembangan merentas bandar; dalam aspek model perniagaan, model skuad bersama-sama menggerakkan skala ribuan kenderaan dengan aset ringan; dalam aspek kewangan, pengungkit operasi mula kelihatan, kadar kerugian terus menyempit.
Sebab, menurut Peng Jun, "Pony.ai mempunyai momentum operasi, peluang global dan sumber kewangan, untuk melaksanakan matlamat empat tahun, dan menyokong pertumbuhan mampan".
Dalam pasaran SUV Malaysia, ramai pembeli membandingkan Proton X90 dan Subaru Crosstrek ketika memilih kereta.
Proton X90 dijual di Malaysia dengan harga OTR RM 106,800 - 122,800, terdapat 4 varian, termasuk 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), 2026 1.5T Lite (RM 106,800) dan lain-lain.
Subaru Crosstrek dijual di Malaysia dengan harga OTR RM 145,000 - 160,000, terdapat 1 varian, termasuk 2.0L e-Boxer (RM 150,000) dan lain-lain.
Dari segi harga, harga asas Proton X90 benar-benar RM 38,200 lebih murah daripada Subaru Crosstrek. Jika bajet anda terhad, varian masuk Proton sudah boleh memenuhi keperluan harian. Tetapi anda juga perlu berhati-hati, beberapa ribu ringgit yang lebih murah mungkin mempunyai kompromi dalam kelengkapan, bergantung pada keperluan anda.
Proton X90 dilengkapi enjin 1.5L Turbo, 140 hp. Penggunaan bahan api rasmi 7.0 L/100km.
Subaru Crosstrek dilengkapi enjin 1.5L Turbo, 140 hp. Penggunaan bahan api rasmi 7.0 L/100km.
Kedua-dua kereta menggunakan sistem kuasa yang sama, rasa apabila memandu harian hampir tiada perbezaan. Penggunaan bahan api juga hampir sama, tidak perlu terlalu memikirkan hal ini.
Penilaian keselamatan Proton X90 ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Penilaian keselamatan Subaru Crosstrek ialah 5★ (Euro NCAP), sistem keselamatan aktif termasuk EyeSight.
Dari segi kelengkapan keselamatan, kedua-dua kereta mendapat penilaian yang baik. Namun ADAS Proton X90 (ACC, AEB, LKA, LDA, BSM, RCTA) dan EyeSight Subaru Crosstrek mempunyai perbezaan dari segi fungsi, jika anda lebih mengutamakan keselamatan aktif, boleh bandingkan senarai fungsi kedua-duanya dengan teliti.
Proton X90 jaminan 5 tahun/150,000km, selang servis setiap 10,000km atau 6 bulan.
Subaru Crosstrek jaminan 3 tahun/100,000km, selang servis setiap 10,000km atau 6 bulan.

Proton X90 dan Subaru Crosstrek adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan harga kedua, boleh terlebih dahulu mempertimbangkan model dengan reputasi yang lebih baik; jika anda lebih mengutamakan nilai untuk wang dan kelengkapan, pilih model yang lebih kaya kelengkapannya. Pada akhirnya disyorkan untuk memandu ujian kedua-duanya, pengalaman sendiri adalah yang paling penting.

Secara keseluruhannya, Proton X90 dan Subaru Crosstrek adalah model yang sangat baik di pasaran Malaysia. Memilih yang mana, utama lihat keperluan dan bajet peribadi anda. Disyorkan buat persiapan, bandingkan sebut harga beberapa pusat jualan, kemudian buat ujian pemanduan untuk keputusan akhir. Membeli kereta adalah urusan besar, luangkan masa untuk persediaan tidak salah.
Semester pertama 2026, pasaran automotif global berada dalam kitar penyesuaian yang dicampurkan dengan pelbagai pemboleh ubah. Situasi geopolitik terus berubah, kestabilan rantaian bekalan global tidak mencukupi, ditambah dengan fasa penajaman mendalam dalam transisi elektrifikasi industri kereta, pasaran keseluruhan meninggalkan keadaan pertumbuhan stabil sebelum ini, prestasi jualan syarikat kereta utama menunjukkan pembezaan yang jelas.

Dari segi prestasi keseluruhan, jualan syarikat automotif utama tradisional Jepun, Jerman, dan Amerika Syarikat menanggung tekanan, kebanyakan jenama mengalami penurunan pada tahap yang berbeza; manakala syarikat automotif mandiri China dan syarikat yang mendalami pasaran baharu berjaya mencapai pertumbuhan jualan positif dengan susun atur produk yang mantap dan pengembangan pasaran. Penyesuaian struktur industri kali ini mendorong corak persaingan industri automotif global terus ditakrif semula, logik pembangunan jangka panjang industri menyambut perubahan fasa.
Penyesuaian Corak Pasaran Automotif Global, Penyesuaian Kecil Corak Pasukan TeratasDengan menggabungkan data jualan global semester pertama 2026 yang dikeluarkan secara rasmi oleh pengeluar automotif utama, Toyota tetap memegang tempat pertama jualan global, tetapi irama pertumbuhan telah melambat. Data menunjukkan jualan global Toyota semester pertama sekitar 5.39 juta unit, turun 2.8% berbanding tahun sebelumnya, ini juga kali pertama dalam dua tahun kebelakangan ini jualan semester pertama Toyota turun berbanding tahun sebelumnya, kecondongkan pertumbuhan berterusan secara beransur berhenti sementara.

Kumpulan Volkswagen menduduki tempat kedua global dengan jualan 4.126 juta unit, prestasi pasaran menanggung tekanan, penurunan berbanding tahun sebelumnya meluas kepada 6.3%, jurang jualan dengan Toyota melebar kepada 1.26 juta unit, kelebihan saham pasaran pasukan teratas industri secara beransur mengecut. Prestasi keseluruhan Kumpulan Hyundai relatif stabil, dengan jumlah jualan 3.579 juta unit mengekalkan tempat ketiga global. Di mana jualan Hyundai 1.948 juta unit, turun 3% berbanding tahun sebelumnya; prestasi pasaran Kia meningkat, jualan 1.631 juta unit, naik 2.7% berbanding tahun sebelumnya, memberikan sokongan kukuh untuk pengembangan stabil keseluruhan kumpulan.

Dalam kalangan syarikat automotif merentas negara tradisional, prestasi pasaran Kumpulan Stellantis mempunyai ketahanan yang kuat. Jualan globalnya semester pertama 2.958 juta unit, naik 11% berbanding tahun sebelumnya, ini adalah antara sedikit syarikat automotif utama tradisional yang mencapai pertumbuhan tahunan dua digit. Dari segi data suku tahun, suku pertama jualan global sekitar 1.36 juta unit, naik 12% berbanding tahun sebelumnya; suku kedua jualan 1.597 juta unit, naik 10% berbanding tahun sebelumnya. Pencetus pertumbuhan terutamanya berasal dari pasaran utama Amerika Utara dan Eropah, jenama-jenama di bawahnya menyusun atur dengan stabil dalam laluan细分市场 yang berbeza, kebolehan penyesuaian pasaran yang kuat.

General Motors semester pertama menunjukkan ciri pembangunan jualan, pendapatan yang bergerak secara berlawanan. Jumlah penghantaran global semester pertama sekitar 2.721 juta unit, turun 8.9% berbanding tahun sebelumnya, dengan bergantung kepada permintaan pasaran yang stabil untuk model pikap, SUV di Amerika Utara dan ruang harga yang munasabah, pendapatan jualan keseluruhan syarikat mencapai peningkatan kecil, menunjukkan pemikiran operasi yang lebih menumpukan keuntungan, mengoptimumkan struktur jualan.

Di kalangan senarai jualan global sepuluh teratas, syarikat automotif mandiri China menduduki tiga tempat, menjadi komponen penting yang tidak boleh diketepikan dalam pasaran automotif global. Jumlah jualan kumulatif BYD semester pertama 1.809 juta unit, turun 15.7% berbanding tahun sebelumnya, jualan pasaran domestik telah diselaraskan, tetapi bisnes luar negara mengekalkan kecenderungan pengembangan stabil; jumlah jualan keseluruhan Geely Automobile semester pertama 1.423 juta unit, naik sedikit 1% berbanding tahun sebelumnya, kadar penembusan produk baharu mencapai 56%, kejayaan transisi elektrifikasi kelihatan secara stabil; jumlah jualan keseluruhan Kumpulan Chery semester pertama 1.358 juta unit, naik 7.7% berbanding tahun sebelumnya, mencapai rekod jualan fasa tertinggi, di mana jualan sebulan Jun 256,612 unit, naik 9.8% berbanding tahun sebelumnya, kecenderungan pertumbuhan stabil.

Suzuki Motor bergantung pada susun atur mendalam pasaran baharu, prestasi peningkatan pasaran menonjol. Jualan global semester pertama 1.8 juta unit, naik 110.3% berbanding tahun sebelumnya, meningkatkan jumlah secara stabil di pasaran seperti India, Indonesia, Pakistan, Afrika, jualan luar negara memecahkan rekod fasa, terletak di kalangan kadar pertumbuhan teratas syarikat automotif utama. Nissan semester pertama jualan 1.506 juta unit, turun 6.7% berbanding tahun sebelumnya, prestasi pasaran relatif datar, transisi elektrifikasi dan pengoptimuman struktur pasaran masih mempunyai ruang peningkatan yang besar.
Syarikat Automotif Luar Negara Menanggung Tekanan, Pelbagai Faktor MembatasiDari segi keseluruhan, jualan syarikat automotif merentas negara tradisional turun, adalah hasil gabungan pelbagai faktor luar dan irama transformasi dalaman. Perubahan struktur permintaan pasaran China, kesan luapan pasaran yang dibawa oleh situasi geopolitik Timur Tengah, peraturan pasaran perdagangan luar negara dan perubahan peraturan pasaran automotif baharu, gangguan fasa rantaian bekalan, dan faktor lain, bersama-sama membentuk batasan kepada prestasi pasaran global syarikat automotif tradisional.

Perubahan jualan Toyota mempunyai kepentingan industri yang kuat. Mengikut pengumuman rasmi syarikat,受 China demand structure change, popular model RAV4 generation adjustment and other factors influence, Toyota jualan dan pengeluaran semester pertama mengalami penurunan fasa. Pada Januari hingga Jun 2026, jualan Toyota di China turun 17.1% berbanding tahun sebelumnya, menyahkan sumbangan pertumbuhan pasaran Amerika Utara dan Japan, prestasi pasaran China telah menjadi faktor penting yang mempengaruhi prestasi keseluruhan global syarikat.
Situasi perubahan geopolitik terhadap kesan susun atur luar negara syarikat automotif menjadi semakin ketara. Pada Jun 2026, jualan jenama Toyota dan Lexus di pasaran Timur Tengah turun 24% berbanding tahun sebelumnya, jualan pasaran China turun 27% berbanding tahun sebelumnya, dua pasaran utama menyesuaikan secara serentak, membentuk pengaruh tertentu kepada pendapatan keseluruhan dan ruang keuntungan syarikat. Mengikut pengiraan syarikat, daripada 500,000 hingga 600,000 unit yang dieksport ke Timur Tengah setiap tahun, hampir separuh jumlah eksport mungkin dipengaruhi oleh situasi wilayah, ketidakpastian geopolitik menjadi faktor utama yang perlu dipertimbangkan dalam susun atur globalisasi syarikat automotif.

Melihat ke pasaran pada suku tahun kedua, Toyota mengekalkan sikap optimistik berhati-hati, menaikkan jangkaan jualan gabungan全年 100,000 unit kepada 9.7 juta unit, nilai ini sedikit lebih tinggi daripada jumlah jualan 9.595 juta unit tahun kewangan sebelumnya. Asas utama penyesuaian jangkaan, berasal daripada permintaan yang stabil di pasaran Amerika Utara dan Eropah, pada masa yang sama laluan logistik pilihan di kawasan Timur Tengah dilancarkan dan digunakan, berkesan meringankan tekanan rantaian bekalan, memberikan sokongan untuk pemanasan pasaran seterusnya.
Tekanan prestasi Kumpulan Volkswagen terutamanya tertumpu di pasaran Asia Pasifik, di mana prestasi pasaran China menarik ke bawah yang paling jelas. Penghantaran Kumpulan Volkswagen di Asia Pasifik semester pertama turun 24% berbanding tahun sebelumnya, penghantaran di China turun 25.9% berbanding tahun sebelumnya, ini adalah sebab utama kejatuhan prestasi globalnya. Prestasi di laluan elektrifikasi adalah kelemahan utama, jumlah penghantaran model elektrik tulen Kumpulan Volkswagen di China semester pertama turun 47.9% berbanding tahun sebelumnya, jualan model elektrik tulen di pasaran Amerika Utara juga turun secara besar-besaran, dari 31,300 unit pada tempoh yang sama tahun lalu kepada 9,800 unit, irama transisi elektrifikasi di dalam dan luar negara sama-sama menghadapi tekanan penyesuaian.

Pembangunan pasaran China General Motors juga menghadapi cabaran, jenama gabungan di bawahnya terus menghadapi persaingan pasaran jenama tempatan, saham pasaran terus mengecut. Walaupun dengan bergantung kepada ciri keuntungan tinggi pikap, SUV di pasaran Amerika Utara yang mengekalkan pendapatan keseluruhan, tetapi masalah jualan global yang turun, daya saing yang tidak mencukupi di pasaran China, masih menjadi halangan pembangunan yang perlu diterobos oleh syarikat pada peringkat ini.
Pemasaran Mandiri China Memacu Kelajuan, Pelaksanaan GlobalisasiBerbeza dengan kecenderungan penyesuaian syarikat automotif tradisional, susun atur globalisasi syarikat automotif mandiri China memasuki fasa pengambilan hasil stabil. BYD, Geely, Chery tiga syarikat automotif teratas tetap menduduki sepuluh besar jualan global, logik pertumbuhan pasaran secara beransur berubah, pasaran luar negara telah menjadi daya penting yang menyokong pertumbuhan skala jenama, susun atur globalisasi syarikat automotif secara beransur dilaksanakan menjadi peningkatan jualan sebenar.

Walaupun jumlah jualan keseluruhan BYD mengalami penyesuaian fasa, tetapi pencapaian pengembangan bisnes luar negara sangat jelas. Jumlah jualan kumulatif model kereta persendirian dan pikap di bawah naungan di luar negara semester pertama 789,000 unit, naik 68% berbanding tahun sebelumnya, nisbah jualan luar negara terhadap jumlah jualan lebih daripada 43%, kejayaan susun atur pasaran globalisasi BYD secara beransur kelihatan. Pada masa ini, susun atur pasaran luar negara BYD cenderung kepelbagaian, membentuk corak pembangunan pasaran Amerika Latin yang mendalami secara stabil, pasaran Eropah yang memecah dalam pelbagai titik, pasaran Oceania, Asia Tenggara, Timur Tengah yang menyusun atur berbeza, Brazil tetap menjadi salah satu pasaran luar negara utamanya, beberapa model produk mendapat pengiktirafan pasaran Eropah, skop liputan pasaran terus melebarkan.
Skala eksport Geely mencapai peningkatan stabil. Jumlah eksport kumulatif semester pertama 474,228 unit, naik 158% berbanding tahun sebelumnya, jumlah eksport fasa mencapai lompatan besar; eksport sebulan Jun 102,874 unit, naik 157% berbanding tahun sebelumnya, naik 21% berbanding bulan sebelumnya, enam bulan berturut-turut mencapai pertumbuhan jualan berbanding tahun sebelumnya dan berbanding bulan sebelumnya, corak eksport berskala besar luar negara pada dasarnya terbentuk. Pada masa yang sama, produk baharu menjadi utama eksport, jumlah eksport model baharu semester pertama 277,189 unit, naik 585% berbanding tahun sebelumnya, produk baharu, penjenamaan tinggi secara beransur menjadi daya saing teras pasaran luar negaranya.

Saya Chery mengekalkan tahap pembangunan antarabangsa yang tinggi, sumbangan pasaran luar negara terus meningkat. Jumlah eksport kumulatif semester pertama 943,817 unit, naik 71.5% berbanding tahun sebelumnya, nisbah jualan eksport terhadap jumlah keseluruhan hampir 70%. Pada Julai 2026, jualan eksport Chery sebulan melepasi 200,000 unit, mencapai 202,533 unit, naik 70.1% berbanding tahun sebelumnya, lima bulan berturut-turut memecahkan rekod eksport sebulan jenama, menjadi salah satu syarikat automotif domestik yang mencapai lompatan eksport sebulan melepasi 200,000 unit, menyaksikan peningkatan stabil skala eksport automotif China.
Corak Penakrif Semula, Bentuk Persaingan MultipolarMelihat ke suku tahun kedua 2026, pasaran automotif global masih akan berada dalam kitar penyesuaian. Pergerakan permintaan hujung global yang lemah, dasar perlindungan perdagangan wilayah yang terus dilaksanakan, kekerapan logistik dan kos yang dibawa oleh situasi Timur Tengah, gangguan fasa rantaian bekalan, dan faktor lain terus wujud, syarikat automotif merentas negara masih akan melalui cara mengurangkan kos dan meningkatkan kecekapan, mengoptimumkan struktur keupayaan pengeluaran, menyesuaikan irama transisi elektrifikasi untuk menyesuaikan perubahan pasaran, industri keseluruhan masih mempunyai ketidakpastian yang tinggi.

Dari segi trend industri jangka panjang, corak persaingan industri automotif global sedang mengalami perubahan struktur. Corak yang didominasi oleh syarikat automotif Jepun, Jerman, Amerika Syarikat dalam puluhan tahun lalu secara beransur longgar, jenama China bangkit dengan cepat, mendorong pasaran automotif global ke arah perkembangan persaingan multipolar.
Bagi syarikat automotif mandiri China, pertumbuhan pesat pasaran luar negara membawa peluang pembangunan yang sepenuhnya baru, pada masa yang sama menghadapi banyak cabaran. Di atas asas pengembangan yang berterusan, bagaimana meningkatkan keupayaan premium jenama secara stabil, menyempurnakan sistem perkhidmatan tempatan luar negara, menyesuaikan peraturan perdagangan dan permintaan pasaran kawasan yang berbeza, adalah temu duga utama jenama untuk mendalami pasaran global dalam jangka masa panjang.
Bagi Toyota, Volkswagen, General Motors syarikat automotif merentas negara tradisional, bagaimana mengoptimumkan susun atur produk pasaran China, mengutamakan transisi elektrifikasi secara stabil, mengelak risiko operasi yang dibawa oleh situasi geopolitik, mengoptimumkan susun atur keupayaan global dan rantaian bekalan, adalah kunci bagi mereka untuk melalui halangan pembangunan peringkat ini, memastikan kedudukan pasaran global.
Penyesuaian struktur industri automotif global masih berterusan, transformasi industri secara beransur memasuki perairan dalam. Pertarungan pasaran antara syarikat automotif lama dan baru, persaingan berbeza jenama China dan luar negara, penyusutan mendalam elektrifikasi dan globalisasi, akan berterusan mendorong pengubahsuaian industri, dimensi persaingan pasaran automotif global akan lebih pelbagai, corak pasaran akan lebih lengkap pada masa hadapan.
In the SUV market in Malaysia, many buyers compare Proton X90 and Kia Sportage when choosing a car. These two models are quite close in price and positioning. Today, we will make a detailed comparison from multiple aspects to help you save the time and effort of research.
The OTR price of Proton X90 in Malaysia is RM 106,800 - 122,800, with a total of 4 versions, including 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), 2026 1.5T Lite (RM 106,800), etc.
The OTR price of Kia Sportage in Malaysia is RM 129,639 - 179,320, with a total of 4 versions, including 2025 1.6T DCT 4WD High (RM 179,320), 2025 1.6T DCT 2WD High (RM 159,320), 2025 2.0L AT 2WD High (RM 139,639), etc.
From a price perspective, the starting price of Proton X90 is indeed RM 22,839 cheaper than Kia Sportage. If your budget is limited, Proton's entry-level version can already meet daily needs. But also note that the few thousand difference in price might involve compromises in features, depending on your specific needs.
Proton X90 is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
Kia Sportage is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
Both cars use the same powertrain system, the driving experience is basically the same in daily use. Fuel consumption is also similar, no need to worry too much about this.
Proton X90's safety rating is 5★ (ASEAN NCAP), active safety systems include ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Kia Sportage's safety rating is 5★ (ASEAN NCAP), active safety systems include Drive Wise.
Both cars have the same safety rating, and the safety features in this class are quite comprehensive. New cars nowadays are not lacking in safety, no need to worry too much about this.
Proton X90 body length 4400 mm, trunk 400 L.
Kia Sportage body length 4400 mm, trunk 400 L.
Both cars are almost the same size, little difference in interior space. Cars in this class are more than enough for daily use.

Proton X90 warranty 5 years/150,000km, maintenance interval every 10,000km or 6 months.
Kia Sportage warranty 5 years/300,000km, maintenance interval every 10,000km or 6 months.

Overall, Proton X90 and Kia Sportage are both very good models in the Malaysian market. Which one to choose mainly depends on your personal needs and budget. We suggest doing your research well, compare quotes from several dealerships, and then test drive to make the final decision. Buying a car is a big deal, spending time on research will definitely not be wrong.

Selepas industri beralih dari persaingan skala ke persaingan keuntungan, dari persaingan harga ke persaingan nilai, dari persaingan produk tunggal ke persaingan sistem, faktor yang menentukan had atas sebuah syarikat kereta telah beralih dari produk hit tunggal, operasi modal sekali atau lompatan jualan per unit masa, kepada kecekapan organisasi, ketegasan strategik, keupayaan guna semula teknologi dan keupayaan operasi global. Li Shufu telah menamatkan lagi "transformasi strategik" dengan caranya sendiri—peralihan daripada usahawan kepada pereka sistem.
Penulis丨Portal Cerdas Memandu Ling Jiang
Penyunting丨Gunung Langlang dan Gunung Mingzhi
Li Shufu yang berusia 63 tahun mengambil langkah awal pada 17 Ogos.
Beliau mengumumkan pengunduran diri pada tahun ke-21 Geely Cars didaftarkan dagangan di Bursa Saham Hong Kong, dan menyerahkan tongkat pemindahan kepada An Conghui yang dibiakbakarkan sendiri oleh Geely. An Conghui dilahirkan pada 1970, kini berusia 56 tahun.
Satu daripada kumpulan automotif swasta terbesar di China, Geely, telah melangkah sejarah pengurusan bukan kekeluargaan terlebih dahulu.
01.
Laporan Prestasi Li Shufu
Li Shufu yang digelar "Pakar Kereta Gila" memberikan ringkasan ringkas prestasi beliau dalam ucapan lepas jawatan Pengerusi Geely Holdings:
Pada 19 Mei 2005, Geely Cars mula ditransaksikan di Bursa Saham Hong Kong, harga saham berubah daripada 0.4 HKD pada 19 Mei 2005 kepada 18.06 HKD pada 12 Ogos 2026. Nilai pasaran syarikat berubah daripada 1.6 Billion HKD kepada 194.8 Billion pada 12 Ogos 2026. Dividen berubah daripada 40 Juta HKD pada 2005 kepada 5.4 Billion HKD pada 2025.
Maksud tersurat Li Shufu, prestasi Geely layak terhadap pemegang saham dan pelabur.

Selepas melepaskan jawatan Pengerusi Jawatankuasa Pengarah Geely Cars Holdings dan Pengarah Eksekutif, Li Shufu masih mengekalkan jawatan Pengerusi Kehormat Seumur Hidup. Pada masa yang sama, An Conghui menggantikan jawatan Pengerusi Jawatankuasa Pengarah, Gui Shengyue bertukar jawatan Naib Pengerusi Jawatankuasa Pengarah, Gan Jiayue dilantik sebagai Pengerus Eksekutif.

Tentang pelupusan jawatan Li Shufu, Gui Shengyue, Naib Pengerusi Jawatankuasa Pengarah Geely Cars, mendefinisikannya sebagai "Deklarasi Evolusi Organisasi Berperingkat Strategik Geely Cars":
"Pelupusan jawatan (Pengerusi Jawatankuasa Pengarah) Li Shufu dan An Conghui menggantikan jawatan adalah satu deklaras penghapusan kekeluargaan, menandakan Geely Cars telah bergerak dari fasa pengasasan yang didorong oleh pengasas dan fasa pembangunan, ke fasa kematangan yang didorong oleh sistem dan pasukan."
"Syarikat tidak akan bergantung pada daya tarikan peribadi dan otoriti, tetapi bergantung pada sistem organisasi dan skala bakat. Ia bermakna pentadbiran Geely Cars pada masa hadapan akan menjadi lebih transparan dan pengurusan lebih saintifik. Bagi bakat dalaman, ini adalah isyarat memecahkan siling. Ia membantu syarikat memberikan pulangan lebih besar kepada pemegang saham dan menyumbang lebih banyak kepada negara."
Semua itu, Li Shufu yang berusia 63 tahun tidak sepenuhnya keluar.
Beliau akan terus memegang jawatan Pengerusi Kumpulan Syarikat Geely Zhejiang, dan semua jawatan lain di bawah kumpulan itu kekal tidak berubah buat sementara waktu.
Tentang mengapa memilih keluar dari barisan hadapan pada masa ini, Li Shufu menyatakan terus-terang, "Industri automotif adalah maraton tanpa henti, warisan perusahaan dan orientasi nilai menentukan keupayaan kelestarian syarikat", dan "manusia adalah elemen teras yang menentukan warisan budaya perusahaan dan orientasi nilai."
Bagi sebuah syarikat automotif besar yang merentasi banyak jenama, banyak laluan teknologi, dan banyak pasaran luar negara, ketegasan strategik masih memerlukan tengah yang kuat, dan pelaksanaan operasi memerlukan penyertaan profesional berasingan.
Struktur Geely pada masa ini lebih mirip "Pendiri menentukan arah, Pengurus menjalankan sistem", ia memastikan kesinambungan strategik syarikat, dan memberi ruang operasi autonomi yang mencukupi kepada pasukan pengurus profesional."
Latar belakang yang lebih dalam adalah, Li Shufu percaya, "Masa penyatuan ekonomi global dan kebebasan pelaburan dan perdagangan sudah berakhir. Zaman baru globalisasi ekonomi sedang terbentuk. Geely perlu mengakar di pasaran China, mempercepatkan susunan pasaran global."
Untuk mencapai 2/3 jualan datang dari luar negara, Li Shufu meninggalkan An Conghui dengan rangkaian pengeluaran tempatan yang tersebar di Kesatuan Eropah, United Kingdom, Malaysia dan lain-lain, tetapi untuk mencapai visi ini memerlukan generasi baharu untuk menamatkan.
Seperti yang dinyatakan Gui Shengyue:
"Sebarang perniagaan memerlukan badan yang lebih muda, dan juga kecerdasan yang lebih muda."
Toyota dan Volkswagen pernah menjadi sasaran pengejaran dan pembelajaran Geely, tetapi Li Shufu telah berjalan lebih jauh daripada Kiichiro Toyoda. Beliau telah menamatkan penghapusan kekeluargaan syarikat pada tempoh pemerintahannya; pada awal 2024, selepas An Conghui mengumum "Membuat Volkswagen Zaman Baharu Elektrik", pada September tahun itu, Li Shufu secara peka dan waspada mengeluarkan Deklarasi Taizhou yang menggemparkan, memulakanpenyatuan strategik, mengecutkan dan mengembangkan, melakukan perbincangan semula dan pelarasan terhadap model pelbagai jenama sehingga kini "Satu Geely".

Pelupusan jawatan Li Shufu memilih masa yang tepat, dia menutup dengan laporan tengah tahun terbaik untuk Geely sejak didaftarkan:
Setengah tahun pertama, Geely Cars mencapai pendapatan operasi 173.6 Bilion Yuan, naik setanding 15%; keuntungan bersih teras milik pemegang saham 9.68 Bilion Yuan, naik setanding 46%; margin kasar meningkat kepada 17.9%; jualan luar negara 474,000 kereta, naik setanding 158%.
Laporan tengah tahun yang "jumlah, harga dan keuntungan naik serentak" ini, tepat selepas Li Shufu secara berperingkat keluar dari pengurusan harian dan pengurus profesional mengambil alih sepenuhnya, adalah laporan prestasi pertama yang diserahkan.
Realisasi prestasi dan peralihan pentadbiran pada jendela masa yang sama mengesahkan satu pertempuran penting: Apabila pengasas secara sedar memberikan balik tongkat pentadbiran, dan syarikat menamatkan transformasi dari "digerakkan oleh keluarga" ke "digerakkan oleh sistem", kualiti operasi sebaliknya mencapai lonjakan.
02.
"Geely Milik Li Shufu" Menjadi "Geely Bersystem"
Berdasarkan data Persekutuan Perindustrian dan Perdagangan Seluruh China, kira-kira 80% daripada perusahaan swasta China adalah syarikat kekeluargaan, dan generasi pengasas Reformasi dan Pembukaan sudah umum memasuki julat umur 60 hingga 70 tahun, peralihan kuasa "Generasi Pengasas" ke "Generasi Kedua Perusahaan" sedang berlaku secara besar-besaran.
Dalam perusahaan swasta, "pengasas keluar" selalunya disertai dengan senario "generasi kedua mengambil alih", tetapi Geely memilih laluan yang sangat berbeza.
Anak Li Shufu, Li Xingxing walaupun Pengawas Kumpulan Geely Holdings dan pemegang saham, tetapi pada tahun-tahun kebelakangan tidak muncul dalam teras sistem Geely; anak perempuan Li Ni juga tidak memasuki lapisan pengurusan utama Geely, perniagaan utama adalah di sekitar perniagaan sokongan Geely.
Ini bermakna, Li Shufu memilih bukan laluan tradisional "anak mewarisi perniagaan bapa", tetapi bergantung pada pasukan pengurus profesional untuk melaksanakan pentadbiran moden dan kelestarian syarikat.
Faktanya, penghapusan kekeluargaan Geely telah dimulakan lebih 20 tahun yang lalu.
Pada Mei 2002, Kumpulan Geely melakukan penyelenggaraan bentuk syarikat, tiga abang Li Shufu sepenuhnya keluar dari aras keputusan, pengurus profesional mula memasuki lapisan eksekutif. Pada Mac 2003, Kumpulan Syarikat Geely Zhejiang secara rasmi ditubuhkan.
Dan laluan keluar Li Shufu sendiri, juga menampilkan ciri "dari dalam ke luar, dari bahagian ke keseluruhan" yang jelas.
Pada Julai 2021, Li Shufu melepaskan jawatan Pengerusi Geely Automobile Group.
Pada Mac 2022, keluar dari Pengarah Zhejiang Geely Automobile Co., Ltd.
Pada Jun 2026, Li Shufu pernah menerangkan secara sistem falsafah warisan perusahaan dalam Forum Chongqing, menyatakan dengan jelas membina "sistem operasi perniagaan moden yang struktur pentadbirannya lebih jelas, kuasa dan tanggungjawab lebih jelas, beroperasi efisien, mematuhi piawaian global", dari struktur pentadbiran, penyesuaian kakitangan, pendidikan talenta dalaman sehingga pelancaran Deklarasi Taizhou, kerja warisan telah digerakkan secara teratur.
Li Shufu melepaskan jawatan Pengerusi Zeekr Intelligent Technology pada bulan itu, jawatan Pengerusi Lynk & Co juga diubah secara serentak.
Dari syarikat sistem kekeluargaan ke perusahaan saham moden, Geely telah berjalan lebih 20 tahun, sehingga hari ini akhirnya menamatkan langkah paling penting, dan juga langkah paling berentak simbolik.
03.
Perusahaan Platform Bawah "Satu Geely"
Dalam pengumuman rasmi Geely, pelarasan pengurusan ini didefinisikan sebagai:
"Berdasarkan keperluan pentadbiran syarikat dan pelan pembinaan tangga pegawai, menyempurnakan lagi mekanisme pentauliahan operasi pengurus profesional,推进 perusahaan sihat dan pembangunan lestari", sasaran adalah "Menguatkan "Satu Geely" dengan sistem pentadbiran syarikat moden".
Maksudnya, pengasas keluar dan strategi "Satu Geely" adalah satu konsep dua muka.
Pelancaran "Satu Geely" Geely bermula daripada Deklarasi Taizhou yang dikeluarkan pada September 2024.
Pada masa itu, teras deklarasi ini, bukan sekadar penarikan garis depan mudah, tetapi面对 perang harga industri, lapisan laluan teknologi bertindih dan pelbagai jenama berjalan serentak yang menyebabkan penyebaran sumber, mula secara sistem memulakan fokus strategik, penyatuan dalaman dan penambahbaikan kerjasama.
Hingga Januari 2025, Geely lebih memperincikan Deklarasi Taizhou kepada idea "Satu-Tiga-Tiga" dan struktur "Dua Melintang Tujuh Menegak":
Kumpulan Geely Cars mengintegrasikan Geely, Galaxy, Raada, Voyah dan lain-lain bisnes utama, Kumpulan Teknologi Zeekr mengintegrasikan Zeekr dan Lynk & Co, bahagian baharu premium oleh itu dimasukkan ke dalam subjek yang sama, teknologi, produk, rantaian bekalan dan sistem organisasi mula disusun semula mengikut logik sama.
Seterusnya, penyatuan saham Zeekr dan Lynk & Co diterapkan, menandakan "Satu Geely" dari kerjasama bisnes bergerak ke penyatuan sebenar pada aspek modal; selepas itu, penyendirian Zeekr, keluar dari Bursa Saham New York (NYSE) dan kembali ke platform utama Geely Cars, lebih memupukan aset baharu premium yang tersebar di pasaran modal luar ke dalam sistem senyap sama.
Memasuki 2026, Geely pula mengemukakan sasaran strategik 2030 "Satu Geely, Kepemimpinan Komprehensif", dan bermula menyusun semula hubungan antara Geely Cars Group dan Geely Holdings, menutup, menggabungkan dan memindahkan entiti berlebihan.
Sebelum hari ini, "Satu Geely" mengalami daripada pengisytiharan strategik, penyatuan jenama, penyelenggaraan semula saham dan pengumpulan modal, sehingga pada titik masa laporan tengah tahun dan pelarasan pengurusan tahun ini, ia mula menunjukkan maksud sistem yang lebih jelas:
Hanya apabila pengasas tidak lagi berpegang teguh pada kawalan langsung terhadap setiap syarikat anak, penyatuan sistematik benar-benar boleh diterapkan.
Geely sedang menjadi platform seragam dengan pengagihan sumber lebih terpusat, kecekapan kerjasama lebih tinggi, dan keupayaan global lebih kuat.
Ia memilih pada masa terbaik, menamatkan pelarasan organisasi yang paling strategik.

Setengah tahun pertama 2026, skala operasi dan kualiti keuntungan Geely Cars meningkat serentak, jumlah jualan menembusi 1.42 Juta Kereta mencapai rekod tertinggi tempoh yang sama; jumlah pendapatan melebihi 170 Bilion Yuan, naik setanding 15%, pertumbuhan positif selama enam tahun berturut-turut; keuntungan bersih teras milik pemegang saham mencapai 9.68 Bilion Yuan, naik setanding 46%, jauh mengatasi kadar pertumbuhan pendapatan; margin kasar meningkat kepada 17.9%, keuntungan bersih teras per kenderaan naik setanding 45% hingga 6,806 Yuan.
Jualan Zeekr setengah tahun melebihi 178,000 kereta, hanya menyumbang 12.5% dari jumlah jualan, tetapi menyumbang 31.7% pendapatan operasi, harga purata pelanggan kira-kira 350,000 Yuan, sudah mengatasi jenama mewah tradisional seperti BBA.
Jualan Geely Galaxy setengah tahun hampir 520,000 kereta, masuk ke tiga teratas global baharu elektrik; China Star setengah tahun pertama jualan melebihi 580,000 kereta, selama 10 tahun berturut-turut mempertahankan kejuaraan jualan kereta penumpang bahan api jenama China.
Corak pemanduan roda ganda "jenama premium membina jenama, jenama utama berjalan ikut skala" ini, tepat adalah hasil Pengurus Profesional pasukan yang mengurus sumber dalam kerangka "Satu Geely".
Dan bersama penyelanggaran strategik "Satu Geely" memperdalam, kadar perbelanjaan pentadbiran turun setanding 0.2 peratusan titik ke 1.7%, kadar pelaburan penyelidikan turun 0.3 peratusan titik ke 5.2%, tetapi nilai mutlak pelaburan penyelidikan setanding naik 8% hingga 9.06 Bilion Yuan, pada masa memperbanyak pelaburan teknologi, melalui kerjasama platform dan perolehan dipusatkan secara ketara meningkatkan kecekapan penggunaan sumber.
Pertumbuhan berkualiti tinggi membawa simpanan dana yang mencukupi kepada Geely, sehingga akhir Jun 2026, simpanan dana mencapai 69.56 Bilion Yuan.
Tetapi pengurusan Geely sendiri tidak membungkus laporan kewangan ini sebagai kemenangan gila, dalam mesyuarat prestasi, Gui Shengyue mendefinisikannya sebagai "laporan kewangan yang menarik tetapi bukan kejut".
Di sebalik penentuan ini, setengah tahun pertama 2026, jualan kereta baharu elektrik China mencapai 7.446 Juta Kereta, eksport kereta mencapai 5.096 Juta Kereta, skala masih berkembang; tetapi keuntungan industri terus tertekan.
Data Biro Statistik Negara menunjukkan, setengah tahun pertama pendapatan operasi industri automotif kira-kira 5.19 Trilion Yuan, naik setanding 1.8%; kos operasi kira-kira 4.61 Trilion Yuan, naik setanding 2.8%; jumlah keuntungan kira-kira 195.4 Bilion Yuan, turun setanding 20%, kadar keuntungan penjualan hanya 3.8%.
Dan berdasarkan analisis awam Persatuan Peredaran Kereta China, kadar keuntungan industri automotif Januari-Mei 2026 hanya 3.4%, berada pada paras rendah.
Data Persatuan Kereta China adalah lebih menohok:Setengah tahun pertama kadar keuntungan purata industri telah ditekan ke 1.6%.
Walaupun terdapat perbezaan skop statistik dan jendela masa antara beberapa kaedah, kesimpulan adalah sama:
Industri automotif China masih berkembang, tetapi kesulitan mengutip duit meningkat ketara.
Menurut pandangan pengurusan, Geely 2026 walaupun mengatasi industri, tetapi tidak terlepas daripada kitaran; kualiti keuntungan bertambah baik, tetapi tekanan menurun industri, tekanan permintaan domestik, kenaikan harga cip dan bahan mentah, persaingan memuncak, pemboleh ubah ini masih wujud.
Dalam mesyuarat prestasi pertengahan tahun, pengurusan Geely menganggap keupayaan AI sebagai pegangan terbaru Geely menghadapi perubahan pasaran, AI semua bidang akan memampirkan Hybrid Cerdas, pembasis digital, gaya elektrik, penyimpanan tenaga dan banyak lagi langkah, mendorong kereta ke arah evolusi "kehidupan cerdas".

AI akan menjadi garisan utama teknologi yang cukup panjang untuk Geely, mengumpulkan Galaxy, Zeekr, Lynk & Co dan jenama berbeza, serta pembangunan, pengeluaran, rantaian bekalan dan organisasi perniagaan luar negara ke dalam kerangka platform yang sama, membentuk keupayaan guna semula lintas jenama, lintas perniagaan, lintas pasaran, supaya lebih mempunyai peluang untuk memelihara keuntungan dan penilaian.
"Satu Geely" menjadi tapak skala yang paling asas di dalam platform ini.
04.
An Conghui Yang "Tiada Kegagalan"
Jika Li Shufu adalah pereka strategik "Satu Geely", maka An Conghui adalah pelaksana paling setia dan pendorong paling teguh pada peta ini.
An Conghui yang menyertai Geely pada 1996, bermula dari pemeriksaan, menggunakan 30 tahun masa untuk melalui laluan lengkap dari asas ke Pengerusi Jawatankuasa Pengarah:
Beliau sendiri bina Emgrand EC7 dengan jumlah jualan terkumpul melebihi 3.8 Juta Kereta, memimpin menamatkan proses "serapan" selepas merger Geely-Volvo, memimpin pembangunan Struktur Samudera SEA, menubuhkan dua jenama premium Lynk & Co dan Zeekr.
Rekod sedemikian, membuatnya dalam Geely bukan hanya seorang pengurus, lebih mengenali proses pembentukan keupayaan syarikat selama 20 tahun kebelakangan ini.
Li Shufu pernah menilai penerus ini:
"An Conghui sentiasa mencabar tugas paling sukar, dan tiada kegagalan."

Hari ini, penerus An Conghui menerima, bukan hanya syarikat automotif jualan tahunan 1.42 Juta Kereta, pendapatan 173.6 Bilion Yuan, malah satu warisan strategik tentang "Globalisasi" dan "Intelligence".
Dalam dimensi keluar laut, Li Shufu menggunakan 20 tahun masa untuk mengasaskan asas globalisasi Geely yang "jenis perindustrian kongsi": Dari pembelian Volvo memperoleh asas pembuatan dan jenama Eropah, sehingga membina hubungan rakan kongsi dengan Proton, Renault, Ford, sehingga susunan 12 kilang luar negara, 2,000 saluran luar negara, 114 pasaran teras.
Apa yang perlu dilakukan An Conghui, adalah mendorong warisan strategik ini dari "tempoh susunan" ke "tempoh hasil".
Beliau menyatakan dengan jelas dalam mesyuarat prestasi, jualan masa hadapan Geely lebih enam peratus akan datang dari pasaran luar negara, kilang Volvo Eropah akan menerima pengeluaran kereta mewah kelas tinggi dalam sistem Geely bermula 2028, kilang Sepanyol yang ditubuhkan dengan Ford juga akan memulakan pengeluaran pada 2028.
An Conghui sedang mengubah aset global yang Li Shufu "dibelikan" kepada keupayaan pembuatan dan keupayaan jenama Geely "keluar ke luar".

Dan dalam bidang teknologi yang agak abstrak, Li Shufu telah membina ekosistem teknologi kesatuan langit dan bumi untuk Geely, merangkumi cip, model besar, satelit, robot kecerdasan berjasmani, WAM Model Tingkah Laku Dunia, 1+2+N Kerangka Kerjasama Multi-Agen, menamatkan "dari 0 ke 1" teknologi dan "dari 1 ke N" ekosistem.
An Conghui perlu membawa N banyak ekosistem teknologi ini ke pasaran: Memastikan keupayaan pemanduan pintar Qianli Haohan G-ASD, alas AI Model Tingkah Laku Dunia WAM, teknologi depan Laboratorium 2030, benar-benar disemaskan ke dalam setiap model pengeluaran kuantiti, bertukar menjadi keinginan membayar pengguna dan pengiktirafan penilaian pasaran modal.
Dalam mesyuarat prestasi, Gui Shengyue mewakili pengurusan untuk menyatakan kepada pemegang saham:
"Geely Cars akan menjadi syarikat tersenarai tunggal di mana An Conghui menjadi Pengerusi, ini bermakna Geely akan melaksanakan lebih lanjut Deklarasi Taizhou, melaksanakan strategi "Satu Geely".
Penjelasan di lokasi ini menyampaikan dua isyarat kepada dunia luar: Satu An Conghui akan fokus sepenuhnya 0175.HK, kedua semua sumber perniagaan utama kereta Geely akan memusatkan lebih lanjut ke subjek tersenarai di Bursa Saham Hong Kong.
An Conghui ini yang dari pemeriksa berkembang menjadi Pengerusi Jawatankuasa Pengarah pengurus profesional, sentiasa pengurus tangan paling teguh "Satu Geely"—dia ialah penerima faedah strategi ini (dari CEO Zeekr naik menjadi CEO Kumpulan Holdings kemudian menjadi Pengerusi Jawatankuasa Pengarah Syarikat Tersenarai), juga pelaksana paling tuntas strategi ini.
Mungkin dia sedang membuktikan: Warisan strategik terbaik Li Shufu, bukan jenama tertentu, satu teknologi tertentu atau satu kilang tertentu, melainkan sistem pentadbiran syarikat moden yang mampu evolusi diri, warisan diri.
Dan dia sendiri, tepat adalah "produk siap" pertama yang dilatih oleh sistem ini.
"Jadikan nyata, kukuh dan besar 0175."
Ini adalah Matlamat pertama kapten baharu, berharap penilaian Li Shufu masih tepat, An Conghui "tiada kegagalan".
Tulisan Akhir:
2026 merupakan 40 Tahun Perhimpunan Kumpulan Geely.
Selama 40 tahun, dari kilang swasta kecil di Taizhou ke syarikat automotif global tahap jualan tahunan jutaan, sejarah pertumbuhan Geely adalah ringkasan kebangkitan industri automotif China.
Hari ini, apabila Li Shufu menyerahkan batang pentadbiran kepada pengurus profesional pasukan An Conghui, Gan Jiayue, Geely sedang menamatkan transformasi yang lebih mendalam:
Dari "Geely Milik Li Shufu" menjadi "Geely Bersystem", dari "Geely China" menjadi "Geely Dunia".
Semua itu, mengikut bentuk industri semasa, sasaran jualan 3.45 Juta Kereta sepanjang tahun, berlari kencang sasaran 1 Juta Kereta luar negara, pelaksanaan pengkomersilan teknologi AI semua bidang, cabaran Geely setengah tahun kedua masih sukar.
Dan selepas industri beralih dari persaingan skala ke persaingan keuntungan, dari persaingan harga ke persaingan nilai, dari persaingan produk titik tunggal ke persaingan sistem, faktor yang menentukan had atas sebuah syarikat kereta telah beralih dari produk hit tunggal, operasi modal sekali atau lompatan jualan per unit masa, kepada kecekapan organisasi, ketegasan strategik, keupayaan guna semula teknologi dan keupayaan operasi global.
Jawapan yang Geely berikan dalam gelaran ini, ialah menggunakan laporan tengah tahun yang kualiti keuntungan bertambah baik untuk menyangga satu penyelenggaraan semula pentadbiran; kemudian menggunakan satu penyelenggaraan semula pentadbiran, untuk menceraikan tapak organisasi yang lebih stabil untuk pertumbuhan seterusnya.
Bagi Li Shufu, ini bermakna dia menggunakan cara yang jarang dimiliki perusahaan swasta China untuk menamatkan lagi "transformasi strategik" dari usahawan kepada pereka sistem.
Bagi Geely, ini bermakna "Satu Geely" mula dari semboyan strategik masuk ke fasal sistem.
Dan bagi industri, ini bermakna persaingan syarikat swasta teratas automotif China, semakin berkembang daripada peringkat produk dan pasaran, kepada peringkat pentadbiran dan organisasi.
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿寶騰 X90 同福斯 Tiguan 嚟做比較。這兩款車喺價位同定位上都相當接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省做功課嘅時間。
寶騰 X90 喺馬來西亞嘅 O T R 售價係 RM 106,800 - 122,800,一共有 4 個版本,包括 2026 1.5T Prime X(RM 122,800)、2026 1.5T Prime(RM 116,800)、2026 1.5T Lite(RM 106,800) 等。
福斯 Tiguan 喺馬來西亞嘅 O T R 售價係 RM 206,540 - 260,024,一共有 2 個版本,包括 2025 Allspace 2.0T R-Line(RM 260,024)、2025 Allspace 1.4T Elegance(RM 206,540) 等。
從價錢嚟睇,寶騰 X90 嘅起步價確實比福斯 Tiguan 平咗 RM 99,740。如果你預算有限,寶騰嘅入門版已經可以滿足日常需要。但都要注意,平嗰幾千蚊,可能喺配備上會有取捨,具體要看你需要點。
寶騰 X90 採用 FWD 驅動方式。
福斯 Tiguan 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感覺唔會有太大分別。
寶騰 X90 保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
福斯 Tiguan 保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。
寶騰 X90 同福斯 Tiguan 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更看重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,那就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要嘅。

總嚟講,寶騰 X90 同福斯 Tiguan 都係馬來西亞市場好好嘅車型。揀邊一輛,關鍵都要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,先去試駕做最終決定。買車係件大事,花啲時間做功課絕對唔會錯。
In Malaysia's SUV market, many buyers compare the Proton X90 and Chery Tiggo 9 when choosing a car. These two models are quite close in price and positioning. Today, we will do a detailed comparison from multiple aspects to help you save time on research.
The Proton X90 OTR price in Malaysia is RM 106,800 - 122,800, with a total of 4 versions, including 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), 2026 1.5T Lite (RM 106,800), etc.
The Chery Tiggo 9 OTR price in Malaysia is RM 166,800 - 179,800, with a total of 1 version, including 2026 2.0T Standard (RM 179,750), etc.
In terms of price, the Proton X90's starting price is indeed RM 60,000 cheaper than the Chery Tiggo 9. If your budget is limited, Proton's entry-level version can already meet daily needs. However, be aware that saving a few thousand might involve trade-offs in features, depending on your specific needs.
The Proton X90 is equipped with a 1.5L Turbo engine, 140 hp. Official fuel consumption is 7.0 L/100km.
The Chery Tiggo 9 is equipped with a 2.0L 4-cyl engine, 170 hp. Official fuel consumption is 8.0 L/100km.
In terms of power, the Chery Tiggo 9's 2.0L 4-cyl has 30 more hp than the Proton X90's 1.5L Turbo. However, for daily city driving, the power of both cars is sufficient, you won't feel a lack of power.
The Proton X90 uses FWD drive configuration.
The Chery Tiggo 9 uses FWD drive configuration.
Both cars have the same drive configuration, both are FWD, so the daily driving experience won't differ much.
Proton X90 warranty is 5 years/150,000km, maintenance interval every 10,000km or 6 months.
Chery Tiggo 9 warranty is 3 years/100,000km, maintenance interval every 10,000km or 6 months.

Both the Proton X90 and Chery Tiggo 9 are mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, you can prioritize the one with better reputation; if you care more about cost-performance ratio and features, then choose the one with richer configurations. Ultimately, we recommend test driving both, as personal experience is the most important.
Overall, the Proton X90 and Chery Tiggo 9 are both very good car models in the Malaysian market. Which one to choose depends mainly on your personal needs and budget. We recommend doing your research, comparing quotes from multiple dealerships, and then test driving to make a final decision. Buying a car is a big deal, spending some time researching will never go wrong.
In Malaysia's SUV market, many buyers compare Proton X90 and Chery Tiggo 9 when choosing a car. These two cars are quite close in price and positioning. Today we will do a detailed comparison from multiple aspects to help you save time on research.
Proton X90's OTR price in Malaysia is RM 106,800 - 122,800, with a total of 4 versions, including 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), 2026 1.5T Lite (RM 106,800), etc.
Chery Tiggo 9's OTR price in Malaysia is RM 166,800 - 179,800, with a total of 1 version, including 2026 2.0T Standard (RM 179,750), etc.
From the price perspective, Proton X90's starting price is indeed RM 60,000 cheaper than Chery Tiggo 9. If your budget is limited, Proton's entry-level version is already sufficient for daily needs. However, note that the few thousand cheaper may involve trade-offs in features, depending on your needs.
Proton X90 is equipped with 1.5L Turbo, horsepower 140 hp. Official fuel consumption 7.0 L/100km.
Chery Tiggo 9 is equipped with 2.0L 4-cyl, horsepower 170 hp. Official fuel consumption 8.0 L/100km.
In terms of power, Chery Tiggo 9's 2.0L 4-cyl has 30 more horsepower than Proton X90's 1.5L Turbo. However, for daily driving in the city, both cars have sufficient power, and you won't feel underpowered.
Proton X90 body length 4400 mm, trunk 400 L.
Chery Tiggo 9 body length 4400 mm, trunk 400 L.
The dimensions of both cars are almost the same, and the interior space difference is not significant. For cars of this class, daily use is completely sufficient.
Proton X90 adopts FWD drive mode.
Chery Tiggo 9 adopts FWD drive mode.
Both cars have the same drive mode, both are FWD, and the daily driving experience won't differ much.
Overall, Proton X90 and Chery Tiggo 9 are both very good car models in the Malaysian market. Which one to choose mainly depends on your personal needs and budget. It is recommended to do your research, compare quotes from a few dealerships, and then take a test drive to make a final decision. Buying a car is a big matter, spending time doing research is never wrong.
In the Malaysian SUV market, many buyers compare Proton X90 and Chery Tiggo 7 PHEV when choosing a car. These two cars are quite similar in price and positioning. Today, we will make a detailed comparison from multiple aspects to help you save time on research.
Proton X90's OTR price in Malaysia is RM 106,800 - 122,800, totaling 4 versions, including 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), 2026 1.5T Lite (RM 106,800), etc.
Chery Tiggo 7 PHEV's OTR price in Malaysia is RM 129,750 - 129,750, totaling 2 versions, including 2025 1.5T 90km CSH (RM 129,750), What charging methods does the Tiggo 7 PHEV support? Can it be charged using a home power socket? (RM 117,478), etc.
In terms of price, Proton X90's starting price is indeed RM 22,950 cheaper than Chery Tiggo 7 PHEV. If your budget is limited, Proton's entry-level version can already meet daily needs. But be aware, the few thousand cheaper may involve trade-offs in features, which depends on your specific needs.
Proton X90 is equipped with 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
Chery Tiggo 7 PHEV is equipped with Hybrid, 170 hp. Official fuel consumption 4.5 L/100km.
Regarding power, Chery Tiggo 7 PHEV's Hybrid has 30 more horsepower than Proton X90's 1.5L Turbo. However, for daily city driving, both cars' power is sufficient and won't feel lacking.
Proton X90's safety rating is 5★ (ASEAN NCAP), active safety systems include ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Chery Tiggo 7 PHEV's safety rating is TBD, active safety systems include Basic.
Regarding safety features, both cars have received good ratings. However, Proton X90's ADAS (ACC, AEB, LKA, LDA, BSM, RCTA) and Chery Tiggo 7 PHEV's Basic have some differences in functionality. If you value active safety, you can compare their feature lists carefully.
Proton X90 body length 4400 mm, trunk 400 L.
Chery Tiggo 7 PHEV body length 4400 mm, trunk 400 L.
Both cars have almost identical dimensions, and interior space difference is small. For this class of car, daily use is completely sufficient.

Proton X90 warranty 5 years/150,000km, service interval every 10,000km or 6 months.
Chery Tiggo 7 PHEV warranty 3 years/100,000km, service interval every 10,000km or 6 months.

Overall, Proton X90 and Chery Tiggo 7 PHEV are both very good models in the Malaysian market. Which one to choose depends on your personal needs and budget. It is recommended to do your research, compare quotes from multiple dealerships, and go for a test drive before making a final decision. Buying a car is a big matter, spending time on research will never be wrong.

Penulis | Li Hewzi
Penyunting | Huang Dalu
Reka Bentuk | Zhen Youmei
“Kos terus meningkat hampir 40%, kami kini menghadapi masalah bukan sekadar impak, tetapi bagaimana untuk meneruskan kehidupan.” Harga aluminium yang berlipat ganda dalam beberapa tahun ini membuatkan usahawan yang fokus pada komponen automotif aluminium ini tidak tahan, pada akhir Jun 2026, dia begitu memberitahu Ulasan Perniagaan Automotif.
Tahun 2020, harga aluminium elektrolitik di dalam negara masih sekitar 12,000 Yuan/tan. Dalam beberapa tahun selepas itu, harga aluminium terus naik: pada tahun 2025, harga aluminium elektrolitik di dalam negara terus memecahkan ambang 20,000 Yuan/tan; sejak 2026, harga aluminium terus naik ke paras tinggi antara 24,000 hingga 25,000 Yuan/tan, pada Mac sekali pernah melebihi 25,000 Yuan/tan, mencipta rekod tertinggi dalam beberapa tahun kebelakangan ini.
Kenaikan berterusan harga aluminium sedang menyalur ke bawah sepanjang rantaian industri automotif.
数据 Persatuan Ekosistem Automotif Baharu Dunia menunjukkan, nisbah kos komponen aluminium pada badan kereta telah meningkat dari sekitar 12% pada tahun 2020 kepada lebih 22% kini. Sebuah kenderaan elektrik pintar sederhana biasa memerlukan kira-kira 200 kg aluminium, dalam tiga bulan dari November 2025 hingga Januari 2026 sahaja, kos bahan aluminium bagi setiap kenderaan meningkat kira-kira 600 Yuan.
Sebuah syarikat pemprosesan aluminium yang mempunyai kapasiti pengeluaran 60,000 hingga 70,000 tan setahun yang diwawancara oleh Ulasan Perniagaan Automotif, hanya dalam lima bulan pertama 2026, kos pembelian baharu yang ditambah kerana kenaikan harga asas aluminium telah hampir mencapai ratusan juta Yuan, dan kebanyakannya masih perlu ditanggung sendiri oleh syarikat.
Walau bagaimanapun, kos tidak menyalur lancar sepanjang rantaian industri. Kuasa hasil aluminium elektrolitik hulu dikekalkan oleh had langit-langit 45 Juta Tan, syarikat pemprosesan di tengah sukar memindahkan penuh kos bahan mentah yang naik, kilang automotif di hilir masih terus membuat tuntutan penurunan kos tahunan terhadap pembekal, ruang keuntungan terus dipadatkan.
Sementara itu, walaupun kereta baharu semakin berat (lihat artikel Ulasan Perniagaan Automotif bertarikh 25 Jun 2026 yang diterbitkan bertajuk `Pengurangan Berat, Tanggapan Palsu Terbesar untuk Kereta Tenaga Baharu`), trend pengurangan berat automotif tidak melambat, penggunaan aluminium menggantikan keluli tradisional untuk mengurangkan berat badan kereta, adalah penyelesaian pengurangan berat paling主流 bagi syarikat automotif masa kini.
Di bawah tekanan kos, teknologi pengurangan kos pembuatan seperti pengecoran terintegrasi mempercepatkan penyebaran, manakala kenaikan harga aluminium sedang membesarkan muka lainnya: teknologi ini selain mengurangkan kos pembuatan, juga meningkatkan kos penyelenggaraan, syarikat insurans dan pemilik kereta sedang menanggung kos baharu untuk "penurunan kos" syarikat automotif.
Jika tidak sebut kenaikan cip memori, kenaikan harga aluminium yang sedang berlaku kini, terus menggerakkan satu siri perpecahan mendalam dalam rantaian industri automotif pintar rangkaian elektrik baharu China: kekakuan kuasa hasil hulu, ketidakseimbangan kuasa rundingan di tengah, had penurunan kos di hilir, dan kesan berantai yang dibawa oleh penyesuaian laluan teknologi.
Kenapa harga aluminium "tidak dapat ditahan"

Grafik: Ulasan Perniagaan Automotif
Kenaikan berterusan harga aluminium, pertama sekali berpunca daripada hujung penawaran.
“Kapasiti pengeluaran aluminium elektrolitik di dalam negara mempunyai had langit-langit 45 Juta Tan, pada keseluruhannya adalah keadaan seimbang ketat.” Cheng Haifeng, Pengurus Besar Nan Nan Aluminium, syarikat pemprosesan aluminium, memberitahu Ulasan Perniagaan Automotif.
Tahun 2017, banyak kementerian dan jabatan negara bersama-sama mengeluarkan "Pelan Pelaksanaan Tindakan Khas untuk Pembersihan dan Pentadbiran Projek Haram dan Melanggar Peraturan dalam Industri Aluminium Elektrolisis", dengan 45 Juta Tan sebagai had atas kaku, memberikan garis merah untuk pengembangan tidak tertib industri aluminium elektrolitik; mekanisme pertukaran sama atau berkurang dilaksanakan dengan ketat, syarikat ingin menambah kuasa hasil, mesti mematikan atau membeli kapasiti ketinggalan berskala sama dahulu.
Garis merah dasar ini sehingga kini tidak longgar. Mac 2025, Kementerian Pembangunan dan Reformasi Nasional, Kementerian Perindustrian dan 8 jabatan lain bersama-sama mengeluarkan "Pelan Pelaksanaan Pengembangan Berkualiti Tinggi Industri Aluminium (2025—2027)", sekali lagi menekankan "mengadakan kekangan jumlah keseluruhan kapasiti aluminium elektrolitik".
Hingga akhir Februari 2026, kapasiti pengeluaran beroperasi di dalam negara hampir mencapai 44.91 Juta Tan, kadar kegunaan kapasiti melebihi 97%, kapasiti industri pada keseluruhannya beroperasi hampir pada kapasiti penuh.
Di bawah kekangan garis merah kapasiti 45 Juta Tan, China, negara penghasil aluminium elektrolitik terbesar di dunia, pertumbuhan kapasiti hampir terhenti. Sementara itu, pertumbuhan pengeluaran aluminium global juga melambat. Pengeluaran aluminium tulen global 2025 kira-kira 73.78 Juta Tan, kadar pertumbuhan telah melambat secara drastik dari 3.24% 2024 kepada 1.1%.
Pada masa kapasiti ditutup, permintaan sedang berkembang.
Kenderaan tenaga baharu adalah bidang paling aktif menggunakan aluminium. Aluminium digunakan secara meluas dalam komponen teras seperti sarung pakej bateri, komponen struktur badan, gelang roda dan sistem pengurusan haba. Ulasan Perniagaan Automotif mengetahui, penggunaan aluminium bagi kereta petrol biasa kira-kira 120 hingga 150 kg setiap kenderaan, penggunaan aluminium untuk kenderaan tenaga baharu telah memecahkan 200 kg, model mewah lebih mencapai 300 kg.
April 2026, kadar penetrasi jualan eceran kenderaan tenaga baharu dalam pasaran keretapi penumpang di dalam negara pertama kali melebihi 60%, hanya satu perkara ini sahaja dijangka menyumbang kepada tambahan permintaan aluminium skala jutaan tan.
“Bidang hilir menggunakan aluminium seperti kenderaan tenaga baharu, sebenarnya masih berkembang maju.” Kata Cheng Haifeng.
Permintaan tenaga baharu terhadap aluminium bukan sahaja datang daripada automotif, sama-sama datang daripada bidang fotovoltaik dan lain-lain. Setiap pemasangan fotovoltaik 1 GW menggunakan kira-kira 12,000 tan aluminium, pemasangan tambahan fotovoltaik global pada 2026 dijangka kira-kira 400 GW, sepadan dengan permintaan aluminium kira-kira 4.8 Juta Tan; bidang penyimpanan tenaga dijangka membawa permintaan aluminium kira-kira 570,000 tan. Gabungan kedua-duanya melebihi 5 Juta Tan.
Tambah dengan penggantian sistem dalam kabel voltan tinggi kenderaan tenaga baharu, rantaian grid, dan lain-lain "penggantian aluminium dengan tembaga", struktur permintaan aluminium sedang bergerak dari "terutamanya untuk bangunan" ke "pengeluaran bertaraf tinggi + tenaga baharu".
Oktober tahun lalu, Securities Huatai meramalkan, pertumbuhan penawaran aluminium elektrolitik global 2026 kira-kira 1.93%, pertumbuhan permintaan kira-kira 2.3%, celah penawaran dan permintaan mungkin meluas melebihi 800,000 tan. Selepas letusan konflik Timur Tengah, beberapa agensi进一步 menurunkan jangkaan pengeluaran, celah penawaran dan permintaan mungkin lebih besar.
“Kenaikan harga aluminium terutamanya adalah struktural.” Ada lain usahawan komponen automotif aluminium memberitahu Ulasan Perniagaan Automotif menganalisis.
Dia menambah lagi: “Sebab sebenar kenaikan harga, adalah konflik penawaran dan permintaan antara peningkatan permintaan aluminium yang cepat terutamanya oleh industri tenaga baharu, dan garis merah kapasiti aluminium elektrolitik 45 Juta Tan di dalam negara.”
Jika had kapasiti di dalam negara adalah "sebab dalaman" kenaikan harga aluminium, maka guncangan berturut-turut daripada hujung penawaran global adalah "sebab luaran".
Belakangan Mei 2026, negara pengeluar bijih aluminium terbesar di dunia Guinea mengisytiharkan, akan pada Jun secara rasmi mengeluarkan dasar kawalan eksport bijih aluminium. Pasaran umum meramalkan, jumlah eksport bijih aluminium Guinea 2026 had atas adalah 150 Juta Tan, berkurang kira-kira 33 Juta Tan berbanding 183 Juta Tan 2025, kadar penurunan mencapai 18%.
Guinea mengambil lebih daripada sepertiga penawaran bijih aluminium global, China lebih bergantung kepadanya. Januari hingga April 2026, China secara kumulatif import bijih aluminium 77.728 Juta Tan,其中 dari Guinea import 62.946 Juta Tan, kadar mencapai 81%.
Hingga akhir Jun, dasar ini belum secara rasmi dilaksanakan, tetapi jumlah penghantaran lombong sudah secara aktif mengecut. Menurut kajian awal dan anggaran institusi penyelidikan industri aluminium Aladdin (ALD), jumlah penghantaran 19 syarikat perlombongan Guinea Jun kira-kira 16 Juta Tan Basah, menurun kira-kira 5 Juta Tan berbanding puncak Mac.
Dalam dua tahun kebelakangan ini, Guinea berturut-turut telah mengeluarkan satu siri "pukulan kombinasi" dasar seperti menaikkan cukai eksport, membersihkan hak perlombongan yang tidak digunakan, membina indeks penetapan harga, mewajibkan syarikat perlombongan asing membina kilang alumina di tanah air. Ini juga merupakan gambaran gelombang "nasionalisme sumber" global—dari larangan eksport bijih nikkel Indonesia sehingga kepada had eksport bijih litium Zimbabwe, negara sumber sedang bergerak dari "penerima harga" ke "pembuat peraturan".
Perangsangan yang lebih hebat datang daripada Timur Tengah.
Kapasiti pengeluaran aluminium elektrolitik enam negara Timur Tengah keseluruhan kira-kira 7 Juta Tan/tahun, mengambil 9.2% keseluruhan kapasiti global, pada 2025 pengeluaran sebenar kira-kira 6.95 Juta Tan. Dan pada 28 Februari tahun ini, Amerika dan Israel menyerang Iran secara bersama-sama, Iran secara segera melaksanakan pembalasan dan membanjiri Selat Hormuz.
Sektor industri kawasan ini sangat bergantung pada pengangkutan strait, kadar autonomi alumina hanya 34%, lebih 90% import alumina perlu melalui Selat Hormuz. Selepas letusan konflik, syarikat aluminium kawasan itu陷入 kerusakan fasilitas,断了 supply bahan mentah, kekurangan tenaga tiga krisis serentak.
Muka Mac, kilang aluminium Qatar Qatalum terpaksa secara menyeluruh berhenti kerana terputus bekalan gas asli. Kilang ini kapasiti nominal pengeluaran aluminium tulen tahunan 636,000 tan, termasuk antara kapasiti marjinal dengan kos yang lebih rendah di dunia. Pihak rasmi menyatakan, jika berhenti secara menyeluruh, sepenuhnya memulakan pengeluaran semula mungkin memerlukan 6 hingga 12 bulan.

Kilang Aluminium Qatalum Qatar
Setahun itu, salah satu kilang penyaliran aluminium berskala tunggal terbesar di dunia, Bahrein Aluminium Alba (kapasiti tahunan kira-kira 1.6 Juta Tan) kerana terhalang laluan Selat Hormuz, mengisytiharkan mengalami keadaan di luar kawalan.
Hingga awal Mei, Timur Tengah secara kumulatif mempengaruhi kapasiti aluminium elektrolitik lebih daripada 2 Juta Tan/tahun. Ulasan Perniagaan Automotif berpendapat, tambahan pengeluaran aluminium elektrolitik global 2026 sudah tidak dapat menutup skala penurunan.
Cheng Haifeng menganggap konflik Timur Tengah sebagai pendorong langsung harga aluminium pada kali ini melonjak ke 25,000 Yuan/tan: “Selepas konflik Amerika-Iran, serta-merta mendorong kenaikan harga aluminium.” suku keempat tahun lalu, harga aluminium di dalam negara masih beroperasi dalam julat 21,000 hingga 22,000 Yuan/tan. Sejak tahun ini, harga aluminium mula naik turun, selepas letusan konflik, harga melonjak naik melebihi 25,000 Yuan/tan.
Di dalam negara kapasiti ditutup, Guinea mengetatkan paip eksport, konflik Timur Tengah memutus bekalan, ketiga-tiga bertindak bersama, mendorong harga aluminium ke paras tertinggi sejarah.
Hingga 9 Jun, purata harga tahunan aluminium elektrolitik mencapai 24,219 Yuan/tan, meningkat 16.9% berbanding 2025, 12 Mac mencapai puncak 25,260 Yuan/tan. Pada pasaran futures, kontrak utama Aluminium Shanghai dari Januari mencapai puncak ke 26,185 Yuan/tan, kemudian dalam julat 24,000 hingga 26,000 Yuan/tan berulang tarik-menarik hampir empat bulan.
“Mungkin tidak dapat kembali ke harga asal.” Mengenali tren masa depan, Cheng Haifeng membincangkan pertimbangan dia.
Dia meramalkan, harga suku ketiga mungkin dari 24,000 Yuan sedikit menurun ke 23,000 Yuan, suku keempat turun ke 22,000 Yuan, tetapi paras sekitar 21,000 Yuan tahun lalu "seharusnya tidak dapat kembali".
Kekangan kaku hujung penawaran, sedang mengunci harga aluminium dalam julat paras yang belum pernah ada sebelumnya. Dan harga ini, baru saja mula menyalur ke bawah sepanjang rantaian industri.
Apa yang "berada dalam celah"

Harga aluminium dari 12,000 Yuan naik ke 24,000 Yuan, setiap lapisan pada rantaian industri sedang menanggung tekanan, tetapi cara dan tahap menanggung tekanan itu berbeza-beza.
Yang paling pertama merasakan impak, adalah syarikat pemprosesan aluminium hulu.
“Harga sebenarnya tidak dapat menyalur ke bawah.” Cheng Haifeng memberitahu Ulasan Perniagaan Automotif, model penentuan harga syarikat pemprosesan aluminium biasanya "harga aluminium ingot + kos pemprosesan",其中 harga aluminium ingot mengikut rujuk ke purata harga pasaran beberapa bulan sebelum penandatanganan atau setengah tahun. Maksudnya, kenaikan harga tunai tidak serta-merta dipaparkan dalam harga jualan.
Berarti, wujud jurang masa antara kenaikan harga aluminium dan penyaluran kepada pelanggan.
Tetapi walaupun memasuki tempoh penyaluran, syarikat pemprosesan aluminium juga sukar memindahkan penuh kos. Cheng Haifeng secara terperinci menerangkan kerumitan mekanisme penyaluran: Apabila harga aluminium berada dalam kitaran naik, kerugian tiga bulan pertama ditanggung oleh kilang aluminium; tiga bulan kemudian kontrak dirombak semula, harga aluminium dikunci pada paras tinggi, tekanan kilang aluminium berkurang, kilang utama mula menanggung harga tinggi. Dan apabila harga aluminium turun, kilang utama akan menggunakan alasan harga pasaran semasa lebih rendah, menolak membayar mengikut harga tinggi kontrak.
“Apabila harga aluminium naik, kilang aluminium menanggung sepenuhnya; apabila harga aluminium turun, kilang aluminium perlu menanggung hampir lebih separuh.”
Lebih menyusahkan adalah kemampuan rundingan kilang automotif. Cheng Haifeng berkata, setiap tahun kilang utama memerlukan penurunan harga 7% hingga 10%, walaupun begitu, mereka masih menerima aduan dari kilang utama: "Cacat kualiti yang boleh diterima asal, di bawah perundingan harga asas aluminium mudah berubah menjadi kecacatan kualiti yang tidak boleh diterima, guncangan harga akan membesarkan masalah kualiti, menuntut pemulangan barang.".
Syarikat pemprosesan aluminium seperti itu berada dalam keadaan "dua hujung menanggung tekanan". Harga asas aluminium hulu naik kaku, kilang automotif hilir menentukan kualiti, kemampuan rundingan terus memadatkan ruang keuntungan.
Diambil Guangdong Hongtu sebagai contoh, syarikat ini merupakan pemimpin dalam industri pengecoran aluminium diecasting di dalam negara 2025 mencapai jumlah pendapatan operasi 9.198 Bilion Yuan, meningkat 14.22% berbanding tahun lalu, tetapi jumlah keuntungan bersih yang menjadi hak pemegang saham ialah 362 Juta Yuan, menurun 12.74% berbanding tahun lalu. Syarikat pemprosesan aluminium another lain Wencan Shares keadaan lebih teruk, 2025 keuntungan bersih yang menjadi hak pemegang saham kerugian 348 Juta Yuan, menurun 402% berbanding tahun lalu.
Sama-sama syarikat pemprosesan aluminium, beberapa syarikat lain mempunyai keadaan yang berbeza sama sekali.
Pegawai urusan syarikat pemprosesan produk aluminium yang menumpu kepada kumpulan automotif besar memberi tahu Ulasan Perniagaan Automotif, dia merasakan kenaikan harga aluminium "sebenarnya masih baik". Kerana, kebanyakan kilang automotif untuk komponen berat besar akan menggunakan "mengira mengikut harga aluminium berayun".
Maksudnya, ketika menentukan harga kontrak mengunci bahan mengikut harga aluminium semasa, harga aluminium yang naik kemudian akan mengira semula kos bahan mengikut berat dan harga aluminium terkini. Ambil aluminium roda sebagai contoh, sebuah roda 350 Yuan,其中 seperempat adalah kos pemprosesan, 75% yang selebihnya adalah kos bahan. Harga aluminium dari 20,000 Yuan/tan naik ke 25,000 Yuan/tan, kos bahan akan mengira mengikut berat kali 25,000 Yuan. “Kami terutamanya menjana kos pemprosesan, kenaikan atau penurunan harga aluminium memberi kesan terhad kepada keuntungan kami.”
Kesan kenaikan harga aluminium terhadap syarikat ini terutamanya pada aspek dana. “Asalnya setiap bulan menyediakan 600 Juta Yuan sudah cukup, sekarang setiap bulan perlu menyediakan kira-kira 1000 Juta Yuan.” Dia berkata. “Risiko dana semakin membesar, tetapi kebaikan skala operasi juga semakin membesar.”
Tetapi sebagai syarikat di bawah kumpulan automotif besar, dana bukan masalah yang paling dikhawatirkan, “di bawah pokok besar baik mendapat kesejukan”.
Walaupun di dalam kumpulan, tekanan penurunan kos juga wujud. “Setiap tahun ada tuntutan penurunan kos,” Dia berkata, “tetapi hasil yang dicapai akhirnya relatif munasabah, tidak ada keadaan yang terlalu teruk. Bagai menawar harga, pihak lawan dahulu menyatakan harga tinggi, akhirnya perundingan kedua-dua belah dapat menerima.”
Sama-sama syarikat pemprosesan aluminium, satu berurusan sendiri, satu menumpu kepada kumpulan. Perbezaan nasib menunjukkan satu realiti: Di bawah impak kenaikan harga aluminium, sama ada dapat bertindak balas dengan santai, tidak hanya bergantung pada kemampuan pengurusan kos, tetapi juga pada kedudukan syarikat dalam rantaian industri.
Makin ke hilir, pembekal komponen bebas mempunyai keadaan paling sukar.
Pengusaha komponen automotif aluminium di hadapan memberitahu Ulasan Perniagaan Automotif: “Hilir kilang utama jarang dapat mengikut keadaan pasaran melakukan penyesuaian harga berayun, sama ada terus tidak bersetuju, sama ada tidak memberi jawapan menunggu, tetapi pembekal kami mesti menjamin penghantaran, kerugian sudah tentu.”
Dia meneruskan menganalisis, proses pembekal komponen aluminium terutamanya melibatkan pencairan, pengecoran, pengepulan, pencetekan, pengelasan, pemasangan penyambung, kecuali pencairan boleh mempertimbangkan menubuhkan kilang di kawasan kos elektrik murah, berusaha ruang kos ratusan Yuan per tan, proses lain hampir tiada ruang penurunan kos. “Di antara pembekal terbaik dan terburuk dalam industri, kos pengeluaran juga tidak akan mempunyai perbezaan melebihi dua titik.”

“Kebanyakan pembekal sudah tidak boleh bergelut,” Dia berkata, “tender projek baharu akan memasukkan kenaikan harga aluminium ke dalam kos, harga sasaran rendah lebih suka tidak buat.”
Pandangan “lebih suka tidak buat” ini sedang merebak. Ulasan Perniagaan Automotif mengetahui, ada pembekal automotif terhadap satu syarikat automotif baharu提出, setiap bulan hanya boleh menghantar 10,000 biji komponen penting tertentu, manakala permintaan pihak lawan ialah 30,000 biji. Alasan yang diberikan pembekal adalah "kapasiti tidak mencukupi, kekurangan pekerja", tetapi punca sebenar adalah mengikut harga kontrak semasa, penghantaran serta-merta rugi.
Component ini bukan produk aluminium, termasuk komponen penting, syarikat automotif sukar mencari pembekal alternatif yang memenuhi syarat dalam masa terdekat, hanya boleh陷入 pasif. Tetapi walaupun adalah produk aluminium, syarikat automotif juga akan semakin sukar mencari pembeli yang ingin menerima pesanan harga rendah, penghantaran serta-merta rugi, jangka masa lama sesiapa pun tidak tahan.
Kecemasan kilang automotif sama-sama dalam suhu yang semakin panas.
Menurut data Persatuan Jualan Automotif China, Januari hingga Mei 2026, kadar keuntungan industri automotif China telah turun ke 3.4%, lebih rendah daripada paras purata industri hilir 6.1%. Kenaan harga bahan mentah seperti litium karbonat, tembaga, aluminium adalah salah satu sebab utama. Li Bin, pengasas, pengerusi dan CEO Nio mendedahkan,受 cip memori, litium karbonat, tembaga, aluminium dan lain-lain kenaikan harga bahan mentah mempengaruhi, kos setiap kenderaan Nio meningkat kira-kira 10,000 Yuan.其中 hanya tembaga, aluminium dua jenis bahan mentah sahaja, sudah mendorong kos setiap kenderaan naik ribuan Yuan.
Seperti memasuki 2026, lebih daripada 15 syarikat automotif telah mengisytiharkan kenaikan harga produk atau mengurangkan ganjaran. Model tertentu BYD peningkatan pakej pilihan 2100 Yuan, Xiaomi SU7 semua siri naik harga 4000 Yuan. Sebuah kenderaan elektrik umum paras 200,000 Yuan, kos pembuatan gabungan meningkat 6000 Yuan sehingga 14,000 Yuan berbanding tahun lalu.
Perusahaan automotif Barat dan Eropah juga mengalami tekanan, CEO Stellantis mengisytiharkan, jika harga bahan mentah terus kekal tinggi, tambahan kos yang meningkat akan menghampiri 1% pendapatan syarikat; Ford juga menganggarkan, kos komoditi tahun ini akan melebihi 2 Bilion AS Dollar.
Tetapi tekanan kilang automotif tidak ditukarkan kepada pemahaman terhadap pembekal.
Ulasan Perniagaan Automotif mengetahui, tidak sedikit kilang automotif masih kepada pembekal提出 setiap tahun tuntutan penurunan kos 10% atau malah 15%. Pengusaha komponen automotif aluminium yang berada dalam celah di hadapan menilai: “Yang perlu diselesaikan sebenarnya adalah masalah industri automotif keseluruhan, bila kilang utama tidak bergelut harga, tidak bergelut konfigurasi, tidak bergelut parameter, menumpu pada jenama, reka bentuk, servis, reputasi, mempunyai nilai tambah yang munasabah, pembekal akan kembali ke pembangunan normal.”
Kenaikan harga aluminium sedang mendedahkan satu masalah struktur yang lama tersembunyi dalam rantaian industri automotif China: Apabila pengagihan keuntungan industri sangat condong ke kilang automotif atau sesetengah komponen teras, sementara kebanyakan pembekal komponen lama berada dalam keadaan keuntungan minimum atau kerugian, mana-mana impak kenaikan harga bahan mentah, mungkin menjadi jerami terakhir yang merempuh pembekal ini.
“Paradoks” pengurangan berat

Kenaikan berterusan harga aluminium, sedang mendorong strategi pengurangan berat kenderaan tenaga baharu ke dalam keadaan canggung.
Pengurangan berat adalah persoalan yang tidak dapat dielakkan untuk kenderaan tenaga baharu. Berat keseluruhan kenderaan mempengaruhi penjimatan tenaga, dan setiap mengurangkan satu kg berat badan kereta, boleh terus ditukar kepada peningkatan julat. Aluminium kerana ketumpatan rendah, kekuatan nisbah tinggi, tahan kakisan dan lain-lain ciri, menjadi pilihan bahan pengurangan berat paling mainstream.
Perkongsian Teknik Automotif China sejak 2017 yang mengeluarkan "Peta Jalan Teknologi Kenderaan Jimat Tenaga dan Baharu", telah提出 sasaran penggunaan aluminium setiap kenderaan untuk 2025 mencapai 250 kg, 2030 mencapai 350 kg. Menurut syarikat penyelidikan pasaran DuckerFrontier memprediksi, berat bersih aluminium setiap kenderaan di Amerika Utara 2030 mungkin mencapai 570 paun (kira-kira 259 kg), ambil Ford F-150 sebagai contoh, kira-kira 10% daripada jisim bersedia.
Tetapi harga aluminium sudah dari 12,000 Yuan naik ke 24,000 Yuan. Syarikat penggilasan aluminium terbesar di dunia Nors Aluminium baru sahaja meletakkan jawatan Pengarah Urusan Wilayah China Liu Qing memberitahu Ulasan Perniagaan Automotif, pengurangan berat “bukan sahaja perlu mempertimbangkan kos penggunaan sekali, juga perlu melakukan penilaian kos jangka hayat penuh”. Dan apabila harga aluminium berlipat ganda, timbangan penilaian ini sedang bergerak condong.
Pengusaha komponen automotif aluminium di hadapan mendedahkan, kerana kenaikan harga aluminium, beberapa kilang utama pada model harga rendah sudah kembali menggunakan keluli. “Penggunaan aluminium yang meluas asalnya untuk menggantikan keluli pengurangan berat, kelestarian kenderaan tenaga baharu baru membawa permintaan pengurangan berat.” Dia berkata. Kini harga aluminium tinggi, trend ini sedang berbalik secara setempat.
Tetapi perpecahan yang lebih besar bukan pada "menggunakan atau tidak menggunakan aluminium", tetapi pada "bagaimana menggunakan aluminium".
Dalam industri sudah ada satu laluan mengurangkan kos pembuatan — pengecoran terintegrasi. Penyebaran teknologi ini mendahului kenaikan harga aluminium kali ini, tetapi harga aluminium tinggi sedang serentak membesarkan keuntungan dan kosnya.
Teknologi ini mula-mula oleh Tesla secara meluas digunakan, melalui mesin pengecoran super besar yang semula oleh beberapa puluh sehingga ratusan komponen yang dilasak menjadi struktur komponen badan kereta sekali pengecoran membentuk. Pengecoran terintegrasi secara besar-besaran meningkatkan kecekapan pengeluaran, masa pengeluaran lantai belakang Model Y dari 1 hingga 2 jam disingkatkan ke 3 hingga 5 minit, mengurangkan lebih 700 titik las.

Dari Tesla ke Nio, Xpeng, Xiaomi, Zeekr, semakin banyak syarikat automotif baharu menjadikannya sebagai titik jualan teknologi teras. Menurut ramalan Securities Barat akhir tahun lalu, kadar penyaluran pengecoran terintegrasi pada 2025 dijangka melebihi 10%, 2030 melebihi 30%.
Pengecoran terintegrasi benar-benar mengurangkan kos hujung pembuatan, sekurang-kurangnya pada kecekapan pengeluaran sedemikian. Tetapi jawapan "pengurangan kos" ini, sedang mencipta satu masalah baharu.
Ulasan Perniagaan Automotif mengetahui, pengecoran terintegrasi walaupun menjimatkan banyak komponen dan jam kerja, tetapi sekali berlaku kemalangan, kos penyelenggaraan akan meningkat berlipat ganda.
Masalah berpunca daripada proses penyelenggaraan. Badan tradisional mengikut prinsip "di mana rosak perbaiki di situ", rosak komponen mana yang akan ditukar komponen mana. Tetapi pengecoran terintegrasi menggabungkan beberapa puluh komponen menjadi satu struktur komponen keseluruhan, sekali teruk, tidak boleh perbaiki atau tukar setempat, mesti tukar keseluruhan.
Pengerusi Great Wall Motor Wei Jianjun pernah secara terbuka mengkritik teknologi ini. Dia pada satu kali sidang media Disember 2025 berkata, pengecoran terintegrasi menggunakan banyak bahan aluminium, sekali berlaku perlanggaran, bahan aluminium mudah "rapuh" retak, tidak boleh perbaiki bentuk setempat seperti komponen keluli, selalunya perlu tukar keseluruhan, secara besar-besaran mendorong kos penyelenggaraan. Menurut maklumat rasmi Great Wall Motor, kos penyelenggaraan pengecoran terintegrasi adalah 4 kali ganda komponen struktur tradisional.
Dari data Persatuan Industri Insurans China, model yang menggunakan teknologi pengecoran terintegrasi, purata kos penyelenggaraan kenderaan kemalangan mencapai 3.8 kali ganda model struktur tradisional. Berdasarkan pengiraan ini, satu kali kemalangan paras sederhana sama, jika kos penyelenggaraan model struktur tradisional pada sekitar 30,000 Yuan, model pengecoran terintegrasi mungkin melebihi 110,000 Yuan.
Bukan kedai pengilangan "sengaja tukar banyak", tetapi teknologi itu sendiri menentukan tidak boleh tukar tunggal.
Kontradiksi "membuat kereta murah, membaiki kereta mahal" ini sedang merebak dalam industri. Jun 2026, Kementerian Perdagangan dan 8 jabatan lain bersama-sama mengeluarkan "Maklumat mengenai Beberapa Tindakan untuk Menggalakkan dan Memperbesar Konsumen Pasaran Selepas Automotif", secara khusus menangani masalah kos penyelenggaraan kenderaan tenaga baharu yang tinggi. Dokumen secara jelas menyatakan "tidak dibenarkan kerana pelanggan memilih servis penyelenggaraan pihak ketiga membebas tanggungjawab 'tiga pemastian' syarikat", "memandu syarikat automotif dan bateri terbuka kepada pihak ketiga untuk menggalankan lesen teknikal penyelenggaraan", "menggalakkan pelaksanaan 'perbaiki ganti tukar'" tiga tindakan.
Pengeluaran dasar itu sendiri adalah satu isyarat: masalah kos penyelenggaraan sudah terlalu serius sehingga memerlukan campur tangan aras atas.
Kenaan kos penyelenggaraan secara langsung menyalur ke hujung insurans. 2025 seluruh industri pendapatan premium insurans kenderaan tenaga baharu mencapai 190 Bilion Yuan, meningkat 34.8% berbanding tahun lalu, mengambil bahagian dalam jumlah premium insurans kenderaan pertama kali melebihi dua bahagian. Tetapi pada masa yang sama, kerugian operasi industri insurans kenderaan tenaga baharu 5.6 Bilion Yuan, 143 siri kereta kadar pampasan melebihi 100%.
Dari data Persatuan Aktuaris China, kos risiko purata kenderaan insurans kenderaan tenaga baharu kira-kira 2.2 kali ganda kenderaan petrol, manakala premium hanya 1.7 kali ganda kenderaan petrol.
Laporan Institut Penyelidikan Automotif China menunjukkan, pengecoran terintegrasi menggabungkan ratusan komponen menjadi satu komponen, calar ringan hanya boleh tukar keseluruhan, ditambah unsur "perisian dan kalibrasi" LiDAR dan lain-lain, model aktuari tradisional sudah tidak dapat menampung.
“Duit minyak yang dijimatkan semua dibayar sebagai premium”, ayat ini sedang dari gurauan berubah menjadi realiti. Pengecoran terintegrasi mengurangkan kos pembuatan syarikat automotif, tetapi memindahkan beban penyelenggaraan tinggi kepada pengguna dan syarikat insurans.
Liu Qing melihat masalah ini dari perspektif lebih makro: “Pengecoran terintegrasi dan penggilasan bahan lembaran aluminium pengecoran, mempunyai perbezaan asas dalam proses pengeluaran dan bidang penggunaan… Dapat diramalkan, masa depan dalam perkembangan industri automotif pasti akan disertakan lebih banyak penggilasan, pengecoran, penekanan, pencetekan aplikasi aluminium.” Dia tidak menganggap pengecoran terintegrasi sendiri adalah arah yang salah, tetapi menekankan perlukan "penilaian kos jangka hayat penuh".
Memadai harga aluminium tinggi struktural, industri bukan hanya perlu tahan, dua jalan keluar sudah muncul ke permukaan.
Yang pertama ialah aluminium terulang. Tenaga pengeluaran aluminium terulang hanya sekitar 5% aluminium elektrolitik, dan tidak terikat oleh garis merah kapasiti 45 Juta Tan. 10 jabatan di hadapan "Pelan Pelaksanaan Pengembangan Berkualiti Tinggi Industri Aluminium (2025—2027)" sudah secara jelas menyatakan, hingga 2027 jumlah pengeluaran aluminium terulang di dalam negara mencapai 15 Juta Tan atau lebih.
Yang kedua ialah perlindungan harga kewangan. Aluminium adalah salah satu jenis futures di dalam negara yang paling matang, telah ada lebih banyak syarikat pembekal komponen tersenarai mengumumkan menjalankan perlindungan harga futures aluminium, melalui kontrak Aluminium Shanghai mengunci kos pembelian, memuluskan guncangan harga.
Tetapi perlindungan harga melindungi guncangan, bukan tren. Apabila pusat harga aluminium dari 12,000 Yuan/tan secara sistem naik ke 24,000 Yuan/tan, perlindungan harga hanya boleh melambatkan penyaluran kos, tidak boleh menghapuskannya. Dan perlindungan harga memerlukan pasukan profesional dan penggunaan wang jaminan, bagi pembekal sederhana yang sudah keuntungan minimum, ambang ini tidak rendah.
Dalam pandangan pengusaha komponen automotif aluminium di hadapan, rintangan teknikal komponen aluminium itu sendiri tidak tinggi, “lebih hanya boleh bergantung pada pembangunan syarikat automotif yang dipasang untuk berkembang”.
Masalah sebenarnya mungkin bukan pada teknologi bahan, tetapi pada ekologi industri. Apabila kilang utama memindahkan tekanan penurunan kos berlapis ke pembekal, manakala diri sendiri tidak mahu menanggung kehilangan keuntungan disebabkan kenaikan harga bahan mentah, keseluruhan rantaian industri terjebak dalam kemelut "satu tidak ada untung, satu lagi tahan".
Apabila "persaingan dalaman harga rendah" bertemu dengan kenaikan struktural harga bahan mentah, penyaluran tekanan akhirnya ada had. Apabila semua keuntungan telah diperas, yang seterusnya "rapuh retak" dalam perlanggaran, mungkin bukan komponen aluminium pengecoran terintegrasi, tetapi rantaian bekalan tempatan yang dulu dibanggakan oleh automotif China.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


