

HomePerang Harga

Search History
Popular Searches
Dealer Login / Sign Up
Pasaran automotif domestik pada tahun 2026 masih berada dalam tempoh penyesuaian mendalam. Penjualan kereta konvensional terus mengecut, kadar penetrasi kenderaan baharu walaupun terus meningkat, tetapi perbezaan dan persaingan harga dalaman industri tidak mereda. Pada masa yang sama tekanan permintaan domestik, eksport kenderaan keluar melalui lengkung yang berbeza ketara. Delapan bulan pertama tahun ini, eksport kenderaan China mengekalkan kadar pertumbuhan yang tinggi, bahagian kuantiti eksport dalam jumlah pengeluaran kenderaan sudah hampir empat persepuluh. Pasaran luar negara bukan lagi sekadar "saluran tambahan" bagi pengeluar automotif, ia sedang menjadi pemboleh ubah penting untuk menyerap kapasiti, menyumbang keuntungan, dan membuka jurang syarikat.
▍Semasa Tekanan Permintaan Domestik, Eksport Menjadi Sumber Pertumbuhan Utama Pengeluar Automotif
Pertama lihat pasaran domestik: Data bulanan Persatuan Industri Automotif China menunjukkan, pengeluaran dan penjualan kenderaan domestik pada bulan Ogos masing-masing mencapai 2.684 juta dan 2.712 juta kenderaan, kedua-duanya menurun sekitar 5% berbanding tahun lalu. Jumlah pengeluaran dan penjualan kumulatif dari Januari hingga Ogos juga lebih rendah daripada tahun sebelumnya. Permintaan di hujung pengguna lemah, tekanan stok seterusnya meningkat. Data Persatuan Pemasaran Kenderaan China menunjukkan, akhir bulan Ogos stok industri kenderaan penumpang di seluruh negara mencapai 3.14 juta kenderaan, hari peralihan stok ialah 56 hari, indeks stok berada di atas garis amaran.
Perbezaan struktur dalam pasaran juga jelas, kadar penetrasi penjualan runcit kenderaan penumpang baharu tenaga pada bulan Ogos mencapai 65.2%, mencatat rekod tertinggi sepanjang sejarah. Penjualan runcit kereta konvensional menurun lebih dari empat persepuluh berbanding tahun lalu, saiz pasaran terus mengecut. Perubahan ini memaksa pengeluar automotif mengalihkan semula kapasiti. Setiausaha Agung Persatuan Pemasaran Kenderaan China, Cui Dongshu, dalam analisis awam menunjukkan, eksport sudah menjadi sumber pertumbuhan utama bagi pengeluar automotif domestik, bahagian penjualan eksport beberapa syarikat teratas melebihi empat persepuluh.

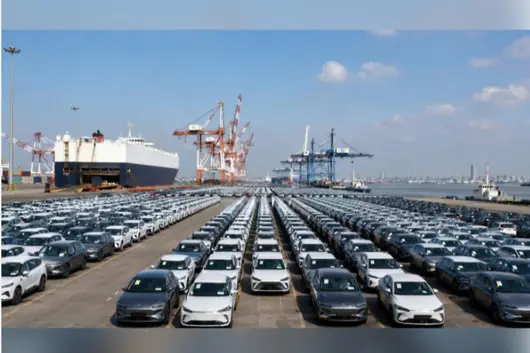
Pertumbuhan permintaan domestik melambatkan, penambahan eksport menjadi lebih penting. Berdasarkan statistik eksport kenderaan lengkap海关 Persatuan Industri Automotif China, eksport delapan bulan pertama sebanyak 7.153 juta kenderaan, meningkat 66.7% berbanding tahun lalu, tunggal bulan Ogos menembusi satu juta kenderaan. Skop statistik Persatuan Pemasaran Kenderaan China sedikit lebih luas, satu hingga Ogos eksport 7.45 juta kenderaan, meningkat 51% berbanding tahun lalu, dijangka penuh tahun ini hampir 12 juta kenderaan. Nilai mutlak dua kelompok angka mempunyai jurang, tetapi arah pertumbuhan konsisten. Berdasarkan data separuh tahun pertama Persatuan Industri Automotif China, kuantiti eksport sudah mencapai 39.34% daripada jumlah keseluruhan pengeluaran kenderaan domestik, hampir empat persepuluh.
Data sebegini terutamanya tercermin dalam kegunaan kapasiti. Berdasarkan data Persatuan Industri Automotif China, pada tahun 2025 pengeluaran kenderaan China mencapai 34.53 juta kenderaan, kegunaan kapasiti setahun ialah 73.20%. Analisis laporan kewangan Dongfang Caifu Securities menunjukkan, keselesaan pasaran luar negara dapat memulihkan kelemahan penjualan domestik, mengelakkan kegunaan kapasiti menurun. Bagi pengeluar automotif, talian pengeluaran mesti dihidupkan, kos tetap baharu boleh diagihkan, ini adalah peranan langsung eksport.
Dari segi keuntungan, ruang keuntungan domestik pengeluar automotif dalam persekitaran pasaran perang harga ditekan dengan besar, situasi eksport berbeza. Harga jualan terminal pasaran luar negara secara umum lebih tinggi daripada domestik, BYD ATTO 3 (model luar negara Yuan PLUS) pasaran Eropah setara lebih 300,000 Renminbi, ruang keuntungan lebih besar. Laporan kewangan juga menunjukkan, keuntungan eksport pada masa tertentu dapat memulihkan penurunan keuntungan domestik.
Serentak itu, perbezaan syarikat juga semakin bertambah, syarikat yang meletakkan布局 eksport awal dan bahagian tinggi, dalam tempoh penyesuaian ini menunjukkan ketahanan lebih kuat. Ada laporan menunjukkan, jumlah penjualan Syarikat Chery pada setengah tahun pertama 2026 ialah 1.3575 juta kenderaan, di dalamnya eksport 943,800 kenderaan, bahagian sekitar 69.5%. BYD pada Januari-Juni 2026 penjualan luar negara sekitar 790,000 kenderaan, bahagian daripada jumlah penjualan keseluruhan 1.81 juta kenderaan hampir 44%. Analisis industri juga menunjukkan, syarikat dengan bahagian eksport lebih tinggi, keseluruhan penurunan penjualan dan pengeluaran jelas lebih kecil daripada syarikat yang mengendali pasaran tempatan. Sekalipun, keupayaan eksport sedang menjadi pemboleh ubah penting untuk membuka jurang antara pengeluar automotif.

Walau bagaimanapun, sokongan eksport terhadap pasaran domestik mempunyai had, Cui Dongshu menyatakan, keluar negara adalah "pilihan wajib" bagi pengeluar automotif, tetapi bukan "satu-satunya penyelesaian". Keluar negara boleh menyelesaikan masalah penambahan penjualan dan keuntungan, tetapi tidak dapat memulihkan kekurangan kekuatan produk dan keupayaan penyelidikan pembangunan sendiri. Keupayaan bersaing teras syarikat masih perlu bergantung kepada iterasi teknologi pasaran domestik untuk ditumpu. Jika dianggap sebagai "tempat perlindungan" persaingan domestik, sebaliknya mungkin melambatkan penyesuaian diri.
Dari segi struktur produk, kenderaan baharu tenaga adalah sokongan utama pertumbuhan eksport. Delapan bulan pertama kenderaan baharu tenaga eksport 3.435 juta kenderaan, meningkat lebih dari dua kali ganda berbanding tahun lalu, bahagian dalam jumlah keseluruhan eksport hampir setengah. Pemisahan laluan teknologi agak jelas: model hibrid plug-in paling tinggi pertumbuhannya, delapan bulan pertama meningkat 121%, terutamanya didorong oleh pelepasan permintaan pasaran Eropah; model kenderaan elektrik sepenuhnya lebih stabil, meningkat 50%. Eksport kereta konvensional masih tumbuh, delapan bulan pertama meningkat 27%, tetapi struktur menaik, model kelas pertengahan dan tinggi saiz enjin 1.5 hingga 2 liter pulih lebih cepat. Dalam kenderaan komersial, eksport trak meningkat 42%, pertumbuhan bas relatif sederhana ialah 26%.
▍Dari Rusia ke Eropah: Penyesuaian Peta dan Cabaran现实
Bersama pertumbuhan tambahan eksport automotif China, struktur tujuan eksport juga sentiasa berubah dalam dua tahun kebelakangan ini. Awal utama bergantung kepada Amerika Tengah dan Selatan, Rusia dan Asia Tengah, kini secara beransur-ansur condong ke pasaran Eropah. Pada tahun ini, pengeluar automotif自主 ke Kesatuan Eropah eksport 777,000 kenderaan, meningkat 106% berbanding tahun lalu, Kesatuan Eropah mengatasi Amerika Tengah dan Selatan, Rusia dan Asia Tengah, menjadi kawasan utama eksport automotif自主.
Dari negara tunggal, Rusia kembali ke kedudukan pertama. Delapan bulan pertama China eksport ke Rusia lebih dari 630,000 kenderaan, penambahan tahunan lebih dari 350,000 kenderaan. Latar belakang perubahan ini tidak kompleks: beberapa tahun lepas pengeluar automotif asing meninggalkan Rusia, meninggalkan kekosongan pasaran, pengeluar automotif China dengan pantas menutupinya. Tahun 2025 pasaran Rusia melalui pengurangan stok, eksport sekali merosot, tahun 2026 permintaan stabil ditambah kesan asas rendah, pertumbuhan semula meningkat. Brazil ialah titik cemerlang lain, delapan bulan pertama kumulatif eksport hampir 480,000 kenderaan, kesan pengeluar automotif China membina kilang di sana kelihatan secara beransur, selepas pelepasan kapasiti setempat, skala eksport seterusnya berkembang.
Dalam pasaran Eropah, United Kingdom, Belgium, Jerman, Itali semuanya mencapai pertumbuhan tinggi. Data Persatuan Pengeluar Automotif Eropah menunjukkan, bulan Ogos BYD, Chery dan lain-lain jenama China dalam Kesatuan Eropah ditambah pasaran United Kingdom bahagian gabungan mencapai 11.3%, tahun yang sama tahun lalu hanya 7.1%. Pengguna Eropah memilih automotif China, sebab utamanya tertumpu pada tiga aspek: kelebihan harga berbaloi, keupayaan inovasi produk, ke普及an konfigurasi memandu pintar.

Penampilan pasaran baru pembezaan jelas, Asia Tenggara mengekalkan pertumbuhan stabil, Filipina, Thailand skala eksport terus berkembang; pasaran Afrika pertumbuhan lebih cepat, menjadi tujuan penting eksport kereta konvensional; pasaran Tengah Timur dipengaruhi konflik geopolitik, bulan Ogos eksport jatuh ketara, Emiriah Arab Bersatu turun bulanan lebih dari tiga persepuluh.
Serentak itu, cara eksport automotif China juga sedang berubah, awal terutamanya eksport produk terus, kini semakin banyak pengeluar automotif mula membina kilang di luar negara, menggerakkan pengoperasian setempat. Di Brazil, BYD, Chery telah membina kilang kenderaan lengkap, rantaian bekalan secara beransur-ansur setempat, baik mengelakkan halangan perdagangan, juga meningkatkan keupayaan tindak balas pasaran. Di Eropah, pengeluar automotif China melalui penubuhan pusat penyelidikan dan pembangunan, mengembangkan rangkaian pemborong, menyempurnakan sistem penjagaan selepas jualan, secara beransur-ansur mengumpulkan pengenalan jenama.
Walaupun pada masa ini态势 pertumbuhan eksport automotif China baik, cabaran yang perlu dihadapi juga banyak, pertama halangan perdagangan terus meningkat. Kesatuan Eropah berdasarkan kelebihan kapasiti dan anti-subsidi, mengenakan duti terhadap kenderaan elektrik China, selepas pengembangan mekanisme pengawalan sempadan karbon, kos kepatuhan syarikat eksport akan meningkat. Proses pensijilan pasaran Kanada kompleks, keperluan keselamatan dan pelepasan ketat, ambang masuk lebih tinggi.
Kedua ialah risiko geopolitik dan dasar, dasar industri pasaran luar negara dan sikap terhadap China wujud ketidakpastian. Semakin banyak pengeluar automotif menggerakkan pembinaan kilang luar negara, skala pelaburan dana besar. Jika sekali keadaan politik tempatan berubah atau dasar berpaling, pelaburan awal mungkin berhadapan kerugian, pelaburan aset berat luar negara menjadi risiko yang paling perlu berwaspada oleh pengeluar automotif pada masa ini. Dari segi jenama dan sistem perkhidmatan, rangkaian penjagaan selepas jualan sesetengah kawasan tidak sempurna, keupayaan koordinasi rantaian bekalan tidak mencukupi, jika tidak dapat mengikut serta-merta, mungkin menjejaskan reputasi keseluruhan automotif China.
Secara keseluruhan, pertumbuhan tinggi eksport automotif China pada tahun 2026, ialah hasil tindakan bersama pelbagai faktor. Permintaan domestik tekanan, syarikat aktif membuka pasaran luar negara; pasaran global wujud ruang permintaan; daya saing produk automotif China terus meningkat. Pengaruh eksport terhadap syarikat sudah melampaui "penambahan" sendiri, ia dalam meningkatkan kegunaan kapasiti, memperbaiki keuntungan syarikat dll发挥 peranan praktikal. Tetapi had eksport juga jelas, ia tidak boleh menggantikan iterasi teknologi pasaran domestik dan penambahbaikan produk. Masalah seperti peningkatan halangan perdagangan, kebimbangan geopolitik, risiko pelaburan aset berat, kelemahan jenama dan perkhidmatan, masih merupakan sekatan eksport pertumbuhan.

Auto-First | Wutong
Setiap bulan September, Forum TeDa adalah jendela untuk melihat arah industri automotif China. Tahun ini, arah telah berubah dengan jelas.
Dalam beberapa tahun kebelakangan ini, kata kunci forum ini sentiasa adalah "kadar penetrasi tenaga baharu", "persamaan panduan pintar", "keluar ke luar". Tetapi tahun ini, anda akan menemui perubahan yang halus - dari Ketua Jurutera Kementerian Perindustrian, Setiausaha Agung persatuan industri hingga eksekutif tinggi syarikat automotif teratas, semua orang bercakap tentang perkara yang sama: perlu mengekang persaingan tidak rasional, tidak boleh terjerumus dalam pembantaian harga tanpa batasan.
Ini bukan sekadar kata-kata pampas. Apabila margin keuntungan industri jatuh di bawah garis amaran, apabila lebihan kapasiti menjadi consensus, apabila "jual satu rugi satu" berubah daripada khabar angin kepada realiti, menghenti persaingan tidak rasional, pada asasnya mengisytiharkan berakhirnya era pertumbuhan kasar.
Soalannya: Tidak lagi bergantung semata-mata pada harga rendah untuk menukar jumlah, bagaimana berperang seterusnya?
Apa yang berlaku di forum: Dari agensi kerajaan hingga syarikat automotif, isyarat perubahan kolektif
Pertama, uruskan beberapa maklumat paling penting di forum ini dengan jelas.

Jurutera Utama Kementerian Perindustrian dan Maklumat, Wang Weiming dalam deklarasi pada majlis pembukaan pada 19 September, boleh dianggap sebagai penentuan dasar peralihan industri ini. Beliau dengan jelas menyatakan bahawa industri semasa menghadapi cabaran seperti "persaingan tidak rasional, margin keuntungan pembuatan menurun", mengumumkan akan melaksanakan tindakan khusus peningkatan standard automobil, melaksanakan sistem sijil digital bateri kuasa.
Bobot ayat ini terletak pada: Sebelum ini, pihak pengawalan lebih banyak menggunakan panduan industri, kini dinaikkan ke tahap norma persaingan yang biasa, menangani kekacauan persaingan tidak rasional. Perbezaan satu perkataan, menyampaikan arah tadbir urus industri yang lebih kuat.
Setiausaha Agung Bersara Persatuan Perindustrian Automobil China, He Yi kemudian menyatakan bahawa pasaran dalam negara menghadapi tekanan fasa, seluruh industri perlu memperakui konsensus untuk menangkis bersama, bersama-sama memelihara pasaran adil, terus meningkatkan kemampuan operasi mematuhi peraturan global dan kemampuan melawan risiko.
Serentak itu, Wang Weiming menunjukkan kekurangan industri - cip tahap tinggi, sistem pengendalian asas masih mempunyai jurang, halangan perdagangan luar negara semakin meningkat, persaingan telah beralih dari peringkat produk ke peringkat peraturan. Arah serang juga jelas: cip automobil, bateri pepejal penuh, sistem pengendalian, model besar panduan automatik.

Timbalan Setiausaha Jawatankuasa Parti Pusat Automotif, Pengurus Besar Gong Jinfeng ucapannya lebih jelas: industri perlu beralih dari persaingan harga ke peningkatan kualiti, menekan tanggungjawab utama keselamatan produk, mengawal ketat konsistensi pengeluaran. Serentak itu menyokong operasi komersial skala besar panduan automatik L3 dan ke atas, mendorong perpaduan mendalam automobil dengan AI, ekonomi udara rendah, kecerdasan berbadan.

Deklarasi pada peringkat syarikat juga layak diberi perhatian.Pengerusi Syarikat Teknologi Kumpulan Seres, Liu Zongcheng mengatakan kata yang sangat berat: "Risiko terbesar industri automobil bukan perlahan, tetapi cepat menjadi matang." Beliau menentang memampatkan kitar pengesahan, menurunkan standard keselamatan untuk mengejar kelajuan, menekankan automobil China perlu beralih dari kepimpinan saiz kepada kepimpinan kualiti, meneguhkan piawaian "lima tinggi" keselamatan tinggi, kebolehpercayaan tinggi, prestasi tinggi, kualiti tinggi, nilai tinggi.

Timbalan Presidial Pusat Teknologi Automobil Great Wall, Saintis Utama Chen Xiaofeng kemudian mengarahkan topik kepada keluar ke luar: kecerdasan adalah label paling jelas automobil China keluar ke luar, keluar ke luar sudah meninggalkan harga dan prestasi semata-mata, perlu dari eksport perkakasan dinaikkan ke ekosistem AI berstruktur keluar ke luar. Persaingan luar negara bukan menjual kereta, adalah penurunan keupayaan pintar lengkap merentas wilayah.
Jika melihat pembicaraan ini bersama, anda akan menemui garis utama yang jelas: penggaris persaingan industri sedang beralih dari "harga rendah untuk jumlah" kepada "kualiti + sistem + peraturan".
Lapisan Fakta: Mana yang disahkan, mana yang masih berubah
Sebelum membincangkan peralihan industri, pertama sekali uruskan sempadan fakta dengan jelas.
Fakta yang telah disahkan:
Pertama, "Perancangan Lima Belas Tahun Pembangunan Industri Automobil Persimpangan Intelek dan Tenaga Baharu" yang dicetak oleh sembilan jabatan telah dilaksanakan pada 11 September, secara jelas sasaran kadar penetrasi automotif tenaga baharu 70%, kenderaan niaga 40% pada 2030, pelaksanaan skala panduan automatik tinggi. Ini bukan ucapan spontan di forum, tetapi dokumen dasar rasmi.
Kedua, deklarasi kolektif syarikat automotif teratas adalah sama - menentang persaingan tidak rasional, menekankan kualiti dan keselamatan. Eksekutif tinggi Seres, Great Wall, Changan dan syarikat lain memindahkan isyarat serupa di tempat yang berbeza.
Ketiga, arah penyesuaian kapasiti dan penggabungan semula telah jelas. Perancangan Lima Belas Tahun menyatakan penguatan kawalan amaran kapasiti, menggalakkan penggabungan semula, ini bermakna pembersihan kapasiti ketinggalan tidak lagi bergantung pada laras pasaran semata-mata, tetapi akan mempunyai panduan dasar menyokong.

Faktor yang perlu diperhatikan masih lagi:
Pertama, "tindakan menangani persaingan tidak rasional" bagaimana dilaksanakan secara khusus? Adakah rayuan, disiplin industri atau alat kawalan lain? Kuasa pelaksanaan mempengaruhi secara langsung tahap pusingan industri.
Kedua, skop liputan dan masa pelaksanaan sistem sijil digital bateri kuasa. Saat ini hanya arah pembinaan sistem yang jelas, butiran khusus belum dikeluarkan secara luar.
Ketiga, perkara FAW berniat menyertai GAC, kedua-dua pihak hanya menandatangani perjanjian hasrat, berada dalam peringkat perancangan penggabungan semula aset besar, masih wujud ketidakpastian besar. Jika kerjasama ini dilaksanakan, ini adalah paradigm baru penggabungan syarikat negara: perkahwinan modal dahulu, kemudian penyelarasan perniagaan, tidak mengejar penggabungan penuh. Seterusnya boleh dilaksanakan atau tidak, perlu lihat hasil penyediaan cadangan dan kelulusan pengawalan.
Jika membezakan ini, anda tidak akan salah tafsir "arah sudah tetap" sebagai "pembaharuan sudah dilaksanakan".
Perbezaan sebenar di sebalik peralihan ini: Jika tidak berlawan perang harga rendah, maka perang apa?
Di permukaan, pihak di forum semua memanggil untuk mengekang persaingan tidak rasional. Tetapi melihat lebih dalam, pemahaman pihak mengenai "perang apa yang perlu dilancarkan seterusnya" sebenarnya tidak sepenuhnya sama.

Perspektif Jabatan Perindustrian dan Maklumat adalah perjuangan peraturan. Wang Weiming menyebut, persaingan industri global telah menjadi perjuangan standard, peraturan. Penjualan dan pengeluaran tenaga baharu China selama 11 tahun berturut-turut menjadi nombor satu di seluruh dunia, tetapi cip tahap tinggi, sistem pengendalian asas masih mempunyai kekurangan. Jadi arah serang adalah cip automobil, bateri pepejal penuh, sistem pengendalian, model besar panduan automatik - ini adalah bidang "terkunci leher", juga wacana penyediaan peraturan dalam gelombang seterusnya.
Perspektif Seres adalah perjuangan keselamatan dan kualiti. Liu Zongcheng berkata "risiko terbesar adalah menjadi matang dengan cepat", di sebalik itu kebimbangan industri: dalam proses pengembangan pantas, sebahagian syarikat wujud dorongan untuk memampatkan kitar pengesahan, menurunkan standard keselamatan. "Lima tinggi" piawaian yang beliau tekankan, pada asasnya bermaksud: kadar pertumbuhan saiz tidak boleh dengan mengorbankan keselamatan.
Perspektif Great Wall adalah perjuangan ekosistem keluar ke luar. Apa yang dikatakan Chen Xiaofeng "keluar ke luar ekosistem AI berstruktur", tidak merujuk kepada menjual kereta ke luar negara secara mudah, tetapi memindahkan keupayaan lengkap sistem pemanduan pintar, sistem bilik penumpang, rangkaian pengisian semula, perkhidmatan pengguna ke luar negara. Ini adalah persaingan dimensi yang lebih tinggi - dari menjual produk ke menjual sistem.
Anda akan mendapati, ketiga-tiga perspektif ini tidak bercanggah, tetapi penekanan berbeza. Pihak pengawalan bimbang keselamatan industri dan wacana peraturan, syarikat automotif perlu menyelesaikan model keuntungan, mencari laluan persaingan berbeza, dan industri membentuk konsensus unik: semata-mata bergantung pada harga rendah untuk jumlah, sudah tidak dapat diteruskan.
Mengapa sekarang: Titik belok industri sudah tiba
Mengapa khusus Forum TeDa tahun 2026, secara kolektif memanggil untuk mengekang persaingan tidak rasional? Ini bukan kebetulan, tetapi beberapa faktor bertindan sampai ke titik kritikal.
Faktor pertama: pasaran dalam negara berubah dari pertumbuhan tambah kepada stok tetap.
Kadar penetrasi tenaga baharu berdiri di 60%, kenderaan bahan api fosil semakin memudar. Apabila kadar penetrasi melebihi 50%, industri berubah dari "merebut pengguna baharu" kepada "merebut pengguna tukar stok". Pada fasa ini, kesan marjinal persaingan harga rendah akan menurun dengan cepat - pengguna yang boleh direbut dengan menurunkan harga semakin kurang, tetapi kehilangan keuntungan semakin besar.
Faktor kedua: lebihan kapasiti telah berubah dari kebimbangan tersembunyi kepada realiti.
Perancangan Lima Belas Tahun secara khusus menyebut kawalan amaran kapasiti, menunjukkan masalah ini sudah serius sehingga memerlukan intervensi dasar. Sebilangan besar syarikat automotif berada dalam keadaan kerugian, bahagian pasaran terus berkonsentrasi ke syarikat teratas seperti BYD, Geely, Chery, Leapmotor; kerugian menjual kereta menjadi biasa, keuntungan dealer terus tertekan. Jika keadaan ini berlanjutan, ia akan menghantar ke seluruh rantai industri.

Faktor ketiga: keuntungan luar negara menjadi nyawa baru.
Keuntungan per unit di dalam negara sangat nipis, keuntungan bersih per unit luar negara jauh lebih tinggi daripada di dalam negara. Bahagian pendapatan luar negara BYD pada separuh tahun pertama kali melebihi separuh, menunjukkan keluar ke luar telah berubah dari "memperindah" menjadi pilar keuntungan penting. Tetapi eksport kenderaan terus menghadapi halangan tarif negara, syarikat automotif secara menyeluruh beralih ke membina kilang di luar negara + model rangkaian bekalan tempatan - dimensi persaingan dinaikkan, bukan lagi persaingan harga dan prestasi kereta tunggal, tetapi persaingan menyeluruh rangkaian bekalan, sistem, kepatuhan.
Faktor keempat: syarikat automotif tradisional di seluruh dunia secara kolektif mengecutkan badan.
Volkswagen meneruskan optimasi kapasiti tempatan, pelan penurunan kakitangan, mengurangkan perniagaan bahan api fosil, merangkak garis produk; BMW, Mercedes-Benz serentak menekan penyelidikan dan pembangunan serta kakitangan, mengecutkan tidak cekap. Strategi syarikat automotif tradisional: mengurangkan penyelidikan bahan api fosil, mengurangkan kapasiti berlebihan, fokus pada kenderaan elektrik tahap tinggi.
Ini memberi ruang tetingkap kepada syarikat automotif China, tetapi tetingkap tidak akan terbuka sentiasa. Siapa boleh membina keupayaan sistem dalam tempoh tetingkap, siapa boleh menduduki tempat dalam skop global masa hadapan.
Empat faktor bertindan ini, menjelaskan mengapa sekarang - bukan syarikat secara aktif meninggalkan strategi harga rendah, tetapi kos persaingan tidak rasional yang berterusan, sudah terlalu besar sehingga seluruh industri suka menanggung.
Apakah yang patut dilihat seterusnya: Tiga dimensi pemerhatian
Forum tamat pada 20 September, tetapi peralihan industri baru bermula. Seterusnya, terdapat tiga dimensi yang layak diperhatikan berterusan.
Pemerhatian satu: Adakah sijil digital bateri kuasa akan menjadi "cincin ketat" persaingan tidak rasional?
Intipati sistem sijil digital bateri, adalah mewujudkan boleh diikuti, boleh dikawal sepanjang hayat bateri kuasa. Ini bermakna ruang kelabu persaingan harga rendah akan dipampat - laluan menurunkan harga menggunakan bateri rendah kos kualiti rendah, pada masa depan akan terhad lebih kuat. Butiran pelaksanaan sistem ini dan kuasa pelaksanaan, secara langsung menentukan "peningkatan kualiti" adalah slogan atau realiti.

Pemerhatian dua: Adakah modal syarikat negara dan negeri berganding akan menaikkan satu gelombang penggabungan industri baharu?
FAW berniat menyertai GAC, termasuk dalam peringkat perancangan, masih wujud ketidakpastian besar. Jika model ini berjaya dijalankan, seterusnya mungkin ada lebih banyak syarikat automotif melalui ikatan ekuiti, pada peringkat pembelian, penyelidikan pembangunan, keluar ke luar menyelaraskan. Ini akan mengubah langsung skop persaingan industri.
Pemerhatian tiga: Adakah penyesuaian luar negara adalah keuntungan sebenar atau beban baharu?
Kilang Hungary BYD, Leapmotor dan Stellantis bersama laluan Sepanyol, kilang Vietnam Chery, pangkalan Indonesia Changan - gelombang membina kilang luar negara sudah mula. Tetapi membina kilang hanyalah langkah pertama, sama ada boleh mendapatkan keuntungan setempat di luar negara, membina sistem rangkaian bekalan lengkap, menghadapi masalah tempatan kepatuhan dan buruh, ini adalah ujian sebenar.
Pandangan Auto-First: Lintasan industri bertukar, fasa baharu perbandingan kekuatan teras dibuka
Setiap kali Forum TeDa berakhir, akan ada satu tumpuan "perkataan emas" yang disebarkan. Tetapi perkataan emas sendiri tidak mengubah industri, yang benar-benar mengubah industri, adalah tekanan realiti di sebalik perkataan emas dan dorongan dasar.
Isyarat tahun ini jelas: Industri automotif China sedang meninggalkan fasa kasar "menukar harga kepada jumlah", memasuki fasa baharu "menang dengan kualiti, keluar ke luar dengan sistem, menentukan kemenangan dengan peraturan".
Proses ini tidak akan lancar. Persaingan tidak rasional tidak akan segera hilang kerana panggilan di forum, peningkatan kualiti juga tidak akan siap secara automatik kerana beberapa dokumen. Tetapi arah sudah ditetapkan - lima tahun seterusnya, siapa boleh membina tembok pada teknologi teras, keupayaan sistem dan kepatuhan global, siapa yang boleh benar-benar hidup.
Bagi pengguna biasa, mungkin bermakna: model harga rendah ekstrim akan berkurang, tetapi model dengan jaminan kualiti produk, keselamatan lebih terjamin akan semakin banyak. Bagi syarikat automotif, bermakna: hari bergantung semata-mata pada penurunan harga untuk menambah jumlah sudah berakhir, zaman perbandingan kekuatan gabungan bermula. (Sebahagian gambar berasal dari internet)
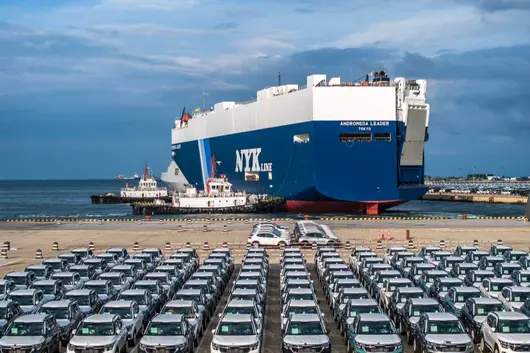
Perang harga di pasaran kereta domestik yang berlangsung selama tiga tahun, akhirnya meluas ke kapal Roll-on/Roll-off.
1 September, Kementerian Perdagangan, Kementerian Industri dan Teknologi Maklumat, serta Agensi Pentadbiran Pasaran Negara tiga agensi secara bersama mengeluarkan "Panduan Kelakuan Persaingan dan Pembangunan Kepatuhan Industri Automotif di Luar Negara", sebagai rujukan untuk syarikat. "Panduan" ini mempunyai empat bab dan dua puluh perenggan, terutamanya merangkumi dua bahagian: menormalkan kelakuan persaingan pasaran luar negara dan meningkatkan keupayaan operasi kepatuhan tempatan luar negara.
Yang paling bernilai untuk difikirkan, ialah tiga agensi secara khusus mengingatkan pengeluar kereta: Penetapan harga di luar negara hendaklah berdasarkan kos dan permintaan serta suplai pasaran, menetapkan gradasi harga yang jelas, mengelakkan penetapan semula harga yang kerap dan secara ketara.
Untuk menjelaskan dengan lebih terus terang: Harga kereta boleh diturunkan, tetapi jangan promosi di pagi hari, memberi pampasan di petang, selepas itu ganti sebab untuk menurunkan harga lagi. Kereta China boleh bersaing di luar negara, tetapi tidak boleh menjadikan luar negara medan perang harga kedua.

Pada September 2024, SAIC MG menurunkan MG4 51 Excite di pasaran Australia kepada 30,990 Dollar Australia termasuk semua cukai, penurunan tertinggi mencapai 10,425 Dollar Australia, hampir seperempat dari harga asal. Pemilik kereta baharu tentu gembira, tetapi pemilik lama hanya mampu melihat nilai baki kenderaan terpakai mereka jatuh.
Untuk menenangkan pemilik kereta, MG kemudian mencadangkan satu "pampasan" yang agak kreatif: apabila pemilik lama menukar kenderaan kepada MG lain, mereka boleh mendapat diskaun harga kereta. Maksudnya, untuk mendapat pampasan, perlu membeli kereta sekali lagi. Sesetengah pemilik kereta menyatakan, loyaliti terhadap jenama telah habis. Penurunan harga bertujuan untuk menjual lebih banyak kereta, tetapi akhirnya menghalang kumpulan orang yang menyokong jenama pada awalnya.

Great Wall Oula juga tidak berdiam diri. Harga jualannya di Wilayah Victoria dari pelancaran lebih 47,000 Dollar Australia, menurun kepada 35,990 Dollar Australia pada awal 2024, kemudian versi berbeza ditambah pampasan 2,000 hingga 6,000 Dollar Australia.
Beberapa jenama China bergilir-gilir menduduki posisi "Kereta Elektrik Termurah di Australia". Hanya kerusi ini tidak lama diduduki: hari ini anda mengumumkan harga terendah, esok mungkin didorong turun oleh yang lain. Pengguna belajar menunggu, penaja juga tidak berani menimbun kereta.
Kisah di pasaran Thailand adalah lebih langsung. Neta Auto NETA V-II harga asal 549,000 Baht Thailand, ketika membersihkan stok pada 2025 pernah menurun kepada 299,000 Baht Thailand, sebahagian kenderaan malah tidak lagi dilindungi jaminan. Harga hampir dipotong separuh, tetapi pengguna bimbang: adakah komponen masih ada? Siapa bertanggungjawab selepas jualan? Adakah jenama masih ada tahun depan?
Selepas itu, penaja menutup kedai, pekerja meletak jawatan, dan agensi perlindungan pengguna Thailand juga menyiasat kerana aduan. Harga kereta separuh murah, kepercayaan pasaran hampir dipotong sama.

Rusia juga tidak terlepas daripada perang harga. Pada 2025, sebahagian kereta China mendapat diskaun sehingga 1 Juta Ruble Rusia, pengeluar kereta terbesar Rusia Volga Auto secara terbuka mempersalahkan pengeluar kereta China "melakukan dumping", mendesak kerajaan menyiasat.
Penaja juga tidak mudah. Penurunan harga kereta terlalu cepat, stok yang menyusut semakin hilang nilai, penaja yang sebelum ini menyediakan perkhidmatan pembaikan, mula mempertimbang semula. Pengeluar kereta mendapat jumlah jualan, penaja kehilangan keuntungan untuk memperbaiki selepas jualan.

Plot seperti ini, sebenarnya tidak asing. Hujung tahun 1990-an, motor China masuk Vietnam dengan harga rendah, pernah menguasai kira-kira lapan puluh peratus pasaran. Seterusnya lebih 70 syarikat beralih, harga eksport kereta menurun ke 170 Dollar, jual satu kenderaan purata hanya untung 30 Yuan China.
Keuntungan hilang, pengurangan spesifikasi, pemalsuan, bekalan komponen putus dan selepas jalan rosak muncul. Motor China pada awalnya mengalahkan jenama Jepun dengan harga, pada akhirnya dikalahkan sendiri dengan harga. Vietnam kemudian menaikkan cukai, memperketatkan kemasukan, pasaran ini lebih dua puluh tahun tidak dapat dikembalikan sepenuhnya.
Pada masa ini, skala eksport kereta China jauh tidak boleh dibandingkan dengan dulu. Pada 2025, eksport kereta China mencapai 8.32 Juta, dijual ke lebih 200 negara dan wilayah, syarikat melabur pembuatan kereta di lebih 80 negara.
Skala semakin besar, semakin tidak boleh hanya memikirkan menjual kereta keluar. Membina kilang, menyewa pekerja, membaiki, mengendali data, mana-mana lagi kompleks daripada menurunkan harga. Separuh belakang "Panduan" membincangkan buruh, hak harta intelek, kualiti dan selepas jualan, pada akhirnya, ia memerlukan pengeluar kereta China bertukar daripada "melakukan eksport" kepada "melakukan pengurusan".

Di dalam negara melakukan perang harga, yang tercedera terutamanya keuntungan pengeluar kereta dan penaja. Tetapi ke luar negara, jika satu jenama merosakkan harga, yang tercedera mungkin imej semua kereta China. Pengguna tempatan tidak akan sabar membezakan mana pengeluar kereta yang mempunyai masalah, pihak berkuasa pengawalseliaan juga mungkin menukarkan harga rendah kepada "dumping", "subsidi" dan "ancaman industri", yang dikirim seterusnya, ialah siasatan, cukai dan sekatan.
Kereta China sudah berkelayakan menjual teknologi, menjual produk, menjual jenama di luar negara, benar-benar tidak perlu menjual diri mereka sendiri menjadi papan harga yang boleh ditulis semula pada bila-bila masa.

Ulasan Editor Utama
Jika perang harga diteruskan, yang tercedera bukan sahaja keuntungan pengeluar kereta, malah penaja, pengguna dan kepercayaan negara tuan rumah. Apabila cukai dan sekatan kemasukan muncul dari segala arah, kereta China kelihatan seperti telah mendahulukan perang harga ke seluruh dunia, pada akhirnya akan menjadi "pemain yang terasing" yang terasingkan oleh industri automotif global.
Menjual kereta ke dunia, bukan bererti memadam perang harga ke seluruh dunia. Globalisasi yang sebenar, ialah menyatu dengan dunia, bukan menjadikan dunia sebagai medan perang.
Kementerian Perdagangan, Kementerian Perindustrian dan Teknologi Informasi, serta Suruhanjaya Pengawasan Pasaran baru-baru ini secara bersama mengeluarkan "Panduan Perilaku Persaingan Luar Negara dan Pembinaan Pematuhan bagi Industri Kenderaan", iaitu dokumen panduan pematuhan luar negara pertama di dalam negara yang ditubuhkan bagi industri tertentu; bertujuan untuk memandu perusahaan industri kenderaan menormalkan perilaku persaingan luar negara, memperkukuh pembinaan pematuhan, serta meningkatkan keupayaan operasi merentas sempadan dan pengaruh antarabangsa.
Januari hingga Julai 2026, volume eksport mencecah 6.14 juta unit, pertambahan tahun ke tahun tinggi sehingga 66.8%; namun pasaran domestik kenderaan mengalami penurunan yang ketara, maka semakin ramai pengeluar kenderaan memandangkan pasaran luar negara sebagai pemacu utama pertumbuhan.

Tetapi adakah perang harga boleh diperjuangkan di pasaran domestik, mengapakah tidak boleh di pasaran luar negara?
Dengan pertumbuhan saiz eksport yang berterusan, pengeluar kenderaan China mempunyai risiko gangguan persaingan di pasaran luar negara, ini adalah pandangan umum dalam industri; intinya ialah persaingan harga mungkin menjadi tidak terkawal, dengan pasaran Thailand sebagai rujukan, sebahagian pengeluar kenderaan China di Thailand menjalankan persaingan harga, hal ini bukan sahaja menyebabkan ketidakpuasan pengguna yang telah membeli kenderaan, malah membiarkan institusi awam Thailand menjalankan siasatan terhadap tindakan tersebut. Ini adalah pengajaran dari kenderaan terdahulu, kebanyakan pasaran luar negara tidak akan membenarkan perang harga tanpa had berlaku, ada tiga sebab mengapa hal ini berlaku.
Melakukan persaingan harga produk secara berterusan akan mewujudkan emosi menunggu di pasaran, hari ini boleh menurunkan 10,000, tahun depan mungkin akan menurunkan 20,000; pengguna boleh menunggu, maka ini akan menyebabkan persaingan harga terus menuju ke jurang. Apabila produk kenderaan sudah tidak boleh diturunkan lagi, pasaran tidak akan beranggapan demikian, akibatnya kemungkinan besar akan menyebabkan penurunan jualan yang tidak dijangka, seterusnya mewujudkan jangkaan negatif umum di pasaran, dan menarik pasaran kenderaan ke dalam tempoh menurun yang panjang.

Persaingan harga yang tidak terkawal akan menanamkan banyak potensi bahaya, yang paling utama ialah penyusutan tahap pasca jualan dan perkhidmatan, kedua ialah penurunan kualiti produk yang berterusan. Apabila pendapatan perusahaan terus menurun, tahap perkhidmatan pasca jualan semestinya juga akan menurun seiring; kerana pendapatan perusahaan menurun namun perlu keuntungan yang munasabah untuk mengekalkan operasi perusahaan, maka tidak ada pilihan selain menekan kos, langkah pertama ditekan akan menjadi kos tenaga kerja. Langkah kedua ditekan ialah kos bahan mentah kenderaan dan bahagian, sampai ke tahap ini, mana-mana sistem kenderaan akan berlaku pemalsuan sistematik; yang dibawa akan menjadi satu siri masalah, jika pengeluar kenderaan ini pada masa hadapan pergi begitu sahaja, akhirnya pihak tempatan masih perlu menanggung masalah susulan kenderaan ini.
Ini jelas bukan sahaja menguras kredibiliti satu atau beberapa pengeluar kenderaan, malah menguras kredibiliti kerajaan dan negara tersebut.

Faktor yang lebih penting ialah melindungi industri automotif tempatan, mengelakkan produk berkualiti rendah menggantikan produk berkualiti tinggi.
Bagaimanapun asas yang dipertuhankan untuk berperang harga, jika harga produk tahap yang sama jelas lebih rendah daripada produk yang dibina oleh pengeluar kenderaan tempatan di pasaran eksport, pasaran juga hanya akan memilih kenderaan yang harganya murah. Banyak negara pembangun industri automotif yang tidak mempunyai kos tenaga kerja dan kos bahan yang berlebihan untuk ditekan, menekan secara berlebihan hanya akan membawa kepada masalah yang disebutkan dalam seksyen pertama, dan jika masalah ini berlaku pada produk jenama tempatan, maka industri automotif tempatan mereka hampir menjadi bencana.
Oleh itu, automotif di banyak negara dan wilayah tidak boleh berperang harga.
Pada masa ini jika berhadapan dengan beberapa kereta import yang berani berperang harga, hasilnya hanya menunggu untuk tersingkir.

Sebaliknya, mana-mana negara tidak akan membenarkan industri automotif tempatan dijatuhkan oleh dumping, jadi jika beberapa pengeluar kenderaan tempatan berperang harga di luar negara; hasil yang boleh dijangka ialah syarikat ini diusir secara nyata hanyalah masalah masa sahaja, tentu saja ini adalah hasil terburuk, jika tidak mencapai tahap ini, yang perlu dihadapi hanyalah peningkatan tarif kereta import, kecuali membina kilang di tempatan mereka dan beroperasi dengan model syarikat gabungan, terikat dengan had pengawalan institusi tempatan barulah boleh benar-benar berakar di pasaran luar negara yang sepadan.
Persaingan itu bercakap tentang peraturan, sesetengah perusahaan tempatan di pasaran tempatan seperti ketam yang tidak mengikut peraturan, memang perlu ada pembatasan tertentu. Jika tidak, yang dilukai bukan sahaja imej satu perusahaan, malah imej kolektif jenama automotif China, juga sukar untuk tidak menyumbat laluan keluar ke luar negara.

1 September, satu dokumen menggoncangkan seluruh industri eksport auto.
Kementerian Perdagangan, Kementerian Perindustrian, dan Agensi Pengawalan Pasaran bersama-sama mengeluarkan "Panduan bagi Tingkah Laku Persaingan dan Pembinaan Pematuhan dalam Industri Automotif di Luar Negara". Ini adalah pertama kali di dalam negara, secara khusus menetapkan ukuran tingkah laku bagi operasi syarikat auto di luar negara. Jika dijelaskan dengan kata-kata kasar: Era eksport auto China merebut skala secara liar, akan sampai ke tamat.
Tahun-tahun lalu, pasaran dalam negara terlalu kompetitif, perang harga berlaku satu demi satu. Banyak syarikat auto membawa kaedah ini terus ke pasaran luar negara: sanggup rugi menurunkan harga, menggunakan harga rendah untuk merebut pesanan dengan pantas dan meningkatkan laporan eksport. Jangka pendek nampak data jualan sangat cantik, tetapi bahaya yang tersimpan juga muncul.
Di satu pihak, harga yang naik turun secara kerap menjejaskan pengedar tempatan dan menghancurkan nilai sisa kereta terpakai, menjadikan jenama semakin murah dijual; di satu pihak lagi, pertempuran harga tanpa mengira kos mudah memberikan alasan kepada penguatkuasa luar negara, siasatan anti subsidi dan anti-dumping mungkin datang setiap masa, akhirnya seluruh industri perlu menanggung kosnya.
Panduan ini bukan tidak membenarkan syarikat auto mencari keuntungan di luar negara, tetapi menghalang persaingan tidak teratur.
Tetapkan beberapa poin paling nyata: penetapan harga luar negara tidak boleh secara sembarangan menjual rugi, mesti berasaskan kos dan permintaan serta penawaran pasaran tempatan; tidak boleh membuat perubahan harga secara besar-besaran, elakkan harga naik turun secara mendadak; harus menguruskan jurang harga antara negara berbeza, elakkan barangan berpindah wilayah secara tidak sah; pada masa sama, ganjaran pengedar dan pemasaran promosi, mesti mematuhi undang-undang tempatan. Selain itu, pembinaan kilang di luar negara, perlindungan pekerja, data kenderaan pintar rentas sempadan, risiko hak harta intelek, kesemuanya dimasukkan dalam lingkungan pematuhan. Perlu dinyatakan, ini adalah dokumen panduan, bukan undang-undang berwajib, tetapi suara bersatu daripada tiga pihak berkaitan, arahan industri yang dibebaskan adalah sangat jelas: Ekspor, tidak boleh melihat berapa unit yang dijual sahaja.
Dalam hal eksport puluhan juta unit, cara hidup setiap syarikat auto adalah sangat berbeza
Beberapa tahun lalu, eksport auto China hanyalah watak sampingan. Kini kita telah duduk dengan teguh di tempat pertama eksport auto global.
Lihat data kembali: Eksport 4.91 juta unit pada 2023, rasmi melebihi Jepun; 2024 meningkat ke 5.859 juta unit; 2025 tiba di 7.098 juta unit. Pada 2026, momentum lebih kuat, Januari hingga Julai kumulatif eksport 6.14 juta unit, Julai tunggal terus memecahkan 1.04 juta unit, dua bulan berturut-turut pemecahan tunggal jutaan unit. Industri secara umum menjangkakan, jualan eksport tahun ini mungkin mencapai batu loncatan 10 juta unit. 
Lebih penting lagi, struktur telah berubah. Tahun-tahun awal eksport kebanyakannya kereta bahan api dijual ke negara membangun, kini tenaga baharu mengambil separuh kuasa, nisbah eksport tenaga baharu telah melepasi 50%. Kereta China tidak hanya dijual ke Asia Tenggara, Rusia, Amerika Latin, mula menembusi pasaran maju bertingka tinggi seperti Eropah, Australia secara besar-besaran.
Tetapi di bawah nombor eksport yang cemerlang, jika memecahkan laporan kewangan untuk dilihat, kehidupan setiap syarikat sangat berbeza.
Kumpulan teratas, luar negara sudah menjadi separuh nyawa perusahaan. Chery, juara eksport jenama bebas sepanjang tahun, peratusan pendapatan luar negara melebihi separuh, asas pasaran baharu tertanam sangat dalam, laluan bahan api dan tenaga bahari lari, satu sisi mempertahankan asas, satu sisi menyerang kuat Eropah. BYD pertumbuhan eksport luar negara sangat pesat, Paruh pertama 2026 hantar luar negara hampir 790,000 unit, jualan luar negara melebihi 40% daripada jumlah jualan. Yang luar biasa, margin kasar bahagian luar negara malah lebih tinggi daripada dalam negara, betul-betul jual satu unit untung satu unit. Kilang Thailand, Indonesia, Hungary, Brazil masing-masing berjaya mendarat, pasaran baharu dan pasaran maju susun baris dua garis. SAIC MG tertanam di Eropah; Great Wall Motor pendapatan luar negara telah melebihi dalam negara, banyak dana susun kilang aset berat di Brazil.
Kumpulan kedua, luar negara adalah penting tambahan, masih mendaki. Geely memanfaatkan kilang luar negara yang tidak aktif, menyerang pasaran tinggi Eropah; GAC menjadikan kilang Indonesia sebagai tangga ASEAN, Aion melalui model kontrak kerja masuk ke Eropah; Changan dalam kedalaman Rusia, Amerika Latin, kilang Brazil berjaya mendarat mendorong eksport naik cepat.
Kekuatan baharu pula menggunakan cara bermain lain.
Leapmotor靠 dan Stellantis kerjasama kontrak, aset ringan masuk ke Eropah; Xpeng, NIO terus sasaran pasaran tinggi Eropah. Mereka secara umum tidak mahu sertai perang harga rendah, terjamin margin kasar luar negara dahulu, hanya asas eksport secara keseluruhan masih agak kecil.
Kenyataan sangat kejam: sama-sama eksport puluhan ribu, ratusan ribu unit, ada syarikat auto gunakan skala capai untung; ada hanya dapatkan jualan di atas kertas, margin kasar luar negara terus tertekan, iaitu "jual banyak untung tipis", ini juga keadaan yang dasar mahu mengehadkan.
Peluang ekspor ada di hadapan, tetapi lubang juga sama banyak.
Gelombang elektrifikasi, memang membuka pintu global untuk auto China.
Di era kereta bahan api, Eropah, Amerika, Jepun kukuh pegang halangan jenama dan teknologi, kita sukar menembusi. Tetapi tukar ke laluan tenaga baharu, rangkaian bekalan tiga kuasa utama China yang lengkap, platform voltan tinggi 800V, kabin pintar dan keupayaan memandu pintar, menjadi kad bawah tangan kita. Dari bateri, bahagian hingga kereta lengkap, kumpulan industri yang lengkap, boleh respons dengan pantas keperluan berbeza setiap negara global.
Domestik persaingan semakin ketar, persaingan stok semakin beria, luar negara sememangnya menjadi lengkung pertumbuhan kedua syarikat auto. Asia Tenggara, Amerika Latin konsumsi kereta masih dalam kitaran naik, Eropah permintaan ganti tenaga baharu kuat. Ekspor juga bukan sekadar hantar kereta keluar jual, pembinaan kilang, rantaian bekalan, ekosistem pengecasan satu sistem penuh, semua ikut pergi keluar. 
Tetapi di belakang kegemilangan, cabaran realiti tidak kurang langsung.
Penghalang perdagangan semakin tebal. Eropah siasatan anti subsidi, cukai karbon, peraturan bateri bertingkat menambah, Amerika Utara, Amerika Latin banyak negara menaikkan cukai, minta penghasilan tempatan, jalan bawa kereta domestik lengkap hantar keluar jual, semakin sempit. Perubahan persekitaran geopolitik, fluktuasi mata wang pertukaran yang didorong kerugian dan keuntungan tukaran, boleh makan untung perusahaan pada bila-bila masa.
Domestik persaingan dalam, sedang tumpah ke luar. Sesetengah pasaran fenomena merebut bahagian harga rendah sering dilihat, data eksport nampak cantik, untung tetapi tidak naik. Perubahan harga kerap merosakkan nilai sisa kereta terpakai, juga terus membesarkan risiko penguatkuasa luar.
Lebih ramai syarikat auto masih berada dalam tahap "eksport produk", jauh dari genuine globalisasi. Rangkaian pasca jualan luar negara, sokongan bahagian tidak mengikuti keperluan pengguna; pembinaan kilang investasi aset berat besar, jangka masa panjang, perlu menyesuaikan persekitaran pekerja tempatan, alam undang-undang.
Kelemahan jenama malah lebih sukar dielak. Banyak pengguna luar negara kesan tetap pada kereta China masih harga murah, mahu menyerang tinggi, jalan yang perlu dilalui masih panjang. Ekspor kereta pintar, pematuhan data, privasi, hak harta intelek, setiap satu adalah penghalang yang tidak kelihatan, tersilap injak terus kehilangan satu pasaran wilayah.
Era eksport puluhan juta unit sudah hampir. Dalam menentukan kejayaan kegagalan eksport, lihat berapa unit eksport. Namun seterusnya, jualan hanya permulaan. Bagaimana menyeimbangkan skala, untung, pematuhan dan jenama, baru adalah soalan sebenar yang dibentangkan di hadapan semua syarikat auto ekspor.
Sumber: Pemerhatian Auto
Pengarang | Janson
Penyunting | Zhihao
Pendapatan enam bulan sebanyak 3427 bilion yuan tetapi pendapatan meningkat tanpa keuntungan, Elon Musk bertaruh pada Robotaxi untuk memecah kebuntuan.
Maklumat Berita Kereta 23 Julai, baru-baru ini, Tesla menerbitkan laporan kewangan suku kedua tahun 2026, dan serentak mengadakan mesyuarat prestasi untuk menjawab masalah yang dikhawatirkan oleh pelabur.
Suku Kedua, perniagaan kenderaan Tesla secara ketara menjadi panas semula, keseluruhan menghantar 480,100 unit kenderaan, meningkat 25% berbanding tahun lalu, mencapai rekod tertinggi dalam tempoh yang sama.

▲ Gambaran keseluruhan maklumat kewangan suku kedua Tesla tiga tahun kebelakangan ini
Tesla pendapatan suku kedua mencapai 282.36 bilion dolar (setara 1912 bilion yuan), meningkat 26% berbanding tahun lalu; pendapatan perniagaan kenderaan mencapai 205.16 bilion dolar (setara 1389 bilion yuan), meningkat 23% berbanding tahun lalu.
Tetapi peningkatan jualan dan pendapatan tidak membawa kepada perbaikan keuntungan secara serentak. Suku Kedua, keuntungan operasi Tesla hanyalah 3.98 bilion dolar (setara 27 bilion yuan), turun mendadak 57% berbanding tahun lalu; kadar keuntungan operasi turun dari 4.1% pada suku tahun lalu ke 1.4%. Margin kasar perniagaan kenderaan juga turun dari 21.1% pada suku pertama tahun ini ke 16.9%.
Melihat masa ke seluruh separuh pertama, jumlah pendapatan Tesla mencapai 506.23 bilion dolar (setara 3427 bilion yuan), di mana pendapatan perniagaan kenderaan adalah 367.50 bilion dolar (setara 2488 bilion yuan), masih menyumbang lebih tujuh puluh peratus pendapatan.

▲ Gambaran keseluruhan maklumat kewangan separuh pertama Tesla tiga tahun kebelakangan ini
Dari segi keuntungan, jumlah untung kasar Tesla separuh pertama adalah 94.71 bilion dolar (setara 641 bilion yuan), margin kasar gabungan adalah kira-kira 18.7%. Dari segi penghantaran, Tesla separuh pertama keseluruhan pengeluaran kira-kira 860,100 unit, penghantaran kira-kira 838,100 unit kenderaan.
Secara keseluruhan, penghantaran suku kedua memulih mendorong pendapatan Tesla separuh pertama mencapai rekod tertinggi tiga tahun kebelakangan ini, tetapi kadar keuntungan operasi masih turun ke 2.65%, masalah pendapatan naik keuntungan tidak belum diselesaikan.
Bandingkan dengan prestasi keuntungan, keselamatan FSD (Pengawasan), Robotaxi dan Cybercab Tesla lebih menonjol.
Sekadar suku kedua, bilangan pelanggan berbayar FSD Tesla sudah mencapai 1.48 juta, meningkat 56% berbanding 950,000 suku tahun lalu, meningkat 200,000 berbanding akhir suku pertama tahun ini. Elon Musk, CEO Tesla berkata, sejurus FSD secara siri mendapat kelulusan penyeliaan negara, permintaan pasaran akan semakin meningkat.
Selain itu, Tesla sudah mula menghantar FSD v14 lite ke kenderaan yang dilengkapi perkakasan AI3 (HW3), mengdistilasi tingkah laku pemanduan siri v14 pada kenderaan AI4 ke platform perkakasan generasi sebelumnya.
Dari segi Robotaxi, skop perkhidmatan Tesla sudah diluaskan ke beberapa bandar di Amerika Syarikat. Serentak itu, Cybercab sudah mula pengeluaran di kilang super Texas, dan memasuki fasa ujian kejuruteraan laluan awam.
Dalam masa perniagaan jualan kenderaan Model 3/Model Y Tesla mengalami tekanan keuntungan, langganan FSD dan Robotaxi secara beransur-ansur menjadi sumber pertumbuhan baharu di luar perniagaan kenderaan Tesla.
1. Pendapatan Meningkat Keuntungan Tidak, Margin Kasar Kereta Turun Berbanding KuartalPengeluaran kenderaan meningkat, mendorong pendapatan suku kedua Tesla memulihkan pertumbuhan.
Suku kedua tahun ini, jumlah pendapatan Tesla mencapai 282.36 bilion dolar (setara 1911.6 bilion yuan), meningkat 26% berbanding tahun lalu; pendapatan perniagaan kenderaan mencapai 205.16 bilion dolar (setara 1388.9 bilion yuan), meningkat 23% berbanding tahun lalu.
Secara khusus, pendapatan jualan kenderaan adalah 200.06 bilion dolar (setara 1354 bilion yuan), pendapatan pemiapan kenderaan adalah 3.64 bilion dolar (setara 25 bilion yuan), pendapatan markah penyeliaan kenderaan adalah 1.46 bilion dolar (setara 10 bilion yuan).

▲ Gambaran keseluruhan maklumat kewangan suku Tesla yang terperinci
Tesla menyatakan, pertumbuhan pendapatan suku kedua terutama didorong oleh peningkatan penghantaran kenderaan, pertumbuhan langganan FSD, pengembangan perniagaan perkhidmatan dan lain-lain, pertumbuhan perniagaan tenaga, serta kesan positif kadar pertukaran sekitar 5 bilion dolar (setara 34 bilion yuan).
Tetapi, penurunan harga purata kenderaan, sekali gus menetralkan sebahagian pertumbuhan.
Suku kedua, untung kasar Tesla adalah 47.51 bilion dolar (setara 322 bilion yuan), meningkat 23% berbanding tahun lalu; margin kasar gabungan adalah 16.8%, turun 0.4 mata peratus dari 17.2% suku tahun lalu, turun 4.3 mata peratus dari 21.1% suku pertama tahun ini.
Tetapi penurunan harga purata kenderaan, pengurangan pendapatan markah penyeliaan, serta peningkatan pelaburan dalam projek AI, menarik ke bawah prestasi keuntungan keseluruhan.
Suku kedua tahun ini, keuntungan operasi Tesla adalah 3.98 bilion dolar (setara 27 bilion yuan), turun mendadak 57% berbanding tahun lalu; kadar keuntungan operasi turun dari 4.1% suku tahun lalu ke 1.4%, turun 2.69 mata peratus berbanding tahun lalu.
Tetapi, keuntungan bersih GAAP Tesla masih disokong oleh satu pendapatan pelaburan. Suku kedua, Tesla mengiktiraf 10.05 bilion dolar (setara 68 bilion yuan) keuntungan ekuiti SpaceX belum direalisasikan, pendapatan ini dikira dalam pendapatan lain.
Dari segi perbelanjaan R&D, perbelanjaan R&D Tesla suku kedua mencapai 23.71 bilion dolar (setara 161 bilion yuan), meningkat kira-kira 49% berbanding tahun lalu.
Dari segi pengeluaran kenderaan, Tesla menyatakan, kapasiti pakej bateri masih menjadi faktor utama mengehadkan peningkatan pengeluaran kenderaan global.
Tesla sedang meningkatkan pengeluaran sel 4680, untuk menyokong pengeluaran Cybercab, Tesla Semi dan pengembangan Model Y.

▲ Rancangan kapasiti bateri setiap kilang Tesla
Sekarang, sel 4680 Texas Tesla sudah dipasang kapasiti pengeluaran tahunan melebihi 40GWh, projek bateri LFP (Litium Besi Fosfat) Nevada berada dalam fasa awal pencapaian kapasiti, dianggarkan kapasiti pengeluaran tahunan 7GWh, manakala projek sel 4680 Berlin masih dalam pembinaan.
Selain itu, kilang baharu Tesla Semi berada dalam fasa penyelenggaraan peralatan, dirancang untuk memulakan pengeluaran pada tahun 2026.
2. Penghantaran Suku Kedua Mencapai Tertinggi, Cybercab Dimulakan, Pengguna FSD Meningkat ke 1.48 JutaSuku kedua tahun ini, Tesla keseluruhan pengeluaran 451,800 unit kenderaan, meningkat 10% berbanding tahun lalu; penghantaran 480,100 unit, meningkat 25%, mencapai rekod tertinggi suku tahun ini dalam sejarah syarikat.
Separuh pertama tahun 2026, Tesla keseluruhan pengeluaran kira-kira 860,100 unit, penghantaran kira-kira 838,100 unit kenderaan.

▲ Situasi penghantaran suku Tesla
Diantara, Model 3/Y masih merupakan teras jualan, suku kedua pengeluaran 442,900 unit, penghantaran 467,800 unit, meningkat masing-masing 12% dan 25% berbanding tahun lalu, menyumbang kira-kira 97.4% jumlah penghantaran.
Termasuk kenderaan lain seperti Cybertruck, pengeluaran 8822 unit, turun 34% berbanding tahun lalu; penghantaran 12,400 unit, meningkat 19% berbanding tahun lalu.
Seharius penghantaran melebihi pengeluaran, tekanan stok Tesla secara ketara lega, hari pusingan stok kenderaan global turun dari 27 hari suku pertama ke 15 hari, lebih rendah dari 24 hari suku tahun lalu.
Tesla menciptakan rekod penghantaran di beberapa pasaran seperti Korea, Australia, Jepun, Taiwan, Thailand.
Dari segi kapasiti, kilang Shanghai Model 3/Y kapasiti pengeluaran tahunan melebihi 950,000 unit, masih merupakan kilang kenderaan lengkap kapasiti terbesar Tesla; California, Berlin dan Texas kilang berkaitan model kapasiti pengeluaran tahunan masing-masing melebihi 550,000 unit, 375,000 unit dan 250,000 unit.
Selain itu, Cybercab yang dicipta khas untuk Robotaxi sudah dimulakan pengeluaran di kilang super Texas, sudah dipasang kapasiti pengeluaran tahunan melebihi 125,000 unit.

▲ Kapasiti pengeluaran tahunan yang sudah dipasang setiap kilang Tesla dan keadaan pengeluaran
Edisi pengeluaran Cybercab suku kedua mula melakukan ujian kejuruteraan laluan awam, Julai pula menyediakan perkhidmatan kenderaan untuk pekerja di kawasan kilang Texas.
Robotaxi juga mempercepat pengembangan, sekarang sudah memasuki 7 pusat bandar utama di Amerika Syarikat. Austin terus memperluas kawasan operasi tanpa pengurus keselamatan, Dallas dan Houston sedang mendorong operasi berkaitan, Miami, Orlando dan Tampa sudah memulakan operasi tanpa pengurus keselamatan pada Julai; San Francisco Bay Area masih dilengkapi pemandu keselamatan. Phoenix dan Las Vegas sedang berada dalam fasa persiapan penyaluran.

▲ Edisi pengeluaran Cybercab sedang dalam ujian
FSD menjadi titik pertumbuhan yang lain. Sekadar suku kedua, pelanggan berbayar FSD Tesla mencapai 1.48 juta, meningkat 56% berbanding tahun lalu, meningkat 200,000 berbanding suku pertama; hanya separuh pertama tahun 2026 sudah meningkat kira-kira 380,000.
Suku kedua, penambahan bersih langganan FSD Tesla mencapai rekod, lebih 55% kenderaan dihantar baharu di Amerika Utara mengandungi langganan FSD, kadar tempahan juga mencapai rekod tertinggi sepanjang masa. Pertumbuhan langganan FSD sudah memberi sumbangan positif kepada pendapatan berkaitan kenderaan dan keuntungan operasi.
Dari segi perisian, Tesla mula menghantar FSD v14 lite (sebelum ini Tesla dipanggil HW3) ke kenderaan yang dilengkapi AI3 di Amerika, dan Julai meluncurkannya ke Korea.
Verifikasi ini mengdistilasi tingkah laku pemanduan siri v14 pada platform AI4 ke platform AI3, menambah pilihan tujuan tempat letak kereta, tepi jalan, pintu masuk lorong dan pinggir jalan, dan memperbaiki prestasi di bawah skenario navigasi, menghijau dan membelah, interaksi pejalan kaki, lampu lalu lintas dan kenderaan potong barisan.
Kelulusan FSD luar negara juga ada kemajuan baharu, setelah Belanda, Tesla sekali lagi di Lithuania, Estonia, Denmark dan Belgium mendapat kelulusan penempatan FSD.
Sekadar Julai, pengguna di pasaran yang sudah dibuka tersebut secara kumulatif menggunakan FSD memandu lebih 50 juta km. Tesla menyatakan, pelaksanaan FSD sedang mendorong minat pengguna tempatan terhadap kenderaan mereka.
3. Tiada Halangan Undang-undang Dari Sisi Cybercab, Pemilik Lama Perlu Penilaian Peningkatan PerkakasanDalam mesyuarat telefon laporan kewangan, Elon Musk dan pengurusan Tesla memberi tumpuan menjawab operasi Robotaxi, pengawasan Cybercab, penghubung Starlink, keupayaan Semi tanpa pemandu dan isu peningkatan perkakasan model AI3. Berita Kereta menyusun 8 soalan dan jawapan penting berikut:
1, Bagaimana keadaan operasi Robotaxi sekarang? Bagaimana mengembangkan skala seterusnya?
Pengurus AI Tesla Ashok Elluswamy: Sekarang, Tesla Robotaxi sudah dalam dua negeri di Amerika, enam bandar secara kumulatif menyelesaikan lebih 380,000 mil (kira-kira 610,000 km) memandu tanpa pengurus keselamatan, tiada kejadian keselamatan yang bermakna berlaku. Laporan kejadian yang ada adalah kenderaan berhenti ketika dilanggar atau dipengaruhi oleh pengguna jalan raya lain.
Tesla kira-kira setahun lepas memulakan projek Robotaxi di Austin, ketika itu kerusi penumpang sebelah masih dilengkapi pengawas keselamatan; akhir 2025, Robotaxi sepenuhnya tanpa pengurus keselamatan siri pertama mula beroperasi. Sejak tahun 2026, jarak memandu tanpa pengurus keselamatan kumpulan kenderaan minggu ini mengekalkan pertumbuhan berbanding dua digit, dijangka kelajuan ini berterusan dalam tahun ini.
Sekarang, kumpulan kenderaan Robotaxi sudah menjalankan versi awal FSD V15. V15 dirancang kira-kira tujuh laluan penambahbaikan utama, kira-kira 40% kandungan penambahbaikan sudah digabungkan ke versi yang digunakan kumpulan kenderaan. Dengan kapasiti tambahan seterusnya dilancarkan, Tesla berharap masa pelaburan kejuruteraan dan persiapan yang diperlukan untuk memasuki bandar baharu secara beransur-ansur mendekati sifar, akhirnya berubah dari "mengembangkan mengikut bandar" kepada operasi mengikut seluruh negeri.
2, Bagaimana Tesla mahu Amerika Syarikat mengawal Robotaxi?
Pengurus Kejuruteraan Kenderaan Tesla Lars Moravy: Tahap persekutuan Amerika Syarikat sudah banyak kemajuan, khususnya "Piawai Keselamatan Kenderaan Persekutuan" (FMVSS) secara beransur-ansur menerima kenderaan yang direka khas untuk memandu tanpa pemandu.
Tesla berpendapat, cara pengawasan yang wajar sepatutnya oleh badan pengawasan mengemukakan matlamat keselamatan dan masalah yang perlu diselesaikan, kemudian mengizinkan perusahaan memilih teknologi, bukan menentukan terlebih dahulu mesti menggunakan salah satu laluan teknologi seperti LiDAR, radar millimeter dan lain-lain.
Tesla akhirnya masih perlu bergantung pada prestasi keselamatan sebenar kenderaan untuk mendapatkan pengakuan badan pengawasan dan orang awam, ini juga akan menjadi tapak Robotaxi untuk terus berkembang.
3, Robotaxi pengembangan dipengaruhi oleh faktor apa? Adakah akan masuk ke platform teksi pihak ketiga?
Elon Musk: Tesla dijangka Robotaxi tidak akan menghadapi masalah kekurangan permintaan, kebolehsuaian ekonominya akan sangat menarik, permintaan pasaran mungkin jangka panjang melebihi kapasiti perkhidmatan Tesla. Oleh itu, perniagaan Robotaxi akan terus menggunakan mode integrasi menegak yang tinggi, tahap ini tidak perlu bergantung pada perniagaan teksi pihak ketiga untuk aliran.
Sekatan sebenar kepada pengembangan Robotaxi adalah kebolehpercayaan sistem, iaitu "9" yang不断增加 dalam indikator kebolehpercayaan. Elon Musk berkata, dalam keadaan ideal, Robotaxi perlu mencapai kebolehpercayaan hampir 99.999999%. Terus meningkatkan kebolehpercayaan, adalah kekangan utama kumpulan kenderaan sekarang untuk mengembangkan skala.
4, Adakah Tesla dan SpaceX mungkin bergabung?
Elon Musk: Tesla dan SpaceX semakin banyak bidang wujud tindanan perniagaan dan kerjasama, tetapi penggabungan syarikat tidak sesuai dibincangkan dalam mesyuarat telefon laporan kewangan, jika masa hadapan melibatkan perkara serupa, mesti melalui proses keputusan dan kelulusan formal.
Penyiasat Undang-undang Utama Tesla Brandon Ehrhart: Awal 2026, Tesla melalui pelaburan ekuiti dan perjanjian bingkai secara mendalam meningkatkan hubungan dengan SpaceX, kedua-dua pihak sedang bekerjasama dalam projek seperti Digital Optimus.
5, Kenapa Robotaxi tidak terlebih dahulu memusatkan pengembangan kumpulan kenderaan Austin?
Ashok Elluswamy: Tesla tidak meletakkan semua kenderaan memusat di Austin, terutama untuk mengesahkan keupayaan am tumpukan teknologi FSD, membuktikan sistem tidak memerlukan banyak pembangunan tambahan, mampu menyesuaikan persekitaran jalan raya yang berbeza di beberapa bandar.
Robotaxi sekarang masih berada dalam fasa awal pertumbuhan eksponen, bilangan mutlak kenderaan yang dilihat orang luar tidak besar, tetapi kumpulan kenderaan secara asas beroperasi berterusan, masa memandu satu kenderaan jauh lebih tinggi daripada kereta peribadi. Oleh itu, Tesla lebih memfokuskan kepada jarak memandu tanpa pengurus keselamatan, bukan semata-mata memfokuskan bilangan kenderaan.
Elon Musk: Cybercab adalah model kenderaan baharu, tidak seperti Model 3 dan Model Y yang mempunyai beratus-ratus ribu kenderaan menyediakan data jalan raya. Tesla perlu terlebih dahulu menggunakan Cybercab yang dilengkapi secara sementara dengan stereng, pedal mempercepat dan pedal brek untuk mengumpul jarak, selesai penyesuaian berkaitan dengan enjin dan dinamik kenderaan. Apabila data berkaitan mencapai keperluan, bilangan Cybercab di setiap bandar akan meningkat dengan ketara.
Selain itu, keperluan pengawasan teksi dan lalu lintas bandar di Amerika masing-masing tidak sama. Mengembangkan mengikut bandar juga membantu Tesla menyelesaikan satu demi satu masalah perisian, operasi dan pengawasan tempatan, kemudian mengembangkan skala kumpulan kenderaan pasaran tunggal.
6, Cyberbat batalkan stereng dan pedal masih ada halangan pengawasan persekutuan apa?
Lars Moravy: Selain peraturan berkaitan yang sedang diproses oleh badan pengawasan, Cybercab sekarang tiada halangan pengawasan persekutuan yang besar lain.
Beberapa tahun lepas, Tesla sentiasa menjelaskan perancangan produk dan kemajuan teknologi Cyberbat kepada jabatan seperti Badan Keselamatan Trafik Lebuhraya Kebangsaan Amerika. Walaupun kedua-dua pihak tidak boleh mengatakan bersetuju sepenuhnya dalam semua masalah, komunikasi lancar, badan pengawasan sedang menggerakkan pembatalan kenderaan mesti dilengkapi stereng dan pedal dan tuntutan tradisional lain, mengikut perkembangan teknologi memandu tanpa pemandu.
7, Cybercab boleh menjadi titik panas Starlink bergerak? Bila Tesla Semi akan bergabung keupayaan tanpa pemandu?
Elon Musk: Peranti akhir Starlink yang dilengkapi Cybercab masa depan mungkin menjadi penghantar semula rangkaian tanah, menyediakan perkhidmatan Wi-Fi untuk telefon pintar atau peralatan lain berdekatan, tetapi cadangan berkaitan belum diumumkan secara rasmi.
Dari segi Semi, keupayaan tanpa pemandu mudah mengurangkan kekurangan pemandu trak di Amerika, dan meningkatkan keselamatan dan keselesaan pengangkutan jarak jauh. Tetapi, nisbah Semi dalam kumpulan kenderaan Tesla sekarang masih rendah, Tesla akan terlebih dahulu melaburkan sumber R&D ke model ber skala lebih besar seperti Model 3, Model Y dan Cybercab.
Dianggarkan keupayaan tanpa pemandu Semi akan pada akhir tahun 2026 atau awal tahun 2027 mencapai kemajuan berfaedah, dan pada tahun 2027 digunakan, mengejar masa masuk Semi ke pengeluaran berskala.
8, Kereta lama yang dilengkapi AI3 akan naik ke perkakasan baharu?
Elon Musk: Secara jangka panjang, untuk kenderaan yang dilengkapi AI3 atau platform pengiraan versi lebih awal, dan sudah menggunakan kamera, meningkatkan perkakasan secara ekonomi mungkin boleh dilakukan. Tetapi jika kenderaan perlu melakukan banyak ubah suai struktur, peningkatan mungkin tidak mempunyai ekonomi.
Tesla mungkin tidak akan mudah meningkatkan kenderaan AI3 ke AI4 yang ada sekarang, tetapi menunggu platform pengiraan generasi seterusnya. Syarikat sedang membangunkan AI4 versi dipulihkan, prestasi berbanding AI4 yang ada sekarang ada peningkatan sederhana, dianggarkan pengeluaran pada pertengahan tahun 2027.
AI5 juga pada pertengahan tahun 2027 akan memasuki pengeluaran berskala, dan digunakan dalam Optimus. Elon Musk juga mendedahkan, cip AI6 sudah memasuki fasa reka bentuk, matlamatnya adalah menjadi cip pengkomputeran tepi yang mempunyai prestasi terbaik global.
Penutup: Tesla Berusaha Aktif Mencari PertumbuhanSecara keseluruhan, penjualan kenderaan Tesla separuh pertama tahun ini keluar dari lembah, tetapi harga rendah, pelaburan R&D masih menghimpit keuntungan, peningkatan penghantaran belum ditukar kepada kebolehan keuntungan yang lebih kuat.
Serentak itu, pertumbuhan pantas pelanggan berbayar FSD, Cybercab dimasukkan ke dalam pengeluaran, Robotaxi mempercepat pengembangan bandar, menunjukkan Tesla sedang mengubah pusat pertumbuhan daripada sekadar menjual kenderaan kepada langganan perisian dan perkhidmatan pergerakan.
Ke depan, menentukan kejayaan dan kegagalan pemindahan ini, bukan sahaja keupayaan FSD boleh terus meningkat, tetapi juga sama ada Robotaxi boleh melewati ambang kebolehpercayaan dan pengawasan, mewujudkan operasi perniagaan berskala sebenar.
16 Julai, di dalam kilang GAC Trumpchi Panyu, Guangzhou, sebuah GAC Trumpchi M8 PHEV versi stereng kanan perlahan turun dari talian pengeluaran. Kereta ini tidak mempunyai cat yang mendadak, juga tidak ada upacara rumit dengan karpet merah, tetapi kedatangannya membuatkan udara di tempat itu membawa sesuatu yang berat. Ini adalah kenderaan ke-30 juta yang dikeluarkan oleh Kumpulan GAC.
Apabila Pengerusi Kumpulan GAC, Feng Xingya, menyerahkan kunci kepada pemilik Thailand, Tony Jaa, saat yang direkodkan dalam kamera bukan sekadar momen hangat antara orang GAC dan pengguna. Pada tahun 2026 di mana perang harga industri penuh persaingan dalaman, persaingan dari "berlumba harga" dinaik taraf kepada "berlumba bos", GAC memberikan versi cerita yang sedikit berbeza menggunakan angka 29 tahun.
Pada masa ini, ramai orang mengisytiharkan "long-termism" tetapi melakukan pertaruhan jangka pendek, 30 juta GAC ini, mungkin adalah penjelasan paling praktikal bagi empat perkataan ini.

30 Juta Unit Keluar, GAC Mengubah Tapak Domestik Menjadi "Pentasan Global"
Upacara pengeluaran ini tidak dijadikan maraton ucapan pemimpin yang membosankan, malah sedikit romantik keras aliran teknik. Perasaan paling intuitif di lokasi adalah: GAC bukan lagi GAC Guangzhou sahaja.
Di acara tersebut, pelbagai tapak pengeluaran global GAC disambung secara serentak. Dengan kenderaan keseluruhan ke-29999995 hingga ke-29999999 muncul secara "awan" secara berturut-turut, GAC Honda P7, GAC Toyota bZ 7, Qijing GT7, GAC Aion N60, Hyper S600 tampil bersama-sama. Akhirnya, GAC Trumpchi M8 PHEV versi stereng kanan di tengah pentas muncul sebagai penutup kenderaan ke-30 juta.

Memilih M8 PHEV versi stereng kanan sebagai model penanda aras, sendiri adalah isyarat yang kuat, hasrat GAC sudah lama tidak terhad kepada pasaran domestik. Pada separuh pertama tahun ini, jumlah eksport jenama sendiri GAC mencapai 121,500 unit, meningkat pesat 132% berbanding tempoh yang sama, hampir menyamai paras keseluruhan tahun lepas. Pasaran Thailand penjualan Jun meningkat melonjak 207% berbanding bulan sebelumnya, pasaran Eropah juga sedang membina sistem operasi rantaian penuh dari pengeluaran hingga penjualan.
30 juta pengguna, bukan hanya hasil undian kaki pemilik kereta Cina, tetapi juga pengiktirafan pasaran 110 negara dan wilayah global terhadap "Pembuatan Cerdas Cina".
Membina Kereta Bukan Pecut 100 Meter, Adalah Maraton Yang Tiada Hujung
Sememangnya, pemasaran boleh menceritakan kisah, tetapi skala 30 juta, hanya dengan pemasaran tidak boleh didukung. Dalam naratif GAC, logik asas paling penting yang menyokong angka ini adalah kualiti.
Di tempat kejadian, satu ucapan Feng Xingya meninggalkan kesan mendalam: "Kualiti adalah garis dasar yang GAC tidak akan pernah terurur." Ucapan ini keluar dari mulut GAC, memang mempunyai daya penarikan. Di bawah gelombang industri mengejar "mengurangkan kos dan meningkatkan kecekapan", banyak pengeluar kenderaan melakukan pengurangan di tempat yang tidak kelihatan untuk memampatkan kos, tetapi GAC masih menambah dalam pengesahan kualiti.
Sebelum setiap kereta baharu dilancarkan, GAC menuntut mesti melalui ujian jalan luar sekurang-kurangnya "dua musim sejuk dan satu musim panas", tempoh biasa yang mantap sehingga 21 bulan; daripada panas tinggi 60℃ di Turpan ke sejuk melampau -40℃ di Hailar, dari kelembapan tinggi, kabut garam tinggi ke gunung, pasir debu, ujian persekitaran penuh "Lima Tinggi Satu Gunung Satu Debu" menutup semua senario ekstrem yang mungkin dihadapi pengguna.
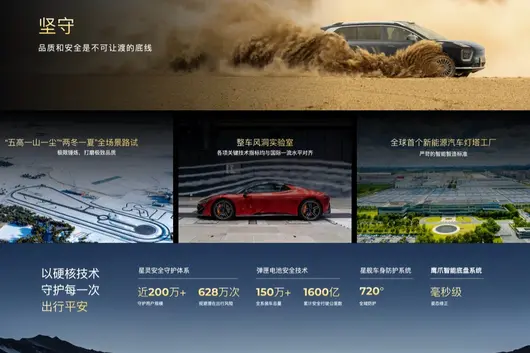
Usaha "teguh" ini juga kelihatan dalam data: Bateri Magazine terkumpul dipasang dalam 1.5 juta unit, kilometer keselamatan melebihi 160 bilion kilometer; Sistem Penjagaan Keselamatan Star Spirit telah berkhidmat untuk hampir 2 juta pengguna, mengumpul mencegah 6.28 juta insiden berpotensi. Pada akhir 2025, GAC juga terawal dalam industri melancarkan dasar "Tanggungjawab Tiga" jenama sendiri, untuk sistem tiga elektrik, reputasi bateri dan insiden parkir pintar secara proaktif menjamin.
Di sebalik data ini adalah prinsip yang sederhana: Kualiti bukan disebut, diuji.

Mengubah "Fokus Pengguna" Dari Slogan Menjadi Litar Tertutup
Pada masa kini, "Fokus Pengguna" hampir menjadi slogan standard setiap pengeluar kereta, tetapi benar-benar boleh menukarkan maklum balas pengguna kepada litar tertutup penambahbaikan produk, tidak banyak dilihat.
Ada beberapa butiran yang layak diperhatikan dalam pendekatan GAC. Acara "Semua Pengguna Bercakap" membolehkan ketua R&D berhadapan terus dengan pengguna, menukarkan masalah utama penggunaan sebenar kepada keutamaan penambahbaikan produk; pendirian jabatan analisis pengguna khas, dari mekanisme organisasi menjamin "setiap permohonan pengguna dijawab".
Pelaburan keras sistem perkhidmatan juga sedang dilaksanakan serentak: Setakat akhir Jun, 600 lokasi rangkaian daerah telah disahkan, rancang untuk ditambah ke 1000 unit pada tahun ini; pangkalan pengecasan sendiri melepasi 27,000 batang, zon bandar teras mencapai "Dalam talian lurus 1 km pasti ada stesen"; Super Pengurus dalam talian menjanjikan respon 5 saat, selesaikan masalah dalam 2 jam.

Tindakan ini tidak boleh dikatakan inovasi yang sangat revolusioner, tetapi mereka mengarah ke logik yang lebih praktis: Pengguna tidak memerlukan konsep yang terlalu hebat, melainkan kereta rosak ada yang baiki, pengecasan tiada beratur panjang, ada masalah ada yang uruskan.
Perbuatan Panyu Setahun, Pembaharuan Bukan Sekadar Menjemput Makan
November tahun lepas, GAC melancarkan "Tindakan Panyu", memindahkan ibu pejabat ke Panyu, memulakan operasi integrasi jenama sendiri. Pada masa itu, luaran ada menunggu, juga ada pertanyaan, perubahan organisasi pengeluar kereta tradisional, sejak lama diketahui mudah diamalkan tapi sukar dilakukan.
Selepas lebih setahun pelaksanaan, kesan sedang dilepaskan. Sepertah pertama, penjualan terkumpul Kumpulan GAC 773,100 unit, meningkat 2.35% tahun ke tahun; penjualan terkumpul jenama sendiri 346,000 unit, meningkat 35.69% tahun ke tahun. Yang lebih penting, peratusan kenderaan tenaga jimat dan baru mencapai 62.82%, transformasi elektrik GAC bukan lagi slogan, tetapi data penjualan yang nyata.

Dari 1997 bermula dalam kontroversi, hingga 2010 Trumpchi lahir mewujudkan impian autonomi, hingga kini Qijing GT7 memuatkan Huawei Qiankun Smart Driving ADS 5 menyerang pasaran tinggi, GAC mengalami empat perkembangan melompat. Jejak 29 tahun ini menunjukkan satu kebenaran: Dalam industri kereta, tiada jalan pintas, semua "cepat" di belakang adalah pengumpulan "lambat".
30 Juta Adalah Titik, Bukan Hujung
Membincangkan kembali acara terima kasih ini sendiri, dari 16 Julai hingga 31 Ogos, enam jenama GAC di sekitar pembelian baharu, pertukaran, penambahan melancarkan pelbagai tawaran, mewakili bahan api, hibrid, elektrik sepenuhnya, panjang jarak penuh jenis kuasa. Ini adalah balasan terhadap sokongan 30 juta pengguna, juga susun atur proaktif pasaran penambahan dan pertukaran dalam era persaingan pasaran sedia ada.
Tetapi dari kitaran yang lebih panjang, maksud 30 juta tidak terhad di sini. Dalam tempoh transformasi industri kereta Cina dari besar ke kuat, laluan GAC memberikan satu rujukan: Tidak bergantung pada perang harga jangka pendek untuk menuai pasaran, tetapi bergantung kepada pengumpulan reputasi melalui kualiti; tidak bergantung pada laluan teknologi tunggal, tetapi melengkapkan tenaga baharu di semua wilayah; tidak hanya melihat bahagian domestik, tetapi aktif keluar ke laut untuk bersaing global.
Ini tidak semestinya cara yang paling pintar, tetapi mungkin cara untuk pergi lebih jauh. 30 juta pengguna, bukan titik akhir cerita GAC, tetapi permulaan 29 tahun seterusnya. Bagi GAC yang sedang merentas dari "Pembuatan" ke "Pembuatan Cerdas", dari "Tempatan" ke "Global", dari "Pengeluar Kereta" ke "Syarikat Ekosistem Teknologi", ujian sebenar baru sahaja bermula.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


