

Homebusiness

Search History
Popular Searches
Dealer Login / Sign Up
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會揾 Honda HR-V 同 Hyundai Santa Fe 嚟做比較。呢兩款車喺價錢同定位上都幾近,今日我哋就從多個方面做一個詳細嘅對比,幫你省低做功課嘅時間。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,一共係 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900) 等。
Hyundai Santa Fe 喺馬來西亞嘅 OTR 售價係 RM 225,000 - 270,000,一共係 3 個版本,包括 2025 2.5T DCT 4WD Calligraphy 6 Seats(RM 270,000)、2025 HEV 1.6T AT 2WD Prestige 7 Seats(RM 245,000)、2025 HEV 1.6T AT 2WD Prime 7 Seats(RM 225,000) 等。
從價錢嚟睇,Honda HR-V 嘅起步價確實比 Hyundai Santa Fe 平咗 RM 109,100。如果你預算有限,Honda 嘅入門版已經可以滿足日常需求。但都要留意,平嗰幾千蚊,可能喺配備上會有取捨,具體要睇你嘅需求。

Honda HR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING (ACC, CMBS, LKAS, RDM)。
Hyundai Santa Fe 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都拿到唔錯嘅評級。不過 Honda HR-V 嘅 Honda SENSING (ACC, CMBS, LKAS, RDM) 同 Hyundai Santa Fe 嘅 Basic 喺功能上少少差異,如果你比較看重主動安全嘅話,可以仔細對比吓兩者嘅功能列表。

Honda HR-V 採用 FWD 驅動方式。
Hyundai Santa Fe 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。

Honda HR-V 保修 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。
Hyundai Santa Fe 保修 5 年/300,000km,保養間隔 每 10,000km 或 6 個月。

Honda HR-V 同 Hyundai Santa Fe 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更加看重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更加在意性價比同配備,嗰就揸配置更豐富嗰款。最後都係建議兩款都去試駕,親身體驗先係最重要嘅。

總體嚟講,Honda HR-V 同 Hyundai Santa Fe 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵仲係要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,先至去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會用 Honda HR-V 同 Hyundai Tucson 做比較。呢兩款車喺價位同定位上都好接近,今日我就從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,總共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900)等。
Hyundai Tucson 喺馬來西亞嘅 OTR 售價係 RM 143,888 - 197,888,總共有 5 個版本,包括 2025 HEV 1.6T AT 2WD Prestige(RM 197,888)、2025 1.6T DCT 4WD Prestige(RM 186,888)、2025 1.6T DCT 2WD Prime(RM 164,888)等。
睇返價錢,Honda HR-V 嘅起步價確實比 Hyundai Tucson 平咗 RM 27,988。如果你預算有限,Honda 嘅入門版已經可以滿足日常需求。但都要留意,平嗰幾千蚊,可能喺配備上會有取捨,具體睇你嘅需求。
Honda HR-V 配備 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
Hyundai Tucson 配備 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
兩部車用緊同一套動力系統,日常開起嚟嘅感覺基本冇差別。油耗方面亦都差唔多,唔使太糾結呢一點。
Honda HR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING (ACC, CMBS, LKAS, RDM)。
Hyundai Tucson 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 SmartSense。
兩部車嘅安全評級一樣,喺呢個級別入面安全配備都算畀得好齊全。而家嘅新車安全性都唔錯,唔使太擔心呢一點。
Honda HR-V 保修 5 年/無限制里程,保養間隔 每 10,000km 或 6 個月。
Hyundai Tucson 保修 5 年/300,000km,保養間隔 每 10,000km 或 6 個月。

總計嚟講,Honda HR-V 同 Hyundai Tucson 都係馬來西亞市場好唔錯嘅車型。揀邊一部,關鍵始終都要睇返你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。
In the Malaysia SUV market, many buyers compare the Honda HR-V and MG MG HS when choosing a car. The pricing and positioning of these two models are quite similar, today we will make a detailed comparison from multiple aspects to save you time on research.
Honda HR-V OTR price in Malaysia is RM 115,900 - 143,900, there are 4 versions in total, including 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) etc.
MG MG HS OTR price in Malaysia is RM 130,450 - 146,450, there are 2 versions in total, including 1.5L Standard (RM 105,000), 1.5L Executive (RM 115,000) etc.
From the price perspective, the Honda HR-V starting price is indeed RM 14,550 cheaper than the MG MG HS. If your budget is limited, the Honda entry-level version can already meet daily needs. But you should also note, the price difference of a few thousand might involve trade-offs in features, it depends on your specific needs.
Honda HR-V equipped with 1.5L Turbo, power 140 hp. Official fuel consumption 7.0 L/100km.
MG MG HS equipped with 1.5L Turbo, power 140 hp. Official fuel consumption 7.0 L/100km.
Both cars use the same powertrain, the driving feel in daily use is basically no difference. Fuel consumption is also similar, no need to worry too much about this point.
Honda HR-V safety rating is 5★ (ASEAN NCAP), active safety systems include Honda SENSING (ACC, CMBS, LKAS, RDM).
MG MG HS safety rating is TBD, active safety systems include Basic.
Regarding safety features, both cars received good ratings. However, the Honda HR-V's Honda SENSING (ACC, CMBS, LKAS, RDM) and MG MG HS's Basic have some differences in functionality, if you value active safety, you can compare their feature lists carefully.
Honda HR-V body length 4500 mm, trunk 450 L.
MG MG HS body length 4400 mm, trunk 400 L.
Regarding space, the Honda HR-V body is 100 mm longer than the MG MG HS, the interior passenger space will be slightly more spacious, especially rear legroom. If you often carry family or need to place a stroller, the larger body is indeed more practical.
Honda HR-V adopts FWD drive type.
MG MG HS adopts FWD drive type.
Both cars have the same drive type, both are FWD, daily driving feel will not have too much difference.
Overall, both Honda HR-V and MG MG HS are very good models in the Malaysia market. Which one to choose depends mainly on your personal needs and budget. It is recommended to do your research, compare quotes from several dealers, then go for a test drive to make the final decision. Buying a car is a big matter, spending time on research will never be wrong.
Di pasaran SUV Malaysia, ramai pembeli semasa memilih kereta akan membandingkan Honda HR-V dengan GWM Haval H6. Kedua-dua kereta ini mempunyai harga dan penempatan pasaran yang agak hampir. Hari ini, kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Honda HR-V mempunyai harga OTR di Malaysia sebanyak RM 115,900 - 143,900, keseluruhan terdapat 4 varian, termasuk 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) dan lain-lain.
GWM Haval H6 mempunyai harga OTR di Malaysia sebanyak RM 139,750 - 139,750, keseluruhan terdapat 2 varian, termasuk 1.5L Turbo Standard (RM 140,000), 1.5L Turbo Premium (RM 155,000) dan lain-lain.
Dari segi harga, harga permulaan Honda HR-V memang lebih murah RM 23,850 berbanding GWM Haval H6. Jika bajet anda terhad, varian permulaan Honda sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, beberapa ribu ringgit yang lebih murah mungkin melibatkan pertimbangan pada peralatan, bergantung pada keperluan anda.
Honda HR-V menggunakan kaedah pemacu FWD.
GWM Haval H6 menggunakan kaedah pemacu FWD.
Kaedah pemacu kedua-dua kereta adalah sama, iaitu FWD, pengalaman memandu harian tidak akan banyak perbezaan.
Honda HR-V mempunyai jaminan 5 tahun/km tidak terhad, selang penyelenggaraan setiap 10,000km atau 6 bulan.
GWM Haval H6 mempunyai jaminan 7 tahun/150,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Honda HR-V dan GWM Haval H6 adalah pilihan utama di pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih menekankan reputasi jenama dan harga pasaran terpakai, boleh mempertimbangkan terlebih dahulu yang mempunyai reputasi lebih baik; jika anda lebih mengambil berat tentang nilai wang dan peralatan, pilih yang mempunyai perincian lebih banyak. Akhirnya, disarankan untuk memandu kedua-dua model, pengalaman langsung adalah yang paling penting.
Secara keseluruhannya, Honda HR-V dan GWM Haval H6 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, ia bergantung pada keperluan dan bajet peribadi anda. Disarankan untuk membuat kajian mendalam, membandingkan harga dari beberapa kedai kereta, kemudian memandu sebelum membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk mengkaji pasti tidak akan salah.
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 Honda HR-V 同 Chery Tiggo 7 PHEV 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一次詳細嘅對比,幫你省返做功課嘅時間。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,一共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900) 等。
Chery Tiggo 7 PHEV 喺馬來西亞嘅 OTR 售價係 RM 129,750 - 129,750,一共有 2 個版本,包括 2025 1.5T 90km CSH(RM 129,750)、Tiggo 7 PHEV 支援邊種充電方法?可以用家用電源插座充電咩?(RM 117,478) 等。
從價錢睇落去,Honda HR-V 嘅起步價確實比 Chery Tiggo 7 PHEV 平咗 RM 13,850。如果你預算有限,Honda 嘅入門版已經可以滿足日常需要。但都要注意,平嗰幾千蚊,可能喺配備上會有取捨,具體要看你嘅需要。
Honda HR-V 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
Chery Tiggo 7 PHEV 搭載 Hybrid,馬力 170 hp。官方油耗 4.5 L/100km。
動力方面,Chery Tiggo 7 PHEV 嘅 Hybrid 比 Honda HR-V 嘅 1.5L Turbo 多咗 30 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。
Honda HR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING (ACC, CMBS, LKAS, RDM)。
Chery Tiggo 7 PHEV 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都拿到唔錯嘅評級。不過 Honda HR-V 嘅 Honda SENSING (ACC, CMBS, LKAS, RDM) 同 Chery Tiggo 7 PHEV 嘅 Basic 喺功能上有啲差異,如果你比較重視主動安全嘅話,可以仔細對比一下兩者嘅功能列表。
Honda HR-V 車身長 4500 mm,尾箱 450 L。
Chery Tiggo 7 PHEV 車身長 4400 mm,尾箱 400 L。
空間方面,Honda HR-V 嘅車身比 Chery Tiggo 7 PHEV 長咗 100 mm,車內乘坐空間會啲少少寬裕,特別係後座腿部空間。如果你經常載家人或者需要放嬰兒車,大啲嘅車身確實更實用。

Honda HR-V 保修 5 年/無限制里程,保養間隔 每 10,000km 或 6 個月。
Chery Tiggo 7 PHEV 保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。

總體嚟講,Honda HR-V 同 Chery Tiggo 7 PHEV 都係馬來西亞市場幾唔錯嘅車型。揀邊部車,關鍵都係要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最後決定。買車係件大事,花少少時間做功課絕對唔會錯。
Pada pasaran SUV di Malaysia, ramai pembeli membandingkan Honda HR-V dan Chery Tiggo 7 PHEV semasa memilih kereta. Kedua-dua kereta ini mempunyai harga dan penempatan pasaran yang agak hampir, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa untuk membuat riset.
Harga OTR Honda HR-V di Malaysia ialah RM 115,900 - 143,900, terdapat 4 varian, termasuk 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) dan lain-lain.
Harga OTR Chery Tiggo 7 PHEV di Malaysia ialah RM 129,750 - 129,750, terdapat 2 varian, termasuk 2025 1.5T 90km CSH (RM 129,750), Kaedah cas apa yang disokong oleh Tiggo 7 PHEV? Bolehkah ia dicas menggunakan soket kuasa rumah? (RM 117,478) dan lain-lain.
Dari segi harga, harga permulaan Honda HR-V memang lebih murah RM 13,850 berbanding Chery Tiggo 7 PHEV. Jika bajet anda terhad, versi permulaan Honda sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, beberapa ribu yang lebih murah itu, mungkin ada pengorbanan pada kelengkapan, bergantung pada keperluan anda.
Penarafan keselamatan Honda HR-V ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING (ACC, CMBS, LKAS, RDM).
Penarafan keselamatan Chery Tiggo 7 PHEV ialah Belum Ditentukan, sistem keselamatan aktif termasuk Asas.
Dalam aspek kelengkapan keselamatan, kedua-dua kereta mendapat penarafan yang bagus. Walau bagaimanapun, Honda SENSING (ACC, CMBS, LKAS, RDM) Honda HR-V dan Asas Chery Tiggo 7 PHEV mempunyai perbezaan dari segi fungsi, jika anda lebih mengutamakan keselamatan aktif, anda boleh bandingkan senarai fungsi kedua-duanya dengan teliti.
Panjang badan Honda HR-V ialah 4500 mm, ruang muat barang 450 L.
Panjang badan Chery Tiggo 7 PHEV ialah 4400 mm, ruang muat barang 400 L.
Dari segi ruang, badan Honda HR-V lebih panjang 100 mm berbanding Chery Tiggo 7 PHEV, ruang duduk dalam kereta akan sedikit lebih lega, terutamanya ruang kaki belakang. Jika anda sering membawa keluarga atau perlu letak kerusi bayi, badan yang lebih besar memang lebih praktikal.
Honda HR-V dan Chery Tiggo 7 PHEV adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan harga pasaran kedua, anda boleh memberi keutamaan kepada model yang lebih dikenali; jika anda lebih mengutamakan nisbah harga dan kelengkapan, maka pilih model yang lebih lengkap. Pada akhirnya disarankan untuk uji jalan kedua-dua model, pengalaman sendiri adalah yang paling penting.
Secara keseluruhannya, Honda HR-V dan Chery Tiggo 7 PHEV adalah model yang sangat bagus di pasaran Malaysia. Memilih mana satu, kuncinya bergantung pada keperluan dan bajet peribadi anda. Kami sarankan anda buat riset, bandingkan banyak tawaran daripada beberapa dealer kereta, kemudian uji jalan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk membuat riset tidak akan salah.
喺馬來西亞嘅 SUV 市場,好多買家揀車嗰陣都會拿 Honda HR-V 同 Chery Tiggo 8 嚟比較。呢兩款車喺價位同定位上都幾啱,今日我就從多個方面做個詳細比較,幫你省做功課嘅時間。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,一共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900) 等。
Chery Tiggo 8 喺馬來西亞嘅 OTR 售價係 RM 129,750 - 129,750,一共有 1 個版本,包括 2026 1.6T Standard(RM 129,750) 等。
從價錢睇,Honda HR-V 嘅起步價確實比 Chery Tiggo 8 平咗 RM 13,850。如果你預算有限,Honda 嘅入門版已經可以滿足日常需求。但都要留意,平嗰幾千塊,可能喺配備上會有取捨,具體要睇你嘅需求。
Honda HR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING (ACC, CMBS, LKAS, RDM)。
Chery Tiggo 8 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都拿到唔錯嘅評級。不過 Honda HR-V 嘅 Honda SENSING (ACC, CMBS, LKAS, RDM) 同 Chery Tiggo 8 嘅 Basic 喺功能上有啲差異,如果你比較重視主動安全嘅話,可以仔細比較下兩者嘅功能列表。
Honda HR-V 保修 5 年/無限里數,保養間隔 每 10,000km 或 6 個月。
Chery Tiggo 8 保修 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。
Honda HR-V 同 Chery Tiggo 8 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更重視品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更在意性價比同配備,那就揀配備更豐富嗰款。最終都好建議兩款都去試駕,親身體驗先至係最重要。

總括嚟講,Honda HR-V 同 Chery Tiggo 8 都係馬來西亞市場好好嘅車型。揀邊架,關鍵始終要睇你個人需求同預算。建議大家做足功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對無錯。
In Malaysia's SUV market, many buyers compare Honda HR-V and Mazda CX-8 when choosing a car. These two cars are quite close in price and positioning. Today, we will make a detailed comparison from multiple aspects to save you time doing research.
The OTR price for Honda HR-V in Malaysia is RM 115,900 - 143,900, with a total of 4 versions, including 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900), etc.
The OTR price for Mazda CX-8 in Malaysia is RM 165,360 - 201,360, with a total of 5 versions, including 2025 2.5T 4WD High Plus Petrol (RM 201,360), 2025 2.2L 2WD High Plus Diesel (RM 193,123), 2025 2.5L 2WD High Plus Petrol (RM 186,360), etc.
Looking at the price, Honda HR-V's starting price is indeed RM 49,460 cheaper than Mazda CX-8. If your budget is limited, Honda's entry-level version can already meet daily needs. However, keep in mind that the price difference of a few thousand might mean compromises on features, depending on your specific needs.
Honda HR-V's safety rating is 5★ (ASEAN NCAP), active safety systems include Honda SENSING (ACC, CMBS, LKAS, RDM).
Mazda CX-8's safety rating is 5★ (ASEAN NCAP), active safety systems include Brand ADAS.
Both cars have the same safety rating, and safety features in this segment are considered quite comprehensive. Safety is generally good on new cars these days, so there's no need to worry too much about this.
Honda HR-V body length is 4500 mm, and trunk capacity is 450 L.
Mazda CX-8 body length is 4500 mm, and trunk capacity is 450 L.
Both cars' dimensions are almost the same, with little difference in interior space. Cars in this segment are more than enough for daily use.
Honda HR-V warranty 5 years/unlimited mileage, maintenance interval every 10,000km or 6 months.
Mazda CX-8 warranty 5 years/150,000km, maintenance interval every 10,000km or 6 months.

Honda HR-V and Mazda CX-8 are both mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, prioritize the model with the better reputation; if you care more about value for money and features, choose the one with richer configurations. Ultimately, it is recommended to test drive both, as personal experience is the most important.

Overall, Honda HR-V and Mazda CX-8 are both quite good models in the Malaysian market. Which one to choose depends mainly on your personal needs and budget. We suggest doing your research, comparing quotes from several dealerships, and then test driving to make a final decision. Buying a car is a big matter, taking some time to do research will definitely not be wrong.
Jualan Bulanan 100,000, Nilai Pasaran Hanya Setengah Pesaing: Mengapa Skala Leapmotor Tidak Mendapat Penilaian Yang Setimpal?

Malam 24 Ogos, Leapmotor menyerahkan skor pertengahan tahun yang hampir tiada cela dari segi data: Paruh pertama tahun ini menghantar 356,487 unit, meningkat 60.8% berbanding tahun lalu, berada di tangga teratas jualan syarikat automotif baharu; pendapatan 38.11 bilion Yuan, meningkat 57.2%; untung bersih yang diwakili 208 juta Yuan, mencatatkan keuntungan selama dua sesi setengah tahun berturut-turut. Pada bulan Julai sahaja, serahan mencapai 101,267 unit, menjadi syarikat automotif baharu pertama di China yang melampaui jualan 100,000 unit sebulan. Telah genap 11 tahun ditubuhkan, jumlah serahan terkumpul telah mencapai lebih 1.6 juta unit.

Kereta Leapmotor mempamerkan semua model di bawah naungannya dalam acara promosi | Sumber gambar: Tapak rasmi Leapmotor
Tetapi reaksi pasaran modal agak menarik perhatian. Sehingga penutupan pada 26 Ogos, nilai pasaran saham Leapmotor di Hong Kong adalah kira-kira 45.36 bilion Dolar Hong Kong; pada hari yang sama, Nio adalah 85.5 bilion, Xpeng 88.4 bilion, Li Auto 97.7 bilion Dolar Hong Kong. Yang menjual paling banyak, nilai pasarnya kurang daripada separuh daripada Li Auto. Lebih membezakan, Li Auto mencatat kerugian bersih 1.705 bilion Yuan pada suku kedua, Xpeng kerugian bersih 1.34 bilion Yuan pada suku kedua — mereka rugi, tetapi pasaran masih mahu memberikan harga yang lebih tinggi.
Jualan juara tidak menang dalam nilai pasaran, bukan masalah hanya untuk Leapmotor, tetapi masalah paling ketara bagi Leapmotor. Kajian mendalam ini ingin membongkar tiga perkara: bagaimana untung sebanyak 200 juta itu dipijit; mengapa laporan kewangan luar negara adalah kad terakhir sebenar Leapmotor; dan bukti apa yang menunggu pasaran, sebelum mereka menetapkan semula harga untuk syarikat ini.
01 Untung Sebanyak 200 Juta, Bagaimana Dipijit?Lihat dahulu struktur keuntungan. Pendapatan 38.11 bilion Yuan pada paruh pertama, dengan marjin kasar komposit 11.7%, sepadan dengan marjin kasar kira-kira 4.45 bilion Yuan. Tolak kos tempoh seperti penyelidikan, jualan, pentadbiran dan cukai, akhirnya keuntungan operasi 128 juta Yuan, untung bersih yang diwakili kepada pemegang saham sebanyak 208 juta Yuan.
Dipercikkan kepada setiap unit: 356,487 unit kereta, purata keuntungan setiap unit hanya kira-kira 585 Yuan.Kereta peringkat 100,000 Yuan, keuntungan tidak cukup untuk makan malam makan bersama yang layak.Kadar keuntungan bersih 0.55%, nipis seperti pisau.

Laporan Kewangan Setengah Tahun Leapmotor 2026 · Poin Prestasi | Sumber gambar: Tapak rasmi Leapmotor
208 juta ini terdiri daripada beberapa bahagian. Bahagian pertama adalah menjual kereta itu sendiri. Pengurusan dalam panggilan telefon memberikan panduan marjin kasar kereta keseluruhan ialah 10~11 mata — dengan kata lain, menjual kereta adalah margin rendah, fokus pada kuantiti, marjin kasar besar-besaran bergantung pada skala berputar. Bahagian kedua adalah kredit karbon, menyumbang 8 hingga 9 bilion pada paruh pertama, kira-kira 5 bilion pada suku kedua. Ini adalah "ekstern" keuntungan, dan harga unitnya sedang menurun, perkataan pengurusan: "Harga jualan kredit karbon menurun berbanding tahun lalu, "Sama seperti jalan yang negara kita lalui dahulu". Bahagian ketiga adalah pendapatan perkhidmatan penyelidikan, menyumbang pada paruh pertama tetapi tidak besar; Bahagian keempat ialah Leapmotor Antarabangsa, sedikit untung tetapi pada paruh pertama rugi sedikit disebabkan kadar tukaran, pengurusan dijangka memulihkannya pada separuh kedua tahun.
Jalannya marjin kasar juga menyembunyikan struktur: Marjin kasar komposit paruh pertama 11.7%, menurun 2.4 mata berbanding tahun lalu, tetapi suku kedua kembali ke 12.6%, membaik pulih 3.2 mata secara berbanding suku lepas. Panduan tahunan ialah 13%~14%. Pengurusan mengaitkan penambahbaikan kepada efek skala dan penguncian harga bahan mentah — terjemah: Pertumbuhan kuantiti sedang mencairkan kos per unit, tetapi penurun kredit karbon sedang menarik marjin keuntungan kembali dari sebelah lain.
Bandingkan dengan pesaing, rasa sindiran lebih kuat. Li Auto kerugian bersih 1.705 bilion Yuan pada suku kedua, menghantar 98,330 unit, menurun 11.5% berbanding tahun lalu; Xpeng kerugian bersih 1.34 bilion Yuan pada suku kedua. Keseluruhan pasaran hanya ada satu syarikat automotif baharu Leapmotor yang untung stabil, nilai pasaran paling bawah. Dalam pandangan "Tech Jungle", pasaran bukan tidak mengenali keuntungan, tetapi tidak mengenali "keuntungan yang nilai kandungan diragui" dan "keuntungan yang belum membuktikan dapat membesarkan secara berterusan".
02 Penembusan Luar Negara: Kumpulan Keuntungan Sejati Sedang TerbentukAngka yang paling terang dalam laporan tengah tahun Leapmotor sebenarnya bukan di dalam negara. Pada paruh pertama, eksport 96,294 unit, meningkat 372.6%, telah melebihi jumlah eksport keseluruhan 2025, mewakili 27% daripada jumlah jualan; pada bulan Julai sahaja eksport 17,569 unit. Pendapatan pasaran Eropah 88.75 bilion Yuan, meningkat 379.7% secara tahunan, mewakili kira-kira 23% daripada jumlah pendapatan.

Leapmotor menghantar lebih 90,000 unit di seluruh dunia pada Jun | Sumber gambar: Tapak rasmi Leapmotor
Kandungan nilai setiap unit kereta di luar negara jauh lebih tinggi daripada di dalam negara: Harga kereta platform yang sama di Eropah adalah beberapa kali ganda harga di dalam negara, walaupun menanggung kos pengangkutan, cukai pintu dan kos saluran, marjin kasar per unit jelas lebih baik daripada pasaran domestik yang bersaing sengit. Ini adalah makna sebenar "Lengkung Pertumbuhan Kedua" — bukan menjual beberapa puluh ribu unit kereta, tetapi menjual pasaran dengan marjin keuntungan lebih tinggi.
Peta pemasangan tempatan juga sedang bertabur: Malaysia bergantung pada kilang Stellantis di Negeri Kedah, C10 telah menghasilkan secara besar-besaran, B10 dijadualkan menghasilkan pada suku ketiga; Kilang Zaragoza, Sepanyol di Eropah telah siap diubahsuai, B10 akan memulakan pengeluaran pada suku ketiga, B05 akan melakukan percubaan pengeluaran pada tahun ini, 2027 akan memulakan pengeluaran secara besar-besaran, kilang bateri penyertaan akan memulakan pengeluaran pada suku ketiga; Amerika Selatan memilih kilang Goiânia, Brazil, B10 dijadualkan memulakan pengeluaran pada separuh kedua 2027. Kalimat pengurusan ialah: Tahun ini eksport di luar negara dijangka sekitar 200,000 unit (sasaran awal 100,000~150,000 unit), sasaran tahun depan 350,000~400,000 unit, cabaran dalaman 400,000 unit.
Tetapi pengurusan juga berkata dua kenyataan yang perlu diambil perhatian. Pertama, marjin kasar pengeluaran tempatan memang lebih baik daripada eksport kereta keseluruhan, "Tetapi penambahbaikan tidak jelas seperti yang dijangka", peningkatan sebenar marjin keuntungan perlu menunggu "perubahan dasar" — secara mudahnya, tunggu ketelusan cukai Eropah dan peraturan pembelian tempatan. Kedua, kapasiti kapal roll-on/roll-off agak ketat, syarikat telah mencapai kerjasama dengan syarikat pelayaran, "200,000 unit setahun adalah terjamin". Eksport tidak kekurangan pesanan, kekurangan adalah kuasa angkut dan tingkap dasar.
Ada butiran yang diabaikan oleh kebanyakan interpretasi: Leapmotor Antarabangsa adalah syarikat patuh 49% Leapmotor, 51% Stellantis, ketika ditubuhkan, telah menetapkan bahagian marjin kasar yang lebih rendah untuk tiga tahun pertama. Pengurusan dalam panggilan telefon dengan jelas berkata,"Perjanjian tiga tahun antara kedua-dua pihak sedang mendekati, akan duduk bersama untuk berkomunikasi semula. Ini adalah salah satu sudut gelap di mana marjin kasar komposit paruh pertama "ditekan secara institusi", juga merupakan opten berpotensi untuk pembaikan marjin kasar ke atas dalam satu hingga dua tahun akan datang — setiap unit kereta yang dijual oleh Stellantis, setelah ditetapkan semula harga, mungkin menyumbang satu lagi bahagian keuntungan.
03 Neraca Kewangan: Ke mana pergi Wang dan Barang?Beberapa angka dalam Neraca Kewangan laporan tengah tahun, lebih menjelaskan strategi Leapmotor sekarang berbanding laporan untung rugi.

Laporan Kewangan Setengah Tahun Leapmotor 2026 · Prestasi Kewangan | Sumber gambar: Tapak rasmi Leapmotor
Tunai dan setara tunai 38.59 bilion Yuan, pinjaman hanya 2.39 bilion Yuan, tunai bersih melebihi 36 bilion Yuan. Sebuah syarikat automotif yang menjual beberapa ratus ribu unit setahun memegang tunai berskala sebegini, sekurang-kurangnya pada aliran tunai tiada sebarang isyarat bahaya.
Sesuatu yang perlu difikirkan ialah stok: 9.27 bilion Yuan, meningkat besar 103.7% secara berbanding suku lepas, kira-kira sama dengan 1.65 bulan kos jualan. Mengapa sediakan banyak barang? Dua bulan dahulu angka ini belum separuh. Jawapan ditulis dalam jadual masa: A05 pelancaran pada 11 Ogos, A10 masuk ke fasa peningkatan, D19 dan siri C meningkat kuantiti, sasaran serahan suku kedua jelas untuk mendaki puncak; ditambah dengan kereta keseluruhan dan komponen yang sedang dalam perjalanan eksport sedang melayang di laut, stok berlipat ganda lebih seperti "amunisi" yang disengajakan.
Lebih kejam ialah akaun belum dibayar: 47.08 bilion Yuan, 5.1 kali ganda daripada stok.Ini menunjukkan dalam sistem rantaian bekalan, pembekal hulu sedang "mendanai" bagi Leapmotor.Gunakan barang pembekal dahulu, bayar kemudian, semakin lama tempoh pembayaran, semakin lancar tunai Leapmotor. Ini adalah pembiayaan kos rendah secara tersembunyi, juga merupakan penunaian efek skala — hanya apabila saiz pembelian anda besar sehingga tiada siapa berani dengan mudah putus bekalan, rantaian ini baru boleh berputar. Rantaian bekalan "Barisan Angsa" gaya Huawei jauh lebih sukar untuk diulang dalam industri automotif berbanding elektronik pengguna, tetapi Leapmotor cuba menjalankan logik yang sama.
Dua tahun akan datang masih perlu belanjakan banyak wang: Sehingga akhir Jun, syarikat telah menanggung komitmen modal untuk aset hartanah, bangunan kilang dan peralatan sebanyak 7.76 bilion Yuan, perbelanjaan modal paruh pertama 2.03 bilion Yuan, terutamanya untuk peralatan kilang baharu dan pengenalan garis pengeluaran kereta baharu. Ke mana wang ini diarahkan? Jawapannya adalah 2027 — "Tahun Produk Besar" yang disebut pengurusan: Siri D model baharu, siri C ada yang baharu dan ada yang ganti, siri B produk baru. Keuntungan 2026, pada tahap besar sedang menyimpan air untuk matriks produk 2027.
04 FAW dan Stellantis: Dua Perkiraan "Teknologi Menukar Pasaran"24 Ogos, pada hari yang sama dengan penerbitan laporan kewangan, Leapmotor menandatangani rangka kerja kerjasama深化 dengan FAW China, menyenaraikan sepuluh bidang perangan: Bateri, pemacu elektrik, kerangka, kabin pintar, pemanduan pintar, elektronik automotif, reka bentuk dan pengeluaran kereta keseluruhan, eksport, rantaian bekalan, dan robot kecerdasan fizikal. Lihat dari garis masa, pada 3 Mac 2025 kedua-dua pihak menandatangani memorandum kerjasama strategik, pada 28 Disember 2025 FAW dengan 3.744 bilion Yuan membeli kira-kira 5% saham domestik (50.03 Yuan setiap saham) — kerugian buku pelaburan ini, kira-kira oleh media已超过 1 bilion Yuan (kata-kata kereta, 19 Ogos); manakala pada masa yang sama, pengasas Zhu Jiangming dilaporkan meningkatkan pegangan beberapa kali.

Leapmotor menandatangani perjanjian kerjasama深化 dengan FAW China | Sumber gambar: Tapak rasmi Leapmotor
Sebuah raksasa kewangan kerajaan rugi buku, pengasas menambah pegangan melawan arus, kedua-dua pihak sekali lagi mengumumkan sepuluh bidang perangan pada hari laporan kewangan — kumpulan isyarat ini apabila digabungkan, dibaca sebagai perjanjian "Penganut Jangka Panjang yang mengesahkan antara satu sama lain". Leapmotor yang FAW mahu sinergi penyelidikan dan sumber dasar, FAW mahu kemampuan sedia ada Leapmotor yang mengembangkan sepenuhnya tiga enjin, dengan wang dan teknologi ikatan ganda.
Garis lain ialah Stellantis. 2023 menyertai saham, Mei 2024 menubuhkan Leapmotor Antarabangsa, Mei 2026 kedua-dua pihak mengisytiharkan peningkatan kerjasama (garis pengeluaran khas untuk brand Opel dan sokongan teknologi, menurut laporan terbuka). Dalam panggilan telefon, pengurusan mendedahkan, arah kerja sama dengan Stellantis ialah "memberi kuasa berdasarkan keupayaan bekalan komponen tiga enjin matang", dan "baru-baru ini ada harapan untuk berita baik lebih lanjut"; dengan kerjasama perkhidmatan penyelidikan FAW dan Stellantis, "Segera anda semua akan menerima pengumuman luar".
Kata-kata ini sebenarnya sudah berlaku setengah: Rangka kerja FAW adalah palu yang ditolak pada hari pengumuman. Leapmotor sedang menaik taraf "menjual kereta" menjadi "menjual kereta + menjual teknologi + menjual kemampuan rantaian bekalan" tiga bahagian pendapatan. Ini juga sumber keyakinan Zhu Jiangming yang berulang kali menyatakan secara terbuka "nilai pasaran disangkal", pasaran menilai harga Leapmotor sebagai pengeluar kereta keseluruhan, tetapi dalam laporan kewangannya sedang tumbuh seperti penerbit teknologi.
05 Robot: Lengkung Kedua yang Menunggu Di Sebalik PengumumanDalam senarai sepuluh bidang perangan kerjasama dengan FAW, muncul "robot kecerdasan fizikal", ini adalah kali pertama di peringkat rasmi robot ditulis dalam rangka kerja kerjasama. Mematuhi maklumat perniagaan terbuka (skop perniagaan anak syarikat kuasa di bawah Leapmotor ditambah kandungan berkaitan robot), dan dalam panggilan telefon pengurusan menyatakan "syarikat mempunyai perancangan berkaitan robot, segera akan ada pengumuman rasmi", perniagaan robot Leapmotor sudah bergerak dari "khabar angin" masuk ke "malam sebelum pengumuman rasmi".
Tetapi katakan dengan tepat: Robot pada masa ini masih berupa harapan, bukan keuntungan. Sebelum pengumuman turun, ia hanyalah opten imaginasi penilaian. Pengurusan dalam panggilan telefon juga mengesahkan, pada 16 September akan diadakan persidangan teknologi di Hu Zhou, Zhejiang, kandungan utama tertumpu pada pemanduan pintar, bateri dan pemacu elektrik — ini adalah katalis yang paling boleh dilihat dalam beberapa minggu akan datang, robot adalah "easter egg" yang lebih jauh.
Risiko, Harus DinyatakanDi luar pandangan Bullish, beberapa risiko perlu disenaraikan di atas meja.
pertama ialah penurunan kredit karbon. Pendapatan kredit 800 juta~900 juta pada paruh pertama yang mendorong keuntungan bersih sehingga 200 juta, tetapi harga unit sedang kembali ke "jalan yang negara lalui dahulu". Jika pendapatan kredit tahun depan menyusut, dan marjin kasar kereta keseluruhan tidak berdiri secara实质 di 13%~14%, laporan keuntungan akan dipukul ke asal. Leapmotor perlu menggunakan efek skala bahan sebenar, untuk mengisi lubang yang digali oleh penurunan kredit.
Kedua ialah kepekatan pelanggan. Pengumuman laporan kewangan mendedahkan pelanggan tunggal terbesar menyumbang kira-kira 23.3% daripada bahagian pendapatan —结合规模和关系 kongsi, pelanggan besar luar negara adalah pedang berbilah dua: Ia menyangga pertumbuhan, juga menyerahkan sebahagian besar nasib ke tangan orang lain.
ketiga ialah tingkap dasar. Tuntutan kadar pembelian tempatan Eropah sedang meningkat, sama ada "pendaran lembut" cukai anti-subsidi dan janji harga diteruskan, secara langsung menentukan sama-sama sasaran 400,000 unit eksport 2027 boleh direalisasikan; dan peningkatan marjin keuntungan tempatan, pengurusan sendiri berkata "perlu perubahan dasar".
Keempat ialah kesukaran pelaksanaan. Tahun depan luar negara 350,000~400,000 unit, bermaksud perlu hampir berlipat ganda pada asas kira-kira 200,000 unit tahun ini, kuasa angkut, saluran, kapasiti tempatan tiga garis berjalan serentak, mana-mana langkah yang megalang akan menghantar ke laporan.
Penutup: Jualan 100,000 Bulanan Hanya Kad Masuk
Rangkaian model penuh Leapmotor | Sumber gambar: Tapak rasmi Leapmotor
Dalam pandangan "Tech Jungle", pembaikan nilai pasaran bukan靠 berseru, pasaran mahu tiga bukti yang boleh disahkan: Sama ada marjin kasar kereta keseluruhan boleh berdiri di 13%~14% dan terus naik ke atas, membuktikan "menjual kereta sendiri boleh untung"; selepas penurunan kredit karbon keuntungan tidak hampa, membuktikan "keuntungan adalah benar"; 350,000~400,000 unit luar negara dan kualiti pengumuman robot, membuktikan "lengkung kedua bukan janji kosong".
Separuh tahun ini, Leapmotor membuktikan dirinya boleh menggunakan keuntungan per unit kereta yang sangat rendah untuk memutar skala, dan masih memegang tunai dengan kuat — tunai bersih melebihi 36 bilion, akaun belum dibayar menggerakkan tempoh rantaian bekalan 47 bilion, bukan setiap syarikat automotif baharu yang boleh lakukan. Tetapi pasaran modal tidak membayar untuk "luar biasa", hanya membayar untuk "keberlanjutan yang boleh dibuktikan".
Jualan 100,000 bulanan hanyalah kad masuk, keuntungan bersih 200 juta adalah gred lulus, manakala jurang puluhan kali ganda nilai pasaran, perlu diisi satu demi satu dari laporan kewangan satu hingga dua tahun akan datang.

Author: Wang Shanshan
Braking is not admitting defeat; it is changing lanes. "Cannot live in past success," does not deny the past, but sees the future clearly.
Cars are not FMCG and should not chase short-term quick gains. But the reality is, the competition in the entire industry has degenerated into a racing game. Capital pressure, traffic frenzy, constantly squeezing automakers' development cycles. When everyone is accelerating, someone choosing to decelerate becomes an outlier.
Recently, the Chery Fengyun T7 went on sale. Chery Automobile Executive Vice President Li Xueyong went on stage and his first sentence silenced the venue for a few seconds: "Global cars, they can't be rushed."

In the current automotive industry, this sentence is almost going against everyone. Vehicle development cycles have been compressed from 48 months to 26 months, and bugs that should have been solved in the lab were directly handed over to owners for road testing. Chery took a completely opposite path. The Fengyun T7 underwent 2 years of planning and 3 years of R&D, completing 1.45 million kilometers in durability special testing. The homologous model Lepas L6 was launched in Thailand and pre-sold in South Africa first, refining the overseas market before returning to the domestic market, taking a non-mainstream "reverse listing" path.
This new car that chose to "make it slowly" tore open the most core proposition for Chery: When the entire industry is desperately stepping on the gas, why did Chery hit the brakes?
Why Step on the Brakes After 20 Million Units?
A month ago, on July 25, Chery's global cumulative sales broke through 20 million units. For any automaker, this is a moment worthy of a grand celebration. But Chery's celebration exuded abnormality from start to finish.
Not immersed in the number frenzy, Yin Tongyue said a paragraph of words publicly: "After 20 million, we will no longer participate in involution, no longer only pursue sales, but pursue brand moving upmarket, pursue more technical breakthroughs, and pursue greater improvement in customer satisfaction."

From an outsider's perspective, Chery which has been sprinting all the way seems to have no need to adjust. From 960,000 units in 2021 to 2.8 million units last year, the growth curve is pretty enough. But Yin Tongyue almost stepped on the brakes and turned the steering wheel.
Subsequently, Chery Automobile Executive Vice President Zhang Guozhong spoke even more transparently: "Chery cannot live in past success experiences. Facing rapid industry changes, some need minor adjustments, some even need restructuring, only in this way can we adapt to the development of the next cycle."
He gave an example. A few years ago, the industry mainstream judgment on future energy structure was hybrid 4, pure electric 3, fuel 3, but now pure electric growth speed and market share have long far exceeded initial expectations. "Such consumption trend changes come very fast and fierce. In the past, we thought Falcon 500 intelligent driving was enough, but starting from the second quarter, consumers want higher-order versions like Falcon 700 or even 900 more."

Changes come too fast. If Chery still clings to 20 years of past success experiences—continuing to rely on fuel vehicle dividends, continuing to prioritize sales, continuing to use past product definition logic to cope with the market—it is very likely to fall behind in the next cycle.
What Did We Do Right in the Past 20 Years?
To understand why Chery needs to "brake", we must first understand how Chery "ran" to today.
Chery's rise was itself a resistance to industry prejudices. In the 1990s, two phrases were popular in the Chinese automotive circle: Without joint ventures there is no way to live; do not talk about independent R&D until you reach the million unit scale. Chery simply did not believe it.
In 1999, the first independently developed engine ignited successfully. In December of the same year, the first "Fengyun" went off the line. Without joint venture endorsement and without existing systems, Chery hard-chewed core components like engines, transmissions, and chassis from scratch, becoming the first Chinese brand automaker to master core "three major components" technology. This persistence in independent technology R&D allowed Chery to dodge many automakers' "strangled throat" crises.

This road was walked correctly. In 2007, Chery became the first domestic brand to accumulate sales exceeding one million units. The QQ achieved a sales legend of 1.4 million units, allowing ordinary families to drive private cars. The Tiggo series, relying on high cost-performance and low maintenance costs, quickly expanded scale, accumulated massive users and a complete supply chain, completing the most critical initial accumulation for the enterprise.
The smartest move Chery made was stepping out of the country early. In 2001, the first batch of Fengyun exported to Syria, ranking first in Chinese brand passenger car exports continuously for 23 years. When all domestic brands squeezed in the domestic market for fierce close-quarters combat, Chery quietly paved global channels. Overseas markets have always been Chery's cornerstone; when domestic price wars don't make money, overseas markets provide stable financial support and hedge risks.

In summary, Chery's past success logic is not complicated: Use independent R&D to stabilize the chassis, use cost-performance to expand sales, use overseas to stabilize the core base.
This play style worked time and time again over the past 20 years. But now, the halo is dimmed.
Why Not Live in the Past?
The most fundamental change in the industry is: shifting from incremental expansion to stock competition. The extensive growth model of diluting costs by scale and exchanging price for volume has reached its end; industry profit margins dropped to 1.5%, even showing selling more means losing more. Desperately chasing sales is no longer making big and strong, but inefficient internal friction.
Another change is sector switching. What Chery is best at is hardware R&D and power technology in the fuel vehicle era. But the current competition core is electrification, intelligence, and software experience. In the past, we compared whether cars were durable enough and if power was strong enough; now we compare whether intelligent driving is easy to use and if the car system is smooth enough. Chery's steadily iterating pace was steady in the fuel vehicle era, but in the new energy era, it is slow.

There is another reality shortcoming: brand constraints. Relying on cost-performance to start is Chery's advantage, but also its biggest burden. In the minds of most consumers, Chery is "affordable family car", not associated with words like high-end, value, and premium. 20 million accumulated users are mostly affordable users, difficult to form brand premium. Without brand height, one can only be trapped in the low-end price band to fight.
What is harder to change than products and markets is organizational inertia. A play style successful for twenty years, enterprises will definitely form mental rigidity. Fuel vehicle experience, old project processes, sales-only evaluation methods, will be unconsciously applied to new energy and new models. This is the terrible thing about path dependency—experience that once led you to the peak will become walls trapping you. Zhang Guozhong said "some need minor changes, some need restructuring", the changes are not only cars, but the entire enterprise's thinking and system.
After Saying Goodbye to Shadows, Where Will Chery Go?
Restructuring has begun. The most intuitive signal is that in the past few years Chery did not shy away from holding many launches, 189 events were held in 2025, but since this year, media visits to Wuhu decreased by more than half.
Another manifestation is in sales. In the first half of the year, Chery issued 150,000 fewer cars domestically, actively squeezing out "water", significantly reducing dealer inventory, domestic retail about 412,800 units, down 36.4% year-on-year. This is growing pains, and also a necessary cost to repair the terminal price system. And overseas, 200,000 units monthly sales are becoming normal, July overseas sales share has quietly reached 70%.

Changes have begun to happen. On September 1, August sales data showed Chery single-month sales 280,128 units, among which exports 196,984 units, domestic sales 83,144 units. Compared to July exports first breaking 200,000 units, domestic sales about 74,000 units data, August domestic sales month-on-month rose by nearly 10,000 units. After continuous contraction for several months, the domestic core base showed signs of recovery.
Between one down and one up, Chery is completing a switch in development logic. In Zhang Guozhong's words, "No internal stability, no external strength", Chery is no longer solely reliant on the domestic fuel vehicle market, but has constructed two new growth curves: "Overseas + New Energy".
Internally, the brand matrix enters an integration period. Chery recently adjusted the reporting lines of the Exeed business unit, strategic center turning comprehensively to overseas; the Zhiji brand turned from pursuing single product explosion to "long-distance thinking". Although multi-brand same source overlap problems are not fundamentally resolved, actions to streamline SKUs and clarify positioning have been initiated. In new energy, gross margin in the first half of the year rose significantly from 5.2% to 12.8%, saying goodbye to low price volume, entering scale profitability cycle.

The listing path of the Fengyun T7 happens to illustrate this new logic. One car debuted first at Milan Design Week, then launched in South Africa and Thailand, accepted overseas consumer and market testing, refined and then returned to domestic—"Global cars, can't be rushed". Not competing with the industry on new speed, using product strength verified by the global market to speak.
Auto Times says:
The catch-up racing among Chinese brands continues to add intensity. BYD overseas sales in July reached 179,800 units, Geely raised export target to 920,000 units and impact million scale, Great Wall set 600,000 units target. Chery's first-mover advantage is being diluted, window of opportunity is narrowing.
Wanting to cross the cycle, Chery's path is already clear: Globalization shifting from "sell more" to "earn steady"; open both-way technical feedback channels between domestic and overseas; domestic market no longer blindly rush wholesale volume, focusing on product value competition. The core task of the domestic market is to become a test bed for intelligent new technologies, complete verification before feeding back global models.

For Chery, crossing 20 million units is not the destination, but a watershed. The braking Yin Tongyue stepped on is not admitting defeat, but changing lanes. Zhang Guozhong said "Cannot live in past success", not denying the past, but seeing the future clearly.
When noise subsides, this enterprise that walked out of Wuhu small huts, still uses near-stubborn simplicity ways, to walk a farther road.
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿本田 HR-V 同馬自達 CX-8 嚟做比較。呢兩款車喺價錢同定位上都好相近,今日我哋就從多個方面嚟做一個詳細嘅比較,幫你攞返做功課嘅時間。
本田 HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,合共 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900) 等。
馬自達 CX-8 喺馬來西亞嘅 OTR 售價係 RM 165,360 - 201,360,合共 5 個版本,包括 2025 2.5T 4WD High Plus Petrol(RM 201,360)、2025 2.2L 2WD High Plus Diesel(RM 193,123)、2025 2.5L 2WD High Plus Petrol(RM 186,360) 等。
從價錢嚟睇,本田 HR-V 嘅起步價確實比馬自達 CX-8 平咗 RM 49,460。如果你預算有限,本田嘅入門版已經可以满足日常需要。但要留意,平嗰幾千蚊,可能喺配備上會有取舍,具體要睇你需要。
本田 HR-V 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
馬自達 CX-8 搭載 2.0L 4-cyl,馬力 170 hp。官方油耗 8.0 L/100km。
動力方面,馬自達 CX-8 嘅 2.0L 4-cyl 比本田 HR-V 嘅 1.5L Turbo 多咗 30 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。
本田 HR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括本田 SENSING (ACC, CMBS, LKAS, RDM)。
馬自達 CX-8 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Brand ADAS。
兩款車嘅安全評級一樣,喺呢個級別裡面安全配備都好齊全。而家嘅新車安全性都幾好,唔使太擔心呢一點。
本田 HR-V 保養 5 年/無限制里程,保養間隔 每 10,000km 或 6 個月。
馬自達 CX-8 保養 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
本田 HR-V 同馬自達 CX-8 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑好嗰款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要。
總嚟講,本田 HR-V 同馬自達 CX-8 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵都要睇你嘅個人需求同預算。建議大家做足功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Honda HR-V 同 Mazda CX-8 嚟比較。呢兩款車喺價位同定位上都幾接近,今日我哋就由多個方面做一次詳細嘅比較,幫你省返做功課嘅時間。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,總共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900)等。
Mazda CX-8 喺馬來西亞嘅 OTR 售價係 RM 165,360 - 201,360,總共有 5 個版本,包括 2025 2.5T 4WD High Plus Petrol(RM 201,360)、2025 2.2L 2WD High Plus Diesel(RM 193,123)、2025 2.5L 2WD High Plus Petrol(RM 186,360)等。
從價錢嚟睇,Honda HR-V 嘅起步價確實比 Mazda CX-8 平咗 RM 49,460。如果你預算唔多,Honda 嘅入門版已經可以滿足日常需要。但都要注意,平咗嘅幾千蚊,可能喺配備方面要有取舍,具體睇返你嘅需求。
Honda HR-V 配備 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
Mazda CX-8 配備 2.0L 4-cyl,馬力 170 hp。官方油耗 8.0 L/100km。
動力方面,Mazda CX-8 嘅 2.0L 4-cyl 比 Honda HR-V 嘅 1.5L Turbo 多咗 30 匹馬力。不過日常喺市區行,兩款車嘅動力都夠用,唔會覺得唔夠力。
Honda HR-V 車身長 4500 mm,行李箱 450 L。
Mazda CX-8 車身長 4500 mm,行李箱 450 L。
兩款車嘅尺寸差唔多,車內空間分別唔大。呢個級別嘅車,日常使用完全夠用。
Honda HR-V 採用了 FWD 驅動方式。
Mazda CX-8 採用了 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。
總體嚟講,Honda HR-V 同 Mazda CX-8 都係馬來西亞市場幾不錯嘅車型。揀邊一輛,關鍵都要睇你嘅個人需求同預算。建議大家做足功課,多比較幾間車行嘅報價,再去做試駕先做最終決定。買車係件大事,花少少時間做功課絕對無錯。
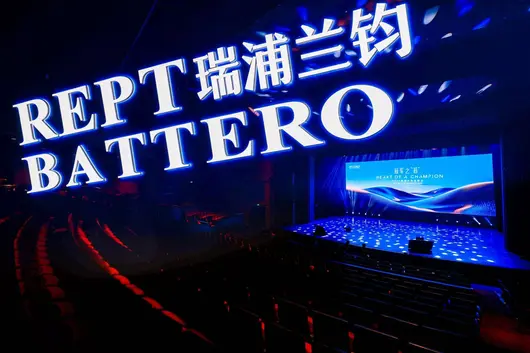
Industri bateri lithium semasa meninggalkan pertumbuhan liar, memasuki fasa kitaran baharu yang melibatkan pembersihan kapasiti dan peningkatan kualiti persaingan, persaingan skala jangka pendek dan pembahagian keuntungan menjadi norma industri. Dalam konteks ini, syarikat yang berpegang pada strategi jangka panjang, menanam mendalam inovasi teknologi, dan mengoptimumkan kualiti dan kecekapan operasi, sahaja mampu merentasi fluktuasi industri, mencapai pertumbuhan yang pasti.
Baru-baru ini, REPT (00666.HK) mendedahkan hasil pertengahan tahun yang cemerlang pada separuh tahun pertama, hasil, keuntungan bersih, jumlah penghantaran, aliran tunai dan indikator teras lain telah meningkat secara keseluruhan, keuntungan bersih malah melebihi paras seluruh tahun 2025. Laporan kewangan dengan markah tinggi yang meningkat melawan arus ini, bukan disokong oleh kelebihan jangka pendek industri, tetapi hasil pelaksanaan perusahaan yang menanam mendalam litar, memegang teguh jangka panjang, terus mengoptimumkan sistem operasi, menjelas secara menyeluruh keupayaan kompetitif yang kukuh syarikat merentasi kitaran dan warna asas juara industri.
Pengumuman hasil pertengahan tahun 2026 REPT menunjukkan, Tempoh pelaporan perusahaan mencapai hasil 149.16 bilion Yuan, meningkat 57.2% berbanding tahun sama; mencapai keuntungan bersih 7.78 bilion Yuan, melebihi paras keuntungan bersih seluruh tahun 2025.
Syarikat menyatakan, pertumbuhan hasil operasi terutamanya berikutan peningkatan berterusan dalam jumlah penghantaran bateri kuasa dan storan. Pada semester pertama 2026, perusahaan menjual jumlah 42.7GWh produk bateri lithium, meningkat 31.8%. Di antara itu, jumlah penghantaran bateri kuasa mencapai 15.5GWh, meningkat 14.8%, hasil produk bateri kuasa meningkat 29.8%; jumlah penghantaran bateri storan mencapai 27.2GWh, meningkat 43.9%, hasil produk bateri storan meningkat 81.5%. Dengan pengembangan skala jualan, kegunaan kapasiti meningkat, kesan skala semakin kelihatan.
Pada semester pertama, margin kasar perusahaan mencapai 19.80 bilion Yuan, meningkat 138.8%; jumlah aliran tunai bersih daripada aktiviti operasi mencapai 34.60 bilion Yuan, meningkat ketara berbanding tahun yang sama, keupayaan keuntungan dan kualiti operasi meningkat serentak.
Laporan kewangan yang cemerlang ini, bukan keputusan kebetulan yang datang daripada kelebihan jangka pendek industri, tetapi buah hasil fasa jalur operasi jangka panjang REPT selepas perusahaan memajukan 'Fokus Strategi, Pemetaan Semula Sistem' pada tahun 2025. REPT melalui penggabungan organisasi, peningkatan strategi operasi, menyelesaikan pengoptimuman berterusan struktur perniagaan, berjalan keluar jalan pertumbuhan tahan lasak merentasi kitaran, menafsirkan teras 'Juara' pelbagai dimensi.
Juara Tahan Lasak dalam Menanam Mendalam Litar: Dari Memimpin Secara Tunggal dalam Skenario Khusus ke Progresif ke Semua SkenarioTidak sukar dilihat, bidang penyimpanan sedang menjadi enjin penting pertumbuhan hasil REPT.
Menurut data Institut Penyelidikan Qidian SPIR, jumlah penghantaran sel storan rumah REPT pada semester pertama 2026 duduk kukuh di kumpulan teratas global, kedudukan pertama dalam senarai daya saing perusahaan sel storan rumah global pada 2026H1; jumlah penghantaran sel storan perniagaan dan industri juga berada di barisan hadapan global, dianugerahkan sebagai bekalan bateri storan Tier 1 Bloomberg New Energy Finance berturut-turut selama 11 kuartal, pada masa yang sama, REPT tidak terhad pada pencapaian sedia ada dalam bidang khusus, tetapi terus memajukan dan mencipta, progresif ke ruang pasaran yang lebih luas.

Nota: Institut Penyelidikan Qidian SPIR berusaha memastikan data dan maklumat senarai objektif dan lengkap, jika wujud perbezaan dengan data rasmi perusahaan, berpegang kepada penerbitan rasmi pengeluar. Kandungan ini hanyalah pandangan penyelidikan SPIR, bukan sokongan perniagaan dan asas pelaburan, SPIR mengekalkan hak penerangan dan penjelasan akhir.
Menghadapi keperluan tenaga penuh AIDC pada era kuasa AI, REPT melaraskan terlebih dahulu sistem storan Powtrix®6.9MWh yang dipasang dengan sel Wending ®648Ah, kitaran hayat produk ini melampaui 10,000 kali, kecekapan ulang alik sistem boleh mencapai 96%, boleh secara berkesan mengurangkan kos operasi dan penyelenggaraan projek kuasa; serta melancarkan sel storan Litium Ferro Fosfat kuasa tinggi Wending ®85Ah yang disesuaikan untuk skenario beban denyut pusat data AI, produk ini menyokong pelepasan berterusan 10C, kitaran hayat denyut melebihi 60,000 kali, domain suhu operasi meliputi 40℃~65℃, boleh menghadapi dengan tenang kejutan beban kuasa seketika, menjamin operasi stabil fasiliti kuasa; selain itu juga dilancarkan bateri natrium Wending®320Ah, mempunyai domain suhu super lebar, ciri keselamatan tinggi, sesuai dengan keperluan storan grid, perniagaan industri, skenario ekstrem, mengubah kekuatan penyelidikan dan pembangunan teknologi yang terkumpul menjadi keupayaan respons pantas menuju litar baharu.

Prestasi di pasaran adalah sangat ketara, memasuki tahun 2026, pengembangan pasaran luar negara REPT terus mempercepatkan, tempahan luar negara mendarat di beberapa titik. Pada Pameran Energi Boleh Baharu Antarab Itali Mac 2026, REPT menandatangani perjanjian bekalan storan 8.3GWh jumlah dua tahun hadapan dengan 7 rakan kongsi Eropah; pada bulan Jun tahun yang sama, di Pameran Energi Cerdah Eropah Munich Jerman, syarikat sekali lagi mencapai kerjasama kerangka paras GW dengan beberapa rakan kongsi Eropah, merangkumi Jerman, Belanda, Belgium, Austria dan pelbagai negara Eropah Timur, sambil melancarkan Sistem Jaminan Penghantaran Global di tempat, mengeksport model penghantaran eksport '80% Piawai Global Seragam + 20% Penyesuaian Tempatan Fleksibel'. Juga mencapai kerjasama bekalan 3GWh dengan Energy Vault, merangkumi pasaran Amerika Syarikat, Australia, Eropah; bekerjasama dengan Hankwa untuk melaraskan pasaran Jepun, menghantar sistem storan lebih daripada 1GWh dalam dua tahun.
Pada masa ini, hasil kerjasama telah dilaksanakan, di Bandar Kanuma, Wilayah Tochigi, Jepun, projek storan sisi grid berasingan 1.99MW/8.35MWh menyelesaikan penyambungan grid dan pengoperasian, menyediakan penjanaan frekuensi grid, pengoptimuman kualiti tenaga elektrik, dan sumber tenaga sokongan BCP untuk kawasan setempat. Selain itu, loji pembuatan luar negara 8GWh Indonesia telah beroperasi, mencapai penghantaran tempatan, nisbah perniagaan luar negara terus meningkat, pelarasan globalisasi semakin mendalam.

Dalam bidang kuasa, kelebihan berbeza REPT semakin menonjol.
Pada tempoh pelaporan, jumlah pemasangan bateri kuasa REPT berada di tempat keenam di seluruh negara, jumlah pemasangan bulan Jun memasuki 10 teratas global. Menurut data statistik industri terkini, semester pertama 2026, jumlah pemasangan bateri kuasa truk berat elektrik baru REPT mencapai 3.33GWh, meningkat besar 188.0% berbanding tahun sama, jauh melebihi paras purata industri 90.8%.
REPT terus mengasah produk penyesuaian skenario Siri Chenxing S, Chenxing D800 Pro, menanam mendalam di litar menegak trak perniagaan, truk berat elektrik baharu, truk lombong. Di antara itu, Chenxing D800 Pro mencapai pengurangan berat sistem 700kg di bawah premise muatan besar, menyokong pengecasan pantas kuasa tinggi 1.3MW, pengiraan boleh membantu pengguna truk berat menambah sekitar 160,000 Yuan dalam 5 tahun pendapatan operasi; syarikat sebagai bekalan kuasa ekslusif menyediakan solusi bateri untuk 100 unit truk lombong elektrik tanpa pemandu 90 tan pertambangan terbuka Yimin Huaneng, mencapai operasi stabil suhu rendah -40℃.
Bidang kereta penumpang, menghadapi pasaran kereta penumpang hibrid seluar, pemanjang jarak, sepenuhnya elektrik melancarkan sel pengecasan super 4C hibrid pemanjang Wending ®及配套 sistem, menyokong pengecasan pantas purata 4C, puncak 6C, 10 minit boleh melengkapkan pengisian tenaga dari 10% hingga 80%, domain suhu operasi 40℃~60℃, kitaran hayat melebihi 4500 kali, penggunaan isipadu sistem mencapai 70%, mempunyai ciri keselamatan tiada penyebaran haba sifar, telah memasuki rantaian bekalan beberapa syarikat automotif utama, sesuai dengan pelbagai skenario perjalanan rumah seperti pengangkutan bandar, perjalanan jauh; menghadapi kereta penumpang generasi seterusnya, melancarkan bateri mangan campuran padat-cecah Wending ®, mempertimbangkan keselamatan tinggi, kos rendah dan prestasi suhu luas, dalam keadaan kereta lengkap boleh mencapai jarak 800 kilometer.

Tidak sahaja itu, REPT terus melanjutkan keupayaan kuasa skenario ke luar, melaraskan bidang kuasa inovasi pelbagai jentera kejuruteraan, kapal elektrik, pengangkutan udara rendah (eVTOL). Menghadapi jentera kejuruteraan seperti pallet jack, pengemuat, jentera kerja di ketinggian, membangunkan solusi bateri khusus perlindungan tinggi, kitaran panjang, sesuai dengan persekitaran operasi kerja keras, bergegar, berat, frekuensi tinggi tapak binaan; dalam kuasa kapal, melancarkan sistem bateri kapal yang diluluskan CCS Persatuan Klasifikasi Kapal China, produk telah mendarat dalam projek kapal pelancongan Asian Games Oujiang Wenzhou, 5400 horse power port tug Ningde Fujian, kargo terusan Beijing-Hangzhou 2000 tan, memenuhi keperluan persekitaran kompleks kabus garam, kelembapan tinggi pelayaran sungai dalaman, pantai dekat. Dalam bidang litar ekonomi udara rendah, berlindung pada teknologi bateri nikel tinggi campuran padat-cecah Wending ®, mengembangkan sel penerbangan eVTOL, ketumpatan tenaga boleh mencapai 375Wh/kg, menyokong pelepasan puncak 15C, domain suhu operasi meliputi 40℃~70℃, dan mencapai kerjasama strategik dengan Yufeng Future, menyediakan solusi kuasa kebolehpercayaan tinggi untuk pengangkut udara lifa menegak elektrik, pendaman teknologi skenario pelbagai dimensi, mencipta keluk pertumbuhan berbeza.

Menghadapi persaingan berlebihan harga rendah industri, keadaan umum menukar keuntungan untuk skala, REPT mematuhi logik asas perniagaan, menyingkirkan persaingan ganas tidak teratur. Melalui pemilihan pelanggan awal dan kawalan risiko, menyokong mekanisme pengkaitan harga bahan mentah dan produk, secara aktif melepaskan pesanan margin rendah, risiko tinggi.
Implementasi strategi ini memberikan kesan yang jelas. Dalam latar belakang penggunaan kapasiti industri keseluruhan menurun, syarikat mengekalkan penggunaan kapasiti paras tinggi, struktur pesanan terus condong ke pelanggan kuasa teras, storan luar negara bernilai tinggi, mencapai pengembangan skala dan pertumbuhan keuntungan secara serentak. Keuntungan bersih semester pertama 2026 melebihi seluruh tahun 2025, mengukuhkan konsep pembangunan 'operasi rasional jangka panjang jauh lebih bernyawa daripada pengembangan skala jangka pendek'.

Di luar pertumbuhan perniagaan, REPT secara serentak memperdalam pembinaan ESG dan pembangunan lestari, melaksanakan konsep perusahaan Reliable, Environmental, Pioneering, Talented. Tapak Wenzhou, Jiashan, Liuzhou dianugerahkan Pabrik Hijau Berperingkat Negara, kesemua tapak operasi memperoleh pensijilan sistem pengurusan persekitaran ISO14001, keamatan pelepasan karbon per unit pengeluaran menurun 39.53% berbanding tahun lalu. Syarikat bekerjasama dengan TÜV Rheinland, Circulor memacu percubaan pasport bateri, dengan sistem storan Powtrix®2.0 menyelesaikan pengesahan percubaan, mencapai penjejakan data satu kitaran hayat jejak karbon, pengesanan asal bahan mentah, dll., membangun keupayaan mematuhi peraturan eksport.
Sebagai ahli Pertubuhan Perikatan Kesepakatan Global PBB, REPT mendapat Kelas B CDP Iklim dan Kelas A Wind ESG pada penilaian pertama, memperoleh pelbagai pensijilan autoritatif pembangunan lestari, membentengi keupayaan syarikat menghadapi fluktuasi industri.
Juara Pertumbuhan Berpusat pada Manusia: Jadikan Kreativiti Manusia sebagai Nilai Teras"Tiada keberterusan manusia tiada keberterusan perusahaan". REPT berpendapat, kemajuan teknologi pada asasnya bergantung pada manusia. AI boleh membantu meningkatkan kecekapan, tetapi活力 inovasi syarikat yang berterusan, berasal daripada kreativiti dan sokongan berterusan setiap pekerja.
April 2026, syarikat secara rasmi melancarkan sistem budaya perusahaan, menentukan tujuan nilai teras 'Lebih Sihat, Lebih Gembira, Lebih Kaya', menyertakan pertumbuhan pekerja dan rasa mendapat sebagai matlamat pembangunan jangka panjang perusahaan, menggalakkan pembinaan ekologi budaya 'Takdir Bersama, Nilai Bersama, Frekuensi Pembangunan Sama'. Dalam aktiviti Hari Jenama 'Inti Juara & Masa Misi' pada 8 Ogos, REPT bekerjasama dengan Duta Misi Liu Hao, dengan kisah perjuangan mengejar impian muzik, menyambut semangat pasukan penyelesaian teknikal penyelidikan & pembangunan, peningkatan kecekapan operasi, jaminan penghantaran pengeluaran, mencapai resonans frekuensi yang sama teras perusahaan dan semangat mengejar impian individu.

Secara keseluruhan, prestasi cemerlang semester pertama 2026 adalah pelaksanaan terpusat keteguhan strategi, kekuatan teknologi, keupayaan operasi dan budaya perusahaan REPT. Di masa ini industri bateri lithium melalui pencampuran mendalam, pembangunan kualiti tinggi menjadi nada utama, syarikat凭借 pelarasan litar semua skenario, strategi operasi rasional stabil, inovasi teknologi iterasi berterusan dan konsep pembangunan berpusat pada manusia, membentengi penghalang perusahaan yang mendalam.
Berdasarkan masa kini, melihat ke jauh, dengan pelarasan storan globalisasi terus dilaksanakan, kelebihan berbeza bateri kuasa semakin diperkukuh, litar baharu secara beransur-ansur meningkatkan vol, nilai jangka panjang REPT dijangka terus dilepaskan, akan meneruskan memimpin industri dengan postur pertumbuhan yang stabil, menulis model baharu perkembangan jangka panjang perusahaan bateri lithium.
你有没有算过一笔账:一台卖20万的新能源车,车企自己最后能揣进兜里多少钱?
答案是可能还不到一万块。而给这台车供电池的厂家,从这20万里又能拿走多少?超过六万。这还不是最扎心的。真正让行业坐不住的是,宁德时代今年一季度赚了207个亿,而国内好几家头部车企加在一起,赚的钱还不到它的零头。有人开玩笑说,现在造车的不是在给宁德时代打工,是在给宁德时代打白工。这话听起来有点夸张,但看看刚出炉的一季报,估计大部分车企都笑不出来。
造车的利润,全跑进了电池工厂的口袋宁德时代2026年一季度的数字着实亮眼,实现了1291.31亿元的营收,归属于上市公司股东的净利润为207.38亿元,同比增长48.52%,每天净赚2.3亿元。这是什么概念?来看看一季度各家车企交出的成绩单就明白了。

比亚迪一季度实现营收1502.25亿元,归属于上市公司股东的净利润为40.85亿元。吉利汽车一季度营收837.76亿元,归母净利润只有41.66亿元。长城汽车的情况也类似,一季度营收451.09亿元,归母净利润却仅为9.45亿元 。再看长安汽车,一季度营收约327.06亿元,归属于上市公司股东的净利润仅3.51亿元。
也就是说,比亚迪三个月的利润不到41亿,吉利不到42亿,长城不到10亿,长安更是只有3.5亿。而宁德时代一个季度的净利润,是比亚迪的五倍,是吉利和长城加起来的两倍多,把长安甩出了一个数量级。
把这些数字放大了看,更直观的对比来自行业整体。乘联分会秘书长崔东树之前给出的数据显示,2026年一季度,我国汽车行业收入24128亿元,利润为784亿元,同比下降18%,销售利润率进一步降至3.2%。而一年前,整个国内汽车行业上半年的利润率已经被压缩到了4.8%左右,如今不但没有好转,反而更糟了。

根据行业数据,动力电池在整车成本中的占比已经达到了30%到40%。如果遇上锂价高涨期,这个比例可能会更高。考虑到当下新能源车市场价格战打得热火朝天,平均降幅达到3.8万元,车企的利润空间被压缩到了极致。
这也是为什么很多消费者会发现,同级别的新能源车价格差距不大,配置却越来越卷。因为真正能做出差异化的,只剩下智能化、座舱体验这些层面,而最值钱的电池,大家基本都是向同一家供应商拿货。一个电池供应商的单季利润,比几家头部车企加起来还高,这真的是一种健康的行业生态吗?
一辆车装的是电池,更是别人的利润广汽集团曾庆洪在2022年的世界动力电池大会上说过,动力电池成本占整车成本的40%到60%,他自嘲说“我现在不是给宁德时代打工吗”。快4年过去,这句话仍旧是整个行业的真实写照。
一位普通车主买车时当然最关心的是续航和可靠性,而宁德时代在这两件事上的口碑确实过硬。但口碑越大,车企就越难摆脱依赖。当一家供应商占到了国内43%以上的动力电池装机份额,任何一家车企想要切换供应方案,都得掂量掂量消费者认不认可。与此同时,电池企业也在不知不觉中掌握了定价权和话语权,车企不光要给钱,还要排队打预付款锁定产能,这种供应链关系在传统汽车工业时代几乎不可想象。

如果把宁德时代和做发动机的企业做个对比,这种反差就更清楚了。就拿潍柴动力来说,作为国内发动机领域的龙头企业,2025年全年营收2318亿元,归母净利润109亿元。而宁德时代仅2026年一个季度的净利润就超过200亿元,接近潍柴全年利润的两倍。

如果说潍柴代表的传统内燃机时代还保持着整车厂与零部件供应商之间的平衡,那么在动力电池领域,这种平衡已经被彻底打破。一位车主在买车时可能很少会去问这车装的是什么品牌的发动机,但越来越多的人会主动去查这辆车用的是不是宁德时代的电池,这就是消费端认知的力量,而这种力量反过来又给了电池厂更大的议价底气。
当电池厂掌握了行业的“方向盘”,消费者感受到了什么对于普通消费者来说,行业上游的利润格局变化,最终会落到现实的选车和用车体验上。最直接的表现就是电池品牌的“出圈”。几年前,很少有人会关注一台电动车用谁家的电芯,但现在很多潜在购车者在逛论坛、刷车评时,会主动去查某款车的电池供应商是哪家,甚至会把“宁德时代”作为一个重要的购车决策因素。这种认知的迁移,客观上给了宁德时代更大的市场号召力,也让车企在供应商选择上更加谨慎。

从更现实的用车场景来看,这种上游利润集中化的趋势也在影响着产品定义和定价策略。电池占整车成本超过30%,意味着车企想要推出一款价格亲民的车型,就必须在电池容量上做取舍。这也是为什么市场上会出现一些续航里程偏短、但电池品牌有保障的入门级车型。不是车企不想给大电池,而是电池本身实在太贵了。对于预算有限的家庭用户来说,这有时候就成了一个两难的选择:要长续航,就得接受更高的车价;要便宜,续航和电池品牌可能就得妥协。
另一个值得注意的现象是,车企为了应对电池成本压力,正在扎堆自建电池产线。不管是比亚迪这种本来就有电池自供能力的车企,还是其他已经或正在入场的车企,都在试图把电池这门生意掌握在自己手里。但这种做法能不能从根本上改变利润分配格局,现在还很难说。毕竟建造一条完整的电池产线需要砸上百亿进去,技术积累和良率爬坡又需要漫长的周期,不是每家车企都能承受得起。而在这个过程中,车企的研发费用持续攀升,终端售价却一降再降,利润就被挤压得更加稀薄。

这种电池厂与车企之间的利润倒挂现象,短期内恐怕很难逆转。宁德时代的国内装车份额在2026年一季度已经升至47.7%,同比又增加了3.4个百分点,市场集中度还在进一步提升。对于想买新能源车的消费者来说,这意味着电池品牌在未来很长一段时间里,仍然是选车时必须面对的一道现实命题。而当一台车最主要的成本项掌握在一家供应商手中时,整个产业链的话语权也在悄然转移。这种转移,最终会以价格、配置、用车体验等方式,反映到每一个购车人的选择里。
说白了,眼下国内新能源车市场的增长已经不像前两年那样疯狂,新车上险量的增速在放缓,一二线城市的渗透率逐渐摸到天花板,三四线市场的消费力又需要时间培育。在这种局面下,无论是车企还是电池厂,都要在存量市场里抢肉吃,价格战必然越打越凶,利润自然越来越薄。宁德时代一季度207亿元的净利润固然亮眼,但这背后是不断被挤压的中小电池企业和整车厂的生存空间。如果只看国内这块蛋糕,早晚有一天大家都会抢不动。

所以,出海才是解决问题的出路。欧洲、东南亚、中东、南美,这些地方的新能源汽车渗透率还很低,市场空间远比国内要大。宁德时代已经在德国、匈牙利建了工厂,近期又传出要在西班牙或印尼进一步布局的消息。车企这边,比亚迪、上汽、吉利等也在加速海外工厂和销售网络的落地。把产品和技术卖到全球去,把全球的市场容量做大,整个产业链才有机会从“卷利润”走向“分增量”。
如果中国的新能源车和电池能够在海外站稳脚跟,规模效应会进一步拉低成本,国内的车价也有望变得更合理。同时,海外市场的竞争环境倒逼企业提升产品品质和服务标准,最终受益的还是普通购车人。与其在国内红海里互相消耗,不如合力把蛋糕做大。电池厂吃肉、车企喝汤的格局不会一天改变,但当大家都把目光投向更广阔的世界时,至少这锅汤里的肉,会比现在多得多。
On September 1, Geely Automobile Holdings Limited (0175.HK) announced its August sales report, total monthly sales reached 270,194 vehicles, achieving double year-on-year and month-on-year growth for 6 consecutive months, both rising 8% year-on-year and month-on-month. The new energy sector performed brightly, Geely, Lynk & Co, and Zeekr combined new energy sales reached 175,877 vehicles, up 19% year-on-year, accounting for 65% of new energy sales.

The overseas market has become a powerful engine for Geely's growth, officially entering a new stage of "systematic overseas expansion". August overseas exports reached 110,094 vehicles, surging 205% year-on-year and slightly increasing 3% month-on-month, achieving double growth year-on-year and month-on-year for 8 consecutive months, and also marking the third consecutive month with exports exceeding 100,000 units. Among them, new energy exports reached 70,629 vehicles, up 446% year-on-year, accounting for 64% of total exports, new energy products are becoming the main force for Geely's global market expansion.
At the 2026 Chengdu International Motor Show held from August 21-30, Geely gathered its four major matrices: Zeekr, Lynk & Co, Geely Galaxy, and Geely China Star, showcasing 49 intelligent products together, covering pure electric, hybrid, and fuel power routes, concentrating on demonstrating the technical strength of full-domain AI smart cars.
Three Brands Work Together, Multiple Key Models Show Outstanding Results
Zeekr, as a global luxury tech brand, is showing strong upward momentum, delivering 36,981 vehicles in August, a 110% year-on-year increase. Multiple models under its brand have secured top positions in niche segments: Zeekr 7X monthly sales continue to break 10,000, with global orders exceeding 200,000; Zeekr Shooting Brake sales exceeded 10,000 for three consecutive months, with over 400,000 vehicles delivered globally; Zeekr 9X ranked first in sales of vehicles above 500,000 from January to July; Zeekr 8X, launched only three months ago, ranks first in cumulative sales of hybrid SUVs in the 300,000-500,000 price range; Zeekr 009 secured the championship for both sales and reputation of domestic pure electric MPVs above 400,000 for three consecutive months. At the Chengdu Auto Show, Zeekr presented 14 heavy-hitter products, and its luxury lineup garnered significant attention.

Global new energy high-end brand Lynk & Co sold 17,027 vehicles in August, up 4% month-on-month, among which new energy sales were 15,504 vehicles, up 10% month-on-month. At the Chengdu Auto Show, the new Lynk 20 and the sporty Lynk 20 Fly version debuted, balancing urban trends with sports attributes; Lynk 10, Lynk 07GT, and GT Concept Car were exhibited together, enriching the product matrix. On the racing track, Lynk & Co also achieved results. The 07GT Rally Academy car competed in the 2026 China Car Rally Championship Huairou Station, winning the S7 category and the Lynk & Co Rally Challenge Championship, opening up a new track for Chinese brand hybrid rally racing.

Geely brand sales reached 216,186 vehicles in August, up 5% year-on-year and 9% month-on-year, solidifying the group's growth foundation. Geely Galaxy under Geely sold 119,115 vehicles in August, up 8% and 10% respectively year-on-year and month-on-year. Geely Xingyuan's popularity remains high, selling 60,955 units in August, breaking 50,000 for three consecutive months, with cumulative sales approaching 900,000; Galaxy E5 monthly sales were 14,132 vehicles. Regarding new cars, the Class C AI pure electric sports sedan Galaxy TT started pre-sales, with a starting price of 145,900; AI all-terrain hardcore SUV Galaxy Battleship 700 landed at the Chengdu Auto Show, planned to start pre-sales in September.

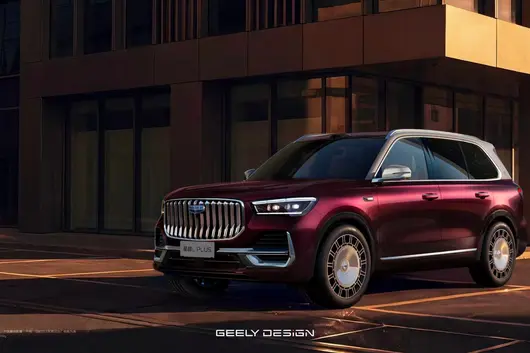
The fuel power segment of Geely China Star sold 97,071 vehicles in August, up 8% month-on-month. The Shuangbin Family, China Star High-end Series, and Boyue Family all maintained stable output. The 4th Gen Boyue L i-HEV landed at the Chengdu Auto Show, equipped with the 3rd Gen i-HEV Zhiqing hybrid technology, featuring LiDAR and advanced intelligent driving solutions, solidifying the fuel SUV advantage. The new mid-to-large flagship smart hybrid SUV Xingyue L PLUS was also announced to debut, scheduled to premiere on September 5.

Investing in Full-Domain AI Technology, Hardcore Off-Road Technology Officially Released
Geely is permeating full-domain AI into the entire business chain of design, R&D, manufacturing, and after-sales. On August 28, Geely released AI new energy off-road technology externally, including GTA native new energy off-road architecture, Full-Drive AI Electric-Hybrid Thor EM-T, and AI All-Terrain Digital Chassis, three core innovations. This technology will first land on the Galaxy Battleship 700, reconstructing new energy hard-core off-road standards, balancing off-road capability, energy consumption performance, and intelligent experience.

Globalization Accelerates, Overseas Sales Target Raised to Sprint for Million Milestone
Overseas markets are blooming in multiple points; Zeekr, Lynk & Co, and Geely brands took leading positions in niche markets in multiple countries such as Australia, Malaysia, Tunisia, and Panama. Multiple models achieved bright rankings in markets such as Thailand, Poland, Spain, and Mexico. Channel layout continues to expand, with new markets and stores constantly added in Europe, Latin America, Southeast Asia, and Middle East Africa; Geely Monjaro EM-i global car officially started listing.

Based on strong performance in overseas markets, Geely raised its 2026 overseas sales target from 640,000 to 920,000, going all out to hit the 1 million export target.

Mid-August Geely disclosed 2026 interim performance, total revenue 173.6 billion yuan, core net profit attributable to parent company 9.68 billion yuan, achieving simultaneous improvement in volume, price, and profit. Facing the future, Geely will rely on the "One Geely" strategy, leverage full-domain AI technology advantages, adhere to high-quality development, and continuously release growth potential.
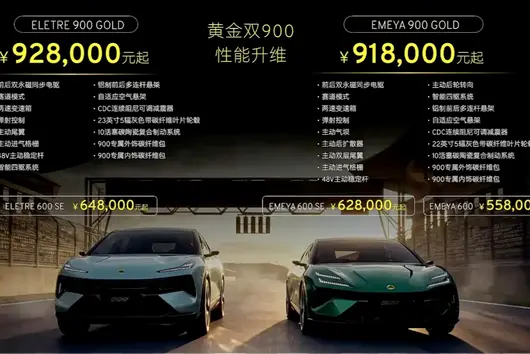
8月31日,莲花跑车官方宣布,ELETRE 900 GOLD与EMEYA 900 GOLD和莲花 Emira 420Sport三款旗舰车型正式上市。ELETRE 900 GOLD和EMEYA 900 GOLD分别售价92.8万元和91.8万元。新车搭载了操控装备包,包含碳纤维套件和10活塞碳陶瓷制动等性能配置。

全新Emira 420 Sport共推出2款车型,售价区间98.8-118.8万元,新车将于10月开启交付。三款新车已陆续登陆全国莲花体验店。

两款900 GOLD车型最大的产品亮点在于将“高性能核心操控装备包”(即“操控黄金包”)作为标准配置。该装备包涵盖四大核心组件:碳纤维空气动力学套件、10活塞碳陶瓷制动系统、锻造碳纤维轮毂以及专属碳纤维徽标。

两款新车在车身上共61处采用碳纤维部件,最大碳纤维面积达到6.1平方米。


两款车型定位各有侧重。EMEYA 900 GOLD定位为高性能纯电四门GT轿跑,ELETRE 900 GOLD则为纯电超跑SUV。二者共同构成莲花在高端纯电细分市场的双旗舰布局。

外观方面,EMEYA 900 GOLD新增洛韦绿专属车漆,以英国赛车绿为灵感,致敬莲花征战赛道的英伦传奇。

ELETRE 900 GOLD则新增云釉青专属车漆,汲取汝瓷千年美学,复刻“雨过天青云破处”的传世意境。

智能配置方面,搭载双NVIDIA Orin芯片、四颗隐藏翻转式激光雷达构成五重冗余感知体系。座舱采用UNREAL引擎驱动的HYPER OS,配备55英寸等效AR-HUD、PDLC智能分区天幕、流媒体外后视镜等科技配置。此外,专属赛道报告系统可为用户提供专业级驾驶数据分析。


动力方面,两款车型均搭载双电机四驱系统,系统总功率918马力,峰值扭矩985N·m,匹配两挡自动变速箱。

EMEYA 900 GOLD的0-100km/h加速时间为2.78秒,极速256km/h;ELETRE 900 GOLD的0-100km/h加速时间为2.95秒,0-200km/h加速仅11.5秒,极速可达265km/h。


底盘与操控方面,两款900 GOLD车型均配备双腔空气悬架、CDC 48V主动稳定杆、后轮主动转向系统。主动后轮转向在低速时缩小转弯半径,高速时与前轮同向偏转以提升稳定性。轮胎采用莲花与倍耐力联合定制的P Zero LTS专属轮胎。

空气动力学方面,两款新车搭载了主动气坝、主动后扩散器、主动扰流板、主动进气格栅四大主动空气动力学套件。莲花官方称,这是全球量产车中唯一同时搭载这四项配置的车型。

制动系统方面,标配10活塞碳陶瓷制动系统,前盘尺寸420毫米、后盘410毫米,相比传统铸铁刹车盘可降低约30公斤簧下质量。轮毂方面,EMEYA配备22英寸碳纤维轮毂,ELETRE配备23英寸锻造碳纤维插片轮毂。

值得一提的是,EMEYA 900 GOLD在浙江国际赛道创下1分35.728秒的圈速纪录,刷新四门轿车及纯电车型圈速成绩;在马来西亚雪邦F1赛道以原厂状态跑出2分20.317秒的圈速,刷新该赛道量产电动车最快圈速纪录。
全新 Emira 420 Sport 正式登陆中国市场。

作为现款 Emira 的性能升级版本,Emira 420 Sport 被定位为“赛道级公路跑车”。公开报道称,新车国内预计售价约为 108 万元,作为参考,现款 Emira 在国内的售价为 90.28 万元。
Emira 420 Sport 是莲花“Focus 2030”战略发布后跑车领域的首次落地验证。在电气化转型的浪潮下,这款车也被视为莲花纯燃油中置跑车的终极作品之一。

以下是关于这款新车的核心信息:
动力性能:搭载源自 Mercedes-AMG 的 2.0 升中置直列四缸涡轮增压发动机,经莲花团队重新调校后,可输出 420 马力的最大功率与 500 牛 · 米的峰值扭矩。匹配 8 速双离合器变速箱,采用中置后驱布局,0-100km/h 加速仅需 3.9 秒,最高时速可达 300km/h。
轻量化与操控:通过选装“轻量化操控套件”,整车质量可再减 25 公斤,整备质量降至 1405 公斤。同时,优化的空气动力学设计为车尾增加了 25 公斤的下压力。
底盘与配置:采用前后双叉臂式独立悬架,配备 Multimatic 双向可调阻尼减振器。标配 Michelin Pilot Sport Cup 2 半热熔轮胎。车身高度较现款降低了 5 毫米。
外观与空气动力学:外观延续 Emira 的设计,但细节上更加激进。配备了碳纤维百叶尾门、20 英寸超轻型铝合金锻造轮毂及钛合金排气系统。优化的空气动力学套件使外部散热器气流量提升 15%,刹车冷却效率提升 10%。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都拿 Honda HR-V 同 Mazda CX-30 嚟比較。這兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做個詳細嘅比較,幫你節省做功課嘅時間。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,一共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900)等。
Mazda CX-30 喺馬來西亞嘅 OTR 售價係 RM 122,409 - 146,409,一共有 4 個版本,包括 2025 2.0L High+ Premium(RM 146,409)、2025 2.0L High+(RM 138,409)、2025 2.0L High(RM 130,409)等。
從價錢嚟睇,Honda HR-V 嘅起價確實比 Mazda CX-30 平咗 RM 6,509。如果你預算有限,Honda 嘅入門版已經可以滿足日常需要。但都係要注意,平嗰幾千蚊,可能喺配備上會有取舍,具體要睇你嘅需要。
Honda HR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING (ACC, CMBS, LKAS, RDM)。
Mazda CX-30 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 i-Activsense。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算畀得好齊全。依家嘅新車安全性都唔差,唔使太擔心這一點。
Honda HR-V 保養 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。
Mazda CX-30 保養 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
Honda HR-V 同 Mazda CX-30 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更重視品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要。

總體嚟講,Honda HR-V 同 Mazda CX-30 都係馬來西亞市場幾不錯嘅車型。揀邊一輛,關鍵都要睇你嘅個人需要同預算。建議大家做足功課,多比較幾間車行嘅報價,先去試駕做最終決定。買車係件大事,花啲時間做功課肯定唔會錯。
Petang 28 Ogos, BYD (002594.SZ) secara rasmi telah mengeluarkan laporan kewangan separuh tahun 2026, pelbagai data operasi perusahaan menunjukkan prestasi yang stabil. Tempoh laporan merekodkan pendapatan operasi 344.8 bilion yuan, keuntungan bersih kumpulan 12.3 bilion yuan, pelaburan R&D 28.9 bilion yuan, rizab tunai sehingga 167.4 bilion yuan. Di mana prestasi suku kedua khususnya cemerlang, keuntungan bersih meningkat 30% berbanding tahun sebelumnya, margin kasar dinaikkan ke 18.9%, mencatatkan rekod tertinggi dalam tempoh setahun, tahap keuntungan perusahaan terus membaik.

Di ketika ini persaingan pasaran kenderaan automotif semakin sengit, BYD bergantung kepada asas operasi yang kukuh dan struktur perniagaan yang berterusan dioptimumkan, keseluruhan perkembangan pada separuh tahun pertama sangat kuat, memperkukuh lagi kedudukan perusahaan ketua industri.
Fokus Ganda Luar Negara dan Tahap Tinggi, Membuka Ruang Pertumbuhan Baru
Pada separuh tahun pertama, jualan pasaran luar negara BYD mencapai 790,000 unit, meningkat 68% berbanding tahun sebelumnya, peta perniagaan telah merangkumi lebih 120 negara dan wilayah, di United Kingdom, Brazil, Thailand dan negara luar negara utama telah menjuarai jualan kenderaan tenaga baharu. Dengan pelepasan kapasiti kilang tempatan luar negara secara beransur, saluran penjualan semakin sempurna, perniagaan luar negara telah menjadi daya penting menarik pertumbuhan pendapatan BYD.
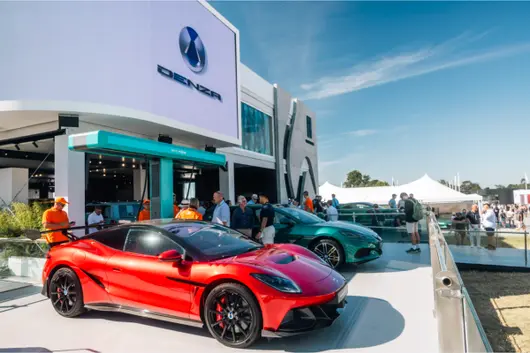
Sektor jenama tahap tinggi juga memberikan jawapan cemerlang, Fangcheng Bao, Denza, Yangwang tiga jenama tahap tinggi pada separuh tahun pertama jumlah jualan 228,000 unit, meningkat 61% berbanding tahun sebelumnya, peratusan jualan dinaikkan ke 12.6% daripada jumlah jualan keseluruhan. Di antaranya Fangcheng Bao jualan 160,000 unit, peningkatan tahun ke tahun 163%; Denza Jun jualan bulanan tunggal kali pertama pecahkan 20,000 unit, harga purata produk mencapai 360,000 yuan; Yangwang sebagai jenama mewah kenderaan baharu tenaga tempatan peringkat berjuta-juta yuan, juga merupakan jenama kereta mewah berjuta-juta yuan pertama dalam negara dengan jualan pantas pecahkan 10,000 unit.

Pemanduan dwi hala pengantarabangsaan dan pentahapan tinggi, menggerakkan struktur produk terus dioptimumkan, membantu penambahbaikan keuntungan suku kedua. Laporan kewangan keuntungan bersih ini dipengaruhi kerugian pertukaran mata wang akibat kadar tukaran berfluktuasi, tetapi status keuntungan perniagaan utama perusahaan kekal stabil, mencerminkan dengan jelas ketahanan operasi yang kuat.
Pelaburan Berat untuk R&D, Teknologi Teras Mempercepat Penukaran
Dibalik prestasi operasi yang cemerlang, adalah sokongan pelaburan R&D yang berterusan tinggi. 2026 separuh tahun pertama pelaburan R&D BYD 28.9 bilion yuan, kumulatif pelaburan R&D pecahkan 270 bilion yuan, tetap menduduki barisan hadapan pertama pelaburan R&D dalam saham A.
Pelaburan R&D jumlah besar dengan cepat ditukar kepada hasil teknologi produk praktikal. Mac tahun ini, generasi kedua bateri pisau dan teknologi cas kilat secara rasmi dilancarkan, merekodkan kelajuan cas kenderaan kuantiti global, menyelesaikan masalah jangka panjang mengganggu industri cas perlahan, cas suhu rendah, mendapat pengiktirafan Kementerian Perindustrian. Bersedia dengan pembinaan kapasiti, layout stesen cas kilat berjalan serentak, dalam negara kini telah dibina 10,000 stesen cas kilat, merangkumi 332 bandar di seluruh negara; pada masa yang sama merancang masa depan satu tahun di luar negara mendarat 6,000 stesen cas kilat, membantu pengamalan penggeraan global.

Kawasan pemanduan pintar juga mencapai pecahan besar, BYD Mei mengumumkan luaran mencapai bumbung keselamatan panduan bandar, ditambah sebelumnya bumbung keselamatan parkir pintar, menjadi syarikat kereta tunggal di dunia yang mencapai pemanduan pintar "dua bumbung keselamatan". Hingga akhir Julai, kenderaan BYD dilengkapi pemanduan bantuan jumlah simpanan melebihi 3.52 juta unit, sistem Mata Dewa setiap hari menghasilkan data memandu melebihi 220 juta kilometer. Cip pemanduan pintar 4nm dirangka sendiri Xuanji A3 rasmi muncul, lengkap dari cip asas ke sistem perisian keseluruhan siri dirangka sendiri, berterusan memajukan inovasi automotif pintar.
Pegangan Tanggungjawab Perusahaan, Mewujudkan Pembangunan Hijau Rendah Karbon
Dalam pembangunan operasi, BYD secara aktif mengambil tanggungjawab sosial. 2026 separuh tahun pertama jumlah cukai dalam negara 22.3 bilion yuan. Perusahaan menentukan 2045 tahun semua nilai rantaian sasar neutral karbon, prestasi ESG keseluruhan menduduki depan perusahaan dalam negara. Separuh tahun pertama kenderaan baru tenaga anak perusahaan jumlah kitaran hayat dikurangkan pelepasan karbon 23.17 juta tan, setara pokok 386 juta, benar-benar sumbangan kepada usaha hijau rendah karbon.
Wawasan Separuh Tahun Kedua
2026 separuh tahun pertama keseluruhan industri automotif dunia reka bentuk semula, tidak kurang syarikat kereta menghadapi tekanan keuntungan, BYD mencapai pertumbuhan berlawanan tren, suku kedua pelbagai indikator utama sekali lagi memuncak. Wawasan separuh tahun kedua, teknologi baharu berterusan mendarat, nisbah model tahap tinggi meningkatkan lagi, layout luar negara masuk ke peringkat hasil, keuntungan perusahaan dijangka berterusan dibebaskan, prestasi tahun penuh mempunyai asas membaik. Bergantung kepada inovasi teknologi, layout globalisasi dan matriks produk tahap tinggi, kualiti dan kuantiti operasi mencapai peningkatan stabil, BYD sedang mereka semula jalan pertumbuhan diri, berterusan memimpin perubahan industri kenderaan baharu tenaga global.
8 月 28 日晚间,比亚迪([002594.SZ](002594.SZ))正式发布 2026 年半年度财报,企业多项经营数据表现稳健。报告期内实现营业收入 3448 亿元,归母净利润 123 亿元,研发投入 289 亿元,现金储备高达 1674 亿元。其中二季度表现尤为亮眼,净利润同比上涨 30%,毛利率提升至 18.9%,创下近一年来新高,企业盈利水平持续向好。
当下汽车市场竞争日趋激烈,比亚迪依靠稳固的经营基本盘与持续优化的业务结构,上半年整体发展势头强劲,进一步夯实自身行业龙头地位。
海外与高端双线发力,打开增长新空间
上半年比亚迪海外市场销量达到 79 万辆,同比大涨 68%,业务版图已经覆盖全球 120 多个国家和地区,在英国、巴西、泰国等重点海外市场拿下新能源汽车销量冠军。随着海外本地工厂产能逐步释放、销售渠道不断完善,海外业务已经成为拉动比亚迪业绩增长的重要动力。
高端品牌板块同样交出亮眼答卷,方程豹、腾势、仰望三大高端品牌上半年合计销售 22.8 万辆,同比增长 61%,销量占比提升至总销量的 12.6%。其中方程豹销量 16 万辆,同比增幅 163%;腾势 6 月单月销量首次突破 2 万辆,产品平均售价达到 36 万元;仰望作为国产百万级豪华新能源品牌,也是国内首个销量快速破万的百万豪车品牌。
国际化、高端化双向驱动,带动产品结构不断优化,助推二季度盈利改善。本次财报净利润受到汇率波动带来的汇兑损失影响,但企业主营业务盈利状态保持稳定,充分展现出强大的经营韧性。
重投入搞研发,硬核技术加速落地转化
亮眼经营成绩的背后,是持续高额的研发投入作为支撑。2026 上半年比亚迪研发投入 289 亿元,累计研发投入突破 2700 亿元,稳居 A 股研发投入第一梯队。
大笔研发投入快速转化为实际产品技术成果。今年 3 月,第二代刀片电池与闪充技术正式发布,刷新全球量产车充电速度记录,解决长期困扰行业的充电慢、低温充电难题,获得工信部认可。与之配套的产能建设、闪充站点布局同步推进,国内现已建成一万座闪充站,覆盖全国 332 座城市;同时规划未来一年在海外落地 6000 座闪充站,助力全球电动化普及。
智能驾驶领域同样实现重大突破,比亚迪 5 月对外宣布实现城市领航安全兜底,叠加此前智能泊车安全兜底,成为全球唯一实现智驾 “双兜底” 的车企。截至 7 月末,搭载辅助驾驶的比亚迪车辆保有量超 352 万辆,天神之眼系统每日产生行驶数据超 2.2 亿公里。自研 4nm 智驾芯片璇玑 A3 正式问世,完成从底层芯片到软件系统的全栈自研,持续推进汽车智能化革新。
坚守企业责任,践行绿色低碳发展
在经营发展之外,比亚迪主动承担社会责任。2026 上半年国内纳税总额 223 亿元。企业确立 2045 年全价值链碳中和目标,ESG 综合表现位居国内企业前列。上半年旗下新能源汽车全生命周期共计减少碳排放 2317 万吨,等效植树 3.86 亿棵,实实在在为绿色低碳事业贡献力量。
展望下半年
2026 上半年全球汽车行业格局重塑,不少车企面临盈利压力,比亚迪实现逆势增长,二季度各项核心指标再攀高峰。展望下半年,新技术持续落地、高端车型占比进一步提高、海外布局进入收获阶段,公司盈利能力有望持续释放,全年业绩具备向好基础。依靠技术创新、全球化布局与高端产品矩阵,经营质效实现稳步抬升,比亚迪正在重塑自身增长路径,持续引领全球新能源汽车产业变革。
August 26, Chery Fengyun T7 officially announced its launch. The new car is positioned as a Global Quality Pure Electric SUV, offering three versions: 600 km Joy Edition, Comfort Edition, and Smart Edition. The launch MSRP ranges from 97,900 to 118,900 RMB, with a trade-in price from 94,900 to 115,900 RMB, achieving immediate delivery upon launch.

Fengyun T7 comes standard with a 65.05 kWh Rhino battery, CLTC range of 600 km, tested range reaching 681.6 km, 30%-80% fast charging takes only 20 minutes; All models feature a 178 kW high-power motor and dual-source wide temperature range heat pump AC + high-voltage PTC. The new car dimensions are 4570/1852/1694 mm, wheelbase 2700 mm, interior space utilization 84%, folding rear seats form a 1955 mm x 1310 mm flat large bed, trunk volume expandable up to 1550 L.

Safety-wise, Fengyun T7 was developed according to the 2026 E-NCAP 5-star standard, with 80% high-strength steel, equipped with the most 9 airbags in its class; The battery uses a 6D Lock Armor 31-layer protection structure, reaching IP68 waterproof rating, with side crush resistance of 200 kN. In terms of intelligence, the new car features a class-first 4 nm process 8775 cockpit-drive integrated chip, paired with Lingxi Smart Cockpit 2.0 and Doubao Large Model, relying on 22 high-precision sensors, supporting 300+ full-scenario automatic parking and highway navigation assistance.

Worth mentioning, Fengyun T7 is a "Global First, China Return" native global car: The same-source model Lepas L6 has already launched in Thailand and South Africa, next will land in EU, Australia/New Zealand and other markets; The whole vehicle has undergone 21-country real-car verification and 1.45 million km durability testing, adaptable to -40°C to 55°C extreme temperature ranges.

From now until September 30, ordering enjoys an 8-piece gift package, covering 6000 RMB personalized car color limited-time free, 2-year 60k 0-interest finance plan, 3000 RMB trade-in subsidy, whole-vehicle lifetime warranty, and power battery safety and assisted driving two essential protection benefits.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


