

Homeheritage

Search History
Popular Searches
Dealer Login / Sign Up
Di pasaran SUV Malaysia, ramai pembeli membandingkan Perodua Aruz dan Chery Tiggo 7 PHEV semasa memilih kereta. Kedua-dua kereta ini agak hampir dari segi harga dan kedudukan, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Perodua Aruz di Malaysia ialah RM 72,900 - 77,900, terdapat 2 versi, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Harga OTR Chery Tiggo 7 PHEV di Malaysia ialah RM 129,750 - 129,750, terdapat 2 versi, termasuk 2025 1.5T 90km CSH (RM 129,750), Apakah kaedah pengecasan yang disokong oleh Tiggo 7 PHEV? Bolehkah ia dicas menggunakan soket kuasa rumah? (RM 117,478) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang RM 56,850 lebih murah daripada Chery Tiggo 7 PHEV. Jika belanjawan anda terhad, versi masuk Perodua sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, ribuan ringgit yang murah itu mungkin melibatkan kompromi dalam perlengkapan, bergantung pada keperluan anda.

Penarafan keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk .
Penarafan keselamatan Chery Tiggo 7 PHEV ialah TBD, sistem keselamatan aktif termasuk Asas.

Perodua Aruz waranti 5 tahun/150,000km, selang penenggaraan setiap 10,000km atau 6 bulan.
Chery Tiggo 7 PHEV waranti 3 tahun/100,000km, selang penenggaraan setiap 10,000km atau 6 bulan.

Perodua Aruz dan Chery Tiggo 7 PHEV adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan kerja harian. Jika anda lebih menghargai reputasi jenama dan harga terpakai, pertimbangkan yang mempunyai reputasi lebih baik; jika anda lebih mementingkan nilai harga dan perlengkapan, pilih yang mempunyai kelengkapan lebih lengkap. Akhir sekali, disarankan untuk membuat test drive kedua-dua kereta, pengalaman langsung adalah yang paling penting.

Secara keseluruhan, Perodua Aruz dan Chery Tiggo 7 PHEV adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu bergantung pada keperluan peribadi dan belanjawan anda. Disarankan untuk membuat kajian, membandingkan sebut harga dari beberapa dealer, kemudian membuat test drive untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, menghabiskan masa membuat kajian tidak akan rugi.

July, the European Tire Association released a position paper targeting the EU's "Industrial Acceleration Act". The Association welcomes the EU's recognition of tire manufacturing as a "strategic, energy-intensive industry", but believes the draft has critical gaps in "market scope, demand-side incentives, investment support, and regulatory coordination".

The core message of this statement from the Association is clear: the European tire industry is using policy tools to "de-Chinese" this product.
Continued Loss of Market Share, Import Surge is the Main Cause
The data provided by the Association is quite direct. Since 2018, EU tire manufacturers have lost over 12% of their domestic market share.
Regarding passenger car tires, the EU domestic share dropped from 71% in 2018 to 59.6% in 2025; truck and bus tire share dropped from 72% to 60.8%. However, imports surged by 195%, mainly driven by China.

A number often overlooked is: replacement tires account for 75% of total tire sales in the EU, but the current "Industrial Acceleration Act" draft offers no support for the replacement market.
The Association's logic is that the Original Equipment (OE) market is bound to car manufacturers, while the replacement market is the core base for European tire companies. If policies only protect OE but not replacement, the resilience of the European automotive value chain cannot be built.
The main breakthrough point for Chinese tires in the EU is precisely the replacement market. The Association elevated the replacement market to the level of a "strategic component", aiming to pave the way for subsequent demand-side incentives.
The Association's Five Policy Demands
At the same time, the Association proposed a set of targeted demands regarding the draft's gaps, essentially adding a protective layer for European manufacturing.
The first is identity upgrading. Recognizing tires as "strategic components" in both OE and replacement markets, not just as ancillary parts for car manufacturers. This step is to let tires hitch a ride on the industrial support of the "Industrial Acceleration Act".

The second is rules of origin plus procurement priority. The Association supports current customs rules, but requires priority layering on top of this—in public procurement and public support programs, prioritize EU manufacturing, followed by customs union countries, then followed by countries meeting equivalent trade and procurement standards.
This means that even if vulcanized in Vietnam or Thailand, as long as it is not in the EU, customs union, or equivalent country, it is ranked third.
The third is support for retreaded tires. In the commercial vehicle sector, the Association calls for support for EU-manufactured retreaded truck and bus tires. Retreading reduces emissions by 52% compared to new tires, allowing it to carry a decarbonization label while protecting the truck and bus tire industry chain in Europe. Chinese truck and bus tires remain a main import source in the EU; retread support is a lever for European companies to fight the new tire price war.

The fourth is upgrading tire labels and linking them to public procurement. The Association cites Commission data stating that EU tire labels save 45 terawatt-hours of electricity annually and reduce 15 million tons of CO2 emissions. Tires account for only 2% to 3% of the value of a complete vehicle, yet affect vehicle energy efficiency by 20% to 30%. The subtext is: public procurement should prioritize buying high-performance labeled tires and European tires, using demand-side boosting to drive European manufacturing.
The fifth is decarbonization funding and permitting acceleration. The Association demands stronger fiscal support for industrial decarbonization projects, accelerate permitting procedures, and clarify governance rules for "Industrial Manufacturing Acceleration Zones". These are hard requirements for European tire plants to cope with high energy and carbon costs.
This Strategy Aligns with Anti-Dumping Measures
The EU "Industrial Acceleration Act" was originally positioned as a pan-industrial policy, and the tire industry wants to fit itself into a strategic cage, getting decarbonization funds, procurement preferences, and rules of origin protection. This strategy aligns with the EU's implemented anti-dumping and pending anti-subsidy measures on tires from China—trade relief manages "blocking", industrial policy manages "supporting".
But this European self-rescue also has hard constraints. First is cost. European energy, labor, and compliance costs are what they are; policies can boost demand and provide funds, but it is hard to level manufacturing costs to the level of China and Southeast Asia.

Second is the spillover form of Chinese capacity. The Association's "priority layering" can block some, but not all. If Chinese companies build plants in regions with EU tariff preferences such as Serbia and Morocco, the rules of origin issue becomes more complex.
Third is how much the draft will ultimately concede is still unknown. Car manufacturers within the EU may not be willing to be bound by "European priority procurement", and cost pressure will be passed back to vehicles. The Tire Association and vehicle manufacturing interests are not fully aligned.
For Chinese companies, several things need to be done in advance. Overseas origins must withstand scrutiny, and supply chains must withstand tracing. High-end performance, green indicators, and new energy vehicle support are the only viable currency to bypass discrimination. Retreading and service systems can be looked at in advance; once the European truck and bus tire retreading loop is leveraged by policy, tire body supply and retreading cooperation might be new entry points.

This statement from the European Tire Association is not the end of the trade war, it is the prologue to industrial policy wars. For Chinese tires, the EU, this largest export market, the game has upgraded from competing on price to competing on origin, green, and high-end.

Editor| Zhang Nan
Designer| Jing Jie
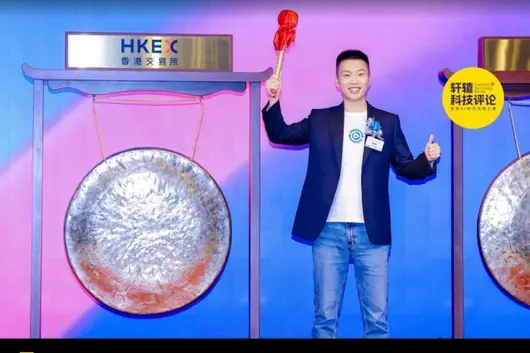
On July 8, globally leading Physical AI company Momenta officially listed on the Stock Exchange of Hong Kong, stock code 6880.HK, becoming the "first physical AI stock". Trading was hot on the first day, stock price opened up more than 6%, total market cap exceeded 70 billion HKD.
At the listing ceremony, Momenta CEO Cao Xudong stated: "Ten years ago, we founded Momenta, solely to follow a simple yet firm mission: Better AI, Better Life. Better AI stems from our curiosity. The obsession and curiosity for artificial intelligence make our lives 'vibrant'. Better Life carries our sense of mission. We believe the value of technology lies in making people's lives safer, freer, and better. So, we set three ten-year visions: saving a million lives in ten years, liberating 100% of time in ten years, doubling logistics and mobility efficiency in ten years. Today, we have brought a safer and more reassuring driving experience to over 1 million users."
When discussing the company's future development direction, Cao Xudong extended from the company's past technical accumulation to the next stage of intelligent scenarios. "In the past ten years, we taught AI to drive, bringing a dedicated driver to every family; in the future ten years, we will bring services of dedicated housekeepers, doctors, teachers, and other robots to every family, creating the 'GPT moment' for Physical AI. We hope to write the Silicon Valley legend of the East together with all Chinese AI companies, embrace the world, and also let the world embrace Chinese technology."

According to the placement results announced by Momenta previously, the listing price was 295.6 HKD/share. Assuming the "Green Shoe" (overallotment option) is fully exercised, the global offering will be about 22.93 million shares, with total funds raised around 6.8 billion HKD. Market subscription response was enthusiastic: the public offering part obtained 414 times oversubscription; the international offering part received over 100 billion HKD in institutional orders, covering sovereign funds and long-term funds from 15 countries and regions, with total oversubscription (excluding cornerstone, before green shoe) reaching about 44 times.
It is reported that Momenta's anchor subscription lineup was luxurious, including GIC (Government of Singapore Investment Corporation), Fidelity International, BlackRock, Franklin Templeton, ADIA (Abu Dhabi Investment Authority), Temasek, and other global top institutions; meanwhile, the comprehensive optimism from domestic long-term capital further confirmed Momenta's core position and strategic value in the domestic market. The amount subscribed by long-term capital alone exceeded 15 times, demonstrating global long-term investors' confidence in Momenta's long-term value.
It is worth noting that Momenta's Hong Kong listing attracted nearly 20 global mainstream automakers to release exclusive congratulatory posters at the same time. From Mercedes-Benz, Toyota, and General Motors to Nissan, SAIC, etc., covering luxury, joint venture, and independent top brands across all categories. This display of status is unique.


During this listing process, apart from the subscription by long-term funds, long-term investment by automakers also became one of the key points of public attention. According to public information, in several key development stages before the IPO, Momenta had already received strategic investment from 7 globally renowned automakers including Mercedes-Benz, BYD, SAIC, General Motors, Toyota, Hyundai, and Chery. This means that from both a capital perspective and an industry perspective, Momenta has become the "common choice of global long-term investments".
The above shareholder structure is not common in the automotive field, also showing that the cooperation between Momenta and mainstream automakers is no longer just single project delivery, but long-term cooperation centering on intelligent driving and Physical AI capabilities. Among them, Mercedes-Benz and BYD appear simultaneously in Momenta's cornerstone investor list, having strong industry representation.
Mercedes-Benz represents the global automotive industry's ultimate requirements for safety and performance. Its rigorous verification standards within the century-old car manufacturing system are the world-renowned "touchstone" of the global automotive industry. BYD, as the world's largest new energy vehicle manufacturer, masters the whole industry chain capability from chips to entire vehicles, having the industry's most ultimate test for the large-scale landing delivery capability of technical solutions. At the critical node of Momenta about to land on the capital market, the two automakers both chose to become cornerstone investors, which is both the top certification that its Physical AI technology passes through "the most rigorous global mass production standards", and more importantly, the final trust vote cast for its commercial landing capability.
Actually, Mercedes-Benz and BYD's support for Momenta extends far beyond the strategic investment level. Momenta's intelligent driving solutions have been mounted on multiple mass-produced models under Mercedes-Benz and BYD. In addition, Momenta and Mercedes-Benz jointly landed a luxury Robotaxi fleet in Abu Dhabi, planned to officially start operations in 2026. The dual escort of capital and orders directly confirms Momenta's technical leading edge, and also marks that the commercial relationship between Momenta and these two automakers has completely crossed the traditional client-supplier stage, advancing to a deep strategic symbiosis centering on Physical AI core capabilities.
Mercedes-Benz and BYD are just two representative cases in Momenta's automaker cooperation map. Currently, the scale of mass-produced vehicles equipped with Momenta systems has exceeded 1 million units, successfully delivered over 100 mass-produced models, with cumulative designated models exceeding 210 units. Momenta's customers have covered all mainstream passenger vehicle enterprises domestically, and 9 out of the top 10 globally ranked automakers have already cooperated with it.

From global top automakers to long-term capital, Momenta's listing this time presents a relatively clear dual recognition of industry and capital: On one hand, automakers such as Mercedes-Benz and BYD verify its leading role in the intelligent automobile industry chain through continuous cooperation and strategic investment; on the other hand, the participation of global long-term funds also reflects market attention to the long-term development space of Physical AI.
For Momenta, the listing is not only a new starting point for the capital market, but also means its cooperation with global automakers enters a deeper stage.
Pada setengah pertama 2026, jualan kereta mengatasi tonggak 15 juta unit, manakala eksport sedang menjadi titik pertumbuhan yang penting.
Data daripada Perhimpunan Pengeluar Kereta China menunjukkan, jualan eksport kereta pada Jun melebihi 1 juta unit buat pertama kali; Januari-Jun, jumlah eksport kumulatif kereta ialah 5.096 juta unit, meningkat 65.3% berbanding tahun lalu, buat pertama kali mencapai eksport setengah tahun melebihi 5 juta unit. Bagi tren tahun ini, Perhimpunan Pengeluar Kereta China kekal optimis berhati-hati, jumlah eksport tahun ini dijangka melebihi 10 juta unit.

Bertentangan dengan pengembangan gila di luar negara, pasaran dalam negeri hampir boleh digambarkan sebagai suram. Li Bin dari NIO menyeru, seluruh industri perlu bersedia untuk penurunan jualan runcit kereta dalam negara sebanyak 15%-20% berbanding tahun lalu sepanjang 2026. Dari data ini, ciri paling ketara dalam industri kereta pada setengah pertama adalah "eksport kuat, domestik lemah", pengeluar kereta yang gagal melaksana pelan globalisasi pada masa depan akan sukar menahan turun naik kitaran pasaran.
1
Sebahagian Pengeluar Kereta Mencapai Eksport Lebih Tinggi daripada Jualan Dalaman
Pasaran kereta dalam negara sedang mengalami penyesuaian mendalam. Setengah pertama, pengeluaran dan jualan kereta masing-masing mencapai 14.993 juta unit dan 15.017 juta unit, menurun 4% dan 4.1% berbanding tahun lalu. Dalam latar belakang ini, eksport menjadi enjin utama untuk menarik pertumbuhan industri kereta China, juga membawa pertumbuhan tinggi kepada eksport kereta selepas dua tahun penyesuaian.
Secara khusus. Jun, eksport kereta 1.037 juta unit, meningkat 11.6% berbanding bulan lalu, meningkat 75.1% berbanding tahun lalu, jumlah eksport bulanan sekali lagi melebihi 1 juta unit. Januari-Jun, eksport kereta 5.096 juta unit, meningkat 65.3% berbanding tahun lalu. Yang lebih menarik perhatian ialah perubahan struktur – nisbah jualan eksport kepada jumlah pengeluaran telah melonjak kepada 39.34%. Ini bermaksud, bagi setiap 10 kereta yang dikeluarkan di dalam negara, hampir 4 buah menuju ke pelabuhan luar negara.
Dalam latar belakang ini, prestasi pelbagai pengeluar kereta di pasaran luar negara mencatatkan rekod tinggi.
Antaranya, Kumpulan Chery dengan prestasi eksport 0.9438 juta unit kekal di tangga teratas, meningkat 71.5% berbanding tahun lalu, jualan luar negara melebihi tujuh persepuluh. Pengeluar kereta yang sentiasa mendalami pasaran luar negara ini, pada Jun eksport bulanan 191,000 unit, meningkat 79.7% berbanding tahun lalu. Satu isyarat yang lebih bermakna ialah jumlah eksport kumulatif Chery telah rasmi melepasi tonggak 6.78 juta unit.

Bukan hanya Chery, kekuatan pertumbuhan pasaran kereta China semasa, semuanya datang daripada prestasi eksport pasaran luar negara. BYD, eksport luar negara 789,400 unit, 43% daripada jumlah jualan, keluar laut menjadi sebahagian penting yang pasti; SAIC, setengah pertama eksport 735,000 unit, meningkat 48.7% berbanding tahun lalu; Sejak Chen Jiacai mengetuai GAC International selama 8 bulan, GAC melancarkan eksploitasi keluar laut dengan ketara dipercepat, setengah pertama eksport 121,000 unit, meningkat 132% berbanding tahun lalu, telah hampir setaraf dengan paras tahun lalu.

Apabila data eksport beberapa pengeluar kereta ini digabungkan, satu tren dapat dilihat dengan jelas: Pasaran luar negara sedang menjadi tonggak utama untuk menarik keseluruhan pertumbuhan pengeluar kereta. Khususnya dalam latar belakang di mana permintaan pasaran dalam negara mencapai puncak, keuntungan tertekan, persaingan menjadi semakin sengit, pasaran luar negara telah rasmi dinaik taraf dari "pelengkap peningkatan" kepada "pusat pertumbuhan teras". Boleh dikatakan, semakin sengit pasaran dalam negara, semakin kuat kegentaran pengeluar kereta China untuk keluar laut.
2
Halangan Perdagangan adalah Realiti yang Tidak Dapat Dielakkan
Sebab mendalam yang menyokong letusan eksport dalam gelaran ini adalah masa, tempat dan orang. Pertama adalah masa – transformasi industri kereta global ke arah elektrik; Kedua adalah tempat – rantaian bekalan kereta China mempunyai ketahanan yang kuat; Ketiga adalah orang – syarikat merek sendiri sangat berusaha. Secara keseluruhan, pengeluaran kereta China berada pada zaman terbaik, dan menunjukkan situasi yang baik "berbunga di pelusuk dunia".

Pada tahun 2023 dan 2024, Rusia sentiasa menjadi negara tujuan eksport kereta China nombor satu. Namun dari dua tahun kebelakangan ini, jumlah eksport kita ke Rusia menurun. 5 bulan pertama tahun ini, Brazil mengatasi Rusia, menjadi pasaran eksport kereta kenderaan penumpang nombor satu China. Selain itu, United Kingdom, Australia dan Mexico mengikut dengan rapat.

Dalam 10 pasaran luar negara teratas di atas, United Kingdom, Belgium, Itali terletak di Eropah. Dalam struktur persaingan pasaran kereta Eropah, prestasi merek sendiri China semakin kuat. Pada Mei tahun ini, BYD, SAIC, Geely, Chery, Leapmotor lima pengeluar kereta China di Eropah secara gabungan menjual 138,400 unit, meningkat lebih 60% berbanding tahun lalu, manakala jualan pengeluar kereta Jepun ialah 130,000 unit, turun 3%. Kereta China di pasaran Eropah buat pertama kali mengatasi Jepun, bahagian pasaran mencapai 12.01%.
Mampu memasuki Eropah, menunjukkan produk kita sudah boleh memenuhi keperluan pengguna negara maju, lebih membuktikan kekuatan bersaing luar negara industri kereta China yang semakin kukuh, dan cabaran realiti yang tersembunyi di sebalik pembangunan pantas juga tidak boleh diabaikan. Seperti Kesatuan Eropah sedang membina tembok, Brazil menaikkan cukai, Thailand merapatkan kawalan, Amerika Syarikat memblok, pasaran kereta utama dunia sedang memasang halangan untuk kereta China, jalan pengembangan luar negara pengeluar kereta China masih penuh dengan cabaran.

Namun tindak balas pengeluar kereta China lebih cepat daripada yang dijangkakan, dan mengatur strategi keluar laut berdasarkan keadaan sendiri. Termasuk Chery, BYD, Geely dan syarikat lain yang masing-masing membina tapak pengeluaran, pusat penyelidikan dan pembangunan, rangkaian perkhidmatan di luar negara. Pada masa yang sama, Kumpulan GAC mengisytiharkan rancangan untuk menghantar 242 stesen pengecas pantas di Brazil sebelum 2030. Persaingan luar negara pengeluar kereta China, sudah tidak lagi hanya menjual kereta keluar, tetapi mulai bersaing siapa yang boleh kekal di tempat ini, menuju operasi globalisasi yang sebenar.

Eksport bulanan melebihi 1 juta unit, setengah tahun 5.096 juta unit eksport kenderaan penuh – ini bukan sahaja kertas kerja yang cantik, tetapi lebih merupakan satu penerobosan sebenar pembuatan China di pasaran global. Sasaran 10 juta unit eksport tahun ini juga tidak jauh lagi, tetapi yang lebih penting daripada angka, ialah sama ada kereta China boleh membangunkan daya saing mampan di pasaran global. Pada masa hadapan, globalisasi kereta China akan memasuki zon perairan dalam, persaingan bukan lagi jualan jangka pendek, tetapi keupayaan sistem jangka panjang dan kecerdasan operasi global.
Dalam pasaran SUV di Malaysia, ramai pembeli membandingkan Perodua Aruz dan Chery Tiggo 8 ketika memilih kereta. Kedua-dua kereta ini mempunyai harga dan lokasi pasaran yang sangat hampir, hari ini kami akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa menjalankan kajian.
Perodua Aruz dijual di Malaysia dengan harga OTR RM 72,900 - 77,900, terdapat 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Chery Tiggo 8 dijual di Malaysia dengan harga OTR RM 129,750 - 129,750, terdapat 1 varian, termasuk 2026 1.6T Standard (RM 129,750) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang lebih murah RM 56,850 berbanding Chery Tiggo 8. Jika bajet anda terhad, versi asas Perodua sudah boleh memenuhi keperluan harian. Namun perlu diingat, perbezaan harga beberapa ribu ringgit itu mungkin mempengaruhi kelengkapan, bergantung pada keperluan anda.
Perodua Aruz dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Kecekapan bahan api rasmi 6.0 L/100km.
Chery Tiggo 8 dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Kecekapan bahan api rasmi 7.0 L/100km.
Dari segi kuasa, Turbo 1.5L Chery Tiggo 8 mempunyai 35 kuasa kuda lebih daripada 1.5L 4-silinder Perodua Aruz. Namun untuk memandu harian di bandar, kuasa kedua-dua kereta ini sudah mencukupi, anda tidak akan merasa kurang kuasa.
Penilaian keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif meliputi .
Penilaian keselamatan Chery Tiggo 8 ialah TBD, sistem keselamatan aktif meliputi Basic.
Perodua Aruz menggunakan cara penggerak FWD.
Chery Tiggo 8 menggunakan cara penggerak FWD.
Kedua-dua kereta ini menggunakan cara penggerak yang sama, iaitu FWD, tiada perbezaan besar dalam pengalaman memandu harian.

Secara keseluruhan, Perodua Aruz dan Chery Tiggo 8 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu, kuncinya bergantung pada keperluan peribadi dan bajet anda. Kami cadangkan anda melakukan kajian, bandingkan beberapa sebut harga dari dealer kereta yang berbeza, kemudian buat ujian memandu sebelum membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian pasti tidak salah.
Di pasaran SUV di Malaysia, ramai pembeli semasa memilih kereta akan mengambil Perodua Aruz dan Chery Tiggo 7 Pro untuk dibandingkan. Kedua-dua kereta ini dari segi harga dan penarafan agak hampir, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek untuk membantu anda jimatkan masa membuat kajian.
Perodua Aruz di Malaysia harga OTR ialah RM 72,900 - 77,900, sebanyak 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Chery Tiggo 7 Pro di Malaysia harga OTR ialah RM 123,750 - 123,750, sebanyak 2 varian, termasuk 1.6L Turbo Standard (RM 125,000), 1.6L Turbo Premium (RM 140,000) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang lebih murah RM 50,850 berbanding Chery Tiggo 7 Pro. Jika bajet anda terhad, varian masuk Perodua sudah boleh memenuhi keperluan harian. Tetapi juga mesti perhatikan, beza harga beberapa ribu ini mungkin melibatkan kompromi pada kelengkapan, bergantung pada keperluan anda.
Penarafan keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk .
Penarafan keselamatan Chery Tiggo 7 Pro ialah TBD, sistem keselamatan aktif termasuk Asas.
Perodua Aruz menggunakan cara penggerak FWD.
Chery Tiggo 7 Pro menggunakan cara penggerak FWD.
Kedua-dua kereta ini sama-sama menggunakan cara penggerak FWD, perbezaan perasaan memandu harian tidak akan terlalu besar.
Perodua Aruz waranti 5 tahun/150,000km, jarak penyelenggaraan setiap 10,000km atau 6 bulan.
Chery Tiggo 7 Pro waranti 3 tahun/100,000km, jarak penyelenggaraan setiap 10,000km atau 6 bulan.
Perodua Aruz dan Chery Tiggo 7 Pro adalah pilihan utama di pasaran Malaysia, sesuai untuk guna keluarga, perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan harga jualan semula, boleh utamakan yang mempunyai reputasi lebih baik; jika anda lebih menitikberatkan nisbah nilai dan kelengkapan, pilih yang lebih banyak kelengkapan. Akhir sekali, disarankan untuk ujian memandu kedua-dua kereta ini, pengalaman sendiri adalah yang paling penting.
Secara keseluruhan, Perodua Aruz dan Chery Tiggo 7 Pro adalah model kereta yang sangat bagus di pasaran Malaysia. Memilih yang mana, bergantung terutamanya pada keperluan peribadi dan bajet anda. Disarankan buat kajian yang baik, bandingkan beberapa tawaran daripada kedai kereta berbeza, barulah buat ujian memandu untuk membuat keputusan akhir. Membeli kereta adalah urusan besar, luangkan masa untuk membuat kajian tidak akan salah.
Pada pasaran SUV di Malaysia, ramai pembeli membandingkan Perodua Aruz dan Chery Tiggo Cross semasa memilih kereta. Kedua-dua model ini mempunyai harga dan kedudukan yang hampir sama. Hari ini, kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat penelitian.
Harga OTR Perodua Aruz di Malaysia ialah RM 72,900 - 77,900, dengan sebanyak 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan sebagainya.
Harga OTR Chery Tiggo Cross di Malaysia ialah RM 88,750 - 99,750, dengan sebanyak 2 varian, termasuk 2025 HEV 1.5L CSH (RM 99,750), 2025 1.5T Standard (RM 88,750) dan sebagainya.
Daripada segi harga, harga permulaan Perodua Aruz memang lebih murah RM 15,850 berbanding Chery Tiggo Cross. Jika bajet anda terhad, model permulaan Perodua sudah dapat memenuhi keperluan harian. Tetapi perlu diingat, beberapa ribu ringgit yang lebih murah ini mungkin melibatkan pemotongan pada kelengkapan, bergantung pada keperluan anda.
Penilaian keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk .
Penilaian keselamatan Chery Tiggo Cross ialah TBD, sistem keselamatan aktif termasuk Basic.
Perodua Aruz mempunyai panjang badan 4400 mm, bak bagasi 400 L.
Chery Tiggo Cross mempunyai panjang badan 4400 mm, bak bagasi 400 L.
Saiz kedua-dua kereta itu hampir sama, ruang dalaman tidak banyak perbezaan. Untuk kereta dalam kategori ini, ia cukup untuk penggunaan harian.
Perodua Aruz jaminan 5 tahun/150,000km, tempoh penyelenggaraan setiap 10,000km atau 6 bulan.
Chery Tiggo Cross jaminan 3 tahun/100,000km, tempoh penyelenggaraan setiap 10,000km atau 6 bulan.

Secara keseluruhannya, Perodua Aruz dan Chery Tiggo Cross kedua-duanya adalah model kereta yang cukup bagus di pasaran Malaysia. Memilih mana satu, kunci utamanya adalah melihat keperluan dan bajet individu anda. Disarankan untuk melakukan penelitian terlebih dahulu, bandingkan kutipan harga daripada beberapa dealer kereta, kemudian buat ujian pemanduan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk melakukan penelitian pasti tidak salah.
Dalam pasaran SUV di Malaysia, ramai pembeli membandingkan Perodua Aruz dan Chery Tiggo Cross ketika memilih kereta. Kedua-dua kereta ini mempunyai harga dan posisi yang agak hampir sama, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek, untuk membantu anda menjimatkan masa yang digunakan untuk membuat kajian.
Perodua Aruz dijual dengan harga OTR di Malaysia sebanyak RM 72,900 - 77,900, mempunyai jumlah 2 versi, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Chery Tiggo Cross dijual dengan harga OTR di Malaysia sebanyak RM 88,750 - 99,750, mempunyai jumlah 2 versi, termasuk 2025 HEV 1.5L CSH (RM 99,750), 2025 1.5T Standard (RM 88,750) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang lebih murah RM 15,850 berbanding Chery Tiggo Cross. Jika bajet anda terhad, versi permulaan Perodua sudah cukup untuk memenuhi keperluan harian. Namun, perlu diingat, beberapa ribu ringgit yang lebih murah itu mungkin melibatkan kompromi pada peralatan, bergantung pada keperluan anda.
Perodua Aruz dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
Chery Tiggo Cross dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
Kedua-dua kereta menggunakan sistem pemacu yang sama, pengalaman memandu sehari-hari pada dasarnya tidak berbeza. Penggunaan minyak juga hampir sama, tiada perlu bimbang tentang perkara ini.
Perodua Aruz panjang badan 4400 mm, ruang belakang 400 L.
Chery Tiggo Cross panjang badan 4400 mm, ruang belakang 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalaman juga tidak banyak berbeza. Kereta dalam kelas ini, penggunaan sehari-hari sudah cukup.
Perodua Aruz dan Chery Tiggo Cross adalah pilihan utama dalam pasaran Malaysia, sesuai untuk penggunaan keluarga dan perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan nilai semasa, pertimbangkan yang mempunyai reputasi lebih baik; jika anda lebih mengambil berat mengenai nisbah harga dan kualiti serta peralatan, pilihlah yang mempunyai konfigurasi lebih lengkap. Akhir sekali, disarankan untuk mencuba kedua-dua model ini, pengalaman peribadi adalah yang paling penting.
Secara keseluruhannya, Perodua Aruz dan Chery Tiggo Cross adalah model kereta yang agak baik di pasaran Malaysia. Memilih mana satu, utama bergantung pada keperluan dan bajet peribadi anda. Disarankan untuk membuat kajian dengan baik, bandingkan sebut harga daripada beberapa dealer kereta, kemudian buat ujian memandu untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk membuat kajian pasti tidak salah.
7月,楚能汽车ET试验车在武汉下线,背后是中国第二大4S集团——恒信汽车集团老板代德明,拿着100亿自有资金,攥着电池、渠道、资质三张牌,要从下游渠道往上走做整车。

这件事在汽车行业还没掀起太大水花,但在更“下沉”的轮胎行业,“经销商下场做产品”的玩法,其实早跑了二三十年。
当前,轮胎的替换市场占比超70%,经销商手里攥着的是从县城修理厂到路边轮胎店的整张下沉网络,比4S的渠道还散、还贴近真实需求。
但现在全行业产能利用率才不到七成,价格战打到成本线,经销商下场造胎,到底是抄到楚能的作业,还是跳进另一个火坑?
轮胎行业“经销商造胎”的几个真实样本
先把几个代表性样本摆出来。青岛森麒麟董事长秦龙,1999年创办森泰达,早年是黄海、双钱、玲珑的代理,后来也代理过米其林、马牌。2007年另起炉灶做森麒麟,瞄准高端乘用车胎,泰国建厂、西班牙布局,现在是A股上市公司,2024上半年营收超40亿,国产高端胎的代表之一。

赵建斌、赵瑞龙父子早先做青岛瑞龙轮胎科技,主营轮胎进出口,旗下有"迈宝特"、"劲耐"品牌。2019年诸城国鹏橡胶倒闭,他们1.17亿拍下整体资产,改名优盛轮胎切入制造;2024年又砸51.6亿上马山东优越橡胶新项目。
沈阳瑞华集团靳鹏辉90年代起家,做机油、电瓶、轮胎,是东洋轮胎在中国的核心代理商,东北三省渠道绝对优势。2025年8月,辽宁恒达盛(瑞华实控)9159万美元收购日本东洋旗下通伊欧张家港86%股权,更名"恒达盛东洋轮胎"——代理干了三十年,反过来把原厂吃了。
2024年,青岛日落轮胎有限公司计划在巴西建立新工厂。消息传出,业内不禁震撼,这家名不见经传的经销商不仅转行建厂,还直接开赴海外,有望成为国内第一家在巴西建厂的企业。

当然,近年的试水翻车案例也不少。2017年华东某省级米其林代理商搞自有品牌,找山东小厂代工,主打电商和合作修理厂,结果2019年因为代工厂偷换料,一批胎出现鼓包、掉块,赔偿200多万,品牌直接黄了。
南京某大型经销商2018年搞自有品牌,做了3年一年才卖10万条,还不如代理大牌一个季度的量,最后放弃...
经销商造轮胎的优势
第一是渠道现成,替换端通吃。轮胎70%以上销量在替换市场,经销商本来就和全国几十万家修理厂、轮胎店打交道,甚至下沉到县城、乡镇网点,自己的品牌铺货几乎零成本,不用像新品牌那样砸钱做招商、做推广。
这点连4S都比不了——4S只覆盖新车和保修,轮胎经销商的终端更散、更贴近替换场景,推自己的胎只要给修理店几个点的返利,就能快速铺开。
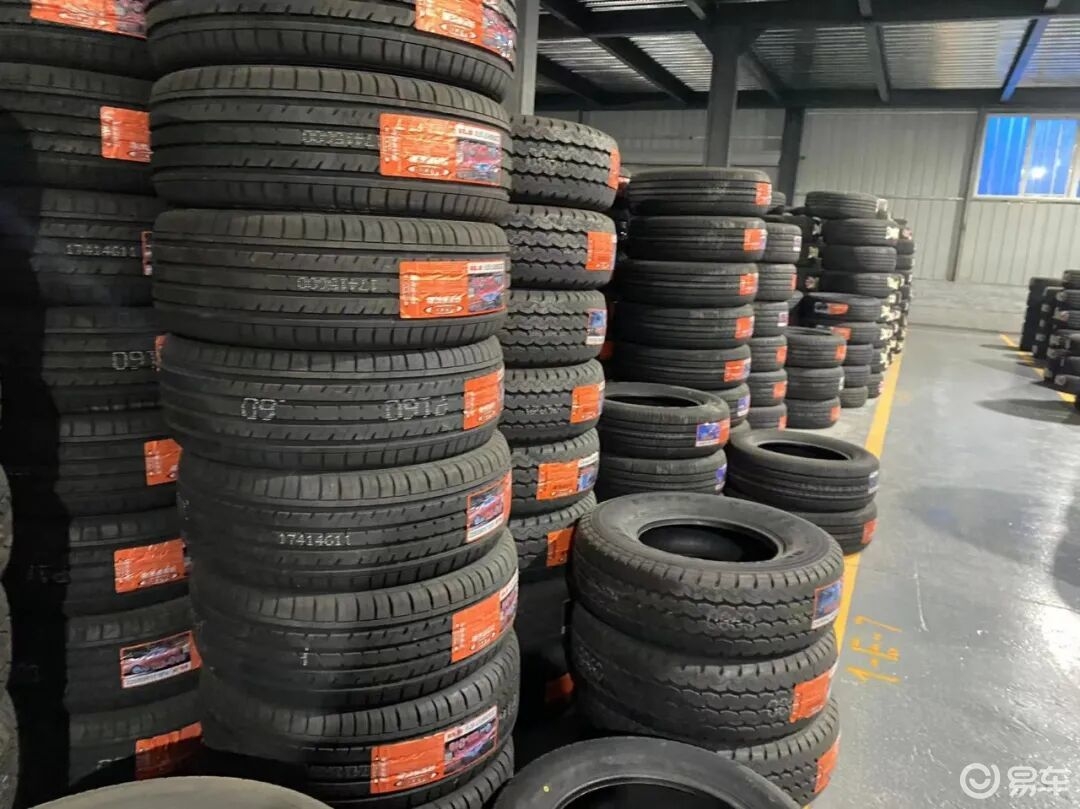
第二是懂终端痛点,产品不跑偏。经销商天天接修理厂的反馈,知道什么花纹耐磨、什么规格在东北好卖、新能源车主在意低滚阻还是静音,产品定位比纯制造商的市场部都要准。
第三是资金和风险可控。头部经销商现金流稳,不用像新势力那样融资看脸色,先搞贴牌试水,卖得好再扩,卖不好就停,损失不大。
劣势同样突出,踩坑的远比成的多
一是技术和生产短板。轮胎看着简单,配方、结构、工艺门槛不低,尤其是现在新能源胎、静音棉、自修复这些,经销商没技术积累,要么找代工,要么自己建厂,要挖研发、买设备,投入大周期长,现在全行业产能利用率才不到七成,建厂等于往红海里扔钱。

二是和代理品牌冲突。经销商本来代理玲珑、赛轮、米其林这些大牌,自己搞品牌等于抢大牌的生意,大牌肯定会压返利、甚至取消代理权,左右手互搏。
三是品牌认知难破。轮胎是安全件,车主换胎要么认大牌,要么认修理厂推荐,自己的品牌没有背书,只能走中低端性价比路线,卖不上价,想做高端根本没人认,利润薄,抗风险能力差。
四是红利期过了。以前的那批老板赶上2000-2010年产能紧缺、需求爆发的窗口,现在产能过剩,价格战打到成本线,你再搞中低端,根本赚不到钱,高端又做不了,进退两难。

现在轮胎行业经销商利润也越来越薄,代理大牌的返利一年比一年低,有的确实想往上整合做自己的品牌,但别盲目学楚能造车的“全链条闭环”。
轮胎的逻辑更简单:先贴牌、错开赛道、用渠道优势赚稳钱,比砸钱建厂当制造商靠谱得多。毕竟现在轮胎行业连头部都在卷,经销商没技术没产能储备,硬上大概率当炮灰。
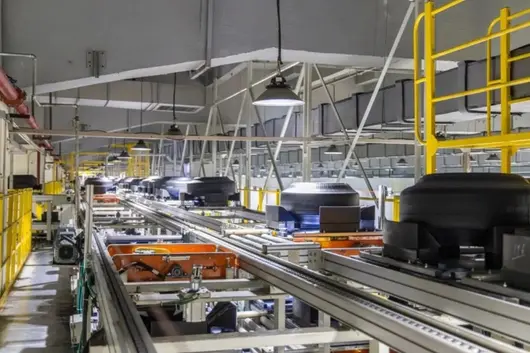
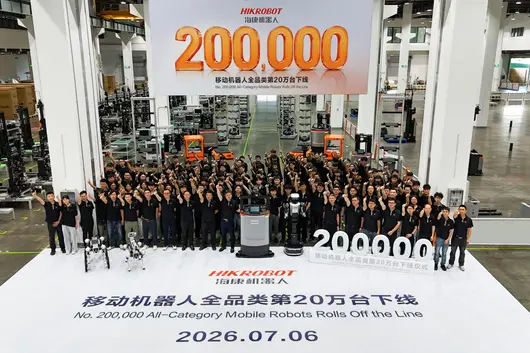
2026年7月6日,随着一台叉取机器人走下产线,海康机器人正式宣布,其移动机器人全品类累计下线突破20万台。

从2024 年 5 月第 10 万台下线至今,海康机器人仅用两年时间便完成第二个十万台的跨越。根据《移动机器人产业联盟》最新统计,其2025年移动机器人市占率位居全球第一。在制造业智能化转型的背景下,中国移动机器人产业正从示范应用加速迈向规模化普及的新阶段,而海康机器人20万台下线的速度变化,则代表了这个趋势的缩影。
从技术到标准:规模化背后的系统性沉淀
移动机器人产业的规模化,不仅仅是产能的扩张,也是头部企业在技术、产品、场景、行业标准等方面长期沉淀的结果。从全球产业发展规律来看,能够真正实现大规模量产并落地的企业,无一不是在这些维度上持续投入、长期积累,最终形成产品化、工程化的系统能力。
海康机器人的发展轨迹,为这一规律提供了一个参考。从早期产品线的逐步完善——潜伏、叉取、全向叉取等品类相继面世,到安全控制器获全球首张SIL3认证、全向叉取机器人获国内首张全指令CE认证、第四代架构平台“智能基座”发布——这些节点串起了一条清晰的能力跃迁路径:移动机器人从“能跑起来”逐步进化到能在复杂工业环境中安全、稳定、可调度地运行,技术的不断进化,为大批量交付打下了工程基础。
这种积累不止于硬件。核心软件架构历经四轮迭代,已从早期仓储调度控制发展到支持混合调度与低代码二次开发的智能化平台;电控、算法、感知设备等核心环节实现全栈自研。伴随能力成熟,软硬件接口被标准化并对外开放,让行业上下游能在同一平台上进行二次开发与场景适配,行业的应用边界由此拓宽。
在标准层面,海康机器人累计制修订移动机器人各级标准37余项;2026年6月,其牵头制定的《物流机器人信息系统通用技术规范》国家标准,荣获浙江省标准创新重大贡献奖,作为全球物流机器人信息化领域首个系统性通用标准,填补了该领域标准空白,规范了大规模集群调度规划技术,降低了移动机器人在规模化部署中的重复建设成本,加速了行业的规范化进程。
场景沉淀:规模化的市场根基
截至2026 年 4 月,海康机器人累计服务客户超 2 万家,落地 1000 余个细分应用场景,覆盖汽车汽配、3C 电子、光伏、锂电、商业流通、食药品、烟草、鞋服等众多行业。海量的客户需求形成了稳定的市场基本盘,也为产品与技术的迭代提供了源源不断的真实反馈。
 在汽车行业,海康机器人在一汽丰田的多个生产基地累计投入超2000台移动机器人,首次实现汽车行业单工厂超千台部署;在长安数智工厂,一次性落地687台移动机器人,制造效率提升20%、线体成本降低20%。在新能源领域,海康机器人在锂电行业落地项目超500 个,出货量超1万台。在流通与医药领域,屈臣氏、万邑通、新加坡YCH集团、国药一致等标杆项目,正在不断扩宽仓储物流的效率边界。
依托大量落地经验,海康机器人积累了丰富的场景Know-how,让一个场景的成熟方案得以复制,通过真实数据反向迭代产品,形成“场景淬炼产品、产品支撑量产”的正向闭环。
生态建设:破解行业碎片化难题
面对移动机器人行业极度碎片化的需求,生态能力已成为规模化落地的关键之一。
海康机器人自2020年启动生态战略以来,围绕机器视觉、移动机器人、关节机器人三大业务线,已汇聚超500家生态合作伙伴,累计培养工程师超20万人次,构建起覆盖硬件、软件、服务、人才的多层次生态体系。
 在移动机器人领域,海康机器人联合合作伙伴完成了大量碎片化场景的交付。在落地层面,面向小微工厂的EasyAMR和3D物流仿真软件PlantMirror等工具化产品,让中小企业的柔性自动化改造更轻量化、试错成本更低。在人才端,通过工程师认证体系、产业学院共建等路径,构建起覆盖人才培养—技术验证—产业输送的“产教学研用”融合生态。
智造升级:从产线智能化看行业未来
 在海康机器人占地200余亩的桐庐科技园内,移动机器人、机器视觉、关节机器人已经在产线上实现了"眼、脚、手" 多设备深度协同,从感知、决策到执行一气呵成:移动机器人完成全厂区自动化周转与工位配送,关节机器人搭配机器视觉完成锁付、标定等精密作业,AI 视觉算法实时纠错对位;轮式人形机器人、四足机器人等具身系列产品更是在上下料、拣选、转运等环节投入测试,支撑起每年7.5万台移动机器人、500万套机器视觉产品和2万套关节机器人的庞大产能。

从“机器辅助人”到“机器人造机器人”,智能化已贯穿了海康机器人的生产全流程,正是这种自研产线与充沛产能的结合,让具身智造不再仅停留在实验室,而是以桐庐为验证平台,将成熟的“眼脚手”协同方案快速复制到各个行业,让更多制造企业受益于这一技术闭环。
展望未来:规模化之后的下一站
从行业规律来看,一个技术从起步到成熟,往往要经历从验证到规模化落地的跨越。20万台下线,是海康机器人的一个节点,也是这一进程中的一个注脚。这个加速度的背后,是移动机器人从标杆工厂走向更广泛产业场景的技术普惠之路。当部署门槛持续降低,当智能技术开始深入制造的每一个环节,移动机器人的应用边界还将进一步拓展。

Tidak terduga, Piala Dunia bola sepak tahun ini, ternyata memberikan "kesan negatif" kepada jualan automoter.
Dalam analisis pasaran kenderaan penumpang kebangsaan yang diterbitkan oleh Persekutuan Pemasaran Kenderaan pada Jun yang lalu, disebutkan bahawa Piala Dunia yang bermula telah mengalihkan masa dan bajet kumpulan pembeli. Maksud tersiratnya, jualan kenderaan yang tidak baik, malah Piala Dunia pun ada tanggungjawab.
Ini bukan sekadar menyalahkan orang lain, separuh tahun ini, pasaran automoter China memang sangat sukar, mana-mana faktor kecil pun boleh menjejaskan transaksi di hujung pasaran.
Dari segi data, jualan runcit kenderaan penumpang kebangsaan pada separuh tahun ini ialah 8.701 juta unit, turun 20.2% berbanding tahun sebelumnya, pengurangan pada Jun sahaja meluas kepada 23.2%. Statistik Persatuan Automoter China juga menunjukkan, jumlah jualan automoter termasuk eksport ialah 15.017 juta unit, turun 4.1% berbanding tahun sebelumnya.
Syukurlah, seperti perlawanan bola sepak, separuh masa tidak menandakan akhir. Dalam 100 perlawanan pertama Piala Dunia kali ini, berdasarkan keputusan 90 minit, 40 perlawanan mempunyai keputusan separuh masa (kemenangan/seri/kalah) yang berbeza daripada keputusan akhir.
Separuh masa kedua untuk pengeluar automoter baru sahaja bermula. Sama ada boleh mengubah markah atau tidak, bergantung kepada apa lagi kad yang ada di tangan setiap syarikat. Tetapi satu perkara yang tidak diragukan ialah: hanya syarikat automoter terajur yang bersedia "berperang" dengan rapi dan mempunyai "asas" yang cukup stabil, mempunyai peluang untuk terus mendahului.
Lebih sukar daripada penurunan jualan ialah tekanan terhadap keuntungan
Penurunan runcit 20.2% sudah cukup mencolok, tetapi tekanan lebih rumit daripada penurunan jualan, tersembunyi dalam penyata keuntungan pengeluar automoter.
Data Biro Statistik Negara menunjukkan, 5 bulan pertama tahun ini, keuntungan syarikat industri berdaftar besar naik 18.8% berbanding tahun sama, tetapi keuntungan pembuatan automoter sebaliknya turun 19.8%.
Pada masa yang sama, industri automoter mencapai pendapatan 420.96 bilion Yuan, naik 1.4% berbanding tahun sama, tetapi kadar keuntungan hanya 3.4%. Kembali ke tahun 2017, angka ini masih sekitar 8%.

Pertumbuhan pendapatan yang terhad, penurunan keuntungan yang besar, menunjukkan kekurangan permintaan hanyalah sebahagian daripada tekanan. Persaingan harga masih berlanjutan, harga bahan mentah seperti Lithium Karbonat, Aluminium meningkat, pelaburan penyelidikan, saluran dan pemasaran sukar untuk mengecut serentak dengan jualan. Bagi banyak pengeluar automoter, walaupun kereta terjual, keuntungan yang tinggal dalam akaun pun berkurang.
Tekanan ini menjadi lebih jelas apabila dilihat pada syarikat khusus.
Pada separuh tahun ini, Li Auto telah menghantar 193,500 unit secara kumulatif, turun 5.13% berbanding tahun sama, dan mengalami penurunan jualan bulanan selama dua bulan berturut-turut; Xpeng menghantar 165,000 unit, turun 15.8% berbanding tahun sama. Pengeluar automoter baharu yang dahulunya mengekalkan pertumbuhan pantas, kini mula menghadapi tekanan pertumbuhan akibat asas jualan yang luas dan persaingan produk yang semakin ketat.
Situasi di bahagian keuntungan pula lebih serius.
Pada 12 Julai, Seres mengumumkan ramalan prestasi, dijangkakan rugi bersih 1.5 bilion hingga 1.8 bilion Yuan pada separuh tahun ini, manakala keuntungan bersih tahun sama ialah 2.941 bilion Yuan. Ini bermakna, prestasinya menurun berbanding tahun sama lebih daripada 4.4 bilion Yuan. Kenaikan harga bahan mentah seperti cip storan, Lithium Karbonat menaikkan kos, ditambah dengan penyesuaian buku aset sedia ada, menyebabkan tahap keuntungan terjejas jelas.
Tekanan juga sedang dialihkan ke saluran. Jun, indeks amaran stok penganjur penjualan mencapai 57.2%, terus berada di atas garisan untung rugi; lebih daripada 70% kedai penganjur penjualan tidak mencapai sasaran jualan separuh tahun. Perpusingan stok menjadi perlahan, diskaun hujung pasaran membesar, juga semakin menekan ruang keuntungan penganjur penjualan dan pengeluar automoter.
Pasaran kenderaan tenaga baharu sama juga tidak menjadi pengecualian. Jun, kadar penembusan kenderaan tenaga baharu telah mencapai 62.8%, tetapi jualan runcit kenderaan penumpang tenaga baharu pada separuh tahun ini masih turun 14% berbanding tahun sama. Penggantian kenderaan elektrik ke kenderaan petrol masih berterusan, tetapi tidak lagi secara semulajadi sama dengan pertumbuhan jumlah pasaran automoter.
Pertambahan pasaran tempatan yang tidak mencukupi, juga menjadikan eksport menjadi arah penting untuk pengeluar automoter mencari pertambahan baru dan menyebarkan tekanan pengurusan.
Eksport menyumbang pertambahan, keluar laut beralih ke pengurusan tempatan
Data Persatuan Automoter China menunjukkan, eksport automoter China pada separuh tahun ini 5.096 juta unit, naik 65.3% berbanding tahun sama; eksport bulan Jun sahaja 1.037 juta unit, naik 75.1% berbanding tahun sama, kuantiti eksport bulanan untuk pertama kali mencapai jutaan unit.
Ketika permintaan domestik mengecut, eksport menjadi titik sokongan penting bagi banyak pengeluar automoter mengekalkan saiz. Hanya saja dari eksport kenderaan penuh ke pembinaan kilang di luar negara, kemudian menggunakan rakan kongsi antarabangsa untuk membuka saluran, laluan yang dipilih oleh setiap syarikat tidak sama.
Chery masih tetap menjadi peneraju eksport. Pada separuh tahun ini, eksport Kumpulan Chery 943,800 unit, hampir 70% daripada jumlah jualan; eksport bulanan Jun 191,100 unit, memecahkan rekod eksport bulanan tunggal pengeluar automoter China.
Fokus luar negara BYD, kini beralih dari eksport kenderaan penuh ke pembuatan tempatan. Pada separuh tahun ini, jualan luar negara BYD 789,400 unit, naik 68% berbanding tahun sama; jualan luar negara Jun merangkumi lebih 40% daripada jumlah jualan bulan tersebut. Dengan kilang Brazil, Thailand masing-masing mula beroperasi, BYD sedang mengedarkan kapasiti secara beransur ke luar "ambang duti".

Kadar pertumbuhan eksport Geely dan Leapmotor juga sama menonjol. Geely pada separuh tahun ini eksport 474,200 unit, naik 158%, jumlah eksport separuh tahun ini sudah melebihi keseluruhan tahun 2025. Leapmotor menggunakan saluran dan lokasi kilang Stellantis di luar negara, eksport separuh tahun ini hampir 100,000 unit, juga melebihi keseluruhan tahun lalu. Memanfaatkan sistem global yang matang, membolehkan Leapmotor menjimatkan masa pembinaan saluran dan kapasiti sendiri.
Jualan luar negara SAIC separuh tahun ini ialah 735,000 unit, naik 48.7%, kira-kira 36% daripada jumlah jualan kumpulan. Sistem pembuatan luar negara, saluran dan jenama yang terkumpul selama bertahun-tahun, menjadi penyangga penting dalam penyesuaian pasaran domestik kali ini.
Changan juga sedang mempercepatkan transformasi dari eksport produk ke pengurusan tempatan. Pelan 2.0 "Laut Menerima Seribu Sungai" yang dikeluarkan pada April mencadangkan jangka masa panjang, tempatan dan sistematik, menggerakkan operasi global ke pembuatan, pelaburan, perkhidmatan dan pengurusan jenama. Diberi kesaksian oleh Presiden Brazil untuk kilang Brazil beroperasi, kenderaan penuh ke-20,000 keluar dari kilang Thailand, Qiyuan Q05 dilancarkan di Uzbekistan, dan hasil lain, rancangan penempatan tempatan luar negara mula kelihatan hasilnya. Separuh tahun ini, Changan menghantar luar negara 402,000 unit, naik 35.1%, kira-kira satu pertiga daripada jumlah penghantaran kumpulan.
Mei, Changan bersetuju kerjasama rasmi global dengan pasukan bola sepak kebangsaan Portugal. Menjalankan pemasaran sukan pada tahun Piala Dunia, juga boleh dilihat sebagai satu langkah peralihan pelaburan luar negara dari pembinaan saluran ke pengurusan jenama.
Dengan peningkatan nisbah jualan luar negara dalam jumlah keseluruhan syarikat, kuantiti eksport bukan lagi satu-satunya piawai untuk mengukur kejayaan globalisasi.Dasar duti, piawai pengesahan dan tabiat pengguna berbeza untuk pasaran berlainan, saluran, selepas jualan, pengeluaran tempatan dan pembinaan jenama perlukan pelaburan jangka panjang, dalam jangka pendek belum tentu boleh ditukar terus kepada keuntungan.
Oleh itu, pada separuh tahun kedua menilai prestasi luar negara pengeluar automoter, jualan masih asas, tetapi kecekapan operasi tempatan, pengiktirafan jenama dan kualiti keuntungan akan menjadi lebih penting. Sama ada eksport boleh benar-benar terakum sebagai pertumbuhan jangka panjang, bergantung sama ada pengeluar automoter boleh dari "menjual kereta", seterusnya ke "mengurus di sana".
Lihat nisbah jualan Pasaran domestik masih medan utama
Pertumbuhan pantas pasaran luar negara, tidak mengubah komponen asas pasaran domestik.
Data Persatuan Automoter China menunjukkan, jualan automoter domestik pada separuh tahun ini ialah 9.921 juta unit. Walaupun turun 21.1% berbanding tahun sama, saiz masih hampir dua kali ganda eksport, merangkumi kira-kira dua per tiga daripada jumlah jualan automoter. Hanya mengira setengah tahun, satu peratus pasaran hampir 100,000 unit, tiada pengeluar automoter utama akan mudah-mudah melepaskan.
Persaingan pasaran domestik telah menjadi sangat sengit, tetapi raksasa luar negara juga tidak memilih untuk keluar.
Data Persekutuan Pemasaran Kenderaan menunjukkan, Jun jualan runcit kenderaan penumpang tenaga baharu merek gabungan utama dalam negara naik 45% berbanding tahun sama. Volkswagen pada tahun ini merancang melancarkan lebih 20 model elektrifikasi di China, arkitektur elektronik elektrik CEA yang dibangunkan tempatan telah masuk ke pengeluaran berantai dengan model pertama, model seterusnya juga akan dilancarkan pada tahun ini. Dengan merek gabungan mempercepatkan penyelidikan tempatan dan transformasi tenaga baharu, ketatnya persaingan pasaran domestik akan terus bertambah.

Berhadapan dengan tekanan permintaan domestik, merek tempatan juga sedang mencari jalan keluar dari arah produk, teknologi, organisasi dan kapasiti yang berbeza.
BYD sambil stabilisasikan asas jualan, sambil tambahkan infrastruktur. Jualan Jun mencapai 403,500 unit, kembali capai pertumbuhan positif berbanding tahun sama; Pengisian kilat Megawatt juga mula dari pementasan pelancaran ke pelaksanaan, rangkaian tenaga mula ke seluruh negara.
Geely pula meminta kecekapan dari dalam.Li Shufu mencadangkan untuk "matikan, tutup, gabungkan, alihkan" subjek berlebihan, menekan pelaburan jenama dan penyelidikan yang berulang, memfokuskan sumber ke platform utama. Separuh tahun ini, Geely dengan 1.423 juta unit jualan hampir stabilkan saiz keseluruhan.
Pengeluar automoter baharu yang dalam fasa naik juga tidak berhenti langkah pengembangan. Leapmotor separuh tahun ini menghantar 356,500 unit, naik 60% berbanding tahun sama, menjadi jualan nombor satu pengeluar automoter baharu. A10 yang dilancarkan Mac dalam 3 bulan masuk ke tiga besar jualan SUV, model flagship D19 juga masuk ke pasaran SUV sederhana-besar yang kompetitif, kedua-dua garis jualan banyak dan jenama naik bergerak serentak.

Xiaomi separuh tahun ini menghantar lebih 180,000 unit. Banding sasaran tahunan 550,000 unit yang ditetapkan awal tahun, separuh tahun kedua penghantaran bulanan perlu ditingkatkan ke atas 60,000 unit, menambah kapasiti, mempercepatkan penghantaran, akan menjadi tugas teras separuh masa kedua.
Changan Automobile separuh tahun ini capai penghantaran 1.1956 juta unit, luar negara 402,000 unit, naik 35.1% berbanding tahun sama, tenaga baharu 456,000 unit, naik 5.2% berbanding tahun sama. Separuh tahun kedua tahun ini, Changan Automobile akan fokus mendorong pelancaran produk dan pelaksanaan teknologi, berterusan mendorong pelaksanaan strategik Avatr dan Deepal yang bebas di hadapan dan bersepadu di belakang, serta mempercepatkan aplikasi teknologi pintar penyelidikan sendiri pada kenderaan.Ketika ini, fungsi bantuan memandu pintar Tianshu telah berturut-turut digunakan pada Qiyuan Q07, A06 dan Q05 yang baru. Mengikut pelan pengeluaran berantai yang diumumkan Mei tahun ini, Qiyuan Q06 yang akan dilancarkan separuh tahun kedua akan dilengkapi Tianshu Pilot pada seluruh siri, menjadi nod penting bagi Changan untuk memperluas aplikasi skema bantuan memandu penyelidikan sendiri.

Pasaran domestik masih mempunyai saiz separuh tahun hampir 10 juta unit, permintaan pertukaran juga tidak akan hilang begitu sahaja. Masalahnya adalah, berhadapan dengan pelancaran kereta baru yang semakin padat dan tekanan harga yang berterusan meningkat, pengeluar automoter tidak hanya perlu berebut jualan, tetapi juga perlu berusaha membaiki keuntungan.
Separuh tahun kedua, sama ada kereta baru boleh cepat capai saiz, sama ada teknologi boleh bertukar kepada pengalaman pengguna mahu membayar, sama apakah pertumbuhan saiz boleh bawa kepada pengurusan kecekapan, akan bersama-sama tentukan prestasi pengeluar automoter di pasaran domestik.
Ditulis di akhir:
Separuh tahun tahun ini, tekanan industri automoter China terserlah pada jualan dan keuntungan pada masa yang sama.Eksport pertumbuhan pantas, memberi titik sokongan saiz baru kepada pengeluar automoter; tetapi pasaran domestik masih menentukan asas majoriti syarikat, juga medan utama persaingan paling sengit pada separuh tahun kedua.
Kuncinya seterusnya, terletak sama sama rancangan luar negara boleh terakum menjadi tempahan berterusan dan keupayaan pengurusan tempatan, produk domestik baru boleh bentuk penghantaran ber skala, pelaburan teknologi boleh bertukar jadi pendapatan dan keuntungan.
Bagi pengeluar automoter yang sudah laksanakan penempatan awal tertentu, prestasi seterusnya bergantung sama sama produk, teknologi dan persediaan globalisasi boleh tebus jadi jualan dan keuntungan.
Bagi keseluruhan industri, mengejar saiz jualan sahaja sudah tidak cukup, laju penghantaran, kawalan kos dan kualiti keuntungan akan menjadi sama penting.
Separuh masa sudah berlalu, tetapi akhir belum pasti.
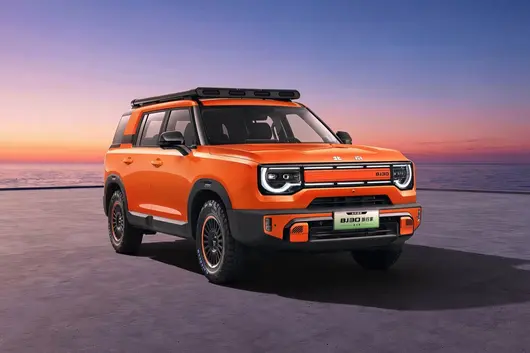
Among so many boxy products, only the BJ30 captured some distinct differences.

Currently, the competition in the 100,000 RMB boxy SUV segment is heating up, with many models featuring rugged exterior designs, yet few choices can simultaneously balance light off-road performance, family space, and low usage costs.
In June 2026, terminal retail data was released. The Beijing Off-road BJ30 Explorer single-month sales reached 8,609 units, topping the monthly sales chart in the 100,000 RMB boxy market, ushering the light off-road sub-segment into a new competition cycle.
This eye-catching sales performance was not accidental, so we will dissect the model's breakthrough logic from four dimensions: market landscape, product hard power, user operations, and brand strategy. Extending from sales data to long-term product value, we will outline the underlying reasons why the BJ30 Explorer is rewriting the sub-market.
8,000 Units Sales DeliveredLight Off-road Boxy Landscape Officially ShiftsIt is worth noting that while topping the sales chart in a single month, the BJ30 Explorer completed the production of 150,000 units in June. The combination of these two data points constitutes a key milestone for the model's development.

Combining terminal retail lists, the BJ30 Explorer's sales slightly lead the runner-up, Haval Big Dog, while the single-month sales of other competitors did not break 3,000 units. A sales gap between top and tail models has already appeared.
As the country's first boxy SUV equipped with HEV hybrid architecture, over 8,000 units of monthly sales prove that the hybrid light off-road route has gained widespread market recognition. Achieving 150,000 units delivery in less than two years also makes it the lightest SUV in the industry to reach this production speed.

Leading in a single-month list is just the surface; the performance of long-term leading in multiple sub-segments is what solidifies the model's market benchmark position.
According to reports, the BJ30 Explorer has secured the No. 1 sales position in domestic HEV hybrid SUVs for 24 consecutive months and topped the HEV hybrid boxy and domestic HEV hybrid model sales charts for two consecutive years. It also holds the first place in resale value retention for 100,000-150,000 RMB domestic compact SUVs. Continuous leading in sales, hybrid sub-segments, and resale value multi-dimensionally has allowed the model to form a stable competitive advantage in the light off-road market.
Furthermore, the changes in list data also reflect the transformation of the competition logic in the entire light off-road boxy segment. Previously, competition among boxy models at similar price points focused mostly on exterior styling, with fuel power being the mainstream choice.
The continuous hot sales of the BJ30 Explorer drive the sub-segment towards the hybrid technology route. Consumers' criteria for car selection are gradually shifting from solely valuing appearance to more comprehensive dimensions such as power technology and full-scenario family value.
Super Off-road, Super Large, Super Economical All-round StrengthBuilding Category Competition BarriersThe core root of the change in market landscape lies in the BJ30 Explorer creating balanced product strength of 'Super Off-road, Super Large, Super Economical', forming differentiated competitiveness distinct from same-class models. The three core advantages correspond to the three major user core demands: off-road performance, family scenarios, and long-term usage costs, filling in the shortcomings commonly existing in traditional boxy SUVs.


Firstly, when many family users choose light off-road models, they worry that balancing family comfort means sacrificing off-road performance. Relying on over 60 years of off-road technology accumulation by Beijing Off-road, the BJ30 Explorer provides a balanced solution.
The model is equipped with a dedicated three-engine four-wheel drive six-mode HEV hybrid architecture. The four-wheel drive system response is only 30 milliseconds, paired with six adjustable power modes, energy mid-lock, and four-wheel electronic limited slip structure, combined with the ATS all-terrain control system. Here, 'light off-road' points to a lower entry threshold, not weakening off-road capability. The entire hardware set can easily handle unpaved roads, mud, steep slopes, and other complex road conditions. Ordinary drivers can also easily complete light off-road recovery.

Secondly, the boxy appearance attracts many family users, but spatial practicality is the core standard determining daily usage experience. The BJ30 Explorer achieves a leading position in space among the same class.
The model boasts a 2820mm super-long wheelbase, bringing a 66% cabin space ratio. It is also the only model in the 100,000 RMB boxy segment that provides a large seven-seater layout. After the rear seats are fully folded, it forms a 1496-liter pure flat trunk, with an extended length of 1.92 meters. The whole vehicle has 38 independent storage spaces. Whether it is a family short trip, outdoor camping loading equipment, or moving large items, it can adapt to diverse usage scenarios.

Thirdly, the low energy consumption performance brought by the hybrid architecture is a key advantage that wins over ordinary family users, also filling the pain point of high fuel consumption in traditional fuel boxy SUVs.
Official data shows that the two-wheel drive version's comprehensive fuel consumption per 100 kilometers is as low as 5.85 liters, while the four-wheel drive version is 6.45 liters. Automotive bloggers from South Africa, Indonesia, UAE, and other five countries tested in extreme road conditions. Fuel consumption per 100 kilometers was all controlled within 5 liters. With a full tank, range can exceed 1,000 km. The model adopts an HEV structure without high-voltage battery packs, requiring no external charging; refueling completes energy replenishment. In addition, first owners can enjoy a lifetime whole vehicle warranty covering 99% of components, balancing saving fuel, saving time, and worry-free three usage demands.
Demand Insight Plus Sincere BenefitsWord-of-Mouth Drives Sustainable Sales GrowthSaid simply, perfect product strength is the foundation for the model's sales volume. Precisely capturing user needs and landing high cost-performance purchasing policies continuously amplifies the model's market appeal, forming a stable sales growth curve.

Previously, there was a long-term demand void in the light off-road market. It was difficult to find models in the market that balanced boxy appearance with low fuel consumption. The BJ30 Explorer launched HEV hybrid boxy products first, precisely grasping these user demands. The brand also continuously collects owner feedback for rapid iteration. On the Highlight Edition model, an AGM dedicated battery with three times the lifespan of ordinary batteries was replaced. Rapidly landing user-proposed optimization suggestions, it continuously narrows the distance with owners.

High purchase thresholds are the main reason many consumers give up on hardcore SUVs. Trade-in policies effectively lower the entry cost for the model. Beijing Off-road launched a 30,000 RMB trade-in subsidy for the entire series of the BJ30 Explorer. With a trade-in, the lowest entry price is 69,900 RMB, bringing the threshold for hardcore boxy SUVs down to the 70,000 RMB level. The product concept of off-road equality is no longer limited to slogans. Ordinary families with limited budgets can also easily get a model balancing family use and light off-road.
Furthermore, purchasing policies combined with lifetime warranty and lifetime free OTA and other after-sales benefits push owners to spontaneously spread word-of-mouth. We noticed that many owners share usage experiences in communities and social platforms. Long-term stable quality performance and the brand's quick response style gradually form a positive circulation, becoming the implicit push force supporting the model's continuous high sales.
Dual-line Layout FormedBeijing Off-road Brand Takes a Key Step UpwardIt is worth noting that the single-model breakthrough of the BJ30 Explorer also perfects the overall product matrix layout of Beijing Off-road. The brand stabilizes at the top position simultaneously on multiple off-road sub-segments. Currently, on the hardcore off-road, light off-road, and range-extended off-road tracks, Beijing Off-road has secured good sales. The complete product dual-line layout has taken shape.

Among them, the BJ40 family, which focuses on professional off-road, accumulated 28,248 units in sales from January to June, ranking first in the hardcore off-road market. Combined with the BJ30 Explorer's leading performance in the light off-road track, this is praiseworthy. The BJ40 range-extended version sold 3,135 units in June, winning the range-extended off-road monthly sales crown. The BJ40 single item is also the No. 1 in both sales and growth rate in the hardcore off-road market from January to June, and firmly holds the first place in new energy hardcore off-road. It is not difficult to see that with dual swords combining, its strategic implementation of parallel professional hardcore and family light off-road lines has welcomed phased implementation results.

Furthermore, most potential purchasing users have doubts about the long-term durability performance of light off-road models. Authoritative media field testing effectively resolves market concerns.
In June, CCTV Finance launched a live broadcast, completely disassembling a real BJ30 Explorer vehicle with 150,000 km of mileage. It also visited the Zhuzhou Super Factory, making the whole vehicle durability condition and automated intelligent manufacturing process fully public throughout. The disassembled vehicle's power system, chassis, and battery showed no obvious aging or leakage issues. The factory's fully automated stamping, welding, and painting processes also intuitively displayed the whole vehicle manufacturing standards, using real vehicle conditions to dispel user concerns about the durability of light off-road models.

It can be seen that the continuous hot sales of the BJ30 Explorer also provide a scalable growth paradigm for the entire light off-road SUV sub-market. The model verifies that the development path of professional off-road technology sinking, fitting ordinary family user needs, and covering full-cycle usage value is feasible. Future new products in the same track can also refer to this product creation and user operation logic.
CarCloud SummaryComprehensive market data, product configuration, user operations, and brand layout multi-dimensional information indicates that the BJ30 Explorer's June monthly sales breaking 8,000 units is not short-term sales heat catalyzed by short-term marketing activities, but an inevitable result under the combined action of product power polishing, long-term user operations, and complete brand strategy.
As the model's sales champion status continues to solidify, the development direction of the 100,000 RMB light off-road boxy track gradually becomes clear. Hybridization, family orientation, and full-cycle high value will become the main development trends of the sub-market. Relying on the dual-line product layout of BJ40 professional off-road and BJ30 family light off-road, Beijing Off-road will also continuously participate in the iteration and reform of the domestic off-road market, continuously broadening the audience group of off-road models.
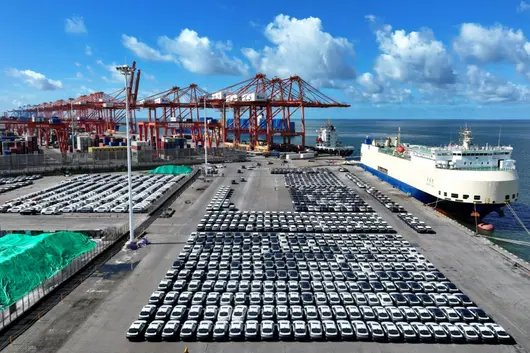
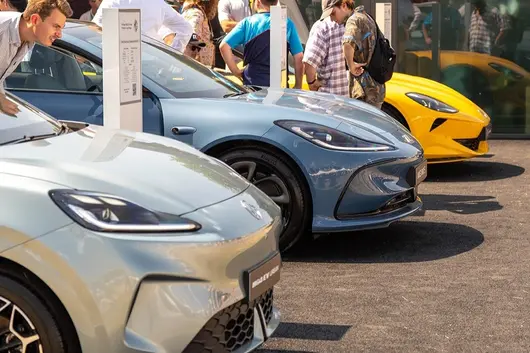
Tahun ini merupakan tahun yang penting bagi pengeluar kereta China yang mengembangkan pasaran luar negara. Data statistik jualan kereta baharu daripada Persatuan Pengeluar Kereta Eropah menunjukkan, jualan kereta jenama China di Eropah pada Mei melebihi kereta Jepun buat kali pertama.
Seterusnya, Kumpulan SAIC juga mencetuskan gelombang di United Kingdom. Pada 8 Julai, MG SAIC mengadakan persidangan teknologi di London, United Kingdom, membawa teknologi pintar dan elektrik terbaharu "kembali" ke tanah kelahiran jenama; pada 9 Julai, MG SAIC muncul di Festival Kelajuan Goodwood, dua konsep kereta kecil elektrik penuh MG Go! dan SUV Coupe Cyber Concept bersinar. Warisan jenama bersejarah dan kekuatan teknologi utama bertemu, pengeluar kereta China sedang menghidupkan pasaran kereta global dengan teknologi inovasi pintar dan elektrik.

Pemandangan persidangan teknologi MG di United Kingdom
Sementara itu, pasaran luar negara SAIC juga menyerahkan jawapan "ujian separuh tahun" yang cemerlang: jualan luar negara pada Jun sebanyak 146,000 kenderaan, meningkat 61.2% berbanding tahun lalu, mencapai rekod tertinggi sepanjang sejarah. Pada separuh tahun pertama tahun ini, jualan kumulatif pasaran luar negara SAIC mencecah 735,000 kenderaan, meningkat 48.7% berbanding tahun lalu, mendahului industri. Di bawah pendorong "Strategi Glocal", SAIC sedang beralih daripada jualan kereta ke eksport keseluruhan rantaian, pembinaan nilai rantaian luar negara berterusan diperdalam.
Peringkat teknologi berkembang menyeluruh, mengilapkan kad produk
Pada peringkat jenama teknologi, SAIC sedang membentuk label global pintar secara sistematik untuk "Teknologi Hybrid+", "Teknologi Bateri SolidCore Padat/Separuh Padat" dan "Teknologi Pemerenangan Pintar i-Smart". Pada persidangan teknologi UK, jenama MG memaparkan secara tumpuan MG Plug-in Hybrid+, Bateri Separuh Padat SolidCore, dan MG Parking Cabi Pintar serta Panduan Bantuan. Selain itu, MG menjadi jenama kereta pertama di dunia mencapai produksi jisim bateri separuh padat; Sistem Pemerenangan Pintar IM AD telah merangkumi lima benua di seluruh dunia; jumlah pengaktifan sistem i-Smart untuk perjalanan luar negara merentasi dunia melebihi satu juta.

Pemandangan persidangan teknologi MG di United Kingdom
Di Festival Kelajuan Goodwood, jenama MG melancarkan pelancaran global untuk dua model konsep, kereta kecil elektrik penuh MG Go! dan SUV Coupe Cyber Concept, memukau seluruh majlis. Ilham reka bentuk dua model ini berasal dari MGB GT, kereta lumba MG 6R4 Kategori B, kereta lumba lutsuara MG EX181 dan banyak lagi model klasik jenama, mempamerkan warisan jenama dan visi masa depan.

Konsep kereta MG GO!

Konsep kereta MG Cyber Concept
Pada tahap pelaksanaan produk, tiga tahun akan datang SAIC akan mencapai pelancaran global secara besar-besaran: enjin penuh merangkumi empat bentuk utama ICE, HEV, PHEV, EV, sesuai dengan dasar tenaga dan tabiat pengguna setiap negara; sementara itu, SAIC sedang membina lebih daripada 10 model luar negara baharu termasuk SUV, Sedan, MPV, Pickup, merangkumi sepenuhnya keperluan kegunaan rumah, perjalanan harian, pemanduan kelas atas, perjalanan jauh, aktiviti luar, melengkapkan pasaran utama global.
Dari Frankfurt ke London, dari pameran teknologi ke pentas peragaan, MG SAIC melonjak maju dengan teknologi terbaharu dan model lebih inovatif, menunjukkan kad baru pengilangan China kepada seluruh dunia.
Menginjak dalam pasaran rantau, melayani pengguna global
Sementara teknologi berkembang ke luar negara, langkah SAIC mengendap pasaran global semakin dipercepat. Kini, produk dan perkhidmatan SAIC tersebar di lebih daripada 170 negara dan rantau di seluruh dunia, membentuk 1 "pasaran setaraf 300,000 kenderaan" (Eropah) dan 5 "pasaran setaraf 50,000 kenderaan" (Benua Amerika, Timur Tengah, Australia & New Zealand, ASEAN, Asia Selatan), jualan luar negara kumulatif melebihi 7 juta kenderaan.
Eropah merupakan pasaran luar negara terbesar SAIC, jenama MG telah menerima "Juara Jualan Jenama China Eropah" selama 11 tahun berturut-turut, dan menjadi jenama kereta China pertama yang merealisasikan jualan kumulatif melebihi 1 juta di Eropah. Pada separuh tahun pertama tahun ini, jualan kumulatif jenama MG di Eropah melebihi 190,000 kenderaan, meningkat lebih daripada 20% berbanding tahun lalu. Pada 1 Julai, jenama MG menubuhkan syarikat jualan langsung di Belgium dan Luxembourg, ini juga langkah penting SAIC mengamalkan "Strategi Glocal", berakar umbi di Eropah. Daripada memimpin saiz jualan jenama kereta China, hingga mendalamkan pasaran Eropah, membina hubungan pengguna jangka panjang, MG sedang merealisasikan perubahan daripada "menjual kereta" ke "pengurusan", untuk meningkatkan keupayaan perkhidmatan, mendengar keperluan pelanggan, mencapai respons pantas terhadap dinamik pasaran dan kawalan tepat terhadap pengalaman pelanggan.

Jenama MG muncul di Festival Kelajuan Goodwood
Tidak hanya di Eropah, SAIC sedang berbunga di banyak titik global melalui pendalaman pasaran tempatan berterusan. Di Thailand, jenama MG pada Mei melancarkan strategi perkhidmatan baharu "MG SMILE", menyelesaikan kesakitan yang dikhawatirkan pengguna tempatan seperti ketelusan harga, pemenuhan janji pengedar, perlindungan hak pengguna melalui sistem piawai perkhidmatan proses penuh, dan memberikan jaminan sepanjang hayat tiga sistem elektrik untuk model elektrik penuh. Di bawah sokongan piawai perkhidmatan baharu dan polisi jaminan sepanjang hayat, MG URBAN baharu dilancarkan di Thailand pada 24 Jun, membolehkan produk dan perkhidmatan berkualitas pengilangan China memberikan manfaat kepada lebih banyak pengguna Thailand.

MG URBAN
Di Asia Tengah, Jun tahun ini, pelbagai model SAIC Volkswagen seperti Tiguan L Pro, Passat Pro, Teramont X, Teramont Pro, Tharu X, Lavida masuk ke pasaran Uzbekistan, merealisasikan "pencapaian sifar" SAIC Volkswagen di pasaran Asia Tengah. Sebelum ini, kedai runcit flagship MG Almaty Kumpulan SAIC dibuka secara rasmi pada April tahun ini, SAIC bekerjasama dengan Allur pengeluar dan penghelaan kereta terbesar Kazakhstan untuk merealisasikan pengeluaran tempatan dan menyesuaikan model mengikut keperluan pelanggan. Dua jenama ini bersatu mengembang peta Asia Tengah, memberikan model lebih pintar dan perkhidmatan tahap lebih tinggi kepada pengguna tempatan.
Khabar baik juga datang dari bidang komersial. Baru-baru ini, SAIC Hongyan secara rasmi mencapai strategi kerjasama 1,000 trak berat tenaga baharu dengan klien utama pelabuhan Thailand, kenderaan pertama siap dipadankan, muat secara besar-besaran naik kapal, berlepas dari pangkalan pengeluaran domestik ke Thailand. Ini menandakan SAIC Hongyan凭借 teknologi teras tiga sistem elektrik sendiri, keupayaan pelancongan kustom penuh dan sistem perkhidmatan tempatan luar negara yang lengkap, memecah monopoli jenama asing di pasaran trak berat Thailand, mempamerkan rantaian industri lengkap komersial China dan kekuatan pengilangan hijau kepada dunia.
Dari merekodkan jualan bulanan terbaik sepanjang sejarah, hingga label teknologi terbentuk, pendalaman tempatan terlaksana, di sebalik rekod pemasaran luar negara SAIC ini ialah kesan sistematis Strategi Glocal "Jenama Kereta Global + Ekosistem Sistem Tempatan". Menghadap masa depan, SAIC akan semakin mempercepatkan transformasi dari eksport kenderaan lengkap ke eksport nilai rantaian, menulis bab baharu pengilangan China dalam struktur industri kereta global.
Dalam pasaran SUV di Malaysia, ramai pembeli akan membandingkan Perodua Aruz dan Proton X90 apabila memilih kereta. Kedua-dua model ini agak hampir dari segi harga dan sasaran pasaran. Hari ini, kami akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Perodua Aruz di Malaysia adalah RM 72,900 - 77,900. Terdapat 2 varian, termasuk 1.5L X (RM 72,900) dan 1.5L AV (RM 77,900).
Harga OTR Proton X90 di Malaysia adalah RM 106,800 - 122,800. Terdapat 4 varian, termasuk 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), dan 2026 1.5T Lite (RM 106,800).
Dari segi harga, Perodua Aruz bermula RM 33,900 lebih murah daripada Proton X90. Jika bajet anda terhad, model permulaan Perodua sudah boleh memenuhi keperluan harian. Namun, perlu diingatkan bahawa beberapa ribu ringgit yang lebih murah itu mungkin melibatkan pengorbanan dari segi peralatan, bergantung pada keperluan anda.
Gred keselamatan Perodua Aruz adalah 5★ (ASEAN NCAP). Sistem keselamatan aktif termasuk.
Gred keselamatan Proton X90 adalah 5★ (ASEAN NCAP). Sistem keselamatan aktif termasuk ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Gred keselamatan kedua-dua kereta adalah sama. Dalam kategori ini, peralatan keselamatan sudah cukup lengkap. Keselamatan kereta baharu sekarang memang baik, jadi tidak perlu terlalu risau mengenai perkara ini.
Panjang badan Perodua Aruz adalah 4400 mm, dan saiz bagasi ialah 400 L.
Panjang badan Proton X90 adalah 4400 mm, dan saiz bagasi ialah 400 L.
Saiz kedua-dua kereta hampir sama, perbezaan ruang dalaman tidak begitu ketara. Untuk kereta dalam kategori ini, ruang sudah mencukupi untuk penggunaan harian.
Perodua Aruz menggunakan sistem pemanduan FWD.
Proton X90 menggunakan sistem pemanduan FWD.
Sistem pemanduan kedua-dua kereta adalah sama, iaitu FWD. Pengalaman memandu harian tidak akan berbeza banyak.

Secara keseluruhannya, Perodua Aruz dan Proton X90 adalah model kereta yang bagus di pasaran Malaysia. Pilihan utama bergantung pada keperluan peribadi dan bajet anda. Kami menyarankan untuk membuat kajian terlebih dahulu, bandingkan sebutan harga dari beberapa dealer, dan buat uji pemanduan untuk membuat keputusan akhir. Membeli kereta adalah perkara penting, meluangkan masa mencari maklumat tidak akan salah.
Di pasaran SUV di Malaysia, ramai pembeli membandingkan Perodua Aruz dan Proton X90 semasa memilih kereta. Kedua-dua kereta ini mempunyai harga dan penjenamaan yang hampir sama. Hari ini, kita akan buat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Perodua Aruz di Malaysia ialah RM 72,900 - 77,900, terdapat 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Harga OTR Proton X90 di Malaysia ialah RM 106,800 - 122,800, terdapat 4 varian, termasuk 2026 1.5T Prime X (RM 122,800), 2026 1.5T Prime (RM 116,800), 2026 1.5T Lite (RM 106,800) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang lebih murah RM 33,900 berbanding Proton X90. Jika bajet anda terhad, varian permulaan Perodua sudah cukup memenuhi keperluan harian. Tetapi perlu diingat, beberapa ribu ringgit yang murah itu, mungkin ada kompromi dalam peralatan, bergantung pada keperluan anda.
Perodua Aruz dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Jimat minyak rasmi 6.0 L/100km.
Proton X90 dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Jimat minyak rasmi 7.0 L/100km.
Dari segi kuasa, 1.5L Turbo Proton X90 mempunyai 35 hp lebih berbanding 1.5L 4-silinder Perodua Aruz. Namun untuk memandu harian di bandar, kuasa kedua-dua kereta cukup memadai, tidak berasakan kurang tenaga.
Penarafan keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk .
Penarafan keselamatan Proton X90 ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Penarafan keselamatan kedua-dua kereta adalah sama. Dalam kategori ini, peralatan keselamatan agak lengkap. Keselamatan kereta baharu semasa tidak buruk, tiada perlu terlalu risau tentang hal ini.
Perodua Aruz menggunakan sistem pemacu FWD.
Proton X90 menggunakan sistem pemacu FWD.
Sistem pemacu kedua-dua kereta adalah sama, iaitu FWD, pengalaman memandu harian tidak akan berbeza banyak.
Secara keseluruhannya, Perodua Aruz dan Proton X90 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, utamanya bergantung pada keperluan dan bajet peribadi anda. Kami syorkan anda membuat kajian, bandingkan lebih banyak kutipan harga daripada beberapa dealer, kemudian uji drive untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian tidak akan salah.
Dalam pasaran SUV di Malaysia, ramai pembeli membandingkan Perodua Aruz dan Proton X70 semasa memilih kereta. Kedua-dua model ini mempunyai harga dan kedudukan yang agak hampir, hari ini kami akan membuat perbandingan terperinci dari pelbagai aspek, untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Perodua Aruz di Malaysia adalah RM 72,900 - 77,900, terdapat 2 versi, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan sebagainya.
Harga OTR Proton X70 di Malaysia adalah RM 106,800 - 122,300, terdapat 3 versi, termasuk 1.5L Standard 2WD (RM 106,800), 1.5L Executive 2WD (RM 115,800), 1.5L Premium 2WD (RM 122,300) dan sebagainya.
Dilihat dari harga, harga permulaan Perodua Aruz memang lebih murah RM 33,900 berbanding Proton X70. Jika bajet anda terhad, versi permulaan Perodua sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, beberapa ribu ringgit yang lebih murah itu, mungkin ada kompromi pada kelengkapan, ia bergantung pada keperluan anda.
Perodua Aruz dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Konsumsi bahan api rasmi 6.0 L/100km.
Proton X70 dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Konsumsi bahan api rasmi 7.0 L/100km.
Dari segi kuasa, 1.5L Turbo Proton X70 mempunyai 35 kuasa kuda lebih daripada 1.5L 4-silinder Perodua Aruz. Namun dalam penggunaan harian di bandar, kuasa kedua-dua kereta sudah mencukupi, anda tidak akan berasa kurang kuasa.
Skor keselamatan Perodua Aruz adalah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk.
Skor keselamatan Proton X70 adalah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Skor keselamatan kedua-dua kereta adalah sama, dalam kelas ini kelengkapan keselamatan dianggap sangat lengkap. Keselamatan kereta baharu sekarang tidak buruk, anda tidak perlu risau sangat tentang perkara ini.
Perodua Aruz jaminan 5 tahun/150,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Proton X70 jaminan 5 tahun/150,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Syarat jaminan kedua-dua kereta adalah sama, anda tidak perlu bimbang tentang hal ini. Kos penyelenggaraan sebenar bergantung pada rangkaian perkhidmatan jenama dan harga komponen, cadangkan bertanya kepada pemilik sebenar dalam komuniti pemilik kereta.
Perodua Aruz dan Proton X70 adalah pilihan utama di pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan harga kedua, pertimbangkan yang mempunyai reputasi lebih baik; jika anda lebih mengutamakan nisbah harga dan kelengkapan, pilih yang mempunyai konfigurasi lebih kaya. Pada akhirnya disarankan untuk memandu uji kedua-duanya, pengalaman sendiri adalah yang paling penting.
Secara keseluruhannya, Perodua Aruz dan Proton X70 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, penting bergantung pada keperluan dan bajet peribadi. Disarankan untuk membuat kajian, bandingkan pelbagai tawaran dari kedai kereta berbeza, kemudian buat ujian pemanduan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk kajian tidak akan salah.
Dalam pasaran SUV di Malaysia, ramai pembeli semasa memilih kereta sering membandingkan Perodua Ativa dengan Chery Tiggo 7 Pro. Kedua-dua kereta ini hampir sama dari segi harga dan penentuan pasaran. Hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Perodua Ativa di Malaysia adalah RM 62,500 - 73,400, dengan sejumlah 3 variasi, termasuk 1.0L Turbo X (RM 62,500), 1.0L Turbo H (RM 67,300), 1.0L Turbo AV (RM 73,400) dan lain-lain.
Harga OTR Chery Tiggo 7 Pro di Malaysia adalah RM 123,750 - 123,750, dengan sejumlah 2 variasi, termasuk 1.6L Turbo Standard (RM 125,000), 1.6L Turbo Premium (RM 140,000) dan lain-lain.
Dari segi harga, harga permulaan Perodua Ativa memang lebih murah RM 61,250 berbanding Chery Tiggo 7 Pro. Jika bajet anda terhad, versi permulaan Perodua sudah boleh memenuhi keperluan harian. Namun, harus diingat, perbezaan harga beberapa ribu itu mungkin ada kompromi pada kelengkapan, bergantung pada keperluan anda.

Gred keselamatan Perodua Ativa ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ASA 3.0 + ACC + LDA + LKA + BSM + RCTA.
Gred keselamatan Chery Tiggo 7 Pro ialah TBD, sistem keselamatan aktif termasuk Basic.
Dari segi kelengkapan keselamatan, kedua-dua kereta telah mendapat gred yang baik. Walau bagaimanapun, fungsi-fungsi ASA 3.0 + ACC + LDA + LKA + BSM + RCTA pada Perodua Ativa dan Basic pada Chery Tiggo 7 Pro mempunyai perbezaan tertentu. Jika anda lebih memprioritaskan keselamatan aktif, anda boleh membandingkan senarai fungsi kedua-duanya dengan teliti.

Panjang kenderaan Perodua Ativa ialah 4400 mm, bak muatan belakang 400 L.
Panjang kenderaan Chery Tiggo 7 Pro ialah 4400 mm, bak muatan belakang 400 L.
Saiz kedua-dua kereta ini hampir sama, ruang dalaman tidak banyak berbeza. Untuk kereta dalam kelas ini, ia sudah cukup untuk kegunaan harian.
Jaminan Perodua Ativa ialah 5 tahun/150,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Jaminan Chery Tiggo 7 Pro ialah 3 tahun/100,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Perodua Ativa dan Chery Tiggo 7 Pro kedua-duanya merupakan pilihan utama dalam pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih memprioritaskan reputasi jenama dan harga jualan semula, anda boleh memilih model dengan reputasi yang lebih baik; Jika anda lebih mempedulikan nilai dan kelengkapan, pilihlah model yang lebih kaya dengan kelengkapan. Pada akhirnya disarankan untuk mencuba kedua-dua model untuk ujian memandu, pengalaman langsung adalah yang paling penting.
Secara keseluruhan, Perodua Ativa dan Chery Tiggo 7 Pro adalah model kereta yang sangat baik dalam pasaran Malaysia. Memilih mana satu, kuncinya bergantung kepada keperluan dan bajet peribadi anda. Kami menyarankan anda membuat kajian yang teliti, bandingkan penawaran harga daripada beberapa dealer kereta, baru buat ujian memandu untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat persiapan tidak akan salah.

Saham Pertama AI Fizikal Momenta Menjadi "Pilihan Sepakat Pelabur Jangka Panjang Global": Dikejar Hebat oleh Dana Kedaulatan dan Pelabur Jangka Panjang Global, Langganan Melebihi 44 Kali 8 Julai 2026, Syarikat AI Fizikal Pemimpin Global Momenta Rasmi Disenaraikan di Bursa Saham Hong Kong, Kod Saham ialah 6880.HK, Menjadi "Saham Pertama AI Fizikal". Harga pembukaan hari pertama sangat aktif, Harga saham pembukaan naik lebih 6%, Nilai pasaran keseluruhan melangkau 70 Bilion Dolar Hong Kong.

Berdasarkan hasil peruntukan yang diumumkan oleh Momenta sebelum ini, Penyenaraian ditetapkan pada 295.6 Dolar Hong Kong/saham, Jika "Opsem Pelanggan Lebihan (Green Shoe)" dilaksanakan sepenuhnya, kali ini penjualan global kira-kira 22.93 Juta saham, Jumlah dana yang dikutip kira-kira 6.8 Bilion Dolar Hong Kong. Respon langganan pasaran sangat sengit: Bahagian penjualan awam menerima 414 kali langganan lebihan; Bahagian penjualan antarabangsa menerima pesanan institusi melebihi 100 Bilion Dolar Hong Kong, Mencakupi dana kedaulatan dan dana jangka panjang dari 15 negara dan wilayah, Jumlah langganan lebihan (setelah menolak tapak, Sebelum Green Shoe) mencapai kira-kira 44 kali.
Diketahui, Momenta kali ini barisan langganan terkunci sangat mewah, Termasuk Syarikat Pelaburan Kerajaan Singapura (GIC), Fidelity International, Kumpulan BlackRock, Kumpulan Franklin Templeton, Pejabat Pelaburan Abu Dhabi (ADIA), Jawatankuasa Pelaburan Pelan Persaraan Kanada (CPPIB), Temasek, Wellington, Schroders dan institusi terbaik global lain; Pada masa yang sama, sokongan penuh modal jangka panjang tempatan, lebih lanjut mengesahkan kedudukan teras dan nilai strategik Momenta di pasaran tempatan: Modal swasta, modal awam dan insurans terbaik tempatan jarang berkumpul, Membentuk tapak modal tempatan yang kukong. Hanya jumlah dana jangka panjang yang dilanggan melebihi 15 kali, Menunjukkan keyakinan pelabur jangka panjang global terhadap nilai jangka panjang Momenta. Selain itu, diketahui, Momenta kali ini IPO secara keseluruhan mengenalkan 14 institusi membentuk barisan pelabur tapak yang sangat mewah, Jumlah langganan tapak kira-kira 3 Bilion Dolar Hong Kong (kira-kira 376 Juta Dolar AS). Susunan barisan pelabur tapak secara keseluruhan, Dalam penerbitan perdana pasaran saham Hong Kong beberapa tahun kebelakangan ini amat jarang: Sama ada termasuk dana dana jangka panjang antarabangsa dan dana kedaulatan antarabangsa yang tertumpu pada pertumbuhan nilai jangka sangat panjang, Juga ada pelabur strategik tahap "terbaik" industri, Juga termasuk institusi jangka panjang antarabangsa China, Cukup menonjolkan status eksklusif Momenta di saham Hong Kong, Telah menjadi "Pilihan Sepakat Pelabur Jangka Panjang Global".
Pada hari sebelum itu, Momenta mengumum, Saiz pemasangan perniagaan produksinya telah melangkau 1 Juta unit.
Pada upacara penyenaraian, CEO Momenta Cao Xudong menyatakan: "Sepuluh tahun lalu, kami menubuhkan Momenta, Hanya untuk mengikuti satu misi yang mudah tetapi pasti: Better AI, Better Life. Better AI, Berasal daripada keingintahuan kami. Keasyikan dan keingintahuan terhadap kecerdasan buatan, Membuat hidup kami 'sangat hidup'. Better Life, Membawa misi kami. Percaya bahawa nilai teknologi, Adalah untuk membuat kehidupan orang lebih selamat, Lebih bebas, Lebih indah. Jadi, kami menetapkan tiga visi dekad: Sepuluh tahun menyelamatkan satu juta nyawa, Sepuluh tahun membebaskan 100% masa, Sepuluh tahun kecekapan logistik dan pengangkutan mengganda. Kini, Kami telah memberi lebih 1 Juta pengguna, Membawa pengalaman memandu yang lebih selamat dan selesa."
Dalam membincangkan arah pembangunan masa depan syarikat, Cao Xudong bermula dari pengumpulan teknologi lampau syarikat, Meluaskan ke skenario kecerdasan peringkat seterusnya, "Sepuluh tahun lalu, Kami membiarkan AI belajar memandu, Membawa pengemudi khas untuk setiap rumah; Sepuluh tahun akan datang, Kami akan membawa senario perkhidmatan robot seperti pengasuh, doktor, guru khas untuk setiap rumah, Membuka 'Momen GPT' AI Fizikal. Semoga bersama semua syarikat AI China, Menulis legenda Lembah Silicon Timur, Merangkul seluruh dunia, Dan membiarkan seluruh dunia merangkul teknologi China."
Pilihan Sepakat Pelabur Jangka Panjang Global: Mendapat Lebih 40 Dana Jangka Panjang Terbaik Menetapkan Langganan, Konsen Melihat
Jika teliti翻看 senarai institusi langganan terkunci dan pelabur tapak Momenta, Dapat diketahuinya mempunyai nilai emas sangat tinggi, Setiap satu adalah pemimpin di bidang teras seperti kewangan global, industri dan lain-lain.
Contohnya, Dana kedaulatan yang tertumpu pada pelaburan nilai jangka panjang berkumpul Syarikat Pelaburan Kerajaan Singapura, Pejabat Pelaburan Abu Dhabi, Jawatankuasa Pelaburan Pelan Persaraan Kanada, Temasek, Omat Investment Office dan lain-lain, Institusi pengurusan aset lebih berkumpul Fidelity International, BlackRock, Goldman Sachs, JPMorgan, UBS, CIC dan "barisan bintang" lain, Cukup menunjukkan persetujuan terhadap prestasi kewangan Momenta dan nilai jangka panjang dalam bidang AI Fizikal.
Dalam senarai tapak, Syarikat Pelaburan Kerajaan Singapura dan Fidelity International memimpin kuat, Kedua-duanya dapat diperuntukkan 1 Juta Dolar AS; Kumpulan BlackRock mengeluarkan 2.5 Juta Dolar AS, Oaktree Capital mengeluarkan 2 Juta Dolar AS, Kumpulan Franklin Templeton mengeluarkan 1 Juta Dolar AS. Pelabur strategik tahap "terbaik" industri termasuk pemimpin kenderaan antarabangsa dan China—Mercedes-Benz dan BYD, Berasingan mengeluarkan 2.5 Juta Dolar AS dan 1.5 Juta Dolar AS; Rantaian industri pembekal GigaDevice mengeluarkan 600 Juta Dolar AS. Modal swasta, modal awam dan insurans antarabangsa China termasuk modal swasta terbaik China Gao Yi dan Boyu, modal awam terbaik China Huaxia dan Guangfa, Serta pemimpin insurans jangka panjang Pacific Insurance, Setiap seorang mengeluarkan 1 Juta Dolar AS.
Sejarah pelaburan dua pihak yang memimpin ini, Boleh dikatakan prestasi luar biasa. Di antaranya, Dana kedaulatan yang terkenal secara global Syarikat Pelaburan Kerajaan Singapura, Dalam beberapa tahun kebelakangan ini telah melabur dalam serangkaian syarikat teknologi terkenal global, Termasuk syarikat model besar Anthropic, TSMC dan lain-lain, Sebelum ini pernah melabur dalam syarikat runcit terkenal Alibaba, Meituan, Kuaishou dan lain-lain. Dan institusi pengurusan aset terbaik global Fidelity International, Pernah melabur jangka panjang dalam Tencent, Alibaba, BYD, CATL dan lain-lain, Dalam beberapa tahun kebelakangan ini juga melalui dana bawahannya terhadap Zhongji Innolight, Cambricon dan banyak lagi pelopor AI dan lain-lain telah melabur. Memilih memimpin langganan Momenta, Atau bermaksud ia telah menganggap Momenta sebagai salah satu pelbagai teras dalam laluan AI.
Perkara yang perlu diperhatikan, Mercedes dan BYD juga muncul dalam senarai tapak Momenta, Dan bekerjasama menyokong. Sebagai penanda aras industri automotif global dan pemimpin syarikat automotif baharu, Mercedes dan BYD ialah pemegang saham lama dan rakan kongsi Momenta, Kali ini sebagai tapak meneruskan pelaburan tambahan, Menemani sepanjang jalan, Cukup menunjukkan pengiktirafan terhadap kelebihan teknologi AI Fizikal dan prospek perniagaan Momenta, Dan seterusnya memperdalam parit pertahanan kerjasama strategik antara satu sama lain.
Sebelum IPO, Momenta telah mendapat pelaburan pelbagai aliran, Senyap pemegang saham berkumpul pelabur strategik industri dan teknologi teras global, Dan pelabur kewangan teras global. Senyap pemegang saham yang mewah dan pelbagai, Bukan sahaja memberikan sokongan strategik dan modal kepada Momenta, Juga dari perkhidmatan kongsi, pertumbuhan pengguna dan布局 global membantu Momenta berkembang pesat.
Produksi Breakthrough Juta Unit: Satu model "memukul dunia", Mempercepat Menuju Era "AI Fizikal Umum"
Momenta ditubuhkan pada 2016, Adalah syarikat AI Fizikal Pemimpin Global, Berusaha melalui teknologi AI yang melangkaui untuk mencipta kehidupan yang lebih indah. Momenta mengambil model dunia sebagai tapak, Berdasarkan wawasan teknologi "Kitaran Data", Perniagaan produks (Mass Production) dan perniagaan tanpa pemandu berskala (Scalable Robo) "dua kaki" selari, Membiarkan AI Fizikal memasuki kehidupan sebenar.
Tahun ini 4 bulan, Momenta R7 Model Dunia produksi premier, Membuka "Bab Awal AI Fizikal". Momenta berhasrat membangunkan platform tapak AI Fizikal, Menyokong kereta penumpang, kereta logistik tanpa pemandu (Robovan), trak tanpa pemandu (Robotruck) dan teksi tanpa pemandu (Robotaxi) aplikasi berskala, Akan juga dikembangkan ke bidang robot dan lain-lain. Sebagai model tapak AI Fizikal, Model Dunia R7 dijangka menjadi pembongkaran utama untuk memicu 'Momen GPT' AI Fizikal, Dan memimpin industri mempercepat menuju Era "AI Fizikal Umum".
Dengan keunggulan pertama dalam AI Fizikal, Model Dunia dan komersial, "Efek Kitaran" Momenta telah sepenuhnya muncul: 2022 tahun pertama 100,000 unit produksi memakan masa 24 bulan, Kini paling cepat kurang 40 hari boleh menyiapkan penghantaran 100,000 unit. Saat ini, saiz kenderaan produksi yang dibalut sistem Momenta telah melangkau 1 Juta unit, Telah berjaya menghantar lebih 100 model kenderaan produksi, Bilangan model yang ditujui secara kumulatif melebihi 210 model. Pelanggan Momenta telah meliputi semua perusahaan kereta penumpang utama tempatan, Dan dalam 10 syarikat automotif teratas global telah 9 daripada mereka bekerjasama.
Prospektus menunjukkan, Skor pendapatan Momentum dalam tiga tahun mencapai peningkatan yang melompat: 2023 hingga 2025, Pendapatan jualan Momenta dari 743 Juta Yuan meningkat kepada 2.413 Bilion Yuan, Tiga tahun meningkat tiga kali ganda, Kadar pertumbuhan kompaun purata tahunan melebihi 80%. Di antaranya, pertumbuhan pendapatan lisensi menunjukkan prestasi yang sangat cemerlang, Tiga tahun meningkat 42 kali. Pada masa yang sama, margin kasar Momenta secara berterusan meningkat, Dari 17.5% 2023 meningkat kepada 71.6% 2025, Tiga tahun meningkat empat kali. Sehingga akhir 2025, Stok tunai syarikat melebihi 10 Bilion Yuan, Memberi sokongan yang kukong untuk mempercepat perkembangan pasar Robo dan globalisasi.
Dalam aspek布局 global,方案 produksi Momenta telah mencapai aplikasi di lebih 10 negara dan wilayah di Asia, Eropah, Ocenia, Amerika Latin dan Afrika Utara. Momenta Robotaxi telah bekerjasama dengan platform perjalanan global seperti Uber, Grab, Lumo, Xiangdao Travel dan syarikat automotif seperti Mercedes-Benz, Saat ini telah dilancarkan di Asia, Eropah dan Timur Tengah, Dan merancang tahun ini untuk dilancarkan di banyak bandar dan wilayah baru di seluruh dunia.
Kali ini pergi Hong Kong IPO, Bukan sahaja akan memberikan tenaga yang kuat kepada evolusi teknologi dan ekspansi perniagaan Momenta, Juga menubuhkan patuh baru bagi pengkomersialan dan pembangunan berskala industri AI Fizikal, Menjadi titik tolak penting bagi AI Fizikal global dari kajian teori beralih ke aplikasi perniagaan. Pada masa yang sama, IPO juga berpeluang mempercepatkan lagi proses globalisasi Momenta, Dalam gelombang eksport teknologi AI menggunakan "Solusi China" untuk memajukan industri AI Fizikal global.
物理 AI 第一股 Momenta 成为“全球长线的共同选择”:国际发售获超 1000 亿港元订单,主权与长线基金认购超额 44 倍物理 AI 第一股 Momenta 今日敲钟:锚定认购长线认购金额超 15 倍,成为“全球长线的共同选择”物理 AI 第一股 Momenta 港股 IPO:14 家超豪华基石护航,成为“全球长线的共同选择”物理 AI 第一股 Momenta 今日挂牌港交所,以世界模型激发物理 AI 的“GPT 时刻”物理 AI 第一股正式上市:市值突破 700 亿港元,14 家超豪华基石护航,Momenta 成“全球长线的共同选择”“物理 AI 第一股”来了!Momenta 今日正式上市,开盘涨超 6%正式上市!“物理 AI 第一股”Momenta 今日敲钟!开盘涨超 6%2026 年 7 月 8 日,全球领先的物理 AI 公司 Momenta 正式在港交所挂牌上市,股票代码为 6880.HK,成为“物理 AI 第一股”。首日开盘行情火热,股价开盘涨超 6%,总市值突破 700 亿港元。
根据 Momenta 此前公布的配售结果,上市定价为 295.6 港元/股,假设“绿鞋”(超额配股权)全额行使,此次全球发售约 2,293 万股,募集资金总额约 68 亿港元。市场认购反响热烈:公开发售部分获得 414 倍超额认购;国际发售部分获得超过 1,000 亿港元的机构订单,覆盖了来自 15 个国家和地区的主权基金与长线基金,总计认购超额(剔除基石后,绿鞋前)达到约 44 倍。
据悉,Momenta 本次锚定认购阵容豪华,包括新加坡政府投资公司(GIC)、富达国际(Fidelity International)、贝莱德集团(BlackRock)、富兰克林邓普顿基金集团(Franklin Templeton)、阿布扎比投资局(ADIA)、加拿大养老金计划投资委员会(CPPIB)、淡马锡(Temasek)、威灵顿(Wellington)、施罗德(Schroders)等全球顶级机构;同时,国内长线资本的全方位看好,进一步印证了 Momenta 在国内市场的核心地位与战略价值:国内顶级长线私募、公募和险资罕见齐聚,构成了坚实的本土资本基本盘。仅长线资金认购金额就超过 15 倍,展现出全球长线投资者对 Momenta 长期价值的信心。另据了解,Momenta 本次 IPO 共引入 14 家机构组成超豪华基石投资者阵容,基石认购总额约 30 亿港元(约 3.76 亿美元)。整个基石投资者阵容的构成,在近年港股市场的首次发行中实属罕见:既包括专注超长周期价值增长的国际顶级长线基金及主权基金,也有产业“顶配”级战略投资人,还包括中资顶级长线机构,充分彰显了 Momenta 在港股的稀缺地位,已成为“全球长线的共同选择”。
就在前一日,Momenta 宣布,其量产业务搭载规模已突破 100 万台。
上市仪式上,Momenta CEO 曹旭东表示:“十年前,我们创立 Momenta,只为追随一个简单却笃定的使命:Better AI,Better Life。Better AI,源于我们的好奇心。对于人工智能的痴迷与好奇,让我们的人生‘生机勃勃’。Better Life,承载着我们的使命感。相信技术的价值,在于让人们的生活更安全、更自由、更美好。所以,我们定下三个十年愿景:十年挽救百万生命,十年解放百分百时间,十年物流出行效率翻倍。如今,我们已给超过 100 万用户,带来了更加安全安心的驾驶体验。”
在谈及公司未来发展方向时,曹旭东从公司过往的技术积累出发,延展至下一阶段的智能化场景,“过去十年,我们让 AI 学会驾驶,为每个家庭带来了专职的司机;未来十年,我们将为每个家庭带来专职的阿姨、医生、教师等机器人的服务场景,开创物理 AI 的‘GPT 时刻’。希望和所有的中国 AI 公司一起,书写东方的硅谷传奇,拥抱全世界,也让全世界来拥抱中国的技术。”
全球长线的共同选择:获数十家顶级长线基金锚定认购,一致看好仔细翻看 Momenta 的锚定认购机构和基石投资者名单,即可发现其具有超高含金量,每一家都是全球金融、产业等细分领域的领军者。
例如,聚焦长周期价值投资的主权基金汇聚了新加坡政府投资公司、阿布扎比投资局、加拿大养老金计划投资委员会、淡马锡、阿曼投资局等,资管机构更是汇聚了富达国际、贝莱德、高盛、摩根大通、瑞银、中投等“全明星阵容”,充分展现了对 Momenta 财务表现和在物理 AI 领域长期价值的一致认可。
基石名单中,新加坡政府投资公司和富达国际强势领投,均获配了 1 亿美元;贝莱德集团出资 2500 万美元,橡树资本出资 2000 万美元,富兰克林邓普顿基金集团出资 1000 万美元。产业“顶配”级战略投资人包括国际和中国车企的领军者——梅赛德斯 - 奔驰和比亚迪,分别出资 2500 万美元和 1500 万美元;产业链合作伙伴兆易创新出资 600 万美元。中资顶级长线私募、公募和险资包括中国顶级私募基金高毅和博裕,中国顶级公募基金华夏和广发,以及长线险资领军者太平洋保险,每家均出资 1000 万美元。
两家领投方的过往投资历史,可谓战绩显赫。其中,全球知名主权基金新加坡政府投资公司,在近年来对一系列全球知名科技公司进行了投资,包括大模型龙头公司 Anthropic、台积电等,此前曾投资过阿里巴巴、美团、快手等知名行业龙头。而全球顶级资管机构富达国际,曾对腾讯、阿里巴巴、比亚迪、宁德时代等进行过长线投资,近年来也通过旗下基金对中际旭创、寒武纪等众多 AI 领域龙头进行了投资。选择领投 Momenta,或意味着其已将 Momenta 视为 AI 赛道的核心标的之一。
值得注意的是,奔驰与比亚迪也现身 Momenta 基石名单,并联手加持。作为全球汽车行业标杆和新能源车企领军者,奔驰和比亚迪既是 Momenta 的老股东也是合作伙伴,此次作为基石继续加码投资、一路陪伴,充分体现了对于 Momenta 物理 AI 技术领先优势和商业前景的认可,并进一步加深了彼此战略合作的护城河。
在 IPO 前,Momenta 已获得多轮融资,股东阵容汇聚了全球最核心的产业和科技战略投资人,以及全球顶级财务投资人。超豪华、多元化的股东阵容,不仅为 Momenta 提供了战略和资本支持,还从业务协同、用户增长和全球化布局等方面助力了 Momenta 高速增长。
量产突破百万台:一套模型“打天下”,加速迈向“通用物理 AI”时代Momenta 成立于 2016 年,是全球领先的物理 AI 公司,致力于通过突破性的 AI 科技创造更美好的生活。Momenta 以世界模型为基座,基于“数据飞轮”技术洞察,量产业务(Mass Production)与规模化无人业务(Scalable Robo)“两条腿”并行,让物理 AI 走入现实生活。
今年 4 月,Momenta R7 世界模型量产首发,开启“物理 AI 序章”。Momenta 致力于打造物理 AI 的基座平台,支撑乘用车、无人物流车(Robovan)、无人驾驶卡车(Robotruck)和无人驾驶出租车(Robotaxi)的规模化落地,还将扩展至机器人等领域。作为物理 AI 的基座模型,R7 世界模型有望成为激发物理 AI“GPT 时刻”的关键突破口,并引领行业加速迈向“通用物理 AI”时代。
凭借在物理 AI、世界模型和商业化上的先发优势,Momenta 的“飞轮效应”已全面显现:2022 年首个 10 万台量产耗时 24 个月,而今最快不到 40 天即可完成 10 万台交付。目前,搭载 Momenta 系统的量产车辆规模已突破 100 万台,已成功交付超过 100 款量产车型,累计定点车型数超过 210 款。Momenta 的客户已覆盖国内全部主流乘用车企业,且全球排名前 10 大车企中已有 9 家与其开展合作。
招股书显示,Momenta 近三年营收规模实现跨越式增长:2023 年至 2025 年,Momenta 营业收入从 7.43 亿元增长至 24.13 亿元,三年翻三倍,年均复合增长率超 80%。其中,许可收入增速表现尤为亮眼,三年翻 42 倍。与此同时,Momenta 的毛利率持续提升,从 2023 年的 17.5% 增至 2025 年的 71.6%,三年翻四倍。截至 2025 年底,公司现金储备超 100 亿元,为加速 Robo 市场和全球化发展提供了有力支撑。
在全球化布局方面,Momenta 的量产方案已在亚洲、欧洲、大洋洲、拉美和北非的 10 多个国家和地区实现落地。Momenta Robotaxi 已与 Uber、Grab、Lumo、享道出行等全球出行平台以及梅赛德斯 - 奔驰等车企建立合作,目前已落地亚洲、欧洲和中东地区,并计划今年在全球多个新城市及区域落地。
此次赴港 IPO,不仅将为 Momenta 技术演进与业务扩展注入强劲势能,也为物理 AI 产业的资本化和规模化发展树立了全新标杆,成为全球物理 AI 从理论研究转向商业落地的重要里程碑。同时,IPO 还有望进一步加速 Momenta 的全球化进程,在 AI 技术出海浪潮中以“中国方案”推动全球物理 AI 产业的进步。
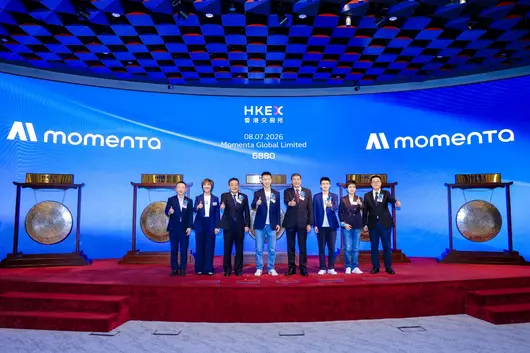
【導語:阿維塔 L3 路測牌照到手,這意味著佢喺高階智駕領域屬於華為合作體系中嘅第一梯隊。不過,與此同時,市場端銷量承壓、二次衝刺 IPO、品牌整合喺即,阿維塔正處於「技術長板、資源長板」與「商業短板」並存嘅冰火狀態。】
作者:蔡言
剛踏入 7 月,阿維塔宣佈已獲得 L3 級自動駕駛測試牌照,依托華為乾崑 ADS 高級智駕系統,阿維塔將喺重慶開放路段展開最高 120km/h 嘅智駕路測,並規劃喺 2026 年下半年推出搭載 L3 功能嘅量產車型。
阿維塔喺 L3 智駕方面取得嘅進展,標誌住品牌高級智駕技術,從研發正式邁入實地測試階段,未來有望成為品牌突破行業內捲、扭轉銷量低迷嘅現狀嘅關鍵抓手。

近日,阿維塔向港交所遞交嘅更新版招股書披露咗另一組數據。阿維塔 2026 年 1 至 5 月累計交付僅 20160 輛,月均不足 4032 輛,同比降幅超過 50%,如果計入 6 月交付嘅 7459 輛,半年僅完成咗年度目標(22 萬輛)嘅 12.5%。
同期,國內汽車市場整體即便同樣處於持續承壓狀態,月度與累計銷量同比呈雙位數下滑,新能源市場整體降幅約 15%。但係,具體到「新勢力、創二代」細分陣營,頭部新勢力單月銷量門檻早已突破 3 萬輛,鴻蒙智行品牌月均銷量穩定喺 5 萬台左右,零跑更是斷層式領先。
而與阿維塔處於同一競爭生態位嘅智己汽車,2026 年 1-5 月銷量亦達到咗 3.1 萬輛,同比增長 114%。要知道,智己 2025 年表現並唔及阿維塔。

阿維塔正處於一個充滿矛盾嘅節點上,L3 牌照係阿維塔技術實力嘅一次證明,但佢無法掩蓋一個殘酷嘅現實:喺品牌定位同銷量層面,阿維塔經過短暫衝高之後,仍然喺承壓。
高開低走
阿維塔作為「創二代」中,出生資源豪華嘅汽車品牌之一,長安整車製造、華為高級智駕、寧德動力電池核心能力,三方巨頭嘅合力托舉,CHN 模式一度成為高端造車嘅標杆樣本。
自 2022 年 12 月開始交付以來,總交付量由 2023 年嘅 2 萬輛,至 2025 年迎來品牌高光。

2025 全年交付量 12.27 萬輛,12 月單月銷量達 1.04 萬輛,實現連續 10 個月銷量破萬嘅成績,全年營收達 256.31 億元,同比增長 68.7%,毛利率為 9.4%。營收從 2023 年到 2025 年同樣喺漲,阿維塔三年累計營收約 465 億元,年均複合增長率超 113%,營收喺三年間增長 4.5 倍,整車業務收入三年增長約 4.3 倍。
阿維塔品牌經歷 3 年成長,憑藉一身豪華資源,確實收穫咗唔錯嘅賬面數據,但繼續深挖能夠發現,現階段阿維塔嘅銷量規模,始終冇填上虧損。阿維塔喺招股書中直言:「可能喺截至 2026 年 12 月 31 日止年度繼續錄得淨虧損」。
更關鍵嘅係,對比阿維塔兩次衝擊 IPO 嘅招股書,初版招股書上,2025 上半年嘅毛利率依然係 10.1%,營收為 122.08 億元,而最近嘅招股書,喺下半年營收同環比增長嘅情況下,毛利率唔升反跌(9.4%),進一步說明其盈利能力有所下滑。

阿維塔營收暴漲與虧損持續,背後最關鍵嘅原因在於:品牌認知同市場規模。
首先係品牌認知,2022~2023 年正處於中國新能源產品從規模擴張轉向品質升級嘅關鍵階段,當時三大巨頭合力托舉嘅阿維塔確實屬於係「要流量有流量,要實力有實力,要獨特性有獨特性」,阿維塔成立之初,僅有唔到 5 間企業擁有華為嘅技術加持。
可惜嘅係,喺品牌問世之初,阿維塔冇高開高走,反而沿用咗傳統品牌一貫嘅務實風格,因此錯過咗品牌最佳傳播節點。
自從 2024 年越來越多車企擁抱華為之後,阿維塔呢套「中國汽車工業富二代」嘅獨特敘事,被「五界三境」快速拉平。
以今次 L3 路測為例,廣汽同華為乾崑打造嘅啟鏡 GT7,同樣獲得咗廣州 L3 級自動駕駛道路測試許可。如此一來,啟鏡 GT7 同樣搭載華為智駕嘅情況下,阿維塔便難於獲得「稀缺感」。
前不久,2026 年華為乾崑技術大會公布嘅數據,截至 4 月,華為乾崑合作品牌已經超 25 間,量產搭載華為 ADS 嘅車型超 50 款。
呢種情況並唔止出現喺智駕技術方面,去年寧德時代官宣由阿維塔發首批搭載驍遙超級增混電池,喺幾個月內就有少少列車企跟進配套,包括同級競品智駕 R7。
人們記住咗華為嘅智駕、寧德時代嘅電池,卻記唔住阿維塔品牌本身,即便阿維塔有「首批採用」優勢、係「引望股東」,但阿維塔尚未建立清晰嘅市場品牌認知,呢個成為比虧損更嚴重嘅問題。

講到底,阿維塔缺嘅唔係技術,而係「非我唔可」嘅理由。
尤其係現階段 20~40 萬最捲嘅價格區間,無論係極氪、問界、特斯拉、小米定係蔚來、小鵬,只要提到呢啲品牌,消費者都能清晰聯想到,呢個品牌核心賣點係乜,而阿維塔卻係模糊嘅。
論設計,阿維塔有唔錯嘅原創設計,確實能夠打动部分年輕消費者嘅心,但喺高端市場,審美同設計只係敲門磚。論智駕,市場上搭載華為乾崑全家桶嘅車型,已經多到數唔完,甚至定價比阿維塔平。論電池,消費者往往只會記住品牌,而唔係具體嘅電池型號。而家,中國 20~40 萬消費者已經被訓練出一套揀車模型,佢哋需要嘅係差異化,獨特性,而唔係簡單嘅巨頭拼盤。
多方調整
對於銷售規模帶來嘅影響,阿維塔已經喺招股書中坦言,「相對較細嘅採購量局限咗我哋同零部件供應商嘅議價能力」。
長安汽車喺今年 4 月已宣佈對阿維塔、深藍汽車實施戰略性整合。深藍與阿維塔將喺研發、採購、供應鏈、渠道等多個維度實現深度協同,最終實現降低 20%~30% 嘅綜合營運成本。
當然,整合同樣並唔係局限成本嘅降低,點樣保證兩個品牌嘅獨立性同差異化,以及未來點解決阿維塔核心競爭力唔被內部稀釋等等問題,將會係長安汽車接下來嘅核心挑戰。目前市場上,吉利旗下嘅領克同極氪就係中端品牌同高端品牌細分得幾好嘅範本。

值得一提嘅係,目前阿維塔喺出海同渠道層面已經幾有成效。
2025 年,阿維塔海外收入從 2.23 億元增至 13.98 億元,收入佔比提升至 5.5%,截至 2025 年底,阿維塔已經喺 38 個國家同地區,佈局超過 80 個銷售網點。其中阿維塔 11 喺泰國長期穩坐豪華電動車頭把交椅,喺阿聯酋佔據高端電動車 10% 嘅市場份額。
渠道層面,阿維塔自 2024 年 5 月啟動渠道轉型,目前大部分門市都告別咗純自營模式,只喺核心一線城市保留少少直營店。渠道調整嘅效果立竿見影,分銷收入佔比從 2023 年嘅 1.1% 躍升至 2025 年嘅 49.2%。更關鍵嘅係銷售效率大為提升,阿維塔 2025 年銷售費用只增加咗 2.4 億元,但撬動咗 104 億元嘅收入增長。
今年下半年,阿維塔嘅新車銷量、L3 商业化、海外拓展進展,以及上市點會唔會順利推進,呢啲皆係阿維塔能否突圍嘅核心變量。
點評
現階段,阿維塔最需要面對嘅最現實問題,手握 115 億合資股權、拿下 L3 測試牌照、推進品牌整合等等舉措,都只係「戰術加分項」,而真正嘅救命稻草依然係「品牌敘事」嘅深化。畢竟,一個品牌最可怕嘅事,就係冇戰略,淨係有戰術。品牌搭建由嚟都冇捷徑,目前阿維塔嘅方向已經明確調整,動作已經铺开,剩下就畀時間同產品了。
(本文係《禾顏閱車》原創,未經授權,不得轉載)
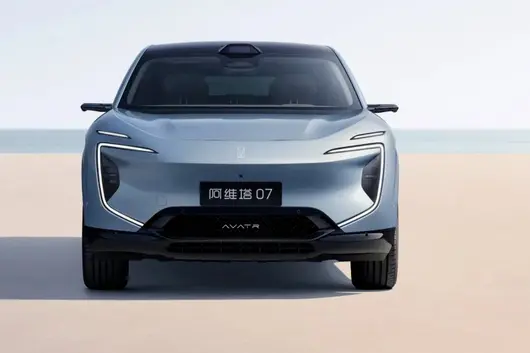
Dalam pasaran SUV di Malaysia, ramai pembeli apabila memilih kereta sering membandingkan Perodua Ativa dan Honda WR-V. Kedua-dua kereta ini dari segi harga dan kedudukan agak hampir, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat kajian.
Perodua Ativa di Malaysia, harga OTR adalah RM 62,500 - 73,400, mempunyai 3 versi, termasuk 1.0L Turbo X (RM 62,500), 1.0L Turbo H (RM 67,300), 1.0L Turbo AV (RM 73,400) dan lain-lain.
Honda WR-V di Malaysia, harga OTR adalah RM 89,900 - 107,900, mempunyai 4 versi, termasuk 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900) dan lain-lain.
Dari segi harga, harga permulaan Perodua Ativa sememangnya RM 27,400 lebih murah daripada Honda WR-V. Jika bajet anda terhad, versi permulaan Perodua sudah boleh memenuh keperluan harian. Namun, perlu juga diingat, beberapa ribu ringgit yang lebih murah itu mungkin ada pengorbanan dari segi kelengkapan, bergantung kepada keperluan anda.
Perodua Ativa digerakkan oleh 1.5L 4-cyl, kuasa kuda 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
Honda WR-V digerakkan oleh 1.5L 4-cyl, kuasa kuda 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
Kedua-dua kereta menggunakan set kuasa yang sama, perasaan memandu harian adalah pada dasarnya sama. Dari segi penggunaan minyak juga sama, tidak perlu terlalu bimbang tentang hal ini.
Perodua Ativa, peringkat keselamatan adalah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ASA 3.0 + ACC + LDA + LKA + BSM + RCTA.
Honda WR-V, peringkat keselamatan adalah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING.
Peringkat keselamatan kedua-dua kereta adalah sama, dalam kategori ini kelengkapan keselamatan sudah dikira lengkap. Keselamatan kereta baharu sekarang tidak kurang, tidak perlu terlalu risau tentang hal ini.
Perodua Ativa, panjang badan 4400 mm, bak 400 L.
Honda WR-V, panjang badan 4400 mm, bak 400 L.
Saiz kedua-dua kereta adalah hampir sama, ruang dalam kereta tidak banyak berbeza. Kereta dalam kategori ini kegunaan harian sudah memadai sepenuhnya.

Perodua Ativa, waranti 5 tahun/150,000km, selang servis setiap 10,000km atau 6 bulan.
Honda WR-V, waranti 5 tahun/tiada had jarak, selang servis setiap 10,000km atau 6 bulan.
Secara keseluruhan, Perodua Ativa dan Honda WR-V kedua-duanya adalah model kereta yang sangat bagus di pasaran Malaysia. Memilih yang mana satu, kuncinya bergantung pada keperluan peribadi dan bajet anda. Kami cadangkan anda membuat kajian, bandingkan lebih banyak sebutan harga daripada beberapa agensi kereta, kemudian buat ujian memandu sebelum membuat keputusan akhir. Membeli kereta adalah perkara besar, menggali masa membuat kajian tidak akan salah.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


