

Home上市

Search History
Popular Searches
Dealer Login / Sign Up

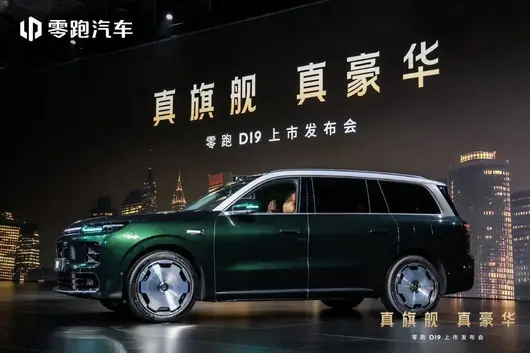
「市場嘅容量就咁大,而家就有 17 間中國嘅車廠,我哋要生存落去,一個係唔可以虧損。第二個係要有規模,冇規模就一定冇未來。」4 月 16 日,零跑汽車創辦人、董事局主席、行政總裁朱江明喺零跑 D19 發佈會後嘅專訪入面再次發出警告。
今年以來,身處喺汽車行業嘅每一個人都感受到競爭節奏持續加快,扎堆上市嘅新車、密集嘅信息發佈都透露出一個清晰信號:當前嘅行業競爭,已經從「有冇機會」轉向「仲能留下邊」。

喺呢場幾乎冇有「緩衝區」嘅淘汰賽入面,盈利能力決定邊度可以生存落去,而規模能力決定邊度可以行得更遠。兩者最終指向嘅,則係體系化競爭力嘅全面比拼。
亦正係喺呢一背景下,作為零跑首款定價突破 20 萬元嘅產品,D19 畀出嘅路向顯得格外清晰,佢唔單止要「生存落去」,仲要嘗試「活得好」。佢搭載有史以來混動車型中容量最大嘅電池之一,80.3kWh 電池包帶嚟 500 公里純電續航;同時首发雙高通 8797 至尊晶片,喺智能層面直接拉爆;並且以 21.98 萬 -26.98 萬元價格區間切入全尺寸 SUV 紅海。呢種組合,本身已經帶有明顯重構價格體系嘅意味。
但如果只將 D19 理解做「高配低價」,明顯係唔夠嘅。更關鍵嘅問題喺度:點解零跑能將呢種技術組合擺喺呢個價格區間?
同大多數車廠唔同,零跑選擇由成本出發,令技術能力向對應價格區間持續外溢。當研發成本被此前嘅規模攤薄、當核心零組件掌握喺自己手度、當平台標準化將邊際成本壓到足夠低,零跑所得到嘅,唔單止係成本優勢,仲係一種反向定義價格嘅能力,呢都係佢重構 30 萬內全尺寸 SUV 價格體系嘅核心武器。
零跑點解能擊穿「旗艦級」定價規則?
對於以往一直行「平靚正」路線嘅零跑嚟講,佢嘅品牌溢價明顯唔能夠支撐起旗艦級產品。亦正因為如此,想打造出 D19 咁樣击穿全尺寸 SUV 定價規則嘅產品,同時對佢兩個維度提出咗極高要求:一方面係必須具備真正嘅旗艦級技術密度,另一方面就需要遠超行業平均水平嘅降本能力,先至可以在保證毛利嘅前提下成立。

甚至朱江明喺訪談入面都直言,將 A10 同 D19 嘅發佈會放喺同一場地,最重要嘅原因就係為咗降低成本。呢種對成本嘅極致敏感,正正係零跑體系能力嘅縮影。佢透過全域自研將成本不斷压低,喺核心零部件自研自造佔比超 65% 嘅基礎之上,將節省落嚟嘅成本唔再留喺利潤端,而是再次投入到產品定義入面,令技術同配置得以喺既有價格區間內持續「外溢」。
以零跑 D19 為例,佢搭載有史以來混動車型中容量最大嘅 80.3kWh 電池。呢個結果背後,更值得追問嘅係:點解得零跑做到?
關鍵在於佢對底層架構嘅重構。D19 採用了增程車型首創嘅 CTC 電池底盤一體化技術。喺傳統架構下,增程系統需要佈置發動機、增程器、排氣管與油箱,佔用大量空間,尤其係底掛式排氣系統,會直接侵占電池佈置所需嘅垂直高度,大電池因此難以上車,同時仲面臨熱管理與通過性嘅多重難題。
而零跑通過將排氣系統同 CTC 底盤進行一體化設計,喺結構同熱管理層面同步重構:透過異形門檻樑設計,喺確保側碰安全嘅前提下,將排氣管路嘅側向同垂直空間分別壓縮 65% 同 53%;同時引入氣凝膠隔熱材料,確保乘員艙熱安全。呢一系列工程解法,令大電池得以喺增程架構中落地。
喺呢個基礎上,D19 仲配備 800V 高壓快充,實現 30%-80% 約 15 分鐘補能;並搭載同采埃孚聯合開發嘅全球首創驅動發電一體機四驅增程系統,透過驅動同發電嘅智能切換,實現系統減重 50%、體積縮減 30%,實現高性能同低能耗嘅平衡。
而喺純電版本上,呢種自研模式喺成本控制同技術定義上嘅優勢同樣得到體現。新車搭載 115kWh 寧德時代電芯,但零跑透過自研電池包嘅方式,將電池成本進一步压低約 20%。有種程度嚟講,寧德時代願意以「電芯供應商」嘅角色參與 D19 打造,亦側面反映出零跑唔單止具備整合上游資源嘅能力,仲具備將其轉化為成本同產品競爭力嘅能力。

呢類例子喺 D19 上仲有好多。例如,新車全球首发搭載雙高通 8797 至尊晶片,總算力達到 1280TOPS。據悉,單顆 8797 晶片成本達到 1 萬元,甚至搭載同級算力方案嘅車型,普遍定價都喺 30 萬元以上。但零跑嘅做法係,只採購核心晶片,自主完成域控制器同整車架構嘅集成,將其融入自研嘅艙駕一體架構之中,形成更高效嘅系統協同。呢不單止進一步壓縮咗整體成本,亦讓高算力能力得以喺更低價格區間內實現落地。
正如同朱江明講過,零跑一直係堅持長期主義,從公司創建嗰日開始,無論係技術嘅計劃、產品嘅規劃,同埋到資本端,都以「長跑型選手」嘅方式打基礎,而唔係追逐短期波動。
亦正因如此,數十年如一日嘅全域自研堅持落去,當行業普遍面對成本上升、被動涨价嘅壓力嗰陣,零跑仍然能夠以越級嘅產品表現切入市場核心區間,本質上已經唔再只是一次產品層面嘅「高質價比」競爭,而係一次圍繞配置、成本同供應鏈能力嘅系統性勝出。呢背後所體現嘅,係全域自研帶嚟嘅確定性優勢正在持續兌現,並逐步轉化為難以被複製嘅競爭壁壘。
瞄準高階智駕,零跑唔只做「性價比」
喺智能駕駛領域,過去幾年零跑嘅節奏,確實唔似其他新勢力咁激進,但進入今年以來,佢嘅動作明顯加快。呢種唔係策略搖擺,而係佢一貫路線嘅自然延續。
此前,朱江明曾經表示零跑要後發制人,「好多技術零跑都唔係跑得最快,呢個過程當中,我認爲跟隨比做領頭,你嘅消耗肯定最低,一旦認準咗方向,最終覺得呢項技術已經係真正能夠為用戶帶嚟價值嘅時候,我相唔信嗰一刻零跑一定唔會落後於行業。」呢亦意味著,零跑喺技術層面並唔追求最早入場,而係選擇喺技術路線被驗證之後,集中資源完成能力躍遷。

亦正係喺呢個判斷之下,零跑明確提出,2026 年將成為佢「高階智駕元年」。從 D19 開始,零跑嘅核心任務已經轉向要真正站穩智駕第一梯隊。呢意味著,零跑需要兌現嘅,唔再係成本同供應鏈嘅優勢,而係將呢啲優勢轉化為用戶可感知嘅智能體驗。
從產品層面嚟睇,D19 已經開始畀出明確回應。佢唔單止搭載雙高通 8797 中央域控晶片,喺算力層面完成躍遷,同時喺輔助駕駛上引入 VLA 大模型,並配備含激光雷達在內嘅 28 個高精密感知硬件,實現 44 項輔助駕駛功能,覆蓋車位到車位嘅全場景領航能力,包括自主出入庫、跨層巡航、自動過閘、道路領航及全場景泊車等高頻場景。此外,系統仲支援任意姿態泊車、高精地圖學習同漫遊搵車位等功能。
呢啲能力背後,係零跑喺智能駕駛層面嘅持續加碼。據介紹,自 2024 年起,零跑已對智駕領域展開大規模佈局,目前團隊規模超過 700 人,配套近 600 台訓練服務器;今年下半年,基於「零跑世界模型」嘅新一代智駕系統亦將正式上車,進入同行業頭部玩家同一技術範式嘅競爭之中。
朱江明此前亦直言:「就好似創業初期唔被看好一樣,零跑嘅輔助駕駛亦會從唔被看好成長為佼佼者。」亦正係喺呢個邏輯之下,D19 嘅意義越嚟越清晰。佢唔單止係零跑喺智能駕駛領域迎頭趕上嘅關鍵節點,更係佢將成本優勢轉化為技術話語權嘅重要載體。當呢種能力開始規模化、穩定化地輸出嗰陣,零跑所處嘅位置,亦將唔再只係「追趕者」,而是逐步邁入「科技旗艦」嘅核心競爭之中。
「生存落去」仲要「走出去」
回到開頭朱江明關於車企生存問題嘅判斷,佢表示,「近期零跑點樣把規模做上去,比盈利嘅目標更重要,因為呢係一個生存嘅問題,而且只有生存,你才能發展,所以未來嘅三年,我哋都仲要聚焦喺我哋點樣把它做大。」
可以睇到,零跑亦係圍繞「規模優先」嘅路線持續加碼。無論係攜手費翔強化 D 系列嘅質感表達,以此強化用戶認知入面嘅品牌感知;定係加速推進海外市場佈局,本質上都指向同一個目標:喺更大範圍內獲取規模,從而反哺成本同體系能力。

尤其喺全球化層面,零跑嘅進展明顯提速。得益於同 Stellantis 集團嘅深度合作,雙方已喺馬來西亞、西班牙等地推進本地化生產合作,仲會持續加碼歐洲、南美洲、亞太等渠道。據悉,喺 2026 年第一季度,零跑海外出口超過 4 萬輛,創下歷史新高。按照規劃,2026 年全年目標為 12 萬輛,劍指蟬聯中國新勢力出海第一。
但喺朱江明嚟睇,規模本身並唔係終點,而只係階段性目標。佢強調,中國新能源汽車看似已經行喺前列,但放喺全球七八千萬輛乘用車市場入面,中國品牌嘅佔比仍然有限,「我哋唔可以話而家就贏咗,我哋仲要追求利潤,仲要更努力把中國品牌汽車嘅競爭力做出嚟。」
從呢個角度嚟睇,D19 既係零跑向上突圍嘅第一槍,亦係佢叩響全球高端市場嘅重要支點。當佢能夠喺核心價格帶站穩腳跟,並以技術同成本嘅雙重優勢打開更廣闊嘅市場空間嗰陣,零跑所追求嘅,就唔再只係「生存落去」,而係喺更長週期中,構建一套足以支撐全球競爭嘅體系能力。
作為全球第一大輪胎生產國,中國輪胎產業佔據全球35%的市場份額,卻長期面臨“增收不增利”的行業困境。
近日,國內上市輪胎企業陸續披露2025年全年及2026年一季報業績報告,這份成績單不僅勾勒出行業發展的整體脈絡,更暴露了企業間的經營分化正在持續加劇——頭部企業穩固領跑,部分企業實現盈利逆襲,行業“內卷”下的突圍之戰已然打響。
PART 01
2025 回顧
營業額普遍上漲難掩利潤承壓,頭部格局再鞏固
回顧2025年,國內上市輪胎企業的營業額表現整體向好,多數企業實現正增長,但淨利潤的分化卻讓這份“成績單”蒙上一層陰影,完美印證了行業“增收不增利”的痛點。

營業額梯隊清晰,頭部優勢不可撼動
2025年,上市輪胎企業的營業額格局呈現出鮮明的梯隊分布,行業集中度持續向頭部靠攏。其中,中策橡膠以449.56億元的營業額規模斷層領先,成為唯一一家營業額突破400億元的企業,穩坐行業龍頭寶座;賽輪集團、玲瓏輪胎分別以367.92億元、246.42億元緊隨其後,構成行業第二梯隊,營業額均突破200億元;浦林成山、雙錢集團、貴州輪胎,三角輪胎則處於第三梯隊,營業額在100-200億元區間;森麒麟、通用股份等企業則處於100億元以下的第四梯隊,規模差距明顯。

從營業額增速來看,行業整體呈現“多數增長、少數下滑”的態勢。通用股份以22.10%的增速成為年度“增長黑馬”,賽輪集團、中策橡膠、玲瓏輪胎均實現兩位數增長,展現出強勁的發展韌性;僅海安橡膠、三角輪胎兩家企業出現營業額同比下滑,成為行業中的“例外”。

利潤分化嚴重,僅3家企業實現正增長
與營業額的普遍增長形成鮮明對比,2025年上市輪胎企業的淨利潤表現呈現“冰火兩重天”,分化程度遠超營業額。淨利潤規模與營業額高度掛鉤,頭部企業的盈利優勢進一步凸顯:中策橡膠以41.47億元的淨利潤領跑行業,賽輪集團緊隨其後達35.22億元,兩家企業的淨利潤總和遠超其他同行;玲瓏輪胎、森麒麟分別以13.69億元、11.25億元位列第三、四位,而風神輪胎、通用股份等企業的淨利潤規模則不足3億元,差距懸殊。

更值得關注的是,2025年多數企業陷入“增收不增利”的怪圈,僅3家企業實現淨利潤正增長:佳通輪胎、中策橡膠、貴州輪胎。與之相對,森麒麟、通用股份的淨利潤下滑幅度超40%,玲瓏輪胎、浦林成山等也出現雙位數下滑。業內人士分析,這種反差背後,是原材料價格波動、行業價格內卷、貿易壁壘等多重因素的疊加,導致企業利潤空間被持續擠壓,而頭部企業憑藉規模優勢和成本控制能力,得以在困境中保持盈利穩定,甚至實現增長,這也印證了“頭部五六家企業以佔行業三分之一的銷售收入,取得超過70%的行業利潤”的行業現狀。

PART 02
2026 一季報速遞
分化加劇,有人逆襲有人失速
進入2026年一季,行業分化態勢進一步加劇。隨著行業轉型推進,部分企業抓住機遇實現盈利大幅修復,而有的頭部企業卻意外“掉鏈”,行業格局正在發生微妙變化,也折射出中國輪胎產業從規模擴張向高質量轉型陣痛。

營業額格局微調,雙星輪胎躋身前五
2026年一季,上市輪胎企業的營業額頭部格局整體穩定,但也出現了新的變化。中策橡膠、賽輪集團依舊穩居前兩位,分別實現營業額111.91億元、94.6億元,持續領跑行業;值得注意的是,雙星輪胎異軍突起,與錦湖輪胎並表後,以66.29億元的營業額躋身前五,成為一季行業最大的“黑馬”。

增速方面,一季行業依舊保持正增長態勢,賽輪集團、三角輪胎、風神輪胎增速領先,均接近或突破10%;僅佳通輪胎出現營業額同比下滑,其餘企業均實現正增長,行業整體復甦態勢明顯。

淨利潤冷暖不均,頭部企業反差顯著
一季淨利潤的分化態勢更為突出,呈現“修復與下滑並存”的格局。一方面,部分企業實現盈利大幅逆襲:貴州輪胎以172.57%的淨利潤增速創下行業新高,佳通輪胎、風神輪胎的增速也接近或超過80%,盈利狀況得到顯著修復,這與企業優化產品結構、精準控制成本,以及海外產能放量帶來的紅利密切相關。

另一方面,部分企業的淨利潤依舊承壓,甚至出現大幅下滑:玲瓏輪胎作為2025年營業額第三的頭部企業,一季淨利潤僅0.17億元,同比下滑95%;海安橡膠、森麒麟的淨利潤下滑幅度也超過40%,盈利壓力持續加大。

值得一提的是,行業龍頭中策橡膠、賽輪集團依舊保持穩健表現,一季分別實現淨利潤12.2億元、10.56億元,延續了2025年的盈利優勢,其中中策橡膠憑藉海外產能(泰國、印尼工廠)放量和國內高端配套業務上量,在關稅壓力和原材料波動下依舊展現出強勁的盈利韌性。
PART 03
分化背後,中國輪胎企業的突圍之路
從2025年全年到2026年一季的業績表現來看,中國上市輪胎企業的發展呈現出三大趨勢,也折射出行業轉型期的機遇與挑戰。
其一,頭部企業壁壘持續鞏固。中策橡膠、賽輪集團在營業額和淨利潤上的雙重領先,印證了行業“馬太效應”的持續加劇——頭部企業憑藉規模優勢、成本控制能力和海外佈局優勢,不斷搶佔市場份額,行業集中度將進一步提升,中小企業的生存空間將持續壓縮。正如中國橡膠工業協會會長徐文英所言,輪胎行業依靠價格內捲和擴大規模發展的時代已經一去不復返,頭部企業的優勢將進一步凸顯。

其二,“增收不增利”仍是行業核心痛點。2025年多數企業營業額增長但利潤下滑,核心原因在於原材料價格波動、行業價格內捲以及貿易壁壘的持續影響,導致企業利潤空間被侵蝕。企業陷入“增量不增利”的怪圈,本質上是因為缺乏核心技術支撐和品牌溢價能力,這也是中國輪胎產業長期面臨的短板——儘管佔據全球35%的市場份額,但在高端乘用車原配市場佔比不足10%,利潤被外資品牌大量攫取。
其三,行業分化加劇,轉型刻不容緩。2026年一季,企業間的盈利分化進一步擴大,這背後是企業轉型力度、產品結構、成本控制能力的差異。當前,中國輪胎行業正面臨多重倒逼:美國對華輪胎“雙反”稅率攀升、歐盟REACH法規升級倒逼企業加快海外佈局;天然橡膠價格上漲、人工成本增加倒逼企業推進智能化改造;歐盟碳邊境稅即將實施,倒逼企業向綠色化轉型。
展望未來,隨著行業競爭的持續加劇,以及高端化、綠色化、數字化轉型的推進,上市輪胎企業的分化態勢或將進一步凸顯。對於頭部企業而言,如何鞏固優勢、突破高端市場、規避貿易壁壘,成為持續領跑的關鍵;對於中小企業而言,唯有找準定位、聚焦細分領域、提升核心競爭力,才能在行業“內捲”中穩紮腳跟。中國輪胎產業的突圍之戰,已然進入深水區,唯有主動求變、精準發力,才能擺脫“低端過剩、高端缺失”的困境,重塑在全球產業鏈中的座標。
5 月 10 日,港交所官網顯示,琻捷電子通過上市聆訊,即會成為港股 Physical AI 端側感算芯片第一股。呢家深耕無線傳感 SoC 嘅國家級專精特新「小巨人」,不僅喺智能輪胎賽道硬係逼退外資拿下市佔第一,更以此為起點,錨定端側智能撬動更廣闊嘅藍海。


長久以來,車規級胎壓監測芯片(TPMS SoC)被海外巨頭壟斷。2018 年,琻捷電子率先實現 TPMS 芯片量產,成為中國首個打破外資壁壘嘅供應商。憑藉高可靠性同性價比,佢嘅產品迅速打入比亞迪、上汽、吉利等主流車企,累計搭載超 40 種車型。2025 年,公司智能輪胎芯片收入達 2.91 億元,佔總營收超六成。憑此硬核戰績,琻捷電子以 24.0% 嘅份額斬獲中國無線 TPMS SoC 市場第一,更喺全球汽車無線傳感 SoC 市場以 8.5% 嘅份額位居第三。

然而,輪胎芯片僅係琻捷電子技術平台嘅起點。基於「Sensor+ASIC」底層能力,公司構建咗三大增長曲線:第一曲線智能輪胎芯片提供穩定現金流;第二曲線智能電芯端側芯片迎來爆發,2025 年收入同比增長 56.6%,其首創業內 BPS SoC 喺國內份額超 50%,將電池管理升級為「電芯級主動管理」;第三曲線機器人傳感芯片正加速落地。

財務數據上,琻捷電子 2023-2025 年營收從 2.23 億躍升至 4.78 億,毛利率連升至 28.0%。雖因研發高投入等因素仍處虧損,但規模效應正持續顯現。其稀缺性更獲「寧王」背書——作為唯一獲寧德時代系晨道資本連續三輪投資嘅芯片企業,琻捷電子深度鎖定咗「動力電池 + 儲能」雙賽道供應鏈優勢。

跨越車規量產最深鴻溝後,琻捷電子喺汽車場景打磨出嘅質量體系正強勢複用至儲能與機器人領域。隨着馬來西亞同德國海外布局嘅落成,呢家從輪胎傳感破局嘅平台型芯片公司,正加速駛向全球端側智能嘅星辰大海。
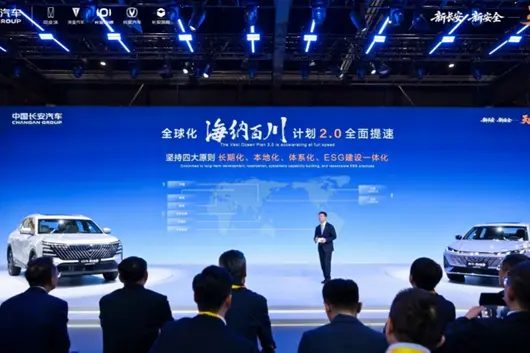
2026 年 4 月 24 日,第十九屆北京國際汽車展覽會正式啟幕。中國長安汽車集團攜五大品牌強勢亮相,重磅發布「海納百川」計劃 2.0 全球化戰略,同步公布逸動藍鯨超擎版、CS75PLUS 藍鯨超擎版雙車上市價格與購車權益。依托全棧自研硬核技術與全球化體系能力,長安汽車錨定 2030 年海外銷量全新目標,以七大升維舉措全面提速全球化進程,持續向全球市場輸出中國汽車技術、產品與品牌智慧,彰顯中國自主汽車品牌向上突破的硬核實力。

全球化成果持續落地,海納百川 2.0 戰略全面升級
自 2023 年「海納百川」全球化計劃落地以來,長安汽車海外佈局穩步深耕、成果斐然,持續完善全球化產銷與服務體系。目前,品牌已建成泰國羅勇工廠等 22 個海外製造基地,年產能可達 35 萬輛,業務覆蓋全球 118 個國家和地區,佈局 1124 個海外銷售網點,海外投放車型擴充至 41 款,產品矩陣持續完善。市場數據顯示,2025 年長安汽車海外銷量達到 63.7 萬輛,同比增長 18.9%,全球化發展邁入高質量增長階段。

立足現有全球化積澱,長安汽車本次正式發布「海納百川」計劃 2.0,確立「長期化、本地化、體系化、ESG 建設一體化」四大核心原則,徹底打破傳統出口貿易模式,推動全球化業務向製造、貿易、投資、服務、ESG 建設一體化的全業務綜合型模式迭代升級。根據戰略規劃,長安汽車力爭 2030 年海外銷量達到 150 萬輛,衝刺 180 萬輛奮鬥目標,全面躋身全球主流汽車品牌陣營。
為落地全新全球化戰略,長安汽車推出技術、產品、品牌、合作、投入、服務、團隊七大升維舉措,全方位夯實全球發展根基。技術端打造普惠、前沿、可靠的出行技術體系,賦能全球用戶高品質出行;產品端完成模式升級,從「全球同步開發」進階為「全球原生 + 區域定制」,打造適配全球市場的標竿大單品;品牌端依托藍鯨超擎、天樞智能兩大核心技術,搭配 DNA 設計 5.0 設計語言,塑造國際化品牌形象。
同時,長安汽車將持續深化全球產業生態合作,推進技術協同、產品共創、產能共享;精準加碼研發、品牌、服務與生態投入;堅守「無備件,不銷售」「無服務,不海外」的海外運營理念,搭建全球一站式用車保障體系。人才層面,規劃未來三年海外團隊規模突破 4600 人,本地化員工佔比超 70%,帶動上下游超 15000 個就業崗位,構建本土化、專業化的全球運營團隊。
硬核自研技術賦能,雙車上市夯實全球產品力
技術自主是品牌全球化的核心底氣。深耕汽車核心技術多年,長安汽車持續聚焦極致安全與全域節能兩大核心賽道,以自研科技賦能產品迭代,打造適配全球市場的高品質出行產品。
在智能安全領域,長安天樞智能全面發力駕駛輔助、智能座艙、智慧底盤三大核心板塊,打造行業領先的整車智能安全體系。其中,量產落地的爆胎穩行技術,將入門安全標準提升至 150km/h,可實現最高 225km/h 速度下爆胎無偏航、無側滑,大幅提升高速行車安全性。同時長安汽車官宣,自 2026 年 5 月 1 日起,所有搭載天樞智能的全新及改款车型,將全系標配該項功能,以普惠性安全技術守護全球用戶出行安全。

在動力節能領域,長安藍鯨超擎混動打造「全球混動,中國方案」。依托 iDE-H 深度電動化智能油混架構,結合 500Bar 超高壓直噴、高效三電系統與 AI 雲智控技術,實現「省、勁、靜、穩」四大核心優勢,兼顧動力性能、燃油經濟性與乘駕舒適性,適配全球多元化路況與出行場景。
本次車展,搭載藍鯨超擎混動系統的兩款全球化標竿車型正式上市。其中,逸動藍鯨超擎版權益售價 7.99 萬 -9.49 萬元,CS75PLUS 藍鯨超擎版權益售價 10.99 萬 -13.49 萬元。兩款新車憑藉成熟的混動技術、超高產品質價比與全球化產品標準,成為長安汽車開拓全球民用出行市場的核心大單品。
錨定全球新征程,助力中國汽車品牌走向世界
當下全球汽車產業加速變革,中國汽車品牌迎來全球化崛起的黃金時代。作為中國自主汽車頭部品牌,長安汽車始終堅持技術自研、開放共生,從產品出海、產能出海,全面邁向技術出海、品牌出海、生態出海。

未來,長安汽車將以「海納百川」計劃 2.0 為戰略綱領,以全棧自研硬核科技為核心支撐,持續打磨全球化產品、完善全球化服務、搭建全球化生態、培育全球化人才,攜手全球產業鏈合作伙伴協同發展。同時持續輸出高標準、高品質的中國汽車製造與創新智慧,持續助力中國汽車強國建設,書寫中國自主汽車品牌立足中國、領跑全球的全新篇章。

将这11家车企的归母净利润加总,总额约为150亿元左右,这个数字不及动力电池巨头宁德时代一家207.38亿元的利润。
营收、净利润涨跌互现
从整体走势来看,2026年一季度11家上市车企的业绩呈现出明显的分化态势:营收端涨跌互现,而利润端的压力则更为普遍。其中,实现营收同比增长的车企只有两家,分别为上汽集团和赛力斯;营收同比下滑的车企共5家,包括比亚迪、奇瑞汽车、长安汽车、海马汽车、众泰汽车。营收增长的车企中,赛力斯以34.46%的同比增速领跑,其次是吉利汽车的15.00%和长城汽车的12.72%,展现出较强的市场扩张势头。
不过,营收增长并未同步带动利润改善,这也是行业内更为普遍的现象。11家车企中,归母净利润实现同比增长的仅2家,上汽集团和赛力斯,其余8家均出现利润下滑或亏损扩大。
具体来看,比亚迪一季度营收1502.25亿元,同比下滑11.82%;归母净利润40.85亿元,同比下滑55.38%,是11家车企中利润下滑幅度较大的头部企业之一。这种表现,可能与市场竞争加剧下的销量下滑、以及成本压力上升脱不开干系。
今年一季度,比亚迪汽车累计销量70.05万辆,同比下滑30.01%。值得注意的是,财报发布后不久,比亚迪就调整了部分车型的辅助驾驶选装价格,涨幅达2100元。
同样面临双降压力的还有长安汽车,营收同比下滑4.26%,归母净利润同比下滑74.09%,行业头部企业的规模优势正在被激烈的市场竞争持续稀释。4月30日,长安启源宣布上调Q07天枢智能激光版售价3000元,试图通过价格调整缓解利润压力,也侧面印证了这类企业当前面临的盈利困境。
吉利汽车、长城汽车则呈现出增收不增利的发展趋势。其中,吉利汽车营收837.76亿元,同比增长15.00%,但归母净利润41.66亿元,同比下滑27.00%;长城汽车营收451.09亿元,同比增长12.72%,归母净利润9.45亿元,同比下滑46.01%。
对于利润下滑的原因,两家企业的官方口径高度一致,均表示主要因为去年同期有大额汇兑收益,而今年同期无此收益,若剔除汇兑等非经常性损益,吉利汽车核心归母净利润达45.6亿元,同比反而增长31%,主业盈利实际向好;长城汽车一季度销量26.91万辆,同比增长4.79%,其中海外销量13.01万辆,同比增长43%,单车收入与毛利率同比均有提升。
赛力斯一季度营收257.46亿元,同比增长34.46%,是11家车企中营收增长最为迅猛的一家,但归母净利润并未同步增长,一季度录得7.54亿元,同比仅微增0.89%,扣非归母净利润更是同比下滑73.87%。
赛力斯营收的高增长,离不开新能源汽车销量的强势支撑,一季度其新能源汽车销量达7.85万辆,同比增长43.9%,其中核心品牌问界交付量达7.02万辆,同比增长55.64%,强劲的销量表现为营收增长奠定了坚实基础。而利润承压的核心原因,在其财报中有着明确披露:一季度研发费用达17.94亿元,同比增长70.68%,较去年同期增加7.43亿元,持续加大的研发投入直接挤压了当期利润;同时,销量结构发生变化,高毛利的M9车型占比下降,走量的M7、M6车型占比上升,导致整体毛利率降至26.2%,同比下降1.4个百分点;此外,销售费用37.19亿元,同比增长39.69%,渠道与营销投入的加大,进一步加剧了利润压力。
广汽集团、北汽蓝谷、海马汽车、众泰汽车则处于业绩的“寒冬期”。其中,广汽集团归母净利润-6.56亿元,北汽蓝谷归母净利润-8.7亿元,众泰汽车归母净利润-0.82亿元,均处于持续亏损状态;海马汽车虽亏损幅度有所收窄,但仍未摆脱亏损困境。在行业集中度持续提升的背景下,这些车企面临着市场份额萎缩、产品竞争力不足、现金流紧张等多重挑战,生存空间不断被挤压。
出海分层突围
当国内车市价格战趋于常态化、利润空间持续被压缩,出海已然成为各家车企突破增长瓶颈、缓解业绩压力的核心路径。据海关总署数据显示,2026年一季度我国汽车整车出口231.2万辆,同比增长40.9%,其中新能源汽车出口95.4万辆,同比增长116.3%,占汽车出口总量的41.2%,中国汽车出海正向生态建设加速转变,而11家主流车企的出海表现,也呈现出明显的梯队分化。
在出海第一梯队中,比亚迪、奇瑞汽车、吉利汽车、长城汽车表现突出,凭借规模化出口和本地化布局,成为中国汽车出海的核心力量,只是各家的出海模式与侧重点各有不同。
其中,比亚迪虽国内销量承压,但海外市场实现逆势高增,成为业绩的重要支撑。一季度比亚迪乘用车海外累计销售319751辆,占其总销量的近46%,海外市场已从增量补充升级为业绩增长的核心支柱,其出口市场呈现出明显的集中化与多元化并存特征,巴西成为其第一大出口目的地,一季度出口量达89637辆,涵盖53355辆纯电动车和36282辆插混车型。同时英国、阿联酋、比利时、澳大利亚等市场也实现了可观的出口规模,纯电动+插混的双路线策略,在海外市场得到了有效验证。比亚迪目前已在泰国、乌兹别克斯坦、巴西三地工厂投产,初期合计年产能超30万辆,并持续推进匈牙利、马来西亚等地产能布局,巩固市场优势。
奇瑞汽车则以绝对的出口规模领跑行业,一季度累计出口393311辆,同比增长53.9%,其中3月单月出口148777辆,同比增长72%,连续11个月单月出口突破10万辆,刷新了中国品牌汽车单月出口纪录。目前奇瑞已在巴西、印尼等地建有工厂,并计划在西班牙落地欧洲首个生产基地,进一步拓展海外高端市场。
吉利汽车和长城汽车的出海表现同样亮眼,且与自身国内营收增长形成呼应,海外市场成为规模扩张的重要抓手。
吉利汽车一季度海外销量达203024辆,同比激增126%,创下历史同期新高,其海外扩张节奏持续加快,已在欧洲五个核心市场西班牙、德国、荷兰、比利时、卢森堡完成主流品牌布局,同时在东南亚市场启动吉利星愿(海外命名EX2)的交付,领克、极氪等高端品牌也开始向拉美、中东等快速增长市场扩张,此外,甲醇混动重型卡车也已进入中南美洲市场,形成多品牌、多品类的出海格局。
长城汽车一季度海外销量达13.01万辆,同比增长43.1%,海外销量占其总销量的比例高达48.3%,同比提升13个百分点,接近一半的销量来自海外市场,凸显出其海外布局的成效。长城汽车的出海重点聚焦于东南亚市场,马来西亚成为其核心增长极,一季度长城旗下车型在当地市场表现突出,海外市场的稳步增长,也支撑了营收的同比提升。
相较于头部车企的强势出海,赛力斯、北汽蓝谷等车企的出海仍处于起步或调整阶段。赛力斯一季度聚焦国内市场,新能源汽车销量主要来自国内,短期内海外市场对其业绩的支撑作用有限,但在投资者互动平台与机构调研中赛力斯透露,今年下半年多款车型将登陆海外多国,长期目标是将海外销量占比拉到30%。
广汽集团成绩稍好一些,1-4月海外自主品牌累计出口70474辆,同比增长133.9%,数据显示,广汽的出海步伐正在不断加速,2023年海外销量4.5万辆,2024年翻倍至9万辆,2025年达到13万辆。按照2026年前四个月发展态势,增长也是势在必行。北汽蓝谷出海进展相对缓慢,但极狐作为北汽蓝谷出海的核心主力,产品也已成功进入西亚、南美、非洲等多个地区,市场预估品牌2026年海外销量有望突破万辆大关。
写在最后
2026年一季度11家主流上市车企的业绩表面,是国内车市利润空间持续压缩、行业竞争日趋激烈的必然结果,11家合计利润不及宁德时代一家的现状,也预示着汽车产业链利润分配的重构仍在持续;出海已成为车企突破增长瓶颈的关键抓手,头部车企的规模化优势与本地化布局将进一步巩固,腰部、尾部车企若未能加快产品升级与出海布局节奏,或将被进一步拉开差距,未来车市“强者恒强”的格局有望持续深化,研发实力与出海成效将成为车企竞争的核心壁垒。
5月10日,港交所官网显示,琻捷电子通过上市聆讯,即将成为港股Physical AI端侧感算芯片第一股。这家深耕无线传感SoC的国家级专精特新“小巨人”,不仅在智能轮胎赛道硬生生逼退外资拿下市占第一,更以此为起点,锚定端侧智能撬动更广阔的蓝海。
长期以来,车规级胎压监测芯片(TPMS SoC)被海外巨头垄断。2018年,琻捷电子率先实现TPMS芯片量产,成为中国首个打破外资壁垒的供应商。凭借高可靠性与性价比,其产品迅速打入比亚迪、上汽、吉利等主流车企,累计搭载超40种车型。2025年,公司智能轮胎芯片收入达2.91亿元,占总营收超六成。凭此硬核战绩,琻捷电子以24.0%的份额斩获中国无线TPMS SoC市场第一,更在全球汽车无线传感SoC市场以8.5%的份额位居第三。
然而,轮胎芯片仅是琻捷电子技术平台的起点。基于“Sensor+ASIC”底层能力,公司构建了三大增长曲线:第一曲线智能轮胎芯片提供稳定现金流;第二曲线智能电芯端侧芯片迎来爆发,2025年收入同比增长56.6%,其首创业内BPS SoC在国内份额超50%,将电池管理升级为“电芯级主动管理”;第三曲线机器人传感芯片正加速落地。
财务数据上,琻捷电子2023-2025年营收从2.23亿跃升至4.78亿,毛利率连升至28.0%。虽因研发高投入等因素仍处亏损,但规模效应正持续显现。其稀缺性更获“宁王”背书——作为唯一获宁德时代系晨道资本连续三轮投资的芯片企业,琻捷电子深度锁定了“动力电池+储能”双赛道供应链优势。
跨越车规量产最深鸿沟后,琻捷电子在汽车场景打磨出的质量体系正强势复用至储能与机器人领域。随着马来西亚与德国海外布局的落成,这家从轮胎传感破局的平台型芯片公司,正加速驶向全球端侧智能的星辰大海。
作为全球第一大轮胎生产国,中国轮胎产业占据全球35%的市场份额,却长期面临“增收不增利”的行业困境。
近日,国内上市轮胎企业陆续披露2025年全年及2026年一季度业绩报告,这份成绩单不仅勾勒出行业发展的整体脉络,更暴露了企业间的经营分化正在持续加剧——头部企业稳固领跑,部分企业实现盈利逆袭,行业“内卷”下的突围之战已然打响。
PART 01
2025复盘
营收普涨难掩利润承压,头部格局再固化
回顾2025年,国内上市轮胎企业的营收表现整体向好,多数企业实现正向增长,但净利润的分化却让这份“成绩单”蒙上一层阴影,完美印证了行业“增收不增利”的痛点。
营收梯队清晰,头部优势不可撼动
2025年,上市轮胎企业的营收格局呈现出鲜明的梯队分布,行业集中度持续向头部靠拢。其中,中策橡胶以449.56亿元的营收规模断层领先,成为唯一一家营收突破400亿元的企业,稳坐行业龙头宝座;赛轮集团、玲珑轮胎分别以367.92亿元、246.42亿元紧随其后,构成行业第二梯队,营收均突破200亿元;浦林成山、双钱集团、贵州轮胎,三角轮胎则处于第三梯队,营收在100-200亿元区间;森麒麟、通用股份等企业则处于100亿元以下的第四梯队,规模差距明显。
从营收增速来看,行业整体呈现“多数增长、少数下滑”的态势。通用股份以22.10%的增速成为年度“增长黑马”,赛轮集团、中策橡胶、玲珑轮胎均实现两位数增长,展现出强劲的发展韧性;仅海安橡胶、三角轮胎两家企业出现营收同比下滑,成为行业中的“例外”。
利润分化严重,仅3家企业实现正增长
与营收的普遍增长形成鲜明对比,2025年上市轮胎企业的净利润表现呈现“冰火两重天”,分化程度远超营收。净利润规模与营收高度挂钩,头部企业的盈利优势进一步凸显:中策橡胶以41.47亿元的净利润领跑行业,赛轮集团紧随其后达35.22亿元,两家企业的净利润总和远超其他同行;玲珑轮胎、森麒麟分别以13.69亿元、11.25亿元位列第三、四位,而风神轮胎、通用股份等企业的净利润规模则不足3亿元,差距悬殊。
更值得关注的是,2025年多数企业陷入“增收不增利”的怪圈,仅3家企业实现净利润正向增长:佳通轮胎、中策橡胶、贵州轮胎。与之相对,森麒麟、通用股份的净利润下滑幅度超40%,玲珑轮胎、浦林成山等也出现双位数下滑。业内人士分析,这种反差背后,是原材料价格波动、行业价格内卷、贸易壁垒等多重因素的叠加,导致企业利润空间被持续挤压,而头部企业凭借规模优势和成本控制能力,得以在困境中保持盈利稳定,甚至实现增长,这也印证了“头部五六家企业以占行业三分之一的销售收入,取得超过70%的行业利润”的行业现状。
PART 02
2026一季报速递
分化加剧,有人逆袭有人失速
进入2026年一季度,行业分化态势进一步加剧。随着行业转型推进,部分企业抓住机遇实现盈利大幅修复,而有的头部企业却意外“掉链”,行业格局正在发生微妙变化,也折射出中国轮胎产业从规模扩张向高质量发展转型的阵痛。
营收格局微调,双星轮胎跻身前三
2026年一季度,上市轮胎企业的营收头部格局整体稳定,但也出现了新的变化。中策橡胶、赛轮集团依旧稳居前两位,分别实现营收111.91亿元、94.6亿元,持续领跑行业;值得注意的是,双星轮胎异军突起,与锦湖轮胎并表后,以66.29亿元的营收跻身前三,成为一季度行业最大的“黑马”。
增速方面,一季度行业依旧保持正向增长态势,赛轮集团、三角轮胎、风神轮胎增速领先,均接近或突破10%;仅佳通轮胎出现营收同比下滑,其余企业均实现正向增长,行业整体复苏态势明显。
净利润冷暖不均,头部企业反差显著
一季度净利润的分化的态势更为突出,呈现“修复与下滑并存”的格局。一方面,部分企业实现盈利大幅逆袭:贵州轮胎以172.57%的净利润增速创下行业新高,佳通轮胎、风神轮胎的增速也接近或超过80%,盈利状况得到显著修复,这与企业优化产品结构、精准控制成本,以及海外产能放量带来的红利密切相关。
另一方面,部分企业的净利润依旧承压,甚至出现大幅下滑:玲珑轮胎作为2025年营收第三的头部企业,一季度净利润仅0.17亿元,同比下滑95%;海安橡胶、森麒麟的净利润下滑幅度也超过40%,盈利压力持续加大。
值得一提的是,行业龙头中策橡胶、赛轮集团依旧保持稳健表现,一季度分别实现净利润12.2亿元、10.56亿元,延续了2025年的盈利优势,其中中策橡胶凭借海外产能(泰国、印尼工厂)放量和国内高端配套业务上量,在关税压力和原材料波动下依旧展现出强劲的盈利韧性。
PART 03
分化背后,中国轮胎企业的突围之路
从2025年全年到2026年一季度的业绩表现来看,中国上市轮胎企业的发展呈现出三大趋势,也折射出行业转型期的机遇与挑战。
其一,头部企业壁垒持续巩固。中策橡胶、赛轮集团在营收和净利润上的双重领先,印证了行业“马太效应”的持续加剧——头部企业凭借规模优势、成本控制能力和海外布局优势,不断抢占市场份额,行业集中度将进一步提升,中小企业的生存空间将持续压缩。正如中国橡胶工业协会会长徐文英所言,轮胎行业依靠价格内卷和扩大规模发展的时代已经一去不复返,头部企业的优势将进一步凸显。
其二,“增收不增利”仍是行业核心痛点。2025年多数企业营收增长但利润下滑,核心原因在于原材料价格波动、行业价格内卷以及贸易壁垒的持续影响,导致企业利润空间被侵蚀。企业陷入“增量不增利”的怪圈,本质上是因为缺乏核心技术支撑和品牌溢价能力,这也是中国轮胎产业长期面临的短板——尽管占据全球35%的市场份额,但在高端乘用车原配市场占比不足10%,利润被外资品牌大量攫取。
其三,行业分化加剧,转型刻不容缓。2026年一季度,企业间的盈利分化进一步扩大,这背后是企业转型力度、产品结构、成本控制能力的差异。当前,中国轮胎行业正面临多重倒逼:美国对华轮胎“双反”税率攀升、欧盟REACH法规升级倒逼企业加快海外布局;天然橡胶价格上涨、人工成本增加倒逼企业推进智能化改造;欧盟碳边境税即将实施,倒逼企业向绿色化转型。
展望未来,随着行业竞争的持续加剧,以及高端化、绿色化、数字化转型的推进,上市轮胎企业的分化态势或将进一步凸显。对于头部企业而言,如何巩固优势、突破高端市场、规避贸易壁垒,成为持续领跑的关键;对于中小企业而言,唯有找准定位、聚焦细分领域、提升核心竞争力,才能在行业“内卷”中站稳脚跟。中国轮胎产业的突围之战,已然进入深水区,唯有主动求变、精准发力,才能摆脱“低端过剩、高端缺失”的困境,重塑在全球产业链中的坐标。
2026年4月24日,第十九届北京国际汽车展览会正式启幕。中国长安汽车集团携五大品牌强势亮相,重磅发布“海纳百川”计划2.0全球化战略,同步公布逸动蓝鲸超擎版、CS75PLUS蓝鲸超擎版双车上市价格与购车权益。依托全栈自研硬核技术与全球化体系能力,长安汽车锚定2030年海外销量全新目标,以七大升维举措全面提速全球化进程,持续向全球市场输出中国汽车技术、产品与品牌智慧,彰显中国自主汽车品牌向上突破的硬核实力。
全球化成果持续落地,海纳百川2.0战略全面升级
自2023年“海纳百川”全球化计划落地以来,长安汽车海外布局稳步深耕、成果斐然,持续完善全球化产销与服务体系。目前,品牌已建成泰国罗勇工厂等22个海外制造基地,年产能可达35万辆,业务覆盖全球118个国家和地区,布局1124个海外销售网点,海外投放车型扩充至41款,产品矩阵持续完善。市场数据显示,2025年长安汽车海外销量达到63.7万辆,同比增长18.9%,全球化发展迈入高质量增长阶段。
立足现有全球化积淀,长安汽车本次正式发布“海纳百川”计划2.0,确立“长期化、本地化、体系化、ESG建设一体化”四大核心原则,彻底打破传统出口贸易模式,推动全球化业务向制造、贸易、投资、服务、ESG建设一体化的全业务综合型模式迭代升级。根据战略规划,长安汽车力争2030年海外销量达到150万辆,冲刺180万辆奋斗目标,全面跻身全球主流汽车品牌阵营。
为落地全新全球化战略,长安汽车推出技术、产品、品牌、合作、投入、服务、团队七大升维举措,全方位夯实全球发展根基。技术端打造普惠、前沿、可靠的出行技术体系,赋能全球用户高品质出行;产品端完成模式升级,从“全球同步开发”进阶为“全球原生+区域定制”,打造适配全球市场的标杆大单品;品牌端依托蓝鲸超擎、天枢智能两大核心技术,搭配DNA设计5.0设计语言,塑造国际化品牌形象。
同时,长安汽车将持续深化全球产业生态合作,推进技术协同、产品共创、产能共享;精准加码研发、品牌、服务与生态投入;坚守“无备件,不销售”“无服务,不海外”的海外运营理念,搭建全球一站式用车保障体系。人才层面,规划未来三年海外团队规模突破4600人,本地化员工占比超70%,带动上下游超15000个就业岗位,构建本土化、专业化的全球运营团队。
硬核自研技术赋能,双车上市夯实全球产品力
技术自主是品牌全球化的核心底气。深耕汽车核心技术多年,长安汽车持续聚焦极致安全与全域节能两大核心赛道,以自研科技赋能产品迭代,打造适配全球市场的高品质出行产品。
在智能安全领域,长安天枢智能全面发力驾驶辅助、智能座舱、智慧底盘三大核心板块,打造行业领先的整车智能安全体系。其中,量产落地的爆胎稳行技术,将入门安全标准提升至150km/h,可实现最高225km/h速度下爆胎无偏航、无侧滑,大幅提升高速行车安全性。同时长安汽车官宣,自2026年5月1日起,所有搭载天枢智能的全新及改款车型,将全系标配该项功能,以普惠性安全技术守护全球用户出行安全。
在动力节能领域,长安蓝鲸超擎混动打造“全球混动,中国方案”。依托iDE-H深度电动化智能油混架构,结合500Bar超高压直喷、高效三电系统与AI云智控技术,实现“省、劲、静、稳”四大核心优势,兼顾动力性能、燃油经济性与驾乘舒适性,适配全球多元化路况与出行场景。
本次车展,搭载蓝鲸超擎混动系统的两款全球化标杆车型正式上市。其中,逸动蓝鲸超擎版权益售价7.99万-9.49万元,CS75PLUS蓝鲸超擎版权益售价10.99万-13.49万元。两款新车凭借成熟的混动技术、超高产品质价比与全球化产品标准,成为长安汽车开拓全球民用出行市场的核心大单品。
锚定全球新征程,助力中国汽车品牌走向世界
当下全球汽车产业加速变革,中国汽车品牌迎来全球化崛起的黄金时代。作为中国自主汽车头部品牌,长安汽车始终坚持技术自研、开放共生,从产品出海、产能出海,全面迈向技术出海、品牌出海、生态出海。
未来,长安汽车将以“海纳百川”计划2.0为战略纲领,以全栈自研硬核科技为核心支撑,持续打磨全球化产品、完善全球化服务、搭建全球化生态、培育全球化人才,携手全球产业链合作伙伴协同发展。同时持续输出高标准、高品质的中国汽车制造与创新智慧,持续助力中国汽车强国建设,书写中国自主汽车品牌立足中国、领跑全球的全新篇章。
“市场的容量就这么大,现在有17家中国的车企,我们要活下来,一个是不能亏损。第二个是要有规模,没有规模就一定没有未来。”4月16日,零跑汽车创始人、董事长、CEO朱江明在零跑D19发布会后的专访中再次发出警告。
今年以来,身处在汽车行业的每一个人都能感受到竞争节奏持续加快,扎堆上市的新车、密集的信息发布都在透露出一个清晰信号:当前的行业竞争,已经从“有没有机会”转向“还能留下谁”。
在这样一场几乎没有“缓冲区”的淘汰赛中,盈利能力决定能不能活下来,而规模能力决定能不能走得更远。两者最终指向的,则是体系化竞争力的全面比拼。
也正是在这一背景下,作为零跑首款定价突破20万元的产品,D19给出的路径显得格外清晰,其不仅要“活下去”,更要尝试“活得好”。其搭载有史以来混动车型中容量最大的电池之一,80.3kWh电池包带来500km纯电续航;同时首发双高通8797至尊芯片,在智能层面直接拉满;并且以21.98万-26.98万元价格区间切入全尺寸SUV红海。这样的组合,本身就带有明显的重构价格体系的意味。
但如果只把D19理解为“高配低价”,显然是不够的。更关键的问题在于:为什么零跑能把这样的技术组合放在这个价格区间?
不同于多数车企在既定价格框架内搭建配置体系、由品牌价值决定价格上限的路径,零跑选择从成本出发,让技术能力向对应价格区间持续外溢。当研发成本被此前的规模摊薄、当核心零部件掌握在自己手里、当平台标准化把边际成本压到足够低,零跑所获得的,不只是成本优势,更是一种反向定义价格的能力,这也是其重构30万内全尺寸SUV价格体系的核心武器。
零跑如何击穿“旗舰级”定价规则?
对于此前一直走“便宜大碗”路线的零跑来说,其品牌溢价显然不能支撑起旗舰级产品。也正因此,想打造出D19这样击穿全尺寸SUV定价规则的产品,同时对其两个维度提出了极高要求:一方面是必须具备真正的旗舰级技术密度,另一方面则需要远超行业平均水平的降本能力,才能在保证毛利的前提下成立。
甚至朱江明也在采访中直言,将A10与D19的发布会放在同一场地,最重要的原因就是为了降低成本。这种对成本的极致敏感,正是零跑体系能力的缩影。其通过全域自研将成本不断压低,在核心零部件自研自造占比超65%的基础上,把节省下来的成本不再留在利润端,而是再次投入到产品定义之中,使技术与配置得以在既有价格区间内持续“外溢”。
以零跑D19为例,其搭载有史以来混动车型中容量最大的80.3kWh电池。这一结果背后,更值得追问的是:为什么只有零跑能做到?
关键在于其对底层架构的重构。D19采用了增程车型首创的CTC电池底盘一体化技术。在传统架构下,增程系统需要布置发动机、增程器、排气管与油箱,占据大量空间,尤其是底挂式排气系统,会直接侵占电池布置所需的垂直高度,大电池因此难以上车,同时还面临热管理与通过性的多重难题。
而零跑通过将排气系统与CTC底盘进行一体化设计,在结构与热管理层面同步重构:通过异形门槛梁设计,在确保侧碰安全的前提下,将排气管路的侧向与垂直空间分别压缩65%与53%;同时引入气凝胶隔热材料,确保乘员舱热安全。这一系列工程解法,使得大电池得以在增程架构中落地。
在此基础上,D19还配备800V高压快充,实现30%-80%约15分钟补能;并搭载与采埃孚联合开发的全球首创驱动发电一体机四驱增程系统,通过驱动与发电的智能切换,实现系统减重50%、体积缩减30%,实现高性能与低能耗的平衡。
而在纯电版本上,这种自研模式在成本控制与技术定义上的优势同样得到体现。新车搭载115kWh宁德时代电芯,但零跑通过自研电池包的方式,将电池成本进一步压低约20%。某种程度上,宁德时代愿意以“电芯供应商”的角色参与D19打造,也侧面反映出零跑不仅具备整合上游资源的能力,也具备将其转化为成本与产品竞争力的能力。
这样的例子在D19上还有很多。比如,新车全球首发搭载双高通8797至尊芯片,总算力达到1280TOPS。据悉,单颗8797芯片成本达到1万元,甚至搭载同级算力方案的车型,普遍定价都在三十万元以上。但零跑的做法是,只采购核心芯片,自主完成域控制器与整车架构的集成,将其融入自研的舱驾一体架构之中,形成更高效的系统协同。这不仅进一步压缩了整体成本,也让高算力能力得以在更低价格区间内实现落地。
正如朱江明说过,零跑一直是坚持长期主义,从公司创建那一天起,无论是技术的计划,产品的规划,以及到资本端,都以“长跑型选手”的方式打基础,而不是追逐短期波动。
也正如此,数十年如一日的全域自研坚持下,当行业普遍面临成本上行、被动涨价的压力时,零跑仍能够以越级的产品表现切入市场核心区间,本质上已不再只是一次产品层面的“高质价比”竞争,而是一次围绕配置、成本与供应链能力的系统性胜出。这背后所体现的,是全域自研所带来的确定性优势正在持续兑现,并逐步转化为难以被复制的竞争壁垒。
瞄准高阶智驾,零跑不只做“性价比”
在智能驾驶领域,过去几年零跑的节奏,确实不像其他新势力那样激进,但进入今年以来,其动作明显加快。这种并非策略摇摆,而是其一贯路径的自然延续。
此前,朱江明就曾表示零跑要后发制人,“很多技术零跑都不是跑得最快的,这个过程当中,我认为跟随比做领头,你的消耗肯定最低,一旦认准了方向,最终觉得这项技术已经是真正能够给用户带来价值的时候,我相信那一刻零跑一定不会落后于行业。”这也意味着,零跑在技术层面并不追求最早入场,而是选择在技术路径被验证之后,集中资源完成能力跃迁。
也正是在这一判断之下,零跑明确提出,2026年将成为其“高阶智驾元年”。从D19开始,零跑的核心任务已经转向要真正站稳智驾第一梯队。这意味着,零跑需要兑现的,不再是成本与供应链的优势,而是将这些优势转化为用户可感知的智能体验。
从产品层面来看,D19已经开始给出明确回应。其不仅搭载双高通8797中央域控芯片,在算力层面完成跃迁,同时在辅助驾驶上引入VLA大模型,并配备含激光雷达在内的28个高精感知硬件,实现44项辅助驾驶功能,覆盖车位到车位的全场景领航能力,包括自主出入库、跨层巡航、自动过闸、道路领航及全场景泊车等高频场景。此外,系统还支持任意姿态泊车、高精地图学习和漫游找车位等功能。
这些能力的背后,是零跑在智能驾驶层面的持续加码。据介绍,自2024年起,零跑已对智驾领域展开大规模布局,目前团队规模超过700人,配套近600台训练服务器;今年下半年,基于“零跑世界模型”的新一代智驾系统也将正式上车,进入与行业头部玩家同一技术范式的竞争之中。
朱江明此前也直言:“就像创业初期不被看好一样,零跑的辅助驾驶也会从不被看好成长为佼佼者。”也正是在这一逻辑之下,D19的意义愈发清晰。其不仅是零跑在智能驾驶领域迎头赶上的关键节点,更是其将成本优势转化为技术话语权的重要载体。当这种能力开始规模化、稳定化地输出时,零跑所处的位置,也将不再只是“追赶者”,而是逐步迈入“科技旗舰”的核心竞争之中。
“活下去”更要“走出去”
回到开头朱江明关于车企生存问题的判断,他表示,“近期零跑如何把规模做上去,比盈利的目标更重要,因为这是一个生存的问题,而且只有生存,你才能发展,所以未来的三年,我们还是要聚焦在我们如何把它做大。”
可以看到,零跑也在围绕“规模优先”的路径持续加码。无论是携手费翔强化D系列的质感表达,以此强化用户认知中的品牌感知;还是加速推进海外市场布局,本质上都指向同一个目标:在更大范围内获取规模,从而反哺成本与体系能力。
尤其是在全球化层面,零跑的进展明显提速。得益于与Stellantis集团的深度合作,双方已在马来西亚、西班牙等地推进本地化生产合作,还将持续加码欧洲、南美、亚太等渠道。据悉,在2026年一季度,零跑海外出口超过4万辆,创下历史新高。按照规划,2026年全年目标为12万辆,剑指蝉联中国新势力出海第一。
但在朱江明看来,规模本身并不是终点,而只是阶段性目标。他强调,中国新能源汽车看似已经走在前列,但放在全球七八千万辆乘用车市场中,中国品牌的占比仍然有限,“我们不能说现在就胜利了,我们还要追求利润,还要更努力地把中国品牌汽车的竞争力做出来。”
从这个角度来看,D19既是零跑向上突围的第一枪,也是其叩响全球高端市场的重要支点。当其能够在核心价格带站稳脚跟,并以技术与成本的双重优势打开更广阔的市场空间时,零跑所追求的,就不再只是“活下去”,而是在更长周期中,构建一套足以支撑全球竞争的体系能力。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


