

Home出口

Search History
Popular Searches
Dealer Login / Sign Up

乘聯會發布的 9 月銷量數據顯示,2026 年 9 月乘用車市場零售銷量為 163.1 萬輛,同比下降 28.1%;就連一直以來都高歌猛進的新能源車市場也出現了大幅下滑,9 月新能源車零售量僅為 108.4 萬輛,同比下降 16.7%。
1-9 月累計銷量為 1345.7 萬輛,相比去年同期的 1722.5 萬輛下滑了 21.9%,絕對下滑數量超過 380 萬輛。同時,前 9 個月新能源車也下滑了 12.8%,只賣了 775 萬輛左右。
但如果只看車企公布的批售量數據,似乎中國汽車產業並沒有那麼“低迷”。同樣是 9 月的數據,比亞迪、吉利、奇瑞、零跑這些品牌的銷量都保持了同比上漲,甚至創出銷量新高。這裡面的“差距”,其實就在出口銷量上。
乘聯會統計顯示,中國車企 9 月單月出口達到了 92.3 萬輛,同比增長 73.2%;前 9 個月國內出口 706.7 萬輛,同比增長 75.2%。並且出口增長銷量最大的部分就是新能源車,9 月新能源車出口 55.8 萬輛、同比增幅達 163.5%,而 1-9 月新能源增長已經達到了 388.7 萬輛,絕對增長量達到了 120 萬輛。
01
出口勢頭真的強
出口增長的 300 萬輛基本填補了國內市場的下跌量。某種程度上講,今年下半年以來,車企對海外市場的出口在加速,相當於把國內的產能釋放給海外,這樣來避免產能富餘。
以奇瑞集團為例,9 月奇瑞集團出口達到了 20.78 萬輛,創造了中國車企單月出口的新高。 在此之前的 6、7、8 月,奇瑞集團的出口也分別達到了 19.1 萬輛、20.25 萬輛、19.7 萬輛,幾乎一直貼著 20 萬輛在向海外出口,而截至 9 月奇瑞集團的全年出口量已經達到了 155 萬輛以上。

比亞迪在第三季度的出口量也非常可觀,7 月達到了 18 萬輛、8 月接近 19 萬輛,9 月保持在 18 萬輛,預計今年比亞迪出口也會在 150 萬輛上下,同樣強勢。
在出口方面增長最快的是吉利汽車,一季度出口量在 20 萬輛左右,而到了三季度這個數字已經上漲了 50% 以上,達到 32 萬輛以上。另外,零跑汽車成為出口最多的新勢力品牌,今年以來出口數據達到了 16 萬輛左右。
根據駕仕派的統計,今年前 8 個月歐洲主要市場(歐盟 27 國 + 歐洲自由貿易聯盟 + 英國)所有中國品牌的銷量大約為 86.4 萬輛,僅僅英國市場就達到了 20.25 萬輛。同期在東南亞 5 國的銷量為 29.3 萬輛,澳洲有 25.7 萬輛左右。另外像在墨西哥、阿根廷、巴西、烏拉圭等區域市場的銷量也非常強勁。

駕仕派統計了中國品牌在 39 個國家和地區的銷量表現,其中 11 個國家和地區有中國品牌進入了前三,22 個國家和地區前十名的汽車品牌中有中國品牌。另外,中國品牌在烏拉圭、以色列、澳大利亞、泰國、智利幾個國家的份額都超過了 30%,其中在烏拉圭的份額甚至高達 57.6%。如果把中國品牌和俄羅斯本土企業的合資品牌算到一起,那麼在俄羅斯的份額也超過了 30%。
不過值得注意的是,目前中國車企出口的 700 萬輛其實並非在海外市場真正落實的終端銷量,而是車企出口報關的口徑。換句話說,700 萬輛其實是一個向海外市場批發的銷量,並不是說海外真的可以消化這麼多銷量,一部分可能還在港口和海上,真正要轉化成銷量還有一段時間。

就在剛剛開幕的巴黎車展上,接近 20 個中國整車品牌到巴黎參展,佔到了巴黎車展參展品牌總數的三分之一,且參展規模較兩年前明顯擴大。要知道,就連寶馬都沒有參加此次巴黎車展,而日產、鈴木、三菱等部分日系車企也缺席了。
中國品牌這種“反客為主”的打法,讓歐洲媒體既興奮又擔憂。路透社的一篇文章中寫到:“與其他西方車展一樣,巴黎車展一直处于衰落狀態,直到四年前中國汽車製造商開始大規模參展。”

02
關稅壁壘和信任審視
正是因為中國品牌在海外市場快速地“攻城略地”,這也使得中國車企開始遇到更多阻礙。
2024 年,歐盟對中國產純電動車徵收反補貼稅——在原有 10% 關稅之上加徵, 幅度最高約 35%,但是混動車型卻成了個“空白”,結果中國品牌插電式混動車型對歐盟出口大幅增長。而在最近的中歐貿易投資磋商機制第二次例會結束後,結果之一便是“雙方以符合世貿組織規則的方式就混動汽車貿易達成諒解。”
雖然中歐雙方並未就達成的諒解備忘錄做具體的透露,但據歐盟委員會貿易和經濟安全委員馬羅什·謝夫喬維奇透露,新的措施將使得從中國進口的混合動力汽車數量削減一半以上,不過這是基於貿易流量和未來四年的預測得出的數據。而據彭博社報道,從中國出口的混動車型限額可能是 35 萬輛左右,相比之前統計的數字確實接近一半。

與此同時,中國方面也做出了相應的安排,其中一項就是“自 2027 年 4 月 1 日起,將新能源汽車的增值稅出口退稅率由 13% 下調至 9%。”這意味著中國車企的出口盈利將進一步被壓縮,也在一定程度上限制了新能源汽車的出口。
更關鍵的是,中國車企的產品正面臨海外監管部門更嚴格的審驗。
10 月 6 日,馬來西亞一輛黑色奇瑞 OMODA 5 行駛中後軸斷裂,帶著雙側輪子整體脫落,所幸無人受傷。
很快,10 月 11 日馬來西亞陸路交通局(JPJ)就宣佈將吊銷相關認證書,暫停奇瑞 OMODA 5 新車註冊。而且不僅是停止註冊,馬來西亞相關部門還要求奇瑞按零件編號、生產批次、VIN 等信息確定風險車輛;審查整車生產與裝配,以及後軸零部件供應商;核查生產質量控制、焊接接頭檢驗程序及零部件安全要求。馬來西亞 JPJ 強調,只有在完成糾正與預防措施、並經 JPJ 技術確認風險得到妥善控制後,才解除暫停註冊措施。
奇瑞汽車也宣佈對受影響的 8878 輛 OMODA 5 車型啟動召回,對相關零部件進行檢查,並視情況免費更換。同時奇瑞汽車也強調會對國內及相關市場同批次 OMODA 5 車型進行風險專項排查。

當然,上述兩個案例只是這幾年中國車企在海外市場受阻的典型例子,之前也發生過澳大利亞汽車服務與維修監管局(AASRA)向五家中國新能源車企發出合規警告,也有包括土耳其、泰國等地方對中國車企出口到當地市場必須建廠的要求等等。
在歐洲市場,中國車企的銷量大幅增長也引來了各方的“審視”。路透社援引國際汽車製造商組織秘書長弗朗索瓦·魯迪耶的原話:“如果它們放棄在歐洲的出口,它們就會死,因為它們無法在其他地方賺到錢。”
顯然,歐洲媒體認為,由於美國市場對中國汽車行業的實質上關閉,歐洲已成中國車企的首要優先市場,這也使得中國車企正在考慮進一步擴大市場份額——有媒體預計,中國車企的歐洲市場份額將在今年達到 12%、到 2030 年達到 20%。
所以,對於中國車企來說,不能因為國內市場下滑,就直接把“銷量平移”到海外市場。如果未仔細考慮海外市場的環境和承接量,就把超過中國汽車產能三分之一的量全部放到海外,這必然會激起其他國家對中國車企的“應激反應”,也將直接讓中國車企在海外市場遇到更大的阻礙。
03
出口峰值即將來臨
既然國內直接出口的限制不斷加碼,中國車企也越來越多地考慮在當地建廠。
零跑汽車已經從 10 月開始在 Stellantis 西班牙工廠投產,已完全準備好了海外本土化生產。
比亞迪則計劃第四季度開始在匈牙利的新工廠進行投產。比亞迪執行副總裁李柯成為這次巴黎車展上的焦點人物,她在接受多家歐洲媒體採訪時透露,比亞迪對歐洲的承諾“非常深入”。

吉利方面,收購福特西班牙工廠的計劃也正式獲批,吉利將出資 2.21 億歐元收購 Ford España, S.L. 34% 的股權,之後福特和吉利將成立合資公司共同運營這座工廠。而吉利汽車計劃在這座工廠投產兩款純電動車:其中一款或許是 EX2,也就是國內的星願。同時雙方還會有一款合作車型——由福特主導設計、與吉利聯合開發的全新 Crossover 車型。

另外上汽集團在歐洲的首家工廠已經確定落地西班牙,計劃2027 年開工、2028 年底投產,主要生產 MG 品牌的純電車型;奇瑞汽車與西班牙汽車公司 Ebro-EV Motors 的合資公司在今年早些時候投產,算是讓奇瑞在歐洲也實現了本土化生產。
實際上,本土化生產已成中國頭部車企的共識,畢竟高額關稅是他們難以長期承擔的,而且落地歐洲生產純電車型也是一個避開傳統歐洲車企的路徑。
而且隨著中國車企落地歐洲,國內的新能源產業鏈也將開啟在歐洲的本土化進程。寧德時代匈牙利德布勒森的新建電芯工廠正式啟動生產,年規劃產能達到了 100GWh、可以配套百萬輛級的純電車型。

如果按照歐洲媒體的預測——中國品牌 2026 年在歐洲市場的品牌份額達到 12% 以上的話,中國車企今後幾年在欧洲的年銷量至少是 120 萬輛以上,扣掉出口限額的混動車型,那麼本土化的規模能達到 90 萬輛左右。
由此推斷,中國車企在其他區域海外市場,包括東南亞、墨西哥、南美等地,大概率都會落地建廠。這也使得中國 2026 年的接近千萬輛級別的出口大概率會是一個峰值,之後可能保持在六七百萬輛左右,再加上國內市場,那麼中國汽車產業的國內產能需求也是 2000-2300 萬輛區間。
目前中國車企的乘用車產能至少是 3000 萬輛規模,這也就意味著國內車企去產能化勢在必行,甚至必須盡快完成。
(END)
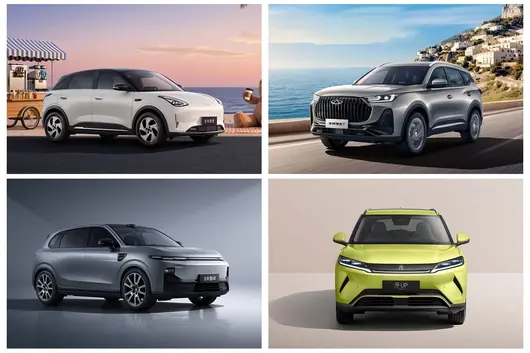
乘联会发布的9月销量数据显示,2026年9月乘用车市场零售销量为163.1万辆,同比下降28.1%;就连一直以来都高歌猛进的新能源车市场也出现了大幅下滑,9月新能源车零售量仅为108.4万辆,同比下降16.7%。
1-9月累计销量为1345.7万辆,相比去年同期的1722.5万辆下滑了21.9%,绝对下滑数量超过380万辆。同时,前9个月新能源车也下滑了12.8%,只卖了775万辆左右。
但如果只看车企公布的批售量数据,似乎中国汽车产业并没有那么“低迷”。同样是9月的数据,比亚迪、吉利、奇瑞、零跑这些品牌的销量都保持了同比上涨,甚至创出销量新高。这里面的“差距”,其实就在出口销量上。
乘联会统计显示,中国车企9月单月出口达到了92.3万辆,同比增长73.2%;前9个月国内出口706.7万辆,同比增长75.2%。并且出口增长销量最大的部分就是新能源车,9月新能源车出口55.8万辆、同比增幅达163.5%,而1-9月新能源增长已经达到了388.7万辆,绝对增长量达到了120万辆。
01
出口势头真的强
出口增长的300万辆基本填补了国内市场的下跌量。某种程度上讲,今年下半年以来,车企对海外市场的出口在加速,相当于把国内的产能释放给海外,这样来避免产能富余。
以奇瑞集团为例,9月奇瑞集团出口达到了20.78万辆,创造了中国车企单月出口的新高。 在此之前的6、7、8月,奇瑞集团的出口也分别达到了19.1万辆、20.25万辆、19.7万辆,几乎一直贴着20万辆在向海外出口,而截至9月奇瑞集团的全年出口量已经达到了155万辆以上。
比亚迪在第三季度的出口量也非常可观,7月达到了18万辆、8月接近19万辆,9月保持在18万辆,预计今年比亚迪出口也会在150万辆上下,同样强势。
在出口方面增长最快的是吉利汽车,一季度出口量在20万辆左右,而到了三季度这个数字已经上涨了50%以上,达到32万辆以上。另外,零跑汽车成为出口最多的新势力品牌,今年以来出口数据达到了16万辆左右。
根据驾仕派的统计,今年前8个月欧洲主要市场(欧盟27国+欧洲自由贸易联盟+英国)所有中国品牌的销量大约为86.4万辆,仅仅英国市场就达到了20.25万辆。同期在东南亚5国的销量为29.3万辆,澳洲有25.7万辆左右。另外像在墨西哥、阿根廷、巴西、乌拉圭等区域市场的销量也非常强劲。
驾仕派统计了中国品牌在39个国家和地区的销量表现,其中11个国家和地区有中国品牌进入了前三,22国家和地区前十名的汽车品牌中有中国品牌。另外,中国品牌在乌拉圭、以色列、澳大利亚、泰国、智利这几个国家的份额都超过了30%,其中在乌拉圭的份额甚至高达57.6%。如果我们把中国品牌和俄罗斯本土企业的合资品牌算到一起,那么在俄罗斯的份额也超过了30%。
不过值得注意的是,目前中国车企出口的700万辆其实并非在海外市场真正落实的终端销量,而是车企出口报关的口径。换句话说,700万辆其实是一个向海外市场批发的销量,并不是说海外真的可以消化这么多销量,一部分可能还在港口和海上,真正要转化成销量还有一段时间。
就在刚刚开幕的巴黎车展上,接近20个中国整车品牌到巴黎参展,占到了巴黎车展参展品牌总数的三分之一,且参展规模较两年前明显扩大。要知道,就连宝马都没有参加此次巴黎车展,而日产、铃木、三菱等部分日系车企也缺席了。
中国品牌这种“反客为主”的打法,让欧洲媒体既兴奋又担忧。路透社的一篇文章中写到:“与其他西方车展一样,巴黎车展一直处于衰落状态,直到四年前中国汽车制造商开始大规模参展。”
02
关税壁垒和信任审视
正是因为中国品牌在海外市场快速地“攻城略地”,这也使得中国车企开始遇到更多阻碍。
2024年,欧盟对中国产纯电动车征收反补贴税——在原有10%关税之上加征, 幅度最高约35%,但是混动车型却成了一个“空白”,结果中国品牌插电式混动车型对欧盟出口大幅增长。而在最近的中欧贸易投资磋商机制第二次例会结束后,结果之一便是“双方以符合世贸组织规则的方式就混动汽车贸易达成谅解。”
虽然中欧双方并未就达成的谅解备忘录做具体的透露,但据欧盟委员会贸易和经济安全委员马罗什·谢夫乔维奇透露,新的措施将使得从中国进口的混合动力汽车数量削减一半以上,不过这是基于贸易流量和未来四年的预测得出的数据。而据彭博社报道,从中国出口的混动车型限额可能是35万辆左右,相比于之前统计的数字确实接近一半。
与此同时,中国方面也做出了相应的安排,其中一项就是“自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%。”这意味着中国车企的出口盈利将进一步被压缩,也从一定程度上限制了新能源汽车的出口。
更关键的是,中国车企的产品正面临海外监管部门更严格的审验。
10月6日,马来西亚一辆黑色奇瑞OMODA 5行驶中后轴断裂,带着双侧轮子整体脱落,所幸无人受伤。
很快,10月11日马来西亚陆路交通局(JPJ)就宣布将吊销相关认证书,暂停奇瑞OMODA 5新车注册。而且不仅是停止注册,马来西亚相关部门还要求奇瑞按零件编号、生产批次、VIN等信息确定风险车辆;审查整车生产与装配,以及后轴零部件供应商;核查生产质量控制、焊接接头检验程序及零部件安全要求。马来西亚JPJ强调,只有在完成纠正与预防措施、并经JPJ技术确认风险得到妥善控制后,才解除暂停注册措施。
奇瑞汽车也宣布对受影响的8878辆OMODA 5车型启动召回,对相关零部件进行检查,并视情况免费更换。同时奇瑞汽车也强调会对国内及相关市场同批次OMODA 5车型进行风险专项排查。
当然,上述两个案例只是这几年中国车企在海外市场受阻的典型例子,之前也发生过澳大利亚汽车服务与维修监管机构(AASRA)向五家中国新能源车企发出合规警告,也有包括土耳其、泰国等地方对中国车企出口到当地市场必须建厂的要求等等。
在欧洲市场,中国车企的销量大幅增长也引来了各方的“审视”。路透社援引国际汽车制造商组织秘书长弗朗索瓦·鲁迪耶的原话:“如果它们放弃在欧洲的出口,它们就会死,因为它们无法在其他地方赚到钱。”
显然,欧洲媒体认为,由于美国市场对中国汽车行业的实质上关闭,欧洲已成为中国车企的首要优先市场,这也使得中国车企正在考虑进一步扩大市场份额——有媒体预计,中国车企的欧洲市场份额将在今年达到12%、到2030年达到20%。
所以,对于中国车企来说,不能因为国内市场下滑,就直接把“销量平移”到海外市场。如果未仔细考虑海外市场的环境和承接量,就把超过中国汽车产能三分之一的量全部放到海外,这必然会激起其他国家对中国车企的“应激反应”,也将直接让中国车企在海外市场遇到更大的阻碍。
03
出口峰值即将来临
既然国内直接出口的限制不断加码,中国车企也越来越多地考虑在当地建厂。
零跑汽车已经从10月开始在Stellantis西班牙工厂投产,已完全准备好了海外本土化生产。
比亚迪则计划第四季度开始在匈牙利的新工厂进行投产。比亚迪执行副总裁李柯成为这次巴黎车展上的焦点人物,她在接受多家欧洲媒体采访时透露,比亚迪对欧洲的承诺“非常深入”。
吉利方面,收购福特西班牙工厂的计划也正式获批,吉利将出资2.21亿欧元收购Ford España, S.L. 34%的股权,之后福特和吉利将成立合资公司共同运营这座工厂。而吉利汽车计划在这座工厂投产两款纯电动车:其中一款或许是EX2,也就是国内的星愿。同时双方还会有一款合作车型——由福特主导设计、与吉利联合开发的全新Crossover车型。
另外上汽集团在欧洲的首家工厂已经确定落地西班牙,计划2027年开工、2028年底投产,主要生产MG品牌的纯电车型;奇瑞汽车与西班牙汽车公司Ebro-EV Motors的合资公司在今年早些时候投产,算是让奇瑞在欧洲也实现了本土化生产。
实际上,本土化生产已经成为中国头部车企的共识,毕竟高额的关税是他们难以长期承担的,而且落地欧洲生产纯电车型也是一个避开传统欧洲车企的路径。
而且随着中国车企落地欧洲,国内的新能源产业链也将开启在欧洲的本土化进程。宁德时代匈牙利德布勒森的新建电芯工厂正式启动生产,年规划产能达到了100GWh、可以配套百万辆级的纯电车型。
如果按照欧洲媒体的预测——中国品牌2026年在欧洲市场的市场份额达到12%以上的话,中国车企今后几年在欧洲的年销量至少是120万辆以上,扣掉出口限额的混动车型,那么本土化的规模能达到90万辆左右。
由此推断,中国车企在其他区域海外市场,包括东南亚、墨西哥、南美等地,大概率都会落地建厂。这也使得中国2026年的接近千万辆级别的出口大概率会是一个峰值,之后可能保持在六七百万辆左右,再加上国内市场,那么中国汽车产业的国内产能需求也是2000-2300万辆区间。
目前中国车企的乘用车产能至少是3000万辆规模,这也就意味着国内车企去产能化势在必行,甚至必须尽快完成。
(END)
【第一商用車網 原創】
今年 9 月,商用車國內、出口市場冰火兩重天。據中汽協數據顯示,商用車國內銷量 9 月完成 23.5 萬輛,同比下降 14.6%;出口銷量增勢正猛,達到 13.3 萬輛,同比大漲 44.3%。
最令人矚目的是卡車出口表現:2026 年 9 月,卡車出口銷量達到 11.8 萬輛,僅比國內銷量低 7.7 萬輛,出口同比增幅高達 51.5%,高於商用車整體出口 7.2 個百分點。照此發展趨勢,卡車出口銷量超越國內銷量,或指日可待。
出口亮眼表現背後,是全行業從「產品出海」向「體系扎根」的集體躍遷。在剛過去的 9 月,卡車行業海外大動作不斷,戰火已然從東南亞、非洲市場蔓延至歐洲市場,多家企業加紧佈局屬地化生產。我們下面一起來具體睇下!
福田汽車:全球第 1300 萬輛整車交付 歐曼銀河 9 落地西班牙
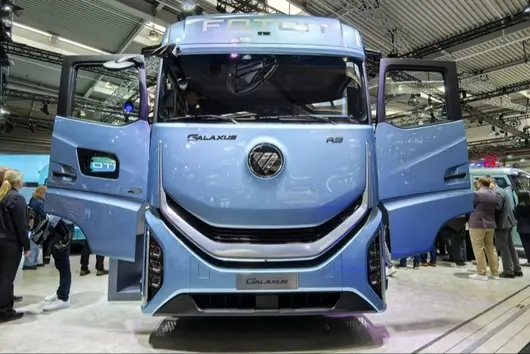
在 9 月中旬舉辦的德國漢諾威車展上,福田汽車全陣列實力亮相,並舉辦全球第 1300 萬輛整車交付儀式。交付車型為歐曼銀河 9,該車已在西班牙完成實地測試,令其突破海外高端幹線物流市場的品牌壁壘、成功落地西班牙市場,標誌著中國高端重卡已具備與國際一線品牌同台競技的實力。

發布會現場,福田汽車重磅發布歐洲戰略。此前,福田汽車已經確定 2030 年國際化率達 40% 的發展目標,歐洲作為北汽福田全球化戰略的核心樞紐市場,成為其品牌高端化、國際化進階的關鍵陣地。
據披露,福田汽車將從圍繞本土化適配、整體生態方案能力構建、合作共建與深度本地運營三大維度,在歐洲市場穩步建立屬地化體系能力,實現系統服務歐洲商用車用戶。其中,屬地化方面,規劃建設 1 個歐洲本土技術中心,計劃 2028 年實現銷售和服務網絡在歐洲主要市場全覆蓋和實現歐洲本地組裝,並計劃建立更多屬地子公司為服務歐洲客戶提供支撐等。
一汽解放:J7 創領版將交付歐洲市場
在 2026 漢諾威車展上,一汽解放全球首發的 TL.X 前瞻概念卡車令人印象深刻。在這一歐洲頂級舞臺上,一汽解放透露,其 CORTRON CS(從外觀來看是 J7 創領版)即將登陸歐洲市場並實現正式交付。

此外,一汽解放 9 月傳出的 3 個出口訂單消息,也頗為引人注目。一是解放 78 輛虎 VR 輕卡完成整車入庫,啟運發往東南亞,車輛採用窄體車身、轉彎半徑細、穿行靈活,精準適配當地城市街區及鄉鎮道路複雜通行環境;二是一汽南非公司尚比亞辦事處與尚比亞當地大型物流企業達成戰略合作,簽署 100 輛 JH6 牽引車採購協議;三是一汽解放與尼日利亞本土頭部運輸企業再次達成批量交付,100 輛 6×4 牽引車發往尼日利亞,車輛針對尼日利亞部分道路路況複雜、旱季高溫多塵、雨季高濕多雨的運營環境進行整車研發製造與本地化適配,將投入當地 FMCG 快消品幹線運輸業務。
東風商用車:東南亞屬地工廠首車下線 開啟新旅程!
9 月 25 日至 26 日,東風進出口中重型商用車海外事業部 2026 年東南亞區域工作會、屬地化工廠首車下線暨新品鑑賞活動,在東南亞相繼舉行。來自印度尼西亞、越南、泰國、馬來西亞、巴基斯坦等市場的合作伙伴代表齊聚一堂,共啟屬地化發展新征途。

據悉,今以來,東風商用車東南亞區域中重卡銷量實現同比增長 188%,區域市場拓展成效顯著。隨着東南亞屬地化廠實現首車下線,東風商用車與東南亞本土合作夥伴協作邁入全新階段。東南亞屬地化廠是東風進出口全球化戰略的關鍵支點,工廠投產後,本地化生產將更貼近終端市場與客戶需求,大幅縮短整車交付週期,降低跨境物流成本,推動技術、工藝、管理、人才等全方位本地化沉澱,與本地夥伴形成製造同源、發展同心的合作新格局。
三一重卡:土耳其 KD 工廠首輛電動重卡下線,歐洲市場拓展再進一步!
9 月,被三一重卡定義為「歐洲市場拓展月」。除開出擊德國漢諾威車展,三一重卡還與戰略合作夥伴 FMT 在 9 月 9 日舉行土耳其市場發布會,同步完成 SE636 電動重卡產品發布、土耳其經銷商及銷售服務網絡啟動以及 KD 工廠首輛電動重卡下線亮相。

對於試圖進軍歐洲的車企而言,身處歐亞交匯的十字路口的土耳其,既是進入歐洲的門戶,也是輻射中亞、中東的跳板。三一重卡此次在土耳其落地,通過 KD 工廠、經銷網絡和服務體系的建設,進一步完善海外業務的本地化能力。
據悉,工廠從具備試生產條件到首批產品下線僅用了 15 天,速度之快在土耳其製造業頗為少見。按照規劃,該 KD 工廠年產能達 2000 輛,預計年产值約 4 億美元。未來,三一重卡還將根據當地市場需求,在土耳其生產輕卡、載貨車等全系列商用車產品,覆蓋物流、工程、運輸等應用場景。
東風柳汽乘龍:越南 KD 工廠項目簽約 規劃年產能 1500 輛
在 9 月中旬舉辦的第 23 屆中國 - 東盟博覽會上,東風柳汽與越南合作夥伴達成越南 KD 工廠戰略合作簽約,雙方計劃在越南聯合投建 KD(散件組裝)工廠,規劃年產能及年銷量 1500 輛,預計實現年产值 2.1 億人民幣。該工廠是乘龍品牌在東盟的首個 KD 工廠,標誌著乘龍品牌在東盟市場從整車出口邁入本地化深耕的新階段。

據東風柳汽進出口公司相關負責人在泰達汽車論壇上透露,中國品牌在越南中重卡市場銷量連續三年保持高增長,預計 2026 年銷量達到 6 萬輛,未來 5-10 年發展空間廣闊。已在越南市場市佔率領先的東風柳汽,此次落地越南 KD 工廠項目,可謂恰逢其時。
陝汽重卡:拿下沙特大客戶 500 輛訂單!
9 月下旬,據陝汽速度微信號消息,陝汽重卡與沙特大物流企業達成戰略合作,並完成 500 輛重卡戰略簽約。雙方將圍繞卡車銷售、市場開發、售後服務及零部件供應開展全方位協作。陝汽將以完善的售後體系與技術保障,護航物流車隊高效運營,並深化品牌推廣、客戶培訓等資源互通,攜手開拓中東市場新篇章。

聯合重卡:非歐運輸走廊首台客戶車輛交付
在德國漢諾威車展上,奇瑞商用車旗下聯合重卡華麗登場,發布全球一體化運力解決方案,推出電鳳凰純電重卡與雲鳳凰增程重卡兩款面向國際市場的新車型,並展示「車、光、儲、充、換」一體化解決方案。同期,聯合重卡在現場舉行 C&C 非歐運輸走廊首台客戶車輛交付暨戰略合作簽約儀式,標誌著其全球化發展從產品發布走向客戶真實運營落地。

關於非歐運輸走廊首台客戶車輛交付,從海外客戶提出定制需求到完成車型落地,聯合重卡僅耗時 4 個月,便將客戶的構想轉化為可投入實際運營的實車,展現出極強的快速定制開發能力。海外合作方將依托聯合重卡一體化運力方案,沿着非歐運輸走廊每 450‑500 公里佈局一座換電站,項目初期跨境業務優先投放雲鳳凰增程車型,隨着沿線換電站、光伏儲能配套設施逐步完善,後續車隊將平穩向純電運營模式過渡。
徐工汽車:多項戰略合作在歐洲加速落地
在 9 月漢諾威車展期間,徐工汽車與海外合作夥伴積極聯動,跨越德國、奧地利、荷蘭、土耳其的市場深耕同步展開。圍繞 KD 本地化生產、重點市場開拓以及銷售服務網絡建設,徐工汽車多項戰略合作加速推進,歐洲本土化佈局邁出堅實步伐。

其中,徐工汽車與土耳其大客戶圍繞產品應用、市場需求及本地化佈局深入交流,並簽署戰略合作協議;在奧地利,徐工團隊實地走訪當地工廠,圍繞 KD 本地化生產事宜開展考察與交流,為後續產業協同積累條件;在荷蘭,團隊走訪當地航運及物流企業,就後續物流業務達成戰略合作共識。
從德國展會簽約,到奧地利生產考察、荷蘭業務協同,再到土耳其重點市場開拓,一系列合作成果逐步串聯起徐工汽車在歐洲市場產品導入、本地生產與市場運營等關鍵環節。徐工還為客戶提供綠色交通運輸成套化解決方案,將車輛選型、補能規劃、車聯網管理與全生命週期服務貫通,以「車 - 樁 - 網 - 服」生態體系,為拓展海外市場提供支撐。
創維汽車:斬獲千輛海外訂單
在漢諾威車展開幕首日,首次參展的創維汽車即與來自歐洲、拉美、中東和中亞等多個海外市場的合作夥伴完成集中簽約,達成一系列採購訂單及戰略合作意向,覆蓋純電重卡、輕卡、VAN、公交及 KD 本地化組裝等多個品類。

簽約項目中,既有面向幹線物流與城市配送的純電商用車訂單,也有助力海外公共交通電動化轉型的公交客車合作,同時還包含 KD 散件出口及本地化組裝等多元化模式。此次集中簽約不僅涉及車輛供應,更涵蓋售後服務體系、遠程數據管理平台、融資支持及本地化運營等一攬子解決方案。此次簽約,標誌著創維汽車從產品出海向技術出海、方案出海邁出堅實一步。
慶鈴汽車:50 輛新能源重卡出口越南 客戶規劃 2027 更大規模採購
繼 8 月 21 日慶鈴 KD 出口非洲首批交車、尼日利亞 KD 項目高效落地後,慶鈴汽車在海外市場再次迎來重要里程碑時刻。
9 月 8 日,慶鈴首批新能源 EVC61 牽引車出口越南暨跨境物流供應鏈平台啟動儀式在慶鈴集團新能源研發大樓舉行。介紹,2025 年,慶鈴首批 2 輛 EVC 電動拖頭出口越南完成實地試運營,此次 50 輛 EVC61 新能源牽引車交付越南豪興集團,標誌著慶鈴電動商用車在越南市場從試點驗證階段正式邁入規模化運營新階段。而跨境物流平台的啟用,則標誌著慶鈴從產品出海邁向體系出海。

為保障海外市場車輛全生命週期穩定運營,慶鈴已組建由開發、品質、售後、營銷組成的專門保障團隊,建立駐點服務、備件前置、本地化技術培訓與快速響應機制,全方位支撐車輛高效運行。與此同時,慶鈴集團與重慶公路運輸(集團)深化產業合作,倚靠雙方產業優勢與綜合物流資源,共同搭建跨境物流供應鏈平台,統籌跨境公路班車及多式聯運通道,為慶鈴拓展海外市場提供體系化物流支撐。
活動現場,越南豪興集團計劃追加採購 10 輛電動牽引車投入短途線路運營,並規劃 2027 年更大規模採購;與此同時,VM 公司成功中標越南垃圾運輸車項目,向慶鈴下達 70 餘輛 Q 系列輕卡採購訂單,未來將挖掘港口、幹線、環衛等多元場景機會,合力做大越南新能源商用車市場。
北奔重汽:印尼批量定制重卡落地投產
9 月 4 日,北奔重汽承接的 30 輛印尼市場大馬力重卡訂單正式啟動批量生產,標誌著海外市場戰略佈局落地取得關鍵性突破。據悉,自 5 月 6 日接收批量投產需求後,公司快速響應,從源頭築牢產品質量防線,以極致高效的攻堅姿態,穩步完成動力系統選型、整車定制化升級、樣車試製及試驗驗證全流程工作。

本次 30 輛印尼定制重卡項目的快速落地與高品質交付,充分驗證北奔大馬力重卡產品的海外工況適配性、定制化研發實力與規模化生產能力。同時,也為其深耕東南亞市場、拓寬國際化發展版圖積累了寶貴的實戰經驗,為持續拓展海外高端重卡市場奠定堅實基礎。
東風皮卡:273 輛發往沙特 拿下加納 500 輛訂單 衝刺四季度!
9 月,東風皮卡海外業務爆出兩筆大單。一是 9 月上旬,據東風進出口公司消息,273 輛東風皮卡啟航發往沙特市場,是東風進出口踐行「整供協同」戰略的又一標誌性實踐,也是深耕中東市場的重要批量交付成果。此批訂單來自沙特頭部租車公司,交付車輛將全面投入沙特租車運營,客戶場景涵蓋沙漠長途穿梭、複雜路況高頻周轉等嚴苛工況。在本次訂單從落地到交付過程中,東風以超預期執行力保證項目節點,確保 273 輛車準時啟運,在海外市場跑出「加速度」。

二是 9 月下旬,據東風進出口公司消息,皮卡海外事業部深入加納市場一線,在與當地合作夥伴圍繞四季度任務收集一手資料時成功斬獲 500 輛訂單,進一步夯實西非市場根基。據悉,東風皮卡海外團隊結合加納本地市場容量、消費特徵及現有渠道承載能力,與合作夥伴充分研判市場形勢,搶抓年末市場窗口期力爭銷量突破。同時,完成 2027 年全年導入门配置確認,對市場增長節奏、資源投入方向進行預判,為中長期市場發展錨定方向。

結語
在國內存量競爭環境下,海外市場成為各家企業「兵家必爭」之地。未來,或許「得海外市場者得天下」將成為商用車市場的至理名言。而財政部、稅務總局近日發布的新政明確,自 2027 年 4 月 1 日起,新能源汽車增值稅出口退稅率將從現行 13% 下調至 9%,將推動未來 6 個月國內卡車出口迎來一輪集中釋放的新高潮,第四季度出口規模有望創造歷史新高。
【第一商用车网 原创】
今年9月,商用车国内、出口市场冰火两重天。据中汽协数据显示,商用车国内销量9月完成23.5万辆,同比下降14.6%;出口销量增势正猛,达到13.3万辆,同比大涨44.3%。
最引人瞩目的是卡车出口表现:2026年9月,卡车出口销量达到11.8万辆,仅比国内销量低7.7万辆,出口同比增幅高达51.5%,高于商用车整体出口7.2个百分点。照此发展趋势,卡车出口销量超越国内销量,或指日可待。
出口亮眼表现的背后,是全行业从“产品出海”向“体系扎根”的集体跃迁。在刚过去的9月,卡车行业海外大动作不断,战火已然从东南亚、非洲市场蔓延至欧洲市场,多家企业加紧布局属地化生产。下面我们一起来具体看下!
福田汽车:全球第1300万辆整车交付 欧曼银河9落地西班牙
在9月中旬举办的德国汉诺威车展上,福田汽车全矩阵实力亮相,并举办全球第1300万辆整车交付仪式。交付车型为欧曼银河9,该车已在西班牙完成实地测试,令其突破海外高端干线物流市场的品牌壁垒、成功落地西班牙市场,标志着中国高端重卡已具备与国际一线品牌同台竞技的实力。
发布会现场,福田汽车重磅发布欧洲战略。此前,福田汽车已经确定2030年国际化率达40%的发展目标,欧洲作为北汽福田全球化战略的核心枢纽市场,成为其品牌高端化、国际化进阶的关键阵地。
据披露,福田汽车将从围绕本土化适配、整体生态方案能力构建、合作共建与深度本地运营三大维度,在欧洲市场稳步建立属地化体系能力,实现系统服务欧洲商用车用户。其中,属地化方面,规划建设1个欧洲本土技术中心,计划2028年实现销售和服务网络在欧洲主要市场全覆盖和实现欧洲本地组装,并计划建立更多属地子公司为服务欧洲客户提供支撑等。
一汽解放:J7创领版将交付欧洲市场
在2026汉诺威车展上,一汽解放全球首发的TL.X前瞻概念卡车令人印象深刻。在这一欧洲顶级舞台上,一汽解放透露,其CORTRON CS(从外观来看是J7创领版)即将登陆欧洲市场并实现正式交付。
此外,一汽解放在9月传出的3个出口订单消息,也颇为引人关注。一是解放78辆虎VR轻卡完成整车入库,启运发往东南亚,车辆采用窄体车身、转弯半径小、穿行灵活,精准适配当地城市街区及乡镇道路复杂通行环境;二是一汽南非公司赞比亚办事处与赞比亚当地大型物流企业达成战略合作,签署100辆JH6牵引车采购协议;三是一汽解放与尼日利亚本土头部运输企业再次达成批量交付,100辆6×4牵引车发往尼日利亚,车辆针对尼日利亚部分道路路况复杂、旱季高温多尘、雨季高湿多雨的运营环境进行整车研发制造与本地化适配,将投入当地FMCG快消品干线运输业务。
东风商用车:东南亚属地工厂首车下线 开启新征程!
9月25日至26日,东风进出口中重型商用车海外事业部2026年东南亚区域工作会、属地化工厂首车下线暨新品品鉴活动,在东南亚相继举行。来自印度尼西亚、越南、泰国、马来西亚、巴基斯坦等市场的合作伙伴代表齐聚一堂,共启属地化发展新征程。
据悉,今年以来,东风商用车东南亚区域中重卡销量实现同比增长188%,区域市场拓展成效显著。随着东南亚属地化工厂实现首车下线,东风商用车与东南亚本土合作伙伴协作迈入全新阶段。东南亚属地化工厂是东风进出口全球化战略的关键支点,工厂投产后,本地化生产将更贴近终端市场与客户需求,大幅缩短整车交付周期,降低跨境物流成本,推动技术、工艺、管理、人才等全方位本地化沉淀,与本地伙伴形成制造同源、发展同心的合作新格局。
三一重卡:土耳其KD工厂首辆电动重卡下线,欧洲市场拓展再进一步!
9月,被三一重卡定义为“欧洲市场拓展月”。除开出击德国汉诺威车展,三一重卡还与战略合作伙伴FMT在9月9日举行土耳其市场发布会,同步完成SE636电动重卡产品发布、土耳其经销商及销售服务网络启动以及KD工厂首辆电动重卡下线亮相。
对于试图进军欧洲的车企而言,身处欧亚交汇的十字路口的土耳其,既是进入欧洲的门户,也是辐射中亚、中东的跳板。三一重卡此次在土耳其落地,通过KD工厂、经销网络和服务体系的建设,进一步完善海外业务的本地化能力。
据悉,工厂从具备试生产条件到首批产品下线仅用了15天,速度之快在土耳其制造业颇为少见。按照规划,该KD工厂年产能达2000辆,预计年产值约4亿美元。未来,三一重卡还将根据当地市场需求,在土耳其生产轻卡、载货车等全系列商用车产品,覆盖物流、工程、运输等应用场景。
东风柳汽乘龙:越南KD工厂项目签约 规划年产能1500辆
在9月中旬举办的第23届中国-东盟博览会上,东风柳汽与越南合作伙伴达成越南KD工厂战略合作签约,双方计划在越南联合投建KD(散件组装)工厂,规划年产能及年销量1500辆,预计实现年产值2.1亿元人民币。该工厂是乘龙品牌在东盟的首个KD工厂,标志着乘龙品牌在东盟市场从整车出口迈入本地化深耕的新阶段。
据东风柳汽进出口公司相关负责人在泰达汽车论坛上透露,中国品牌在越南中重卡市场销量连续三年保持高增长,预计2026年销量达到6万辆,未来5-10年发展空间广阔。已在越南市场市占率领先的东风柳汽,此次落地越南KD工厂项目,可谓恰逢其时。
陕汽重卡:拿下沙特大客户500辆订单!
9月下旬,据陕汽速度微信号消息,陕汽重卡与沙特大型物流企业达成战略合作,并完成500辆重卡战略签约。双方将围绕卡车销售、市场开发、售后服务及零部件供应开展全方位协作。陕汽将以完善的售后体系与技术保障,护航物流车队高效运营,并深化品牌推广、客户培训等资源互通,携手开拓中东市场新篇章。
联合重卡:非欧运输走廊首台客户车辆交付
在德国汉诺威车展上,奇瑞商用车旗下联合重卡华丽登场,发布全球一体化运力解决方案,推出电凤凰纯电重卡与云凤凰增程重卡两款面向国际市场的新车型,并展示“车、光、储、充、换”一体化解决方案。同期,联合重卡在现场举行C&C非欧运输走廊首台客户车辆交付暨战略合作签约仪式,标志着其全球化发展从产品发布走向客户真实运营落地。
关于非欧运输走廊首台客户车辆交付,从海外客户提出定制需求到完成车型落地,联合重卡仅耗时4个月,便将客户的构想转化为可投入实际运营的实车,展现出极强的快速定制开发能力。海外合作方将依托联合重卡一体化运力方案,沿着非欧运输走廊每450‑500公里布局一座换电站,项目初期跨境业务优先投放云凤凰增程车型,伴随沿线换电站、光伏储能配套设施逐步完善,后续车队将平稳向纯电运营模式迭代过渡。
徐工汽车:多项战略合作在欧洲加速落地
在9月汉诺威车展期间,徐工汽车与海外合作伙伴积极联动,跨越德国、奥地利、荷兰、土耳其的市场深耕同步展开。围绕KD本地化生产、重点市场开拓以及销售服务网络建设,徐工汽车多项战略合作加速推进,欧洲本土化布局迈出坚实步伐。
其中,徐工汽车与土耳其大客户围绕产品应用、市场需求及本地化布局深入交流,并签署战略合作协议;在奥地利,徐工团队实地走访当地工厂,围绕KD本地化生产事宜开展考察与交流,为后续产业协同积累条件;在荷兰,团队走访当地航运及物流企业,就后续物流业务达成战略合作共识。
从德国展会签约,到奥地利生产考察、荷兰业务协同,再到土耳其重点市场开拓,一系列合作成果逐步串联起徐工汽车在欧洲市场产品导入、本地生产与市场运营等关键环节。徐工还为客户提供绿色交通运输成套化解决方案,将车辆选型、补能规划、车联网管理与全生命周期服务贯通,以“车-桩-网-服”生态体系,为拓展海外市场提供支撑。
创维汽车:斩获千辆海外订单
在汉诺威车展开幕首日,首次参展的创维汽车即与来自欧洲、拉美、中东和中亚等多个海外市场的合作伙伴完成集中签约,达成一系列采购订单及战略合作意向,覆盖纯电重卡、轻卡、VAN、公交及KD本地化组装等多个品类。
签约项目中,既有面向干线物流与城市配送的纯电商用车订单,也有助力海外公共交通电动化转型的公交客车合作,同时还包含KD散件出口及本地化组装等多元化模式。此次集中签约不仅涉及车辆供应,更涵盖售后服务体系、远程数据管理平台、融资支持及本地化运营等一揽子解决方案。此次签约,标志着创维汽车从产品出海向技术出海、方案出海迈出坚实一步。
庆铃汽车:50辆新能源重卡出口越南 客户规划2027更大规模采购
继8月21日庆铃KD出口非洲首批交车、尼日利亚KD项目高效落地后,庆铃汽车在海外市场再次迎来重要里程碑时刻。
9月8日,庆铃首批新能源EVC61牵引车出口越南暨跨境物流供应链平台启动仪式在庆铃集团新能源研发大楼举行。据介绍,2025年,庆铃首批2辆EVC电动拖头出口越南完成实地试运营,此次50辆EVC61新能源牵引车交付越南豪兴集团,标志着庆铃电动商用车在越南市场从试点验证阶段正式迈入规模化运营新阶段。而跨境物流平台的启用,则标志着庆铃从产品出海迈向体系出海。
为保障海外市场车辆全生命周期稳定运营,庆铃已组建由开发、品质、售后、营销组成的专门保障团队,建立驻点服务、备件前置、本地化技术培训与快速响应机制,全方位支撑车辆高效运行。与此同时,庆铃集团与重庆公路运输(集团)深化产业合作,依托双方产业优势与综合物流资源,共同搭建跨境物流供应链平台,统筹跨境公路班车及多式联运通道,为庆铃拓展海外市场提供体系化物流支撑。
活动现场,越南豪兴集团计划追加采购10辆电动牵引车投入短途线路运营,并规划2027年更大规模采购;与此同时,VM公司成功中标越南垃圾运输车辆项目,向庆铃下达70余辆Q系列轻卡采购订单,未来将挖掘港口、干线、环卫等多元场景机会,合力做大越南新能源商用车市场。
北奔重汽:印尼批量定制重卡落地投产
9月4日,北奔重汽承接的30辆印尼市场大马力重卡订单正式启动批量生产,标志着海外市场战略布局落地取得关键性突破。据悉,自5月6日接收批量投产需求后,公司快速响应,从源头筑牢产品质量防线,以极致高效的攻坚姿态,稳步完成动力系统选型、整车定制化升级、样车试制及试验验证全流程工作。
本次30辆印尼定制重卡项目的快速落地与高品质交付,充分验证北奔大马力重卡产品的海外工况适配性、定制化研发实力与规模化生产能力。同时,也为其深耕东南亚市场、拓宽国际化发展版图积累了宝贵的实战经验,为持续拓展海外高端重卡市场奠定坚实基础。
东风皮卡:273辆发往沙特 拿下加纳500辆订单 冲刺四季度!
9月,东风皮卡海外业务爆出两笔大单。一是9月上旬,据东风进出口公司消息,273辆东风皮卡启航发往沙特市场,是东风进出口践行“整供协同”战略的又一标志性实践,也是深耕中东市场的重要批量交付成果。此批订单来自沙特头部租车公司,交付车辆将全面投入沙特租车运营,客户场景涵盖沙漠长途穿梭、复杂路况高频周转等严苛工况。在本次订单从落地到交付过程中,东风以超预期执行力保证项目节点,确保273辆车准时启运,在海外市场跑出“加速度”。
二是9月下旬,据东风进出口公司消息,皮卡海外事业部深入加纳市场一线,在与当地合作伙伴围绕四季度任务收集一手资料时成功斩获500辆订单,进一步夯实西非市场根基。据悉,东风皮卡海外团队结合加纳本地市场容量、消费特征及现有渠道承载能力,与合作伙伴充分研判市场形势,抢抓年末市场窗口期力争销量突破。同时,完成2027年全年导入车型配置确认,对市场增长节奏、资源投入方向进行预判,为中长期市场发展锚定方向。
结束语
在国内存量竞争环境下,海外市场成为各家企业“兵家必争”之地。未来,或许“得海外市场者得天下”将成为商用车市场的至理名言。而财政部、税务总局近日发布的新政明确,自2027年4月1日起,新能源汽车增值税出口退税率将从现行13%下调至9%,将推动未来6个月国内卡车出口迎来一轮集中释放的新高潮,第四季度出口规模有望创造历史新高。
知嘹汽車/陳壹
前段時間,《財富》雜誌發布最新嘅世界 500 強榜單,奇瑞汽車以 417.78 億美金嘅營收位列第 383 位。

其實去年奇瑞就係世界 500 強,當時排名仲更高,第 233 名,唔同嘅係,今年奇瑞係作為上市公司主體獨立參評嘅。亦即係話,雖然連續兩年都係世界 500 強,但含金量係唔同嘅,今年奇瑞需要接受資本市場同工業體系嘅全面審視。
值得一提係,今年進入世界 500 強嘅中國車企同汽車部件企業,一共有 10 家,除了奇瑞,仲有比亞迪、寧德時代、吉利、上汽等等,都係大家耳熟能詳嘅,其中呢,比亞迪嘅排名最高,營收 1118.53 億美金,位列第 91 位。

喺國內,比亞迪而家係實至名歸嘅「一哥」,車仔賣得啱,錢賺得亦多,去年比亞迪嘅新能源車銷量 460 萬輛,蟬聯全球新能源車銷量冠軍,全年營收 8040 億,淨利潤 326 億。
而且,佢都舍得砸錢搞研發,例如 2025 年,比亞迪喺研發方面嘅投入高達 634 億,連續兩年喺 A 股上市公司度位居第一,到而家為止,比亞迪嘅累計研發投入已經超過 2500 億。

重點係咩,比亞迪嘅電池、晶片、馬達、電控等等,都係自己造嘅,以前大家覺得,呢種「乜都自己幹」嘅模式太重資產同也太慢,但事實證明,只要你熬得過去,你就可以用規模效應把成本進一步壓低。
比亞迪嘅護城河係咩?成本同規模,人哋造台車花 100 蚊,比亞迪可能只需要 80 蚊;人哋一年賣 100 台車,比亞迪可賣 200 台。
奇瑞呢?佢係另一種模式。

由 2001 年開始,奇瑞就已經把車賣到海外去咗,嗰個年代大部分中國車企仲喺國內互相卷,所以嚴格嚟講,奇瑞算係第一批「出海」嘅中國車企。
當然啦,起初的確都難,2001 年奇瑞嘅出口量甚至都無超過 100 台,但佢穩紮穩打,持續擴張海外版圖,到而家為止,奇瑞嘅業務已經覆蓋全球 130 多個國家同地區,連續 23 年穩居中國品牌乘用車出口第一。
奇瑞「出海」唔係嗰種一錘子買賣,佢喺全球有 16 個生產基地,海外經銷商網點超過 3100 個,巴西、印尼、泰國、馬來西亞等地都有奇瑞嘅本地化製造網絡。

外媒總結奇瑞嘅「出海」模式係「農村包圍城市」,咁講倒係冇乜錯,畢竟佢係到先喺中東、拉美、東南亞呢啲門檻較低嘅市場打知名度,賣瑞虎、艾瑞澤呢啲成熟嘅燃油車型,後先向歐洲等高法規市場滲透。
2025 年,奇瑞出口車輛 134.4 萬台,相當於平均每 23 秒就有一輛奇瑞被賣到海外,全年總營收 3002.9 億,首次突破 3000 億大關,淨利潤 195.1 億,海外營收 1574.2 億。
咁就係話,奇瑞已經完全係一家「賣車一半靠海外」嘅中國車企啦。

更值得關注係,奇瑞整體單車均價約 10.35 萬元,海外單車均價 12.16 萬元,同一台車,賣到海外比國內貴咗近兩萬。
所以你睇,奇瑞嘅成功邏輯好簡單,喺國內卷唔過就賣出嚟。成功嘅路線永遠都唔係單一嘅。
知嘹汽車原創文章,如需轉載請聯絡我們
*圖片來源於網絡,如侵權請聯絡作者刪除*

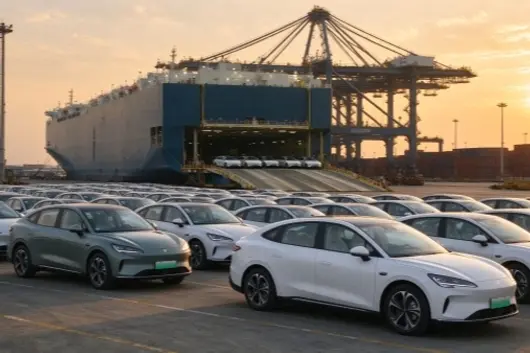
新能源汽車出口退稅率由 13% 降至 9%,中國車企出海嘅利潤賬要重新算過。
財政部、稅務總局 10 月 12 日發布公告,自 2027 年 4 月 1 日起,新能源汽車嘅增值稅出口退稅率由 13% 下調至 9%。表面睇只係 4 個百分點,對正拼命出海嘅國內車企嚟講,或呢係一筆必須重新計數嘅利潤賬。
點解偏偏係而家?因為出口已經由增量業務,逐漸變成支撐銷量嘅重要支柱。乘聯會數據顯示,2026 年 1 至 9 月,國內新能源乘用車出口 388.7 萬輛,同比增長 138.8%,僅 9 月就出口 55.8 萬輛,同比增長 163.5%。
國內市場承壓,海外銷量高速增長。一邊係出海越來越重要,另一邊出口稅收優惠開始收緊。政策傳遞嘅信號已經好清楚:汽車出海嘅競爭,唔可以永遠靠低價同政策空間支撐。
01 4 個百分點,究竟少賺幾多錢首先要糾正一個容易混淆嘅概念。13% 降至 9%,講緊係中國增值稅出口退稅率,唔係海外對中國汽車加徵 4% 關稅,亦唔係每賣一部車都要按零售價補交 4% 嘅稅。根據現行出口稅收規則,生產企業通常適用「免抵退」辦法,退稅率低於增值稅適用稅率嘅差額,會有相應部分唔能夠免征同抵扣,最後計入出口成本。
舉個容易理解嘅假設。一家車企向海外出口一部新能源車,計稅用嘅離岸價為 15 萬元,適用 13% 嘅增值稅稅率,唔涉及保稅料件等特殊抵減。退稅率由 13% 降至 9% 後,按一般「免抵退」口徑估算,呢部車對應嘅新增唔可抵扣成本約為 6000 元。
如果原本出口環節利潤只得 1 萬元,其他條件唔變,賬面就可能淨係剩 4000 元。利潤少咗 60%,遠唔係「少 4%」咁輕描淡寫。

但都唔可以把 6000 元當做所有車型嘅固定損失。實際金額取決於出口 FOB 價格、經營主體係生產企業定係外貿企業、進口保稅料件、進項稅憑證以及具體稅務核算方式。唔同車型、唔同企業,結果可能相差好大。
可以確定係,喺同樣嘅成交價格同成本結構下,退稅率下調會擠壓國內出口環節嘅盈利空間。至於最後邊個承擔,要睇跟住嘅談判。
02 海外售價未必跟住漲最直觀嘅反應,係將新增成本轉嫁俾海外消費者。但車企出海唔係將國內指導價換個匯率貼上去,一部車從國內工廠到海外用戶手入,中間仲有海運、保險、進口稅費、認證、渠道分成、營銷、售後同當地增值稅。出口退稅變化作用喺中國出口環節,海外終端成交價由整條價值鏈同市場競爭決定,兩者唔係簡單嘅 4% 對 4%。
仲拿剛才嗰輛 FOB 價 15 萬元嘅車嚟講。新增稅負成本假設為 6000 元,如果海外落地成交價折合 30 萬元,6000 元只係相當於終端價嘅 2%。但就算得 2%,車企都未必敢漲,當地消費者可能正喺度比較比亞迪、現代、大眾同特斯拉,同級產品如果俾出更好嘅金融方案或促銷折扣,買家完全可能轉身離開。
更現實嘅情況係分攤。品牌力強、供應緊張嘅車型,可以嘗試適度抬高批發價;競爭激烈嘅車型,廠家可能先自己消化一啲,再同進口商、經銷商重新傾返利同營銷預算。仲有啲低利潤訂單,乾脆唔再接。

政策真正改變嘅,唔一定係所有海外售價同步上漲,而係唔同車型嘅價格底線同經銷商談判能力。
03 邊個更受傷,唔可以只看集團毛利率對高毛利、有品牌溢價嘅車型嚟講,少退 4 個百分點當然難受,但未必傷筋動骨。對靠極致低價打市場嘅車型,呢一刀可能切喺利潤最薄嘅地方。假設兩家車企出口 FOB 價相同,一家原來有 12% 嘅利潤空間,另一家得 4%,喺唔提價、成本唔變嘅極簡條件下,後者嘅經營衝擊顯然更大。
呢度唔可以直接按車企公布嘅集團毛利率排名。財報毛利率混合咗國內銷售、海外銷售、唔同車型、零部件同其他業務,唔可以代替單車出口利潤。真正嘅壓力分佈,取決於企業嘅海外銷量結構、區域定價權、供應鏈成本同出口交易鏈條。
比亞迪、吉利、上汽、奇瑞都喺出海,但品牌定位、出口車型同本地化進度並唔相同。同一個集團內部,利潤率高嘅車型同薄利走量車型,可能受到完全唔同嘅影響。

仲有一個容易忽略嘅對象:喺中國生產並出口嘅外資品牌。呢項政策針對嘅係符合條件嘅出口商品及其稅務處理,並唔天然只針對自主品牌。上海生產並出口嘅車型,都需要按照實際出口主體、商品編碼同稅收規定判斷適用政策。
呢場唔係一場單純「中國品牌對海外品牌」競爭,而係中國製造出口環節成本結構嘅變化。
04 歐洲嘅麻煩:多重成本疊加如果話東南亞、拉美市場更多考驗價格同渠道,歐洲嘅情況要複雜得多。歐盟對原產中國嘅部分純電動乘用車已經實施反補貼稅,歐盟終裁載明,比亞迪、吉利同上汽對應嘅企業稅率分別為 17.0%、18.8% 同 35.3%,此外仲有一般進口關稅同其他市場成本。需要注意,反補貼稅同中國出口退稅係兩套唔同政策,亦唔係簡單喺海外零售價上直接相加。
所以對一家以中國整車出口歐洲嘅企業嚟講,壓力唔係單獨出現嘅。出口端退稅空間收縮、進口端貿易壁壘、匯率同海運成本變化,再加上歐洲本土品牌價格競爭,任何一項都可能影響最終利潤。
更關鍵嘅係,海外市場通常唔似國內咁能隨時調整指導價。合同周期、經銷商庫存、車型認證同產品發布節奏,都會令價格調整存在滯後。

不過,呢並唔代表中國車企喺歐洲就只能漲價或者退出。品牌認可度高嘅車型,可能繼續靠產品力守住售價;成本結構更低嘅企業,仍有減本空間;已經推進海外生產嘅企業,就多咗另一種選擇。
此輪調整可能加速車企評估整車出口同海外生產嘅經濟賬。但僅憑退稅變化,唔可以判斷某家企業一定會把生產線搬到國外。
05 分水嶺:出口定係海外造車比亞迪呢幾年不斷增加海外工廠,本來就係為咗縮短交付周期、靠近消費者、適應關稅同原產地規則,同埋建設本地供應鏈。比亞迪 2025 年報披露,巴西乘用車工廠實現首車落線,泰國工廠持續生產,匈牙利等海外製造布局亦喺推進。
退稅政策調整之後,呢套全球化製造體系嘅戰略價值,只會被重新拎出嚟計算。不過,海外生產唔係一張可以立即抵消 4 個百分點嘅萬能牌,工廠建設、人工、能源、當地供應商培育、產能爬坡同質量控制,都要重新使錢。
如果只係將中國製造嘅零部件出口到海外組裝,仲涉及零部件自身嘅出口稅務、當地規則同原產地認定。對年銷量有限嘅車型而言,把工廠搬到海外,可能比損失部分退稅更加昂貴。

未來出海可能出現更清晰嘅分工。規模大、銷量穩定嘅市場,優先考慮本地製造;仍喺驗證需求嘅新市場,繼續以整車出口試水;利潤過薄、售後投入又好重嘅訂單,就提高報價或者主動放棄。呢既係稅收變化引發嘅重新測算,亦係中國車企從「把車賣出嚟」走向「喺當地長期經營」必須補嘅一課。
《科技叢林》銳評喺《科技叢林》睇嚟,今次出口退稅由 13% 降至 9%,真正嘅影響唔係「中國電動車海外集體漲價 4%」,亦唔係「車企利潤即刻少 4%」。佢好似從產業鏈入面抽走咗一塊原本可以緩衝低價競爭嘅墊子,令一啲被銷量增長掩蓋嘅問題重新浮出水面。到底靠乜嘢定價?每個市場賺幾多錢?出口規模擴大以後,利潤有冇同步增長?
從政策脈絡睇,光伏、電池等產品已經歷出口退稅調整,新能源汽車如今亦進入呢一序列。產業發展到一定規模以後,政策重心正喺從鼓勵產品盡快賣出嚟,轉向考驗真實競爭力同可持續經營能力。呢係基於政策走勢嘅產業判斷,唔等於官方宣布要限制新能源汽車出口,更唔可以把退稅下調直接解釋成對歐洲貿易談判嘅交換條件。
利潤會承壓,海外定價可能發生調整,但最終絕對唔會所有車企一個結果。能建立品牌溢價、控制成本、掌握海外渠道、推進合理本地化布局嘅企業,仲有辦法消化;靠幾千元利潤搶訂單、經銷商網絡又薄弱嘅企業,恐怕就唔咁從容了。
中國汽車出海過去最容易拿出嚟講嘅係「賣咗幾多輛」。由 2027 年開始,另一個問題會越來越重要:呢啲車,究竟賺咗幾多錢?
知嘹汽车/陈壹
前段时间,《财富》杂志发布最新的世界500强榜单,奇瑞汽车以417.78亿美元的营收位列第383位。
其实去年奇瑞就是世界500强,当时排名还更高,第233名,不同的是,今年奇瑞是作为上市公司主体独立参评的。也就是说,虽然连续两年都是世界500强,但含金量是不同的,今年奇瑞需要接受资本市场和工业体系的全面审视。
值得一提的是,今年进入世界500强的中国车企以及汽车部件企业,一共有10家,除了奇瑞,还有比亚迪、宁德时代、吉利、上汽等等,都是大家耳熟能详的,其中呢,比亚迪的排名最高,营收1118.53亿美元,位列第91位。
在国内,比亚迪现在是实至名归的“一哥”,车子卖得好,钱赚得也多,去年比亚迪的新能源汽车销量460万辆,蝉联全球新能源汽车销量冠军,全年营收8040亿元,净利润326亿元。
而且,它还很舍得砸钱搞研发,比如2025年,比亚迪在研发方面的投入高达634亿元,连续两年在A股上市公司中位居第一,到目前为止,比亚迪的累计研发投入已经超过2500亿元。
重点是什么,比亚迪的电池、芯片、电机、电控等等,都是自己造的,以前大家觉得,这种“什么都自己干”的模式太重资产也太慢了,但事实证明,只要你能熬过去,你就能用规模效应把成本进一步压低。
比亚迪的护城河是啥?成本和规模,别人造台车花100块,比亚迪可能只需要80块;别人一年卖100台车,比亚迪能卖200台。
奇瑞呢?它是另一种模式。
从2001年开始,奇瑞就已经把车卖到海外了,那个年代大部分中国车企还在国内互相卷,所以严格来说,奇瑞算是第一批“出海”的中国车企。
当然了,起初确实也难,2001年奇瑞的出口量甚至都没有超过100台,但是它稳扎稳打,持续扩张海外版图,截止目前,奇瑞的业务已经覆盖全球130多个国家和地区,连续23年稳居中国品牌乘用车出口第一。
奇瑞“出海”不是那种一锤子买卖,它在全球有16个生产基地,海外经销商网点超过3100个,巴西、印尼、泰国、马来西亚等地都有奇瑞的本地化制造网络。
外媒总结奇瑞的“出海”模式是“农村包围城市”,这样说倒是也没什么错,毕竟它是先到中东、拉美、东南亚这些门槛较低的市场打知名度,卖瑞虎、艾瑞泽这些成熟的燃油车型,后来才向欧洲等高法规市场渗透。
2025年,奇瑞出口车辆134.4万台,相当于平均每23秒就有一辆奇瑞被卖到海外,全年总营收3002.9亿元,首次突破3000亿元大关,净利润195.1亿元,海外营收1574.2亿元。
就这么说吧,奇瑞已经完全是一家“卖车一半靠海外”的中国车企了。
更值得关注的是,奇瑞整体单车均价约10.35万元,海外单车均价12.16万元,同一台车,卖到海外比国内贵了近两万。
所以你看,奇瑞的成功逻辑很简单,在国内卷不过就卖出去。成功的路径永远不是单一的。
知嘹汽车原创文章,如需转载请联系我们
*图片来源于网络,如侵权请联系作者删除*
新能源汽车出口退税率从13%降到9%,中国车企出海的利润账要重算了。
财政部、税务总局10月12日发布公告,自2027年4月1日起,新能源汽车的增值税出口退税率由13%下调至9%。表面看只是4个百分点,对正在拼命出海的国内车企来说,这可能是一笔必须重新计算的利润账。
为什么偏偏是现在?因为出口已经从增量业务,逐渐变成支撑销量的重要支柱。乘联分会数据显示,2026年1至9月,国内新能源乘用车出口388.7万辆,同比增长138.8%,仅9月就出口55.8万辆,同比增长163.5%。
国内市场承压,海外销量高速增长。一边是出海越来越重要,另一边出口税收优惠开始收紧。政策传递的信号已经很清楚:汽车出海的竞争,不能永远靠低价和政策空间支撑。
01 4个百分点,到底少赚多少钱首先得纠正一个容易混淆的概念。13%降到9%,说的是中国增值税出口退税率,不是海外对中国汽车加征4%关税,也不是每卖一辆车都要按零售价补交4%的税。按照现行出口税收规则,生产企业通常适用「免抵退」办法,退税率低于增值税适用税率的差额,会有相应部分不能免征和抵扣,最终计入出口成本。
举个便于理解的假设。一家车企向海外出口一辆新能源车,计税用的离岸价为15万元,适用13%的增值税税率,不涉及保税料件等特殊抵减。退税率从13%降至9%后,按一般「免抵退」口径估算,这辆车对应的新增不可抵扣成本约为6000元。
如果原本出口环节利润只有1万元,其他条件不变,账面就可能只剩4000元。利润少了60%,远不是「少4%」这么轻描淡写。
但也不能把6000元当成所有车型的固定损失。实际金额取决于出口FOB价格、经营主体是生产企业还是外贸企业、进口保税料件、进项税凭证以及具体税务核算方式。不同车型、不同企业,结果可能相差很大。
能确定的是,在同样的成交价格和成本结构下,退税率下调会挤压国内出口环节的盈利空间。至于最终谁承担,要看后续谈判。
02 海外售价未必跟着涨最直观的反应,是把新增成本转嫁给海外消费者。但车企出海不是把国内指导价换个汇率贴上去,一辆车从国内工厂到海外用户手里,中间还有海运、保险、进口税费、认证、渠道分成、营销、售后和当地增值税。出口退税变化作用在中国出口环节,海外终端成交价由整条价值链和市场竞争决定,两者并不是简单的4%对4%。
还拿刚才那辆FOB价15万元的车来说。新增税负成本假设为6000元,如果海外落地成交价折合30万元,6000元只相当于终端价的2%。但即便只有2%,车企也未必敢涨,当地消费者可能正在比较比亚迪、现代、大众和特斯拉,同级产品如果给出更好的金融方案或促销折扣,买家完全可能转身离开。
更现实的情况是分摊。品牌力强、供给紧张的车型,可以尝试适度抬高批发价;竞争激烈的车型,厂家可能先自己消化一部分,再与进口商、经销商重新谈返利和营销预算。还有一些低利润订单,干脆不再接。
政策真正改变的,未必是所有海外售价同步上涨,而是不同车型的价格底线和经销商谈判能力。
03 谁更受伤,不能只看集团毛利率对高毛利、有品牌溢价的车型来说,少退4个百分点当然难受,但未必伤筋动骨。对靠极致低价打市场的车型,这一刀可能切在利润最薄的地方。假设两家车企出口FOB价相同,一家原来有12%的利润空间,另一家只有4%,在不提价、成本不变的极简条件下,后者的经营冲击显然更大。
这里不能直接按车企公布的集团毛利率排名。财报毛利率混合了国内销售、海外销售、不同车型、零部件和其他业务,不能代替单车出口利润。真正的压力分布,取决于企业的海外销量结构、区域定价权、供应链成本和出口交易链条。
比亚迪、吉利、上汽、奇瑞都在出海,但品牌定位、出口车型和本地化进度并不相同。同一个集团内部,利润率高的车型和薄利走量车型,可能受到完全不同的影响。
还有一个容易忽略的对象:在中国生产并出口的外资品牌。这项政策针对的是符合条件的出口商品及其税务处理,并不天然只针对自主品牌。上海生产并出口的车型,也需要按照实际出口主体、商品编码和税收规定判断适用政策。
这不是一场单纯的「中国品牌对海外品牌」竞争,而是中国制造出口环节成本结构的变化。
04 欧洲的麻烦:多重成本叠加如果说东南亚、拉美市场更多考验价格和渠道,欧洲的情况要复杂得多。欧盟对原产中国的部分纯电动乘用车已经实施反补贴税,欧盟终裁载明,比亚迪、吉利和上汽对应的企业税率分别为17.0%、18.8%和35.3%,此外还有一般进口关税及其他市场成本。需要注意,反补贴税与中国出口退税是两套不同政策,也不是简单在海外零售价上直接相加。
所以对一家以中国整车出口欧洲的企业来说,压力不是单独出现的。出口端退税空间收缩、进口端贸易壁垒、汇率和海运成本变化,再加上欧洲本土品牌价格竞争,任何一项都可能影响最终利润。
更关键的是,海外市场通常不像国内那样能随时调整指导价。合同周期、经销商库存、车型认证和产品发布节奏,都会让价格调整存在滞后。
不过,这不代表中国车企在欧洲就只能涨价或者退出。品牌认可度高的车型,可能继续靠产品力守住售价;成本结构更低的企业,仍有降本空间;已经推进海外生产的企业,则多了另一种选择。
此轮调整可能加速车企评估整车出口与海外生产的经济账。但仅凭退税变化,不能判断某家企业一定会把生产线搬到国外。
05 分水岭:出口还是海外造车比亚迪这些年不断增加海外工厂,本来就是为了缩短交付周期、靠近消费者、适应关税与原产地规则,并建设本地供应链。比亚迪2025年年报披露,巴西乘用车工厂实现首车下线,泰国工厂持续生产,匈牙利等海外制造布局也在推进。
退税政策调整之后,这套全球化制造体系的战略价值,只会被重新拿出来计算。不过,海外生产不是一张可以立即抵消4个百分点的万能牌,工厂建设、人工、能源、当地供应商培育、产能爬坡和质量控制,都要重新花钱。
如果只是把中国制造的零部件出口到海外组装,还涉及零部件自身的出口税务、当地规则和原产地认定。对年销量有限的车型而言,把工厂搬到海外,可能比损失部分退税更加昂贵。
未来出海可能出现更清晰的分工。规模大、销量稳定的市场,优先考虑本地制造;仍在验证需求的新市场,继续以整车出口试水;利润过薄、售后投入又很重的订单,则提高报价或者主动放弃。这既是税收变化引发的重新测算,也是中国车企从「把车卖出去」走向「在当地长期经营」必须补的一课。
《科技丛林》锐评在《科技丛林》看来,这次出口退税从13%降到9%,真正的影响不是「中国电动车海外集体涨价4%」,也不是「车企利润马上少4%」。它更像是从产业链里抽走了一块原本可以缓冲低价竞争的垫子,让一些被销量增长掩盖的问题重新浮出水面。到底靠什么定价?每个市场赚多少钱?出口规模扩大以后,利润有没有同步增长?
从政策脉络看,光伏、电池等产品已经历出口退税调整,新能源汽车如今也进入这一序列。产业发展到一定规模以后,政策重心正在从鼓励产品尽快卖出去,转向考验真实竞争力和可持续经营能力。这是基于政策走势的产业判断,不等于官方宣布要限制新能源汽车出口,更不能把退税下调直接解释成对欧洲贸易谈判的交换条件。
利润会承压,海外定价可能发生调整,但最终绝不会所有车企一个结果。能建立品牌溢价、控制成本、掌握海外渠道、推进合理本地化布局的企业,还有办法消化;靠几千元利润抢订单、经销商网络又薄弱的企业,恐怕就没那么从容了。
中国汽车出海过去最容易拿出来讲的是「卖了多少辆」。从2027年开始,另一个问题会越来越重要:这些车,究竟赚了多少钱?

9 月中國車市情況比想像中仲要嚴峻,儘管仲未拿到準確嘅 9 月銷量數據,但根據乘聯會畀出嘅 9 月 1-27 日嘅數據,乘用車銷量下滑咗 29%,完全冇往年嘅「金九銀十」嘅熱賣景象。當然,原因都可能係去年 9 月趕住補貼結束,銷量處於高位,所以到咗 2026 年同期就變成咗大幅下滑。
不過好消息係,國內市場雖然表現欠佳,但係車企喺海外市場嘅銷量不斷增長,尤其係奇瑞、比亞迪、吉利、上汽集團、零跑等幾家車企嘅出口銷量不斷創出新高水平,很大程度上填補咗國內嘅空缺。
至少從銷量數字睇落,中國汽車產業仲保持住韌性。
01
比亞迪繼續衝刺,單月 50 萬輛規模能夠實現嗎
9 月中國車市嘅第一名依然係比亞迪,表現屬於斷層領先。
比亞迪 9 月銷量達到 46.36 萬輛,創咗 2026 年內月度新高,同比增長接近 17%,數據相當誇張。呢個也說明比亞迪嘅銷量勢頭依然穩健,已經形成咗頭部效應,而且呢種穩健主要來自出口海外市場。比亞迪 9 月出口量已經達到咗 18 萬輛,超過總銷量嘅三分之一,所以海外銷量對比亞迪嚟講係重要嘅戰略支點。

從結構睇落,比亞迪乘用車銷量 45.67 萬輛,繼續保持增長態勢;其中純電動車型 27.3 萬輛,插電式混動 18.35 萬輛,呢個數據亦反映咗「純電賣得越來越多」確實係 2026 年嘅一個趨勢。
具體到品牌層面,王朝網同海洋網合計 39.5 萬輛,呢度面主要係王朝網嘅元 UP、元 PLUS 銷量嘅增長,而海洋網方面因為海鸥面臨換代,所以整體規模細咗少少。但考慮到新海鸥會變為五座車型、車身尺寸全面加大,仲有閃充加持,預計上市之後會畀到吉利銀河星願唔少壓力,甚至可能令海洋網獲得 2 萬輛以上嘅增長。

方程豹喺 9 月銷量達到咗 4.32 萬輛,呢個仲未計入方程 S 系列,預計之後方程豹會往 5 萬輛走。而騰勢稳住咗 1.82 萬輛,並冇出現此前騰勢 D9 嘅一波流,後面嘅 N8L 純電、全新 N8 上市,亦都係能夠繼續向上嘅。仰望品牌銷量 389 輛,據講仰望仲會推出一款類似勞斯萊斯古思特、200 萬級別嘅旗艦車型,值得期待。
好明顯,比亞迪而家嘅策略重心,一方面係加快海外市場嘅增長,另一方面則係喺國內市場透過海鸥、方程 S 等新車同閃充技術嘅普及,將整體銷量繼續往上推。目前睇嚟,比亞迪大概率會喺年尾衝一波月銷 50 萬輛,全年銷量大概會喺 430 萬輛左右,喺 2026 年如此艱難嘅一年好唔容易啦。
02
吉利同奇瑞邊個先衝過 30 萬
奇瑞同吉利對第二名爭奪依然喺繼續,兩家車企公布嘅 9 月銷量數據僅僅差咗 140 輛,呢個數據甚至都可以忽略,因為一家車企一個月賣 30 萬輛、相當於一日 1 萬輛,拿到 140 輛可能就係工作時間十分鐘嘅差距。
奇瑞集團 9 月銷量達到 292308 輛,但奇瑞銷量嘅絕對主力係出口。奇瑞集團 9 月單月出口 207814 輛,同比增長 51%,創咗中國汽車單月出口嘅新紀錄,數據非常誇張。整體嚟講,奇瑞 1-9 月累計銷量達到 220.68 萬輛,出口銷量為 155.12 萬輛,其中新能源車銷量亦超過咗 85.8 萬輛,照此推算奇瑞今年有望超過 310 萬輛左右,表現相當出色。

但問題亦喺度,奇瑞集團單月超過 70% 嘅銷量佔比都來自出口,國內唔足 9 萬輛。一旦海外市場出現變化,例如運輸船运力不足,或者某些地區出台限制措施,奇瑞嘅銷量就可能會出現波動。
奇瑞嘅品牌結構入面,奇瑞品牌係絕對嘅大头,銷量 198681 輛,主要依靠瑞虎系列同艾瑞澤系列支撐,而且海內外表現都比较穩定。主打硬派越野同個性化嘅捷途品牌,9 月銷量為 57497 輛,整體相對穩定,但應該好快就會俾比亞迪方程豹追上咗。iCAR 品牌保持喺萬輛水平,為 10858 輛,推出 V27 之後至少稳住咗過萬嘅狀態,後續仲有 iCAR V25 睇下係咪可以再進一步。

星途只有 4905 輛,喺國內基本可以忽略,呢個量級甚至不足以支撐一場發佈會或新車嘅研發。而智界品牌喺 9 月批發銷量為 5008 輛,呢個可能同大批智界 V9 交付之後,交付節奏轉向智界 R7 同 RX 有關,至於智界後續能否回到萬輛水平仲有待觀察。
吉利方面,9 月銷量為 29.22 萬輛,同樣創咗年內新高。其實吉利汽車整體只比奇瑞集團少 140 輛,完全可理解為係申報口徑上嘅細微差別,呢種差距確實焦灼,但兩家嘅銷量結構完全唔同。

吉利汽車嘅海內外銷量結構比較均衡。9 月國內銷量差不多係 18 萬輛,而出口係 106685 輛,出口銷量同比增長 162%,已經連續四個月站穩 10 萬輛台階。整體出口規模仍然只有奇瑞一半,你都可以理解為吉利汽車喺海外嘅增長空間仲好大。
分品牌睇落,吉利銀河銷量 13 萬輛左右,呢個主要得益於出口嘅增長,重新回到咗增長通道上面。而吉利燃油車銷量亦維持喺月均 10.6 萬輛嘅高位,後面仲會有星越 L PLUS、星瑞 L PLUS 等新車,估計會進一步增長。
極氪品牌銷量 37216 輛,實現同比翻倍增長,已經穩固咗喺新勢力第二梯隊,同蔚小理、鴻蒙智行幾乎係同一水平線。對比超過 4 萬輛呢啲品牌,極氪同佢哋嘅差距已經非常細,而且極氪目前仲冇有新嘅車型推出,或許到咗 2027 年會有進一步嘅變化。

領克品牌銷量 18493 輛,主要係處於產品轉型嘅陣痛期,需要同時兼顧油車同 PHEV,自然唔如極氪咁集中。
整體睇落,吉利嘅發展勢頭相當均衡且穩定。今年吉利汽車嘅月銷規模仲未突破 30 萬輛,但始終都能穩定喺 25 萬至 29 萬輛嘅區間往度行,未受外部環境嘅影響,那麼到第四季突破 30 萬輛嘅機率非常大。如果按後三個月月均超過 30 萬輛計算,全年累計銷量有望達到 340 萬輛左右,同奇瑞總體上持平,但在均衡性上面做得更加好,如果海外出口仲能繼續上漲,結果會更為理想。
特別值得留意嘅係,奇瑞同吉利兩家車企最近都對銷售管理層進行咗調整。例如吉利由常務副總級別嘅高管管理領克品牌銷售,呢個或許會對領克品牌銷量回暖產生積極作用。
奇瑞嘅調整更加係大刀闊斧,海外負責人直接嚟統管奇瑞國內銷售同營銷業務,之前負責銷售嘅執行副總則全面主管捷途品牌。這意味著奇瑞而家係國內海外一盤棋,捷途要單獨打開一片市場,亦睇得出奇瑞對國內市場嘅渴求。
03
新勢力零跑斷層領先,3 萬輛規模先至能夠上桌
新勢力方面,9 月銷量第一嘅位置依然屬於零跑汽車,月銷量維持喺 10 萬輛級別,屬於斷層領先。
零跑 9 月嘅具體銷量數字為 105656 輛,同比增長 59%。呢個數字已經同豐田、大眾喺國內市場嘅銷量一個級別咗,當然呢個數據亦包含咗出口銷量。亦能看出零跑喺國內與海外兩條線同時推進,只要能夠稳住 10 萬輛嘅月銷量,今年就有機會衝擊 100 萬輛嘅規模,可以話零跑嘅提前佈局為佢自己贏得咗新勢力第一張上船嘅船票。

第二名好意外——從數據睇係長安啟源。呢個品牌一直比較低調,但 9 月銷量達到 46507 輛。如無意外銷量最好嘅仲係啟源 Q05,呢款車嘅表現遠超預期,已經喺 7 萬至 10 萬元嘅市場區間入面衝起咗嚟,甚至能夠搶到一部分星願嘅銷量。同時仲有一部分銷量來自海外市場,因此啟源嘅起量速度相當快。

第三名係方程豹,9 月共賣咗 43181 輛,同比增長接近 80%,數據依然可觀。鈦 7 推出閃充版之後,純電車銷量提升好快,接下來仲會推出鈦 9,整體銷量有緊進一步嘅空間。而家已知嘅資訊係,方程 S 同方程 S GT 兩款車嘅訂單情況都唔錯,售價區間喺 18 萬至 24 萬元,瞄準嘅正正係小米 SU7 嘅價格帶。呢兩款車嘅月銷量若能衝上 8000 至 1 萬輛,將有助於方程豹整體銷量穩定喺 5 萬輛規模。

第四名係小鵬汽車,9 月銷量為 41256 輛。目前小鵬分車型數據尚未公布,但小鵬 MONA L03 嘅銷量約喺 1.4 萬輛左右,佔咗小鵬 1/3 嘅銷量。
小米汽車 9 月銷量超過 4 萬台,具體數據披露有限,已知嘅係澎程首月交付超過 1 萬台。其實小米澎程嘅首銷期銷量並唔似預期咁樂觀,據講小米內部已經將澎程定位為慢熱車型。但整體嚟講,小米澎程兩款新車依然推動小米 2026 年以來嘅首次重回 4 萬輛以上,說明小米銷量仲係處於上行通道。

9 月鴻蒙智行銷量為 37490 輛,其中包含咗問界嘅銷量。第四季度鴻蒙智行嘅新車投放會明顯增多,包括智界新 R7、智界 RX,以及享界 V8,仲有問界 M7、M8 嘅新款都會推向市場。對於市場反饋嘅鴻蒙智行價格偏高嘅問題,至少賽力斯已經開始為問界 M6 推出三年免息,或許接下來鴻蒙智行亦都會有一波走量嘅策略。
蔚來公司 9 月交付 37408 輛,同鴻蒙智行只相差幾十輛。其中蔚來品牌 21318 輛,樂道 8763 輛,螢火蟲創咗比較高嘅銷量,達到 7327 輛,而家外界對於蔚來嘅期待都喺年底發布嘅全新一代 ET5 同 ES6 上面。
極氪 9 月銷量 37216 輛,同比大幅上漲,亦縮細咗同蔚來嘅差距。不過極氪相當一部分銷量來自海外出口。目前可以睇到,極氪喺海外市場嘅銷量佔比好高,包括喺馬來西亞、泰國等地都有好高嘅可見度,呢個主要得益於極氪優先出海、優先開發右舵車型嘅策略。
昊鉑埃安 9 月銷量 35494 輛,埃安喺推出咗 i60、N60 之後整體表現依然相當穩定,之後仲會有 Ray 7 呢類年輕化轎車,或許能夠再衝一波。

理想汽車 31817 輛,同比下滑 6.3%,主要原因係理想 i6 即將切換新車,而家處於清庫存階段,中間會有兩個月嘅空檔。此外理想 i9 據稱訂單情況唔錯,幾乎已經補上咗理想 i8 嘅市場需求,預計後續理想嘅純電車銷有望超過 3 萬輛。
其餘品牌方面,深蓝汽車銷量 30185 輛,MG 銷量 3 萬台,北汽新能源銷量 24080 輛,表現穩定。
仲有少少品牌仲處於月銷 1-2 萬輛水平,包括騰勢銷量 18198 輛、嵐圖銷量 13025 輛、阿維塔銷量 8183 輛,仲未過萬。
整體睇落,9 月新勢力嘅表現都比預期更好,呢個亦擠咗傳統合資品牌嘅市場。需要留意嘅係,喺新勢力呢張榜單上面,銷量如果唔能夠超過 3 萬輛,其實壓力都係好大,包括而家長安汽車方面已經開始整合深蓝同阿維塔,就係希望能夠拉通內部效率。
(END)
奇瑞 9 月出口 207,814 輛。呢樣嘢咩意思——中国汽车企業單月出口第一次突破 20 萬輛。而奇瑞前三季度累計出口 155.1 萬輛,已經超過佢自己 2025 年全年嘅銷量。

中汽協嘅數據:2026 年 1 至 8 月中國汽車出口 715.3 萬輛,按年同比增長 66.7%,已經超過 2025 年全年嘅 709.8 萬輛。8 月單月出口 101 萬輛,連續三個月站穩百萬輛;其中新能源出口 52.6 萬輛,按年增 1.3 倍——每出口兩輛車就有一輛係新能源,呢個比例已經連續三個月超過 50%。

(糾正一個常被混淆嘅數字:52.4% 係 1 至 8 月新能源汽車銷量佔汽車總銷量嘅比例,唔係出口入面嘅新能源佔比;出口入面新能源佔比 8 月單月 52.1%,1 至 8 月累計 48.0%。)
全年呢?中汽協副秘書長陳士華話「審慎樂觀,有望突破 1000 萬輛」,崔東樹更樂觀,話能到 1200 萬輛。而中汽協年初嘅預期係 740 萬輛——已經俾實際數據甩脫一大截。
頭部三家好集中。8 月奇瑞出口 19.7 萬輛排第一,比亞迪 18.95 萬輛創公司單月紀錄,吉利 11.01 萬輛按年增 205%。9 月比亞迪海外 17.99 萬輛,奇瑞 20.78 萬輛,吉利 10.67 萬輛按年增 162%,長安 9.62 萬輛按年增 73.8%。

回首睇呢條曲線有點唔真實。2020 年中國汽車出口先至 99.5 萬輛,2023 年 491 萬——嗰年超過日本,成為咗全球第一大汽車出口國,2025 年中汽協口徑 709.8 萬。六年,由百萬輛級別跨到八百萬輛級別。
目的地亦喺變。真正嘅變化係歐洲:今年前 7 個月,自營車企對歐盟出口 77.7 萬輛,按年增 106%,變成咗第一大區域目的地。ACEA 嘅數據顯示,8 月中國品牌喺歐盟加英國市場合計佔有率達 11.3%,去年同期只有 7.1%;今年 5 月,五間中國車企喺 31 個歐洲國家賣咗 13.84 萬輛,六間日本車企 13.04 萬輛——月度銷量第一次超過日本。

有趣嘅係插混。歐盟反補貼關稅主要針對純電,插混仲適用 10% 基礎關稅,車企就加倍推插混。中國車企今年 6 月佔咗歐洲插混交付量嘅 34%,創歷史新高。
光靠運輸唔得,要去當地造。比亞迪泰國羅勇工廠零組件本地化採購率約 92%,巴西工廠至今 7 月累計生產 10 萬輛、直接僱用咗 5500 名當地員工;吉利海外製造工廠 12 座,7 月仲宣佈擬以 2.21 億歐股入股福特西班牙瓦倫西亞工廠;奇瑞接手日產西班牙舊廠、收購日產南非工廠。商務部嘅數據:中國企業喺 80 多個國家同地區投資咗汽車製造業,汽車賣到 200 多個國家同地區。

但另一方面,國內市場喺塌。上半年汽車國內銷量 992.1 萬輛,按年同比下降 21.1%;乘用車零售 870.1 萬輛,按年降 20.2%;9 月 1 至 27 日零售按年降 29%。一升一降,這就係嗰個講爛晒嘅「剪刀差」——上半年乘用車批發降 5.7%、零售降 20.2%,中間差咗近 15 個百分點,壓畀咗渠道,亦流向咗海外。
出口唔係冇代價。國內頭部車企出海淨利率普遍低於 5%,豐田、大眾嘅海外淨利率喺 15% 至 20%;絕大多數車企只靠賣車搵錢,海外售後、汽車金融呢啲後市場幾乎空白。貿易壁壘喺加高:歐盟反補貼關稅最高 45.3%,巴西 7 月 1 號起新能源車進口關稅升至 35%。仲有集中度隱患——超過 50% 嘅出口集中喺歐洲、俄羅斯、巴西三大市場,今年 8 月中東受地緣衝突影響,阿聯酋單月下滑超三成。

所以 8 月 24 日商務部、工業和信息化部、市場監管總局聯合印發咗《汽車行業境外競爭行為與合規建設指引》,這係我哋第一份針對特定行業嘅境外合規指導文件。核心一條:定價要建立以成本為基礎、以國際市場供求為導向嘅策略,唔可以為咗獲得不正當競爭優勢擾亂市場秩序;制定建議零售價時要針對唔同配置設定清晰嘅價格梯度,避免頻繁、大幅度價格波動影響品牌形象。
一句說話總結而家:國內賣唔動,海外賣到飛起,但海外賣越多,越容易俾人盯上。
出海從來都唔係一條避難嘅路,只係換咗一個更難嘅考場。
9月中国车市情况比想象中还要严峻,尽管还没有拿到准确的9月销量数据,但根据乘联会给出的9月1-27日的数据,乘用车销量下滑了29%,完全没有往年的“金九银十”的热销景象。当然,原因也可能是去年9月赶着补贴结束,销量处于高位,所以到了2026年同期就变成了大幅下滑。
不过好消息是,国内市场虽然表现不佳,但是车企在海外市场的销量不断增长,尤其是奇瑞、比亚迪、吉利、上汽集团、零跑等几家车企的出口销量不断创出新高,很大程度上填补了国内的空缺。
至少从销量数字上看,中国汽车产业还保持了韧性。
01
比亚迪继续冲刺,单月50万辆规模能实现吗
9月中国车市的第一名依然是比亚迪,表现属于断层领先。
比亚迪9月销量达到46.36万辆,创下2026年年内月度新高,同比增长接近17%,数据相当夸张。这也说明比亚迪的销量势头依然稳健,已经形成了头部效应,并且这种稳健主要来自出口海外市场。比亚迪9月出口量已经达到了18万辆,超过总销量的三分之一,所以海外销量对比亚迪而言是重要的战略支点。
从结构上看,比亚迪乘用车销量45.67万辆,继续保持增长态势;其中纯电动车型27.3万辆,插电式混动18.35万辆,这一数据也反映出“纯电卖得越来越多”确实是2026年的一个趋势。
具体到品牌层面,王朝网和海洋网合计39.5万辆,这里面主要是王朝网的元UP、元PLUS销量的增长,而海洋网方面因为海鸥面临换代,所以整体规模小了一点。但考虑到全新海鸥会变为五座车型、车身尺寸全面加大,还有闪充加持,预计上市之后会给到吉利银河星愿不小压力,甚至可能让海洋网获得2万辆以上的增长。
方程豹在9月销量达到了4.32万辆,这还没算方程S系列,预计之后方程豹会往5万辆走。而腾势稳住了1.82万辆,并没有出现此前腾势D9的一波流,后面的N8L纯电、全新N8上市,也是能够继续向上的。仰望品牌销量389辆,据说仰望还将推出一款类似劳斯莱斯古思特、200万级别的旗舰车型,值得期待。
很显然,比亚迪当前的策略重心,一方面是加快海外市场的增长,另一方面则是在国内市场通过海鸥、方程S等新车和闪充技术的普及,把整体销量继续往上推。目前来看,比亚迪大概率会在年底冲一波月销50万辆,全年销量大概会在430万辆左右,这在2026年如此艰难的一年很不容易了。
02
吉利和奇瑞谁先冲过30万
奇瑞和吉利对第二名争夺依然在继续,两家车企公布的9月销量数据仅仅差了140辆,这个数据甚至都可以忽略掉,因为一家车企一个月卖30万辆、相当于一天1万辆,拿到140辆可能就是工作时间十分钟的差距。
奇瑞集团9月销量达到292308辆,但奇瑞销量的绝对主力是出口。奇瑞集团9月单月出口207814辆,同比增长51%,创下了中国汽车单月出口的新纪录,数据非常夸张。整体而言,奇瑞1-9月累计销量达到220.68万辆,出口销量为155.12万辆,其中新能源车销量也超过了85.8万辆,照此推算奇瑞今年有望超过310万辆左右,表现相当出色。
但问题也在这里,奇瑞集团单月超过70%的销量占比都来自出口,国内不足9万辆。一旦海外市场出现变化,比如运输船运力不足,或者某些地区出台限制措施,奇瑞的销量就可能出现波动。
奇瑞的品牌结构中,奇瑞品牌是绝对的大头,销量198681辆,主要依靠瑞虎系列和艾瑞泽系列支撑,并且海内外表现都比较稳定。主打硬派越野和个性化的捷途品牌,9月销量为57497辆,整体相对稳定,但应该很快就会被比亚迪方程豹追上了。iCAR品牌保持在万辆水平,为10858辆,推出V27之后至少稳住了过万的状态,后续还有iCAR V25看是否能再进一步。
星途只有4905辆,在国内基本可以忽略,这个量级甚至不足以支撑一场发布会或新车的研发。而智界品牌在9月批发销量为5008辆,这可能与大批智界V9交付之后,交付节奏转向智界R7和RX有关,至于智界后续能否回到万辆水平仍有待观察。
吉利方面,9月销量为29.22万辆,同样创下了年内新高。其实吉利汽车整体只比奇瑞集团少140辆,完全可以理解为是申报口径上的细微差别,这样的差距确实焦灼,但两家的销量结构完全不同。
吉利汽车的海内外销量结构比较均衡。9月国内销量差不多是18万辆,而出口是106685辆,出口销量同比增长162%,已经连续四个月站稳10万辆台阶。整体出口规模仍然只有奇瑞的一半,你也可以理解为吉利汽车在海外的增长空间还很大。
分品牌来看,吉利银河销量13万辆左右,这主要得益于出口的增长,重新回到了增长通道上。而吉利燃油车销量也维持在了月均10.6万辆的高位,后面还会有星越L PLUS、星瑞L PLUS等新车,估计会进一步增长。
极氪品牌销量37216辆,实现同比翻倍增长,已经稳固在了新势力第二梯队,和蔚小理、鸿蒙智行几乎是同一水平线。对比超过4万辆的这些品牌,极氪与它们的差距已非常小,而且极氪目前还没有新的车型推出,或许到了2027年会有进一步的变化。
领克品牌销量18493辆,主要还是处于产品转型的阵痛期,需要同时兼顾油车和PHEV,自然不如极氪那样集中。
整体来看,吉利的发展势头相当均衡且稳定。今年吉利汽车的月销规模还没有突破30万辆,但始终都能稳定在25万至29万辆的区间在往上走,未受外部环境的影响,那么到第四季度突破30万辆的概率非常大。如果按后三个月月均超过30万辆计算,全年累计销量有望达到340万辆左右,与奇瑞总体上持平,但在均衡性上做得更好,如果海外出口还能继续上涨,结果会更为理想。
值得一提的是,奇瑞和吉利两家车企都在最近对销售管理层进行了调整。比如吉利由常务副总级别的高管管理领克品牌销售,这或许会对领克品牌销量回暖产生积极作用。
奇瑞的调整更是大刀阔斧,海外负责人直接来统管奇瑞国内销售和营销业务,之前负责销售的执行副总则全面主管捷途品牌。这意味着奇瑞现在是国内海外一盘棋,捷途要单独打开一片市场,也看得出奇瑞对国内市场的渴求。
03
新势力零跑断层领先,3万辆规模才能上桌
新势力方面,9月销量第一的位置依然属于零跑汽车,月销量维持在10万辆级别,属于断层领先。
零跑9月的具体销量数字为105656辆,同比增长59%。这一数字已经和丰田、大众在国内市场的销量一个级别了,当然这个数据也包含了出口销量。也能看出零跑在国内与海外两条线同时推进,只要能够稳住10万辆的月销量,今年就有机会冲击100万辆的规模,可以说零跑的提前布局为自己赢得了新势力第一张上船的船票。
第二名很意外——从数据上看是长安启源。这个品牌一直比较低调,但9月销量达到46507辆。如无意外销量最好的还会是启源Q05,这款车的表现远超预期,已经在7万至10万元的市场区间里冲了起来,甚至能抢到一部分星愿的销量。同时还有一部分销量来自海外市场,因此启源的起量速度相当快。
第三名是方程豹,9月共卖出43181辆,同比增长接近80%,数据依然可观。钛7推出闪充版之后,纯电车型销量提升很快,接下来还会推出钛9,整体销量有着更进一步的空间。目前已知的信息是,方程S与方程S GT两款车的订单情况都不错,售价区间在18万至24万元,瞄准的正是小米SU7的价格带。这两款车的月销量若能冲上8000至1万辆,将有助于方程豹整体销量稳定在5万辆规模。
第四名是小鹏汽车,9月销量为41256辆。目前小鹏分车型数据尚未公布,但小鹏MONA L03的销量约在1.4万辆左右,占到了小鹏1/3的销量。
小米汽车9月销量超过4万台,具体数据披露有限,已知的是澎程首月交付超过1万台。实际上小米澎程的首销期销量并不像预期那样乐观,据说小米内部已将澎程定位为慢热车型。但整体来看,小米澎程两款新车依然推动小米2026年以来的首次重回4万辆以上,说明小米销量仍处于上行通道。
9月鸿蒙智行销量为37490辆,其中包含了问界的销量。第四季度鸿蒙智行的新车投放会明显增多,包括智界新R7、智界RX,以及享界V8,还有问界M7、M8的新款也都会推向市场。对于市场反馈的鸿蒙智行价格偏高的问题,至少赛力斯已经开始为问界M6推出三年免息,或许接下来鸿蒙智行也会有一波走量的策略。
蔚来公司9月交付37408辆,与鸿蒙智行只相差几十辆。其中蔚来品牌21318辆,乐道8763辆,萤火虫创下了比较高的销量,达到7327辆,现在外界对于蔚来的期待都在年底发布的全新一代ET5和ES6上。
极氪9月销量37216辆,同比大幅上涨,也缩小了和蔚来的差距。不过极氪相当一部分销量来自海外出口。目前可以看到,极氪在海外市场的销量占比很高,包括在马来西亚、泰国等地都有很高的可见度,这主要得益于极氪优先出海、优先开发右舵车型的策略。
昊铂埃安9月销量35494辆,埃安在推出了i60、N60之后整体表现依然相当稳定,之后还会有Ray 7这样的年轻化轿车,或许能够再冲一波。
理想汽车31817辆,同比下滑6.3%,主要原因是理想i6即将切换新车,目前处于清库存阶段,中间会有两个月的空档。此外理想i9据称订单情况不错,几乎已经补上了理想i8的市场需求,预计后续理想的纯电车型有望超过3万辆。
其余品牌方面,深蓝汽车销量30185辆,MG销量3万台,北汽新能源销量24080辆,表现稳定。
还有一些品牌还处于月销1-2万辆水平,包括腾势销量18198辆、岚图销量13025辆、阿维塔销量8183辆,仍未过万。
整体来看,9月新势力的表现都比预期更好,这也挤压了传统合资品牌的市场。需要注意的是,在新势力这张榜单上,销量如果不能超过3万辆,其实压力都会非常大,包括现在长安汽车方面已经开始整合深蓝和阿维塔,就是希望能够拉通内部效率。
(END)
奇瑞9月出口207,814辆。这意味着什么——中国汽车企业单月出口第一次突破20万辆。而奇瑞前三季度累计出口155.1万辆,已经超过它自己2025年全年的量。
中汽协的数据:2026年1—8月中国汽车出口715.3万辆,同比增长66.7%,已经超过2025年全年的709.8万辆。8月单月出口101万辆,连续三个月站上百万辆;其中新能源出口52.6万辆,同比增1.3倍——每出口两辆车就有一辆是新能源,这个比例已连续三个月超过50%。
(纠正一个常被搞混的数字:52.4%是1—8月新能源汽车销量占汽车总销量的比例,不是出口里的新能源占比;出口中新能源占比8月单月52.1%,1—8月累计48.0%。)
全年呢?中汽协副秘书长陈士华说"谨慎乐观,有望突破1000万辆",崔东树更乐观,说能到1200万辆。而中汽协年初的预期是740万辆——已经被实际数据甩开一大截。
头部三家很集中。8月奇瑞出口19.7万辆居首,比亚迪18.95万辆创公司单月纪录,吉利11.01万辆同比增205%。9月比亚迪海外17.99万辆,奇瑞20.78万辆,吉利10.67万辆同比增162%,长安9.62万辆同比增73.8%。
回头看这条曲线有点不真实。2020年中国汽车出口才99.5万辆,2023年491万——那一年超过日本,成了全球第一大汽车出口国,2025年中汽协口径709.8万。六年,从百万辆级跨到八百万辆级。
目的地也在换。真正的变化是欧洲:今年前7个月,自主车企对欧盟出口77.7万辆,同比增106%,成了第一大区域目的地。ACEA的数据显示,8月中国品牌在欧盟加英国市场合计份额达11.3%,去年同期只有7.1%;今年5月,五家中国车企在31个欧洲国家卖了13.84万辆,六家日本车企13.04万辆——月度销量第一次超过日本。
有意思的是插混。欧盟反补贴关税主要针对纯电,插混还适用10%基础关税,车企就加码插混。中国车企今年6月占了欧洲插混交付量的34%,创历史新高。
光靠运不行了,得去当地造。比亚迪泰国罗勇工厂零部件本地化采购率约92%,巴西工厂到今年7月累计生产10万辆、直接雇了5500名当地员工;吉利海外制造工厂12座,7月还宣布拟以2.21亿欧元入股福特西班牙巴伦西亚工厂;奇瑞接手日产西班牙旧厂、收购日产南非工厂。商务部的数据:中国企业在80多个国家和地区投资了汽车制造业,车卖到200多个国家和地区。
但另一边,国内在塌。上半年汽车国内销量992.1万辆,同比下降21.1%;乘用车零售870.1万辆,同比降20.2%;9月1—27日零售同比降29%。一升一降,这就是那个被说烂了的"剪刀差"——上半年乘用车批发降5.7%、零售降20.2%,中间差的近15个百分点,压给了渠道,也流向了海外。
出口不是没有代价。国内头部车企出海净利率普遍低于5%,丰田、大众的海外净利率在15%到20%;绝大多数车企只靠卖车赚钱,海外售后、汽车金融这些后市场几乎空白。贸易壁垒在加高:欧盟反补贴关税最高45.3%,巴西7月1日起新能源车进口关税升到35%。还有集中度隐患——超过50%的出口集中在欧洲、俄罗斯、巴西三大市场,今年8月中东受地缘冲突影响,阿联酋单月下滑超三成。
所以8月24日商务部、工信部、市场监管总局联合印发了《汽车行业境外竞争行为与合规建设指引》,这是我国第一份针对特定行业的境外合规指导文件。核心一条:定价要建立以成本为基础、以国际市场供求为导向的策略,不能为了获得不正当竞争优势扰乱市场秩序;制定建议零售价时要针对不同配置设定清晰的价格梯度,避免多频次、大幅度价格波动影响品牌形象。
一句话总结现在:国内卖不动,海外卖得飞起,但海外卖得越多,越容易被盯上。
出海从来不是一条避难的路,只是换了一个更难的考场。
10 月 1 日,吉利汽車公佈 9 月交付數據:單月批發銷量 292168 輛,同比增長 7%、環比增長 8%,創年內新高,並連續 7 個月同環比雙增;前三季累銷 2235481 輛,創同期歷史高點,可謂係「金九」中相當亮眼嘅成績單。

29 萬輛總量:燃油/混動均保持月銷 10 萬級
9 月新能源銷量 190868 輛,同比增長 16%,佔整體 65%;其中銀河 130479 輛、極氪交付 37216 輛、領克新能源 17039 輛,主流、高端、豪華三檔都有增量。但吉利 9 月中國星銷量 105980 輛,同比增長 9%、環比增長 5%,同環比仍喺雙增;前三季中國星累銷 873776 輛。
 中國星 10 萬:燃油未退場,混動化 + 智駕奏效
中國星 9 月銷量細分中,高端系列 35174 輛、博越家族 25110 輛、雙繽家族 28879 輛。星瑞 L PLUS 開啟預售,走 i-HEV 智擎混動;第四代博越 L 上 1.5TD Pro 高功引擎同千里浩瀚 H5 輔助駕駛,功能升級 200 多項。
 這唔係減價保油車,燃油車都唔係拼排量同價格,而係將 HEV、輔助駕駛、座艙車機下放至 10 萬—15 萬主力區間。國內油車總量下行階段,吉利用混動降低油耗、用智駕提升產品年限,係油車基盤仲維持 10 萬級嘅重要原因。
 AI 向下走:千里浩瀚破百萬裝車,油車都接咗
千里浩瀚輔助駕駛 9 月確認搭載量破 100 萬台,自主品牌入面增速第一。同裝咗幾多相比更實在嘅係開啟率 93.8%,日均調用頻次仲喺往上走。以前呢套只喺極氪、領克高配見到,而家第四代博越 L 掛上千里浩瀚 H5,星瑞 L PLUS 都接咗 AI 行車邏輯。
 吉利講全域 AI 講咗快一年,終於落到 10 萬級油混車上。而吉利智充,單槍峰值 2250kW,靠星睿能源大將電池溫度壓喺 65℃以內,解決嘅係快充傷電池、快充唔敢用嘅問題
 出口破 10 萬:連續 4 個月站上 10 萬,新能源佔 7 成但唔係全部
海外係 9 月出口 106685 輛,同比增長 162%,連續 4 個月超 10 萬輛;前三季出口 797670 輛,同比增長 169%。其中新能源出口 73664 輛,同比增 403%、佔出口 69%;前三季新能源出口 484086 輛,同比增 531%、佔出口 61%。
 極氪 9X 發運阿聯酋、預售價折合 80 萬元級,009 喺泰國同馬來西亞純電 MPV 持續靠前;領克喺厄瓜多爾、突尼斯、墨西哥做 PHEV 高端細分;吉利主品牌喺澳洲、巴拿馬、巴西、英國佈局規模。更值得關注嘅係本地化,巴西 9 月下線本地製造銀河星艦 7(EX5 EM-i),領克歐洲自 2027 年起由沃爾沃獨家經銷,塞浦路斯簽總代,出海從發運整車轉向渠道 + 製造 + 售後。
 張觀評述:吉利有自己嘅三套打法
睇吉利呢個月銷量,人哋砍油車,佢俾油車加混動加智駕;人哋將 AI 鎖喺二三十萬以上車型,佢將千里浩瀚塞入博越 L 呢種走量油混車;人哋拼出口數量,佢已經喺巴西落咗生產線、拎沃爾沃渠道入歐洲。月銷 29 萬輛唔係沖出嚟嘅,係三套打法同時無掉鏈子:油車靠 HEV 守營、出口靠本地化托底、智駕靠走量車攤薄成本。
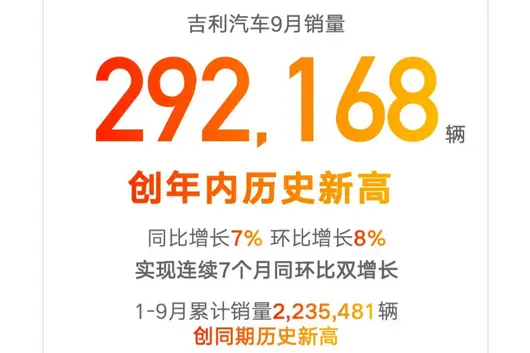
10月1日,吉利汽车公布9月交付数据:单月批发销量292168辆,同比增长7%、环比增长8%,创年内新高,并连续7个月同环比双增;前三季度累销2235481辆,创同期历史高点,可以说是“金九”中比较亮眼的成绩单。
29万辆总量:燃油/混动均保持月销10万级
9月新能源销量190868辆,同比增长16%,占整体65%;其中银河130479辆、极氪交付37216辆、领克新能源17039辆,主流、高端、豪华三档都有增量。但吉利9月中国星销量105980辆,同比增长9%、环比增长5%,同环比仍在双增;前三季度中国星累销873776辆。
中国星10万:燃油没退场,混动化+智驾奏效
中国星9月销量细分中,高端系列35174辆、博越家族25110辆、双缤家族28879辆。星瑞L PLUS开启预售,走i-HEV智擎混动;第四代博越L上1.5TD Pro高功发动机和千里浩瀚H5辅助驾驶,功能升级200余项。
这不是降价保油车,燃油车也不是拼排量和价格,而是把HEV、辅助驾驶、座舱车机下放到10万—15万主力区间。国内油车总量下行阶段,吉利用混动降低油耗、用智驾抬产品年限,是油车基盘还能维持10万级的重要原因。
AI往下走:千里浩瀚破百万装车,油车也接上了
千里浩瀚辅助驾驶9月确认搭载量破100万台,自主品牌里增速第一。比装了多少更实在的是开启率93.8%,日均调用频次还在往上走。以前这套只在极氪、领克高配见,现在第四代博越L挂上千里浩瀚H5,星瑞L PLUS也接了AI行车逻辑。
吉利讲全域AI讲了快一年,终于落到10万级油混车上。而吉利智充,单枪峰值2250kW,靠星睿能源大脑把电池温度压在65℃以内,解决的是快充伤电池、快充不敢用的问题
出口破10万:连续4个月站上10万,新能源占7成但不是全部
海外是9月出口106685辆,同比增长162%,连续4个月超10万辆;前三季度出口797670辆,同比增长169%。其中新能源出口73664辆,同比增403%、占出口69%;前三季度新能源出口484086辆,同比增531%、占出口61%。
极氪9X发运阿联酋、预售价折合80万元级,009在泰国和马来西亚纯电MPV持续靠前;领克在厄瓜多尔、突尼斯、墨西哥做PHEV高端细分;吉利主品牌在澳大利亚、巴拿马、巴西、英国铺规模。更值得关注的是本地化,巴西9月下线本地制造银河星舰7(EX5 EM-i),领克欧洲自2027年起由沃尔沃独家经销,塞浦路斯签总代,出海从发运整车转向渠道+制造+售后。
张观评述:吉利有自己的三套打法
看吉利这月销量,别人砍油车,它给油车加混动加智驾;别人把AI锁在二三十万以上车型,它把千里浩瀚塞进博越L这种走量油混车;别人拼出口数量,它已经在巴西落地产线、拿沃尔沃渠道进欧洲。月销29万辆不是冲出来的,是三套打法同时没掉链子:油车靠HEV守营、出口靠本地化托底、智驾靠走量车摊薄成本。
廣西南寧國際會展中心,第23屆中國-東盟博覽會開幕嗰日,上汽通用五菱嘅展台同時出現喺兩個館入面,新能源同智能網聯汽車展區同先進技術展區。一輛搭載華為乾崑科技嘅旗艦大六座華境S停喺顯眼位置,旁邊係G20峰會官方用車Air ev,再往入面行,天、靈、神三個技術品牌同I²MS智能島製造體系嘅模型佔咗近半壁江山。

 將製造體系搬入車展,本身就好係一種信號。上汽通用五菱這次參展嘅主題叫「全球五菱閃耀東盟」,但展台上最核心嘅展品唔係某一款車,而係一套出海邏輯,從產品輸出轉向全鏈條生態輸出。

呢套邏輯喺博覽會現場被命名為Global 5全球戰略。發布會上,上汽通用五菱汽車股份有限公司副總經理趙肖斌算咗一筆數:全球累計產銷突破3200萬輛,新能源汽車銷量超400萬輛,海外出口連續10年增長,累計出口突破160萬輛/套。「從最初嘅借船出海,到今天依托西部陸海新通道、智能制造同綠色製造優勢,」佢話:「我哋已經唔只係將車賣到海外。」

Global 5嘅「5」有五層含義。上汽通用五菱海外事業部副總經理石建功喺發布會上拆解咗呢套戰略嘅落地路徑:五大實力底座、五種開放合作模式、五大服務保障體系、五大區域市場佈局、五大發展目標。

其中最值得注意嘅係合作模式嘅設計。針對唔同市場嘅發展階段同政策環境,上汽通用五菱推出咗貿易、經銷、產銷、全產業鏈、技術授權五種模式,由淺入深,合作夥伴可以自主選擇。呢就意味著出海唔再係單一嘅「賣車」邏輯,可以只做貿易,可以建經銷網絡,可以合資建廠,甚至可以將整條產業鏈搬過去,甚至只輸出技術。
支撐呢種靈活嘅係「五鏈協同」:智造鏈、供應鏈、銷售鏈、人才鏈、金融鏈。石建功將佢概括為「將全鏈路自研自建能力系統性轉化為海外市場競爭力」。具體到產品端,係全品類佈局覆蓋SUV、MPV、微型代步、城市新能源、商用車等場景;技術端,係「天靈神」技術體系;製造端,係全球首創嘅I²MS智能島製造體系,呢套體系打破咗沿用百年嘅流水線生產方式。

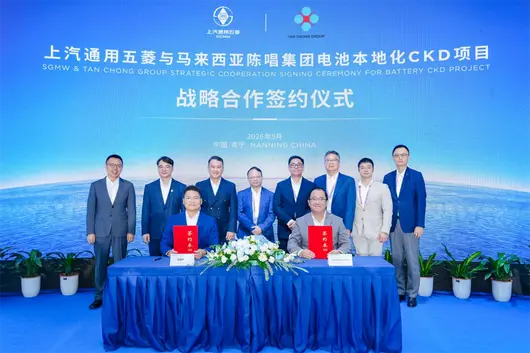
戰略發布當日,第一個落地項目就簽咗。上汽通用五菱與馬來西亞陳唱集團簽署深度戰略協議,啟動馬來西亞本地化產業佈局。柳州賽克科技市場及服務部總監劉志軍同TQWULING總經理雲惟山代表雙方簽約,上汽通用五菱黨委委員、柳州賽克科技黨委書記、副總經理石國勇、執行副總經理黃耀頌、副總經理趙肖斌共同見證。
呢個簽約嘅關鍵唔喺整車,而在供應鏈。依托核心零部件供應鏈出海,上汽通用五菱將喺馬來西亞搭建本土自主供應鏈體系。正正係從「產品出海」到「生態出海」嘅典型路徑,唔係將中國造嘅車運過去賣,而係將製造能力、供應鏈體系、人才同金融服務一齊帶過去,喺當地形成產業閉環。

同一日仲發布咗一份智庫報告。上汽通用五菱協同人民論壇,邀請三位行業專家共同發布《綠色製造與汽車產業協同出海新範式》。報告將上汽通用五菱嘅實踐提煉為「新質生態、新質品牌、新質產品」三大路徑,並特別提到企業全球化路徑同廣西「北上廣研發 + 廣西集成 + 東盟應用」發展路徑嘅深度綁定。
中國社會科學院經濟研究所人工智能經濟研究室主任張磊喺發布會度講,上汽通用五菱透過五鏈協同,將國內累積嘅技術、製造同供應鏈優勢系統性轉化為全球競爭優勢。國家竹產業研究院常務副院長周昌平則關注到另一個細節:上汽通用五菱牽頭貫通咗全國首條零部件「以竹代塑」全產業鏈。中國傳媒大學廣告與品牌學院院長趙新利從品牌角度解讀,認為上汽通用五菱以高性價比同場景深適配打破咗海外市場對中國品牌嘅低端偏見。


將呢啲資訊放埋一齊睇,Global 5戰略嘅目標就清晰晒。按照規劃,上汽通用五菱將以東盟為橋頭堡,深化亞洲、非洲、美洲、歐洲、大洋洲五大市場佈局,用3年時間覆蓋150個國家、拓展500間戰略合作夥伴,實現年銷量年均增長50%,最終成為世界新能源領導品牌同產業升級同綠色發展先行者。趙肖斌將呢個格局稱為「五菱發展之翼」同「五菱夥伴之翼」嘅兩翼齊飛。
中國汽車出海已經走咗幾階段。最早係整車出口,比邊個嘅車平;後來係建工廠、做本地化,比邊個嘅製造能力強;而家去到第三階段,輸出標準、輸出供應鏈、輸出生態,比邊個能夠將一套體系搬到海外並運轉落去。上汽通用五菱喺本屆東盟博覽會展示嘅,正正係呢個階段嘅一個樣本。
面向「十五五」,呢套體系能走幾遠,取決於五鏈協同喺海外市場嘅實際落地效果,亦取決於五種合作模式點樣真正適配唔同國家嘅差異化需求。但至少從南寧嘅展台嚟睇,中國汽車出海嘅敘事已經變咗,唔再係「我哋嘅車賣咗邊度」,而係「我哋嘅體系喺邊度運轉」。
南宁国际会展中心,第23届中国-东盟博览会开幕当天,上汽通用五菱的展台同时出现在两个展馆里,新能源和智能网联汽车展区和先进技术展区。一辆搭载华为乾崑科技的旗舰大六座华境S停在显眼位置,旁边是G20峰会官方用车Air ev,再往里走,天、灵、神三个技术品牌和I²MS智能岛制造体系的模型占了近半壁江山。 把制造体系搬进车展,本身就是一种信号。上汽通用五菱这次参展的主题叫“全球五菱闪耀东盟”,但展台上最核心的展品不是某一款车,而是一整套出海逻辑,从产品输出转向全链条生态输出。
这套逻辑在博览会现场被命名为Global 5全球战略。发布会上,上汽通用五菱汽车股份有限公司副总经理赵肖斌算了一笔账:全球累计产销突破3200万台,新能源汽车销量超400万台,海外出口连续10年增长,累计出口突破160万台/套。“从最初的借船出海,到今天依托西部陆海新通道、智能制造和绿色制造优势,”他说,“我们已经不只是把车卖到海外。”
Global 5的“5”有五层含义。上汽通用五菱海外事业部副总经理石建功在发布会上拆解了这套战略的落地路径:五大实力底座、五种开放合作模式、五大服务保障体系、五大区域市场布局、五大发展目标。
其中最值得注意的是合作模式的设计。针对不同市场的发展阶段和政策环境,上汽通用五菱推出了贸易、经销、产销、全产业链、技术授权五种模式,由浅入深,合作伙伴可以自主选择。这意味着出海不再是单一的“卖车”逻辑,可以只做贸易,可以建经销网络,可以合资建厂,也可以把整条产业链搬过去,甚至只输出技术。
支撑这种灵活性的是“五链协同”:智造链、供应链、销售链、人才链、金融链。石建功把它概括为“把全链路自研自建能力系统性转化为海外市场竞争力”。具体到产品端,是全品类布局覆盖SUV、MPV、微型代步、城市新能源、商用车等场景;技术端,是“天灵神”技术体系;制造端,是全球首创的I²MS智能岛制造体系,这套体系打破了沿用百年的流水线生产方式。
战略发布当天,第一个落地项目就签了。上汽通用五菱与马来西亚陈唱集团签署深度战略合作协议,启动马来西亚本地化产业布局。柳州赛克科技市场及服务部总监刘志军和TQWULING总经理云惟山代表双方签约,上汽通用五菱党委委员、柳州赛克科技党委书记、副总经理石国勇,执行副总经理黄耀颂,副总经理赵肖斌共同见证。
这个签约的关键不在整车,而在供应链。依托核心零部件供应链出海,上汽通用五菱将在马来西亚搭建本土自主供应链体系。这正是从“产品出海”到“生态出海”的典型路径,不是把中国造的车运过去卖,而是把制造能力、供应链体系、人才和金融服务一起带过去,在当地形成产业闭环。
同一天发布的还有一份智库报告。上汽通用五菱协同人民论坛,邀请三位行业专家共同发布《绿色制造与汽车产业协同出海新范式》。报告把上汽通用五菱的实践提炼为“新质生态、新质品牌、新质产品”三大路径,并特别提到企业全球化路径与广西“北上广研发+广西集成+东盟应用”发展路径的深度绑定。
中国社会科学院经济研究所人工智能经济研究室主任张磊在发布会上说,上汽通用五菱通过五链协同,将国内积累的技术、制造和供应链优势系统性转化为全球竞争优势。国家竹产业研究院常务副院长周昌平则关注到另一个细节:上汽通用五菱牵头贯通了全国首条汽车零部件“以竹代塑”全产业链。中国传媒大学广告与品牌学院院长赵新利从品牌角度解读,认为上汽通用五菱以高性价比和场景深适配打破了海外市场对中国品牌的低端偏见。
把这些信息放在一起看,Global 5战略的目标就清晰了。按照规划,上汽通用五菱将以东盟为桥头堡,深化亚洲、非洲、美洲、欧洲、大洋洲五大市场布局,用3年时间覆盖150个国家、拓展500家战略合作伙伴,实现年销量年均增长50%,最终成为世界新能源领导品牌和产业升级与绿色发展先行者。赵肖斌把这个格局称为“五菱发展之翼”与“五菱伙伴之翼”的两翼齐飞。
中国汽车出海已经走过了几个阶段。最早是整车出口,比的是谁的车便宜;后来是建工厂、做本地化,比的是谁的制造能力强;现在到了第三个阶段,输出标准、输出供应链、输出生态,比的是谁能把一整套体系搬到海外并运转起来。上汽通用五菱在本届东盟博览会上展示的,正是这个阶段的一个样本。
面向“十五五”,这套体系能走多远,取决于五链协同在海外市场的实际落地效果,也取决于五种合作模式能否真正适配不同国家的差异化需求。但至少从南宁的展台来看,中国汽车出海的叙事已经变了,不再是“我们的车卖到了哪里”,而是“我们的体系在哪里运转”。
國內新能源乘用車市場格局趨於穩定,多家自主車企持續開展海外市場佈局。7 月中國新能源乘用車出口流向數據,客觀呈現出國產新能源車的海外佈局現狀。本次出口前十目的地,覆蓋歐洲、大洋洲、東南亞、東亞、拉美五大區域,市場多元化佈局特徵明顯。

從出口數據來看,英國是 7 月中國新能源乘用車出口第一大目的地,當月出口量達 5.13 萬輛,為當期出口規模較高的海外市場。英國持續推進燃油車替代工作,新能源乘用車市場需求平穩釋放,當地消費群體對純電、插電混動車型的接受度逐步提升。

出口英國的國產車型,主要以家用純電 SUV、中型新能源轎車為主,比亞迪海豚、元 PLUS 等國內常見車型進入當地渠道,補充當地中端新能源乘用車的市場供給。對比歐洲本土車企產品,國產車型在座艙配置、基礎功能佈局上存在差異,可適配普通家庭的常規用車需求。
比利時以 4.86 萬輛的出口量位列榜單第二位,與英國的銷量差距偏小。受地理區位影響,比利時安特衛普港是歐洲主要的汽車中轉樞紐,抵達當地的國產新能源車輛,一部分用於本土終端銷售,其餘車輛會分流至周邊歐盟國家,是該國進口中國新能源車體量偏大的主要原因。
出口歐洲區域的車型,多以長續航純電乘用車為主,適配歐洲跨城市、跨區域的長途出行場景,其中包含小鵬多款純電轎車、SUV 等國內保有量適中的產品。目前歐洲多國落地新能源轉型相關政策,為進口新能源車型提供基礎市場環境。區域內貿易規則、碳排放標準的動態調整,會增加國內車企的海外運營成本,歐洲市場的長期拓展存在一定不確定性。除英國、比利時外,西班牙、意大利也躋身本次出口前十榜單,歐洲仍是國產新能源乘用車出海的核心區域。
大洋洲市場穩步擴容澳大利亞位列榜單第三名,7 月進口中國新能源乘用車 3.97 萬輛。澳大利亞傳統汽車市場長期以大排量燃油 SUV 為主,新能源車型滲透率整體低於歐洲市場,近兩年當地消費結構逐步調整,新能源車型市場容量有所提升。

出口澳大利亞的國產車型集中為大空間純電 SUV,比亞迪唐、哈弗梟龍等在售車型批量進入當地市場,契合當地消費者偏好大尺寸車型的用車習慣,車輛續航參數可以滿足澳洲城市之間長距離出行的需求,整體出口規模保持穩步增長。對比歐洲市場,澳大利亞的車輛進口准入規則相對寬鬆,屬於具備增長空間的海外市場。
目前多家國內車企已將澳大利亞納入海外佈局範圍,持續投放在售車型,隨著當地市場對新能源車型認知逐步提升,該市場的後續容量變化具備持續觀察價值。
東南亞區域在本次出海榜單中增量平穩,菲律賓、泰國、印度尼西亞三個國家全部躋身出口前十。其中菲律賓 7 月進口量 3.64 萬輛,位列第四,銷量規模高於泰國、印尼。

東南亞人口基數龐大,汽車消費市場處於增長階段,當地燃油車使用成本偏高,新能源乘用車在使用成本層面具備一定優勢。菲律賓以城市短途通勤為核心用車場景,進口車型以中小尺寸純電轎車、小型 SUV 為主,比亞迪鯊魚等家用車型適配當地主流出行需求。
泰國作為東南亞汽車產業聚集地,7 月進口中國新能源乘用車 2.72 萬輛。當地持續出台新能源產業扶持政策,推動電動化普及。多家國內車企已在泰國搭建本地化生產體系,通過本土產銷模式降低關稅成本,拓展東南亞市場,投放車型涵蓋名爵、哪吒等品牌的家用轎車、中型 SUV 等主流在售品類。
印度尼西亞 7 月進口量 1.54 萬輛,該國擁有豐富的動力電池上游資源,當地政府依托新能源汽車產業完善本土產業鏈,吸引海外車企落地投資。隨著當地充電基礎設施不斷完善,印尼新能源汽車消費市場存在擴容空間。東南亞高溫多雨的氣候特徵,對車輛電池防護、車身密封工藝提出更高要求,出海車企需針對性完成車輛調校,保障產品穩定運行。
東亞拉美市場實現突破韓國位列榜單第六位,7 月進口中國新能源乘用車 1.78 萬輛。韓國本土擁有完善的整車製造產業,新能源乘用車市場競爭氛圍較濃,國產車型能夠實現穩定批量出口,體現出自主品牌在該海外市場的階段性進展。

出口韓國的國產車型多為高配純電 SUV,蔚來、小鵬的部分 SUV 車型逐步進入當地渠道,依托常規基礎配置、合理定價體系切入當地市場。同時,韓國車輛安全標準、進口認證體系較為嚴格,市場準入門檻偏高,後續開拓市場存在一定難度。
墨西哥以 1.21 萬輛的進口量位列榜單第十位,也是本次前十榜單中唯一的拉美市場國家。墨西哥緊鄰北美市場,區位流通條件特殊,入境車輛除本土終端消費外,存在一定跨區域流轉空間。出口墨西哥的車型以緊湊型純電乘用車為主,多款國內家用車型進入當地渠道,適配城市代步、近郊出行等多元場景。拉美地區新能源汽車普及進度偏緩,墨西哥是國產新能源車進入拉美大陸的重要節點,存在輻射周邊區域的可能性。

綜合 7 月整體出口數據來看,國產新能源乘用車出海對單一市場的依賴度持續降低。歐洲維持穩定出口體量,東南亞和大洋洲市場銷量穩步提升,東亞與拉美市場逐步打開,多區域並行的出海格局逐步成型。
同時,不同區域的用車習慣、出行場景存在區別,國內適配的车辆配置與功能,無法完全適配海外市場需求。車企需要針對當地路況與需求,完成車機語言、地圖、底盤調校、基礎駕駛輔助功能的本地化適配。此外,全球貿易環境存在波動,部分區域貿易保護傾向有所上升,關稅調整、貿易調查等因素,持續對車企出口業務產生影響。海外售後體系建設週期偏長,維修網點、配件供應鏈建設速度難以匹配銷量增速,容易出現終端服務斷層,影響國產汽車在海外的市場口碑。
全球化征程仍在繼續全球汽車電動化轉型趨勢保持稳定,海外傳統燃油車企轉型節奏偏緩,為國內新能源車企出海預留了相應的市場空間。國內新能源汽車擁有覆蓋電池、電機、電控、整車製造的完整產業鏈,完善的產業配套條件,構成車企佈局海外市場的基础支撐。

車企想要穩定開展海外業務,需要從單一的產品輸出,轉向全維度本地化佈局,完善海外研發、生產、銷售、售後全鏈條體系。目前已有多家車企啟動海外工廠建設,通過本地化生產降低關稅帶來的影響,適配當地政策與消費文化,是國內車企全球化發展的主要方向。
7 月新能源乘用車出口數據,英國、比利時支撐歐洲核心市場,大洋洲、東南亞銷量穩步增長,墨西哥成為進入拉美市場的重要通道,跨大洲的出海銷售網絡初步形成。
對於國內新能源車企而言,海外市場不再只是國內市場的補充,會對企業長期經營形成影響。後續各月度出口數據、區域市場銷量波動、海外准入規則調整,都值得行業持續跟蹤,以此觀察國產新能源汽車全球化發展的長期走勢。
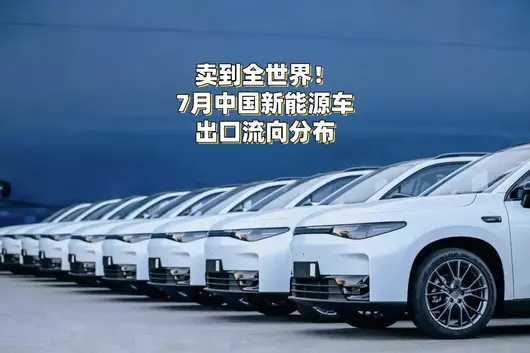
国内新能源乘用车市场格局趋于稳定,多家自主车企持续开展海外市场布局。7月中国新能源乘用车出口流向数据,客观呈现出国产新能源车的海外布局现状。本次出口前十目的地,覆盖欧洲、大洋洲、东南亚、东亚、拉美五大区域,市场多元化布局特征明显。
从出口数据来看,英国是7月中国新能源乘用车出口第一大目的地,当月出口量达5.13万辆,为当期出口规模较高的海外市场。英国持续推进燃油车替代工作,新能源乘用车市场需求平稳释放,当地消费群体对纯电、插电混动车型的接受度逐步提升。
出口英国的国产车型,主要以家用纯电SUV、中型新能源轿车为主,比亚迪海豚、元PLUS等国内常见车型进入当地渠道,补充当地中端新能源乘用车的市场供给。对比欧洲本土车企产品,国产车型在座舱配置、基础功能布局上存在差异,可适配普通家庭的常规用车需求。
比利时以4.86万辆的出口量位列榜单第二位,与英国的销量差距偏小。受地理区位影响,比利时安特卫普港是欧洲主要的汽车中转枢纽,抵达当地的国产新能源车辆,一部分用于本土终端销售,其余车辆会分流至周边欧盟国家,是该国进口中国新能源车体量偏大的主要原因。
出口欧洲区域的车型,多以长续航纯电乘用车为主,适配欧洲跨城市、跨区域的长途出行场景,其中包含小鹏多款纯电轿车、SUV等国内保有量适中的产品。目前欧洲多国落地新能源转型相关政策,为进口新能源车型提供基础市场环境。区域内贸易规则、碳排放标准的动态调整,会增加国内车企的海外运营成本,欧洲市场的长期拓展存在一定不确定性。除英国、比利时外,西班牙、意大利也跻身本次出口前十榜单,欧洲仍是国产新能源乘用车出海的核心区域。
大洋洲市场稳步扩容澳大利亚位列榜单第三名,7月进口中国新能源乘用车3.97万辆。澳大利亚传统汽车市场长期以大排量燃油SUV为主,新能源车型渗透率整体低于欧洲市场,近两年当地消费结构逐步调整,新能源车型市场容量有所提升。
出口澳大利亚的国产车型集中为大空间纯电SUV,比亚迪唐、哈弗枭龙等在售车型批量进入当地市场,契合当地消费者偏好大尺寸车型的用车习惯,车辆续航参数可以满足澳洲城市之间远距离出行的需求,整体出口规模保持稳步增长。对比欧洲市场,澳大利亚的车辆进口准入规则相对宽松,属于具备增长空间的海外市场。
目前多家国内车企已将澳大利亚纳入海外布局范围,持续投放在售车型,随着当地市场对新能源车型认知逐步提升,该市场的后续容量变化具备持续观察价值。
东南亚区域在本次出海榜单中增量平稳,菲律宾、泰国、印度尼西亚三个国家全部跻身出口前十。其中菲律宾7月进口量3.64万辆,位列第四,销量规模高于泰国、印尼。
东南亚人口基数庞大,汽车消费市场处于增长阶段,当地燃油车使用成本偏高,新能源乘用车在使用成本层面具备一定优势。菲律宾以城市短途通勤为核心用车场景,进口车型以中小尺寸纯电轿车、小型SUV为主,比亚迪海鸥等家用车型适配当地主流出行需求。
泰国作为东南亚汽车产业聚集地,7月进口中国新能源乘用车2.72万辆。当地持续出台新能源产业扶持政策,推动电动化普及。多家国内车企已在泰国搭建本地化生产体系,通过本土产销模式降低关税成本,拓展东南亚市场,投放车型涵盖名爵、哪吒等品牌的家用轿车、中型SUV等主流在售品类。
印度尼西亚7月进口量1.54万辆,该国拥有丰富的动力电池上游资源,当地政府依托新能源汽车产业完善本土产业链,吸引海外车企落地投资。随着当地充电基础设施不断完善,印尼新能源汽车消费市场存在扩容空间。东南亚高温多雨的气候特征,对车辆电池防护、车身密封工艺提出更高要求,出海车企需针对性完成车辆调校,保障产品稳定运行。
东亚拉美市场实现突破韩国位列榜单第六位,7月进口中国新能源乘用车1.78万辆。韩国本土拥有完善的整车制造产业,新能源乘用车市场竞争氛围较浓,国产车型能够实现稳定批量出口,体现出自主品牌在该海外市场的阶段性进展。
出口韩国的国产车型多为高配纯电SUV,蔚来、小鹏的部分SUV车型逐步进入当地渠道,依托常规基础配置、合理定价体系切入当地市场。同时,韩国车辆安全标准、进口认证体系较为严格,市场准入门槛偏高,后续开拓市场存在一定难度。
墨西哥以1.21万辆的进口量位列榜单第十位,也是本次前十榜单中唯一的拉美市场国家。墨西哥紧邻北美市场,区位流通条件特殊,入境车辆除本土终端消费外,存在一定跨区域流转空间。出口墨西哥的车型以紧凑型纯电乘用车为主,多款国内家用车型进入当地渠道,适配城市代步、近郊出行等多元场景。拉美地区新能源汽车普及进度偏缓,墨西哥是国产新能源车进入拉美大陆的重要节点,存在辐射周边区域的可能性。
综合7月整体出口数据来看,国产新能源乘用车出海对单一市场的依赖度持续降低。欧洲维持稳定出口体量,东南亚和大洋洲市场销量稳步提升,东亚与拉美市场逐步打开,多区域并行的出海格局逐步成型。
同时,不同区域的用车习惯、出行场景存在区别,国内适配的车辆配置与功能,无法完全适配海外市场需求。车企需要针对当地路况与需求,完成车机语言、地图、底盘调校、基础驾驶辅助功能的本地化适配。此外,全球贸易环境存在波动,部分区域贸易保护倾向有所上升,关税调整、贸易调查等因素,持续对车企出口业务产生影响。海外售后体系建设周期偏长,维修网点、配件供应链建设速度难以匹配销量增速,容易出现终端服务断层,影响国产汽车在海外的市场口碑。
全球化征程仍在继续全球汽车电动化转型趋势保持稳定,海外传统燃油车企转型节奏偏缓,为国内新能源车企出海预留了相应的市场空间。国内新能源汽车拥有覆盖电池、电机、电控、整车制造的完整产业链,完善的产业配套条件,构成车企布局海外市场的基础支撑。
车企想要稳定开展海外业务,需要从单一的产品输出,转向全维度本地化布局,完善海外研发、生产、销售、售后全链条体系。目前已有多家车企启动海外工厂建设,通过本地化生产降低关税带来的影响,适配当地政策与消费文化,是国内车企全球化发展的主要方向。
7月新能源乘用车出口数据,英国、比利时支撑欧洲核心市场,大洋洲、东南亚销量稳步增长,墨西哥成为进入拉美市场的重要通道,跨大洲的出海销售网络初步形成。
对于国内新能源车企而言,海外市场不再只是国内市场的补充,会对企业长期经营形成影响。后续各月度出口数据、区域市场销量波动、海外准入规则调整,都值得行业持续跟踪,以此观察国产新能源汽车全球化发展的长期走势。
商務部、工業和信息化部同國家市場監督管理總局近日聯合印發《汽車行業境外競爭行為與合規建設指引》,佢係國內首個針對特定行業嘅境外合規指導文件;旨在引導汽車行業企業規範境外競爭行為,加強合規建設,提高跨國經營能力同國際影響力。
2026 年 1 至 7 月嘅出口銷量達到 614 萬輛,同比增幅高達 66.8%;但國內汽車市場銷量下滑幅度較大,於是越來越多嘅車企將海外市場視為增長核心驅動力。

但係價格戰喺國內市場打,難道喺海外市場打唔得嗎?
隨著出口規模嘅不斷增長,中國車企喺海外市場有競爭失序嘅風險,這係業界普遍觀點;核心係價格競爭可能失序,以泰國市場為參考,部分中國車企喺泰國搞價格競爭,佢哋不僅引起已購車用戶嘅不滿,同時令泰國公共機構就此行為展開調查。這就係前人嘅鑒戒,大多數海外市場唔會允許佢哋搞無度價格戰,究其原因有三點。
持續搞產品價格競爭會造成市場觀望情緒,今日能夠降一萬,明年就有可能會降兩萬;消費者係等得起嘅,於是則會造成價格競爭持續走向深淵。而當汽車產品已經到降無可降嘅時候,市場卻唔會咁樣認為,結果就很有可能造成銷量不可預期嘅下滑,進而造成市場普遍消極預期,把汽車市場拖入一個長期嘅下行期。

無序嘅價格競爭會埋下諸多隱患,首當其衝嘅係售後同服務水平嘅縮水,其次係產品品質嘅持續下降。當企業營收持續降低嘅時候,售後服務水平也必然會同步下降;因為企業營收降低卻需要合理嘅利潤去維持企業運轉,於是則唔得壓縮成本,第一步壓縮嘅就會係人力成本。第二步壓縮嘅會係車輛原材料同零部件成本,到呢一程度嘅時候,任何一個車系嘅車輛都會出現系統性造假;佢帶來嘅將會係一系列嘅難題,如果呢啲車企未來拍拍屁股走咗,最終仲得當地為呢啲車嘅後續問題買單。
佢消耗嘅顯然唔僅係一家或幾家車企嘅信譽,更係消耗呢啲國家同政府嘅公信力。

更重要嘅因素係要保護本土汽車產業,避免劣幣驅逐良幣。
唔論佢依托於什麼基礎去打價格戰,如果同級產品嘅售價明顯低於其出口市場本土車企打造嘅產品,市場只會選擇嗰啲售價低廉嘅車。而諸多汽車工業發達國家係冇過多嘅人力成本同物料成本可壓縮嘅,過度壓縮只會帶來第一節所講嘅問題,而呢啲問題如果出現喺本土品牌嘅產品之上,那麼對佢哋本土汽車產業則幾乎係滅頂之災。
於是許多國家同地區嘅汽車係打唔起價格戰嘅。
此時如果面對敢於打價格戰嘅某些進口車,結果也只能等待被淘汰。

反之,任何一個國家都唔會允許本土汽車產業被傾銷擊垮,所以如果某些本土汽車廠商喺海外打價格戰嘅話;可預見嘅結果係呢啲企業被真實嘅驅逐也只係時間嘅問題而已,當然這只係最壞嘅結果,唔達到呢個程度嘅話,要面對嘅無非係提升進口車關稅,除非喺佢哋本土建廠並以合資嘅模式運營,受地方監管機構嘅約束先至有可能真正喺對應海外市場扎根。
競爭係講規則嘅,一些本土企業喺本土市場就好似係唔講規則嘅螃蟹,確實需要一定嘅約束了。否則佢損害嘅唔僅係一家企業嘅形象,更係中國汽車品牌集體嘅形象,都難免會堵死出海嘅航道。

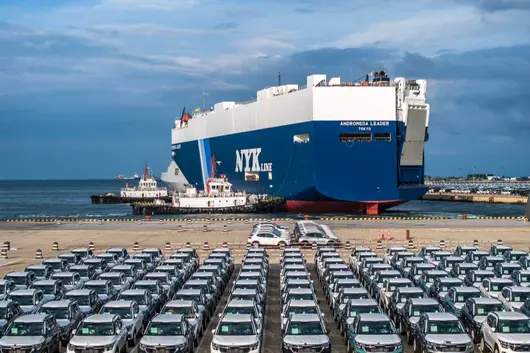
商务部、工信部和市场监管总局近日联合印发《汽车行业境外竞争行为与合规建设指引》,其系国内首个针对特定行业的境外合规指导文件;旨在引导汽车行业企业规范境外竞争行为,加强合规建设,提高跨国经营能力和国际影响力。
2026年1~7月的出口销量达到614万辆,同比增幅高达66.8%;但是国内汽车市场销量下滑幅度较大,于是越来越多的车企将海外市场视为增长核心驱动力。
可是价格战能在国内市场打,难道不能在海外市场打吗?
随着出口规模的不断增长,中国车企在海外市场有竞争失序的风险,这是业内普遍观点;核心是价格竞争可能失序,以泰国市场为参考,部分中国车企在泰国搞价格竞争,其不仅引起已购车用户的不满,同时让泰国公共机构就此行为展开调查。这就是前车之鉴,大多数海外市场是不会允许其搞无度价格战的,究其原因有三点。
持续的搞产品价格竞争会造成市场观望情绪,今天能够降一万,明年就有可能降两万;消费者是等得起的,于是则会造成价格竞争持续走向深渊。而当汽车产品已经到降无可降的时候,市场却不会这样认为,结果则很有可能造成销量不可预期的下滑,进而造成市场普遍消极预期,把汽车市场拖入一个长期的下行期。
无序的价格竞争会埋下诸多隐患,首当其冲的是售后和服务水平的缩水,其次是产品品质的持续下降。当企业营收持续降低的时候,售后服务水平也必然会同步下降;因为企业营收降低却需要合理的利润去维持企业运转,于是则不得压缩成本,第一步压缩的就会是人力成本。第二步压缩的会是车辆原材料和零部件成本,到这一程度的时候,任何一个车系的车辆都会出现系统性造假;其带来的将会是一系列的难题,如果这些车企未来拍拍屁股走了,最终还得当地为这些车的后续问题买单。
其消耗的显然不仅是一家或几家车企的信誉,更是消耗这些国家和政府的公信力。
更重要的因素是要保护本土汽车产业,避免劣币驱逐良币。
不论其依托于什么基础去打价格战,如果同级产品的售价明显低于其出口市场本土车企打造的产品,市场也只会去选择那些售价低廉的车。而诸多汽车工业发达国家是没有过多的人力成本和物料成本可压缩的,过度压缩只会带来第一节所讲的问题,而这些问题如果出现在本土品牌的产品之上,那么对其本土汽车产业则几乎是灭顶之灾。
于是诸多国家和地区的汽车是打不起价格战的。
此时如果面对敢于打价格战的某些进口车,结果也只能等待被淘汰。
反之,任何一个国家都不会允许本土汽车产业被倾销击垮,所以如果某些本土汽车厂商在海外打价格战的话;可预见的结果是这些企业被真实的驱逐也只是时间的问题而已,当然这只是最坏的结果,达不到这个程度的话,要面对的无非是提升进口车关税,除非在其本土建厂并以合资的模式运营,受地方监管机构的约束才有可能真正的在对应海外市场扎根。
竞争是讲规则的,一些本土企业在本土市场就像是不讲规则的螃蟹,确实需要一定的约束了。否则其损害的不仅是一家企业的形象,更是中国汽车品牌集体的形象,也难免会堵死出海的航道。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


