

Home出海

Search History
Popular Searches
Dealer Login / Sign Up

作者:宋家婷
领克“草船借箭”,吉利“智取”欧洲。
2026年春天,一场石油战争让布伦特原油单月飙升63%,创1988年来最大涨幅,意外加速了全球电动化转型。
中国车企交出了一份漂亮的答卷:一季度,吉利海外出口20.3万辆,同比暴增126%;上汽32.5万辆,增长48.3%;比亚迪单月海外销量12万辆,大增65.2%;奇瑞出口14.9万辆,刷新中国汽车单月出口纪录。

这些数字早已不是简单的“卖车出海”。
过去几年被关税壁垒挡在门外的中国车企,是如何冲破高墙的?这一轮出海,与1.0、2.0有何本质不同?
“格局”:四种打法,只有一种瞄准了高端
中国车企出海已告别“单点突围”,形成四大清晰路径,但格局差异直指长期竞争力:
奇瑞——深耕积淀派:连续23年中国品牌出口第一,已进入欧洲18国,连续11个月单月出口破10万辆。每出口5辆新能源车,就有1辆销往欧洲。“In somewhere, For somewhere, Be somewhere”的本地化理念,让产品有了当地味道。
上汽——品牌杠杆派:MG这个百年英国品牌,在欧洲有天然认知基础。2024年欧盟反补贴调查冲击纯电后,迅速转向混动,MG Hybrid+系列去年欧洲销量13.7万辆,翻了三番。一季度海外销量保持第一梯队。

比亚迪——直营冲锋派:直营为主,促销开路。在澳大利亚,单店月销近740辆,据传创下当地单月销量纪录;在泰国,总理改乘海狮前往国会大厦,成了最佳代言。
吉利——全球协同派:不同于奇瑞的自营、上汽的品牌杠杆、比亚迪的自建渠道,吉利靠控股并购与资源整合。通过沃尔沃、宝腾、路特斯等资产,编织了一张“研发—制造—渠道”协同网络,以更低成本、更快速度、更高起点进入海外市场。
以上模式各有千秋。但如果问:谁能真正打入欧洲高端市场?谁的出口结构最健康?谁能在油价上涨中实现“量质齐升”?答案向吉利倾斜。
“借箭”:沃尔沃的渠道,不是“借用”是“继承”
中国车企闯欧洲,最大的壁垒从不是产品,而是百年积淀的渠道与品牌信任。
当多数品牌从零搭建经销商网络、耗时耗力啃下高成本难题时,吉利早已手握沃尔沃这张“王牌”——3月30日,吉利与沃尔沃正式敲定合作,由沃尔沃全面负责领克在欧洲的商业及品牌运营,共享其成熟渠道与售后体系,不涉及股权变更却实现深度协同,这正是吉利“草船借箭”的精髓所在。

领克自2016年进入欧洲,初期以订阅模式试水,却因运营成本高企难以规模化,而沃尔沃在欧洲深耕百年的经销商网络、物流体系与售后据点,恰好补上这一短板。不同于简单的“渠道借用”,沃尔沃的赋能是全维度的:从核心零部件采购、研发平台共享,到Euro NCAP五星安全认证的技术背书,相当于为领克省去了数年的市场培育时间与数十亿的渠道投入——这正是比亚迪等品牌难以企及的“时间红利”。
吉利控股集团CEO安聪慧直言,吉利的安全技术提升、领克的欧洲扩张,均得益于与沃尔沃的深度绑定。极氪在德国的顺利交付,领克01、08等新能源车型在欧洲的落地,背后都是这份协同优势的支撑。

中国车企在欧洲不乏“渠道借用”,但吉利的“借箭”,是一场深度体系协同——从核心零部件采购到制造资源,从研发平台到安全技术,沃尔沃以百年积淀,为吉利欧洲征程提供了全方位的“能力输血”。
这就是吉利的“借箭”之道:不是从零开拓,而是站在巨人肩上。
“嵌入”:64%新能源占比,是怎么炼成的
渠道复用是战术优势,出口结构质量才是战略成果。
2026年一季度,吉利新能源产品占出口总量64%,远高于行业平均。背后是“研发—制造—渠道”全链条嵌入全球化的定力。
研发协同:吉利控股与英伟达、雷诺、奔驰、沃尔沃等形成能力互补。极氪9X连续四个月蝉联50万级大型SUV销量第一,极氪8X预售48小时订单超3万辆——“技术换市场”策略见效。

制造本地化:不是简单卖车,而是把产业链搬出去。东南亚,吉利星愿在印尼国产化率达46.5%,泰国经销网点从40家增至65家;欧洲,完成西班牙、德国、荷兰、比利时、卢森堡五国品牌布局。“当地造、当地销”,规避贸易壁垒,提升响应速度。
渠道立体化:2026年计划海外累计建成超1300家门店,覆盖东南亚、欧洲、拉美。不是数量扩张,而是多品牌、多层级网络协同——极氪高端纯电,领克中高端混动,吉利银河主流市场,分工明确,共享后台。品牌基础架构、核心零部件、采购资源、国际制造资源,都可以与沃尔沃、smart、莲花等共享。

这种“全链条嵌入”,让吉利新能源产品精准匹配海外需求:欧洲靠极氪高端智能化打开局面,东南亚靠银河混动适应充电设施不足,拉美靠领克运动基因契合驾驶偏好。
对比之下,奇瑞出口量大但新能源占比仍在提升;比亚迪新能源强势,但高端化和渠道深度有短板。吉利64%的新能源占比,是技术、制造、渠道协同作战的结果,体现了“一个吉利”战略在全球化层面的深度整合。
人汽结语:真正的全球化,是“融进去”而不是“走出去”
2026年一季度,吉利汽车以70.9万辆累计销量,时隔五年重返中国品牌销量榜首。股价暴涨近50%,创历史新高。

背后是“一个吉利”战略的兑现:2025年,营收3452.32亿元,同比增长25%;核心归母净利润144.1亿元,同比增长36%;毛利率16.6%,第四季度提升至16.9%。
安聪慧在财报发布会上说了一句话值得玩味:“由于整合时间较短,2025年财报还没有完全体现出整合的效果。”——吉利真正的全球化红利,可能才刚刚开始释放。
这就不难理解吉利激进的2026全球化目标:海外销量64万辆,内部挑战75万辆;倾注集团所有资源到国际业务;国内销量力争中国第一。
底气来自多年的“协同”积累——从早年收购沃尔沃到整合极氪,从布局宝腾到技术输出雷诺,吉利从未忘记最初的目标:“让中国汽车跑遍全世界”。

奇瑞的深耕、上汽的杠杆、比亚迪的冲锋,都是中国车企出海的有益探索,但领克依托吉利体系、借沃尔沃之力破局欧洲的路径,更具普适性——它为中国车企提供了一个全新样本:全球化的核心,从来不是“走出去”,而是“融进去”,是通过体系协同降低试错成本,通过资源整合实现高质量突围,这才是中国汽车真正走向全球高端市场的“捷径”。
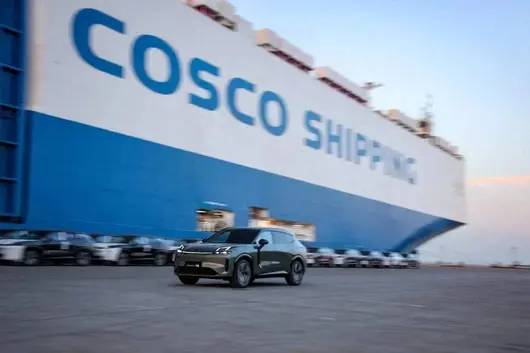
东风汽车公布的一季度产销数据显示,除了总销量外,你会发现海外销售9.6万辆,同比增长75.6%,增速远超行业平均水平。9.6万辆放在行业头部或许不算最高,但75.6%的同比增速、叠加3月市占率达8.23%的亮眼表现,都在向市场释放一个明确信号—东风海外业务正加速驶入快车道。这背后,东风究竟做对了什么?

回顾东风出海路径,早期更多是“贸易型出海”——将国内生产的整车销往海外,依赖商用车板块支撑规模。2025年,东风全年出口约11.9万辆,同比增长超80%。而进入2026年,出海逻辑正在发生质变。
最典型的一个注脚来自泰国市场。2026年3月,在第47届曼谷国际车展上,东风风行携新能源SUV FRIDAY与旗舰MPV星海V9重磅亮相,并宣布将泰国定位为“右舵车的全球战略基地、技术本地化的样板间,以及品牌出海的试金石”。FRIDAY并非简单将左舵车型右置,而是围绕泰国用户进行深度适配——针对泰国雨季长、内涝频发,强化整车水密性与涉水能力;针对拥堵与多变路况,底盘转向灵敏度提升21%。这种“为泰国造车”的深度本土化策略,标志着东风出海正在从“卖车”转向“扎根”。
同时,东风计划未来三年在泰国新建至少100家销售与服务网络,将曼谷地区服务半径缩短至10公里,并加速本地化团队建设,推动关键岗位由泰国本地人才主导。从“产品出海”到“体系输出”,东风风行在东盟的实践,堪称中国品牌出海的新样本。
欧洲市场同样动作频频。今年1月,东风进出口公司携手比利时经销商,于布鲁塞尔车展期间正式宣布DONGFENG、VOYAH、MHERO三大品牌进入比利时市场,集中展示覆盖主流、电动高端及个性化细分市场的全新新能源产品阵容。目前已在比利时北部建成8家核心经销商网点,全年预计建成超过15家,覆盖主要城市和核心市场。比利时不仅是欧盟总部所在地,更是连接西欧多国的重要枢纽,东风以比利时为支点辐射欧洲的意图不言而喻。按照规划,东风2026年将在欧洲扩至40家经销商。
在更大范围内,东风已设立7家海外营销子公司,产品出口150多个国家和地区。从东南亚到欧洲,从右舵车基地到西欧桥头堡,东风的海外版图正加速铺开。

东风出海的产品结构正在发生深刻变化。2025年之前,东风的出口多靠商用车撑场面,乘用车存在感不强。但进入2026年,乘用车板块迅速跟上节奏,形成“商乘并举、双轮驱动”的新格局。
在乘用车领域,东风已构建起DONGFENG、VOYAH、MHERO三大品牌海外阵容。在比利时市场亮相的产品矩阵中,DONGFENG BOX(纳米01海外版)凭借小巧灵活的车身设计,在欧洲备受青睐,曾连续两个月登顶荷兰电动车市场中国品牌销量榜。DONGFENG VIGO(纳米06海外版)作为BOX的“进阶之作”,其独特的分体式尾门设计在同级车型中极为少见。DONGFENG MAGE PHEV则是东风在欧洲推出的首款插电式混合动力车型,兼顾长续航与现代设计,是对纯电产品线的重要补充。
商用车板块同样表现稳健。东风柳汽旗下“乘龙”品牌深耕东盟三十余载,2025年在东盟市场销量达11057辆,位居中国品牌中重卡销量第2名。东风商用车2026年目标锚定17.6万辆以上,海外重点开拓18个市场,同步推动数字化与智能化融合应用。商乘并举的均衡结构,让东风出海拥有了更强的抗风险能力和持续增长后劲。
值得注意的是,新能源已成为东风出海的绝对增长极。2025年前9个月,东风在欧洲销售4.8万辆,其中新能源汽车占比超过58%。在海外市场,东风新能源产品正从“价格优势”向“价值认同”转变——无论是在泰国市场强调的EMA模块化平台与马赫混动技术,还是在欧洲市场主推的智能电动高端车型,都在逐步塑造东风新能源的全球品牌认知度。

横向对比来看,东风一季度海外销量9.6万辆、同比增长75.6%,在自主品牌出海阵营中增速相当亮眼。同期,奇瑞海外出口39.33万辆、同比增长53.9%,吉利出口20.3万辆、同比增长126%,比亚迪出口约32万辆、同比增长65.2%。从绝对规模看,东风与头部梯队尚有差距,但75.6%的增速高于奇瑞和比亚迪,展现出了强劲的追赶势头。
高速增长的核心原因可归结为三点。首先,品牌与产品的“全谱系”出海。东风并非单一品牌单打独斗,而是三大品牌同步推进、多车型协同覆盖。从DONGFENG BOX这样的小型代步车,到岚图知音、梦想家这样的高端新能源,再到猛士M917这样的豪华越野,产品线覆盖了不同价位、不同场景的海外用户需求。
其次,全球渠道网络的加速扩张。东风2026年计划全球经销商网点冲击2000+,同时推进海外智能工厂建设与本地化组装。在商用车领域,东风已经构建起覆盖120多个国家和地区的销售服务网络,海外智能工厂达9家。渠道网络的深度下沉,为海外销量的持续放量提供了坚实支撑。
最后,本地化战略的深度落地。无论是以泰国为右舵车全球战略基地,还是以比利时为西欧市场支点,东风在海外的布局已从“卖车”转向“造生态”。本地化团队的组建、本地化生产的推进、本地化产品的研发,让东风能够更精准地理解并满足当地用户需求,从而在激烈的全球竞争中占据一席之地。

汽车网评:
从产品出海到体系输出,从“闷声发大财”到“全面开花”,东风出海的这条“隐形增长线”正在加速显形。随着岚图、奕派、猛士等品牌在欧洲、东南亚市场的持续深耕,以及东风商用车在全球18个重点市场的战略发力,东风的全球化故事才刚刚开始。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


