

Home出海

Search History
Popular Searches
Dealer Login / Sign Up
巴黎車展中國汽車儼然成為亮點,但當中國汽車企業紛紛走進歐洲,是在歐洲市場捲起另一場「內捲」,還是真正在当地建立起響噹噹的「中國品牌」這幾個字,眼睇下,正是中國汽車在歐洲的「關鍵時刻」。而吉利汽車在歐洲市場的戰略布局,或許能為中國汽車品牌在歐洲市場的長期發展,提供一個示範樣本。
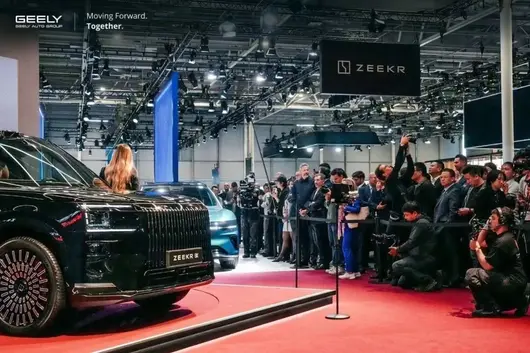
10 月 12 日,吉利汽車集團首次以集團整體陣容亮相巴黎車展,旗下吉利、領克、極氪三大品牌齊聚巴黎凡爾賽門展覽中心,吉利 Monjaro EM-i、領克 07GT 迎來歐洲首秀,銀河戰艦 700、極氪 9X、全新極氪 7X 等重磅車型集中登場。
這場參展,不只是一次車型的集中展示,更是釋放了強烈的信號:吉利近二十年深耕歐洲、推進「體系出海」的階段性答卷,也是中國品牌在海外重塑價值、從「產品輸出」走向「價值輸出」的一次重要實踐樣本。
三大品牌同台:一場車展,一次歐洲本地化商業體系再造本次巴黎車展,吉利呈現的不是單一款型的展品陳列,而是一套完整的歐洲本地化經營體系。依托「一個吉利」的底層邏輯,集團在後台共享研發、供應鏈與全球資源,在前台保持吉利、領克、極氪三大品牌獨立定位、獨立運營,分別覆蓋主流、高端與豪華市場,形成完整分層的-brand 矩陣,構建起多價格帶協同作戰的商業底盤。

歐洲市場增長信號更具備戰略意義:2026 年 9 月,三大品牌在歐盟市場單月銷量合計首次突破 1 萬輛。按照規劃,未來 2 至 3 年海外銷量目標衝擊 200 萬輛,其中泛歐與東歐合計目標 90 萬輛,歐洲市場承載吉利全球化近半数增量,是決定集團長期估值與海外盈利能力地核心戰略市場。
展台上的產品布局,正是這套商業體系最直觀的落地載體。吉利品牌面向主流大眾市場,已进入 27 個歐洲國家、設有 450 余家銷售網點,Monjaro EM-i 作為吉利首款優先海外發布的 D 級電混全球車率先亮相;銀河戰艦 700 在 10 月 10 日全球發布後隨即登陸巴黎,將全新智能越野技術帶到歐洲。

領克定位高端新能源賽道,業務覆蓋 25 個歐洲國家、超過 140 個銷售網點,首款 B 級插混旅行車 07GT 以獵裝美學切入歐洲傳統旅行車賽道,精準把握本土消費偏好。

極氪主攻豪華市場,業務覆蓋歐洲 22 個國家,2026 年歐洲交付量同比增長 200%,成為當地增長最快的豪華汽車品牌之一;旗艦車型極氪 9X 已在歐洲開啟預訂,德國市場起售價達 11.95 萬歐元,成功躋身歐洲豪華 SUV 陣營,完成中國品牌向上突破的價值驗證。

三大品牌各守賽道、後台技術底座高度互通,完整覆蓋主流、高端、豪華價格帶,這也是「一個吉利」體系出海,區別於其他單一品牌出海模式的核心競爭優勢。
體系再造,不止品牌分層與產品矩陣搭建,更在於製造、渠道端本地化商業模式重構。面對歐洲嚴苛的關稅壁壘、產業政策、環保法規,吉利摒棄重資產全盤自建的高風險路徑,走出「產業共生」的輕資產協同模式。
集團與福特圍繞西班牙瓦倫西亞工廠共建製造合資公司,共享成熟產能、分攤固定投資與車型開發成本,補齊西歐核心市場本地化製造短板,落地「歐洲生產、歐洲銷售」的閉環。

渠道層面,自 2027 年起沃爾沃汽車將成為領克在歐洲的獨家經銷商,領克借力沃爾沃經過數十年沉澱的零售網絡、售後體系快速擴大市場觸達,同時保留獨立品牌調性與用戶運營體系。從製造端到渠道端,產業共生模式大幅壓低海外本地化的資本開支與投資回收週期,推動產能、渠道、服務高效協同,構筑可持續的海外盈利基礎。
技術資產同步出海,構成體系競爭力的底層支撐。i-HEV 智擎混動發動機熱效率達到 48.41%,百公里綜合油耗低至 2.22L,創下吉尼斯世界紀錄;雷霆 16 合 1 智能電驅綜合效率 93.8%,達到行業量產同級頂尖水平。2026 年 3 月,吉利千里浩瀚 G-ASD 系統獲得 UN R171 認證,成為國內首家拿到該認證的車企,拿到高階智駕落地歐洲市場的准入通行證。吉利向歐洲輸出的不再僅僅是整車產品,而是三電、混動、智能駕駛、智能底盤在內的全棧技術資產,實現技術能力的全球化變現。
二十年深耕積澱:從產品出海邁向全球化二次戰略布局國內汽車市場深度內捲,價格戰此起彼落,國際化已經成為中國車企必須跨過的關口。但出海並非把產品賣到海外那麼簡單:倘若中國車企一擁而上、各自為戰,無序競爭極易把國內的內捲複製到海外市場,靠壓價換銷量,最終在海外消費者心中固化「廉價品」的刻板印象,損害的不僅是單個品牌,更是中國汽車乃至「中國製造」的整體形象。如何打破這種危局,在強勢品牌雲集的成熟市場站穩腳跟,真正樹立深入人心的中國品牌?吉利給出了自己的答案。
巴黎車展所呈現的完整體系,並非短期造勢的一次性投入,而是吉利長達二十年歐洲市場持續投入的成果沉澱,當前正基於前期積累,開啟全球化的二次戰略布局。

早在出海早期,吉利便前瞻性地布局歐洲本地化研發與設計能力,跳出「國內研發、海外賣車」的傳統模式。目前集團已在歐洲搭建起本地化研發設計矩陣,擁有三大研發中心與三大設計中心;2026 年 3 月吉利科技歐洲公司成立,整合瑞典哥德堡、德國法蘭克福兩大研發團隊,核心目標是將中國與海外新車上市時間差壓縮至 6 個月以內。

哥德堡研發與造型中心服務極氪、領克品牌,意大利設計中心支撐吉利品牌全球化產品開發。歐洲從單純的銷售市場,升級為吉利全球研發網絡的核心策源地。放眼全球,吉利佈局 5 大設計中心、5 大工程研發中心,在馬來西亞、英國、巴西等地運營 11 座海外製造工廠,業務覆蓋超 100 個國家和地區,全球銷售服務網點突破 2300 家,形成跨區域協同的全球化產業底盤。
技術合規、安全標準、ESG 可持續能力的前置適配,是二次布局的重要一環。對標歐洲嚴苛安全法規,吉利已有 10 款車型斬獲 Euro NCAP 五星安全評級,覆蓋從高端豪華到家用的多款產品;同時吉利成為首家接入歐洲道路安全信息系統(DFRS)的中國車企,以匿名數據共享參與歐洲道路安全網絡共建,深度融入本土交通治理體系。在資本市場高度關注的 ESG 領域,吉利是唯一入選標普全球《可持續發展年鑒 2026》的中國車企,2025 年單車全生命週期碳排放較 2020 年下降 25.5%,持續推進 2045 年碳中和目標,以可核實的減碳成果獲得歐洲資本與監管層面的認可。

如果說過去二十年屬於全球化「基礎建設期」,核心任務是搭建研發、設計、渠道、產業合作的底層基礎設施,那麼以本次巴黎車展為標誌,吉利正式邁入全球化二次佈局的「價值收穫期」。戰略重心從簡單整車出口,轉向本地化研發、本地製造、本地銷售、本地服務全鏈條深度運營;從單一品牌小範圍試水,升級為三大品牌體系化協同;從實物產品外銷,升級為技術資產、運營體系、品牌軟實力的系統性對外輸出。2026 年歐盟單月銷量破萬、出口目標上調,一系列經營數據,正是前期長期佈局逐步兌現商業回報的直觀體現。
跳出低價內捲陷阱:吉利探索中國汽車全球化價值突圍路徑進軍歐洲老牌汽車強國市場,是中國汽車產業全球化的必經試煉。歐洲作為現代汽車工業發源地,孕育大衆、賓士、寶馬等百年汽車巨頭,消費者對汽車品牌價值、產品品質擁有成熟認知,市場競爭本質是品牌力、技術能力、長期運營能力的綜合比拼。過去,不少中國車企出海依靠性價比打開短期市場,但低價走量模式具備天然局限性:只能換取階段性銷量,極易固化海外市場對中國汽車「廉價替代品」的標籤。一旦國內的價格內捲向外轉移,不僅單個企業利潤承壓,更會集體透支中國汽車產業的品牌信譽,對整個中國汽車板塊的海外估值形成壓制。
這就引出產業層面更深的命題:中國汽車產業出海,最終輸出的究竟是甚麼?單純整車外銷,只是「中國製造」商品貿易的延伸;只有實現品牌價值、技術體系、產業生態的同步落地,才能完成真正意義上的「中國品牌」全球化。吉利的實踐,為行業提供了價值突圍的參照範本。
吉利的示範意義,在於摒棄短期流量思維,以長期主義開展歐洲市場經營:用全鏈條體系扎根,替代單點產品突圍;以產業共生輕資產合作,規避海外重資產投資風險;將前沿技術前置導入歐洲市場,用產品硬實力支撐品牌溢價;依托多品牌矩陣覆蓋多元消費層級,避免陷入同質化價格廝殺。一方面,把集團最先進的產品、技術持續導入歐洲;另一方面順勢借力本土成熟產業資源,聯合福特共建產能、依托沃爾沃渠道落地領克業務,聯動歐洲本土研發力量打磨產品,深度嵌入當地汽車產業鏈,從外來產品供應商,轉變為歐洲產業生態共建者。這套模式,在守護自身品牌溢價的同時,也維護中國汽車產業在全球市場的集體品牌資產。
當然,吉利的體系出海並非唯一答案,不同車企基於自身資源稟賦,會選擇差異化全球化路徑。但這一探索,指明了中國汽車產業全球化的核心方向:中國車企走向全球,必須完成從輸出「中國製造」商品,到輸出「中國品牌」價值的跨越。未來,當海外消費者選擇中國汽車,認可的不再僅僅是價格優勢,而是技術、安全、可持續理念帶來的綜合價值,中國汽車產業才能在全球市場獲得長期的定價權與資本認可度。這正是吉利體系出海扎根歐洲的深層價值,也是留給整個中國汽車行業的長遠思考題。
財政部呢紙通知出嚟,出海嘅車企圈子度沉咗唔少。4 個百分點嘅出口退稅率調低,睇住數字唔大,砸喺靠低價走量嘅車企身上,真能吞咗小半年嘅利潤。

唔好睇小呢 4%。好多主打東南亞、中東、拉美市場嘅自主品牌,出口單車淨利潤都係五至六個點,走嘅就係薄利多銷嘅路子。退稅率從 13% 落咗 9%,等於到手嘅政策補貼直接少咗三分之一,刨去呢部分,單車利潤直接砍半。有啲原本就貼住成本走嘅入門走量車型,搞唔定直接就從微利變虧損。對佢哋嚟講,唔係賺多賺少嘅問題,係仲喺唔喺呢塊市場活下去嘅問題。
當然亦都睇邊個頂得住。好似比亞迪咁樣供應鏈控得好死、出口規模大嘅,仲可以靠採購成本、規模效應消化一部分,或者同海外經銷商分攤調價空間,唔至於傷筋動骨。最驚係嗰啲剛出海冇兩年嘅中小品牌,原本就靠低價搶市場,渠道未站穩,品牌冇認知,一加價就攞咗訂單,唔加價自己頂唔順,直接卡喺中間進退兩難。搞唔定有啲剛擠入去嘅細分市場,直接就撤出來。
但係呢件事唔單單只係計錢嘅數,仲要睇政策嘅風向。前幾年退稅率給得高,係鼓勵大家跑馬圈地,係先將海外市場佔住;而家往下調,明言就係唔鼓勵再靠低價內捲出海。總係靠退稅補貼打價格戰,永遠只能喺低端市場晃悠,仲容易招嚟反傾銷調查。政策係逼車企往上走——唔好諗住拼價格,多拼產品、拼品牌、拼溢價,賺技術含量嘅錢,先係長遠嘅路子。
燃油車冇沾呢波紅利,亦冇挨呢一刀。本來燃油車出口量就唔大,都唔係政策扶持嘅方向,呢次調整精准對住新能源嚟,就係要俾高速增長嘅出口熱降下溫,擠下水分。前兩年一窩蜂出海,大家互相壓價,為咗搶訂單利潤壓得比紙薄,睇住出口量漲得凶,實則賺咗吆喝冇賺到幾多錢。退稅往下調一調,剛好將嗰啲靠退稅活落去、冇核心競爭力嘅玩家洗出去。
其實有遠見嘅車企早已經開始繞開退稅嘅依賴。要麼去海外建廠本地化生產,泰國、巴西、歐洲多點佈局,本地造本地賣,既避關稅亦不受出口退稅波動影響;要麼往高端走,好似蔚來、極氪出海直接對標豪華品牌,單車利潤空間夠,退稅率嗰點波動根本傷唔到核心。最驚就係嗰種國內捲完國外捲,除咗平冇其他優勢嘅,呢波剛好撞槍口上。
短期睇呢個係陣痛,一啲靠政策紅利活落去嘅出口玩家會好難受;長期睇卻係好事,將低水平內捲嘅泡沫擠出去,逼住中國汽車出海從「量增」轉向「質升」。中國汽車唔可以永遠靠政策補貼走天下,遲早要靠產品力同品牌力自己站穩。呢四個點,既係壓力,亦係個拐點。
巴黎车展中国汽车俨然成为亮点,但当中国汽车企业纷纷走进欧洲,是在欧洲市场卷起另一场“内卷”,还是真正在当地建立起响当当的“中国品牌”这几个字,眼下,正是中国汽车在欧洲的“关键时刻”。而吉利汽车在欧洲市场的战略布局,或许能为中国汽车品牌在欧洲市场的长期发展,提供一个示范样本。
10 月 12 日,吉利汽车集团首次以集团整体阵容亮相巴黎车展,旗下吉利、领克、极氪三大品牌齐聚巴黎凡尔赛门展览中心,吉利 Monjaro EM-i、领克 07GT 迎来欧洲首秀,银河战舰 700、极氪 9X、全新极氪 7X 等重磅车型集中登场。
这场参展,不只是一次车型的集中展示,更是释放了强烈的信号:吉利近二十年深耕欧洲、推进 “体系出海” 的阶段性答卷,也是中国品牌在海外重塑价值、从 “产品输出” 走向 “价值输出” 的一次重要实践样本。
三大品牌同台:一场车展,一次欧洲本地化商业体系再造本次巴黎车展,吉利呈现的不是单款车型的展品陈列,而是一套完整的欧洲本地化经营体系。依托 “一个吉利” 的底层逻辑,集团在后台共享研发、供应链与全球资源,在前台保持吉利、领克、极氪三大品牌独立定位、独立运营,分别覆盖主流、高端与豪华市场,形成完整分层的品牌矩阵,构建起多价格带协同作战的商业底盘。
欧洲市场的增长信号更具备战略意义:2026 年 9 月,三大品牌在欧盟市场单月销量合计首次突破 1 万辆。按照规划,未来 2 至 3 年海外销量目标冲击 200 万辆,其中泛欧与东欧合计目标 90 万辆,欧洲市场承载吉利全球化近半数增量,是决定集团长期估值与海外盈利能力的核心战略市场。
展台上的产品布局,正是这套商业体系最直观的落地载体。吉利品牌面向主流大众市场,已进入 27 个欧洲国家、设有 450 余家销售网点,Monjaro EM-i 作为吉利首款优先海外发布的 D 级电混全球车率先亮相;银河战舰 700 在 10 月 10 日全球发布后随即登陆巴黎,将全新智能越野技术带到欧洲。
领克定位高端新能源赛道,业务覆盖 25 个欧洲国家、超过 140 个销售网点,首款 B 级插混旅行车 07GT 以猎装美学切入欧洲传统旅行车赛道,精准把握本土消费偏好。
极氪主攻豪华市场,业务覆盖欧洲 22 个国家,2026 年欧洲交付量同比增长 200%,成为当地增长最快的豪华汽车品牌之一;旗舰车型极氪 9X 已在欧洲开启预订,德国市场起售价达 11.95 万欧元,成功跻身欧洲豪华 SUV 阵营,完成中国品牌向上突破的价值验证。
三大品牌各守赛道、后台技术底座高度互通,完整覆盖主流、高端、豪华价格带,这也是 “一个吉利” 体系出海,区别于其他单一品牌出海模式的核心竞争优势。
体系再造,不止品牌分层与产品矩阵搭建,更在于制造、渠道端本地化商业模式重构。面对欧洲严苛的关税壁垒、产业政策、环保法规,吉利摒弃重资产全盘自建的高风险路径,走出 “产业共生” 的轻资产协同模式。
集团与福特围绕西班牙瓦伦西亚工厂共建制造合资公司,共享成熟产能、分摊固定投资与车型开发成本,补齐西欧核心市场本地化制造短板,落地 “欧洲生产、欧洲销售” 的闭环。
渠道层面,自 2027 年起沃尔沃汽车将成为领克在欧洲的独家经销商,领克借力沃尔沃经过数十年沉淀的零售网络、售后体系快速扩大市场触达,同时保留独立品牌调性与用户运营体系。从制造端到渠道端,产业共生模式大幅压低海外本地化的资本开支与投资回收周期,推动产能、渠道、服务高效协同,构筑可持续的海外盈利基础。
技术资产同步出海,构成体系竞争力的底层支撑。i-HEV 智擎混动发动机热效率达到 48.41%,百公里综合油耗低至 2.22L,创下吉尼斯世界纪录;雷霆 16 合 1 智能电驱综合效率 93.8%,达到行业量产同级顶尖水平。2026 年 3 月,吉利千里浩瀚 G-ASD 系统获得 UN R171 认证,成为国内首家拿到该认证的车企,拿到高阶智驾落地欧洲市场的准入通行证。吉利向欧洲输出的不再仅仅是整车产品,而是三电、混动、智能驾驶、智能底盘在内的全栈技术资产,实现技术能力的全球化变现。
二十年深耕积淀:从产品出海迈向全球化二次战略布局国内汽车市场深度内卷,价格战此起彼伏,国际化已经成为中国车企必须跨过的关口。但出海并非把产品卖到海外那么简单:倘若中国车企一拥而上、各自为战,无序竞争极易把国内的内卷复制到海外市场,靠压价换销量,最终在海外消费者心中固化 “廉价品” 的刻板印象,损害的不仅是单个品牌,更是中国汽车乃至 “中国制造” 的整体形象。如何打破这种危局,在强势品牌云集的成熟市场站稳脚跟,真正树立深入人心的中国品牌?吉利给出了自己的答案。
巴黎车展所呈现的完整体系,并非短期造势的一次性投入,而是吉利长达二十年欧洲市场持续投入的成果沉淀,当前正基于前期积累,开启全球化的二次战略布局。
早在出海早期,吉利便前瞻性布局欧洲本地化研发与设计能力,跳出 “国内研发、海外卖车” 的传统模式。目前集团已在欧洲搭建起本地化研发设计矩阵,拥有三大研发中心与三大设计中心;2026 年 3 月吉利科技欧洲公司成立,整合瑞典哥德堡、德国法兰克福两大研发团队,核心目标是将中国与海外新车上市时间差压缩至 6 个月以内。
哥德堡研发与造型中心服务极氪、领克品牌,意大利设计中心支撑吉利品牌全球化产品开发。欧洲从单纯的销售市场,升级为吉利全球研发网络的核心策源地。放眼全球,吉利布局 5 大设计中心、5 大工程研发中心,在马来西亚、英国、巴西等地运营 11 座海外制造工厂,业务覆盖超 100 个国家和地区,全球销售服务网点突破 2300 家,形成跨区域协同的全球化产业底盘。
技术合规、安全标准、ESG 可持续能力的前置适配,是二次布局的重要一环。对标欧洲严苛安全法规,吉利已有 10 款车型斩获 Euro NCAP 五星安全评级,覆盖从高端豪华到家用主流多款产品;同时吉利成为首家接入欧洲道路安全信息系统(DFRS)的中国车企,以匿名数据共享参与欧洲道路安全网络共建,深度融入本土交通治理体系。在资本市场高度关注的 ESG 领域,吉利是唯一入选标普全球《可持续发展年鉴 2026》的中国车企,2025 年单车全生命周期碳排放相较 2020 年下降 25.5%,持续推进 2045 年碳中和目标,以可核验的减碳成果获得欧洲资本与监管层面的认可。
如果说过去二十年属于全球化 “基础建设期”,核心任务是搭建研发、设计、渠道、产业合作的底层基础设施,那么以本次巴黎车展为标志,吉利正式迈入全球化二次布局的 “价值收获期”。战略重心从简单整车出口,转向本地化研发、本地制造、本地销售、本地服务全链条深度运营;从单一品牌小范围试水,升级为三大品牌体系化协同;从实物产品外销,升级为技术资产、运营体系、品牌软实力的系统性对外输出。2026 年欧盟单月销量破万、出口目标上调,一系列经营数据,正是前期长期布局逐步兑现商业回报的直观体现。
跳出低价内卷陷阱:吉利探索中国汽车全球化价值突围路径进军欧洲老牌汽车强国市场,是中国汽车产业全球化的必经试炼。欧洲作为现代汽车工业发源地,孕育大众、奔驰、宝马等百年汽车巨头,消费者对汽车品牌价值、产品品质拥有成熟认知,市场竞争本质是品牌力、技术能力、长期运营能力的综合比拼。过去,不少中国车企出海依靠性价比打开短期市场,但低价走量模式具备天然局限性:只能换取阶段性销量,极易固化海外市场对中国汽车 “廉价替代品” 的标签。一旦国内的价格内卷向外转移,不仅单个企业利润承压,更会集体透支中国汽车产业的品牌信誉,对整个中国汽车板块的海外估值形成压制。
这就引出产业层面更深的命题:中国汽车产业出海,最终输出的究竟是什么?单纯整车外销,只是 “中国制造” 商品贸易的延伸;只有实现品牌价值、技术体系、产业生态的同步落地,才能完成真正意义上的 “中国品牌” 全球化。吉利的实践,为行业提供了价值突围的参照范本。
吉利的示范意义,在于摒弃短期流量思维,以长期主义开展欧洲市场经营:用全链条体系扎根,替代单点产品突围;以产业共生轻资产合作,规避海外重资产投资风险;将前沿技术前置导入欧洲市场,用产品硬实力支撑品牌溢价;依托多品牌矩阵覆盖多元消费层级,避免陷入同质化价格厮杀。一方面,把集团最先进的产品、技术持续导入欧洲;另一方面顺势借力本土成熟产业资源,联合福特共建产能、依托沃尔沃渠道落地领克业务,联动欧洲本土研发力量打磨产品,深度嵌入当地汽车产业链,从外来产品供应商,转变为欧洲产业生态共建者。这套模式,在守护自身品牌溢价的同时,也维护中国汽车产业在全球市场的集体品牌资产。
当然,吉利的体系出海并非唯一答案,不同车企基于自身资源禀赋,会选择差异化全球化路径。但这一探索,指明了中国汽车产业全球化的核心方向:中国车企走向全球,必须完成从输出 “中国制造” 商品,到输出 “中国品牌” 价值的跨越。未来,当海外消费者选择中国汽车,认可的不再仅仅是价格优势,而是技术、安全、可持续理念带来的综合价值,中国汽车产业才能在全球市场获得长期的定价权与资本认可度。这正是吉利体系出海扎根欧洲的深层价值,也是留给整个中国汽车行业的长远思考题。
财政部这纸通知出来,出海的车企圈子里沉了不少。4个百分点的出口退税率下调,看着数字不大,砸到靠低价走量的车企身上,真能吞掉小半年的利润。
别小看这4%。很多主打东南亚、中东、拉美市场的自主品牌,出口单车净利润也就五六个点,走的就是薄利多销的路子。退税率从13%落到9%,等于到手的政策补贴直接少了三分之一,刨去这部分,单车利润直接砍半。有些本来就贴着成本走的入门走量车型,搞不好直接从微利变亏损。对它们来说,这不是赚多赚少的问题,是还能不能在这块市场活下去的问题。
当然也分谁扛得住。像比亚迪这种供应链控得死、出口规模大的,还能靠采购成本、规模效应消化掉一部分,或者和海外经销商分摊调价空间,不至于伤筋动骨。最怕的是那些刚出海没两年的中小品牌,本来就靠低价抢市场,渠道没站稳,品牌没认知,一涨价就丢订单,不涨价自己扛不住,直接卡在中间进退两难。搞不好有些刚挤进去的细分市场,直接就退出来了。
但这事不能只算钱的账,更得看政策的风向。前几年退税率给得高,是鼓励大家跑马圈地,先把海外市场占住;现在往下调,说白了就是不鼓励再靠低价内卷出海了。总靠退税补贴打价格战,永远只能在低端市场晃悠,还容易招人家反倾销调查。政策是在倒逼车企往上走——别总想着拼价格,多拼产品、拼品牌、拼溢价,赚技术含量的钱,才是长久的路子。
燃油车没沾这波红利,也没挨这刀。本来燃油车出口量就不大,也不是政策扶持的方向,这次调整精准对着新能源来,就是要给高速增长的出口热降降温,挤挤水分。前两年一窝蜂出海,大家互相压价,为了抢订单利润压得比纸薄,看着出口量涨得凶,实则赚了吆喝没赚到多少钱。退税往下调一调,刚好把那些靠退税活着、没核心竞争力的玩家洗出去。
其实有远见的车企早就开始绕开退税的依赖了。要么去海外建厂本地化生产,泰国、巴西、欧洲多点布局,本地造本地卖,既避关税也不受出口退税波动影响;要么往高端走,像蔚来、极氪出海直接对标豪华品牌,单车利润空间够,退税率那点波动根本伤不到核心。最怕的就是那种国内卷完国外卷,除了便宜没别的优势的,这波刚好撞到枪口上。
短期看这是阵痛,一批靠政策红利活着的出口玩家会很难受;长期看却是好事,把低水平内卷的泡沫挤出去,逼着中国汽车出海从“量增”转向“质升”。中国汽车不能永远靠政策补贴走天下,迟早要靠产品力和品牌力自己站住脚。这四个点,既是压力,也是个拐点。
2025 年 9 月 25 日,奇瑞登陸港交所完成 IPO,集資 91.45 億港元,一舉成為當年港股規模最大嘅車企 IPO。掛牌一週年之際,呢間從蕪湖“小草房”起嘅車企,拋出咗連續兩輪人事調整。呢場組織變動,亦拉开咗佢全球化下半場嘅序幕。
9 月 23 日,張國忠調任奇瑞控股常務副總裁,長期掌舵海外業務嘅張貴兵接任奇瑞汽車常務副總裁,掌管公司日常經營;10 月 7 日,奇瑞主品牌整體併入全球市場體系,由張貴兵直接分管。兩週之內兩度換防,指向咗同一個關鍵詞——全球化 3.0。

放喺 IPO 一週年嘅節點嚟睇,呢輪人事佈局更像係一份戰略答卷。資本市場俾咗奇瑞走向全球嘅彈藥,而組織重構,就係佢俾自己換上嘅新引擎。當唔少自主品牌仲喺度以國內研發、海外賣車嘅模式出海時,奇瑞選擇先打通國內海外兩套運營體系,而呢次組織調整,可唔可以把海內外業務真正捏合成一盤棋呢?
IPO 週年嘅壓力測試
回睇奇瑞 IPO 後嘅第一份完整年報,最值得注意嘅變化,係海內外業務地位嘅位置互換。2025 年全年,奇瑞實現總營收 3002.9 億元,首次突破 3000 億元大關,純利 195.1 億元,按年增長 36.1%。其中海外營收 1574.2 億元,按年增長 56%,佔總營收比重提升至 52.4%,出口汽車 129.44 萬輛,佔總銷量比重達 49.2%。喺頭部自主品牌中,海外營收規模超過國內嘅案例並唔多見。
進入 2026 年,增長勢頭仲喺度延續,但結構性問題開始逐漸顯現。上半年奇瑞海外收入 989.68 億元,按年增 51%,佔總收入比重進一步攀升至 69.1%。出口銷量 94.38 萬輛,按年增 71.5%;歐洲市場銷量 17.4 萬輛,按年暴增 212%。毛利率亦由 13.0% 提升至 16.1%,海外高毛利業務拉動咗整體盈利結構嘅改善。

海外業務高歌猛進,國內市場暫時承壓,利潤又容易受匯率波動放大的影響,這就是奇瑞 IPO 一週年時面臨嘅真實局面。過去,全球化更多講述嘅係增量故事,多賣一輛車就能多一份收入。而家海外收入占比接近七成,全球化嘅複雜程度早已不可同日而語。海外營收占比越高,匯率波動、地緣環境、各國法規差異帶來嘅衝擊就越是集中。
奇瑞對此有着清晰嘅判斷:全球化 1.0 係整車 CKD 產品輸出;2.0 階段轉向海外建廠實現產能出海;而家邁入 3.0 體系出海階段,製造、供應鏈、人才、服務生態整體向外延伸,目標係扎根當地、服務當地、成為當地嘅一份子。

呢輪升級嘅核心障礙就喺度,過去國內同海外係兩套相對獨立嘅業務體系,產品定義彼此割裂,國內車型僅做簡單修改便直接出口,好難適配唔同市場嘅法規要求同用戶需求。而當上市集資拿到充足資本之後,解決呢個問題嘅條件已經逐漸成熟,本輪人事調整亦由此登場。
人事換防嘅底層邏輯
理解呢次人事調整,需要將兩輪動作放喺一齊睇。9 月 23 日嘅第一輪調整,側重頂層架構嘅重新定位。張國忠係奇瑞嘅創業元老,1997 年就已經加入公司,歷任乘用車工廠廠長、採購公司總經理、公司常務副總經理等職務。此回佢從奇瑞汽車調任奇瑞控股集團常務副總裁,工作平台由上市主體上升到控股集團層面。

奇瑞控股嘅業務包括商用車、零部件、金融、智能化等多個板塊,覆蓋面遠大於乘用車上市公司。呢次調任嘅意圖好明確:讓張國忠喺集團層面統籌金融、貿易、各類產業資源,為上市公司嘅全球化提供集團維度嘅資源支撐。
接任嘅張貴兵,就係奇瑞海外業務嘅長期操盤手。佢 1999 年加入奇瑞,早期負責海外質量同區域業務,之後歷任國際業務部門副總經理、常務副總經理同總經理;2024 年 12 月起擔任執行副總裁兼國際業務事業群總經理,統籌中國市場以外嘅全部國際業務。由一位深耕海外二十餘年嘅老將掌管上市主體經營,訊號已經好清楚:全球業務運營經驗,喺奇瑞整體經營中嘅權重,係被提到咗前所未有嘅高度。

10 月 7 日嘅第二輪調整則更為關鍵,直接觸及業務架構同品牌分工。根據公告,張貴兵同時分管奇瑞品牌國內事業群同國際業務事業群,並統籌全球造型設計中心、全球人力資源中心、全球法務中心、全球備件生態事業部,同安徽墨甲智創機器人科技有限公司,仲兼任市場與營銷管理委員會主任、安全環保委員會常務副主任、流程變革管理委員會主任等職務。
呢就意味著奇瑞主品牌嘅國內業務同國際業務,由此前相對獨立運作,轉向一體化統籌。國內市場不再脫離全球體系單獨規劃,產品開發從源頭就同步面向海內外市場。
與此同時,執行副總裁李學用分管捷途品牌事業部,主攻捷途高端化,打造具備全球競爭力嘅越野品牌,同時接管企業公關部,兼任市場與營銷管理委員會執行副主任。

李學用係捷途品牌嘅核心締造者,曾帶領品牌精準定位,從零起步成長為車巿黑馬。而家硬派越野、方盒子賽道正係全球熱門方向,將捷途呢個特色品牌進一步做大做強、搶佔全球越野心智,正係奇瑞差異化出海嘅重要落子。
全球化 3.0 進入深水區
將視野拉長,奇瑞嘅全球化已經走完咗兩個階段。1.0 係產品出口,整車同 CKD 散件向外輸出;2.0 係產能出海,16 座 KD 海外裝配工廠覆蓋巴西、西班牙、泰國等地,2024 年仲復興咗西班牙國民品牌 EBRO;3.0 階段嘅差別在於深度:喺當地建廠、搭建供應鏈、僱傭本地人才,同步輸出產品標準、產業生態同服務體系,真正成為當地嘅一份子。
幾項落地動作,就已經能睇出 3.0 嘅輪廓。南非市場,奇瑞接手日產羅斯林工廠,計劃 2027 年年中投產,單班年產能 5 萬輛,力爭 2028 年實現 40% 本地化率。項目將保留原廠 692 名員工,帶動近 3000 個上下游供應鏈崗位。

人才層面,奇瑞海外僱員已突破 2 萬人,本地員工佔比達到 85%。呢類投入短期內好難快速轉化為利潤,但係喺積累長期抗風險能力。因為,當本地化程度越高,受到貿易壁壘同匯率波動嘅衝擊就會越小。
回到組織層面,呢輪人事調整其實係整個全球化 3.0 嘅底座支撐。全球統一嘅產品定義同造型,可以減少重複研發投入,令同一平台車型同步適配多國法規;全球統籌備件生態,能夠攤薄單一市場嘅經營風險。
講到底,真正考驗奇瑞嘅,早唔止係出口銷量,而係呢套組織架構,可唔可以令全球協同真正跑通。組織變革屬於慢變數,手握着集中權責嘅張貴兵肩上嘅擔子並唔輕,內部體系磨合需要時間,這亦係所有轉型都繞唔開嘅代價。

轉型雖然有陣痛,但放喺更大嘅行業坐標嚟睇,呢次組織調整嘅價值唔止侷限於奇瑞自身。中國頭部自主品牌車企嘅競爭,已經升級成為全球組織能力同體系能力嘅比拼,邊個能率先建成適配全球化嘅組織架構,邊個就有機會喺下一階段嘅競爭中佔據主動。奇瑞嘅探索,可以話為中國汽車出海提供咗一個值得持續觀察嘅樣本。
總括嚟講,IPO 一週年,資本俾咗奇瑞走向全球嘅彈藥;兩輪人事調整,就係奇瑞俾自己換上嘅適配全球化 3.0 嘅組織引擎。作為連續 23 年坐穩中國品牌乘用車出口頭把交椅嘅車企,奇瑞呢場組織實驗,亦喺為中國汽車出海探路。
2025年9月25日,奇瑞登陆港交所完成IPO,募资91.45亿港元,一举成为当年港股规模最大的车企IPO。挂牌一周年之际,这家从芜湖“小草房”起家的车企,抛出了连续两轮人事调整。这场组织变动,也拉开了其全球化下半场的序幕。
9月23日,张国忠调任奇瑞控股常务副总裁,长期掌舵海外业务的张贵兵接任奇瑞汽车常务副总裁,执掌公司日常经营;10月7日,奇瑞主品牌整体并入全球市场体系,由张贵兵直接分管。两周之内两度换防,指向了同一个关键词——全球化3.0。
放在IPO一周年的节点来看,这轮人事布局更像是一份战略答卷。资本市场给了奇瑞走向全球的弹药,而组织重构,则是它给自己换上的新引擎。当不少自主品牌还在以国内研发、海外卖车的模式出海时,奇瑞选择先打通国内海外两套运营体系,而这次组织调整,能否把海内外业务真正捏合成一盘棋呢?
IPO周年的压力测试
回看奇瑞IPO后的第一份完整年报,最值得注意的变化,是海内外业务地位的位置互换。2025年全年,奇瑞实现总营收3002.9亿元,首次突破3000亿元大关,净利润195.1亿元,同比增长36.1%。其中海外营收1574.2亿元,同比增长56%,占总营收比重提升至52.4%,出口汽车129.44万辆,占总销量比重达49.2%。在头部自主品牌中,海外营收规模超过国内的案例并不多见。
进入2026年,增长势头仍在延续,但结构性问题开始逐步显现。上半年奇瑞海外收入989.68亿元,同比增长51%,占总收入比重进一步攀升至69.1%。出口销量94.38万辆,同比增长71.5%;欧洲市场销量17.4万辆,同比暴增212%。毛利率也从13.0%提升到16.1%,海外高毛利业务拉动了整体盈利结构的改善。
海外业务高歌猛进,国内市场暂时承压,利润又容易受汇率波动放大影响,这就是奇瑞IPO一周年时面临的真实局面。过去,全球化更多讲述的是增量故事,多卖出一辆车就能多一份收入。如今海外收入占比接近七成,全球化的复杂程度早已不可同日而语。海外营收占比越高,汇率波动、地缘环境、各国法规差异带来的冲击就越集中。
奇瑞对此有着清晰的判断:全球化1.0是整车CKD产品输出;2.0阶段转向海外建厂实现产能出海;如今迈入3.0体系出海阶段,制造、供应链、人才、服务生态整体向外延伸,目标是扎根当地、服务当地、成为当地的一份子。
这一轮升级的核心障碍就在于,过去国内和海外是两套相对独立的业务体系,产品定义彼此割裂,国内车型仅做简单修改便直接出口,很难适配不同市场的法规要求和用户需求。而当上市募资拿到充足资本之后,解决这个问题的条件已经逐步成熟,本轮人事调整也由此登场。
人事换防的底层逻辑
理解这次人事调整,需要把两轮动作放在一起看。9月23日的第一轮调整,侧重顶层架构的重新定位。张国忠是奇瑞的创业元老,1997年就加入公司,历任乘用车工厂厂长、采购公司总经理、公司常务副总经理等职务。此次他从奇瑞汽车调任奇瑞控股集团常务副总裁,工作平台由上市主体上升到了控股集团层面。
奇瑞控股的业务包括商用车、零部件、金融、智能化等多个板块,覆盖面远大于乘用车上市公司。这一调任的意图很明确:让张国忠在集团层面统筹金融、贸易、各类产业资源,为上市公司的全球化提供集团维度的资源支撑。
接任的张贵兵,则是奇瑞海外业务的长期操盘手。他1999年加入奇瑞,早期负责海外质量和区域业务,之后历任国际业务部门副总经理、常务副总经理和总经理;2024年12月起担任执行副总裁兼国际业务事业群总经理,统筹中国市场以外的全部国际业务。由一位深耕海外二十余年的老将执掌上市主体经营,信号已经很清楚:全球业务运营经验,在奇瑞整体经营中的权重,被提到了前所未有的高度。
10月7日的第二轮调整则更为关键,直接触及业务架构和品牌分工。根据公告,张贵兵同时分管奇瑞品牌国内事业群和国际业务事业群,并统筹全球造型设计中心、全球人力资源中心、全球法务中心、全球备件生态事业部,以及安徽墨甲智创机器人科技有限公司,还兼任市场与营销管理委员会主任、安全环保委员会常务副主任、流程变革管理委员会主任等职务。
这意味着奇瑞主品牌的国内业务和国际业务,从此前相对独立运转,转向一体化统筹。国内市场不再脱离全球体系单独规划,产品开发从源头就同步面向海内外市场。
与此同时,执行副总裁李学用分管捷途品牌事业部,主攻捷途高端化,打造具备全球竞争力的越野品牌,同时接管企业公关部,兼任市场与营销管理委员会执行副主任。
李学用是捷途品牌的核心缔造者,曾带领品牌精准定位,从零起步成长为车市黑马。当前硬派越野、方盒子赛道正是全球热门方向,把捷途这一特色品牌进一步做大做强、抢占全球越野心智,正是奇瑞差异化出海的重要落子。
全球化3.0进入深水区
把视野拉长,奇瑞的全球化已经走完了两个阶段。1.0 是产品出口,整车和CKD散件向外输出;2.0是产能出海,16座KD海外组装工厂覆盖巴西、西班牙、泰国等地,2024年还复兴了西班牙国民品牌EBRO;3.0阶段的差别在于深度:在当地建厂、搭建供应链、雇佣本地人才,同步输出产品标准、产业生态与服务体系,真正成为当地的一份子。
几项落地动作,就已经能看出3.0的轮廓。南非市场,奇瑞接手日产罗斯林工厂,计划2027年年中投产,单班年产能5万辆,力争2028年实现40%本地化率。项目将保留原厂692名员工,带动近3000个上下游供应链岗位。
人才层面,奇瑞海外雇员已突破2万人,本地员工占比达到85%。这类投入短期内很难快速转化为利润,却是在积累长期抗风险能力。因为,当本地化程度越高,受到贸易壁垒与汇率波动的冲击就会越小。
回到组织层面,这一轮人事调整其实是整个全球化3.0的底座支撑。全球统一的产品定义和造型,可以减少重复研发投入,让同一平台车型同步适配多国法规;全球统筹备件生态,能够摊薄单一市场的经营风险。
说到底,真正考验奇瑞的,早已不只是出口销量,而是这一套组织架构,能否让全球协同真正跑通。组织变革属于慢变量,手握集中权责的张贵兵肩上的担子并不轻,内部体系磨合需要时间,这也是所有转型都绕不开的代价。
转型虽有阵痛,但放在更大的行业坐标里看,这次组织调整的价值不止局限于奇瑞自身。中国头部自主车企的竞争,已经升级成了全球组织能力和体系能力的比拼,谁能率先建成适配全球化的组织架构,谁就有机会在下一阶段的竞争中占据主动。奇瑞的探索,可以说为中国汽车出海提供了一个值得持续观察的样本。
总的来说,IPO一周年,资本给了奇瑞走向全球的弹药;两轮人事调整,则是奇瑞给自己换上的适配全球化3.0的组织引擎。作为连续23年坐稳中国品牌乘用车出口头把交椅的车企,奇瑞的这场组织实验,也在为中国汽车出海探路。
10 月 10 日,工業和信息化部、公安部、生態環境部、市場監管總局四部門聯合發布《關於進一步加強汽車產品創新設計和研發測試驗證有關管理工作的通知(徵求意見稿)》。
第二天,人民日報客戶端刊發評論《四部門聯手,對"速成車"不說!》,直接把這份文件的指向點明。
幾乎同一時間,尊界 V800 剎車踏板支架斷裂事件仍在輿論場發酵,權威調查結論尚未出爐。但討論已經沉澱出一個基本共識:剎車系統相關部件,絕不應在車輛正常使用中失效,涉事車輛是否存在缺陷,仍要等權威調查給出答案。
國內監管的這腳剎車,很容易被讀成只關乎國內消費者權益。但放在中國汽車出口正向千萬輛量級邁進的節點上看,它還有另一重意義:中國汽車不能背著"速成"的包袱去敲全球市場的門。我們希望海外用戶最終記住,是"物有所值",而不只是"便宜"。

三萬公里加"兩冬一夏",立的是全球市場的通用信任門檻
這份徵求意見稿的標尺相當具體。在研發測試驗證上,它擬要求新申報產品完成可靠性與耐久性、結構可靠性、軟件功能可靠性和環境適應性等測試,其中可靠性驗證試驗里程不低于 3 萬公里,環境適應性驗證週期不少於 1 年、須包含"兩冬一夏"。
在創新設計上,它劃出多條紅線:擬禁止配備全隱藏式門把手,不得採用摺疊屏、柔性屏,行車過程中不得使用"零重力"座椅、旋轉座椅或將座椅放倒成牀,應急逃生、應急制動等涉及安全的操縱件必須保留實體按鍵和醒目標識。文件擬新增 51 項車輛產品主要技術參數。
時間表同樣明確:按照徵求意見稿,自 2027 年 1 月 1 日起,未按要求完成測試驗證或提供虛假材料的新產品將不予公告,也就是無法進入生產准入目錄、不能上市銷售;已取得公告的產品須在 2027 年 7 月 1 日前補報材料,逾期且存在安全隱患的,停止生產並實施召回。
監管邏輯的變化比條文本身更值得注意:從過去"滿足國標即可",轉向"研發充分驗證方可准入"。監管不再只看送檢樣品過不過線,而是追問企業在量產之前到底有沒有把功課做完。
這些要求並非中國市場獨有的"高標準",恰恰是成熟汽車市場對一輛車最基礎的信任語言。高溫、高寒、高原標定和完整的道路測試,本就是燃油車時代全球通行的開發節奏。同濟大學汽車與能源學院教授朱西產在接受人民日報客戶端採訪時給出參照:全新車型整車道路測試通常需要兩冬兩夏,即便是小改款,一冬一夏、3 萬公里真實道路測試也不可少。徵求意見稿把准入下限定在"兩冬一夏",與企業充分驗證所遵循的更高節奏之間,留出的正是企業自我加碼的空間。
從這個角度看,這份文件不是給企業增加負擔,而是讓它們在國內市場先完成一遍全球賽場的"資格賽"。中國汽車流通協會乘聯分會負責人崔東樹把可靠性里程標準比作新能源車的"成人禮",認為行業就此從"培育優先"轉向"規範優先"。成年的含義,就是不能再孩子的標準要求自己。
"速成"在國內還能靠迭代補救,出海的容錯空間明顯收窄
"速成車"爭議在今年集中出現,有其土壤。據 21 世紀經濟報道梳理,燃油車時代一款全新車型開發週期普遍在 36 個月以上,有的長達 40 到 60 個月;進入新能源時代後,行業平均週期先壓縮到 28 至 39 個月,2026 年進一步壓至約 24 個月,部分新勢力品牌甚至逼近 12 到 18 個月。易車榜數據顯示,2026 年上半年國內上市新車車系多達 576 款,長城汽車創始人魏建軍因此感慨,平均一天就有兩到三場發布會。
"快速迭代、以價換量、用 OTA(遠程在線升級)善後"的打法在國內能運轉,是因為國內用戶對新品牌容忍度較高、換車週期短,較低的購車成本也部分對沖了殘值(即二手車保值率)焦慮。但出海之後,這套容錯機制會明顯收窄。
海外市場的審視方式完全不同:一款車出現集中性質量問題,被記住往往不是某個品牌,而是"中國車"這個整體標籤。隨著中國車海外保有量快速增加,部分市場已經出現關於中國車質量、售後和二手車殘值的討論。據媒體報導,去年末曾有中國品牌在泰國市場大幅降價,部分車型降幅達 38%;今年初,類似價格競爭又在英國出現。法國巴黎銀行旗下租賃企業 Arval 的德國業務負責人在接受虎嗅採訪時直言,中國新能源車與歐系競品的殘值差距,本質上是信任差距。租賃車隊車輛使用強度高的,兩三年後集中流入二手車市場,一旦壓低殘值,傷害的是後來所有進入這個市場的中國品牌。
這正是規模放大之後的風險。歐洲汽車製造商協會(ACEA)的數據顯示,2026 年上半年,比亞迪、上汽、奇瑞、吉利、零跑五家中國車企在歐洲合計銷售約 64.3 萬輛,市場份額從 4.5% 升至 8.9%,銷量同比增長 111.5%;今年 5 月,中國品牌在歐洲 31 國的單月銷量首次超過日系。份額越大,"速成"標籤的代價就越高。中國汽車工業協會祕書長陳士華此前在行業論壇上提醒,中國車"走得確實太快了","可以穩一穩"。
產品力的課已經補上,欠的是時間證明課
需要承認,今天中國車的產品力早已不是當年的樣子。蔚來 ET5 等車型已獲得 Euro NCAP(歐洲新車安全評鑒協會)五星評級,比亞迪、奇瑞、名爵等品牌的車型近年也陸續出現在五星榜單上。
產品力之外,價格這條線的真實走勢,比單個數字複雜,需要把曲線看完整。據中汽協、乘聯會數據,中國汽車出口均價從 2021 年的約 1.6 萬美元一路抬升至 2023 年的約 1.9 萬美元;其中新能源車出口均價在 2022 年前後達到 2 萬美元以上,畢馬威中國當時的報告測算,2022 年出口歐洲的新能源單車均價約 3 萬美元。但 2024 年以來,這條曲線開始回落:2024 年整體出口均價約 1.8 萬美元,2025 年進一步降至約 1.6 萬美元。乘聯會方面分析,回落主要與特斯拉出口佔比下降、出口市場結構變化以及小型純電車型佔比提升有關。
總量均價起伏的同時,頭部品牌的價值帶仍在上行。中國青年報報導,比亞迪 2025 年海外銷量首次突破 100 萬輛、達到 105 萬輛,單車海外售價約 18 萬元,海外業務毛利率接近 28%。越來越多海外評測也承認,中國車在同價位裡提供的配置和技術,已不落下風。
但信任是滯後指標。安全評級可以靠一次測試拿到,品牌心智卻要以十年計。日韓車企在歐洲深耕數十年,才完成從廉價到可靠的形象翻轉,沒有誰是靠發布會數量實現的。反過來,國內"脈衝式上新"的節奏一旦被外部市場讀成投機,產品力上攢下的分數也會被敘事稀釋。吉利控股集團董事長李書福在 2026 中國汽車重慶論壇上就提醒,汽車關係人的生命,"不能用短平快的理念生產汽車"。
從"便宜"到"物有所值",是必須完成的敘事切換
低價本身沒錯,它是中國供應鏈效率和規模優勢的自然結果。但低價應該是消費者用錢投票後得出的結論,而不該是中國車出海自己舉起的旗幟。一旦"便宜"固化為標籤,會同時壓低三樣東西:溢價能力、二手車殘值和貿易談判地位。今年 1 月,中歐就電動車貿易達成價格承諾安排,以設定最低限價(業內稱"地板價")的方式替代部分反補貼關稅,這在客觀上壓縮了單純用低價撬動歐洲大眾市場的空間,也在倒逼中國品牌向上走。
中國汽車真正需要建立的全球印象,是"物有所值":在同樣的價格裡給到更好的技術、更嚴的驗證和更長期的安心,而且這份"好"在車輛使用多年之後依然成立。這不是營銷話術能完成的,它寫在 3 萬公里的測試里程裡,寫在建設中的比亞迪匈牙利工廠、奇瑞與西班牙車企的本地化合作裡,寫在歐洲街頭逐步鋪開的服務網點和質保承諾裡,也寫在奇瑞今年 6 月加入 IATF 國際汽車工作組董事會、參與全球汽車質量標準制定這樣的細節中——IATF 正是制定全球汽車行業質量管理體系標準的機構。
從國內看,這個切換同樣沒有退路。據行業媒體測算,汽車行業整體利潤率已跌破 3%,整車製造環節更是低至約 1.5%,以價換量的空間正在收窄。國內反"內捲"和出海塑品牌,本質上是同一件事:把競爭從"誰更快、誰更便宜",拉回到"誰更可靠、誰更值"。
四部門的徵求意見稿為行業畫出了底線。人民日報客戶端評論裡那句話值得再引用一次:"'穩'是一種更持久的'快'。"放在出海語境裡,它可以譯成另一句:全球市場最終記住,不會是誰的發布會開得更密,而是誰的車在使用多年之後仍然讓人放心。
卸下"速成車"的包袱,中國汽車才能輕裝走遠。
*個人觀點,僅供參考。

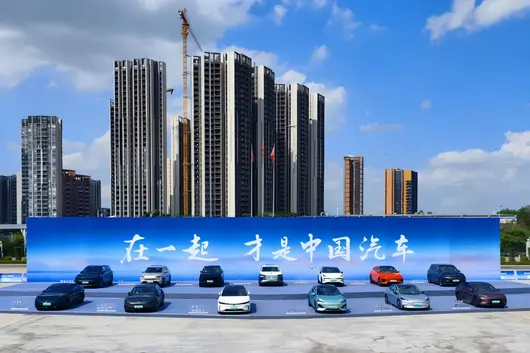
10月10日,工信部、公安部、生态环境部、市场监管总局四部门联合发布《关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿)》。
第二天,人民日报客户端刊发评论《四部门联手,对"速成车"说不!》,直接把这份文件的指向点明。
几乎同一时间,尊界V800刹车踏板支架断裂事件仍在舆论场发酵,权威调查结论尚未出炉。但讨论已经沉淀出一个基本共识:刹车系统相关部件,绝不应在车辆正常使用中失效,涉事车辆是否存在缺陷,仍要等权威调查给出答案。
国内监管的这脚刹车,很容易被读成只关乎国内消费者权益。但放在中国汽车出口正向千万辆量级迈进的节点上看,它还有另一重意义:中国汽车不能背着"速成"的包袱去敲全球市场的门。我们希望海外用户最终记住的,是"物有所值",而不只是"便宜"。
三万公里加"两冬一夏",立的是全球市场的通用信任门槛
这份征求意见稿的标尺相当具体。在研发测试验证上,它拟要求新申报产品完成可靠性与耐久性、结构可靠性、软件功能可靠性和环境适应性等测试,其中可靠性验证试验里程不低于3万公里,环境适应性验证周期不少于1年、须包含"两冬一夏"。
在创新设计上,它划出多条红线:拟禁止配备全隐藏式门把手,不得采用折叠屏、柔性屏,行车过程中不得使用"零重力"座椅、旋转座椅或将座椅放倒成床,应急逃生、应急制动等涉及安全的操纵件必须保留实体按键和醒目标识。文件拟新增51项车辆产品主要技术参数。
时间表同样明确:按照征求意见稿,自2027年1月1日起,未按要求完成测试验证或提供虚假材料的新产品将不予公告,也就是无法进入生产准入目录、不能上市销售;已取得公告的产品须在2027年7月1日前补报材料,逾期且存在安全隐患的,停止生产并实施召回。
监管逻辑的变化比条文本身更值得注意:从过去"满足国标即可",转向"研发充分验证方可准入"。监管不再只看送检样品过不过线,而是追问企业在量产之前到底有没有把功课做完。
这些要求并非中国市场独有的"高标准",恰恰是成熟汽车市场对一辆车最基础的信任语言。高温、高寒、高原标定和完整的道路测试,本就是燃油车时代全球通行的开发节奏。同济大学汽车与能源学院教授朱西产在接受人民日报客户端采访时给出参照:全新车型整车道路测试通常需要两冬两夏,即便是小改款,一冬一夏、3万公里真实道路测试也不可少。征求意见稿把准入下限定在"两冬一夏",与企业充分验证所遵循的更高节奏之间,留出的正是企业自我加码的空间。
从这个角度看,这份文件不是给企业增加负担,而是让它们在国内市场先完成一遍全球赛场的"资格赛"。中国汽车流通协会乘联分会负责人崔东树把可靠性里程标准比作新能源车的"成人礼",认为行业就此从"培育优先"转向"规范优先"。成年的含义,就是不能再用孩子的标准要求自己。
"速成"在国内还能靠迭代补救,出海的容错空间明显收窄
"速成车"争议在今年集中出现,有其土壤。据21世纪经济报道梳理,燃油车时代一款全新车型开发周期普遍在36个月以上,有的长达40到60个月;进入新能源时代后,行业平均周期先压缩到28至39个月,2026年进一步压至约24个月,部分新势力品牌甚至逼近12到18个月。易车榜数据显示,2026年上半年国内上市新车车系多达576款,长城汽车创始人魏建军因此感慨,平均一天就有两到三场发布会。
"快速迭代、以价换量、用OTA(远程在线升级)善后"的打法在国内能运转,是因为国内用户对新品牌容忍度较高、换车周期短,较低的购车成本也部分对冲了残值(即二手车保值率)焦虑。但出海之后,这套容错机制会明显收窄。
海外市场的审视方式完全不同:一款车出现集中性质量问题,被记住的往往不是某个品牌,而是"中国车"这个整体标签。随着中国车海外保有量快速增加,部分市场已经出现关于中国车质量、售后和二手车残值的讨论。据媒体报道,去年底曾有中国品牌在泰国市场大幅降价,部分车型降幅达38%;今年初,类似的价格竞争又在英国出现。法国巴黎银行旗下租赁企业Arval的德国业务负责人在接受虎嗅采访时直言,中国新能源车与欧系竞品的残值差距,本质上是信任差距。租赁车队车辆使用强度高,两三年后集中流入二手车市场,一旦压低残值,伤害的是后来所有进入这个市场的中国品牌。
这正是规模放大之后的风险。欧洲汽车制造商协会(ACEA)的数据显示,2026年上半年,比亚迪、上汽、奇瑞、吉利、零跑五家中国车企在欧洲合计销售约64.3万辆,市场份额从4.5%升至8.9%,销量同比增长111.5%;今年5月,中国品牌在欧洲31国的单月销量首次超过日系。份额越大,"速成"标签的代价就越高。中国汽车工业协会副秘书长陈士华此前在行业论坛上提醒,中国车"走得确实太快了","可以稳一稳"。
产品力的课已经补上,欠的是时间证明的课
需要承认,今天中国车的产品力早已不是当年的样子。蔚来ET5等车型已获得Euro NCAP(欧洲新车安全评鉴协会)五星评级,比亚迪、奇瑞、名爵等品牌的车型近年也陆续出现在五星榜单上。
产品力之外,价格这条线的真实走势,比单个数字复杂,需要把曲线看完整。据中汽协、乘联会数据,中国汽车出口均价从2021年的约1.6万美元一路抬升至2023年的约1.9万美元;其中新能源汽车出口均价在2022年前后达到2万美元以上,毕马威中国当时的报告测算,2022年出口欧洲的新能源单车均价约3万美元。但2024年以来,这条曲线开始回落:2024年整体出口均价约1.8万美元,2025年进一步降至约1.6万美元。乘联会方面分析,回落主要与特斯拉出口占比下降、出口市场结构变化以及小型纯电车型占比提升有关。
总量均价起伏的同时,头部品牌的价值带仍在上行。中国青年报报道,比亚迪2025年海外销量首次突破100万辆、达到105万辆,单车海外售价约18万元,海外业务毛利率接近28%。越来越多海外测评也承认,中国车在同价位里提供的配置和技术,已经不落下风。
但信任是滞后指标。安全评级可以靠一次测试拿到,品牌心智却要以十年计。日韩车企在欧洲深耕数十年,才完成从廉价到可靠的形象翻转,没有谁是靠发布会数量实现的。反过来,国内"脉冲式上新"的节奏一旦被外部市场读成投机,产品力上攒下的分数也会被叙事稀释。吉利控股集团董事长李书福在2026中国汽车重庆论坛上就提醒,汽车关系人的生命,"不能用短平快的理念生产汽车"。
从"便宜"到"物有所值",是必须完成的叙事切换
低价本身不是错,它是中国供应链效率和规模优势的自然结果。但低价应该是消费者用钱投票后得出的结论,而不该是中国车出海自己举起的旗帜。一旦"便宜"固化为标签,会同时压低三样东西:溢价能力、二手车残值和贸易谈判地位。今年1月,中欧就电动车贸易达成价格承诺安排,以设定最低限价(业内称"地板价")的方式替代部分反补贴关税,这在客观上压缩了单纯用低价撬动欧洲大众市场的空间,也在倒逼中国品牌向上走。
中国汽车真正需要建立的全球印象,是"物有所值":在同样的价格里给到更好的技术、更严的验证和更长期的安心,而且这份"好"在车辆使用多年之后依然成立。这不是营销话术能完成的,它写在3万公里的测试里程里,写在建设中的比亚迪匈牙利工厂、奇瑞与西班牙车企的本地化合作里,写在欧洲街头逐步铺开的服务网点和质保承诺里,也写在奇瑞今年6月加入IATF国际汽车工作组董事会、参与全球汽车质量标准制定这样的细节中——IATF正是制定全球汽车行业质量管理体系标准的机构。
从国内看,这个切换同样没有退路。据行业媒体测算,汽车行业整体利润率已跌破3%,整车制造环节更是低至约1.5%,以价换量的空间正在收窄。国内反"内卷"和出海塑品牌,本质上是同一件事:把竞争从"谁更快、谁更便宜",拉回到"谁更可靠、谁更值"。
四部门的征求意见稿为行业画出了底线。人民日报客户端评论里那句话值得再引用一次:"'稳'是一种更持久的'快'。"放在出海语境里,它可以翻译成另一句:全球市场最终记住的,不会是谁的发布会开得更密,而是谁的车在使用多年之后仍然让人放心。
卸下"速成车"的包袱,中国汽车才能轻装走远。
*个人观点,仅供参考。

新能源汽車出口退稅率由 13% 降至 9%,中國車企出海嘅利潤賬要重新算過。
財政部、稅務總局 10 月 12 日發布公告,自 2027 年 4 月 1 日起,新能源汽車嘅增值稅出口退稅率由 13% 下調至 9%。表面睇只係 4 個百分點,對正拼命出海嘅國內車企嚟講,或呢係一筆必須重新計數嘅利潤賬。
點解偏偏係而家?因為出口已經由增量業務,逐漸變成支撐銷量嘅重要支柱。乘聯會數據顯示,2026 年 1 至 9 月,國內新能源乘用車出口 388.7 萬輛,同比增長 138.8%,僅 9 月就出口 55.8 萬輛,同比增長 163.5%。
國內市場承壓,海外銷量高速增長。一邊係出海越來越重要,另一邊出口稅收優惠開始收緊。政策傳遞嘅信號已經好清楚:汽車出海嘅競爭,唔可以永遠靠低價同政策空間支撐。
01 4 個百分點,究竟少賺幾多錢首先要糾正一個容易混淆嘅概念。13% 降至 9%,講緊係中國增值稅出口退稅率,唔係海外對中國汽車加徵 4% 關稅,亦唔係每賣一部車都要按零售價補交 4% 嘅稅。根據現行出口稅收規則,生產企業通常適用「免抵退」辦法,退稅率低於增值稅適用稅率嘅差額,會有相應部分唔能夠免征同抵扣,最後計入出口成本。
舉個容易理解嘅假設。一家車企向海外出口一部新能源車,計稅用嘅離岸價為 15 萬元,適用 13% 嘅增值稅稅率,唔涉及保稅料件等特殊抵減。退稅率由 13% 降至 9% 後,按一般「免抵退」口徑估算,呢部車對應嘅新增唔可抵扣成本約為 6000 元。
如果原本出口環節利潤只得 1 萬元,其他條件唔變,賬面就可能淨係剩 4000 元。利潤少咗 60%,遠唔係「少 4%」咁輕描淡寫。

但都唔可以把 6000 元當做所有車型嘅固定損失。實際金額取決於出口 FOB 價格、經營主體係生產企業定係外貿企業、進口保稅料件、進項稅憑證以及具體稅務核算方式。唔同車型、唔同企業,結果可能相差好大。
可以確定係,喺同樣嘅成交價格同成本結構下,退稅率下調會擠壓國內出口環節嘅盈利空間。至於最後邊個承擔,要睇跟住嘅談判。
02 海外售價未必跟住漲最直觀嘅反應,係將新增成本轉嫁俾海外消費者。但車企出海唔係將國內指導價換個匯率貼上去,一部車從國內工廠到海外用戶手入,中間仲有海運、保險、進口稅費、認證、渠道分成、營銷、售後同當地增值稅。出口退稅變化作用喺中國出口環節,海外終端成交價由整條價值鏈同市場競爭決定,兩者唔係簡單嘅 4% 對 4%。
仲拿剛才嗰輛 FOB 價 15 萬元嘅車嚟講。新增稅負成本假設為 6000 元,如果海外落地成交價折合 30 萬元,6000 元只係相當於終端價嘅 2%。但就算得 2%,車企都未必敢漲,當地消費者可能正喺度比較比亞迪、現代、大眾同特斯拉,同級產品如果俾出更好嘅金融方案或促銷折扣,買家完全可能轉身離開。
更現實嘅情況係分攤。品牌力強、供應緊張嘅車型,可以嘗試適度抬高批發價;競爭激烈嘅車型,廠家可能先自己消化一啲,再同進口商、經銷商重新傾返利同營銷預算。仲有啲低利潤訂單,乾脆唔再接。

政策真正改變嘅,唔一定係所有海外售價同步上漲,而係唔同車型嘅價格底線同經銷商談判能力。
03 邊個更受傷,唔可以只看集團毛利率對高毛利、有品牌溢價嘅車型嚟講,少退 4 個百分點當然難受,但未必傷筋動骨。對靠極致低價打市場嘅車型,呢一刀可能切喺利潤最薄嘅地方。假設兩家車企出口 FOB 價相同,一家原來有 12% 嘅利潤空間,另一家得 4%,喺唔提價、成本唔變嘅極簡條件下,後者嘅經營衝擊顯然更大。
呢度唔可以直接按車企公布嘅集團毛利率排名。財報毛利率混合咗國內銷售、海外銷售、唔同車型、零部件同其他業務,唔可以代替單車出口利潤。真正嘅壓力分佈,取決於企業嘅海外銷量結構、區域定價權、供應鏈成本同出口交易鏈條。
比亞迪、吉利、上汽、奇瑞都喺出海,但品牌定位、出口車型同本地化進度並唔相同。同一個集團內部,利潤率高嘅車型同薄利走量車型,可能受到完全唔同嘅影響。

仲有一個容易忽略嘅對象:喺中國生產並出口嘅外資品牌。呢項政策針對嘅係符合條件嘅出口商品及其稅務處理,並唔天然只針對自主品牌。上海生產並出口嘅車型,都需要按照實際出口主體、商品編碼同稅收規定判斷適用政策。
呢場唔係一場單純「中國品牌對海外品牌」競爭,而係中國製造出口環節成本結構嘅變化。
04 歐洲嘅麻煩:多重成本疊加如果話東南亞、拉美市場更多考驗價格同渠道,歐洲嘅情況要複雜得多。歐盟對原產中國嘅部分純電動乘用車已經實施反補貼稅,歐盟終裁載明,比亞迪、吉利同上汽對應嘅企業稅率分別為 17.0%、18.8% 同 35.3%,此外仲有一般進口關稅同其他市場成本。需要注意,反補貼稅同中國出口退稅係兩套唔同政策,亦唔係簡單喺海外零售價上直接相加。
所以對一家以中國整車出口歐洲嘅企業嚟講,壓力唔係單獨出現嘅。出口端退稅空間收縮、進口端貿易壁壘、匯率同海運成本變化,再加上歐洲本土品牌價格競爭,任何一項都可能影響最終利潤。
更關鍵嘅係,海外市場通常唔似國內咁能隨時調整指導價。合同周期、經銷商庫存、車型認證同產品發布節奏,都會令價格調整存在滯後。

不過,呢並唔代表中國車企喺歐洲就只能漲價或者退出。品牌認可度高嘅車型,可能繼續靠產品力守住售價;成本結構更低嘅企業,仍有減本空間;已經推進海外生產嘅企業,就多咗另一種選擇。
此輪調整可能加速車企評估整車出口同海外生產嘅經濟賬。但僅憑退稅變化,唔可以判斷某家企業一定會把生產線搬到國外。
05 分水嶺:出口定係海外造車比亞迪呢幾年不斷增加海外工廠,本來就係為咗縮短交付周期、靠近消費者、適應關稅同原產地規則,同埋建設本地供應鏈。比亞迪 2025 年報披露,巴西乘用車工廠實現首車落線,泰國工廠持續生產,匈牙利等海外製造布局亦喺推進。
退稅政策調整之後,呢套全球化製造體系嘅戰略價值,只會被重新拎出嚟計算。不過,海外生產唔係一張可以立即抵消 4 個百分點嘅萬能牌,工廠建設、人工、能源、當地供應商培育、產能爬坡同質量控制,都要重新使錢。
如果只係將中國製造嘅零部件出口到海外組裝,仲涉及零部件自身嘅出口稅務、當地規則同原產地認定。對年銷量有限嘅車型而言,把工廠搬到海外,可能比損失部分退稅更加昂貴。

未來出海可能出現更清晰嘅分工。規模大、銷量穩定嘅市場,優先考慮本地製造;仍喺驗證需求嘅新市場,繼續以整車出口試水;利潤過薄、售後投入又好重嘅訂單,就提高報價或者主動放棄。呢既係稅收變化引發嘅重新測算,亦係中國車企從「把車賣出嚟」走向「喺當地長期經營」必須補嘅一課。
《科技叢林》銳評喺《科技叢林》睇嚟,今次出口退稅由 13% 降至 9%,真正嘅影響唔係「中國電動車海外集體漲價 4%」,亦唔係「車企利潤即刻少 4%」。佢好似從產業鏈入面抽走咗一塊原本可以緩衝低價競爭嘅墊子,令一啲被銷量增長掩蓋嘅問題重新浮出水面。到底靠乜嘢定價?每個市場賺幾多錢?出口規模擴大以後,利潤有冇同步增長?
從政策脈絡睇,光伏、電池等產品已經歷出口退稅調整,新能源汽車如今亦進入呢一序列。產業發展到一定規模以後,政策重心正喺從鼓勵產品盡快賣出嚟,轉向考驗真實競爭力同可持續經營能力。呢係基於政策走勢嘅產業判斷,唔等於官方宣布要限制新能源汽車出口,更唔可以把退稅下調直接解釋成對歐洲貿易談判嘅交換條件。
利潤會承壓,海外定價可能發生調整,但最終絕對唔會所有車企一個結果。能建立品牌溢價、控制成本、掌握海外渠道、推進合理本地化布局嘅企業,仲有辦法消化;靠幾千元利潤搶訂單、經銷商網絡又薄弱嘅企業,恐怕就唔咁從容了。
中國汽車出海過去最容易拿出嚟講嘅係「賣咗幾多輛」。由 2027 年開始,另一個問題會越來越重要:呢啲車,究竟賺咗幾多錢?
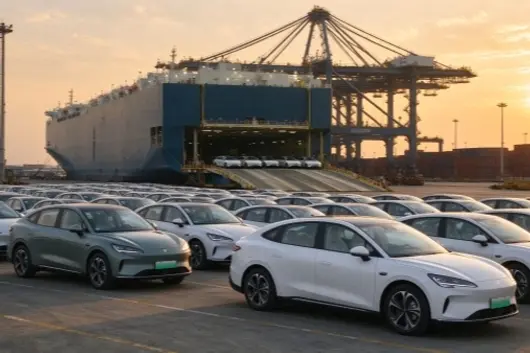
新能源汽车出口退税率从13%降到9%,中国车企出海的利润账要重算了。
财政部、税务总局10月12日发布公告,自2027年4月1日起,新能源汽车的增值税出口退税率由13%下调至9%。表面看只是4个百分点,对正在拼命出海的国内车企来说,这可能是一笔必须重新计算的利润账。
为什么偏偏是现在?因为出口已经从增量业务,逐渐变成支撑销量的重要支柱。乘联分会数据显示,2026年1至9月,国内新能源乘用车出口388.7万辆,同比增长138.8%,仅9月就出口55.8万辆,同比增长163.5%。
国内市场承压,海外销量高速增长。一边是出海越来越重要,另一边出口税收优惠开始收紧。政策传递的信号已经很清楚:汽车出海的竞争,不能永远靠低价和政策空间支撑。
01 4个百分点,到底少赚多少钱首先得纠正一个容易混淆的概念。13%降到9%,说的是中国增值税出口退税率,不是海外对中国汽车加征4%关税,也不是每卖一辆车都要按零售价补交4%的税。按照现行出口税收规则,生产企业通常适用「免抵退」办法,退税率低于增值税适用税率的差额,会有相应部分不能免征和抵扣,最终计入出口成本。
举个便于理解的假设。一家车企向海外出口一辆新能源车,计税用的离岸价为15万元,适用13%的增值税税率,不涉及保税料件等特殊抵减。退税率从13%降至9%后,按一般「免抵退」口径估算,这辆车对应的新增不可抵扣成本约为6000元。
如果原本出口环节利润只有1万元,其他条件不变,账面就可能只剩4000元。利润少了60%,远不是「少4%」这么轻描淡写。
但也不能把6000元当成所有车型的固定损失。实际金额取决于出口FOB价格、经营主体是生产企业还是外贸企业、进口保税料件、进项税凭证以及具体税务核算方式。不同车型、不同企业,结果可能相差很大。
能确定的是,在同样的成交价格和成本结构下,退税率下调会挤压国内出口环节的盈利空间。至于最终谁承担,要看后续谈判。
02 海外售价未必跟着涨最直观的反应,是把新增成本转嫁给海外消费者。但车企出海不是把国内指导价换个汇率贴上去,一辆车从国内工厂到海外用户手里,中间还有海运、保险、进口税费、认证、渠道分成、营销、售后和当地增值税。出口退税变化作用在中国出口环节,海外终端成交价由整条价值链和市场竞争决定,两者并不是简单的4%对4%。
还拿刚才那辆FOB价15万元的车来说。新增税负成本假设为6000元,如果海外落地成交价折合30万元,6000元只相当于终端价的2%。但即便只有2%,车企也未必敢涨,当地消费者可能正在比较比亚迪、现代、大众和特斯拉,同级产品如果给出更好的金融方案或促销折扣,买家完全可能转身离开。
更现实的情况是分摊。品牌力强、供给紧张的车型,可以尝试适度抬高批发价;竞争激烈的车型,厂家可能先自己消化一部分,再与进口商、经销商重新谈返利和营销预算。还有一些低利润订单,干脆不再接。
政策真正改变的,未必是所有海外售价同步上涨,而是不同车型的价格底线和经销商谈判能力。
03 谁更受伤,不能只看集团毛利率对高毛利、有品牌溢价的车型来说,少退4个百分点当然难受,但未必伤筋动骨。对靠极致低价打市场的车型,这一刀可能切在利润最薄的地方。假设两家车企出口FOB价相同,一家原来有12%的利润空间,另一家只有4%,在不提价、成本不变的极简条件下,后者的经营冲击显然更大。
这里不能直接按车企公布的集团毛利率排名。财报毛利率混合了国内销售、海外销售、不同车型、零部件和其他业务,不能代替单车出口利润。真正的压力分布,取决于企业的海外销量结构、区域定价权、供应链成本和出口交易链条。
比亚迪、吉利、上汽、奇瑞都在出海,但品牌定位、出口车型和本地化进度并不相同。同一个集团内部,利润率高的车型和薄利走量车型,可能受到完全不同的影响。
还有一个容易忽略的对象:在中国生产并出口的外资品牌。这项政策针对的是符合条件的出口商品及其税务处理,并不天然只针对自主品牌。上海生产并出口的车型,也需要按照实际出口主体、商品编码和税收规定判断适用政策。
这不是一场单纯的「中国品牌对海外品牌」竞争,而是中国制造出口环节成本结构的变化。
04 欧洲的麻烦:多重成本叠加如果说东南亚、拉美市场更多考验价格和渠道,欧洲的情况要复杂得多。欧盟对原产中国的部分纯电动乘用车已经实施反补贴税,欧盟终裁载明,比亚迪、吉利和上汽对应的企业税率分别为17.0%、18.8%和35.3%,此外还有一般进口关税及其他市场成本。需要注意,反补贴税与中国出口退税是两套不同政策,也不是简单在海外零售价上直接相加。
所以对一家以中国整车出口欧洲的企业来说,压力不是单独出现的。出口端退税空间收缩、进口端贸易壁垒、汇率和海运成本变化,再加上欧洲本土品牌价格竞争,任何一项都可能影响最终利润。
更关键的是,海外市场通常不像国内那样能随时调整指导价。合同周期、经销商库存、车型认证和产品发布节奏,都会让价格调整存在滞后。
不过,这不代表中国车企在欧洲就只能涨价或者退出。品牌认可度高的车型,可能继续靠产品力守住售价;成本结构更低的企业,仍有降本空间;已经推进海外生产的企业,则多了另一种选择。
此轮调整可能加速车企评估整车出口与海外生产的经济账。但仅凭退税变化,不能判断某家企业一定会把生产线搬到国外。
05 分水岭:出口还是海外造车比亚迪这些年不断增加海外工厂,本来就是为了缩短交付周期、靠近消费者、适应关税与原产地规则,并建设本地供应链。比亚迪2025年年报披露,巴西乘用车工厂实现首车下线,泰国工厂持续生产,匈牙利等海外制造布局也在推进。
退税政策调整之后,这套全球化制造体系的战略价值,只会被重新拿出来计算。不过,海外生产不是一张可以立即抵消4个百分点的万能牌,工厂建设、人工、能源、当地供应商培育、产能爬坡和质量控制,都要重新花钱。
如果只是把中国制造的零部件出口到海外组装,还涉及零部件自身的出口税务、当地规则和原产地认定。对年销量有限的车型而言,把工厂搬到海外,可能比损失部分退税更加昂贵。
未来出海可能出现更清晰的分工。规模大、销量稳定的市场,优先考虑本地制造;仍在验证需求的新市场,继续以整车出口试水;利润过薄、售后投入又很重的订单,则提高报价或者主动放弃。这既是税收变化引发的重新测算,也是中国车企从「把车卖出去」走向「在当地长期经营」必须补的一课。
《科技丛林》锐评在《科技丛林》看来,这次出口退税从13%降到9%,真正的影响不是「中国电动车海外集体涨价4%」,也不是「车企利润马上少4%」。它更像是从产业链里抽走了一块原本可以缓冲低价竞争的垫子,让一些被销量增长掩盖的问题重新浮出水面。到底靠什么定价?每个市场赚多少钱?出口规模扩大以后,利润有没有同步增长?
从政策脉络看,光伏、电池等产品已经历出口退税调整,新能源汽车如今也进入这一序列。产业发展到一定规模以后,政策重心正在从鼓励产品尽快卖出去,转向考验真实竞争力和可持续经营能力。这是基于政策走势的产业判断,不等于官方宣布要限制新能源汽车出口,更不能把退税下调直接解释成对欧洲贸易谈判的交换条件。
利润会承压,海外定价可能发生调整,但最终绝不会所有车企一个结果。能建立品牌溢价、控制成本、掌握海外渠道、推进合理本地化布局的企业,还有办法消化;靠几千元利润抢订单、经销商网络又薄弱的企业,恐怕就没那么从容了。
中国汽车出海过去最容易拿出来讲的是「卖了多少辆」。从2027年开始,另一个问题会越来越重要:这些车,究竟赚了多少钱?
國慶假期剛過,2026 年第三季度完整交付數據全部出爐。國內車市「增量見頂」嘅現實越來越清晰,中國車企亦正式走出兩條截然不同嘅路線:一部將增長押喺海外,另一部繼續留喺國內存量市場近身搏鬥。銷量紀錄不斷刷新嘅背後,高速增長暗藏嘅隱患已經浮出水面,各家企業亦喺主動佈局,化解擴張帶嚟嘅潛在風險。

傳統大廠:海外成為最大增量,但「只出口」已經唔夠
國內車市早已經進咗存量淘汰賽。價格戰持續壓縮單車收益,新能源滲透率不斷走高,競爭不再只係拼產品,更考驗規模、抗風險能力同埋長期戰略。比亞迪、吉利、奇瑞第三季度銷量全線衝高,海外已經成為最重要嘅增長引擎。

比亞迪第三季度繼續領先,9 月單月銷量突破 46 萬輛,其中出口 18.07 萬台,海外佔比接近四成。面對國內內捲,出海變成對沖壓力的關鍵抓手。但大規模向外擴張後,單純整車出口帶嚟嘅經營風險亦都出現。9 月末股東會議上,比亞迪調整業務優先級,將軟件、半導體放喺電池之前補齊智能化短板,同時加快海外建廠,推進本地化生產。
吉利 9 月總銷量 29.22 萬輛,出口係最大亮點:單月出口 10.67 萬台,同比暴漲 162%,連續四個月出口十萬台以上。集團內部冷熱分化明顯,高端新能源板塊保持高速增長,部分產品線處於迭代空窗,銷量階段性受壓。9 月末吉利同蔚來達成充換電互通合作,葡萄牙、印尼海外基地亦喺度加速推進。
奇瑞第三季度出海表現最突出,9 月出口 20.78 萬輛,創下國內車企單月出口歷史紀錄,接近七成銷量嚟自海外。高增長背後,海外運營挑戰同樣唔細。第三季度奇瑞落地全球化 3.0 戰略,完成內部組織架構調整,推進海外研產銷一體化。
三家大廠靠海外打開新嘅增長天花板,但銷量走高唔等於高枕無憂。海外本地化已經從加分項,變成生存必做題。

新勢力:國內搏鬥加劇,梯隊差距進一步拉大
同大廠向外突圍唔同,主流新勢力嘅主戰場仍喺國內,陣營分化亦都更加明顯。
第一梯隊入面,零跑係本季度最大亮點,連續三個月月銷突破 10 萬台,亦係目前唯一站穩十萬門檻嘅新勢力,並實現季度盈利。國內靠性價比走量,9 月出口 2.7 萬台,海外已經開始貢獻增量;短板係毛利率偏薄,盈利能否持續仍需觀察。
小米汽車產品矩陣逐漸成型,9 月整體交付突破 4 萬台,新車型首月交付破萬,擺脫咗單一車型依賴。國慶期間門店試駕熱度好高,新品紅利充分釋放,但海外佈局仍喺起步階段,增長主要依靠國內市場。
蔚來集團第三季度三大品牌共同发力,9 月合計交付 3.74 萬台;主品牌同螢火蟲銷量向上,樂道本季度出現走弱。多品牌矩陣已經跑通,換電協同模式得到驗證,但整體虧損壓力仍唔少,海外僅喺小規模試水階段。
小鵬 Q3 累計交付 11.84 萬台,環比上漲 15%,經過一輪產品調整後止住下滑勢頭。MONA、GX 分別對應國內同埋海外市场窗口,但企業仍處於虧損區間,研發費用壓力依然較高。
本季度明顯受壓嘅係理想同埋鴻蒙智行。理想第三季度處於產品換代空窗期,9 月交付 31817 台,同比、環比雙雙下滑。老主力車型進入周期末尾,全新 i6 等到 10 月先投放,第三季度缺少衝量新品。鴻蒙智行連續三個月環比回落,9 月交付 37490 台,同比接近三成下滑。9 月底雖然集中發布多款新車,但新品仍喺爬坡,老款車型進入衰退周期,疊加人事同埋合作模式調整傳聞,第三季度銷量受壓。
整體嚟講,新勢力嘅共性矛盾好清晰:絕大多數企業重心仍喺國內內捲,出海進度明顯落後傳統大廠。即使銷量唔錯,盈利基礎亦普遍脆弱。國內價格戰一旦加劇,缺少海外第二曲線做緩衝,產品迭代出現斷檔,銷量就會好快受壓。

第三季度啟示:兩條道路,同一個終極考題
透過第三季度呢份答卷,可以見到兩條截然不同嘅生存路徑。傳統大廠選擇國內守底盘、向外搵增量,但海外市場機遇同隱患並存,必須花大力氣解決本地化生產、渠道運營、合規同供應鏈等現實難題。多數新勢力則繼續深耕國內存量市場,比拼產品、智駕同渠道,激烈內捲之下,只有少數攞到階段性盈利;產品節奏一旦踩空,就會迎嚟季度級業績掉隊。
國內已經好難迎嚟行業普漲行情,價格戰持續消耗企業利潤。大廠借出海拓寬增長空間,但要應對海外經營嘅重重考驗;新勢力想要向上突破,長遠嚟講同樣繞唔開全球化。步入第四季度全年衝刺階段,唔管係傳統大廠定係新勢力,都要面對同一個核心命題:點樣把紙面銷量,真正轉化为企业实实在在嘅經營質量。
国庆假期刚过,2026年第三季度完整交付数据全部出炉。国内车市“增量见顶”的现实越来越清晰,中国车企也正式走出两条截然不同的路线:一部分把增长押在海外,另一部分继续留在国内存量市场贴身厮杀。销量纪录不断刷新的背后,高速增长暗藏的隐患已经浮出水面,各家企业也在主动布局,化解扩张带来的潜在风险。
传统大厂:海外成最大增量,但“只出口”已经不够
国内车市早已进入存量淘汰赛。价格战持续压缩单车收益,新能源渗透率不断走高,竞争不再只是拼产品,更考验规模、抗风险能力和长期战略。比亚迪、吉利、奇瑞三季度销量全线冲高,海外已经成为最重要的增长引擎。
比亚迪三季度继续领跑,9月单月销量突破46万辆,其中出口18.07万台,海外占比接近四成。面对国内内卷,出海成了对冲压力的关键抓手。但大规模向外扩张后,单纯整车出口带来的经营风险也在显现。9月末股东会议上,比亚迪调整业务优先级,把软件、半导体放在电池之前补齐智能化短板,同时加快海外建厂,推进本地化生产。
吉利9月总销量29.22万辆,出口是最大亮点:单月出口10.67万台,同比暴涨162%,连续四个月出口十万台以上。集团内部冷热分化明显,高端新能源板块保持高速增长,部分产品线处于迭代空窗,销量阶段性承压。9月末吉利与蔚来达成充换电互通合作,葡萄牙、印尼海外基地也在加速推进。
奇瑞三季度出海表现最突出,9月出口20.78万辆,创下国内车企单月出口历史纪录,接近七成销量来自海外。高增长背后,海外运营挑战同样不小。三季度奇瑞落地全球化3.0战略,完成内部组织架构调整,推进海外研产销一体化。
三家大厂靠海外打开新的增长天花板,但销量走高不等于高枕无忧。海外本地化已经从加分项,变成生存必答题。
新势力:国内厮杀加剧,梯队差距进一步拉大
与大厂向外突围不同,主流新势力的主战场仍在国内,阵营分化也更加明显。
第一梯队里,零跑是本季度最大亮点,连续三个月月销突破10万台,也是目前唯一站稳十万门槛的新势力,并实现季度盈利。国内靠性价比走量,9月出口2.7万台,海外已开始贡献增量;短板是毛利率偏薄,盈利能否持续仍需观察。
小米汽车产品矩阵逐渐成型,9月整体交付突破4万台,新车型首月交付破万,摆脱了单一车型依赖。国庆期间门店试驾热度很高,新品红利充分释放,但海外布局仍处起步阶段,增长主要依托国内市场。
蔚来集团三季度三大品牌共同发力,9月合计交付3.74万台;主品牌与萤火虫销量向上,乐道本季度出现走弱。多品牌矩阵已经跑通,换电协同模式得到验证,但整体亏损压力仍不小,海外仅处小规模试水阶段。
小鹏Q3累计交付11.84万台,环比上涨15%,经过一轮产品调整后止住下滑势头。MONA、GX分别对应国内与海外市场窗口,但企业仍处于亏损区间,研发费用压力依然较高。
本季度明显承压的是理想和鸿蒙智行。理想三季度处于产品换代空窗期,9月交付31817台,同比、环比双双下滑。老主力车型进入周期末尾,全新i6等到10月才投放,三季度缺少冲量新品。鸿蒙智行连续三个月环比回落,9月交付37490台,同比接近三成下滑。9月底虽集中发布多款新车,但新品仍在爬坡,老款车型进入衰退周期,叠加人事与合作模式调整传闻,三季度销量承压。
整体来看,新势力的共性矛盾很清晰:绝大多数企业重心仍在国内内卷,出海进度明显落后传统大厂。即便销量不错,盈利基础也普遍脆弱。国内价格战一旦加剧,缺少海外第二曲线做缓冲,产品迭代出现断档,销量就会很快承压。
三季度启示:两条道路,同一个终极考题
透过三季度这份答卷,能看到两条迥然不同的生存路径。传统大厂选择国内守底盘、向外找增量,但海外市场机遇与隐患并存,必须花大力气解决本地化生产、渠道运营、合规与供应链等现实难题。多数新势力则继续深耕国内存量市场,比拼产品、智驾与渠道,激烈内卷之下,只有少数拿到阶段性盈利;产品节奏一旦踩空,就会迎来季度级业绩掉队。
国内已经很难迎来行业普涨行情,价格战持续消耗企业利润。大厂借出海拓宽增长空间,但要应对海外经营的重重考验;新势力想要向上突破,长远来看同样绕不开全球化。步入四季度全年冲刺阶段,不管是传统大厂还是新势力,都要面对同一个核心命题:如何把纸面销量,真正转化为企业实实在在的经营质量。
【第一商用車網 原創】
進入 2026 年,全球商用車市場綠色轉型持續提速,海外市場競爭也從單一產品較量延伸至技術、服務和屬地運營能力的綜合比拼,中國商用車品牌的出海方式正從“產品出口”向體系化出海轉變。
對於福田汽車而言,海外市場已經成為業務增長的重要組成部分。2026 年 9 月,福田汽車銷售各類車輛 5.5 萬輛;其中,海外銷量達 1.9 萬輛,同比增長 38.9%,海外業務延續增長態勢。前三季度銷量 51.8 萬輛,同比增長 7.9%。銷量之外,其近年來圍繞產品、技術、服務和屬地運營所做的佈局,也正在成為海外市場持續拓展的重要支撐。
請看第一商用車網帶來的最新報導。
多業務板塊共同發力 海外銷量穩步增長
從 9 月的市場表現來看,福田汽車海外業務依然保持較強增長韌性。數據顯示,9 月福田汽車海外銷售 1.9 萬輛,同比增長 38.9%。前三季度銷售 16.9 萬輛,同比增長 43.6%。在全球市場需求分化、不同區域法規和運營環境差異明顯的情況下,海外銷量仍能保持較快增長,可見福田汽車多年來海外市場的積累正在逐步轉化為規模化成果。

從產品板塊來看,福田汽車旗下多個業務板塊均貢獻了不小的海外市場增量,其中歐曼、歐航歐馬可、奧鈴、歐輝客車、圖雅諾海外市場 9 月銷量分別同比增長 91.6%、52.5%、81.8%、94.8%、55.7%。重卡、輕卡、客車、Van 等業務的海外佈局,使得福田汽車覆蓋的市場和應用場景得到了持續拓展。多品類協同發力,也使福田汽車海外業務的增長來源更加多元。
如果把時間維度進一步拉長,福田汽車海外市場的生長趨勢更加明顯。2026 年 1-9 月,福田汽車海外累計銷量達 16.9 萬輛,同比增長 43.6%,這不僅為其全年目標實現打下了堅實基礎,也表明福田汽車海外業務已從早期的機會性出口,轉向相對穩定的規模化經營。尤其在歐洲、美洲、東南亞等法規和工況差異明顯的市場,能夠保持累計增長,更加考驗產品適應性和屬地運營能力。
福田汽車的銷量增長,並非依賴低价換量,近年來隨着新能源產品、智能化配置和屬地化服務逐步導入,福田汽車在海外中高端客戶中的接受度正在提升,增長質量有了明顯的改善。對於處在品牌向上關鍵階段的中國商用車品牌而言,這種變化比單純的數量擴張更具意義。
從“產品出海”到“體系出海”之變
海外銷量的增長,離不開產品競爭力,也離不開福田汽車對海外市場規則和客戶需求的持續適配。與早期以整車出口為主的模式相比,如今福田汽車更加重視研發、產品、渠道、服務以及供應鏈等環節的協同出海。

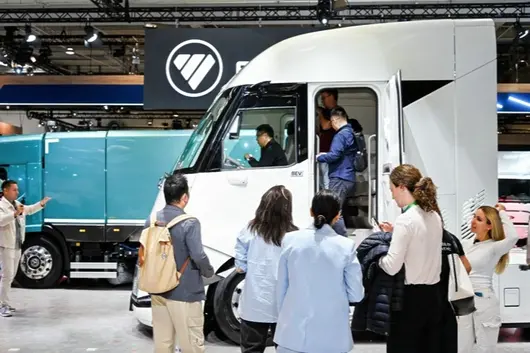
在 2026 年漢諾威國際交通運輸博覽會上,福田汽車以 7 輛整車、6 套自研核心零部件參展,展示範圍覆蓋商用車多個產品領域,並正式發布歐洲戰略。同期,卡文 BEACON 旗艦重卡完成海外首發,福田汽車全球第 1300 萬輛整車也完成向歐洲市場的交付。相比單純展示整車,此次整車與核心零部件同步亮相,也體現出福田汽車正在以更加完整的產品和技術體系參與海外市場競爭。與此同時,歐輝 eAURORA 純電城市公交客車完成海外首秀,並取得 WVTA 歐盟整車認證,對於進入歐洲市場的新能源商用車而言,從產品開發階段就按照當地法規和運營條件進行適配,是實現市場准入並滿足後續運營需求的重要基礎。
產品之外,服務和認證體系也在同步完善。9 月,福田汽車與 TÜV 萊茵簽署戰略合作框架協議,雙方將在法規認證、技術合規、智能駕駛、數據安全、新能源測試認證以及本地化服務等領域進一步深化合作。

更重要的是,這種產品與服務協同的思路,正在從歐洲向其他市場延伸。GALAXUS R5 在越南上市後,同步配套了指定保障站、專人對接以及 7×24 小時熱線服務等服務;CAVAN C1 右舵車型進入泰國,也依托當地售後服務體系推進新能源商用車業務。顯然,福田汽車深知海外市場的競爭已經不只是“把車賣出去”,而是逐步轉向產品、渠道、售後和屬地運營能力的綜合較量。
海外佈局進入深耕階段
據第一商用車網觀察,福田汽車海外業務的持續拓展,與其“全面國際化、全面新能源化、全面智能化”戰略的推進密切相關。此次漢諾威車展期間,福田汽車正式發布歐洲戰略,並提出到 2030 年新能源銷量佔比達到 50%、國際化率達到 40% 的發展目標。歐洲被定位為全球化戰略的核心樞紐市場,也是福田汽車進一步推進品牌國際化的重要區域。
對於歐洲市場,福田汽車強調“在歐洲,為歐洲”,並計劃進一步推進本地化發展。按照相關規劃,2028 年將落地歐洲本土技術中心,並穩步推進本地組裝生產,進一步從研發定義、屬地製造延伸至配件保障和終端服務,以提升產品對歐洲法規及當地市場需求的適配能力。目前,福田汽車已在歐洲近 20 個國家設立銷售與服務網絡,在德國設立區域配件分撥中心,並在 17 個國家搭建國家級配件庫,全歐洲服務網點數量已超過 300 家。

在美洲、東南亞等市場,福田汽車則根據區域差異採取不同節奏。拉美市場重視礦業、港口和跨境幹線運輸,東南亞右舵市場對新能源城配和長途幹線的需求正在釋放。通過“一區一策、一國一策”的產品開發和屬地服務,福田汽車將全球技術平台與本地場景結合,逐步把銷量增長轉化為品牌資產和體系能力。隨著更多屬地技術中心、服務網絡和能源生態項目落地,其海外業務有望從規模擴張進一步走向質量效益。
從目前的佈局來看,福田汽車並沒有採用完全相同的方式進入所有海外市場,而是根據不同區域的法規、客戶需求和運營場景推進產品及服務適配。從歐洲市場的新能源及高端產品佈局,到東南亞右舵車型及屬地化服務,其海外業務正在形成更加細分的區域化運營思路。隨着產品、技術、認證、服務等能力進一步向海外延伸,福田汽車的全球化也由早期的產品出口,逐步向全鏈條能力輸出轉變。
結束語
從產品走出去,到技術、服務和運營體系進一步走出去,福田汽車的全球化佈局正在進入更深层次的階段。未來,隨着歐洲等重点市場本地化佈局持續推進,以及新能源產品在更多區域落地,海外市場有望繼續成為福田汽車業務增長的重要支撐。
【第一商用车网 原创】
进入2026年,全球商用车市场绿色转型持续提速,海外市场竞争也从单一产品较量延伸至技术、服务和属地运营能力的综合比拼,中国商用车品牌的出海方式正从“产品出口”向体系化出海转变。
对于福田汽车而言,海外市场已经成为业务增长的重要组成部分。2026年9月,福田汽车销售各类车辆5.5万辆;其中,海外销量达1.9万辆,同比增长38.9%,海外业务延续增长态势。前三季度销量51.8万辆,同比增长7.9%。销量之外,其近年来围绕产品、技术、服务和属地运营所做的布局,也正在成为海外市场持续拓展的重要支撑。
请看第一商用车网带来的最新报道。
多业务板块共同发力 海外销量稳步增长
从9月的市场表现来看,福田汽车海外业务依然保持较强增长韧性。数据显示,9月福田汽车海外销售1.9万辆,同比增长38.9%。前三季度销售16.9万辆,同比增长43.6%。在全球市场需求分化、不同区域法规和运营环境差异明显的情况下,海外销量仍能保持较快增长,可见福田汽车多年来海外市场的积累正在逐步转化为规模化成果。
从产品板块来看,福田汽车旗下多个业务板块均贡献了不小的海外市场增量,其中欧曼、欧航欧马可、奥铃、欧辉客车、图雅诺海外市场9月销量分别同比增长91.6%、52.5%、81.8%、94.8%、55.7%。重卡、轻卡、客车、Van等业务的海外布局,使得福田汽车覆盖的市场和应用场景得到了持续拓展。多品类协同发力,也使福田汽车海外业务的增长来源更加多元。
如果把时间维度进一步拉长,福田汽车海外市场的增长趋势更加明显。2026年1-9月,福田汽车海外累计销量达16.9万辆,同比增长43.6%,这不仅为其全年目标实现打下了坚实基础,也表明福田汽车海外业务已从早期的机会性出口,转向相对稳定的规模化经营。尤其是在欧洲、美洲、东南亚等法规和工况差异明显的市场,能够保持累计增长,更加考验产品适应性和属地运营能力。
福田汽车的销量增长,并非依赖低价换量,近年来随着新能源产品、智能化配置和属地化服务逐步导入,福田汽车在海外中高端客户中的接受度正在提升,增长质量有了明显的改善。对于处在品牌向上关键阶段的中国商用车品牌而言,这种变化比单纯的数量扩张更具意义。
从“产品出海”到“体系出海”之变
海外销量的增长,离不开产品竞争力,也离不开福田汽车对海外市场规则和客户需求的持续适配。与早期以整车出口为主的模式相比,如今福田汽车更加重视研发、产品、渠道、服务以及供应链等环节的协同出海。
在2026年汉诺威国际交通运输博览会上,福田汽车以7辆整车、6套自研核心零部件参展,展示范围覆盖商用车多个产品领域,并正式发布欧洲战略。同期,卡文BEACON旗舰重卡完成海外首发,福田汽车全球第1300万辆整车也完成向欧洲市场的交付。相比单纯展示整车,此次整车与核心零部件同步亮相,也体现出福田汽车正在以更加完整的产品和技术体系参与海外市场竞争。与此同时,欧辉eAURORA纯电城市公交客车完成海外首秀,并取得WVTA欧盟整车认证,对于进入欧洲市场的新能源商用车而言,从产品开发阶段就按照当地法规和运营条件进行适配,是实现市场准入并满足后续运营需求的重要基础。
产品之外,服务和认证体系也在同步完善。9月,福田汽车与TÜV莱茵签署战略合作框架协议,双方将在法规认证、技术合规、智能驾驶、数据安全、新能源测试认证以及本地化服务等领域进一步深化合作。
更重要的是,这种产品与服务协同的思路,正在从欧洲向其他市场延伸。GALAXUS R5在越南上市后,同步配套了指定保障站、专人对接以及7×24小时服务热线等服务;CAVAN C1右舵车型进入泰国,也依托当地售后服务体系推进新能源商用车业务。显然,福田汽车深知海外市场的竞争已经不只是“把车卖出去”,而是逐步转向产品、渠道、售后和属地运营能力的综合较量。
海外布局进入深耕阶段
据第一商用车网观察,福田汽车海外业务的持续拓展,与其“全面国际化、全面新能源化、全面智能化”战略的推进密切相关。此次汉诺威车展期间,福田汽车正式发布欧洲战略,并提出到2030年新能源销量占比达到50%、国际化率达到40%的发展目标。欧洲被定位为全球化战略的核心枢纽市场,也是福田汽车进一步推进品牌国际化的重要区域。
对于欧洲市场,福田汽车强调“在欧洲,为欧洲”,并计划进一步推进本地化发展。按照相关规划,2028年将落地欧洲本土技术中心,并稳步推进本地组装生产,进一步从研发定义、属地制造延伸至配件保障和终端服务,以提升产品对欧洲法规及当地市场需求的适配能力。目前,福田汽车已在欧洲近20个国家设立销售与服务网络,在德国设立区域配件分拨中心,并在17个国家搭建国家级配件库,全欧洲服务网点数量已超过300家。
在美洲、东南亚等市场,福田汽车则根据区域差异采取不同节奏。拉美市场重视矿业、港口和跨境干线运输,东南亚右舵市场对新能源城配和长途干线的需求正在释放。通过“一区一策、一国一策”的产品开发和属地服务,福田汽车将全球技术平台与本地场景结合,逐步把销量增长转化为品牌资产和体系能力。随着更多属地技术中心、服务网络和能源生态项目落地,其海外业务有望从规模扩张进一步走向质量效益。
从目前的布局来看,福田汽车并没有采用完全相同的方式进入所有海外市场,而是根据不同区域的法规、客户需求和运营场景推进产品及服务适配。从欧洲市场的新能源及高端产品布局,到东南亚右舵车型及属地化服务,其海外业务正在形成更加细分的区域化运营思路。随着产品、技术、认证、服务等能力进一步向海外延伸,福田汽车的全球化也由早期的产品出口,逐步向全链条能力输出转变。
结束语
从产品走出去,到技术、服务和运营体系进一步走出去,福田汽车的全球化布局正在进入更深层次的阶段。未来,随着欧洲等重点市场本地化布局持续推进,以及新能源产品在更多区域落地,海外市场有望继续成为福田汽车业务增长的重要支撑。

奇瑞汽車 10 月 7 日发布公告,主品牌整體納入全球市場體系,捷途品牌加速高端化。這已經係繼 9 月 23 日高層調整之後,奇瑞全球化 3.0 組織陣型嘅第二次落子。好多人將呢樣當做普通嘅人事新聞睇,但喺我睇落,奇瑞而家正用組織變陣回答一個中國車企出海嘅關鍵命題,全球化 3.0 究極靠乜落地?

唔係換人,係換打法
首睇兩輪調整嘅邏輯。9 月 23 日,張國忠調任奇瑞控股集團常務副總裁,張貴兵出任奇瑞汽車常務副總裁。呢輪調整嘅核心係「大奇瑞」體系協同,張國忠將控股集團嘅金融、貿易、多元產業資源整合埋一齊,為全球化提供後方彈藥。而 10 月 7 日呢輪,就明確咗前線嘅兩條作戰主線。

第一條線奇瑞主品牌整體納入全球市場體系。張貴兵唔單分轄奇瑞品牌國內事業群,仲同時分管全球造型設計中心、全球人力資源中心、全球法務中心、全球備件生態事業部等,並兼任國際業務事業群總經理、市場與營銷管理委員會主任等職務。呢套安排嘅意圖非常清晰,將國內國際嘅營銷、人力、法務、備件等體系徹底打通,解決過去中國車企出海最頭痕嘅「國內海外兩張皮」問題。

第二條線捷途品牌加速高端化。執行副總裁李學用分管捷途品牌事業部,聚焦推動捷途品牌高端化發展,打造更具全球競爭力嘅越野品牌,同時分管企業公關部,兼任市場與營銷管理委員會執行副主任。
一個抓全球體系協同,一個抓特色品牌向上,兩條主線一守一攻,構成咗奇瑞全球化 3.0 嘅組織骨幹。
全球化 3.0 嘅內涵變咗
點解奇瑞要喺呢個時間節點做如此大規模嘅組織調整?答案藏喺全球化 3.0 嘅戰略內涵入面。

奇瑞董事長尹同躍提出嘅理念係 "In somewhere, For somewhere, Be somewhere",「喺邊,為邊,成為當地一份子」。如果話 "In somewhere" 係過去嘅事,將車賣到全球 130 多個國家同地區;"For somewhere" 係而家進行嘅事,根據當地需求開發適配產品;咁 "Be somewhere" 先係全球化 3.0 嘅真正內核,製造、服務、營運、合作夥伴等一套體系行入去、融入去。

呢就代表住奇瑞嘅目標唔再係追求出口數字嘅增長,而係複製豐田、大眾嘅模式,推進製造、供應鏈、品牌、本地化整套體系嘅全球落地。組織調整正係為呢個戰略轉型提供支撐。
出口數據有多勁?組織調整嘅底氣
頭三個季,奇瑞集團累計銷售汽車 220.68 萬輛,同比增長 9.9%,創同期歷史新高。累計出口 155.12 萬輛,同比增長 65.6%,超過去年全年出口總量。9 月單月出口 207814 輛,創下中國汽車單月出口新紀錄。

出口佔總銷量嘅 70.3%,呢一比例喺國內自主品牌入面處於最高水平。奇瑞已經連續 23 年位居中國品牌乘用車出口首位,產品銷往 130 多個國家同地區,擁有 16 座海外工廠,覆蓋巴西、西班牙、泰國等國家同地區。
正係咁樣嘅體量,令組織調整成為必須,年出口超 150 萬輛嘅規模,再靠「國內海外兩張皮」嘅模式已經行唔通啦。
捷途高端化,搶嘅係全球越野賽道嘅心智
再看捷途呢條線。現時硬派越野、「方盒子」賽道正係全球熱點。官方數據顯示 2026 年 9 月銷售汽車 57497 輛,全球累計銷售突破 256 萬輛,產品銷往全球 100 個國家同地區,喺 15 個海外市場位列中國品牌 SUV 銷量第一,9 個市場登頂方盒子類別銷量榜首。

李學用曾經帶領捷途精準定位「旅行+」,從一張白紙成長為車市黑馬。今次分工調整,正係要將捷途呢一特色品牌進一步做大做強,搶佔全球越野心智。更加值得關注嘅係,李學用同時分管企業公關部,兼任市場與營銷管理委員會執行副主任,這說明捷途高端化唔只係產品問題,更係品牌敘事同全球形象問題。
落地喺加速,從歐洲到非洲
戰略同組織搭好咗,關鍵睇落地。今年 4 月,奇瑞喺西班牙巴塞隆納啟用歐洲營運中心,並同步啟動西班牙研究院,承擔營運、合規、供應鏈協調、財務及公共事務等中央平台職能。呢係奇瑞首個海外區域營運中心。尹同躍將其定位為「構建一個更識歐洲、更好服務歐洲市場嘅體系」。

喺南非,奇瑞於 7 月正式啟用羅斯林工廠,完整保留原有 692 名員工,帶動上下游近 3000 個就業崗位,計劃 2027 年年中投產,單班年產能將達 5 萬輛,力爭 2028 年前實現 40% 嘅本地化率。喺泰國羅勇府,年產能 8 萬輛嘅新能源工廠已經於 2026 年 4 月投產,直接以純電車型切入日系燃油車嘅傳統優勢市場。

呢啲佈局有一個共同特徵:唔係去賣車,而係去扎根。保留本地員工、提高本地化率、建立研發中心,先係「Be somewhere」嘅真正含義。
挑戰仍喺,從「量」到「利」嘅跨越
但必須清醒地睇到,高出口佔比意味著高風險敞口。歐盟反補貼調查、部分市場提高進口關稅、海外價格戰、海運成本波動疊加匯率波動,都係奇瑞必須面對嘅現實挑戰。出口量唔等於利潤,奇瑞能否將全球化先發優勢轉化為可持續嘅盈利增長,將係最值得關注嘅命題。
回到 10 月 7 日呢則公告。佢傳遞嘅信號好明確,奇瑞全球化 3.0 已經從戰略口號進入組織兌現期。主品牌保全球基本盤,捷途衝高端增量,張貴兵統籌全球體系協同,李學用強化捷途品牌同公關營銷。呢盤棋唔係單點突破,而係體系化推進。正值第四季度開局,正係衝刺年度目標、籌劃下年經營計劃嘅關鍵窗口,奇瑞加快將全球化 3.0 從戰略藍圖轉變為組織陣型,未來喺全球市場嘅兌現成果值得持續關注。
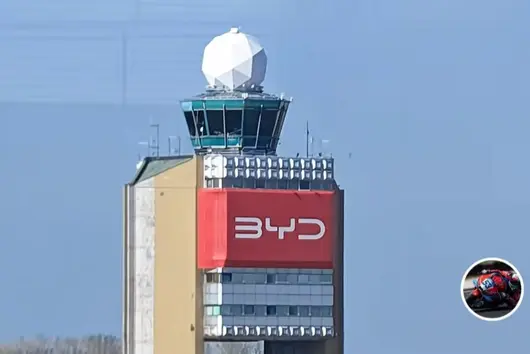
近日,國內知名機車品牌創辦人張雪喺匈牙利布達佩斯機場候機時,偶然望向窗外,捕捉到比亞迪品牌廣告喺機場塔台亮相一幕,同自發拍攝短片,為揚帆出海嘅比亞迪點讚,隔空致敬中國智造。

影片入面,張雪對著塔台廣告豎起大姆指直言:「我而家喺匈牙利機場嘅吸煙室,嚟畀大家睇下迪子哥!好勁!」呢條內容發布後迅速引發網友共鳴。好多網友亦喺佢影片中留意到,張雪日常代步座駕正正係比亞迪秦 L,坊間更調侃佢:「機車造得比誰都野,汽車用得比誰都省」。

作為深耕動力自研賽道嘅實業者,張雪機車長期攻堅動力總成技術,堅持打破海外技術壟斷;而比亞迪同樣以全棧自研為底色,兩大不同賽道嘅中國實業者,因為對長期主義、自主創新嘅堅持,產生咗奇妙嘅隔空共鳴。值得說明嘅係,張雪屬於比亞迪自來水車主,雙方目前沒有任何形式嘅商業合作,呢份致敬源於一位識技術嘅國貨創業者,喺異國他鄉看見中國企業實力嗰陣發自內心嘅自豪。
呢一幕被鏡頭記錄低嘅塔台廣告,唔係只係一次品牌露出,更係比亞迪扎根歐洲市場嘅生動縮影。
放眼全球,比亞迪嘅全球化步伐正穩步向前,業務已覆蓋超 120 個國家同地區,海外市場增長勢能持續釋放。最新數據顯示,2026 年 1‑9 月,比亞迪乘用車同皮卡海外累計銷售 133.78 萬輛,海外已成為重要增長引擎。依托刀片電池、DM‑i 超級混動、閃充等自研核心技術,比亞迪乘用車、商用車、儲能業務多點開花,喺巴西、新加坡、泰國等多個市場取得亮眼成績。
一次偶然嘅跨國邂逅,成為中國實業創新嘅鮮活註腳。流量背後,係大眾對國產自主创新越來越強嘅認同感。比亞迪嘅出海之路,唔僅係產品、技術走向世界,亦將中國製造業腳踏實地、持續攻堅嘅精神帶嚟全球舞臺。
未來,比亞迪將繼續以自研實力開拓國際市場,亦期待同更多中國創新企業一道,向世界傳遞中國智造價值。
奇瑞汽车10月7日发布公告,主品牌整体纳入全球市场体系,捷途品牌加速高端化。这已经是继9月23日高管调整之后,奇瑞全球化3.0组织阵型的第二次落子。很多人把这当成普通的人事新闻看,但在我看来,奇瑞正在用组织变阵回答一个中国车企出海的关键命题,全球化3.0到底靠什么落地?
不是换人,是换打法
先看两轮调整的逻辑。9月23日,张国忠调任奇瑞控股集团常务副总裁,张贵兵出任奇瑞汽车常务副总裁。这轮调整的核心是“大奇瑞”体系协同,张国忠把控股集团的金融、贸易、多元产业资源整合起来,为全球化提供后方弹药。而10月7日这轮,则明确了前线的两条作战主线。
第一条线奇瑞主品牌整体纳入全球市场体系。张贵兵不仅分管奇瑞品牌国内事业群,还同时分管全球造型设计中心、全球人力资源中心、全球法务中心、全球备件生态事业部等,并兼任国际业务事业群总经理、市场与营销管理委员会主任等职务。这套安排的意图非常清晰,把国内国际的营销、人力、法务、备件等体系彻底打通,解决过去中国车企出海最头疼的“国内海外两张皮”问题。
第二条线捷途品牌加速高端化。执行副总裁李学用分管捷途品牌事业部,聚焦推动捷途品牌高端化发展,打造更具全球竞争力的越野品牌,同时分管企业公关部,兼任市场与营销管理委员会执行副主任。
一个抓全球体系协同,一个抓特色品牌向上,两条主线一守一攻,构成了奇瑞全球化3.0的组织骨架。
全球化3.0的内涵变了
为什么奇瑞要在这个时间节点做如此大规模的组织调整?答案藏在全球化3.0的战略内涵里。
奇瑞董事长尹同跃提出的理念是“In somewhere, For somewhere, Be somewhere”,“在哪里,为哪里,成为当地一份子”。如果说“In somewhere”是过去的事,把车卖到全球130多个国家和地区;“For somewhere”是正在进行的事,根据当地需求开发适配产品;那么 “Be somewhere”才是全球化3.0的真正内核,制造、服务、运营、合作伙伴等一整套体系走进去、融进去。
这意味着奇瑞的目标不再是追求出口数字的增长,而是复制丰田、大众的模式,推进制造、供应链、品牌、本地化整套体系的全球落地。组织调整正是为这个战略转型提供支撑。
出口数据有多猛?组织调整的底气
前三季度,奇瑞集团累计销售汽车220.68万辆,同比增长9.9%,创同期历史新高。累计出口155.12万辆,同比增长65.6%,超越去年全年出口总量。9月单月出口207814辆,创下中国汽车单月出口新纪录。
出口占总销量的70.3%,这一比例在国内自主品牌中处于最高水平。奇瑞已连续23年位居中国品牌乘用车出口首位,产品销往130余个国家和地区,拥有16座海外工厂,覆盖巴西、西班牙、泰国等国家和地区。
正是这样的体量,让组织调整成为必须,年出口超150万辆的规模,再靠“国内海外两张皮”的模式已经跑不动了。
捷途高端化,抢的是全球越野赛道的心智
再看捷途这条线。当前硬派越野、“方盒子”赛道正是全球热点。官方数据显示2026年9月销售汽车57497辆,全球累销突破256万辆,产品销往全球100个国家和地区,在15个海外市场位列中国品牌SUV销量第一,9个市场登顶方盒子品类销量榜首。
李学用曾带领捷途精准定位“旅行+”,从一张白纸成长为车市黑马。此次分工调整,正是要把捷途这一特色品牌进一步做大做强,抢占全球越野心智。更值得关注的是,李学用同时分管企业公关部,兼任市场与营销管理委员会执行副主任,这说明捷途高端化不只是产品问题,更是品牌叙事和全球形象问题。
落地在加速,从欧洲到非洲
战略和组织搭好了,关键看落地。今年4月,奇瑞在西班牙巴塞罗那启用欧洲运营中心,并同步启动西班牙研究院,承担运营、合规、供应链协调、财务及公共事务等中央平台职能。这是奇瑞首个海外区域运营中心。尹同跃将其定位为“构建一个更懂欧洲、更好服务欧洲市场的体系”。
在南非,奇瑞于7月正式启用罗斯林工厂,完整保留原有692名员工,带动上下游近3000个就业岗位,计划2027年年中投产,单班年产能将达5万辆,力争2028年前实现40%的本地化率。在泰国罗勇府,年产能8万辆的新能源工厂已于2026年4月投产,直接以纯电车型切入日系燃油车的传统优势市场。
这些布局有一个共同特征:不是去卖车,而是去扎根。保留本地员工、提高本地化率、建立研发中心,这才是“Be somewhere”的真正含义。
挑战仍在,从“量”到“利”的跨越
但必须清醒地看到,高出口占比意味着高风险敞口。欧盟反补贴调查、部分市场提高进口关税、海外价格战、海运成本波动叠加汇率波动,这些都是奇瑞必须面对的现实挑战。出口量不等于利润,奇瑞能否将全球化先发优势转化为可持续的盈利增长,将是最值得关注的命题。
回到10月7日这则公告。它传递的信号很明确,奇瑞全球化3.0已经从战略口号进入组织兑现期。主品牌保全球基本盘,捷途冲高端增量,张贵兵统筹全球体系协同,李学用强化捷途品牌和公关营销。这盘棋不是单点突破,而是体系化推进。时值四季度开局,正是冲刺年度目标、谋划下一年经营计划的关键窗口,奇瑞加快把全球化3.0从战略蓝图转变为组织阵型,未来在全球市场的兑现成果值得持续关注。
近日,国内知名机车品牌创始人张雪在匈牙利布达佩斯机场候机时,偶然望向窗外,捕捉到比亚迪品牌广告亮相机场塔台的一幕,并自发拍摄短视频,为扬帆出海的比亚迪点赞,隔空致敬中国智造。
视频里,张雪对着塔台广告竖起大拇指直言:“我现在在匈牙利机场的吸烟室,来给大家看一下迪子哥!厉害!”这条内容发布后迅速引发网友共鸣。不少网友也在他视频中留意到,张雪日常代步座驾正是比亚迪秦L,坊间更调侃他:“机车造得比谁都野,汽车用得比谁都省”。
作为深耕动力自研赛道的实业者,张雪机车长期攻坚动力总成技术,坚持打破海外技术垄断;而比亚迪同样以全栈自研为底色,两大不同赛道的中国实业者,因为对长期主义、自主创新的坚持,产生了奇妙的隔空共鸣。值得说明的是,张雪属于比亚迪自来水车主,双方目前没有任何形式的商业合作,这份致敬源于一位懂技术的国货创业者,在异国他乡看见中国企业实力时发自内心的自豪。
这一幕被镜头记录下的塔台广告,不只是一次品牌露出,更是比亚迪扎根欧洲市场的生动缩影。
放眼全球,比亚迪的全球化步伐正稳步向前,业务已覆盖超120个国家和地区,海外市场增长势能持续释放。最新数据显示,2026年1‑9月,比亚迪乘用车及皮卡海外累计销售133.78万辆,海外已成为重要增长引擎。依托刀片电池、DM‑i超级混动、闪充等自研核心技术,比亚迪乘用车、商用车、储能业务多点开花,在巴西、新加坡、泰国等多个市场取得亮眼成绩。
一次偶然的跨国邂逅,成为中国实业创新的鲜活注脚。流量的背后,是大众对国产自主创新越来越强的认同感。比亚迪的出海之路,不仅是产品、技术走向世界,也将中国制造业脚踏实地、持续攻坚的精神带到全球舞台。
未来,比亚迪将继续以自研实力开拓国际市场,也期待和更多中国创新企业一道,向世界传递中国智造价值。
「電解液係電芯嘅「血液」。電芯要快充、耐低溫、長循環,血液配方就得跟住換。」9 月 16 日傍晚,面對《鳳凰 WEEKLY 汽車》等媒體嘅採訪,新宙邦副總裁錢韞嫻多次提到這個邏輯。據佢介紹,就算係同一款磷酸鋰鐵電芯,十幾年間電解液配方已經調整咗 60% 到 70%,能量密度、快充、低溫、長循環,每一項性能訴求都在推住配方向前推進。

十幾個小時後,欣旺達動力喺 9 月 17 日上午開幕嘅 2026 新能源電池產業發展大會上發布咗智能閃充電池系統解決方案,再度推高咗閃充嘅極限。基於 15C 峰值閃充倍率,該方案常溫下 5 分鐘從 10% 充到 70%,充電 1 分鐘續航 100 公里,-30℃低溫下 12 分鐘從 20% 充到 97%。按官方說法,由 2022 年量產 4C 閃充電池算起,欣旺達動力用四年時間將呢個數字推升到近四倍。
同日亮相嘅「全能・無界」光儲閃充開放生態平台,將閃充電池、儲能櫃、充電主機、液冷終端,再加一個 AI 雲平台,打包成一整套面向充電站嘅解決方案,讓充電像加油一樣快,讓電池全生命週期更可靠,讓每一度電更聰明、更高效。欣旺達集團創始人王明旺話,電池正由一塊能量載體,變成連接整車、電網同用戶嘅節點。欣旺達畀呢個平台定嘅落地面目標,係到 2027 年底喺全國建成 10000 個兆瓦級閃充站。
閃充越猛,「血液」越要換得勤點解電解液能決定一塊電池充得幾快?錢韞嫻嘅解釋係,電解液負責傳導鋰離子,冇咗佢,電芯根本無辦法完成充放電。佢喺電芯成本入面佔比唔高,用嘅係基礎化工原料,卻直接關係到大電流下電池會唔會發熱、產氣、提前衰減。
新宙邦同欣旺達動力嘅合作超過十年,最早由消費類電池起步,陪伴欣旺達動力走出深圳、佈局全國,而家欣旺達動力喺國內嘅各大量產基地基本都有新宙邦配套,旗下消費類子公司鋰威嘅材料配套,新宙邦都深度參與。欣旺達動力同時佈局動力、儲能多品類電芯,唔同產品對電解液嘅訴求各不相通,有嘅側重快充,有嘅側重長循環,有嘅對安全、寬溫域有嚴苛標準。
15C 倍率對各項技術提出咗更高要求。大電流快充意味著發熱、產氣、壽命衰減,要令非營運車喺 10 年 30 萬公里質保期內閃充次數唔設限,電芯、熱管理同材料方案都得跟住上。錢韞嫻畀出嘅判斷係,想要將電池壽命提升 10% 到 20%,調整電解液方案係有效路徑。電解液喺電芯成本中佔比唔高,但對性能改善嘅性價比好高,主要透過溶劑、鋰鹽同成膜添加劑(比如常用嘅 VC)去匹配。
呢種匹配都唔係送樣送檢咁簡單。雙方研發團隊已經深度融合,欣旺達動力將電芯指標拆畀新宙邦,新宙邦再將指標拆成電解液開發目標,做材料創新、配方匹配、樣品驗證,小試、中試、量產一路行落嚟。「如果完全依靠盲測、盲目送樣,研發失敗率會好高。」錢韞嫻話。
放喺十年前,呢種合作不可想象。而而家,電解液同電芯製造正經歷從精緻化工邁向大化工嘅發展階段。過去係簡單嘅買賣關係,而家動力電池、儲能電池年複合增長率超過 40%,彈性交付、工藝一致性、安全管控、回應效率,全部都係新課題。
往前看,技術路線亦開始分叉。錢韞嫻提到,過去以為儲能電池技術門檻簡單,冇諗到行業發展速度遠超預期,電芯尺寸持續做大,磷酸鋰鐵體系內部亦喺創新,包括鈉離子、半固態、磷酸鋰鐵錳等方向,新宙邦內部創新團隊已經喺做研發嘗試。
被問起固態電池會唔會替代液態電池,佢嘅判斷係,未來十年液態電池仍係市場主流,固態只會在特定細分場景發展。另一個新變數係 AIDC 數據中心同 AI 數智化場景,智能裝備嘅痛點往往唔係動作執行,而係電池續航,這對能量密度同閃充都提出咗新要求。
儲罐入面嘅出海課今年 3 月,新宙邦完成咗對欣旺達動力泰國基地嘅電解液批量交付。錢韞嫻回憶,欣旺達動力泰國基地嘅建廠速度「達到世界一流水平」,遠超佢哋嘅預期。
電解液係一種好難伺候嘅產品。保質期最短四五十日,最長唔超 90 日,多數仲要低溫貯運。這意味著新宙邦唔可能喺國內調好再海運過去,必須喺客戶建廠就同步介入,由儲罐系統規劃、駐場支援到檢測實驗室全流程建設。
儲罐本身就係一道坎。國內團隊按國內標準做嘅儲罐,運到泰國過唔咗當地安環審核,連法蘭、接頭嘅規格都同國內唔一樣,照搬國內設計就冇法投用。泰國廠區亦唔全係中方員工,本地工人對危化品使用嘅認知有限,新宙邦仲要針對危化品使用做培訓,同時研讀當地法規、尊重本土文化。錢韞嫻話,這已經唔係一家公司能搞掂嘅事,佢哋同欣旺達動力組成聯合團隊,對呢個海外大項目做項目化管理。
呢種「結伴」係雙向嘅。新宙邦自己嘅全球化佈局起步好早,波蘭工廠 2021 年投產,擁有 6 萬噸產能;美國項目已經拿地開工;馬來西亞工廠喺規劃中,用來輻射泰國、印尼;公司甚至睇中咗中東嘅環氧乙烷、乙烯、原油成本優勢,喺評估當地嘅電解液項目。電解液上游原料大量集中喺中國,但海外市場嘅本地製造政策要求本地化生產,新宙邦唯有將原料、產能、供應鏈一齊往外搬。
喺佢睇嚟,國內新能源乘用車滲透率已經超過 60%,接近 65%,海外大部分市場仲喺 10% 到 15% 徘徊,唔少發展中國家更低。海外部分地區能源供應穩定性弱,戶儲、便攜儲能需求旺盛。增量喺海外,挑戰亦喺海外,政策環境複雜,唔同国家政策變動風險高。
欣旺達動力喺大會上公布嘅 10000 個閃充站目標,聽落嚟好似係一個基礎建設故事。但喺產業鏈嘅更上游,新宙邦們已經喺儲罐、配方、化工園區同本地合規呢些具體環節入面,將中國電池嘅能力一步一步往海外鋪。由消費電池到動力電池,由 4C 到 15C,由深圳到棗莊再到泰國基地。錢韞嫻嘅觀察係,中國新能源產業嘅競爭力,已經唔再係某一家公司嘅單點技術,而係整條鏈一齊走出去、一齊成長嘅能力。
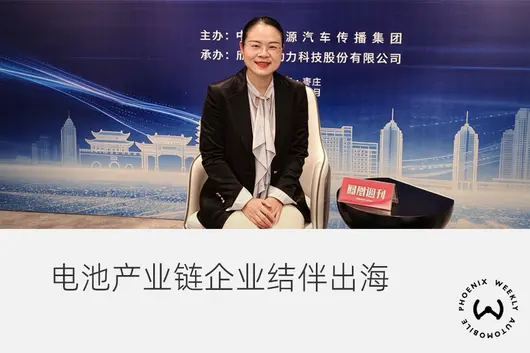
“电解液是电芯的‘血液’。电芯要快充、耐低温、长循环,血液配方就得跟着换。”9月16日傍晚,面对《凤凰WEEKLY汽车》等媒体的采访,新宙邦副总裁钱韫娴多次提到这个逻辑。据她介绍,即便是同一款磷酸铁锂电芯,十几年间电解液配方也已经调整了60%到70%,能量密度、快充、低温、长循环,每一项性能诉求都在推着配方向前推进。
十几个小时后,欣旺达动力在9月17日上午开幕的2026新能源电池产业发展大会上发布了智能闪充电池系统解决方案,再度推高了闪充的极限。基于15C峰值闪充倍率,该方案常温下5分钟从10%充到70%,充电1分钟续航100公里,-30℃低温下12分钟从20%充到97%。按官方口径,从2022年量产4C闪充电池算起,欣旺达动力用四年时间把这个数字推到了近四倍。
同日亮相的“全能・无界”光储闪充开放生态平台,将闪充电池、储能柜、充电主机、液冷终端,再加一个AI云平台,打包成一整套面向充电站的解决方案,让充电像加油一样快,让电池全生命周期更可靠,让每一度电更聪明、更高效。欣旺达集团创始人王明旺说,电池正在从一块能量载体,变成连接整车、电网和用户的节点。欣旺达给这个平台定的落地目标是,到2027年底在全国建成10000个兆瓦级闪充站。
闪充越猛,“血液”越要换得勤为什么电解液能决定一块电池充得多快?钱韫娴的解释是,电解液负责传导锂离子,没有它,电芯根本无法完成充放电。它在电芯成本里占比不高,用的是基础化工原料,却直接关系到大电流下电池会不会发热、产气、提前衰减。
新宙邦和欣旺达动力的合作超过十年,最早从消费类电池起步,伴随欣旺达动力走出深圳、布局全国,现在欣旺达动力在国内的各大量产基地基本都有新宙邦配套,旗下消费类子公司锂威的材料配套,新宙邦也深度参与。欣旺达动力同时布局动力、储能多品类电芯,不同产品对电解液的诉求各不相同,有的侧重快充,有的侧重长循环,有的对安全、宽温域有严苛标准。
15C倍率对各项技术提出了更高的要求。大电流快充意味着发热、产气、寿命衰减,要让非营运车在10年30万公里质保期内闪充次数不设限,电芯、热管理和材料方案都得跟上。钱韫娴给出的判断是,想要把电池寿命提升10%到20%,调整电解液方案是有效路径。电解液在电芯成本中占比不高,但对性能改善的性价比很高,主要通过溶剂、锂盐和成膜添加剂(比如常用的VC)去匹配。
这种匹配也不是送样送检那么简单。双方研发团队已经深度融合,欣旺达动力把电芯指标拆给新宙邦,新宙邦再把指标拆成电解液开发目标,做材料创新、配方匹配、样品验证,小试、中试、量产一路走下来。“如果完全依靠盲测、盲目送样,研发失败率会很高。”钱韫娴说。
放在十年前,这种合作不可想象。而现如今,电解液和电芯制造正经历从精细化工迈向大化工的发展阶段。过去是简单的买卖关系,现在动力电池、储能电池年复合增速超过40%,柔性交付、工艺一致性、安全管控、响应效率,全是新课题。
往前看,技术路线也在分叉。钱韫娴提到,过去以为储能电池技术门槛简单,没想到行业发展速度远超预期,电芯尺寸持续做大,磷酸铁锂体系内部也在创新,包括钠离子、半固态、磷酸铁锰锂等方向,新宙邦内部创新团队已经在做研发尝试。
被问起固态电池会不会替代液态电池,她的判断是,未来十年液态电池仍是市场主流,固态只会在特定细分场景发展。另一个新变量是AIDC数据中心和AI数智化场景,智能装备的痛点往往不是动作执行,而是电池续航,这对能量密度和闪充都提出了新要求。
储罐里的出海课今年3月,新宙邦完成了对欣旺达动力泰国基地的电解液批量交付。钱韫娴回忆,欣旺达动力泰国基地的建厂速度“达到世界一流水平”,远超他们的预期。
电解液是一种很难伺候的产品。保质期最短四五十天,最长不超过90天,多数还要低温储运。这意味着新宙邦不可能在国内调好再海运过去,必须在客户建厂时就同步介入,从储罐系统规划、驻场支持到检测实验室全流程建设。
储罐本身就是一道坎。国内团队按国内标准做的储罐,运到泰国过不了当地安环审核,连法兰、接头的规格都和国内不一样,照搬国内设计就没法投用。泰国厂区也不全是中方员工,本地工人对危化品使用的认知有限,新宙邦还得针对危化品使用做培训,同时研读当地法规、尊重本土文化。钱韫娴说,这已经不是一家公司能搞定的事,他们和欣旺达动力组成联合团队,对这个海外大项目做项目化管理。
这种“结伴”是双向的。新宙邦自己的全球化布局起步很早,波兰工厂2021年投产,拥有6万吨产能;美国项目已经拿地开工;马来西亚工厂在规划中,用来辐射泰国、印尼;公司甚至看中了中东的环氧乙烷、乙烯、原油成本优势,在评估当地的电解液项目。电解液上游原料大量集中在中国,但海外市场的本地制造政策要求本地化生产,新宙邦只能把原料、产能、供应链一起往外搬。
在她看来,国内新能源乘用车渗透率已经超过60%,接近65%,海外大部分市场还在10%到15%徘徊,不少发展中国家更低。海外部分地区能源供给稳定性弱,户储、便携储能需求旺盛。增量在海外,挑战也在海外,政策环境复杂,不同国家政策变动风险高。
欣旺达动力在大会上公布的10000个闪充站目标,听起来像是一个基础设施故事。但在产业链的更上游,新宙邦们已经在储罐、配方、化工园区和本地合规这些具体环节里,把中国电池的能力一节一节地往海外铺。从消费电池到动力电池,从4C到15C,从深圳到枣庄再到泰国基地。钱韫娴的观察是,中国新能源产业的竞争力,已经不再是某一家公司的单点技术,而是整条链一起走出去、一起长大的能力。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


