

HomeHonda City

Search History
Popular Searches
Dealer Login / Sign Up
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 Proton X70 同 Honda HR-V 來做比較。這兩款車喺價位同定位上都好接近,而家我哋就從多個方面做一個詳細嘅對比,幫你省做功課嘅時間。
Proton X70 喺馬來西亞嘅 OTR 售價係 RM 106,800 - 122,300,一共有 3 個版本,包括 1.5L Standard 2WD(RM 106,800)、1.5L Executive 2WD(RM 115,800)、1.5L Premium 2WD(RM 122,300) 等。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,一共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900) 等。
從價錢嚟睇,Proton X70 嘅起步價確實比 Honda HR-V 平咗 RM 9,100。如果你預算有限,Proton 嘅入門版已經可以滿足日常需求。但都要注意,平嗰幾千蚊,可能喺配備上會有取舍,具體要看你嘅需求。

Proton X70 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
Honda HR-V 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
兩款車用嘅係同一套動力系統,日常開起嚟嘅感受基本無分別。油耗方面都差唔多,唔使太糾結這一點。

Proton X70 車身長 4400 mm,後備箱 400 L。
Honda HR-V 車身長 4500 mm,後備箱 450 L。
空間方面,Honda HR-V 嘅車身比 Proton X70 長咗 100 mm,乘坐空間更有優勢。不過 Proton X70 喺城市入面停車會靈活少少,各有取舍。

Proton X70 同 Honda HR-V 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更加睇重品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更加在意性價比同配備,嗰就揀配置更豐富嘅款。最後都建議兩款都去試駕,親身體驗先係最重要。
總體嚟講,Proton X70 同 Honda HR-V 都係馬來西亞市場好唔錯嘅車型。揀邊一款,關鍵都要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最後決定。買車係件大事,花少少時間做功課絕對唔會錯。

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Proton X50 同 Kia Sportage 做比較。呢兩款車喺價位同定位上都蠻接近嘅,今日我就由多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
Proton X50 喺馬來西亞嘅 OTR 售價係 RM 89,800 - 113,300,一共有 4 個版本,包括 1.5T Executive(RM 89,800)、1.5T Premium(RM 101,800)、1.5T Flagship(RM 113,300) 等。
Kia Sportage 喺馬來西亞嘅 OTR 售價係 RM 129,639 - 179,320,一共有 4 個版本,包括 2025 1.6T DCT 4WD High(RM 179,320)、2025 1.6T DCT 2WD High(RM 159,320)、2025 2.0L AT 2WD High(RM 139,639) 等。
由價錢睇落去,Proton X50 嘅起步價確實比 Kia Sportage 平咗 RM 39,839。如果你預算有限,Proton 嘅入門版已經可以滿足日常需要。但都要注意,平嗰幾千蚊,可能喺配備上會有取舍,具體睇你嘅需要。

Proton X50 配備 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Kia Sportage 配備 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,Kia Sportage 嘅 1.5L Turbo 比 Proton X50 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得力唔夠。

Proton X50 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA)。
Kia Sportage 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Drive Wise。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算給晒好齊全。而家嘅新車安全性都唔錯,唔使太擔心呢一點。

Proton X50 車身長 4400 mm,行李箱 400 L。
Kia Sportage 車身長 4400 mm,行李箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間差別唔大。呢個級別嘅車,日常使用完全夠用。

Proton X50 同 Kia Sportage 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更喺意性價比同配備,那就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身經歷先係最重要。
總括嚟講,Proton X50 同 Kia Sportage 都係馬來西亞市場好好嘅車型。揀邊一輛,關鍵始終係睇你嘅個人需要同預算。建議大家做好功課,多問間車行嘅報價,再去做試駕做最終決定。買車係件大事,花啲時間做功課絕對唔會錯。

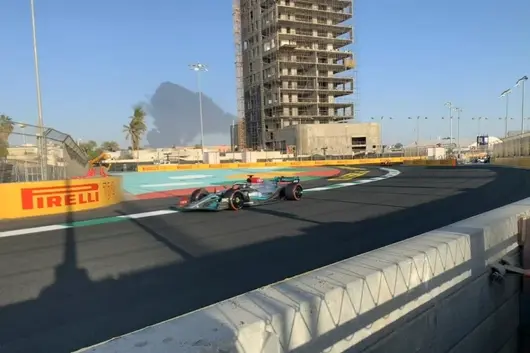
由於中東嗰邊眾所周知嘅原因,2026 年 F1 原訂嘅 24 場比賽計劃中巴林同沙地站已經確定取消,最後兩站卡塔爾同阿布扎比嘅辦賽希望亦變得更加渺茫。

有傳言指 F1 同部分合作夥伴嘅合約入面有一項 2026 年最少舉辦 21 場比賽嘅「保底條款」,一旦中東四站全部取消嘅話那就係個大麻煩,所以一直都有消息話 F1 方面喺搵合適嘅賽道加賽一場。而喺上上個週末 F1 匈牙利站期間,佢哋終於宣佈將於 10 月 2 日至 10 月 4 日期間,喺馬來西亞雪邦賽道加賽一場,但係呢場大獎賽嘅名稱好特別:F1 巴林大獎賽馬來西亞站。

馬來西亞雪邦賽道喺好久之前列 F1 嘅正式分站之一,上一次承辦 F1 比賽係 2017 年。相隔 9 年點解雪邦會「限時復出」,點解馬來西亞嘅比賽會同巴林扯上關係,入面真係有唔少說頭。
時間、空間都合適嘅「超級替補」
講下點解會揀選馬來西亞雪邦賽道。F1 今次揀加賽場地嘅核心原則就係:唔影響既定分站計劃,有快速組織辦賽能力。喺之前嘅傳言中共有三種方案:喺葡萄牙、西班牙等歐洲賽道補賽;年底拉斯維加斯雙連賽收官;馬來西亞雪邦補賽。

按照原訂賽歷,F1 經過 7 至 8 月嘅夏休期之後,8 月底同 9 月初喺荷蘭、意大利同西班牙再比三站就會離開歐洲大陸前往亞洲同美洲,如此短嘅時間內喺歐洲組織一场比赛難度實在太高。至於 9 月之後讓 11 支車隊喺亞歐美三大洲之間來回奔波亦唔現實,所以歐洲補賽呢條路線基本可以 PASS 晒。

而年底拉斯維加斯雙連賽呢套方案唔講人家願唔願意出兩份承辦費,單就時間都唔知幾遲,要到 11 月底。中間再發生啲咩變故件事就會更加複雜,所以拉斯維加斯雙連賽嘅方案只能講係下策。

而雪邦恰恰就係時間同空間都合適嘅選擇。10 月 2 日至 10 月 4 日嘅辦賽時間距離而家仲有兩個幾月,足夠完成辦賽組織。空間上,馬來西亞緊鄰住下一站舉辦地新加坡,物流上面都好調度。

關鍵係雪邦賽道呢幾年雖然唔承辦 F1,但係諸如 MOTO GP 等頂級賽事依舊喺承辦,賽道仍然保留 FIA 一級賽道資格,比起嗰啲多年唔辦賽,需要翻新嘅歐洲老賽道方便好過好多。
巴林出錢,馬來西亞辦事
至於馬來西亞嘅比賽點解係巴林冠名?簡單嚟講就係巴林出錢,馬來西亞辦事。而家就要講返當年馬來西亞退出 F1 賽歷嘅原因:錢。

當年馬來西亞退出 F1 嘅原因簡單嚟講就係佢哋覺得入不敷出。高額嘅承辦費同由比賽帶嚟嘅門票、旅遊等附加收入比較唔成正比。之後馬來西亞方面也多次表示唔排斥 F1,但係前提係承辦費得有人出錢,件事就僵持喺呢度啦。

而今次馬來西亞等到嗰個唔使愁錢嘅金主:巴林。對於呢個中東產油大國嚟講,錢從來唔係問題,問題係佢哋想維持 F1 嘅曝光。既然自己屋企暫時辦唔到,嗰出錢換個地方冠名比賽都唔係唔得。
對於馬來西亞嚟講,承辦費有人出錢,由此衍生嘅旅遊等收入那就係白賺。所以 F1 方面一撮合,前無古人後亦未必有來者嘅「F1 巴林大獎賽馬來西亞站」就咁搞掂啦。
中國車迷嘅「天降巨富」:唔使請假仲免簽
馬來西亞回歸 F1,最高興嘅莫過於中國車迷。今次馬來西亞站嘅時機真係好得不得了。

對於想現場睇波嘅車迷,馬來西亞站比賽卡喺十一期間,唔使額外請假。而且馬來西亞對我哋免簽,距離亦唔遠機票價格相對平宜,現場睇波無論係時間成本定係經濟成本都相當友好。

就算唔去現場喺屋企睇直播,馬來西亞站都相當友好。馬來西亞同中國喺時區上面同屬東八區,冇時差問題,而且馬來西亞亦唔似新加坡咁搞夜賽。這就代表你喺屋企瞓個自然醒,下午舒舒服服睇完比賽,晚上再同朋友出去食飯乜都唔耽誤。而且馬來西亞多雨,每逢落雨比賽總能夠出到啲精彩場面,喺屋企舒舒服服睇完比賽,晚上再同朋友食飯傾下比賽精彩場面,多好。
不過,雪邦今次嘅「限時回歸」係一個天時地利人和齊齊湊埋嘅巧合,之後仲有冇真係難講,所以真係想去現場嘅朋友準備好搶票啦,過咗今年呢個村,明年真係唔知有無呢間店啦。
喺馬來西亞嘅汽車市場,好多買家喺揀車嘅時候都會將本田 Odyssey 同豐田 Vellfire 做比較。今日我哋由多個方面做一個詳細嘅對比,幫你省咗做功課嘅時間。


本田 Odyssey 喺馬來西亞嘅 OTR 售價係 RM 278,000 - 278,000,總共 1 個版本,包括 2.0L eHEV(RM 278,000)等。
豐田 Vellfire 喺馬來西亞嘅 OTR 售價係 RM 448,000 - 549,900,總共 3 個版本,包括 2026 HEV 2.5L Executive Lounge(RM 549,900)、2025 2.5L Standard(RM 448,000)、E-CVT(RM 548,000)等。
睇返價錢,本田 Odyssey 嘅入場價確實較豐田 Vellfire 平咗 RM 170,000。如果你預算有限,本田嘅入門版已經可以滿足日常需要。但都要注意,平嗰幾千蚊,可能喺配備上會有取舍,具體要看你嘅需要。

本田 Odyssey 搭載 2.0L Turbo,馬力 220 hp。官方油耗 9.5 L/100km。
豐田 Vellfire 搭載 3.0L Turbo,馬力 350 hp。官方油耗 12.0 L/100km。
動力方面,豐田 Vellfire 嘅 3.0L Turbo 較本田 Odyssey 嘅 2.0L Turbo 多咗 130 匹馬力。不過日常喺市區開嘅話,兩款車嘅動力都夠用,唔會覺得唔夠力。

本田 Odyssey 車身長 4400 mm,車尾箱 400 L。
豐田 Vellfire 車身長 4400 mm,車尾箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間分別唔大。呢個級別嘅車,日常使用完全夠用。
本田 Odyssey 同豐田 Vellfire 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先至最重要。
總體嚟講,本田 Odyssey 同豐田 Vellfire 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵都係睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花點時間做功課絕對唔會錯。

喺馬來西亞嘅汽車市場,好多買家喺揀車嘅時候都會拿 Toyota Innova Zenix 同 Mitsubishi Xpander 來做比較。今日我哋從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。


Toyota Innova Zenix 喺馬來西亞嘅 OTR 售價係 RM 165,000 - 202,000,一共有 2 個版本,包括 2023 HEV 2.0L Standard(RM 202,000)、2023 2.0L V(RM 165,000) 等。
Mitsubishi Xpander 喺馬來西亞嘅 OTR 售價係 RM 99,930 - 109,930,一共有 2 個版本,包括 2024 1.5L Standard(RM 99,930)、2024 1.5L Plus(RM 109,930) 等。
從價錢嚟睇,Mitsubishi Xpander 嘅起步價比 Toyota Innova Zenix 便宜咗 RM 65,070。講實話,喺呢個價位段,幾千塊嘅差距其實唔算大,關鍵仲係睇整體嘅性價比同長期使用成本。

Toyota Innova Zenix 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Brand ADAS。
Mitsubishi Xpander 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都拿到唔錯嘅評級。不過 Toyota Innova Zenix 嘅 Brand ADAS 同 Mitsubishi Xpander 嘅 Basic 喺功能上有啲差異,如果你比較看重主動安全嘅話,可以仔細對比吓兩者嘅功能列表。

Toyota Innova Zenix 採用 FWD 驅動方式。
Mitsubishi Xpander 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感覺唔會有太大分別。

Toyota Innova Zenix 同 Mitsubishi Xpander 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更看重品牌口碑同二手價,可以優先考慮口碑更好嘅嗰一款;如果你更在意性价比同配備,那就揀配置更豐富嗰款。最終仲係建議兩款都去試駕,親身體驗先係最重要嘅。

總括嚟講,Toyota Innova Zenix 同 Mitsubishi Xpander 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵仲係要睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去做試駕做最終決定。買車係件大事,花少少時間做功課絕對無錯。

喺馬來西亞嘅汽車市場,好多買家喺揀車嘅時候都會拿 凌志 LS 同 宝马 M3 做比較。我哋今日從多個方面做一個詳細嘅比較,俾你省返做功課嘅時間。


凌志 LS 喺馬來西亞嘅 OTR 售價係 RM 1,250,000 - 1,531,000,總共有 2 個版本,包括 2021 500 Executive Kiriko(RM 1,531,000)、2021 500 Luxury(RM 1,250,000) 等。
宝马 M3 喺馬來西亞嘅 OTR 售價係 RM 847,800 - 847,800,總共有 1 個版本,包括 Standard(RM 847,800) 等。
從價錢嚟睇,宝马 M3 嘅起步價比 凌志 LS 便宜咗 RM 402,200。老實講,喺呢個價位段,幾千蚊嘅差距其實唔算大,關鍵始終係睇整體嘅性價比同長期使用成本。

凌志 LS 配備 3.0L Turbo,馬力 350 hp。官方油耗 12.0 L/100km。
宝马 M3 配備 3.0L Turbo,馬力 350 hp。官方油耗 12.0 L/100km。
兩部車用咗同一套動力系統,所以日常行車嘅感覺基本冇分別。油耗方面都幾接近,唔使太糾結呢一點。

凌志 LS 車身長 4400 mm,後尾箱 400 L。
宝马 M3 車身長 4400 mm,後尾箱 400 L。
兩部車嘅尺寸幾乎一樣,車內空間差別唔大。呢個級別嘅車,日常使用完全夠用。

凌志 LS 採用 FWD 驅動方式。
宝马 M3 採用 FWD 驅動方式。
兩部車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大區別。

總體嚟講,凌志 LS 同 宝马 M3 都係馬來西亞市場幾唔錯嘅車款。揀邊一輛,關鍵始終係睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕先至做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

在马来西亚的汽车市场,很多买家在选车的时候都会拿 Volkswagen Golf R 和 Mercedes-Benz E-Class PHEV 来做比较。今天我们从多个方面做一个详细的对比,帮你省下做功课的时间。


Volkswagen Golf R 在马来西亚的 OTR 售价是 RM 338,812 - 338,812,一共有 2 个版本,包括 2026 2.0T Standard(RM 338,812)、DCT(RM 294,800) 等。
Mercedes-Benz E-Class PHEV 在马来西亚的 OTR 售价是 RM 427,888 - 427,888,一共有 2 个版本,包括 E 200 Avantgarde(RM 350,000)、E 300 AMG Line(RM 400,000) 等。
从价钱来看,Volkswagen Golf R 的起步价确实比 Mercedes-Benz E-Class PHEV 便宜了 RM 89,076。如果你预算有限,Volkswagen 的入门版已经可以满足日常需求。但也要注意,便宜的那几千块,可能在配备上会有取舍,具体要看你的需求。

Volkswagen Golf R 的安全评级是 5★ (Euro NCAP),主动安全系统包括 IQ.Drive。
Mercedes-Benz E-Class PHEV 的安全评级是 5★ (Euro NCAP),主动安全系统包括 Premium ADAS。
两款车的安全评级一样,在这个级别里面安全配备都算给得很齐全了。现在的新车安全性都不差,不用太担心这一点。

Volkswagen Golf R 车身长 4400 mm,后备箱 400 L。
Mercedes-Benz E-Class PHEV 车身长 4400 mm,后备箱 400 L。
两款车的尺寸几乎一样,车内空间差别不大。这个级别的车,日常使用完全够用。

Volkswagen Golf R 采用 FWD 驱动方式。
Mercedes-Benz E-Class PHEV 采用 FWD 驱动方式。
两款车的驱动方式一样,都是 FWD,日常驾驶感受不会有太大区别。

总的来说,Volkswagen Golf R 和 Mercedes-Benz E-Class PHEV 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

在马来西亚的汽车市场,很多买家在选车的时候都会拿 Volkswagen Golf GTI 和 Mercedes-Benz E-Class PHEV 来做比较。今天我们从多个方面做一个详细的对比,帮你省下做功课的时间。

Volkswagen Golf GTI 在马来西亚的 OTR 售价是 RM 256,962 - 256,962,一共有 3 个版本,包括 2025 2.0T Sepang Edition(RM 262,990)、2025 2.0T Standard(RM 256,962)、DCT(RM 219,800) 等。
Mercedes-Benz E-Class PHEV 在马来西亚的 OTR 售价是 RM 427,888 - 427,888,一共有 2 个版本,包括 E 200 Avantgarde(RM 350,000)、E 300 AMG Line(RM 400,000) 等。
从价钱来看,Volkswagen Golf GTI 的起步价确实比 Mercedes-Benz E-Class PHEV 便宜了 RM 170,926。如果你预算有限,Volkswagen 的入门版已经可以满足日常需求。但也要注意,便宜的那几千块,可能在配备上会有取舍,具体要看你的需求。

Volkswagen Golf GTI 搭载 2.0L Turbo,马力 220 hp。官方油耗 9.5 L/100km。
Mercedes-Benz E-Class PHEV 搭载 Hybrid,马力 170 hp。官方油耗 4.5 L/100km。
动力方面,Volkswagen Golf GTI 的 2.0L Turbo 比 Mercedes-Benz E-Class PHEV 的 Hybrid 多了 50 匹马力,中段加速会更有信心,尤其是跑高速公路超车的时候。但 Mercedes-Benz E-Class PHEV 的油耗表现可能更好,日常市区通勤的话差别不会太明显。

Volkswagen Golf GTI 的安全评级是 5★ (Euro NCAP),主动安全系统包括 IQ.Drive。
Mercedes-Benz E-Class PHEV 的安全评级是 5★ (Euro NCAP),主动安全系统包括 Premium ADAS。
两款车的安全评级一样,在这个级别里面安全配备都算给得很齐全了。现在的新车安全性都不差,不用太担心这一点。
Volkswagen Golf GTI 保修 3年/100,000km,保养间隔 每10,000km或6个月。
Mercedes-Benz E-Class PHEV 保修 3年/100,000km,保养间隔 每10,000km或6个月。
两款车的保修条件一样,这方面不用纠结。实际保养成本还要看品牌的服务网络和零件价格,建议去车友群问问真实车主的经验。
总的来说,Volkswagen Golf GTI 和 Mercedes-Benz E-Class PHEV 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

在马来西亚的汽车市场,很多买家在选车的时候都会拿 Mercedes-Benz GLE 和 Land Rover Discovery Sport 来做比较。今天我们从多个方面做一个详细的对比,帮你省下做功课的时间。


Mercedes-Benz GLE 在马来西亚的 OTR 售价是 RM 544,888 - 544,888,一共有 1 个版本,包括 Standard(RM 544,888) 等。
Land Rover Discovery Sport 在马来西亚的 OTR 售价是 RM 499,800 - 499,800,一共有 1 个版本,包括 Standard(RM 499,800) 等。
从价钱来看,Land Rover Discovery Sport 的起步价比 Mercedes-Benz GLE 便宜了 RM 45,088。老实讲,在这个价位段,几千块的差距其实不算大,关键还是看整体的性价比和长期使用成本。

Mercedes-Benz GLE 的安全评级是 5★ (Euro NCAP),主动安全系统包括 Premium ADAS。
Land Rover Discovery Sport 的安全评级是 TBD,主动安全系统包括 Basic。
安全配备方面,两款车都拿到了不错的评级。不过 Mercedes-Benz GLE 的 Premium ADAS 和 Land Rover Discovery Sport 的 Basic 在功能上有些差异,如果你比较看重主动安全的话,可以仔细对比一下两者的功能列表。

Mercedes-Benz GLE 采用 FWD 驱动方式。
Land Rover Discovery Sport 采用 4WD 驱动方式。
Mercedes-Benz GLE 的 FWD 和 Land Rover Discovery Sport 的 4WD 在操控上会有不同感受,建议试驾对比。

Mercedes-Benz GLE 和 Land Rover Discovery Sport 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。

总的来说,Mercedes-Benz GLE 和 Land Rover Discovery Sport 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

在马来西亚的汽车市场,很多买家在选车的时候都会拿 Mercedes-Benz GLB 和 Land Rover Discovery Sport 来做比较。今天我们从多个方面做一个详细的对比,帮你省下做功课的时间。

Mercedes-Benz GLB 在马来西亚的 OTR 售价是 RM 299,888 - 352,888,一共有 1 个版本,包括 Standard(RM 299,888) 等。
Land Rover Discovery Sport 在马来西亚的 OTR 售价是 RM 499,800 - 499,800,一共有 1 个版本,包括 Standard(RM 499,800) 等。
从价钱来看,Mercedes-Benz GLB 的起步价确实比 Land Rover Discovery Sport 便宜了 RM 199,912。如果你预算有限,Mercedes-Benz 的入门版已经可以满足日常需求。但也要注意,便宜的那几千块,可能在配备上会有取舍,具体要看你的需求。

Mercedes-Benz GLB 的安全评级是 5★ (Euro NCAP),主动安全系统包括 Premium ADAS。
Land Rover Discovery Sport 的安全评级是 TBD,主动安全系统包括 Basic。
安全配备方面,两款车都拿到了不错的评级。不过 Mercedes-Benz GLB 的 Premium ADAS 和 Land Rover Discovery Sport 的 Basic 在功能上有些差异,如果你比较看重主动安全的话,可以仔细对比一下两者的功能列表。

Mercedes-Benz GLB 车身长 4400 mm,后备箱 400 L。
Land Rover Discovery Sport 车身长 4400 mm,后备箱 400 L。
两款车的尺寸几乎一样,车内空间差别不大。这个级别的车,日常使用完全够用。
Mercedes-Benz GLB 和 Land Rover Discovery Sport 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。
总的来说,Mercedes-Benz GLB 和 Land Rover Discovery Sport 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

在马来西亚的汽车市场,很多买家在选车的时候都会拿 Mercedes-Benz GLA 和 Land Rover Discovery Sport 来做比较。今天我们从多个方面做一个详细的对比,帮你省下做功课的时间。

Mercedes-Benz GLA 在马来西亚的 OTR 售价是 RM 258,888 - 295,888,一共有 1 个版本,包括 Standard(RM 258,888) 等。
Land Rover Discovery Sport 在马来西亚的 OTR 售价是 RM 499,800 - 499,800,一共有 1 个版本,包括 Standard(RM 499,800) 等。
从价钱来看,Mercedes-Benz GLA 的起步价确实比 Land Rover Discovery Sport 便宜了 RM 240,912。如果你预算有限,Mercedes-Benz 的入门版已经可以满足日常需求。但也要注意,便宜的那几千块,可能在配备上会有取舍,具体要看你的需求。

Mercedes-Benz GLA 搭载 2.0L Turbo,马力 220 hp。官方油耗 9.5 L/100km。
Land Rover Discovery Sport 搭载 3.0L Turbo,马力 350 hp。官方油耗 12.0 L/100km。
动力方面,Land Rover Discovery Sport 的 3.0L Turbo 比 Mercedes-Benz GLA 的 2.0L Turbo 多了 130 匹马力。不过日常在市区开的话,两款车的动力都够用,不会觉得不够力。

Mercedes-Benz GLA 车身长 4400 mm,后备箱 400 L。
Land Rover Discovery Sport 车身长 4400 mm,后备箱 400 L。
两款车的尺寸几乎一样,车内空间差别不大。这个级别的车,日常使用完全够用。
Mercedes-Benz GLA 保修 3年/100,000km,保养间隔 每10,000km或6个月。
Land Rover Discovery Sport 保修 3年/100,000km,保养间隔 每10,000km或6个月。
两款车的保修条件一样,这方面不用纠结。实际保养成本还要看品牌的服务网络和零件价格,建议去车友群问问真实车主的经验。
总的来说,Mercedes-Benz GLA 和 Land Rover Discovery Sport 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

在马来西亚的轿车市场,很多买家在选车的时候都会拿 Volkswagen Golf GTI 和 Mercedes-Benz E-Class PHEV 来做比较。这两款车在价位和定位上都蛮接近的,今天我们就从多个方面做一个详细的对比,帮你省下做功课的时间。
Volkswagen Golf GTI 在马来西亚的 OTR 售价是 RM 256,962 - 256,962,一共有 3 个版本,包括 2025 2.0T Sepang Edition(RM 262,990)、2025 2.0T Standard(RM 256,962)、DCT(RM 219,800) 等。
Mercedes-Benz E-Class PHEV 在马来西亚的 OTR 售价是 RM 427,888 - 427,888,一共有 2 个版本,包括 E 200 Avantgarde(RM 350,000)、E 300 AMG Line(RM 400,000) 等。
从价钱来看,Volkswagen Golf GTI 的起步价确实比 Mercedes-Benz E-Class PHEV 便宜了 RM 170,926。如果你预算有限,Volkswagen 的入门版已经可以满足日常需求。但也要注意,便宜的那几千块,可能在配备上会有取舍,具体要看你的需求。
Volkswagen Golf GTI 搭载 2.0L Turbo,马力 220 hp。官方油耗 9.5 L/100km。
Mercedes-Benz E-Class PHEV 搭载 Hybrid,马力 170 hp。官方油耗 4.5 L/100km。
动力方面,Volkswagen Golf GTI 的 2.0L Turbo 比 Mercedes-Benz E-Class PHEV 的 Hybrid 多了 50 匹马力,中段加速更有信心,尤其是跑高速公路超车的时候。不过 Mercedes-Benz E-Class PHEV 的油耗可能更友好,日常市区通勤差别不会太大。
Volkswagen Golf GTI 保修 3年/100,000km,保养间隔 每10,000km或6个月。
Mercedes-Benz E-Class PHEV 保修 3年/100,000km,保养间隔 每10,000km或6个月。
两款车的保修条件一样,这方面不用纠结。实际保养成本还要看品牌的服务网络和零件价格,建议去车友群问问真实车主的经验。
Volkswagen Golf GTI 和 Mercedes-Benz E-Class PHEV 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。
总的来说,Volkswagen Golf GTI 和 Mercedes-Benz E-Class PHEV 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。
在马来西亚的SUV市场,很多买家在选车的时候都会拿 Mercedes-Benz Maybach GLS 和 Land Rover Range Rover Sport 来做比较。这两款车在价位和定位上都蛮接近的,今天我们就从多个方面做一个详细的对比,帮你省下做功课的时间。
Mercedes-Benz Maybach GLS 在马来西亚的 OTR 售价是 RM 1,918,888 - 1,918,888,一共有 1 个版本,包括 Standard(RM 1,918,888) 等。
Land Rover Range Rover Sport 在马来西亚的 OTR 售价是 RM 1,698,000 - 2,500,000,一共有 1 个版本,包括 Standard(RM 1,698,000) 等。
从价钱来看,Land Rover Range Rover Sport 的起步价比 Mercedes-Benz Maybach GLS 便宜了 RM 220,888。老实讲,在这个价位段,几千块的差距其实不算大,关键还是看整体的性价比和长期使用成本。

Mercedes-Benz Maybach GLS 搭载 3.0L Turbo,马力 350 hp。官方油耗 12.0 L/100km。
Land Rover Range Rover Sport 搭载 3.0L Turbo,马力 350 hp。官方油耗 12.0 L/100km。
两款车用的是同一套动力系统,日常开起来的感受基本没有差别。油耗方面也差不多,不用太纠结这一点。

Mercedes-Benz Maybach GLS 车身长 4400 mm,后备箱 400 L。
Land Rover Range Rover Sport 车身长 4400 mm,后备箱 400 L。
两款车的尺寸几乎一样,车内空间差别不大。这个级别的车,日常使用完全够用。

Mercedes-Benz Maybach GLS 采用 FWD 驱动方式。
Land Rover Range Rover Sport 采用 4WD 驱动方式。
Mercedes-Benz 的 FWD 和 Land Rover 的 4WD 在操控上会有不同感受,建议试驾对比。

总的来说,Mercedes-Benz Maybach GLS 和 Land Rover Range Rover Sport 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

Di pasaran SUV Malaysia, ramai pembeli semasa memilih kereta membandingkan Proton X50 dan MG HS. Kedua-dua kereta ini agak hampir dari segi harga dan pelan, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa penyelidikan.
Harga OTR Proton X50 di Malaysia ialah RM 89,800 - 113,300, terdapat 4 varian, termasuk 1.5T Executive (RM 89,800), 1.5T Premium (RM 101,800), 1.5T Flagship (RM 113,300) dan lain-lain.
Harga OTR MG HS di Malaysia ialah RM 130,450 - 146,450, terdapat 2 varian, termasuk 1.5L Standard (RM 105,000), 1.5L Executive (RM 115,000) dan lain-lain.
Dari segi harga, harga permulaan Proton X50 memang lebih murah RM 40,650 berbanding MG HS. Jika bajet anda terhad, varian permulaan Proton sudah mencukupi untuk keperluan harian. Tetapi perlu diingat, beberapa ribu lebih murah itu, mungkin ada kompromi pada spesifikasi, bergantung kepada keperluan anda.
Proton X50 dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Kecekapan bahan api rasmi 6.0 L / 100 km.
MG HS dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Kecekapan bahan api rasmi 7.0 L / 100 km.
Dari segi kuasa, 1.5L Turbo MG HS mempunyai 35 hp lebih berbanding 1.5L 4-silinder Proton X50. Namun untuk penggunaan harian di bandar, kuasa kedua-dua kereta adalah mencukupi, tidak berasaan kurang kuasa.
Taraf keselamatan Proton X50 ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Taraf keselamatan MG HS ialah TBD, sistem keselamatan aktif termasuk Basic.
Dari segi pelengkapan keselamatan, kedua-dua kereta mendapat penarafan yang baik. Namun perbezaan fungsi antara ADAS (ACC, AEB, LKA, LDA, BSM, RCTA) Proton X50 dan Basic MG HS, jika anda mengutamakan keselamatan aktif, boleh bandingkan senarai fungsi keduanya dengan teliti.
Proton X50 panjang badan 4400 mm, bagasi 400 L.
MG HS panjang badan 4400 mm, bagasi 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalam kenderaan tidak banyak berbeza. Kereta dalam kelas ini, penggunaan harian sudah cukup.
Proton X50 waranti 5 tahun / 150,000 km, selang penyelenggaraan setiap 10,000 km atau 6 bulan.
MG HS waranti 7 tahun / 150,000 km, selang penyelenggaraan setiap 10,000 km atau 6 bulan.
Secara keseluruhan, Proton X50 dan MG HS adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, yang penting adalah keperluan dan bajet peribadi anda. Disarankan membuat penyelidikan, membandingkan beberapa tawaran dealer, kemudian melakukan uji pemandu untuk keputusan akhir. Membeli kereta adalah perkara besar, menghabiskan masa membuat penyelidikan tidak akan rugi.
Di pasaran SUV Malaysia, ramai pembeli yang membandingkan Proton X50 dan MG MG HS semasa memilih kereta. Kedua-dua kereta ini mempunyai harga dan lokasi pasaran yang sangat hampir, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa mencari maklumat.
Proton X50 mempunyai harga OTR di Malaysia antara RM 89,800 - 113,300, terdapat 4 varian, termasuk 1.5T Executive (RM 89,800), 1.5T Premium (RM 101,800), 1.5T Flagship (RM 113,300) dan lain-lain.
MG MG HS mempunyai harga OTR di Malaysia antara RM 130,450 - 146,450, terdapat 2 varian, termasuk 1.5L Standard (RM 105,000), 1.5L Executive (RM 115,000) dan lain-lain.
Dari segi harga, harga permulaan Proton X50 memang lebih murah RM 40,650 berbanding MG MG HS. Jika bajet anda terhad, varian permulaan Proton sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, ribuan ringgit yang murah itu, mungkin ada pengorbanan dari segi spesifikasi, lihat keperluan anda.
Proton X50 dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
MG MG HS dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Penggunaan minyak rasmi 7.0 L/100km.
Dari segi tenaga, 1.5L Turbo MG MG HS mempunyai 35 kuasa kuda lebih daripada 1.5L 4-silinder Proton X50. Namun untuk harian di bandar, tenaga kedua-dua kereta sudah mencukupi, tidak akan rasa kurang tenaga.
Proton X50 panjang badan 4400 mm, ruang muatan belakang 400 L.
MG MG HS panjang badan 4400 mm, ruang muatan belakang 400 L.
Saiz kedua-dua kereta hampir sama, perbezaan ruang dalam tidak banyak. Kereta kelas ini, untuk penggunaan harian sudah cukup.
Proton X50 jaminan 5 tahun / 150,000km, selang servis setiap 10,000km atau 6 bulan.
MG MG HS jaminan 7 tahun / 150,000km, selang servis setiap 10,000km atau 6 bulan.
Secara keseluruhannya, Proton X50 dan MG MG HS adalah model kereta yang cukup bagus di pasaran Malaysia. Memilih yang mana satu, penting bergantung kepada keperluan dan bajet peribadi anda. Disarankan sediakan maklumat, bandingkan beberapa harga jualan kereta, kemudian uji memandu buat keputusan akhir. Membeli kereta adalah perkara besar, luangkan masa mencari maklumat tidak akan salah.
Penulis | Pengamatan Tanglang
Pengarang | Ta Lang
Apabila kebanyakan bandar masih bimbang dengan pertumbuhan GDP, Changsha sedang secara diam-diam melengkapkan satu peralihan yang lebih jauh melihat ke hadapan — bukan sahaja menumpukan kepada permainan存量 pasaran dalam negara, malah menggerakkan pembangunan bandar lebih dalam ke dalam gear siri industri global.
Selepas data GDP Suku Kedua 2026 Changsha dikeluarkan, terdapat pelbagai suara, ada yang mengatakan boleh, ada juga yang rasa tidak menepati jangkaan.
Kebimbangan sebahagian orang terhadap penukaran kadar pertumbuhan agak mudah difahami, tetapi jika hanya menumpukan pada data statistik permukaan, sangat mudah terlepas perubahan industri yang paling teras di Changsha, bandar ini sedang melengkapkan satu penukaran daya pertumbuhan — apabila enjin tradisional yang didorong oleh permintaan dalaman memasuki tempoh penyesuaian, satu kumpulan raksasa industri yang berakar dari tanah setempat, sudah lama membuka ruang pertumbuhan yang lebih berdaya tahan di pasaran global.

Daripada bimbang dengan naik turun jangka pendek kadar pertumbuhan, lebih baik buka beberapa set data 'keluar laut' yang menentukan daya saing jangka panjang. Pada separuh pertama tahun ini, eksport-import Wilayah Kota Changsha mencapai 1535.4 bilion yuan, meningkat 12.3% secara tahunan. Eksport dan import Kereta Api Beban China-Eropah (Changsha) sebanyak 584 unit, meningkat 61.33%, nilai barang 1.37 bilion USD, meningkat 39.24%. Hanya dengan menggabungkan data ini, barulah kita dapat melihat kelajuan Changsha yang lebih nyata.
Satu. Seberapa hebatkah eksport keluar laut syarikat Changsha?
Tapak dasar ekonomi Changsha, jentera kejuruteraan adalah satu bahagian penting. Kini bahan api tapak dasar ini telah bertukar dari infrastruktur domestik ke lombong dan pelabuhan global, dan bukan satu突围 syarikat tunggal, tetapi eksport kolektif seluruh klaster industri.
Berdasarkan data yang dikeluarkan bersama oleh Bekalan Changsha dan Biro Perindustrian & Teknologi Informatik Kota Changsha, pada 4 bulan pertama tahun 2026, nilai eksport jentera kejuruteraan Wilayah Kota Changsha mencapai 121.1 bilion yuan, meningkat 20.1%, mewakili 91.6% daripada jumlah eksport jentera kejuruteraan Wilayah Hunan, memimpin seluruh wilayah dengan posisi utama mutlak. Di mana trend pasaran baru adalah sangat laju, 5 bulan pertama eksport jentera kejuruteraan seluruh wilayah ke Afrika meningkat 85.2% secara tahunan, ke Amerika Latin meningkat 43.7%, peningkatan jumlah ini berasal daripada klaster industri Changsha.
Mari lihat Sany Heavy Industry dulu. Tahun lepas pendapatan luar negara syarikat mencapai 558.56 bilion yuan, mewakili 62.27% daripada jumlah pendapatan. Memasuki tahun 2026, potensi globalisasi terus dilepaskan, Sany Heavy Industry mengekalkan larian yang kuat walaupun di asas tinggi. Pada Puncak Pelanggan Besar Industri Perlombongan Global Mei 2026, jumlah tandatangan peralatan perlombongan set Sany di lokasi melangkaui 5 bilion yuan, temu balas pesanan melebihi 100 bilion yuan, ramai pelanggan luar negara membayar dengan wang sebenar, mencapai eksport pukal peralatan perlombongan tinggi kelas.

Tahun ini 'Sany Tianhai Blue' trak elektrik berat meraih pesanan super besar, pada Jun lebih daripada 800 unit 'Sany Tianhai Blue' trak elektrik berat dihantar ke luar negara, memecahkan rekod skala eksport tunggal trak tarik tenaga baharu China. Berbanding jumlah eksport trak tarik tenaga baharu China keseluruhan tahun 2025 sebanyak 877 unit, skala pesanan ini telah hampir mencapai jumlah eksport keseluruhan industri tahun lepas, menjadi peristiwa penting dalam proses eksport trak berat tenaga baharu China.
Kisah Zoomlion Heavy Industry sama keras. Nisbah pendapatan luar negaranya telah menghampiri 60%, kekal di barisan hadapan globalisasi pembuatan peralatan domestik.

Permulaan tahun 2026, Zoomlion Heavy Industry secara kolektif menghantar peralatan bernilai 8.5 bilion yuan ke lebih daripada 40 negara di seluruh dunia, nilai pesanan antarabangsa mewakili lebih daripada 80% daripada jumlah nilai pesanan, menutupi semua kategori termasuk mesin konkrit, mesin perlombongan, platform kerja tinggi. Pada acara berat mesin kejuruteraan Turki KOMATEK2026, Zoomlion Heavy Industry memperoleh lebih daripada 1 bilion yuan pesanan tandatangan di lokasi dan pesanan temu balas.
Yang lebih menarik untuk digemari ialah, Zoomlion telah membina 11 loji pengeluaran luar negara utama di seluruh dunia, 30+ hub operasi luar negara utama, 430 cawangan operasi global, 220+ gudang spare part luar negara, pekerja luar negara melebihi 9,000 orang, di mana pekerja tempatan kira-kira 6,000 orang.
Model operasi luar negara ciptaan unik 'Lapangan Terbang + Tentera Darat', melalui platform pengurusan digital seragam global mencapai kerjasama 24 jam, menjadikan 'pengeluaran tempatan, perkhidmatan tempatan' sehingga ke tahap maksimum. Kuasa model ini terus termanifestasi pada keupayaan untung, bahagian mesin kerja tinggi dan mesin pertanian dengan margin kotor tertinggi, pertumbuhan jualan luar negara memukau, berkat premium teknologi elektrik, kecerdasan, terpaksa membuat satu lubang di pasaran premium Eropah dan Amerika.
Jika eksport mesin kejuruteraan masih dalam jangkaan, maka prestasi 'Tiga Barang Baharu', telah mematahkan stereotaip luar terhadap Changsha 'hanya industri berat', melengkapi lengkung pertumbuhan kedua untuk eksport bandar.
Berdasarkan data perdagangan luar negara separuh pertama tahun 2026 Changsha Customs, "Tiga Barang Baharu" Wilayah Hunan (kenderaan elektrik, bateri litium-ion, produk fotovoltan) jumlah eksport 11.98 bilion yuan, meningkat 35.5%; di mana eksport kenderaan elektrik 6.99 bilion yuan, peningkatan 27.3%, eksport bateri litium-ion 4.36 bilion yuan, peningkatan 43.2%, eksport produk fotovoltan 630 juta yuan, peningkatan 105.3%. Changsha sebagai pangkalan pengeluaran dan eksport utama, menyumbang lebih separuh daripada bahagian eksport "Tiga Barang Baharu" seluruh wilayah, merupakan tempat pembebanan utama produk tenaga baharu di wilayah Tengah.
Dari "Mesin Kejuruteraan" ke "Tiga Barang Baharu", globalisasi syarikat Changsha sedang membuka lengkung pertumbuhan kedua untuk pembangunan Changsha.
Dua. Bagaimana sebuah bandar pedalaman, membina "Pelabuhan Lembut" untuk dirinya sendiri
Naratif globalisasi syarikat Changsha, jauh lebih mendalam daripada yang difikirkan luar.
Di bidang teknologi pertanian, Longping Development sedang menyusun rangkaian penyelidikan merentasi benua. Syarikat teknologi benih yang berasal dari Changsha ini, di Brazil Amerika Selatan telah membina makmal molekul teratas wilayah, disokong 3 kilang pemprosesan benih, 10 stesen penyelidikan, membentuk Taman Perindustrian Teknologi Pertanian China-Brazil; di Afrika, ia mendarat model operasi industri penuh beras, jagung, eksport benih terbaik dan teknik penanaman. Dari "Eksport Padi Hibrid" ke "Eksport Standard Industri Benih", kedudukan Changsha dalam peta keselamatan makanan global, jauh lebih bernilai strategik daripada label bandar pertanian besar.

Di bidang peredaran produk pertanian, kisah Pusat Agromark Global Hongxing juga sama cemerlang. Klaster perdagangan produk pertanian yang memimpin saiz di wilayah Tengah, volume perdagangan mencapai 6.96 juta tan pada 2025, nilai transaksi 57.2 bilion yuan, meliputi 28 wilayah provinsi di seluruh negara, 21 negara dan wilayah global. Januari hingga Mei tahun ini, import buah-buahan 445,800 tan, meningkat 9.2%. Durian Kamboja, ceri AS dan Kanada, nangka Thailand, dan buah-buahan mewah lain, dihantar melalui sini ke enam wilayah tengah. Dalam perancangan tiga fasa pasaran, corak peredaran antarabangsa "Beli Global, Jual Global" sudah kelihatan jelas — buah dan sayuran segar dari luar negara terus ke wilayah Tengah, produk pertanian unik Hunan eksport serentak.
Infrastruktur institusi asas yang lebih juga sedang dipercepatkan. Kawasan perdagangan bebas Changsha telah mengumpulkan 66 hasil inovasi institusi peringkat wilayah, di mana 24 hasil ditiru dan dipromosikan di seluruh wilayah. 55 projek Customs Pintar telah mendarat, kecekapan pengeluaran meningkatkan 30%. Syarikat prestasi perdagangan luar negara di seluruh kota melebihi 4,000 buah, syarikat pengiktirafan AEO tahap maju mencapai 65 buah, Syarikat Teratas 500 Dunia di Changsha mencapai 201 buah. Angka-angka ini menunjuk kepada satu fakta: Changsha sedang berproses dari sebuah ibu negara pedalaman, menjadi sebuah pusat terbuka jenis institusi.

Mungkin ada yang berkata, eksport syarikat adalah tindakan paksa akibat persekitaran semasa, tidak cukup untuk dikira sebagai kearifan. Tetapi keunikan Changsha ialah, dengan 10 tahun lebih pemendapan sains & teknologi dan bekalan talenta berterusan, ia menjadikan globalisasi sebagai "permintaan dalaman" yang semulajadi.
Satu, wacana teknologi teras. Stok paten Sany dan Zoomlion dalam bidang elektrik, tenaga hidrogen, pemanduan bebas, sudah memimpin lawan antarabangsa separuh badan. Ini adalah keyakinan mereka berani memukul tinggi di pasaran luar negara, tidak memulakan perang harga. 3 klaster pembuatan maju peringkat kebangsaan yang dimiliki Changsha, serta makmal tenaga tinggi yang padat, membentuk sokongan paling kukuh. Dan kesan "cekungan harga perumahan", membolehkan syarikat dengan tenang melabur lebih banyak keuntungan dalam penyelidikan, membentuk "Kehidupan Kos Rendah - Inovasi Kos Tinggi" flywheel unik.
Kedua, kesan klaster bonus jurutera. Universiti Tengah Selatan, Universiti Hunan, Universiti Teknologi Pertahanan setiap tahun menghantar puluhan ribu tenaga kerja mesin, bahan, komputer. Daripada 9,000 pekerja luar negara Zoomlion, ada banyak jurutera perkhidmatan teknikal yang dihantar dari ibu pejabat Changsha. Ketebalan modal manusia, membentuk parit perisai tersirat untuk penyebaran global dan operasi tempatan syarikat Changsha.
Yang lebih penting ialah peranan kerajaan. Changsha memasukkan pembinaan tanah tinggi reformasi dan pembukaan ke dalam kandungan teras Rancangan Lima Tahun ke-15, mengeluarkan pelan tindakan tahunan, melaksanakan promosi tertutup senarai. Dari percubaan QFLP pertama seluruh wilayah, membuka laluan baharu menarik pelaburan luar, ke mekanisme perkhidmatan "satu lawan satu" untuk syarikat perdagangan luar negara utama, hingga kumpulan khusus yang ditempatkan di Beijing, Shanghai, Shenzhen untuk pelaburan tepat, peranan kerajaan lebih seperti "pembina ekosistem", bukannya "pengedar dasar" mudah.
Ini menjadikan masa depan Changsha penuh dengan imaginasi!
Tiga. Kekerasan Changsha bukan sahaja data, tetapi "ketidakbolehgantian"
Sudah banyak bercakap, saya mahu jatuh pada satu pertimbangan paling asas.
Menilai nilai jangka panjang sebuah bandar, satu indeks teras sahaja: seberapa kuat ketidakbolehgantian dalam rantai industri global.
Satu contoh, seperti dulu mesin kejuruteraan siapa pun boleh buat, bergantung kepada kelebihan kos dan skala, kelebihan ini selalu mungkin diambil oleh tempat lebih murah.
Tetapi sekarang keadaan berubah, klaster mesin kejuruteraan Changsha, telah berevolusi menjadi satu ekosistem sangat kompleks. Di sini bukan sahaja ada kilang utama, tetapi juga ribuan pembekal komponen tepat, pakar sistem hidraulik, pasukan penyelidikan sistem kawalan elektrik, maklab kebangsaan, sekolah latihan vokasional. Ekosistem ini adalah masa beberapa puluh tahun, pelaburan ribuan bilion, jutaan pekerja industri yang mengendap bersama. Mana-mana tempat di dunia, mahu meniru ekosistem begini dalam 10 tahun, hampir mustahil.
Sekarang, ekosistem ini menambah satu lapisan "keupayaan globalisasi" lagi di atasnya — pangkalan luar negara merentas global, rangkaian perkhidmatan, gudang spare part, hubungan pelanggan. Dua lapisan ini bertindih, kedudukan Changsha dalam peta mesin kejuruteraan global, sudah sukar digoyahkan. Contohnya industri Beidou juga begitu, dan rantai industri lain Changsha, juga sedang meniru laluan ini.
Inilah logik teras mengapa saya percaya Changsha: parit perisainya bukan menjadi cetek, tetapi semakin dalam pada kelajuan yang kelihatan mata kasar. Pengerutan ini, tidak semestinya akan terpapar dalam data GDP suku akan datang, tetapi ia menentukan had atas pembangunan bandar ini dalam 10, 20 tahun akan datang.
Ini bermakna, Changsha bukan sekadar bandar tier satu China, tetapi sebuah pusat penting bekalan infrastruktur global.
*Gambar dalam artikel ini semua daripada internet
Kandungan ini adalah ciptaan asal [Pengamatan Tanglang],
Hanya mewakili pendapat peribadi, tanpa kebenaran, sesiapa sahaja tidak boleh menggunakan dalam apa-apa cara, termasuk memuat semula, ringkaskan, salin atau membina imej.
Sebahagian gambar daripada internet, dan hak cipta tidak disahkan, tidak untuk tujuan perniagaan, jika ada pelanggaran, sila hubungi pengarang kami.
• Media Baru Kewangan Am.
• Pencipta artikel terdedah "Siapa Membunuh Victoria's Secret?" dll. dengan lebih 100,000 pembaca di WeChat;
• Fokus Utama: Perniagaan Baharu (termasuk siaran langsung, video pendek hiburan besar), Pemasaran Baharu, Pengguna Baharu (termasuk runcit baharu), Syarikat Awam, Kewangan Baharu (termasuk teknologi kewangan), Blockchain, dll.
Vehicle Overview

Whether the Audi Q7 is worth buying, the key is not how attractive it looks, but whether it can meet your real driving needs. This article will focus on the trade-offs between versions. Recent discussions around this car include "Audi Q7 S line fr RM399,990: Local CKD, 3.0 V6", indicating it still has attention in the local buyer's view.
The price sits at RM 462,222, buyers can use it first to judge budget pressure and same-class positioning.
Purchase Price Guide
The Audi Q7 purchase budget can be measured starting from RM 462,222. This number truly affects monthly payments, insurance, and cash flow, not just the sticker price in the showroom.
If you are hesitating between versions, you can put the 2025 3.0T quattro S line (RM 462,222) in the same list for comparison. Daily commuters should prioritize comfort and safety, while buyers who frequently drive on highways should value power, driver assistance, and cabin convenience more.
Core Specifications Summary
Looking at the core specs of the Audi Q7, the most important thing is to translate numbers into real-life feelings.
The turbocharged, 6-cylinder power base is suitable for judging whether city following and highway cruising are relaxed. An output of 340 Ps, 500 N·m, the real significance is not being too strenuous when fully loaded, going uphill, or overtaking. A fuel consumption of 9.1 L/100km, for daily commuters, will directly affect refueling frequency. Length 5077 mm, Width 1970 mm, Height 1715 mm, Wheelbase 3000 mm, can help you predict parking difficulty and rear seat space.
Pros and Cons Analysis
The pros of the Audi Q7 need not be exaggerated, the truly valuable part is whether it can make daily use more worry-free: clear budget positioning, convenient for direct comparison with same-class cars, daily energy costs have clear reference, power output can support highway and overtaking needs.
It needs to be noted that city parking and narrow sections still depend on personal driving habits. These are not deduction points, but are life details that should be thought through clearly before placing an order.
Purchase FAQ
Before purchasing an Audi Q7, what buyers ask most often is not a single specification, but whether it can integrate into their lives.
Who is this car for? For buyers who put trade-offs between versions first. What should family users look for? Prioritize rear seating, child seats, luggage, and daily ease of getting in and out. Will driving daily be troublesome? The 9.1 L/100km fuel consumption reference makes commute costs easier to estimate.
Competitor Comparison Content
When putting the Audi Q7 into the same-class car list, it is not recommended to look only at brand or appearance. The truly useful comparison order is: first use RM 462,222 to lock the budget circle, then see if power is enough to handle highways and full loads, next compare energy costs and refueling convenience, finally see if space fits family and luggage.
The results screened this way are closer to daily life. You will be clearer whether it is suitable for city commuting, family transport, long-distance cruising, or more suitable as a choice emphasizing individuality.
Vehicle Use Full-Cycle Guide

The daily costs of owning an Audi Q7 will most directly reflect in fuel, insurance, tires, and regular maintenance. The 9.1 L/100km fuel consumption makes commute budgets easier to grasp.
If you often drive on the North-South Expressway, power and cabin comfort are more important than a simple low price; if mainly in the city, parking flexibility, visibility, and low-speed smoothness will affect mood more.

車型概覽

Audi Q8 e-tron 係唔係值得買,關鍵唔係佢睇落有多吸引,而係佢有無辦法解決你嘅真實用車需求。呢篇文章會將重點擺喺付出嘅錢有無換返每日用得着嘅便利。
售價喺 RM 361,135 - 467,285,買家可以用佢判斷預算壓力同埋同級定位。
購車價格指南
Audi Q8 e-tron 嘅購車預算可以先從 RM 361,135 - 467,285 開始衡量。呢個數字真正影響係月供、保險同現金流,而不只係展廳入面嘅標價。
如果你喺幾個版本之間猶豫,可以把 2025 55 quattro S line(RM 467,285)、2025 50 quattro Advanced(RM 361,135) 放喺同一張清單入面比較。日常通勤買家優先睇舒適同安全,經常跑高速嘅買家則應該更加重視動力、輔助駕駛同座艙便利。
核心參數彙總
睇 Audi Q8 e-tron 嘅核心規格,最重要係將數字翻譯成生活入面嘅感覺。
114 kWh 嘅電池容量,重點係有無辦法支撐一星期通勤同埋週末出門。24.4 kWh/100km 嘅耗電表現,會影響你幾耐需要補一次電。300 kW、664 N·m 嘅輸出,令高速並線同短距離超車更有底氣。車長 4915 mm、車寬 1937 mm、車高 1633 mm、軸距 2928 mm,可以幫幫你預判停車難度同埋後排乘坐空間。
優點缺點分析
Audi Q8 e-tron 嘅優點唔使誇張,真正有價值嘅係佢有無辦法令日常使用更加省心:預算位置清楚,方便同同级車直接比較、日常能源成本有明確參考、動力輸出能支撐高速同超車需求。
需要留意嘅係,需要先確認屋企、公司或常去商場嘅充電條件、市區停車同窄路仍然要睇個人駕駛習慣。呢啲唔係扣分項,而係落單前應該諗清楚嘅生活細節。
購車常見問題解答
購買 Audi Q8 e-tron 前,買家最常問嘅唔係單一規格,而係佢有無融入自己生活。
呢部車適合邊個?適合將付出嘅錢有無換返每日用得着嘅便利放喺首位嘅買家。家庭用戶要睇啲咩?優先睇後排乘坐、兒童座椅、行李同日常上下車係咪順手。每日開會唔會麻煩?只要充電條件穩定,電動車嘅通勤體驗通常更安靜,亦更容易控制日常能源成本。
競爭對手對比內容
將 Audi Q8 e-tron 放喺同級車名單嘅時候,唔建議只睇品牌或者外形。真正有用嘅比較順序係:先用 RM 361,135 - 467,285 鎖定預算圈、再睇動力有無足夠應付高速同滿載、跟住比較能源成本同補能便利、最後睇空間係唔適合家人同行李。
這樣篩選出嘅結果更貼近日常生活。你會更清楚佢係適合城市通勤、家庭代步、長途巡航,定係更適合作為一輛講求個性嘅選擇。
用車全周期指南
擁有 Audi Q8 e-tron 嘅關鍵,係要將充電安排諗清楚。屋企充電、公司充電或者商場快充只要其中一項穩定,日常體驗就會輕鬆好多。
如果你常跑南北大道,動力同座艙舒適度會比單純低價更重要;如果主要喺市區,停車靈活性、視野同低速順滑度會更影響心情。

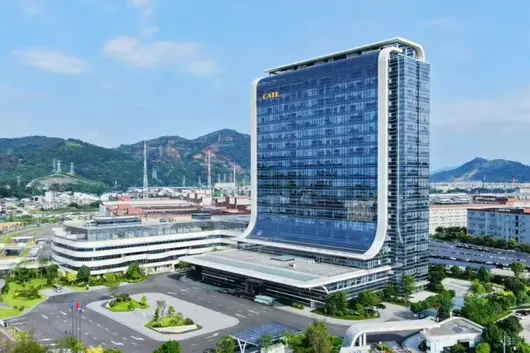
Profited massively, these three words can only describe CATL's performance in the first half of 2026.
On July 24, CATL released its semi-annual financial report. For the first half of 2026, CATL reported operating revenue of 276.917 billion yuan, a year-on-year increase of 54.80%; net profit attributable to shareholders was 43.284 billion yuan, a year-on-year increase of 41.98%; net profit after deducting non-recurring gains and losses was 39.013 billion yuan, a year-on-year increase of 43.44%. This means that regarding the core net profit attributable to shareholders, CATL earned 12.8 billion yuan more than the previous first half! In CATL's hands, cash and equivalents total approximately 340.58 billion yuan.

Looking at business segments, CATL achieved rapid growth in all three business segments. Among them, power battery systems generated revenue of 192.125 billion yuan, a year-on-year increase of 46.02%, accounting for 69.38% of total revenue; energy storage battery system revenue was 53.261 billion yuan, a significant year-on-year growth of 87.54%, accounting for 19.23% of total revenue; battery materials and recycling, mineral resources business revenue was 18.811 billion yuan, a year-on-year increase of 67.23%, accounting for 6.79% of total revenue. It can be seen that energy storage is the engine of CATL's growth this year.

From the perspective of gross margin, the gross margin of the power battery system segment was 20.63%, a decrease of 1.78% compared to the same period last year. The gross margin of the energy storage battery system was 23.96%, also down 1.56% from last year. The gross margin of battery materials and recycling, mineral resources business was 27.04%, an increase of 5.81% compared to last year. From the perspective of domestic and international markets, CATL's gross margin in the domestic market is declining, with a gross margin of 21.16%, down 1.78%. From the international market perspective, the gross margin is far higher than the domestic market, reaching 29.97%, an increase of 0.95% compared to last year.
From a market perspective, CATL's global leading position in power batteries is further strengthened. From January to May 2026, the global power battery market share was 40.2%, an increase of 2.2 percentage points year-on-year; domestic passenger vehicle installation share was 46.7%, an increase of 5.6 percentage points year-on-year, with domestic ternary battery market share reaching as high as 75.2%. Overseas markets broke through simultaneously, with overseas revenue accounting for 31.46% of total revenue, and overseas share steadily rising. Production capacity at overseas bases in Hungary, Spain, Indonesia, etc., continues to be established.

In the energy storage field, according to data from Xinlun Information, the company's energy storage battery shipments ranked first globally from January to June 2026. This is mainly due to AI computing power and new energy grid connection driving the concentrated landing of overseas and domestic energy storage projects. The energy storage side launched the 9MWh ultra-large capacity TENER, 6.25MWh Tianheng liquid-cooled energy storage cabin, and sodium-ion complete station system. Signed a three-year 60GWh sodium-ion energy storage long-term order with Hopeson, and landed large-scale independent energy storage benchmark projects.
Meanwhile, emerging businesses such as battery swapping, low-altitude eVTOL, and ships are being promoted in an orderly manner. Approximately 2,000 "Chocolate" passenger vehicle battery swapping stations have been built nationwide. The company's 5-ton class eVTOL has entered the airworthiness certification phase. Overseas heavy-duty truck battery swapping joint ventures have been established. Overall, currently CATL has sufficient capacity reserves. Existing battery system capacity is 525GWh, under-construction capacity is 764GWh, and capacity utilization rate is 94.86%.

Of course, for CATL, its growing profitability will inevitably attract criticism. This is because, looking at the current industry, the profitability of car companies is relatively too weak. In the first half of 2026, the average profit margin of the whole vehicle manufacturing industry was about 1.5%, creating a new low in nearly ten years. From the disclosed 2026 semi-annual performance forecast, the days of whole vehicle enterprises are clearly not good.
Except for BAIC BluePark forecasting a net profit increase of 14.65%-23.32% year-on-year, several other mainstream car companies showed significant declines: Haima Automobile (000572.SZ) forecast net profit decreased 0.64% to 47.61%, Changan Automobile, Great Wall Motor forecast decline both exceeded 57%, GAC Group forecast decline approached or even exceeded 60%, Seres forecast net profit year-on-year decline was between 151%-161.2%, turning from profit to loss. According to calculations, currently a terminal-priced model costing about 200,000 yuan, net profit per vehicle is only about 3,000 yuan.
Against this background, CATL will undoubtedly once again face the questioning of "car companies working for CATL". In 2025, CATL's operating revenue was 423.702 billion yuan, net profit attributable to parent company was 72.201 billion yuan. In the same year, the combined net profit of the five top car companies BYD, Geely, SAIC, Great Wall, Changan was 73.5 billion yuan, only 1.3 billion yuan more than CATL alone. And in the first quarter of 2026, CATL's net profit attributable to parent company was 20.738 billion yuan, while the combined total of the seven car companies Chery, Geely, BYD, SAIC, Great Wall, Seres, Changan was 17.5 billion yuan, the sum of the seven being less than CATL alone.

In June 2026, CATL Chairman and General Manager Zeng Yuqun, in a media interview, used the photovoltaic industry as a comparison to respond to car companies' complaints about its prices. He stated, "Now the lithium battery industry hasn't met the disastrous result that the photovoltaic industry has now, because CATL is propping up this price. As long as CATL brings the price down, it will be even worse than photovoltaic. Of course, this has not fully quelled outside doubts."
However, CATL also has grievances about the industry status quo. Zeng Yuqun previously stated that many people want to enter the battery industry. The first thing they do is come to CATL to poach talent or steal a bit of technology; then go to equipment manufacturers and material manufacturers, see what formulas they have, then combine them and say they have money to invest, and they get in. Zeng Yuqun pointed out that the imitation level of others (other manufacturers) might only be 60-70 percent, but they use low-price competition.
For example, in the procurement process of some enterprises, some decision-makers are only oriented towards completing current KPI (Key Performance Indicators), while the verification cycle for battery quality is long, and potential defects often appear only after the vehicle has been used for three to five years.
Zeng Yuqun believes that the reason why this low-price competition works is rooted in the impatient mindset and short-sighted behavior of some market participants. He believes that without CATL holding the front, the battery industry would be very chaotic. And looking at it from this perspective, it is actually not unreasonable for CATL, as the leader, to make money. What is scary is that if the leader doesn't make money, then this industry will be in danger.
歲至中流,擊水者誰?2026 年,中國汽車市場進入深度調整期,同質化的價格競爭考驗着每一家車企的盈利能力與戰略定力。在這一背景下,上汽集團展現出穩健的發展態勢。1-6 月,上汽集團實現整車銷量 204.5 萬輛,成為上半年唯一突破 200 萬輛大關的中國車企。

這份成績單的發布,恰逢上汽集團迎來全球累計產銷突破一億輛的歷史性里程碑。站在一億輛的節點上,上汽並未止步於過往的規模積累,而是將其視為面向智能電動時代“二次創業”的新起點。在行業格局重塑的當下,204.5 萬輛的銷量,標誌着上汽集團在“懂車更懂你”理念的指導下,正穩步完成從規模追趕到全球領航的轉型,也向行業展現了其穿越週期的長期主義實踐。
結構質變:精準洞察用戶需求,自主品牌佔比破七成
今年上半年,上汽自主品牌累計銷售 146.9 萬輛,佔比高達 71.8%,並實現同比六連漲。在存量博弈的市場環境中,精準洞察用戶需求成為構建企業護城河的關鍵。

上汽自主品牌的高增長,建立在對家庭出行場景與年輕一代消費心理的深入理解之上。過去,入門級車型往往伴隨著智能體驗的妥協,但上汽透過供應鏈整合與技術普惠,讓 A0 級市場的消費者也能享受到越級的智能座艙體驗。以五菱繽果 Pro 為例,它精準契合了城市代步用戶對空間與質感的双重訴求;而在榮威 i6 上,上汽將高通 8155 芯片與 AI 大模型下探至 6 萬級市場,切實回應了入門級用戶對智能化體驗的升級需求。
與此同時,上汽乘用車、上汽通用五菱、智己汽車與上汽大通四大板塊協同發展,展現出較強的結構韌性。上半年,上汽乘用車銷量同比增長 49.4%,上汽大通增長 29.1%,智己汽車更是大幅增長 107%。多品牌矩陣的互補,有效對沖了單一賽道波動帶來的經營風險。
這種結構質變源於上汽在研發端的長期投入。近十餘年,上汽在智電領域累計研發投入近 1900 億元,擁有 2.4 萬餘項有效專利。正是這些技術儲備,讓上汽有能力在不同價格帶推出符合用戶期待的產品。自主品牌佔比突破七成,標誌着上汽集團的增長引擎已實現平穩切換,從技術引進,轉向深入理解並定義本土市場,並通過技術共創反向賦能合資品牌。
雙線提速:回應多元出行期待,新能源“兩翼齊飛”
上半年,上汽新能源車累計銷售 79.6 萬輛,6 月單月新能源滲透率突破 50%。在新能源滲透率跨越關鍵節點的當下,上汽透過自主與合資“兩翼齊飛”的策略,回應了不同圈層用戶的多元出行期待,也用事實證明,真正懂用戶的車企才能贏得市場的長期認可。
在自主端,上汽憑藉 MG4、尚界 Z7 及智己 LS8 等車型矩陣保持增長態勢。MG4 家族率先搭載半固態電池,提升了產品的技術競爭力;尚界 Z7 全系配備 896 線激光雷達,智己 LS8 也將在年內補齊純電版本,透過增程與純電雙線布局,將高級智能輔助駕駛與線控底盤引入主流價格帶。

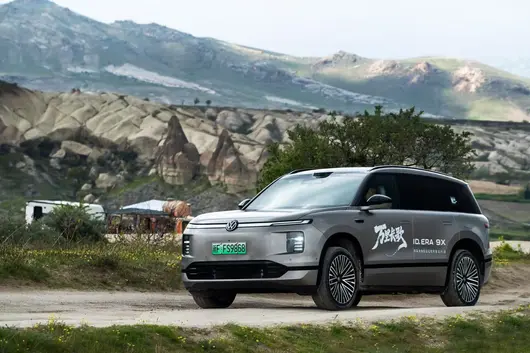
在合資端,上汽同樣取得了積極進展。上汽通用新能源上半年銷售近 5 萬輛,同比增長 81.1%;上汽大衆 ID. ERA 9X 上市兩個月累計交付破萬,奧迪 E7X 上市首月交付超 4000 輛。合資品牌在新能源賽道穩步前行,關鍵在於其開始深度傾聽中國用戶的聲音。大衆 ID. ERA 9X 搭載歷經市場驗證的 EA211 黃金增程器,配合行云智能底盤與後輪轉向,專為中國用戶定制座艙與全場景智駕;奧迪 E7X 則全球首發“智慧客廳”,並預埋 L3 級自動駕駛能力。別克至境 E7 聯合丁香醫生發布《兒童出行健康 C.A.R.E 模型》,打造“五恆健康座艙”與“滿分座艙”,將兒童健康防護理念全面融入座艙設計。這些細節的打磨,正是上汽“懂車更懂你”理念在不同品牌陣營中的落地。合資板塊正透過“中國定義、全球賦能”的路徑,實現本土化需求的深度定制。
第二曲線:MG 英倫“技術亮劍”,全價值鏈出海迎來收穫期
在海外市場,上汽集團的銷售成績同樣穩健。今年上半年,集團海外累計銷售 73.5 萬輛,同比大幅增長 48.7%,海外業務已成為支撐上汽長期發展的重要基石。

在這場跨越山海的征途中,MG 品牌在英國的技術展示,正是上汽踐行 Glocal 3.0 戰略、將“懂車更懂你”理念推向全球的最佳縮影。今年 7 月,MG 在倫敦舉辦了 Tech Day 技術大會,集中展示了 Plug-in Hybrid+ 混合動力技術、SolidCore 半固態電池以及 MG Parking 智慧座艙與輔助駕駛系統。作為全球首個實現半固態電池量產的汽車品牌,MG 此舉向歐洲市場傳遞了一個明確信號:中國汽車出海,正從單純的產品輸出,邁向技術標準與生態體系的輸出。緊接着,MG 品牌亮相古德伍德速度節,全球首發了兩廂純電小車 MG Go!和轎跑 SUV Cyber Concept 兩款概念車型,展現了品牌傳承與未來願景的交融。
MG 在歐洲的穩健表現,印證了“技術 + 文化”雙輪驅動的价值。上半年,MG 在欧洲累計銷售近 19 萬輛,連續十一年蟬聯中國品牌歐洲銷量冠軍。
商用車領域同樣傳來捷報,上汽紅巖與泰國頭部港口大客戶達成 1000 輛新能源重卡戰略合作,打破了當地重卡市場外資品牌壟斷的格局。首批整車已完成整裝、批量登船,從國內生產基地啟程發往泰國。這也標誌着上汽紅巖憑藉自主三電核心技術、全場景定制能力與完善海外屬地服務體系,向全球展現中國商用車完整產業鏈與綠色智造硬實力。
真正的“懂你”,不僅在於深耕本土,更在於對全球不同市場規則的敬畏與適應。73.5 萬輛的海外銷量,是上汽體系力在全球舞台上的集中體現。
底層邏輯:穿越週期的“穩與進”,長期體系力鑄就護城河
204.5 萬輛的半程銷冠、全球累計產銷突破一億輛,絕非靠單一爆款或短期價格戰賭出的運氣,而是上汽集團長期體系力的集中爆發。在行業風起雲湧的價格混戰裡,多品牌矩陣與國內外雙向支撐賦予了其極強的抗風險能力,這就是“穩”的底色。而“進”的鋒芒,則體現在近 1900 億研發投入帶來的技術漏斗加速變現、全面深化改革釋放的原生動力、以及與頭部生態合作夥伴共建智慧出行的生態上。

在上汽集團全球第一億位用戶交付儀式上,一個極具象徵意義的細節引發了行業關注:第一億位用戶正是 Momenta CEO 曹旭東。交付的車型正是集上汽技術大成的旗艦智己 LS9 Hyper。這種“夥伴變車主”的交付,不僅是廠商與用戶間的信任接力,更是上汽構建開放生態的絕佳體現。
近期,Momenta 正式登陸港交所,成為“物理 AI 第一股”。上汽通持股成為其第一大外部股東;同時 Momenta 也持有上汽旗下智己汽車的股份,形成雙向持股的獨特格局。雙方走出了“資本 + 場景”共生路徑,不僅存在採購關係,更透過股權綁定、聯合研發、共同定義產品路線,把算法能力和量產能力深度融合。從高端自主到主流合資,Momenta 的智駕方案在上汽旗下多個品牌的車型上完成了多輪技術迭代與場景驗證。量產應用的規模效應直接轉化為市場份額,據佐思汽研數據,2026 年 4 月城市 NOA 市場中,華為與 Momenta 合計佔據 72.8% 的市場份額,其中 Momenta 單獨佔比 33.6%。更重要的是,上汽旗下享道出行聯合 Momenta 試點運營 Robotaxi 服務,使 L4 技術從封閉場景測試進入真實運營場景,率先開啟商業化驗證。
從首款高級智駕車型攻堅到第一億輛交付里程碑見證,再到如今 Momenta 衝擊港股,這種共生模式既為上汽多品牌矩陣的智駕快速迭代提供了持續支撐,也為汽車產業新型分工模式探索出了可參考的實踐樣本。
結語:以“穩”為錨,以“進”為帆,邁向下一個億級新程
從 1958 年弄堂工廠敲出的第一輛鳳凰牌轎車,到如今一億輛的里程碑,上汽七十餘年的歲月跨度,見證了中國汽車工業的崛起之路;而在這條漫長的征途上,始終不變的,是上汽對‘懂車更懂你’理念的執着堅守。
上半年 204.5 萬輛銷量,既是上半程的階段性高光,更是上汽跨越一億輛里程碑後,邁向新征程的堅實基盤。展望下半年,上汽集團的產品矩陣正加速煥新。固態電池、高級智能輔助駕駛等前沿技術將密集量產落地,智己、榮威、MG 等品牌的新能源車型也將接力登場,為傳統旺季注入強勁動能。在這場沒有終點的馬拉松中,上汽集團始終保持着清醒與定力,堅持高質量發展路線。
未來的汽車市場,必將是體系力與用戶洞察力的雙重較量。讓我們共同期待,在下一個億級新程中,上汽集團以“穩”為錨、以“進”為帆,在時代的浪潮中穩步前行,駛向更加廣闊的未來。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


