

Home吉利

Search History
Popular Searches
Dealer Login / Sign Up
近日,吉利控股集團公佈嘅 2026 年上半年成績,再次成為行業關注嘅焦點。

數據顯示,吉利控股集團 2026 年上半年總銷量 1,934,842 輛,創歷史新高。其中新能源銷量 1,100,893 輛,同比增長 10%,新能源滲透率進一步提升至於 56.9%。上半年,吉利汽車控股有限公司(0175.HK)銷量 1,422,958 輛,創同期新高;新能源銷量(含吉利、領克、極氪)799,454 輛,同比增長 10%,新能源滲透率 56%。
另據乘聯會數據,吉利汽車上半年國內終端零售銷量 102.1 萬輛,拿下 2026 年上半年中國乘用車國內銷量第一,亦係唯一銷量破百萬嘅自主品牌。
不過,想要真正讀懂吉利呢次「歷史新高」,唔單止要睇到 193 萬輛嘅總量,亦唔能只停留喺 102.1 萬輛嘅國內第一。更值嘅追問係:喺行業增速放緩、用戶需求分化、全球競爭加劇嘅背景下,吉利究竟係邊個跑贏大市?
可以話,吉利上半年嘅成績,唔單止係一次銷量紀錄嘅刷新,更加係其長期體系能力嘅再一次集中兌現。
喺吉利嘅上半年成績單中,幾項「第一」格外亮眼。
其中,吉利中國星銷量達到 58.1 萬輛,穩居自主品牌燃油車銷量第一;極氪交付 17.8 萬輛,同比增長 97%,交付增速位居豪華新能源市場第一。與此同時,吉利星願單月銷量突破 5 萬輛,上市以來累計銷量超過 75 萬輛,持續蟬聯全品牌全品類車型銷量冠軍,成為名副其實嘅國民級爆款。

呢啲「第一」看似來自唔同賽道,卻共同揭示咗吉利增長嘅一個重要特徵:唔單止行得快,而且行得穩。其中,中國星稳住燃油車基本盤,繼續喺存量市場保持領先;極氪加速向上突破,星願則喺主流新能源市場持續放量。
燃油與新能源、主流與高端、規模與價值,唔同板塊之間並非簡單嘅此消彼長,而係逐漸形成互相支撐嘅增長結構。呢種均衡性,恰恰係吉利上半年成績中最值關注嘅部分。
支撐呢種均衡增長,一方面係定位清晰、覆蓋廣泛嘅多品牌陣型;另一方面,則係「一個吉利」戰略整合嘅持續深化。
唔幾前,吉利控股集團董事長李書福公開表示,將有序關停併轉吉利汽車集團有限公司相關冗餘主體,集中優勢資源做強吉利汽車控股有限公司核心上市平台。呢種對唔同市場週期同用戶需求進行更精準嘅資源配置,亦喺提升整個集團嘅營運效率同抗週期能力。
喺呢個角度睇,吉利真正值得關注嘅,並唔係唔單止拿下幾多「第一」,而係呢啲「第一」背後,而家形成咗一套兼顧規模、結構同效率嘅增長體系。呢種既能守住基本盤,又能夠持續打開新增量嘅能力,先至係吉利穿越行業週期、保持長期領先嘅關鍵。
吉利嘅另一個重要增長支點,來自海外市場。
從上半年嘅表現睇,吉利嘅海外業務而家正進入加速兌現期。其海外銷量 474,228 輛,同比增長 158%,已超 2025 年全年出口銷量。更值關注嘅係,其海外增長並唔係主要依靠傳統燃油車走量,而係同步向新能源化、高端化升級。其上半年新能源產品出口銷量 27.7 萬輛,同比激增 585%,新能源佔比達 58%。呢種情況意味住吉利海外業務嘅增長邏輯而家正逐步轉向依靠新能源技術、產品體驗同品牌價值打開增量空間。

其中,吉利銀河新能源產品喺多個海外市場進入銷量頭部陣營;極星則喺泰國、馬來西亞、墨西哥等國家嘅細分市場奪冠。
呢種全球化協同,同樣體現喺吉利控股集團旗下其他品牌嘅表現上。其中,沃爾沃汽車上半年銷量 32.5 萬輛,其中新能源銷量 16.1 萬輛,同比增長 3.8%,新能源滲透率 50%。純電車型交付連續 9 個月增長,新能源轉型持續突破。
此外,極星汽車上半年銷量 3.04 萬輛,創歷史新高,喺英國、德國、韓國等主要市場取得銷量突破。寶騰汽車上半年銷量 10.03 萬輛,同比增長 39.1%,創下 2011 年以來最好銷量表現。值一提及係,今年 2 月上市嘅 Proton e.MAS 7 PHEV 持續熱銷,引領馬來西亞插電混動細分市場。

當然,歷史新高只係階段性結果。另一個值關注嘅問題係,已經站喺新台階嘅吉利,下半年手頭究竟仲有邊啲牌?
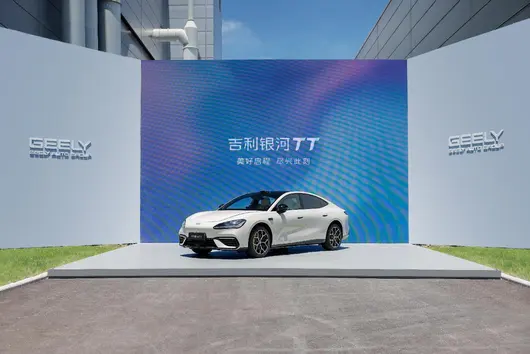
從目前公佈嘅信息睇,吉利下半年嘅新產品、新技術攻勢依然密集。首先係吉利銀河 TT。作為一款中大型純電轎車,其車身長度達到 4999mm,軸距為 2920mm,並將配搭千里浩瀚 H7 輔助駕駛方案。從產品定位來看,銀河 TT 既瞄準咗年輕消費者對於運動設計、智能體驗同個性表達嘅需求,亦意味住吉利銀河將進一步向更高價值嘅純電轎車市場延伸。

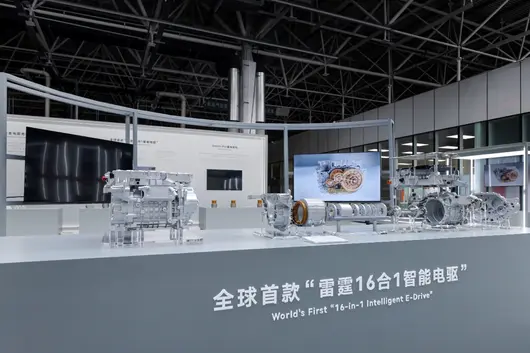
產品向上突破嘅同時,吉利嘅技術底盤亦繼續升級。7 月 16 日,吉利銀河全球首款「雷霆 16 合 1 智能電驅」即將發布,原生配適 800V 高壓平台,並將軍機、碳化矽電控、整車熱管理等十六類功能模組進行高度整合。「16 合 1」亦將系統化整合,進一步優化整車空間、重量、能耗同成本,持續提升吉利銀河嘅競爭壁壘。
另外,銀河戰艦 700 嘅即將到來,亦意味住吉利將正式切入插電混動硬派 SUV 呢一兼具增長潛力同利潤空間嘅全新賽道。
對於一家已經站喺中國汽車市場前列嘅企業而言,「賣得更多」只係第一階段;點樣喺擴大規模嘅同時提升效率,點樣喺新能源轉型中守住經營質素,點樣將國內競爭力複製到全球市場,先至係走向世界級汽車集團必須回答嘅問題。而吉利,正穩步行喺呢條進階發展之路上。
近日,吉利控股集团公布的2026年上半年成绩,再次成为行业关注的焦点。
数据显示,吉利控股集团2026年上半年总销量1,934,842辆,创历史新高。其中新能源销量1,100,893辆,同比增长10%,新能源渗透率进一步提升至56.9%。上半年,吉利汽车控股有限公司(0175.HK)销量1,422,958辆,创同期新高;新能源销量(含吉利、领克、极氪)799,454辆,同比增长10%,新能源渗透率56%。
另据乘联会数据,吉利汽车上半年国内终端零售销量102.1万辆,拿下2026年上半年中国乘用车国内销量第一,也是唯一销量破百万的自主品牌。
不过,想要真正读懂吉利的这次“历史新高”,不能只看到193万辆的总量,也不能只停留在102.1万辆的国内第一。更值得追问的是:在行业增速放缓、用户需求分化、全球竞争加剧的背景下,吉利究竟依靠什么跑赢大盘?
可以说,吉利上半年的成绩,不只是一次销量纪录的刷新,更是其长期体系能力的再一次集中兑现。
在吉利的上半年成绩单中,几项“第一”格外亮眼。
其中,吉利中国星销量达到58.1万辆,稳居自主品牌燃油车销量第一;极氪交付17.8万辆,同比增长97%,交付增速位居豪华新能源市场第一。与此同时,吉利星愿单月销量突破5万辆,上市以来累计销量超过75万辆,持续蝉联全品牌全品类车型销量冠军,成为名副其实的国民级爆款。
这些“第一”看似来自不同赛道,却共同揭示了吉利增长的一个重要特征:不仅跑得快,而且走得稳。其中,中国星稳住燃油车基本盘,继续在存量市场中保持领先;极氪加速向上突破,星愿则在主流新能源市场持续放量。
燃油与新能源、主流与高端、规模与价值,不同板块之间并非简单的此消彼长,而是逐渐形成相互支撑的增长结构。这种均衡性,恰恰是吉利上半年成绩中最值得关注的部分。
支撑这种均衡增长的,一方面是定位清晰、覆盖广泛的多品牌阵型;另一方面,则是“一个吉利”战略整合的持续深化。
不久前,吉利控股集团董事长李书福公开表示,将有序关停并转吉利汽车集团有限公司相关冗余主体,集中优势资源做强吉利汽车控股有限公司核心上市平台。这种对不同市场周期和用户需求进行更精准的资源配置,也在进一步提升整个集团的运营效率和抗周期能力。
从这个角度看,吉利真正值得关注的,并不只是拿下了多少个“第一”,而是这些“第一”背后,正在形成一套兼顾规模、结构与效率的增长体系。这种既能守住基本盘,又能持续打开新增量的能力,才是吉利穿越行业周期、保持长期领先的关键。
吉利的另一个重要增长支点,来自海外市场。
从上半年的表现来看,吉利的海外业务正在进入加速兑现期。其海外销量474,228辆,同比增长158%,已超2025年全年出口销量。更值得关注的是,其海外增长并非主要依靠传统燃油车走量,而是同步向新能源化、高端化升级。其上半年新能源产品出口销量27.7万辆,同比激增585%,新能源占比达58%。这意味着吉利海外业务的增长逻辑正在逐步转向依靠新能源技术、产品体验和品牌价值打开增量空间。
其中,吉利银河新能源产品在多个海外市场进入销量头部阵营;极氪则在泰国、马来西亚、墨西哥等国家的细分市场夺冠。
这种全球化协同,同样体现在吉利控股集团旗下其他品牌的表现上。其中,沃尔沃汽车上半年销量32.5万辆,其中新能源销量16.1万辆,同比增长3.8%,新能源渗透率50%。纯电车型交付连续9个月增长,新能源转型持续突破。
此外,极星汽车上半年销量3.04万辆,创历史新高,在英国、德国、韩国等主要市场取得销量突破。宝腾汽车上半年销量10.03万辆,同比增长39.1%,创下2011年以来最好销量表现。值得一提的是,今年2月上市的Proton e.MAS 7 PHEV持续热销,引领马来西亚插电混动细分市场。
当然,历史新高只是阶段性结果。另一个值得关注的问题是,已经站上新台阶的吉利,下半年手里究竟还有哪些牌?
从目前公布的信息来看,吉利下半年的新产品、新技术攻势依然密集。首先是吉利银河TT。作为一款中大型纯电轿车,其车身长度达到4999mm,轴距为2920mm,并将匹配千里浩瀚H7辅助驾驶方案。从产品定位来看,银河TT既瞄准了年轻消费者对于运动设计、智能体验和个性表达的需求,也意味着吉利银河将进一步向更高价值的纯电轿车市场延伸。
产品向上突破的同时,吉利的技术底座也在继续升级。7月16日,吉利银河全球首款“雷霆16合1智能电驱”即将发布,原生适配800V高压平台,并将电机、碳化硅电控、整车热管理等十六类功能模块进行高度集成。“16合1”也将系统化集成,进一步优化整车空间、重量、能耗和成本,持续提升吉利银河的竞争壁垒。
另外,银河战舰700的即将到来,也意味着吉利将正式切入插混硬派SUV这一兼具增长潜力与利润空间的全新赛道。
对于一家已经站在中国汽车市场前列的企业而言,“卖得更多”只是第一阶段;如何在扩大规模的同时提升效率,如何在新能源转型中守住经营质量,如何将国内竞争力复制到全球市场,才是走向世界级汽车集团必须回答的问题。而吉利,正稳步走在这条进阶发展之路上。
7 月 16 日,當吉利銀河發布雷霆 16 合 1 智能電驅時,一個長期隱於幕後嘅名字——星驅科技,被推至台前。佢並非一夜成名,而係經過数年積累,手握超過 1000 項專利、五大智能製造基地、年產能 300 萬台電驅總成嘅體系級存在。呢個被吉利視為電驅領域「隱形冠軍」嘅企業,正以驚人嘅速度向全球輸出中國動力技術。佢嘅崛起,說明一個真理:喺新能源時代,真正嘅壁壘唔係單一爆款,而係全鏈條嘅產業統治力。

一、體系為王,生態築底
星驅科技嘅精妙之處在於,佢唔係一家單純嘅製造企業,而係一個橫跨亞歐、打通研發製造與驗證嘅產業聯合體。喺研發端,佢以中國無錫、杭州、寧波、上海為據點,聯同瑞典哥德堡嘅海外團隊,構建起 24 小時不間斷嘅全球研發網絡。超過 1000 項專利中,發明專利佔比超 60%,覆蓋 400V 到 900V 全電壓平台。從全球首個 900V 鎂合金電驅到行業集成最高嘅 16 合 1,每一款產品都係對現有技術邊界嘅衝擊。呢種「研發無疆界」嘅布局,令星驅科技始終站喺技術最前沿。
製造端嘅實力同樣令人側目。五大生產基地最高自動化率超過 95%,核心設備加工精度達到微米級。MES、LES、PLM 等數字化系統全線打通,實現生產流程 100% 智能追溯。更關鍵嘅係,產線具備多平台柔性共線能力,唔同規格、唔同功率段嘅產品可以喺同一條線上無縫切換。這意味著星驅科技能夠高效響應從家用代步到高端性能嘅多元化需求,用規模效應壓低成本,用柔性定制滿足市場。呢唔係簡單嘅工廠,而係一臺精密運轉嘅工業母機。
而驗證體系則係技術落地嘅最後一環。星驅實驗中心已獲 CNAS 認證,擁有全球首個 30000rpm 單電機直驅試驗台架。從環境適應性到腐蝕耐久性,三大維度、超 9000 項測試全部覆蓋。AI 試驗數據平台可實時分析 30 萬小時歷史數據,利用失效預測模型提前鎖定隱患。呢種「研發 - 製造 - 驗證」三位一體嘅閉環,令星驅科技喺交付每一台電驅時,都能做到品質零差異。體系優勢一旦成型,競爭對手便難以複製。

二、全球版圖,競合破局
星驅科技嘅全球野心唔止於技術,更在於市場。2026 年上半年,其驅動電機裝機量已穩居行業 TOP3。產品與技術服務唔僅覆蓋吉利、極氪、領克、沃爾沃等國內品牌,更滲透進蓮花、捷豹路虎、雷諾等國際頂級車企,甚至與英國、法國、德國等歐洲頂部車企簽下長期訂單。這意味著,中國電驅唔再係「備選方案」,而係全球供應鏈中不可或缺嘅核心組件。星驅科技用實力把「中國製造」嘅標籤貼到咗歐洲主機廠嘅發動機艙入面。
呢種全球化佈局並非簡單嘅出口貿易,而係深度參與全球競爭。喺瑞典設立研發與售後服務中心,馬來西亞規劃製造基地,星驅科技正喺編織一張覆蓋亞洲、歐洲、非洲嘅全球服務網絡。佢透過與 HORSE、舍弗勒、采埃孚、麥格納動力總成等國際巨頭建立合作關係,形成咗技術共研、產能共享嘅開放生態。呢種「競合」姿態,既避免咗孤立作戰嘅風險,又把中國動力技術輸出成咗全球性標準。喺新能源時代,誰掌握標準,誰就掌握話語權。
更值得關注嘅係,星驅科技正喺改變國際用戶對中國電驅嘅認知。過去,外資品牌對中國三電系統嘅印象停留喺「低成本、低性能」,但雷霆 16 合 1 嘅效率同可靠性直接打破咗刻板印象。配合神盾金磚電池、雷神 AI 電混 2.0 等王牌產品,吉利喺混動、電池、電驅三大領域形成咗陣列式壓制。從國內品牌到國際豪車,從東亞到歐洲,星驅科技嘅產品已經證明咗「中國動力」可以同任何對手正面抗衡。

三、格局重塑,壁壘高築
這場電驅革命正喺重塑整個行業嘅競爭邏輯。過去,車企之間比拼嘅係電機單體性能或電池容量,而而家,競爭焦點已經轉向系統集成能力同全生命週期效率。雷霆 16 合 1 將 16 個功能模組融為一體,唔僅減重減空間,更關鍵係降低咗系統複雜度帶嚟嘅故障風險。與之相比,嗰啲仲係靠拼湊方案應對競爭嘅友商,要么陷入成本泥潭,要么無法兼顧性能與可靠。吉利透過星驅科技自上而下咁掌握咗定義電驅嘅主動權。
而喺產業壁壘層面,星驅科技嘅「隱形冠軍」身份意味著佢唔僅係吉利嘅技術底座,更係整個中國電驅產業向外開疆拓土嘅尖兵。當其他品牌仲係依賴外部供應商提供核心模組時,吉利已經實現咗從晶片到外殼、從算法到驗證嘅全棧自研。呢種垂直整合能力帶來嘅成本優勢同技術迭代速度,係任何單純依賴採購嘅企業都難以追上嘅。未來,電驅賽道嘅勝負關鍵唔再係某一款產品,而係誰擁有一套能夠自我進化嘅生態體系。
從行業影響來看,星驅科技嘅崛起等於把中國電驅嘅門檻拉到咗一個更高嘅水位線。佢迫使所有參與者必須投入更多資源喺集成度、效率、可靠性等維度進行硬核創新。嗰啲只想喺低端市場「躺贏」嘅玩家來說,呢種競爭壓力無疑係一記警鐘。同時,佢亦向全球釋放咗一個信號:中國唔再只係全球電驅最大嘅消費市場,而係正喺變成技術輸出嘅策源地。當「隱形冠軍」走到台前,整個行業嘅遊戲規則都將被重寫。

結語:
星驅科技嘅故事,本質上係吉利對「自主掌握核心技術」這一國家戰略嘅最佳詮釋。佢唔追求短期聲量,而係用十年如一日嘅研發投入、全球佈局同體系化驗證,默默築起一面堅固嘅產業壁壘。「千淘萬漉雖辛苦,吹盡狂沙始到金。」當雷霆 16 合 1 搭載銀河 TT 破紀錄嘅時候,世界終於看清咗呢位「隱形冠軍」嘅真正面目。佢唔僅係吉利嘅技術後盾,更係中國汽車動力走向全球嘅開路先鋒。
7月16日,当吉利银河发布雷霆16合1智能电驱时,一个长期隐于幕后的名字——星驱科技,被推至台前。它并非一夜成名,而是经过数年积累,手握超1000项专利、五大智能制造基地、年产能300万台电驱总成的体系级存在。这个被吉利视为电驱领域“隐形冠军”的企业,正以惊人的速度向全球输出中国动力技术。它的崛起,说明一个真理:在新能源时代,真正的壁垒不是单一爆款,而是全链条的产业统治力。
一、体系为王,生态筑底
星驱科技的精妙之处在于,它不是一家单纯的制造企业,而是一个横跨亚欧、打通研发制造与验证的产业联合体。在研发端,它以中国无锡、杭州、宁波、上海为据点,联同瑞典哥德堡的海外团队,构建起24小时不间断的全球研发网络。超过1000项专利中,发明专利占比超60%,覆盖400V到900V全电压平台。从全球首个900V镁合金电驱到行业集成最高的16合1,每一款产品都是对现有技术边界的冲击。这种“研发无疆界”的布局,让星驱科技始终站在技术最前沿。
制造端的实力同样令人侧目。五大生产基地最高自动化率超过95%,核心设备加工精度达到微米级。MES、LES、PLM等数字化系统全线打通,实现生产流程100%智能追溯。更关键的是,产线具备多平台柔性共线能力,不同规格、不同功率段的产品可以在同一条线上无缝切换。这意味着星驱科技能够高效响应从家用代步到高端性能的多元化需求,用规模效应压低成本,用柔性定制满足市场。这不是简单的工厂,而是一台精密运转的工业母机。
而验证体系则是技术落地的最后一环。星驱实验中心已获CNAS认证,拥有全球首个30000rpm单电机直驱试验台架。从环境适应性到腐蚀耐久性,三大维度、超9000项测试全部覆盖。AI试验数据平台可实时分析30万小时历史数据,利用失效预测模型提前锁定隐患。这种“研发-制造-验证”三位一体的闭环,让星驱科技在交付每一台电驱时,都能做到品质零差异。体系优势一旦成型,竞争对手便难以复制。
二、全球版图,竞合破局
星驱科技的全球野心不止于技术,更在于市场。2026年上半年,其驱动电机装机量已稳居行业TOP3。产品与技术服务不仅覆盖吉利、极氪、领克、沃尔沃等国内品牌,更渗透进莲花、捷豹路虎、雷诺等国际顶尖车企,甚至与英国、法国、德国等欧洲头部车企签下长期订单。这意味着,中国电驱不再是“备选方案”,而是全球供应链中不可或缺的核心组件。星驱科技用实力把“中国制造”的标签贴到了欧洲主机厂的发动机舱里。
这种全球化布局并非简单的出口贸易,而是深度参与全球竞争。在瑞典设立研发与售后服务中心,马来西亚规划制造基地,星驱科技正在编织一张覆盖亚洲、欧洲、非洲的全球服务网络。它通过与HORSE、舍弗勒、采埃孚、麦格纳动力总成等国际巨头建立合作关系,形成了技术共研、产能共享的开放生态。这种“竞合”姿态,既避免了孤立作战的风险,又把中国动力技术输出成了全球性标准。在新能源时代,谁掌握标准,谁就掌握话语权。
更值得关注的是,星驱科技正在改变国际用户对中国电驱的认知。过去,外资品牌对中国三电系统的印象停留在“低成本、低性能”,但雷霆16合1的效率和可靠性直接打破了刻板印象。配合神盾金砖电池、雷神AI电混2.0等王牌产品,吉利在混动、电池、电驱三大领域形成了矩阵式压制。从国内品牌到国际豪车,从东亚到欧洲,星驱科技的产品已经证明了“中国动力”可以和任何对手正面抗衡。
三、格局重塑,壁垒高筑
这场电驱革命正在重塑整个行业的竞争逻辑。过去,车企之间比拼的是电机单体性能或电池容量,而现在,竞争焦点已经转向系统集成能力和全生命周期效率。雷霆16合1将16个功能模块融为一体,不仅减重减空间,更关键的是降低了系统复杂度带来的故障风险。与之相比,那些还在靠拼凑方案应对竞争的友商,要么陷入成本泥潭,要么无法兼顾性能与可靠。吉利通过星驱科技自上而下地掌握了定义电驱的主动权。
而在产业壁垒层面,星驱科技的“隐形冠军”身份意味着它不仅是吉利的技术底座,更是整个中国电驱产业向外开疆拓土的尖兵。当其他品牌还在依赖外部供应商提供核心模块时,吉利已经实现了从芯片到壳体、从算法到验证的全栈自研。这种垂直整合能力带来的成本优势和技术迭代速度,是任何单纯依赖采购的企业都难以追赶的。未来,电驱赛道的胜负关键不再是某一款产品,而是谁拥有一套能够自我进化的生态体系。
从行业影响来看,星驱科技的崛起等于把中国电驱的门槛拉到了一个更高的水位线。它迫使所有参与者必须投入更多资源在集成度、效率、可靠性等维度进行硬核创新。对那些只想在低端市场“躺赢”的玩家来说,这种竞争压力无疑是一记警钟。同时,它也向全球释放了一个信号:中国不再只是全球电驱最大的消费市场,而是正在变成技术输出的策源地。当“隐形冠军”走到台前,整个行业的游戏规则都将被重写。
结语:
星驱科技的故事,本质上是吉利对“自主掌握核心技术”这一国家战略的最佳诠释。它不追求短期声量,而是用十年如一日的研发投入、全球布局和体系化验证,默默构筑起一面坚固的产业壁垒。“千淘万漉虽辛苦,吹尽狂沙始到金。”当雷霆16合1搭载银河TT破纪录之时,世界终于看清了这位“隐形冠军”的真正面目。它不仅是吉利的技术后盾,更是中国汽车动力走向全球的开路先锋。
三項吉尼斯紀錄在手!吉利「雷霆 16 合 1」電驅,將全球電驅嘅天花板焊死咗

7 月 16 日,吉利汽車集團正式公布吉利銀河全球首款「雷霆 16 合 1 智能電驅」,憑藉星驅科技多年技術積累同完整產業佈局,呢款全新電驅喺節能、性能、可靠性上實現咗代際級突破,直接將純電車嘅日常使用體驗拉到高咗。首批搭載呢款電驅嘅吉利銀河 TT,一舉拿下兩項吉尼斯世界紀錄:「駕駛量產純電轎車環青海湖能耗最低」同「濕滑路面最長連續雙車漂移 (電動汽車)」,用實打實嘅成績證明咗中國品牌喺電驅領域嘅全球領先實力。

呢次公布嘅「雷霆 16 合 1 智能電驅」,最直觀嘅特點就係將以往分散嘅 16 個硬件同軟件功能全部整合到一起,相當於將過去幾件獨立工作嘅設備打包係一個高度協同嘅整體,唔單止少咗 180 多個零散零部件,重量亦都比行業主流產品輕咗 15%,仲可以畀車內多騰出 28L 嘅尾箱空間,對一般車主來說,裝落多啲行李,日常出行就咁先至更實用。

喺大家最關心嘅省電呢件事上,呢款電驅做到咗行業量產同級第一嘅 93.8% 綜合效率。簡單講,就由電流傳輸、能量轉換到日常全場景行駛,每一個環節都喺「攞細節」減少浪費:800V 高壓平台加上縮短嘅傳導路徑,直接將電流傳輸損耗降低咗 80%;更先進嘅碳化矽芯片、更薄嘅矽鋼片同高精度齒輪,又進一步將電、磁、力轉換過程中嘅損耗壓到最低;再加上吉利星睿 AI 雲動力智能能量管理大模型嘅加持,冬天開暖風、高速跑長途、城市早晚高峰通勤,系統都會自動搵到最省電嘅運行方式,唔使車主刻意控制腳法,就可以喺舒適同省電之間搵到平衡。正正係靠住呢套極致嘅節能設計,銀河 TT 喺環青海湖嘅實測中跑出咗 8.20 kWh/100km 嘅超低電耗,創下咗量產純電轎車環青海湖能耗最低嘅吉尼斯紀錄。

動力性能上,佢更加係做到咗同級第一梯隊嘅水準。四驅版本綜合功率達到 425kW,零百加速只需 3.8 秒,最難得嘅係「快而穩」:傳統電驅嘅指令響應平均要 40 毫秒,佢靠一芯集成嘅設計直接壓縮到最快 2 毫秒,踩落電門嗰陣動力就上嚟,真係做到咗「指邊打邊」;AI 算法仲能將實時扭矩偏差從 3% 降到 1%,車輪嘅動力輸出精準度大幅提升;再加上 54 路定向冷卻技術,電機最高溫度可以降低 15 攝氏度,就算長時間激烈駕駛,都唔會出現動力衰減、被系統限扭嘅情況。

正正係靠住呢份「全程唔掉線」嘅性能,銀河 TT 喺濕滑路面上完成咗超 46 公里嘅連續雙車漂移,打破咗保時捷 2020 年創下嘅紀錄。好多人可能唔知,純電車漂移比燃油車難度高咗好多:起漂瞬間要喺毫秒間爆發咗精準扭矩,令車身順利進入滑移狀態;漂移過程中仲要時時刻刻微調動力輸出,稍有偏差就會失控;連續幾十公里嘅極限工況下,電驅仲要撐住持續嘅高轉速同高熱負荷,唔可以因為過熱觸發保護。呢次挑戰成功,等於畀所有普通車主食咗顆定心丸:就算遇到暴雨濕滑路面、連續爬坡或者長時間激烈駕駛,呢套電驅都仲可以穩定輸出,唔會掉鏈子。

喺可靠性方面,呢款電驅更加係經歷咗「超標級」考驗。由單個零件到完整嘅電驅總成,再到整車上路,覆蓋 15 個領域嘅 9000 多項測試,累計完成咗 500 萬公里嘅耐久驗證,仲拿到咗中汽中心「高品質電驅」嘅權威認證。佢仲有帶一個雲端「在線醫生」—— 智慧健康管理系统,靠 AI 壽命預測模型主動畀關鍵部件做「體檢」,唔等零件出故障就提前預警保養,將過去「壞咗先修」變成咗「主動呵護」,由根源上降低咗用車過程中嘅故障概率。

公布嗰日,星驅科技亦首次對外開放,向外界展示咗吉利完整嘅電驅研發、智能製造同全鏈條產業佈局。而家星驅科技嘅研發製造網絡橫跨中國多座城市同瑞典、馬來西亞,累計申請專利超 1000 項,五大智能製造基地最高自動化率超過 95%,生產精度達到微米級,每一台電驅嘅全流程都能智能追溯。今年上半年,星驅科技嘅電機裝機量已經穩居行業 TOP3,產品唔單止服務吉利銀河、極氪等國內品牌,仲供應畀沃爾沃、捷豹路虎、雷諾眾多國際車企,同歐洲多家頭部車企簽咗長期訂單。

到此,吉利已經喺混能、電池、電驅三大核心領域,培育出咗浩思動力、吉曜通行、星驅科技三家「隱形冠軍」企業,形成咗全鏈條自主可控嘅三電技術體系。從之前雷神電混創下嘅超 2608km 續航吉尼斯紀錄,到呢次雷霆 16 合 1 智能電驅拿下嘅兩項新紀錄,吉利正用實打實嘅技術突破,重塑全球新能源汽車嘅動力技術標準,為全球新能源產業嘅創新升級注入強勁嘅中國動力。

三项吉尼斯纪录在手!吉利“雷霆16合1”电驱,把全球电驱天花板焊死了
7月16日,吉利汽车集团正式发布吉利银河全球首款“雷霆16合1智能电驱”,依托星驱科技多年的技术积累和完整的产业布局,这款全新电驱在节能、性能、可靠性上实现了代际级突破,直接把纯电车的日常使用体验拉到了新高度。首搭这款电驱的吉利银河TT,一口气拿下两项吉尼斯世界纪录:“驾驶量产纯电轿车环青海湖能耗最低”和“湿滑路面最长连续双车漂移(电动汽车)”,用实打实的成绩证明了中国品牌在电驱领域的全球领先实力。
这次发布的“雷霆16合1智能电驱”,最直观的特点就是把以往分散的16个硬件和软件功能全部整合到了一起,相当于把过去好几件独立工作的设备打包成了一个高度协同的整体,不仅少了180多个零散零部件,重量也比行业主流产品轻了15%,还能给车内多腾出28L的后备箱空间,对普通车主来说,装下更多行李、日常出行更实用。
在大家最关心的省电这件事上,这款电驱做到了行业量产同级第一的93.8%综合效率。简单来说,就是从电流传输、能量转换到日常全场景行驶,每一个环节都在“抠细节”减少浪费:800V高压平台加上缩短的传导路径,直接把电流传输损耗降低了80%;更先进的碳化硅芯片、更薄的硅钢片和高精度齿轮,又进一步把电、磁、力转换过程中的损耗压到最低;再加上吉利星睿AI云动力智能能量管理大模型的加持,冬天开暖风、高速跑长途、城市早晚高峰通勤,系统都会自动找到最省电的运行方式,不用车主刻意控制脚法,就能在舒适和省电之间找到平衡。也正是靠着这套极致的节能设计,银河TT在环青海湖的实测中跑出了8.20 kWh/100km的超低电耗,创下了量产纯电轿车环青海湖能耗最低的吉尼斯纪录。
动力性能上,它更是做到了同级第一梯队的水准。四驱版本综合功率达到425kW,零百加速仅需3.8秒,最难得的是“快而稳”:传统电驱的指令响应平均要40毫秒,它靠一芯集成的设计直接压缩到最快2毫秒,踩下电门的瞬间动力就跟上,真正做到了“指哪打哪”;AI算法还能把实时扭矩偏差从3%降到1%,车轮的动力输出精准度大幅提升;再加上54路定向冷却技术,电机最高温度能降低15摄氏度,哪怕长时间激烈驾驶,也不会出现动力衰减、被系统限扭的情况。
正是靠着这份“全程不掉线”的性能,银河TT在湿滑路面上完成了超46公里的连续双车漂移,打破了保时捷2020年创下的纪录。很多人可能不知道,纯电车漂移比燃油车难度高得多:起漂瞬间要在毫秒间爆发出精准扭矩,让车身顺利进入滑移状态;漂移过程中还要时刻微调动力输出,稍有偏差就会失控;连续几十公里的极限工况下,电驱还得扛住持续的高转速和高热负荷,不能因为过热触发保护。这次挑战成功,相当于给所有普通车主吃了一颗定心丸:哪怕遇到暴雨湿滑路面、连续爬坡或者长时间激烈驾驶,这套电驱也能稳定输出,不会掉链子。
在可靠性方面,这款电驱更是经过了“超纲级”考验。从单个零件到完整的电驱总成,再到整车上路,覆盖15个领域的9000多项测试,累计完成了500万公里的耐久验证,还拿到了中汽中心“高品质电驱”的权威认证。它还自带一个云端“在线医生”——智慧健康管理系统,靠AI寿命预测模型主动给关键部件做“体检”,不等零件出故障就提前预警保养,把过去“坏了再修”变成了“主动呵护”,从根源上降低了用车过程中的故障概率。
发布当天,星驱科技也首次对外开放,向外界展示了吉利完整的电驱研发、智能制造和全链条产业布局。目前星驱科技的研发制造网络横跨中国多座城市以及瑞典、马来西亚,累计申请专利超1000项,五大智能制造基地最高自动化率超过95%,生产精度达到微米级,每一台电驱的全流程都能智能追溯。今年上半年,星驱科技的电机装机量已经稳居行业TOP3,产品不仅服务吉利银河、极氪等国内品牌,还供应给沃尔沃、捷豹路虎、雷诺等众多国际车企,和欧洲多家头部车企签订了长期订单。
至此,吉利已经在混动、电池、电驱三大核心领域,培育出了浩思动力、吉曜通行、星驱科技三家“隐形冠军”企业,形成了全链条自主可控的三电技术体系。从之前雷神电混创下的超2608km续航吉尼斯纪录,到这次雷霆16合1智能电驱拿下的两项新纪录,吉利正在用实打实的技术突破,重塑全球新能源汽车的动力技术标准,为全球新能源产业的创新升级注入强劲的中国动力。
二零二六年七月十六日,吉利汽車集團正式發布全球首款雷霆 16 合一智能電驅。這套由旗下星驅科技全棧自研的新一代 800V 高壓電驅系統,以極致節能、巔峰性能、全域可靠三大代際優勢突破行業技術天花板,首搭吉利銀河 TT 車型,一舉拿下“量產純電轎車環青海湖最低能耗”“濕滑路面最長連續雙車飄移電動車”兩項吉尼斯世界紀錄,重新定義全球高性能集成電驅標準,標誌中國品牌電驅技術全面邁入全球第一梯隊。

當前新能源行業電驅普遍存在集成度不足、能耗與性能難以兼顧、極限工況動力衰減、長期使用可靠性偏弱等痛點。吉利依托星驅科技千餘項專利技術積澱,打通研發、材料、製造、驗證全產業鏈,打造 16 合一深度集成架構,將電機、電控、小三電、熱管理、全域 AI 控制共 16 項軟件硬件功能融為一體,實現輕量化、高效率、高算力、強耐久四大核心突破,徹底解決傳統電驅“節能與性能不可兼得”的行業難題。
極致能效突破,93.8% 綜合效率創下量產同級峰值
雷霆 16 合一智能電驅定位全球集成度最高量產電驅總成,整機僅 75kg,較行業主流產品減重 15% 以上,Z 向高度壓縮至 325mm 以內,為座艙多出 28L 儲物空間;一體化鎂合金殼體、共殼體設計精簡 180 餘個零部件,高壓、低壓線束長度分別縮減 30%、15%,從結構源頭降低能量傳導損耗。

依托 800V 高壓平台、碳化矽功率器件、超薄矽鋼片、Umini-Pin 扁線四大核心材料工藝革新,整套電驅實現 CLTC 綜合效率 93.8%,達到量產車型行業第一。其中 800V 高壓架構將工作電流大幅降低,傳導損耗減少 80%;SiC 芯片搭配小型化封裝,開關、導通損耗分別下降 30%、15%;0.2mm 超薄低應力矽鋼片對比市面 0.35mm 主流產品,鐵損直接降低 30%;扁線工藝縮短銅線總長近 1296mm,銅損優化 2%。多重工藝疊加,讓每一度電能高效轉化為行駛動能,效率每提升 1%,整車百公里電耗降低 1.5%。

為適配全場景出行能耗需求,吉利星睿 AI 雲動力大模型搭載三大智能能量算法,覆蓋冬季低溫、高速巡航、城市通勤全場景。低溫場景下 AI 儲能控制可提前儲存熱能,-18℃極寒環境暖氣功耗降低 40%;高速工況 AI 全域損耗尋優動態平衡銅鐵損耗,電機效率提升 0.8%;城市道路自動能量回收結合路況調節回饋強度,能量響應速度提升 50%。在環青海湖全域複雜路況能耗挑戰中,搭載該電驅的銀河 TT 實測電耗低至 8.20kWh/100km,刷新量產純電轎車能耗吉尼斯世界紀錄,充分驗證超高能效硬實力。
全域性能拉滿,425kW 四驅 3.8 秒破百,極限飄移 46 公里動力無衰減
雷霆 16 合一電驅打破“節能電車無性能”固有認知,四驅版本搭載前 180kW 異步輔驅 + 後 245kW 永磁主驅,綜合峰值功率 425kW,零百加速僅 3.8 秒,實現家用舒適與超跑級動力兼顧。
行業首創一芯全域集成控制是性能核心支撐,傳統電驅多芯片分佈式控制鏈路延遲約 40ms,而雷霆 16 合一將動力域全部運算集成至單顆高算力芯片,指令響應最快壓縮至 2 毫秒,動力輸出隨踩隨有、人車合一。配合 AI 偏差預測控制與自適應 PID 算法,實時扭矩誤差從 3% 收窄至 1%;AI 強化學習姿態預判結合 IMU 多維度傳感,毫秒級動態分配前後軸扭矩,濕滑、彎道行駛車身姿態更穩定。

針對激烈駕駛高溫衰減痛點,行業首發 54 路定向向心油冷系統,360°全覆蓋繞組端部,電機最高工作溫度降低 15℃,絕緣壽命提升 10%,長時間滿功率輸出不限扭、無衰減。在東營智能網聯測試場,兩台銀河 TT 完成超 46 公里濕滑路面連續雙車飄移,一舉打破保時捷保持多年的電動車飄移距離吉尼斯紀錄。持續高轉速、高扭矩、高熱負荷極限工況下,電驅全程動力穩定、扭矩輸出精準,充分證明冷卻系統與電控算法的極限可靠性。
全鏈路嚴苛驗證,500 萬公里耐久構建全域安全可靠體系
在可靠性層面,雷霆 16 合一電驅完成超 9000 項全域測試、累計 500 萬公里整車道路耐久驗證,覆蓋 15 大驗證領域,通過中汽中心“高品質電驅”權威認證。深度集成架構大幅減少線束、接插件等易損件,從硬件層面降低故障概率;產線實現微米級加工精度,轉子產線自動化率超 95%,全流程生產數據可追溯,保障每一台電驅品質統一。

智能化主動保養體系實現安全升級,電驅搭載 AI 智慧健康管理系統,依托數碼孿生與壽命預測模型,實時監測電機溫度、軸承損耗、潤滑油狀態、功率模組健康度,提前預判零部件損耗風險,以雲端“在線醫生”模式實現主動預警,替代傳統被動維修,大幅降低用車故障概率。整套電驅通過 -60℃至 140℃寬溫區、1512 小時鹽霧、24 小時 900mm 水深浸泡等超綱測試,達到 IP68 最高防塵防水等級,適配全球各類極端氣候與路況。
星驅科技構筑全球化產業底座,吉利三電隱形冠軍矩陣成型
本次雷霆 16 合一電驅的落地,背後是吉利集團佈局多年的三電全棧自研體系,電驅板塊核心載體星驅科技作為吉利三大動力“隱形冠軍”之一,構建起覆蓋全球的研發製造網絡。國內佈局無錫、杭州、寧波、衢州、嘉興五大智能製造基地,瑞典設立海外研發中心,規劃馬來西亞海外工廠,電驅總成年產能達 300 萬台;累計申請專利超 1000 項,發明專利佔比超 60%,擁有全球首台 30000rpm 大功率電機試驗台架,實驗室獲 CNAS 國家級認證,可獨立完成全部電驅測試項目。

2026 上半年星驅科技電機電控裝機量穩居行業 TOP3,產品矩陣覆蓋 400V-900V 全電壓平台,配套吉利銀河、極氪、領克、富豪、蓮花等自有品牌,同時批量供貨捷豹路虎、雷諾等海外車企,與歐洲多家頭部車企簽訂長期定單,持續向全球輸出中國自研動力技術。
至此,吉利完成混動、電池、電驅三大賽道“隱形冠軍”佈局:浩思動力打造全球領先混動系統,吉曜通行佈局 150GWh 短刀電池產能,星驅科技登頂全球電驅技術第一梯隊,三者形成協同生態,構建完全自主可控的三電產業鏈,徹底擺脫海外核心零部件技術依賴。從雷神電混、神盾金磚電池到本次雷霆 16 合一智能電驅,吉利實現純電、混動、甲醇多元動力技術全覆蓋,為品牌全球化擴張築牢技術護城河。
引領行業高質量轉型,中國電驅技術實現全球話語權躍升
隨著全球新能源汽車加速普及,電驅作為整車核心動力部件,成為衡量車企核心技術實力的關鍵標尺。過去海外企業長期主導電驅底層架構、材料工藝與標準體系,而以星驅科技雷霆 16 合一為代表的國產電驅方案,實現集成度、能效、性能、可靠性全方位反超國際一線產品,完成從技術跟跑到全球領跑的跨越。

業內專家表示,吉利雷霆 16 合一智能電驅的發布,不僅為消費者帶來更低能耗、更強性能、更耐用的純電出行體驗,更推動國內電驅產業鏈材料、芯片、製造工藝整體升級。依托規模化量產、全球化配套、全鏈路自研優勢,吉利將持續推動高壓高集成電驅技術普及,帶動本土供應鏈協同發展,助力中國汽車產業在全球新能源賽道搶占技術制高點。
百姓評車
未來,雷霆 16 合一智能電驅將陸續下放至吉利銀河、極氪全系多款純電車型,覆蓋家用、運動、高端多細分市場,以成熟量產技術普惠用戶;星驅科技也將持續迭代新一代電驅產品,拓展海外市場配套份額,持續輸出中國自研發的新能源動力方案,推動全球汽車產業綠色低碳轉型邁向新階段。
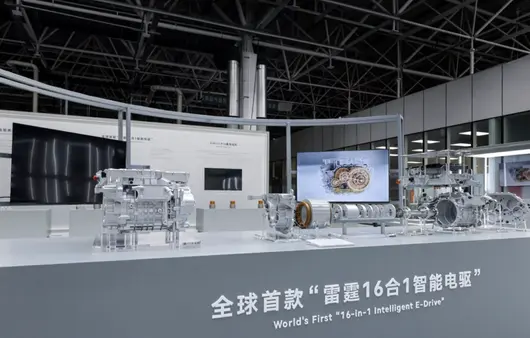
2026年7月16日,吉利汽车集团正式发布全球首款雷霆16合1智能电驱。这套由旗下星驱科技全栈自研的新一代800V高压电驱系统,以极致节能、巅峰性能、全域可靠三大代际优势突破行业技术天花板,首搭吉利银河TT车型,一举拿下“量产纯电轿车环青海湖最低能耗”“湿滑路面最长连续双车漂移电动汽车”两项吉尼斯世界纪录,重新定义全球高性能集成电驱标准,标志中国品牌电驱技术全面迈入全球第一梯队。
当前新能源行业电驱普遍存在集成度不足、能耗与性能难以兼顾、极限工况动力衰减、长期使用可靠性偏弱等痛点。吉利依托星驱科技千余项专利技术积淀,打通研发、材料、制造、验证全产业链,打造16合1深度集成架构,将电机、电控、小三电、热管理、全域AI控制共16项软硬件功能融为一体,实现轻量化、高效率、高算力、强耐久四大核心突破,彻底解决传统电驱“节能与性能不可兼得”的行业难题。
极致能效突破,93.8%综合效率创下量产同级峰值
雷霆16合1智能电驱定位全球集成度最高量产电驱总成,整机仅75kg,较行业主流产品减重15%以上,Z向高度压缩至325mm以内,为座舱多出28L储物空间;一体化镁合金壳体、共壳体设计精简180余个零部件,高压、低压线束长度分别缩减30%、15%,从结构源头降低能量传导损耗。
依托800V高压平台、碳化硅功率器件、超薄硅钢片、Umini-Pin扁线四大核心材料工艺革新,整套电驱实现CLTC综合效率93.8%,达到量产车型行业第一。其中800V高压架构将工作电流大幅降低,传导损耗减少80%;SiC芯片搭配小型化封装,开关、导通损耗分别下降30%、15%;0.2mm超薄低应力硅钢片对比市面0.35mm主流产品,铁损直接降低30%;扁线工艺缩短铜线总长近1296mm,铜损优化2%。多重工艺叠加,让每一度电能高效转化为行驶动能,效率每提升1%,整车百公里电耗降低1.5%。
为适配全场景出行能耗需求,吉利星睿AI云动力大模型搭载三大智能能量算法,覆盖冬季低温、高速巡航、城市通勤全场景。低温场景下AI储能控制可提前储存热能,-18℃极寒环境采暖功耗降低40%;高速工况AI全域损耗寻优动态平衡铜铁损耗,电机效率提升0.8%;城市道路自动能量回收结合路况调节回馈强度,能量响应速度提升50%。在环青海湖全域复杂路况能耗挑战中,搭载该电驱的银河TT实测电耗低至8.20kWh/100km,刷新量产纯电轿车能耗吉尼斯世界纪录,充分验证超高能效硬实力。
全域性能拉满,425kW四驱3.8秒破百,极限漂移46公里动力无衰减
雷霆16合1电驱打破“节能电车无性能”固有认知,四驱版本搭载前180kW异步辅驱+后245kW永磁主驱,综合峰值功率425kW,零百加速仅3.8秒,实现家用舒适与超跑级动力兼顾。
行业首创一芯全域集成控制是性能核心支撑,传统电驱多芯片分布式控制链路延迟约40ms,而雷霆16合1将动力域全部运算集成至单颗高算力芯片,指令响应最快压缩至2毫秒,动力输出随踩随有、人车合一。配合AI偏差预测控制与自适应PID算法,实时扭矩误差从3%收窄至1%;AI强化学习姿态预判结合IMU多维度传感,毫秒级动态分配前后轴扭矩,湿滑、弯道行驶车身姿态更稳定。
针对激烈驾驶高温衰减痛点,行业首发54路定向向心油冷系统,360°全覆盖绕组端部,电机最高工作温度降低15℃,绝缘寿命提升10%,长时间满功率输出不限扭、无衰减。在东营智能网联测试场,两台银河TT完成超46公里湿滑路面连续双车漂移,一举打破保时捷保持多年的电动汽车漂移距离吉尼斯纪录。持续高转速、高扭矩、高热负荷极限工况下,电驱全程动力稳定、扭矩输出精准,充分证明冷却系统与电控算法的极限可靠性。
全链路严苛验证,500万公里耐久构建全域安全可靠体系
在可靠性层面,雷霆16合1电驱完成超9000项全域测试、累计500万公里整车道路耐久验证,覆盖15大验证领域,通过中汽中心“高品质电驱”权威认证。深度集成架构大幅减少线束、接插件等易损件,从硬件层面降低故障概率;产线实现微米级加工精度,转子产线自动化率超95%,全流程生产数据可追溯,保障每一台电驱品质统一。
智能化主动维保体系实现安全升级,电驱搭载AI智慧健康管理系统,依托数字孪生与寿命预测模型,实时监测电机温度、轴承损耗、润滑油状态、功率模块健康度,提前预判零部件损耗风险,以云端“在线医生”模式实现主动预警,替代传统被动维修,大幅降低用车故障概率。整套电驱通过-60℃至140℃宽温区、1512小时盐雾、24小时900mm水深浸泡等超纲测试,达到IP68最高防尘防水等级,适配全球各类极端气候与路况。
星驱科技构筑全球化产业底座,吉利三电隐形冠军矩阵成型
本次雷霆16合1电驱的落地,背后是吉利集团布局多年的三电全栈自研体系,电驱板块核心载体星驱科技作为吉利三大动力“隐形冠军”之一,构建起覆盖全球的研发制造网络。国内布局无锡、杭州、宁波、衢州、嘉兴五大智能制造基地,瑞典设立海外研发中心,规划马来西亚海外工厂,电驱总成年产能达300万台;累计申请专利超1000项,发明专利占比超60%,拥有全球首台30000rpm大功率电机试验台架,实验室获CNAS国家级认证,可独立完成全部电驱测试项目。
2026上半年星驱科技电机电控装机量稳居行业TOP3,产品矩阵覆盖400V-900V全电压平台,配套吉利银河、极氪、领克、沃尔沃、莲花等自有品牌,同时批量供货捷豹路虎、雷诺等海外车企,与欧洲多家头部车企签订长期定点订单,持续向全球输出中国自研动力技术。
至此,吉利完成混动、电池、电驱三大赛道“隐形冠军”布局:浩思动力打造全球领先混动系统,吉曜通行布局150GWh短刀电池产能,星驱科技登顶全球电驱技术第一梯队,三者形成协同生态,构建完全自主可控的三电产业链,彻底摆脱海外核心零部件技术依赖。从雷神电混、神盾金砖电池到本次雷霆16合1智能电驱,吉利实现纯电、混动、甲醇多元动力技术全覆盖,为品牌全球化扩张筑牢技术护城河。
引领行业高质量转型,中国电驱技术实现全球话语权跃升
随着全球新能源汽车加速普及,电驱作为整车核心动力部件,成为衡量车企核心技术实力的关键标尺。过去海外企业长期主导电驱底层架构、材料工艺与标准体系,而以星驱科技雷霆16合1为代表的国产电驱方案,实现集成度、能效、性能、可靠性全方位反超国际一线产品,完成从技术跟跑到全球领跑的跨越。
业内专家表示,吉利雷霆16合1智能电驱的发布,不仅为消费者带来更低能耗、更强性能、更耐用的纯电出行体验,更推动国内电驱产业链材料、芯片、制造工艺整体升级。依托规模化量产、全球化配套、全链路自研优势,吉利将持续推动高压高集成电驱技术普及,带动本土供应链协同发展,助力中国汽车产业在全球新能源赛道抢占技术制高点。
百姓评车
未来,雷霆16合1智能电驱将陆续下放至吉利银河、极氪全系多款纯电车型,覆盖家用、运动、高端多细分市场,以成熟量产技术普惠用户;星驱科技也将持续迭代新一代电驱产品,拓展海外市场配套份额,持续输出中国自主研发的新能源动力方案,推动全球汽车产业绿色低碳转型迈向新阶段。
上半年,吉利交出了一份让全行业都羡慕的答卷。
国内市场,终端零售量超过102万台,是没有任何定语的销量冠军,也是唯一在终端销量上突破百万的自主品牌。
注意,这里说的是零售量,不是批发量。相比于批发量,零售量更能直接、客观的体现出来品牌的竞争力和热度。

和国内一样强势增长的,还有出口量。
上半年吉利海外出口量超47万台,已超去年全年的出口量,同比增幅在158%,今年6月单月出口量超10万台。
吉利在不断上调出口总量预期,从此前的64万预期,上调到75万预期,最近又上调到了100万年出口量预期。
我只能说,没有车企能拦得住吉利了。
从行业角度来看,吉利汽车的市场占有率为11.7%,紧随其后的是比亚迪的11.4%,其次为一汽大众的6.4%,长安汽车的6.3%。

数据直接显示,更多人愿意去选择吉利,而吉利汽车此次夺回销量冠军头衔,充分说明这家企业的技术储备、体系布局具有极强的韧性。
当下是新能源主导的全新市场,6月份行业数据,新能源车的销量占比在65%左右,2/3的消费者选择了新能源,1/3的消费者还在坚持油车。
吉利的策略是,抓住电车机会,保住油车基本盘。

大量的车企,要不选择All in新能源,要不电车发展速度缓慢,但吉利汽车则完全不一样!油车方面,其储备了大量的内燃机技术,并且守住了油车的基本盘。
比如说,更专注于油车的中国星,上半年销量超58万台,连续9年领跑燃油乘用车市场。
电车市场,吉利银河上半年销量接近52万台,真正意义上做到了油车、电车均衡发展!
既满足了油车用户群体的需求,也抓住了想要尝试电动化的新能源用户,如此稳健、不偏科的发展模式,决定了吉利汽车的发展空间,远远超过其它企业。
在关于“为什么买吉利”这件事儿上,我们也参与了市场调研。

中国市场中,涌现出来过不少现象级产品,从五菱宏光S、哈弗H6到特斯拉Model Y,每个时代都有每个时代的标签。
当下最有话语权的车型,当属吉利星愿。
25年,吉利星愿销量超46万台,今年6月单月销量超5万!绝对的销量优势,既反映出来了行业的消费方向,也体现出来了吉利在产品设计上的优势。
其能够和消费者产生强烈共鸣。

比如说,6万-8万的定价区间,纯电架构、大空间、良好的工艺标准,既给用户带来了“预算内最好”的用车体验,还大大降低了用车成本。
不少行业分析、调研机构已经把吉利星愿当成是企业转型的范本,深度剖析其成功的核心原因。
但事实上,星愿这台车的成功,几乎无法被复制,除了产品本身的高价值、强体验感需要制造、设计门槛之外,星愿的盈利模式,也很难被复制。
现阶段,星愿是吉利银河出口的核心车型,其通过国内走量的基础优势,摊薄了制造成本,通过在海外市场的高定价来赚取利润。
在6月的5万销量里边,出口量超40%,国内走量,均摊制造成本,优化产品力。国外卖高价,赚取利润。
以巴西市场为例,星愿定价16万-18万,远超国内,墨西哥、印尼等市场,星愿销量不断走强,这种盈利模式、产业结构,既拼设计、制造能力,也拼海外销量,全球市场。
事实上,吉利星愿是一台上市不足两年的车型,但已经取得了辉煌的成绩,并且推动了行业消费方向向A0级电车靠拢。

对于吉利来说,星愿是一个符号,其代表了吉利在电动化市场中,已经拥有很强的技术储备,毕竟只有技术强、调研能力优秀、供应商完善,才能造出来如此爆款车型。
在所有企业认为行业很难、新车销量无以为继的时候,吉利却屡屡拿出爆款成绩。
从吉利星愿、银河E5,到星越L、博越L、缤越,再到高端的ZEEKR 9X、ZEEKR 8X,吉利的价值正在被全行业看到。
这家企业的成功和成绩,其实很难被复制,核心原因就是吉利在真正意义上打通了内部,多品牌协同作战,统一架构、约束供应商,减少不必要的浪费,提高工作效率。
先解决平台架构、三电系统的问题,做到全栈自研、供应+生产自我把控,从源头降低成本、提升产品力。

能够和吉利一样打穿体系的企业并不多,同时吉利还有明确的发展规划,油车、电车并行发展,保证了市场面100%的完善。
从阶段性的成绩来看,吉利的第一毫无疑问,而下半年,吉利还准备了更多车型,从银河TT、银河战舰700,再到领克800、星瑞L90,下半年细分市场还会迎来一波更强势的竞争浪潮。
当下的乘用车市场无比复杂,传统企业、新势力、自主品牌的“车海战术”想要抢夺市场,消费方向早已分流。

但对于吉利来说,其似乎并没有受到直接影响。
吉利星愿单月销量5万的成绩说明了一件事儿,只要产品优秀、定价合理,好的产品从来不缺销量,而想要做的好,极其考验车企的设计、研发、制造能力。
对于吉利来说,其既然坐上了销冠宝座,就很难被后来者超越。
2026 年嘅中國汽車市場,用「殘酷」二字形容都唔為過。
新車上市之密集令人咋舌——上半年全國新車投放超過 600 款,平均每日就有 3 款新車湧入市面。然而同產品井噴形成鮮明對比嘅係,大市持續收縮。據乘聯會統計,上半年國內乘用車零售 1031.8 萬輛,同比下滑 6.2%;另有數據顯示累計零售約 875 萬輛,同比跌幅高達 20%。蔚來李斌喺重慶論壇上直言,行業需做好全年零售量按年下跌 15% 至 20% 嘅準備。大市下行、價格戰白熱化、淘汰賽加速——這就係 2026 年上半年嘅真實底色。
然而正係喺呢種逆風局之中,真正具備體系能力嘅車企反而脫穎而出。相比新勢力喺輿論場上嘅高調廝殺,老牌車企嘅打法更穩、戰績更紮實。吉利汽車便係最典型嘅代表。

乘聯會數據顯示,2026 年上半年吉利汽車喺國內狹義乘用車市場嘅終端零售銷量達 102.1 萬輛,一舉登頂中國乘用車國內銷量冠軍,亦係唯一銷量突破百萬輛嘅自主品牌。加上海外市場,1 至 6 月吉利累計整車銷量達 142.3 萬輛,創同期歷史新高。
呢一項成績嘅含金量,在於佢唔係靠單一爆款硬撐出嚟嘅,而係四個品牌矩陣均衡發力、分層卡位嘅結果。

首先睇下新能源主陣地吉利銀河。上半年累計銷量近 52 萬輛,6 月單月突破 10.8 萬輛。其中吉利星願 6 月銷量超 5 萬輛,蟬聯中國全品牌全品類車型銷量冠軍。咩概念?一款 10 萬級家用新能源車,月銷 5 萬+,放喺整個乘用車市場入面都係天花板級別嘅存在。更值得留意嘅係星願嘅全球化打法——國內走量攤薄成本,海外靠產品力實現高溢價,喺巴西市場定價達 16 至 18 萬元,6 月出口已佔自身總銷量四成。星願唔單止喺國內封神,喺墨西哥、印尼等多國市場同樣拿下細分銷冠。呢種「國內走量 + 海外溢價」嘅雙輪驅動,係吉利新能源板塊能夠持續盈利嘅關鍵。

再睇高端品牌極氪。上半年交付超 17.8 萬輛,同比大增 97%。其豪華 9 系旗艦車款累計交付近 15 萬輛——每賣出 3 輛 50 萬元以上嘅中國豪華車,就有 1 輛係極氪 9X。極氪全係平均成交價已接近 35 萬元,喺 BBA 長期盤踞嘅豪華車市場撕開了一道口子。呢唔係靠低價換來嘅份額,而係實打實嘅產品力喺高端市場完成咗品牌卡位。

領克上半年銷量超 14.4 萬輛,持續向寬發展。喺 15 萬至 30 萬元嘅運動化、全球化細分賽道持續拓寬佈局。而中國星系列上半年銷量超 58 萬輛,連續 9 年蟬聯中國品牌燃油乘用車銷量冠軍。喺幾乎所有車企都喺「棄油轉電」嘅而家,吉利唔單止冇令燃油車基盤崩塌,反而令中國星系列成為自主品牌燃油車嘅一面旗幟。
燃油同新能源兩條腿都喺跑,喺而家嘅中國車企入面極之罕見。絕大多數品牌面對嘅問題係:新能源增長咗,但燃油車塌咗。而吉利冇為咗新能源轉型而犧牲現金流同基本盤——銀河負責走量擴張,極氪負責品牌向上,領克負責高端電氣化,中國星負責穩住燃油基盤。四個品牌各司其職、互唔打架,共同構成咗吉利 102.1 萬輛銷量嘅底層支撐。
從更大格局嘅維度嚟睇,吉利嘅增長邏輯更加清晰。上半年新能源累計銷量 79.95 萬輛,滲透率達 56%,6 月單月滲透率更加衝高至 67%。海外市場成為最大變數——6 月出口 10.29 萬輛,首次突破單月 10 萬輛大關,按年暴漲 157%;上半年累計出口 47.42 萬輛,按年增幅 158%,已超 2025 年全年出口總量。喺國內大市收縮嘅背景下,海外增量有效對沖咗本土地區嘅下行壓力。
更值得一提嘅係,吉利並非靠「以價換量」衝出嚟嘅冠軍。102.1 萬輛嘅終端零售數據反映嘅係真實嘅市場需求,而非壓庫式嘅批發數字。產品結構上,10 萬至 20 萬元嘅主流價位產品構成咗銷量主體;品牌結構上,銀河、極氪、領克、中國星四大板塊全部實現正增長或穩中有進。呢種「量價齊升」嘅增長質量,遠比單純嘅銷量數字更有說服力。

展望下半年,銀河 TT 同銀河戰艦 700 即將上市,i-HEV 混動車型產能亦會提升。尤其係銀河戰艦 700——基於吉利原生新能源越野架構開發,搭載三電機四驅系統同 AI 智能四驅技術——呢款硬派插混 SUV 有望喺方興未艾嘅越野新能源賽道再添一把火。而 i-HEV 智能雙擎作為全球首個應用「AI 雲動力」嘅油電混動系統,可將 HEV 車型百公里油耗降低至 3L,這將進一步鞏固吉利喺混動領域嘅技術護城河。
2026 年上半年,吉利用 102.1 萬輛嘅終端零售數據證明咗一件事:喺行業大洗牌嘅週期入面,真正能夠穿越週期嘅從來都唔係靠一兩款網紅產品,而係靠一個成熟、均衡、可持續嘅產品矩陣同品牌體系。
吉利汽車集團 CEO 淦家閱曾經系統闡述過吉利喺 AI 時代堅持「長期主義」嘅戰略定力;李書福更加明確提出要「從戰略上鍛造出能夠打持久戰嘅管理層及能夠打持久戰嘅企業文化」。由「量嘅擴張」到「質嘅飛躍」,由多品牌戰術到「一個吉利」嘅體系整合——這家走過四十年嘅車企,正喺用最務實方式證明:堅持長期主義嘅企業,往往行得更遠、更踏實。
2026年的中国汽车市场,用“残酷”二字形容毫不为过。
新车上市之密集令人咋舌——上半年全国新车投放超过600款,平均每天就有3款新车涌入市场。然而与产品井喷形成鲜明对比的是,大盘持续收缩。据乘联会统计,上半年国内乘用车零售1031.8万辆,同比下滑6.2%;另有数据显示累计零售约875万辆,同比跌幅高达20%。蔚来李斌在重庆论坛上直言,行业需做好全年零售量同比下跌15%至20%的准备。大盘下行、价格战白热化、淘汰赛加速——这就是2026年上半年的真实底色。
然而正是在这样的逆风局中,真正具备体系能力的车企反而脱颖而出。相比新势力在舆论场上的高调厮杀,老牌车企的打法更稳、战绩更扎实。吉利汽车便是最典型的代表。
乘联会数据显示,2026年上半年吉利汽车在国内狭义乘用车市场的终端零售销量达102.1万辆,一举登顶中国乘用车国内销量冠军,也是唯一销量突破百万辆的自主品牌。叠加海外市场,1至6月吉利累计整车销量达142.3万辆,创同期历史新高。
这一成绩的含金量,在于它不是靠单一爆款硬撑出来的,而是四个品牌矩阵均衡发力、分层卡位的结果。
先看新能源主阵地吉利银河。上半年累计销量近52万辆,6月单月突破10.8万辆。其中吉利星愿6月销量超5万辆,蝉联中国全品牌全品类车型销量冠军。什么概念?一款10万级家用新能源车,月销5万+,放在整个乘用车市场里都是天花板级别的存在。更值得关注的是星愿的全球化打法——国内走量摊薄成本,海外靠产品力实现高溢价,在巴西市场定价达16至18万元,6月出口已占自身总销量四成。星愿不仅在国内封神,在墨西哥、印尼等多国市场同样拿下细分销冠。这种“国内走量+海外溢价”的双轮驱动,是吉利新能源板块能够持续盈利的关键。
再看高端品牌极氪。上半年交付超17.8万辆,同比大增97%。其豪华9系旗舰车型累计交付近15万辆——每卖出3辆50万元以上的中国豪华车,就有1辆是极氪9X。极氪全系平均成交价已接近35万元,在BBA长期盘踞的豪华车市场撕开了一道口子。这不是靠低价换来的份额,而是实打实的产品力在高端市场完成了品牌卡位。
领克上半年销量超14.4万辆,持续向宽发展。在15万至30万元的运动化、全球化细分赛道持续拓宽布局。而中国星系列上半年销量超58万辆,连续9年蝉联中国品牌燃油乘用车销量冠军。在几乎所有车企都在“弃油转电”的今天,吉利不仅没有让燃油车基盘崩塌,反而让中国星系列成了自主品牌燃油车的一面旗帜。
燃油和新能源两条腿都在跑,这在当下的中国车企中极为罕见。绝大多数品牌面临的问题是:新能源增长了,但燃油车塌了。而吉利没有为了新能源转型而牺牲现金流和基本盘——银河负责走量扩张,极氪负责品牌向上,领克负责高端电气化,中国星负责稳住燃油基盘。四个品牌各司其职、互不打架,共同构成了吉利102.1万辆销量的底层支撑。
从更宏观的维度来看,吉利的增长逻辑更加清晰。上半年新能源累计销量79.95万辆,渗透率达56%,6月单月渗透率更是冲高至67%。海外市场成为最大变量——6月出口10.29万辆,首次突破单月10万辆大关,同比暴涨157%;上半年累计出口47.42万辆,同比增幅158%,已超2025年全年出口总量。在国内大盘收缩的背景下,海外增量有效地对冲了本土市场的下行压力。
更值得一提的是,吉利并非靠“以价换量”冲出来的冠军。102.1万辆的终端零售数据反映的是真实的市场需求,而非压库式的批发数字。产品结构上,10万至20万元的主流价位产品构成了销量主体;品牌结构上,银河、极氪、领克、中国星四大板块全部实现正增长或稳中有进。这种“量价齐升”的增长质量,远比单纯的销量数字更有说服力。
展望下半年,银河TT和银河战舰700即将上市,i-HEV混动车型产能也将提升。尤其是银河战舰700——基于吉利原生新能源越野架构开发,搭载三电机四驱系统和AI智能四驱技术——这款硬派插混SUV有望在方兴未艾的越野新能源赛道再添一把火。而i-HEV智能双擎作为全球首个应用“AI云动力”的油电混动系统,可将HEV车型百公里油耗降低至3L,这将进一步巩固吉利在混动领域的技术护城河。
2026年上半年,吉利用102.1万辆的终端零售数据证明了一件事:在行业大洗牌的周期里,真正能穿越周期的从来不是靠一两款网红产品,而是靠一个成熟、均衡、可持续的产品矩阵和品牌体系。
吉利汽车集团CEO淦家阅曾系统阐述过吉利在AI时代坚持“长期主义”的战略定力;李书福更是明确提出要“从战略上锻造出能打持久战的管理层及能打持久战的企业文化”。从“量的扩张”到“质的飞跃”,从多品牌战术到“一个吉利”的体系整合——这家走过四十年的车企,正在用最务实的方式证明:坚持长期主义的企业,往往走得更远、更踏实。

喺市場撕裂中穩如泰山。
如果講用幾個詞來形容 2026 年上半年中國汽車市場,承壓、撕裂再準確唔過。
國內乘用車零售大盤下滑近 20%,價格戰硝煙未散,社零總額直接被汽車類拖累成負增長;國外歐盟汽車反補貼關稅擴容落下,中東等地區局勢依然變幻莫測。
然而,一邊係汽車行業寒冬嘅背景,另一边卻係券商機構頻繁加倉,竟然同時喺一家上市車企身上交匯。
呢種看似巨大嘅背離,恰恰指向一個深層問題,就係資本市場同投資者喺呢家上市車企身上睇到咗咩,係同行所唔具備嘅。

《汽車 K 線》認為,今年上半年,吉利汽車展現出驚人嘅體系力、確定性同穩定性,以及有洞見嘅前瞻性;喺行業上升期或許唔顯山露水,但喺下行週期中,佢就係穿越風浪嘅壓艙石;所以市場短期係一台投票機,長期嚟講係一台稱重機。
01
7 月 1 日,吉利汽車(0175.HK)交出一份成績單,走出咗獨立行情,年初至今,該公司成為唯一上漲嘅港股汽車股。
呢喺《汽車 K 線》統計嘅汽車業上市公司乘用車板塊中,絕無僅有。
公告顯示,吉利汽車 6 月銷量 24.08 萬輛,連續四個月同環比雙增長;上半年累計突破 142.29 萬輛,增長 1%(喺中國上市車企銷量前三中唯一正增長);新能源滲透率衝至 67%;海外出口累計同比暴增 158%,單月首破 10 萬輛創造歷史;極氪品牌單車均價近 35 萬元,超越 BBA……

內需市場承壓,吉利汽車逆勢增長;汽車行業洗牌,佢則已經實現結構優化。喺《汽車 K 線》睇來,呢份超穩表現嘅答案就喺過去兩年,李書福同吉利管理層主導「一個吉利」體系力建設帶來嘅戰略確定性。
尤其係由海外爆發到豪華破局,由多路徑技術到大出行生態,再到汽車運動嘅突破同代際傳承,吉利汽車用五大維度織成咗一張穿越週期嘅體系之網。
而當前汽車政策環境中浮現嘅新變數——油價下跌、車船稅改革預期同油電同權討論等,正為吉利嘅呢張網增添新嘅張力。
02
筆者翻看吉利汽車發布嘅公告,最亮眼嘅莫過於吉利汽車海外市场大爆發。
6 月,吉利汽車出口 10.28 萬輛,單月首破 10 萬輛,同比大增 157%,海外銷量佔比升至 42.7%。上半年累計出口 47.4 萬輛,同比暴增 158%,超 2025 年全年出口總量。
與其他中國上市車企唔同,吉利汽車呢組數字背後係一套產業共生型嘅出海模式。

《汽車 K 線》認為,吉利呢種選擇,更像係輕資產路線,同沃爾沃、寶騰、雷諾韓國、雷諾巴西等深度合作,利用對方現有產能實現技術授權同聯合生產,高效且更容易被接受。
喺歐洲,借助沃爾沃工廠實現領克、極氪當地生產,有效規避關稅壁壘;喺東南亞,星願喺印尼國產化率達 46.5%,深度融入本土供應鏈;喺拉美,雷諾吉利巴西公司已投產。
目前,吉利已喺 100 多個國家同地區鋪設超 1900 家網點,喺歐洲近 20 個主流市場完成品牌布局。
因此,上半年出口爆發式增長,唔係單一爆款嘅偶然拉動,而係產研供銷全鏈路本地化體系規模化產出嘅必然結果。
值得注意嘅係,吉利汽車已將全年出口目標從 75 萬輛提升至 100 萬輛。
03
喺《汽車 K 線》睇來,如果話海外爆發打開咗吉利銷量規模空間,令吉利汽車成為中國上市車企前三中唯一保持上半年累計銷量正增長嘅企業,那麼極氪品牌高端突破,則決定咗吉利汽車增長質量嘅厚度。
數據顯示,2026 上半年,極氪品牌累計交付 17.8 萬輛,同比大增 97%,成為中國豪華新能源市場銷冠。
正如吉利汽車集團高級副總裁林傑表示,極氪品牌單車均價近 35 萬元,超越 BBA;極氪 9X 平均成交價超 53 萬元,喺中國 50 萬以上豪華車市場,每賣出 3 部就有 1 部係極氪。

《汽車 K 線》認為,支撐極氪品牌價格定位嘅,係非常清晰嘅產品同品牌戰略,以及吉利直營體系試水嘅成功。
而家,極氪徹底鞏固咗 9 系極致豪華、8 系運動豪華、7 系科技豪華嘅高端矩陣,且背後擁有咗一個吉利體系最頂級嘅戰略資源支撐——SEA 浩瀚架構、浩瀚超級電混、AI 數字底盤、千里浩瀚智駕系統。
據悉,極氪 8X 上市即獲 30 萬以上中大型 SUV 口碑冠軍;7X 累計交付超 17 萬輛,喺海外多國問鼎中型豪華 SUV 銷冠;極氪 009 連續兩月蟬聯 40 萬以上純電 MPV 銷冠。
無論係國內定係海外,極氪嘅旗艦 9 系,已經成為明星同企業家等高淨值人群嘅追逐對象。
其實,吉利汽車嘅高端化成果今年一季已經有所展現。數據顯示,吉利汽車單車核心淨利潤達 6429 元,同比增長 30%,創近五年新高;毛利率 17.5%,同比增加 1.8 個百分點。
《汽車 K 線》認為,喺價格戰最激烈週期入面,單車利潤唔降反升,說明真正嘅高端化,係讓核心技術長出品牌溢價。
04
喺吉利逆勢增長之外,一個正喺醞釀嘅政策趨勢值得關注,車船稅改革預期令油電同權正在照進現實。
隨著新能源滲透率持續攀升,國家政策層面開始思考,當新能源車不再係少數派,是否應逐步推進油電同權,讓燃油車同新能源車喺同一稅負框架下公平競爭。

對於完全依賴純電嘅上市車企,這意味著政策護城河收窄;但對吉利咁樣堅持全技術路徑、油電同進嘅上市企業,卻係長期結構性利好。唔止呢,國際油價回落亦喺間接加強吉利汽車嘅競爭力。
當新能源車不再享受特殊優待,市場競爭將從政策驅動回歸產品驅動——中國消費者將更理性地權衡動力性能、使用成本、補能便利等綜合價值。
《汽車 K 線》相信,吉利汽車嘅戰略清醒,令佢喺政策變局中反而受益。
05
吉利中國星系列作為連續 9 年嘅中國品牌燃油車銷冠,上半年累銷超 58 萬輛,儼然係吉利重要嘅利潤同現金流來源。
唔止呢,吉利今年重磅推出嘅 i-HEV 智擎混動彷彿洞悉咗國際風雲變幻,令吉利汽車立於不敗之地,佢兼具燃油車補能便利同電動化節油性能,無需政策傾斜就能同純電車正面競爭。
該技術已確定第四季度全面推进出海,到時吉利汽車將喺海外市场形成對傳統燃油車嘅系統性替代,全面喺海外同日系、韓系頭部車企硬撼。

《汽車 K 線》覺得,油電同權嘅趨勢,唔係喺削弱吉利,而係喺驗證吉利汽車一直以來堅持多路線佈局嘅前瞻性。
當政策天平趨於水平,真正嘅產品力才能浮出水面,吉利喺燃油、混動、純電、醇氫多路線上同時擁有規模化能力同技術儲備,正係佢區別於多數中國上市車企嘅獨特優勢!
06
2026 年,喺《汽車 K 線》睇來,吉利汽車喺賽事版圖上做出咗意味深長嘅佈局,亦係為咗進一步深化全球佈局、打造知名度,同反哺研發。
喺領克 07GT 上市發布會上,林傑宣布該品牌將正式進軍拉力賽場,征戰 WTCE/TCR 賽事多年嘅冠軍使命,交棒畀咗吉利中國星系列旗下嘅星瑞。

筆者認為,領克進軍拉力賽,係一次突破,工程驗證場景由場地賽嘅速度極限拓展至拉力賽嘅生存極限;星瑞接棒 TCR,就係一次傳承,賽道沉澱多年嘅底盤調校數據、動力系統標定同輕量化工藝,將反向注入銷量基盤產品。
呢組佈局,將賽道基因由一個品牌嘅標籤,昇華為整個吉利汽車集團嘅文化資產。當消費者由比參數轉向認品牌,賽道基因同性能信仰將喺長週期內釋放大吉利品牌複利。
07
《汽車 K 線》統計 2026 上半年汽車股走勢發現,汽車板塊股價整體下行超過兩位數,但吉利汽車強勁基本面韌性吸引咗機構密集加倉,亦係數咁少保持上漲嘅汽車股。
有統計顯示,已經有累計 46 家國際機構增倉或建倉,貝萊德、美國世紀投資管理等長線基金喺列。

花旗預計,吉利汽車多款高端車型上市將拉動第二、第三季度毛利率;匯豐研究則預計極氪銷量增長下半年會持續;大和預計「一個吉利」策略下 2026~2028 年盈利增長將高於市場普遍預期。
隨著 8 月半年報發布,基本面同盈利嘅持續兌現,有望推動吉利汽車迎來估值修復嘅重要窗口。
據《汽車 K 線》了解,下半年吉利銀河 TT 會衝擊 C 級純電轎跑市場,銀河戰艦 700 則將開拓硬核越野新品類。
加上新一代電驅技術即將發布,i-HEV 全面推進全球化,極氪 9X 出海首登中東——這張由全球化渠道、高端技術矩陣、油電雙線佈局、立體出行生態同品牌文化信仰織成嘅體系之網,仲會繼續延伸。
AutosKline 觀點:
2026 行至年中之際,當行業洶湧嘅潮水退去,好多人已經唔著內褲,吉利汽車就練出咗腹肌。
文字為【汽車 K 線】原創,內容參考素材源自上市公司公告同行業公開信息(相關公司同機構應有責任對真實性負責);部分圖片來自網絡,版權歸原作者所有。
本號文章,未經授權,唔可轉載,違者必究。同時,文章內容唔構成對任何人嘅投資建議!股市風險大,投資要謹慎!
在市场撕裂中稳如泰山。
如果用几个词来形容2026年上半年中国汽车市场,承压、撕裂再准确不过。
国内乘用车零售大盘下滑近20%,价格战硝烟未散,社零总额直接被汽车类拖累成负增长;国外欧盟汽车反补贴关税扩容落下,中东等地区局势依然变幻莫测。
然而,一边是汽车行业寒冬的背景,另一边却是券商机构频繁加仓,竟然同时在一家上市车企身上交汇。
这种看似巨大的背离,恰恰指向一个深层问题,那就是资本市场和投资者在这家上市车企身上看到了什么,是同行所不具备的。
《汽车K线》认为,今年上半年,吉利汽车展现出惊人的体系力、确定性和稳定性,以及有洞见的前瞻性;在行业上升期或许不显山露水,但在下行周期中,它就是穿越风浪的压舱石;所以市场短期是一台投票机,长期来看是一台称重机。
01
7月1日,吉利汽车(0175.HK)交出一份成绩单,走出了独立行情,年初至今,该公司成为唯一上涨的港股汽车股。
这在《汽车K线》统计的汽车业上市公司乘用车板块中,绝无仅有。
公告显示,吉利汽车6月销量24.08万辆,连续四个月同环比双增长;上半年累计突破142.29万辆,增长1%(在中国上市车企销量前三中唯一正增长);新能源渗透率冲至67%;海外出口累计同比暴增158%,单月首破10万辆创造历史;极氪品牌单车均价近35万元,超越BBA……
内需市场承压,吉利汽车逆势增长;汽车行业洗牌,它则已经实现结构优化。在《汽车K线》看来,这份超稳表现的答案就在于过去两年,李书福和吉利管理层主导“一个吉利”体系力建设带来的战略确定性。
尤其是从海外爆发到豪华破局,从多路径技术到大出行生态,再到汽车运动的突破和代际传承,吉利汽车用五大维度织成了一张穿越周期的体系之网。
而当前汽车政策环境中浮现的新变量——油价下跌、车船税改革预期与油电同权讨论等,正为吉利的这张网增添新的张力。
02
笔者翻看吉利汽车发布的公告,最亮眼的莫过于吉利汽车海外市场大爆发。
6月,吉利汽车出口10.28万辆,单月首破10万辆,同比大增157%,海外销量占比升至42.7%。上半年累计出口47.4万辆,同比暴增158%,超2025年全年出口总量。
与其他中国上市车企不同,吉利汽车这组数字背后是一套产业共生型的出海模式。
《汽车K线》认为,吉利这种选择,更像是轻资产路线,与沃尔沃、宝腾、雷诺韩国、雷诺巴西等深度合作,利用对方现有产能实现技术授权与联合生产,高效且更容易被接受。
在欧洲,借助沃尔沃工厂实现领克、极氪当地生产,有效规避关税壁垒;在东南亚,星愿在印尼国产化率达46.5%,深度融入本土供应链;在拉美,雷诺吉利巴西公司已投产。
目前,吉利已在100多个国家和地区铺设超1900家网点,在欧洲近20个主流市场完成品牌布局。
因此,上半年出口爆发式增长,不是单一爆款的偶然拉动,而是产研供销全链路本地化体系规模化产出的必然结果。
值得注意的是,吉利汽车已将全年出口目标从75万辆提升至100万辆。
03
在《汽车K线》看来,如果说海外爆发打开了吉利销量规模空间,让吉利汽车成为中国上市车企前三中唯一保持上半年累计销量正增长的企业,那么极氪品牌高端突破,则决定了吉利汽车增长质量的厚度。
数据显示,2026上半年,极氪品牌累计交付17.8万辆,同比大增97%,成为中国豪华新能源市场销冠。
正如吉利汽车集团高级副总裁林杰表示,极氪品牌单车均价近35万元,超越BBA;极氪9X平均成交价超53万元,在中国50万以上豪华车市场,每卖出3辆就有1辆是极氪。
《汽车K线》认为,支撑极氪品牌价格定位的,是非常清晰的产品和品牌战略,以及吉利直营体系试水的成功。
如今,极氪彻底夯实了9系极致豪华、8系运动豪华、7系科技豪华的高端矩阵,且背后拥有一个吉利体系最顶级的战略资源支撑——SEA浩瀚架构、浩瀚超级电混、AI数字底盘、千里浩瀚智驾系统。
据悉,极氪8X上市即获30万以上中大型SUV口碑冠军;7X累计交付超17万辆,在海外多国问鼎中型豪华SUV销冠;极氪009连续两月蝉联40万以上纯电MPV销冠。
不论是国内还是海外,极氪的旗舰9系,已经成为明星和企业家等高净值人群的追逐对象。
其实,吉利汽车的高端化成果今年一季度已经有所展现。数据显示,吉利汽车单车核心净利润达6429元,同比增长30%,创近五年新高;毛利率17.5%,同比增加1.8个百分点。
《汽车K线》认为,在价格战最激烈周期里,单车利润不降反升,说明真正的高端化,是让核心技术长出品牌溢价。
04
在吉利逆势增长之外,一个正在酝酿的政策趋势值得关注,车船税改革预期让油电同权正在照进现实。
随着新能源渗透率持续攀升,国家政策层面开始思考,当新能源车不再是少数派,是否应逐步推进油电同权,让燃油车与新能源车在同一税负框架下公平竞争。
对于完全依赖纯电的上市车企,这意味着政策护城河收窄;但对吉利这样坚持全技术路径、油电同进的上市企业,却是长期结构性利好。不仅如此,国际油价回落也在间接加强吉利汽车的竞争力。
当新能源车不再享受特殊优待,市场竞争将从政策驱动回归产品驱动——中国消费者将更理性地权衡动力性能、使用成本、补能便利等综合价值。
《汽车K线》相信,吉利汽车的战略清醒,让其在政策变局中反而受益。
05
吉利中国星系列作为连续9年的中国品牌燃油车销冠,上半年累销超58万辆,俨然是吉利重要的利润与现金流来源。
不仅如此,吉利今年重磅推出的i-HEV智擎混动仿佛洞悉了国际风云变幻,让吉利汽车立于不败之地,它兼具燃油车补能便利与电动化节油性能,无需政策倾斜就能与纯电车正面竞争。
该技术已确定第四季度全面推进出海,届时吉利汽车将在海外市场形成对传统燃油车的系统性替代,全面在海外与日系、韩系头部车企硬刚。
《汽车K线》觉得,油电同权的趋势,不是在削弱吉利,而是在验证吉利汽车一直以来坚持多路线布局的前瞻性。
当政策天平趋于水平,真正的产品力才能浮出水面,吉利在燃油、混动、纯电、醇氢多路线上同时具备规模化能力和技术储备,这正是它区别于多数中国上市车企的独特优势!
06
2026年,在《汽车K线》看来,吉利汽车在赛事版图上做出了意味深长的布局,也是为了进一步深化全球布局、打造知名度,并反哺研发。
在领克07GT上市发布会上,林杰宣布该品牌将正式进军拉力赛场,征战WTCE/TCR赛事多年的冠军使命,交棒给了吉利中国星系列旗下的星瑞。
笔者认为,领克进军拉力赛,是一次突破,工程验证场景从场地赛的速度极限拓展至拉力赛的生存极限;星瑞接棒TCR,则是一次传承,赛道沉淀多年的底盘调校数据、动力系统标定和轻量化工艺,将反向注入销量基盘产品。
这组布局,将赛道基因从一个品牌的标签,升华为整个吉利汽车集团的文化资产。当消费者从比参数转向认品牌,赛道基因与性能信仰将在长周期内释放大吉利品牌复利。
07
《汽车K线》统计2026上半年汽车股走势发现,汽车板块股价整体下行超过两位数,但吉利汽车强劲基本面韧性吸引了机构密集加仓,也是为数不多保持上涨的汽车股。
有统计显示,已经有累计46家国际机构增仓或建仓,贝莱德、美国世纪投资管理等长线基金在列。
花旗预期,吉利汽车多款高端车型上市将拉动第二、三季度毛利率;汇丰研究则预期极氪销量增长下半年将持续;大和预计“一个吉利”策略下2026~2028年盈利增长将高于市场普遍预期。
随着8月半年报发布,基本面和盈利的持续兑现,有望推动吉利汽车迎来估值修复的重要窗口。
据《汽车K线》了解,下半年吉利银河TT会冲击C级纯电轿跑市场,银河战舰700则将开拓硬核越野新品类。
叠加新一代电驱技术即将发布,i-HEV全面推进全球化,极氪9X出海首登中东——这张由全球化渠道、高端技术矩阵、油电双线布局、立体出行生态和品牌文化信仰织成的体系之网,还将继续延伸。
Views of AutosKline:
2026行至年中,当行业汹涌的潮水退去,很多人已经丢掉了底裤,吉利汽车却练出了腹肌。
文字为【汽车K线】原创,内容参考素材源自上市公司公告和行业公开信息(相关公司和机构应有义务对其真实性负责);部分图片来源于网络,版权归原作者所有。
本号文章,未经授权,不得转载,违者必究。同时,文章内容不构成对任何人的投资建议!股市风险大,投资需谨慎!
7 月 6 日,吉利銀河 TT 對外亮相。該車定位 C 級純電運動轎車,進一步豐富了吉利銀河的產品矩陣,上市後將直面小米 SU7、小鵬 P7+、尚界 Z7 等強勁對手。
吉利品牌堅持燃油、新能源雙線並行發展,銀河是其新能源板塊核心銷量擔當。2026 年上半年,吉利銀河累計銷售新車 51.98 萬輛,佔吉利品牌總銷量的 47.2% 及吉利汽車集團總銷量的 36.5%。但年內吉利銀河銷量增長乏力,前五個月單月銷量均出現同比下滑,直至 6 月止跌回升。
指導價 6.48 萬 -9.48 萬元的 A0 級小車吉利星願是吉利銀河主要的銷量貢獻者,6 月銷量達到 5.09 萬輛,上半年累計銷量達到 24.94 萬輛,佔吉利汽車期內銷量近半。
在 3 月舉辦的 2025 年業績發布會上,吉利控股行政總裁桂生悅、吉利汽車集團 CEO 淦家閱向媒體表示,2026 年,吉利汽車集團爭取做到國內銷量第一。桂生悅還說,“在未來相當長的一段時間內,除了銷量創歷史新高以外,大概率未來的每一次業績發布會,我們(吉利汽車集團)的核心歸屬母公司淨利潤都將會是歷史新高。”
2026 年第一季度,吉利汽車集團以 70.94 萬輛的銷售成績險勝比亞迪(70.05 萬輛),成為自主車企銷量冠軍。集團營收也由去年同期的 726.92 億元提升至 837.76 億元,實現了 15% 的同比增長;核心歸屬母公司淨利潤亦出現 31% 的同比增長。
然而 3 月以來,比亞迪進入新產品密集發布期,還發布了第二代刀片電池及閃充技術,重新拿回主動權。上半年,比亞迪以 180.85 萬輛的銷量重回“自主一哥”寶座,而吉利汽車集團以 142.30 萬輛的銷售成績居於第二。旗下吉利、領克、極氪品牌分別銷售新車 110.04 萬輛、14.42 萬輛及 17.84 萬輛,三大品牌中僅有極氪品牌實現了銷量的同比增長。
跟銷量增長情況同樣值得關注的是產品結構。管理層曾直言,入門級車型銷量佔比過高導致盈利能力下滑,是集團“亟待克服的短板”。
目前,車企尚未披露 2026 年半年報,一季報中也未披露具體收入構成,因此無法計算單車收入和單車盈利變動情況。不過依靠入門車型撐起銷量大盤的吉利汽車集團將如何平衡規模衝高與盈利改善,仍是管理層需持續關注的經營難題。
吉利銀河難逃“低價走量”困局
2025 年,吉利銀河迎來全面“爆發”,多款明星車型表現亮眼。吉利星願連續 7 個月銷量突破 4 萬輛,銀河 M9 自 9 月正式上市不到 4 個月累計銷量接近 4 萬輛,成為 C 級混動 SUV 市場的黑馬。
然而因新車發布相對密集且部分存在價格重疊,客源被內部車型分散,吉利品牌持續走量車型的培育難度大幅提升。

銀河 M9 的銷量(圖/易車)
根據易車公佈的數據,今年以來,銀河 M9 單月零售銷量較首銷期明顯下滑,1 月及 2 月,該車型還保持有 6000 輛及 5000 輛以上的銷售水平,3 月直接降至 3773 輛,4、5 月銷量更是徘徊在 3000 輛左右,前 5 個月累計零售銷量甚至不如 45 萬級的極氪 9X。
面對愈演愈烈的行業競爭,吉利品牌開啟新一輪密集新車投放攻勢以提振銷量,吉利銀河更是成為產品投放的核心主力。上半年,吉利銀河已推出家用轎車銀河 A7 EV 及 2026 款銀河 A7 EM、電混 SUV 銀河 M7 遠航家、電混轎車銀河星耀 7 MAX、A0 級小車全新吉利星願、輕越野 SUV 2026 款銀河牛仔、純電 SUV 銀河星艦 7 EV 等新車,集中佈局 10 萬級價格帶。
在經歷了今年前 5 個月單月銷量同比下滑後,6 月吉利銀河終於迎來了單月銷量同比提升。但細究其背後的原因不難發現,銀河星耀 7 MAX、2026 款銀河牛仔、全新吉利星願、銀河星艦 7 EV 等熱門車型自 5 月中下旬開始陸續上市,並在 6 月集中釋放熱度。換言之,吉利品牌依舊未能擺脫用新車堆銷量的局面。
即便星願自身銷售表現強勁,也難以全盤幫吉利品牌抵擋行業向下滲透的壓力。伴隨 A0 級市場內捲加劇,一众 10 萬 -15 萬級車型憑藉更低的定價、更豐富的配置、更長的續航,不斷侵蝕 A0 級代步車生存空間。吉利星願既要承接比亞迪海鷗、零跑 A10、五菱繽果 PLUS 等同級別車型的競爭壓力,還要應對零跑 C10、長安深藍 S05、小鵬 MONA L03 等 10 萬 -15 萬級車型可能帶來的分流。除此之外,該車或還將與銀河星艦 7 EV 等車型產生內部競爭。
而定位偏中高端的領克、極氪品牌雖有不錯的市場表現,但在吉利汽車集團總銷量佔比中並不是主流。若想重新站上自主品牌銷量頭部位置,吉利汽車集團仍需為吉利品牌打造更多具備持續走量能力的爆款車型。
用海外增量補國內銷量缺口?
根據年初公佈的數據,2026 年,吉利汽車集團整體銷量目標為 345 萬輛、出口銷量目標為 64 萬輛。按品牌劃分,吉利、領克、極氪品牌分別承擔 275 萬、40 萬及 30 萬輛的銷售任務。因此上半年,吉利汽車集團的整體銷量目標完成率为 41.2%,吉利、領克、極氪品牌分別完成 43.2%、36.1% 及 59.5%。
海外市場為吉利汽車集團貢獻了絕大部分增量。上半年,吉利汽車集團加速全球市場擴張:在歐洲區域集中完成西班牙、德國、荷蘭、比利時、盧森堡五國的品牌落地,並與瑞士頭部經銷商集團達成合作,敲定三季度正式進入瑞士市場;在東南亞深耕印尼、馬來西亞、越南等核心市場,投放領克 900、繽越、豪越 L 以擴充產品陣容;在拉美市場落地本地化產能,完成星願在巴西工廠投產;在中東與中亞市場,領克 900 登陸中東多國,銀河系列車型切入中亞市場。
乘聯會最新數據顯示,6 月國內乘用車出口量(含整車與 CKD)同比增長 82.3% 至 87.7 萬輛,佔乘用車廠商總銷量的 37%;其中新能源車出口佔出口總量的 56.9%,較去年同期提升 16 個百分點;自主品牌出口達 76.3 萬輛,同比增長 86%,全行業出口維持高景氣度。
在行業出口整體走強的大背景下,上半年,吉利汽車集團出口量同比增長 158% 至 47.42 萬輛,半年規模已超越 2025 年全年出口總量。根據《國際金融報》報道及東方證券研報信息,得益於海外市場超預期增長,後續集團內部兩度上調出口銷量指引,由 64 萬輛提升至 75 萬輛,再提升至 90 萬輛,說明上半年該集團出口目標完成度過半。
但值得注意的是,儘管大幅提升海外銷量目標,吉利汽車集團卻並未释放出提升整體銷售目標的信息。
2025 年,吉利汽車集團累計銷量為 302.46 萬輛,其中涵蓋出口銷量 42.01 萬輛,相當於去年其國內銷量為 260.45 萬輛左右。按最新出口指標測算,2026 年該集團在國內需銷售 255 萬輛新車就能達成整體目標,较去年國內銷量甚至減少了近 5.5 萬輛。
根據乘聯會數據,6 月,A00 及 A0 級經濟型電動車市場壓力較大,A00 級車型批發銷量 7.7 萬輛,同比下降 50%,環比下降 11%,佔純電車型 8% 的份額,較去年同期下降 11.9 個百分點;A0 級車型批發銷量 31.4 萬輛,佔純電車型 32% 的份額,同比增長 9 個百分點;A 級車批發銷量 23.6 萬輛,佔純電市場 24% 的份額,同比下降 2.7 個百分點。
而吉利品牌旗下新能源車型多處於 A00-A 級市場,其國內新能源銷量走勢與前述細分市場的波動高度綁定,經濟型電動車市場的結構調整,也將對品牌國內市場的生長節奏形成直接影響。
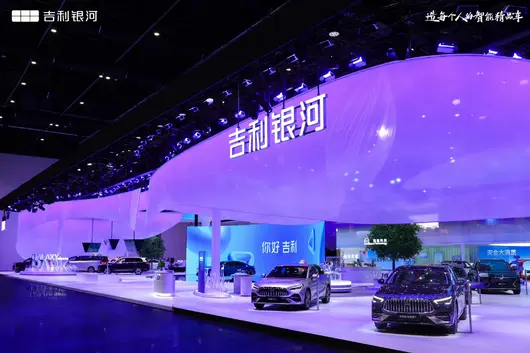
7月6日,吉利银河TT对外亮相。该车定位C级纯电运动轿车,进一步丰富了吉利银河的产品矩阵,上市后将直面小米SU7、小鹏P7+、尚界Z7等强劲对手。
吉利品牌坚持燃油、新能源双线并行发展,银河是其新能源板块核心销量担当。2026年上半年,吉利银河累计销售新车51.98万台,占吉利品牌总销量的47.2%及吉利汽车集团总销量的36.5%。但年内吉利银河销量增长乏力,前五个月单月销量均出现同比下滑,直至6月止跌回升。
指导价6.48万-9.48万元的A0级小车吉利星愿是吉利银河主要的销量贡献者,6月销量达到5.09万台,上半年累计销量达到24.94万台,占吉利汽车期内销量近半。
在3月举办的2025年业绩发布会上,吉利控股行政总裁桂生悦、吉利汽车集团CEO淦家阅向媒体表示,2026年,吉利汽车集团争取做到国内销量第一。桂生悦还说,“在未来相当长的一段时间内,除了销量创历史新高以外,大概率未来的每一次业绩发布会,我们(吉利汽车集团)的核心归母净利润都将会是历史新高。”
2026年第一季度,吉利汽车集团以70.94万台的销售成绩险胜比亚迪(70.05万台),成为自主车企销量冠军。集团营收也由去年同期的726.92亿元提升至837.76亿元,实现了15%的同比增长;核心归母净利润亦出现31%的同比增长。
然而3月以来,比亚迪进入新产品密集发布期,还发布了第二代刀片电池及闪充技术,重新拿回主动权。上半年,比亚迪以180.85万台的销量重回“自主一哥”宝座,而吉利汽车集团以142.30万台的销售成绩居于第二。旗下吉利、领克、极氪品牌分别销售新车110.04万台、14.42万台及17.84万台,三大品牌中仅有极氪品牌实现了销量的同比增长。
跟销量增长情况同样值得关注的是产品结构。管理层曾直言,入门级车型销量占比过高导致盈利能力下滑,是集团“亟待克服的短板”。
目前,车企尚未披露2026年半年报,一季报中也未披露具体收入构成,因此无法计算单车收入和单车盈利变动情况。不过依靠入门车型撑起销量大盘的吉利汽车集团将如何平衡规模冲高与盈利改善,仍是管理层需持续关注的经营难题。
吉利银河难逃“低价走量”困局
2025年,吉利银河迎来全面“爆发”,多款明星车型表现亮眼。吉利星愿连续7个月销量突破4万台,银河M9自9月正式上市不到4个月累计销量接近4万台,成为C级混动SUV市场的黑马。
然而因新车发布相对密集且部分存在价格重叠,客源被内部车型分散,吉利品牌持续走量车型的培育难度大幅提升。
银河M9的销量(图/易车)
根据易车公布的数据,今年以来,银河M9单月零售销量较首销期明显下滑,1月及2月,该车型还保持有6000台及5000台以上的销售水平,3月直接降至3773台,4、5月销量更是徘徊在3000台左右,前5个月累计零售销量甚至不如45万级的极氪9X。
面对愈演愈烈的行业竞争,吉利品牌开启新一轮密集新车投放攻势以提振销量,吉利银河更是成为产品投放的核心主力。上半年,吉利银河已推出家用轿车银河A7 EV及2026款银河A7 EM、电混SUV银河M7远航家、电混轿车银河星耀7 MAX、A0级小车全新吉利星愿、轻越野SUV 2026款银河牛仔、纯电SUV银河星舰7 EV等新车,集中布局10万级价格带。
在经历了今年前5个月单月销量同比下滑后,6月吉利银河终于迎来了单月销量同比提升。但细究其背后的原因不难发现,银河星耀7 MAX、2026款银河牛仔、全新吉利星愿、银河星舰7 EV等热门车型自5月中下旬开始陆续上市,并在6月集中释放热度。换言之,吉利品牌依旧未能摆脱用新车堆销量的局面。
即便星愿自身销售表现强劲,也难以全盘帮吉利品牌抵挡行业向下渗透的压力。伴随A0级市场内卷加剧,一众10万-15万级车型凭借更低的定价、更丰富的配置、更长的续航,不断侵蚀A0级代步车生存空间。吉利星愿既要承接比亚迪海鸥、零跑A10、五菱缤果PLUS等同级别车型的竞争压力,还要应对零跑C10、长安深蓝S05、小鹏MONA L03等10万-15万级车型可能带来的分流。除此之外,该车或还将与银河星舰7 EV等车型产生内部竞争。
而定位偏中高端的领克、极氪品牌虽有不错的市场表现,但在吉利汽车集团总销量占比中并不是主流。若想重新站上自主品牌销量头部位置,吉利汽车集团仍需为吉利品牌打造更多具备持续走量能力的爆款车型。
用海外增量补国内销量缺口?
根据年初公布的数据,2026年,吉利汽车集团整体销量目标为345万台、出口销量目标为64万台。按品牌划分,吉利、领克、极氪品牌分别承担275万、40万及30万台的销售任务。因此上半年,吉利汽车集团的整体销量目标完成率为41.2%,吉利、领克、极氪品牌分别完成43.2%、36.1%及59.5%。
海外市场为吉利汽车集团贡献了绝大部分增量。上半年,吉利汽车集团加速全球市场拓张:在欧洲区域集中完成西班牙、德国、荷兰、比利时、卢森堡五国的品牌落地,并与瑞士头部经销商集团达成合作,敲定三季度正式进入瑞士市场;在东南亚深耕印尼、马来西亚、越南等核心市场,投放领克900、缤越、豪越L以扩充产品阵容;在拉美市场落地本地化产能,完成星愿在巴西工厂投产;在中东与中亚市场,领克900登陆中东多国,银河系列车型切入中亚市场。
乘联分会最新数据显示,6月国内乘用车出口量(含整车与CKD)同比增长82.3%至87.7万台,占乘用车厂商总销量的37%;其中新能源车出口占出口总量的56.9%,较去年同期提升16个百分点;自主品牌出口达76.3万台,同比增长86%,全行业出口维持高景气度。
在行业出口整体走强的大背景下,上半年,吉利汽车集团出口量同比增长158%至47.42万台,半年规模已超越2025年全年出口总量。根据《国际金融报》报道及东方证券研报信息,得益于海外市场超预期增长,后续集团内部两度上调出口销量指引,由64万台提升至75万台,再提升至90万台,说明上半年该集团出口目标完成度过半。
但值得注意的是,尽管大幅提升海外销量目标,吉利汽车集团却并未释放出提升整体销售目标的信息。
2025年,吉利汽车集团累计销量为302.46万台,其中涵盖出口销量42.01万台,相当于去年其国内销量为260.45万台左右。按最新出口指标测算,2026年该集团在国内需销售255万台新车就能达成整体目标,较去年国内销量甚至减少了近5.5万台。
根据乘联分会数据,6月,A00及A0级经济型电动车市场压力较大,A00级车型批发销量7.7万台,同比下降50%,环比下降11%,占纯电车型8%的份额,较去年同期下降11.9个百分点;A0级车型批发销量31.4万台,占纯电车型32%的份额,同比增长9个百分点;A级车批发销量23.6万台,占纯电市场24%的份额,同比下降2.7个百分点。
而吉利品牌旗下新能源车型多处于A00-A级市场,其国内新能源销量走势与前述细分市场的波动高度绑定,经济型电动车市场的结构调整,也将对品牌国内市场的增长节奏形成直接影响。
馬來西亞為期四年的電動車進口免稅政策正式落幕。7 月 1 日落實的新規,直接收紧外來電動車准入门槛,整車進口方面,新規要求所有 CBU 電動車到岸價(CIF)不得低於 20 萬林吉特(約合人民幣 32 萬元),電動機輸出功率不得低於 180 千瓦(約 241 馬力)。兩個條件必須同時滿足,缺一不可。

依托此前寬鬆環境,中國品牌曾拿下馬來西亞六成新能源市場份額。如今當地有意復刻本土車企工業化模式,逼迫外資從整車貿易轉向本土製造。畢竟,沒有人願意只做商品傾銷地。
電動車新政 7 月重磅落實
四年電動車進口關稅豁免期結束後,馬來西亞大幅收紧整車進口規則,將此前享受免稅待遇的 10 萬林吉特 CIF 門檻,升級為 20 萬林吉特的強制准入底線,同時硬性綁定 180 千瓦電機功率下限,兩項條件缺一不可。此前 10 萬林吉特僅為關稅豁免線,價位剛好貼合國內出海主力家用車型的定價體系,比亞迪海豚、入門版 Atto 3 等走量車型正是依托免稅期的成本優勢,成為中國品牌搶佔當地市場的核心產品。

到岸價提至 20 萬林吉特之後,再疊加進口關稅、國內銷售稅及經銷商常規加價,參考馬來西亞汽車市場現行稅費結構估算,車輛落地售價將來到 30 萬林吉特以上,折算人民幣接近 48 萬。馬來西亞普通家庭日常購車預算大多在 10 萬至 25 萬林吉特區間,30 萬林吉特這個價位區間本質就是特斯拉、BBA 純電車型深耕已久的細分市場,國內能跨過雙項硬性門檻的車型寥寥無幾,中國品牌原本依托純進口路線站穩的平價家用车基本盤,等於被政策直接鎖死;而通過本地 CKD 組裝的車型,仍可合法覆蓋 10-25 萬林吉特的主流家用消費價位。
不少品牌转头可以選擇租借當地現有工廠做散件組裝生產,零跑借助斯泰兰蒂斯閒置產線投产 C10,小鵬牽手本土廠商落地右舵 G6,靠着復用存量產能躲開新建工廠 80% 強制出口的嚴苛條款,是眼下最易落地的變通方式。但這種輕資產代工模式,從長期產業佈局來看隱患不少。

車企並不持有生產線所有權,旺季訂單激增時沒法自主擴產排產,車型換代的產線改造也要受制於合作方意願,生產節奏很難完全由自身把控。更關鍵的是,電池、電控等核心零部件依舊依賴從國內拆分運入,本土化僅停留在最末端工序。參考印尼持續拉高本土零部件佔比的做發,當地 2030 年新能源車輛本土零部件滲透率目標定在八成,東南亞整體產業導向都是倒逼上游供應鏈落地本土,只做簡單組裝的模式早晚要面臨政策約束。
更何況這條繞行通道本身沒有法律層面的永久保障,馬來西亞後續隨時可以更新產業條例,把存量工廠合作項目納入出口配額監管,眼下這條捷徑隨時可能被收緊封堵。只做貿易輸出、不願深度綁定本地產業鏈的出海思路,已經沒有太多可持續空間。
中國車企面臨重大分化
吉利控股體系是這一輪政策的最大間接受益者。吉利持有馬來西亞本土老牌國有車企寶騰汽車 49.9% 的股份,而寶騰本身手握原生 CKD 生產資質,不屬於 2025 年 9 月之後審批的新增外資建廠項目。這意味著新規裡最苛刻的 80% 強制出口配額,從一開始就約束不到寶騰。寶騰在本土市場銷售沒有比例限制,還能長期享受零部件本地化配套的政策傾斜,相當於在政策收緊的大環境裡天然站在安全區內。

此外,小鵬汽車依托 EPMB 位於馬六甲州的現有工廠開展 CKD 全散件組裝,零跑汽車使用 Stellantis 位於馬來西亞吉打州古倫的自有整車工廠開展本地化組裝。兩類項目均屬於復用本土存量產能,可豁免新規中 80% 強制出口配額的要求。
而比亞迪在霹靂州規劃的質資新建工廠、奇瑞在雪蘭莪州規劃的全新產業園,均屬於 2025 年 9 月後獲批的新建製造項目,將受到 80% 出口配額的嚴格約束;長城汽車等依賴平價車型純進口的品牌,則直接面臨主力車型准入資格喪失的衝擊。
新規的核心邏輯,其實是給“外來新增玩家”設下了雙重壁壘,擺明了不歡迎外來企業只盯著本土市場投建產能。外來品牌剩下的可選路徑十分有限:要么導入高端車型走純進口路線,放棄主流走量市場;要么租借本地現有產線做散件組裝,產能節奏和成本控制都要受制于人,很難形成規模化的價格競爭力。
放到整個東南亞市場的維度看,這套邏輯並不陌生。泰國、印尼近兩年的產業政策方向高度一致:整車進口的門檻持續抬高,市場准入的核心條件,逐步從產品競爭力轉向本地化投入深度。

早些年多數中國電動車品牌初入東南亞時,走的係典型的貿易型路線:依托國內供應鏈的規模優勢控制成本,整車海運到港後靠價差快速鋪貨,大多停留在“賣產品”的淺層合作階段。而吉利等少數品牌通過入股本土車企的方式,早已完成深度本地化佈局。
如今,東盟核心市場的訴求已經從“豐富消費選擇”轉向“帶動本土產業升級”,市場准入的交換籌碼,也從單純的產品力變成了產能落地、技術轉移和供應鏈帶動能力。只做商品輸出、不願做產業綁定的品牌,遲早會被逐步收緊的規則擠到邊緣小眾市場。
換句話說,純靠整車鋪貨的出海 1.0 階段,在東南亞市場已經走到了尾聲。
百姓評車
其實,東南亞市場的篩選邏輯從沒變:它歡迎帶著產業鏈來的共建者,不歡迎只賣產品的過客。當規則一步步收緊,出海的勝負手早就從產品成本、定價策略,轉移到了對產業規則的預判能力,以及扎根本土的佈局深度。
畢竟,沒有產業錨點的模式,終究走不遠。
马来西亚为期四年的电动车进口免税政策正式落幕。7月1日落地的新规,直接收紧外来电动车准入门槛,整车进口方面,新规要求所有CBU电动车到岸价(CIF)不得低于20万林吉特(约合人民币32万元),电动机输出功率不得低于180千瓦(约241马力)。两个条件必须同时满足,缺一不可。
依托此前宽松环境,中国品牌曾拿下马来西亚六成新能源市场份额。如今当地有意复刻本土车企工业化模式,逼迫外资从整车贸易转向本土制造。毕竟,没有人愿意只做商品倾销地。
电动车新政7月重磅落地
四年电动车进口关税豁免期结束后,马来西亚大幅收紧整车进口规则,将此前享受免税待遇的10万林吉特CIF门槛,升级为20万林吉特的强制准入底线,同时硬性绑定180千瓦电机功率下限,两项条件缺一不可。此前10万林吉特仅为关税豁免线,价位刚好贴合国内出海主力家用车型的定价体系,比亚迪海豚、入门版Atto 3等走量车型正是依托免税期的成本优势,成为中国品牌抢占当地市场的核心产品。
到岸价提至20万林吉特之后,再叠加进口关税、国内销售税及经销商常规加价,参考马来西亚汽车市场现行税费结构估算,车辆落地售价将来到30万林吉特以上,折算人民币接近48万。马来西亚普通家庭日常购车预算大多在10万至25万林吉特区间,30万林吉特这个价位区间本就是特斯拉、BBA纯电车型深耕已久的细分市场,国内能跨过双项硬性门槛的车型寥寥无几,中国品牌原本依托纯进口路线站稳的平价家用车基本盘,等于被政策直接锁死;而通过本地CKD组装的车型,仍可合法覆盖10-25万林吉特的主流家用消费价位。
不少品牌转头可以选择租借当地现有工厂做散件组装生产,零跑借助斯泰兰蒂斯闲置产线投产C10,小鹏牵手本土厂商落地右舵G6,靠着复用存量产能躲开新建工厂80%强制出口的严苛条款,是眼下最易落地的变通方式。但这种轻资产代工模式,从长期产业布局来看隐患不少。
车企并不持有生产线所有权,旺季订单激增时没法自主扩产排产,车型换代的产线改造也要受制于合作方意愿,生产节奏很难完全由自身把控。更关键的是,电池、电控等核心零部件依旧依赖从国内拆分运入,本土化仅停留在最末端工序。参考印尼持续拉高本土零部件占比的做法,当地2030年新能源车辆本土零部件渗透率目标定在八成,东南亚整体产业导向都是倒逼上游供应链落地本土,只做简单组装的模式早晚要面临政策约束。
更何况这条绕行通道本身没有法律层面的永久保障,马来西亚后续随时可以更新产业条例,把存量工厂合作项目纳入出口配额监管,眼下这条捷径随时可能被收紧封堵。只做贸易输出、不愿深度绑定本地产业链的出海思路,已经没有太多可持续空间。
中国车企面临重大分化
吉利控股体系是这一轮政策的最大间接受益者。吉利持有马来西亚本土老牌国有车企宝腾汽车49.9%的股份,而宝腾本身手握原生CKD生产资质,不属于2025年9月之后审批的新增外资建厂项目。这意味着新规里最苛刻的80%强制出口配额,从一开始就约束不到宝腾。宝腾在本土市场销售没有比例限制,还能长期享受零部件本地化配套的政策倾斜,相当于在政策收紧的大环境里天然站在安全区内。
此外,小鹏汽车依托EPMB位于马六甲州的现有工厂开展CKD全散件组装,零跑汽车使用Stellantis位于马来西亚吉打州古仑的自有整车工厂开展本地化组装。两类项目均属于复用本土存量产能,可豁免新规中80%强制出口配额的要求。
而比亚迪在霹雳州规划的全资新建工厂、奇瑞在雪兰莪州规划的全新产业园,均属于2025年9月后获批的新建制造项目,将受到80%出口配额的严格约束;长城汽车等依赖平价车型纯进口的品牌,则直接面临主力车型准入资格丧失的冲击。
新规的核心逻辑,其实是给“外来新增玩家”设下了双重壁垒,摆明了不欢迎外来企业只盯着本土市场投建产能。外来品牌剩下的可选路径十分有限:要么导入高端车型走纯进口路线,放弃主流走量市场;要么租借本地现有产线做散件组装,产能节奏和成本控制都要受制于人,很难形成规模化的价格竞争力。
放到整个东南亚市场的维度看,这套逻辑并不陌生。泰国、印尼近两年的产业政策方向高度一致:整车进口的门槛持续抬高,市场准入的核心条件,逐步从产品竞争力转向本地化投入深度。
早些年多数中国电动车品牌初入东南亚时,走的是典型的贸易型路线:依托国内供应链的规模优势控制成本,整车海运到港后靠价差快速铺货,大多停留在“卖产品”的浅层合作阶段。而吉利等少数品牌通过入股本土车企的方式,早已完成深度本地化布局。
如今,东盟核心市场的诉求已经从“丰富消费选择”转向“带动本土产业升级”,市场准入的交换筹码,也从单纯的产品力变成了产能落地、技术转移和供应链带动能力。只做商品输出、不愿做产业绑定的品牌,迟早会被逐步收紧的规则挤到边缘小众市场。
换句话说,纯靠整车铺货的出海1.0阶段,在东南亚市场已经走到了尾声。
百姓评车
其实,东南亚市场的筛选逻辑从来没变:它欢迎带着产业链来的共建者,不欢迎只卖产品的过客。当规则一步步收紧,出海的胜负手早就从产品成本、定价策略,转移到了对产业规则的预判能力,以及扎根本土的布局深度。
毕竟,没有产业锚点的模式,终究走不远。
当行业大盘急跌19%-20%,当价格战与贸易壁垒双重夹击,吉利汽车却交出了一份令人意外的成绩单:上半年累计销量突破142万辆,新能源逼近80万辆,海外出口仅用半年完成去年全年总量。这份逆势增长的数据背后,藏着中国汽车绕不开的核心命题——在长周期、重资产的造车赛道里,究竟什么样的增长结构才真正健康可持续?吉利用5万到80万元的全价位覆盖、产业共生型的出海模式、以及全域技术矩阵的护城河,给出了一个值得深读的答案。剥离短期产销起伏的表象,我们看到的是一家企业如何在逆境中重构增长逻辑。

一、全价位覆盖,在每一个细分市场站稳领先
吉利的产品线已经完成从5万到80万元价格区间的全面覆盖,在每一个跨度极大的细分市场都展现出统治级的表现。这种健康、清晰的增长结构,成功规避了单纯依赖价格战产生的规模虚高,实现了高利润与大规模的兼得。当其他车企还在为某一个价格带苦苦挣扎时,吉利用一套完整的“产品金字塔”穿透了下行市场。
在10万级纯电大基盘中,吉利星愿作为银河品牌的第一大单品,6月销量突破5万辆,不仅拿下中国全品牌全品类乘用车销量冠军,更在细分市场砍下超过40%的统治级份额。其零售数据拉开竞品断层般的差距,达到了比亚迪海鸥的近4倍、五菱缤果Pro的近3倍。这款车型的成功不是偶然,它精准切中了国民家轿的核心诉求——高质价比与智能化体验的平衡,让普通消费者也能享受到越级的科技配置与安全标准。星愿的爆发,印证了吉利在规模化基盘中“以品质换规模”的底层逻辑。

在20万级市场,领克新能源家族上半年实现93597辆销量,核心车型领克08 EM-P凭借EM-P智能电混、激光雷达和魅族Flyme Auto车机的配置优势,在同级家用插混大类中抢占了极具含金量的生态份额。更值得注意的是,这款车型拿下了J.D. Power紧凑型插混SUV产品魅力指数第一。当消费者不再仅仅为价格买单,而是为体验与品质付费时,领克用产品力证明了在主流价位段同样能实现高端化突破。这与吉利整体战略高度一致——不是靠低价倾销,而是靠技术溢价赢得用户心智。
在35万至50万以上的高端豪华新能源市场中,极氪上半年总交付量达178370辆,同比暴增97%。其中极氪9X在50万级大型SUV赛道完成了份额垄断,单车成交均价超53万元,连续7个月蝉联该细分市场销量冠军,斩获约30%的市场份额。自2025年9月上市以来,累计交付突破6万台,是中国品牌首个在50万+价位上稳定贡献月销8000辆以上的高端大单品。从5万到80万元,吉利在每个价格带都形成了对应的领先优势,这种结构性的全面开花,才是真正有“含金量”的增长。

二、全球化突围,用产业共生重构出海逻辑
6月吉利海外月销量突破10万辆大关,同比暴增157%,仅用6个月便完成2025年全年出口总量。这一成绩的背后,是吉利在全球贸易壁垒高筑的背景下,率先完成了从“产品走出去”到“能力走进去”的转变。传统重资产建厂模式面临巨大的沉没成本风险,而吉利选择了一条更聪明、更可持续的路径——产业共生型轻资产出海。
吉利的全球化策略不是单打独斗,而是深度协同沃尔沃、宝腾、雷诺韩国以及雷诺吉利巴西公司等海外战略合作伙伴,直接盘活并利用对方的成熟产能与生态资源。这种以时间换空间、以技术换市场的路径,将外部摩擦转化为内部生态的协同效益。在上半年,吉利星愿已经在印尼工厂和雷诺吉利巴西工厂投产,其中在印尼市场的本土化率高达46.5%,深度融入当地供应链体系。同时,领克与极氪车型也借助沃尔沃的三大欧洲工厂实现现地化生产。这种“借船出海”的模式,让吉利在规避地缘政治风险的同时,快速建立起本地化制造能力。

在销售与渠道布局上,吉利选择与区域巨头强强联合。继签约葡萄牙、奥地利等国经销商后,近期与瑞士汽车进口与零售巨头Emil Frey正式达成战略合作,直接吸纳对方成熟的渠道网络与管理经验。目前,吉利已在全球100多个国家和地区构建超过1900家销售与服务网点,并清晰锁定了欧洲、拉美非洲、东盟三大20万级核心市场。相比多数中国车企仍依赖CKD拼装或政策补贴拓展出口的模式,吉利的全球化已经进入2.0阶段——输出核心技术,并具备独立构建产业链的能力。
这种产业共生模式的核心价值在于解耦跨国扩张中沉没成本与地缘政治的冲突陷阱。当贸易壁垒不断加码,单纯依靠出口整车难以持续,而吉利通过技术授权、产能共享、品牌协同的方式,将全球化从“成本博弈”升级为“价值共生”。海外市场的强劲增长直接推动吉利将海外年销目标调高至100万辆。一个值得关注的信号是,吉利的全球化不是以牺牲利润为代价的规模扩张,而是通过本地化生产和高端车型导入,实现了海外业务的良性盈利,这才是中国汽车出海真正需要的“含金量”。

三、技术体系筑底,高质量造车的护城河
当“AI定义汽车”加速演进,架构造车能力决定了车企的长期生命力与工程效率。吉利目前构建起涵盖GEA Evo、CMA Evo、SEA、SEA-S等庞大的架构造车矩阵,赋予产品极高的拓展性与一致性。基于这些顶级架构的赋能,吉利能够以极高的开发效率覆盖各个价格带,实现对细分市场的技术降维打击。这种底层能力不是一朝一夕可以复制的,它需要持续多年的研发投入与工程积累,而吉利恰恰在逆周期中坚持了这种长期主义。
全生态动力技术图谱构成了吉利跨越周期的核心解法。面对全球能源转型节奏的差异,单一动力难以打穿全球大盘,吉利完整储备了涵盖燃油、EM-i、EM-P、SEP、i-HEV以及浩思动力的全球化动力矩阵。搭载i-HEV智擎混动系统的第5代帝豪,以百公里2.22升的成绩直接打破量产车油耗最低的吉尼斯世界纪录;领克07 GT搭载的EM-P智能电混系统配合神盾金砖电池,将综合续航极限推高至1422公里;极氪8X则搭载行业顶尖的SEP浩瀚超级电混技术与浩瀚AI数字底盘。这种多元化、全场景的动力输出,精准契合了全球不同市场的复杂出行需求,也为吉利在电动化转型中保留了对燃油车市场的持续竞争力。
软硬件深度融合的智能化底盘,正在决定未来车辆的高溢价与价值上限。吉利正在以“全域AI 2.0”全面重塑产业技术逻辑。在算力基础设施上,自建的星睿智算中心2.0算力达到23.5EFLOPS,稳居中国车企第一。基于百亿公里智驾里程与海量真实数据喂养,千里浩瀚系统成为行业唯二具备超高“含模量”的智驾方案,核心能力直指特斯拉FSD,并已具备向L3级演进的实力。更值得关注的是,超级Eva与千里浩瀚G-ASD 4.0的“舱驾一体”技术已在极氪8X上实现搭载,而千里浩瀚G-ASD更成功获颁欧盟UN R171法规认证证书,成为中国首个获得欧洲法规认可的出海辅助驾驶系统。这一突破意味着中国智驾技术不再只是国内市场的内卷,而是具备了全球输出的能力。从底层架构到动力总成再到智能驾驶,吉利正在用技术体系构建起一道其他玩家难以逾越的护城河。

结语
当行业还在争论新能源与燃油车谁更优、出海是机遇还是陷阱时,吉利用上半年142万辆的实绩给出了一个朴素的答案:真正健康的增长,从来不是靠押注单一赛道或依赖补贴红利,而是构建覆盖全价位、全动力、全场景的体系力。这种体系力让吉利在顺境中能快速扩张,在逆境中能稳稳托底。正如古人所言:“千淘万漉虽辛苦,吹尽狂沙始到金。”在汽车这个长周期、重资产的赛道中,那些经过市场淬炼、真正能为用户创造价值的企业,才能穿越周期,沉淀为行业的基石。吉利的含金量,不在数字本身,而在数字背后的底层逻辑——当别人在焦虑地寻找出路时,它已经用体系力铺好了通往未来的路。
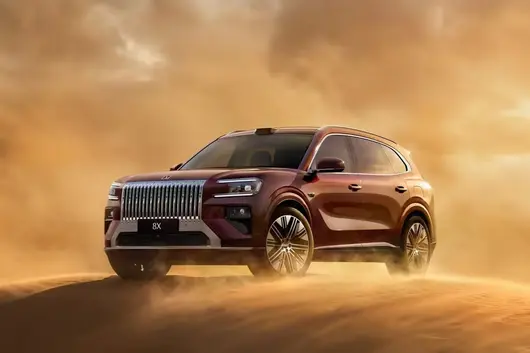
2026年上半年,中国汽车行业步入存量调整与全球化转型的关键周期。国内乘用车市场零售同比下行,燃油车规模持续收缩,新能源渗透率进入平缓爬坡阶段,价格竞争与产能压力叠加,车企普遍面临国内增长天花板。
与此同时,中国汽车出口延续高增态势,海外市场从边际补充升级为核心增长极,头部自主品牌的竞争维度从国内产品比拼,转向全球体系能力的综合较量。
在此背景下,吉利汽车上半年累计销量达142.3万辆,逆势实现正增长;其中6月海外单月销量首次突破10万辆,上半年出口总量47.4万辆、同比大增158%,规模已超2025年全年,海外业务正式跻身与国内市场、新能源业务并列的三大增长支柱。
增长的底层支撑,是吉利从规模扩张向质量聚焦的体系化升级:内部推进“一个吉利”研发整合,以智能化技术平台化复用摊薄成本、实现全域技术普惠;海外探索产业共生型轻资产模式,依托本土合作资源快速落地产能与渠道,构建可持续的全球化竞争力,其经营韧性与增长确定性已获得资本市场定价。
国内稳盘、新能源提结构、海外成核心增长极
中国汽车工业协会数据显示,1—5月,乘用车产销分别完成1034.9万辆和1031.8万辆,同比分别下降6.6%和6.2%,行业整体处于存量竞争与结构调整周期。在此背景下,吉利汽车1-6月累计销量达1,422,958 辆,实现连续四个月实现同环比双增长,增长动力呈现 “国内稳基盘、新能源提结构、海外拉增量” 的三元特征。

国内市场方面,吉利汽车上半年国内销量约94.87万辆,在自主品牌乘用车批发销量中位居前列,凭借多品牌矩阵对冲大盘下行压力。其中,吉利银河上半年销量519,793辆,6月单月销量108,206辆,同比增长20%,稳居主流新能源市场第一梯队;中国星系列上半年销量580,580辆;领克品牌上半年销量144,215辆,极氪品牌上半年交付178,370辆,分别覆盖主流合资与豪华新能源价格带。四大品牌形成的梯度产品矩阵,使得吉利在燃油车收缩、新能源分化的市场环境中守住了基本盘。
新能源板块成为结构升级的核心载体。吉利汽车上半年新能源车型累计销量799,454辆,新能源渗透率达56%;6月单月新能源渗透率升至67%,高于乘联会公布的5月行业国内新能源汽车整体市场渗透率约62.5%。

从产品结构看,吉利银河承担走量职能,星愿车型上半年累计销量超75万辆,蝉联中国全品牌全品类车型销量冠军;极氪品牌承担高端化与利润职能,上半年交付量同比增长97%,单车均价接近35万元,累计交付已突破82万辆,位列中国豪华新能源市场销量第一。二者与插混、燃油混动产品共同构成“量利平衡”的新能源产品阵列。
海外市场是上半年最显著的增长变量。吉利汽车上半年出口销量累计474,228辆,同比增长158%,总量已超过2025年全年出口规模,占总销量比重提升至三分之一,是同期出口增速最快的主流自主品牌。6月单月出口首次突破10万辆,同比增长157%,贡献了超4成的当月销量。如今,吉利甚至把今年的海外销量目标从75万辆提升至100万辆。

从规模扩张到质量聚焦
国内车市存量调整与全球贸易环境变化的双重背景下,吉利汽车的增长并非依赖短期价格策略,而是源于体系能力的系统性升级。通过内部资源整合强化“一个吉利”协同效应,将智能化、新能源技术转化为规模化产品竞争力,同时探索出差异化的轻资产全球化路径。
这套打法的底层逻辑在于,竞争的关键早已不是燃油车时代的高可靠性与极致成本,而是智能电动时代的技术普惠能力与高效本地化能力。
围绕这两个方向,吉利正通过技术与组织整合,实现从“多品牌分散投入”到“集中攻坚、全域复用”的转变。智能驾驶领域,极氪研究院智驾团队整合并入千里浩瀚团队,集中资源突破 L3 级自动驾驶量产技术,同时推动“超级 Eva+千里浩瀚 G-ASD 4.0”舱驾一体方案在极氪、银河、领克等多品牌车型上快速落地,摊薄研发成本的同时实现跨品牌技术普惠。
技术整合的成效,已在千里浩瀚系统上初步显现。目前千里浩瀚 G-ASD 辅助驾驶系统已获得欧盟UN R171法规认证,成为首个通过欧洲准入标准的中国智驾方案;其累计辅助驾驶里程达13.8亿公里,年增速215%,累计避险次数890万次,行驶数据与安全表现形成正向迭代循环。
技术自研的积累,也为吉利打开了对外合作的空间。外部生态层面,吉利与英伟达的合作已从零部件采购延伸至AI基础设施、智能制造等底层领域,同时逐步向行业开放智驾技术,从单一整车研发转向技术平台化输出,进一步强化体系厚度。

这套技术平台化的能力在海外市场则体现为另一种打法。吉利走出了一条“产业共生型”轻资产路线,依托沃尔沃、宝腾、雷诺等合作伙伴的本土产能、渠道与政策资源,以技术输出为核心,快速实现本地化生产与市场覆盖。欧洲市场借助沃尔沃工厂落地本地化生产,对冲欧盟关税政策影响;东南亚通过宝腾模式深耕马来西亚市场,印尼工厂实现46.5%的国产化率;巴西市场通过雷诺吉利合资公司投产主力车型。
截至上半年,吉利已在全球100多个国家和地区布局超1900家销售服务网点,重点市场的本地化产能陆续进入收获期,支撑出口销量同比增长158%。这种模式以更低的资金投入实现更快的市场渗透,同时深度绑定本地产业链,形成比单纯整车出口更稳固的市场根基,成为吉利穿越国内周期、参与全球竞争的核心体系支撑。
确定性增长获资本新定价
从港股市场表现来看,2026年年初至今汽车板块整体处于估值回调区间,多数主流车企股价录得15%以上跌幅,部分标的回撤幅度超50%;吉利汽车同期股价累计上涨 0.50%,在板块普跌环境下实现正收益,相对收益显著,本质是资本市场对其业绩确定性与增长质量的提前定价。

在行业景气度承压、市场不确定性提升的背景下,具备清晰增长路径与扎实盈利质量的标的更易获得资金溢价。上半年吉利“国内基盘稳固、海外高速增长、新能源结构持续升级”的经营格局,叠加稳定的毛利率与健康的现金流,使其成为整车板块中少数增长确定性较强的标的。
上半年累计46家国际机构对吉利汽车增仓或建仓,贝莱德等长线资金入局;花旗、汇丰、中金等数十家海内外投行同步给予正向评级,普遍看好高端化与全球化带来的盈利弹性。
下半年多重催化将进一步支撑估值修复。技术层面,7月即将发布的新一代AI智能电驱技术,将强化吉利在核心三电领域的技术话语权,推动智能化技术价值向资本市场传导。出海层面,极氪旗舰车型9X三季度首登中东市场、后续覆盖全球主流市场;i-HEV 混动技术搭载中国星系列四季度全面出海,双线产品矩阵持续放大海外增长红利。
随着8月半年报业绩披露,盈利结构优化的逻辑将进一步验证。在行业存量竞争周期中,吉利正逐步从传统整车制造估值体系,向全球化科技出行公司的估值体系切换,长期估值空间随之打开。
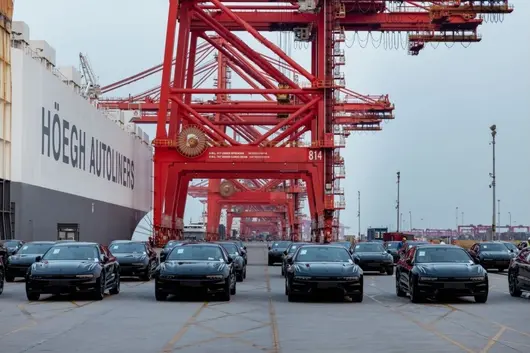
7月1日,吉利汽车公布6月份海外销量数据,海外销量突破10万辆大关,达到10.3万辆,同比增长157%,环比增长21%。
今年1-6月,吉利汽车累计出口47.4万辆,同比增长158%,半年出口量已经超过去年出口总量。值得一提的是,上半年新能源车出口占比58%,达到27.7万辆,同比增长585%。

另据了解,吉利汽车2026年出口销量目标从75万辆提升至100万辆,占年销总目标的近1/3。
吉利银河旗下星舰7成为海外销售主力车型,其已在全球57个国家及地区销售,累计销量超22万辆。其中,星舰7EM-i(Geely STARRAY EM-i/Geely EX5 EM-i)在克罗地亚上市首月登顶全品牌插混车型销量第一,在澳大利亚获得5月中型插混SUV销量冠军。

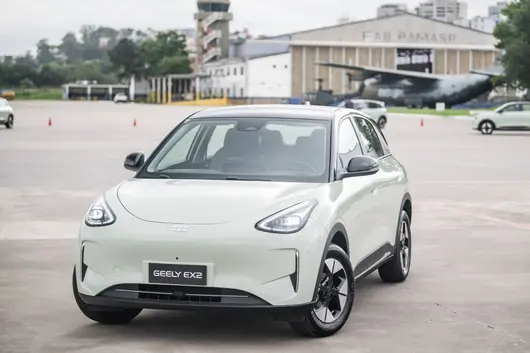
星愿(Geely EX2)在登陆乌拉圭市场后快速上量,首月问鼎销量冠军。
吉利中国星旗下缤越(New Coolray)和缤越(Coolray)登陆越南和南非市场,豪越L(Okavango)登陆越南市场。目前,在南非市场吉利汽车形成纯电、插电和燃油车型的多元化产品矩阵。
6月份,领克900先后登陆卡塔尔、越南市场。

6月份,极氪009光辉与极氪9X在马来西亚市场开启预售。截止目前,极氪已进入超50个国家和地区,全球门店超650家。在马来西亚市场,009稳居豪华纯电MPV第一,7X拿下豪华纯电SUV榜首;在澳大利亚市场,7X持续蝉联中型豪华SUV销量冠军。

为了推动海外市场拓展,吉利汽车持续推动海外本土化建设,星愿在雷诺吉利巴西公司、印尼工厂相继投产;利用沃尔沃工厂,领克和极氪产品在欧洲当地生产。
渠道建设方面,近期先后签约葡萄牙、奥地利、瑞士经销商,银河E5(Geely E5)和银河星舰7EM-i(Geely STARRAY EM-i)将在第三季度登陆瑞士。截止目前,吉利汽车已在100多个国家和地区布局超1900家销售和服务网点。
今年6月份,吉利汽车销售24.08万辆,其中新能源销售16.14万辆,同比增长32%。1-6月,累计销售142.3万辆,新能源销售79.95万辆,同比增长10%。

吉利品牌6月销售18.66万辆,其中银河品牌销售10.82万辆,同比增长32%;中国星系列销售7.84万辆。其中,小车星愿销售5.09万辆,同比增长24%;星舰7EM-i销售1.94万辆,同比增长160%;银河E5销售1.35万辆,同比增长65%;缤越与缤瑞销售2.96万辆,同比增长48%。
1-6月,吉利银河累计销售51.98万辆,中国星销售58.06万辆。其中,博越家族销售15.03万辆,同比增长29%。

领克品牌6月份销售1.91万辆;1-6月累计销售14.42万辆,其中新能源车销售9.36万辆,同比增长9%。

极氪品牌6月份销售3.52万辆,同比增长111%;1-6月销售17.84万辆,同比增长97%。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


