

Home輪胎

Search History
Popular Searches
Dealer Login / Sign Up
中國輪胎工業歷經百年滄桑,很長一段時期內,行業深陷「低端鎖定」與「大而不強」的困局,數千家企業爭奪低端市場,百億營收曾是難以企及的門檻。
然而,經過十餘年的技術攻堅、品牌建設與全球化佈局,中國輪胎行業已實現歷史性跨越,行業頭部陣營中湧現出一批真正具備國際競爭力的「百億級」企業。
以下數據,不僅記錄了各主流輪胎廠商 2024 年的經營實績與產能版圖,更標誌著中國輪胎工業已正式邁入「百億級企業引領、多強並立」的全新時代。
01
中策橡膠集團
中策橡膠 2024 年銷售收入 383.55 億元,連續 17 年蟬聯國內第一,旗下「朝陽」品牌覆蓋商用車、乘用車輪胎,全球市場份額持續擴大。

根據中策橡膠對外公布,公司建德、富陽、蕭山、泰國等全球 13 個製造基地,實現年 1 億條各型汽車輪胎、1.2 億條兩輪車胎、25 萬條橡膠履帶以及內胎、實心胎的產能。
目前,中策橡膠全鋼胎年產能約 3000 萬條,工程斜膠胎年產能 800 萬條,乘用車輪胎年產能 5500 萬條,兩輪車胎年產能 1.2 億條。2025 年,國內江蘇金壇工廠、杭州二期工廠及海外泰國工廠、印尼工廠正在實施中,墨西哥工廠已經奠基。
2026 年 4 月 1 日,中策橡膠發布對外投資公告,擬投資 10.41 億元在越南胡志明市設立生產基地。
02
賽輪集團
賽輪集團 2024 年銷售收入 318 億元,以「賽輪(SAILUN)」品牌為主,液體黃金輪胎技術領先,全球佈局加速,2024 年營收同比增長 21.06%。
賽輪集團加快全球化產能佈局,截至目前,公司在青島、東營、瀋陽、濰坊、柬埔寨共規劃建設年生產 2,765 萬條全鋼子午胎、1.06 億條半鋼子午胎和 44.7 萬噸非公路輪胎的生產品能力。

2024 年以來,賽輪集團不斷推進柬埔寨、墨西哥、印度尼西亞、埃及等生產基地建設,產能不斷得到釋放。
03
雙星集團
2024 年銷售收入 280.64 億元,通過收購錦湖輪胎整合資源,旗下「雙星」「錦湖」品牌在商用車、乘用車領域均有佈局。
雙星集團現有青島、十堰兩個輪胎生產基地,截至 2024 年底總產能約 2050 万套,其中青島董家口輪胎基地擁有產能約 1000 万套,十堰東風工廠擁有產能約 550 万套。

目前,雙星在柬埔寨投資建設年产 850 萬條高性能子午線輪胎項目(含 PCR700 萬條,TBR150 萬條),截至目前 TBR 全部投產、PCR 部分投產。
錦湖輪胎是韓國著名的上市公司和全球知名的輪胎企業,在韓國市場份額多年來位居第一。在全球擁有 8 個生產基地和 5 個研發中心,其低滾阻輪胎、不充氣輪胎和智慧輪胎等產品在全球具有領先水平。
截止到 2025 年 9 月,連續八個季度保持單季銷售額超 1 兆韓元。2024 年,錦湖輪胎營業額比 2020 年增長 1 倍,利潤總額增長 6 倍。其中,歐洲市場營業額增長 2.6 倍,美國市場營業額增長 1.4 倍,中國 OE 市場營業額增長 1 倍以上。
04
山東玲瓏輪胎
玲瓏輪胎 2024 年銷售收入 218.10 億元,以「LINGLONG」「ATLAS」品牌為主,注重技術創新,半鋼子午線輪胎產能和市場份額居國內前列。
玲瓏輪胎推行「7+5」戰略佈局,即國內 7 個基地、海外 5 個基地。同時為豐富產品種類提升企業綜合競爭力,公司又在「7+5」全球戰略中嵌入「3+3」非公路輪胎產業佈局,即在國內 3 個基地、海外 3 個基地均規劃建設非公路輪胎產能。

玲瓏目前擁有招遠、德州、柳州、荊門、長春國內已投產的生產基地,及泰國和塞爾維亞兩個海外基地,其中乘用車及輕卡胎年產能 8300 萬條,卡客車胎 1785 萬條及非公路輪胎 46.64 萬條。
05
正新橡膠
據美國《輪胎商業》公布的 2025 年全球輪胎 75 強榜單中,正新橡膠以 2024 年約 213.27 億元的營收位列第 16 名。

公司在全球設立 17 座生產基地,包括內胎、自行車胎、機車胎,在大陸擁有廈門、昆山、漳州、重慶及天津工廠。據估算,正新橡膠轎車胎、卡客車胎以及力車胎年產能分別約為 6400 萬條、800 萬條和 1.2 億條。
06
雙錢輪胎集團
2024 年銷售收入 110.42 億元,旗下「雙錢」「回力」品牌歷史悠久,在商用車、乘用車輪胎市場均有穩定份額。
雙錢集團目前擁有江蘇、重慶、新疆和泰國四大載重胎生產基地,總產能 985 萬條;安徽蕪湖回力工廠年產 1000 萬條半鋼胎。

2024 年,雙錢輪胎共生產輪胎 1705.89 萬條,銷售 1623.9663 萬條,同比增長 9.1%。目前安徽回力二期項目已建成投產,產能正逐步釋放。
07
浦林成山
浦林成山 2025 年實現營業收入 118.07 億元,同比增長 7.6%,創下歷史新高,以「浦林(PRINX)」「成山(CHENGSHAN)」品牌為主,專注於商用車、乘用車輪胎,海外市場拓展成效顯著。
截至 2024 年底,浦林成山泰國、山東輪胎生產基地分別形成產能全鋼胎 200 萬條/年、740 萬條/年,半鋼胎 1000 萬條/年、1153 萬條/年。

2025 年,浦林成山擬於馬來西亞建設海外第二輪胎生產基地,產能規劃為半鋼胎 600 萬條/年、全鋼胎 60 萬條/年,預計 2027-2028 年陸續釋放產能。
此外,公司將於國內啟動非公路胎項目,產能規劃為高性能工程子午胎 8.4 萬條/年、巨型工程子午胎 1 萬條/年,於 2025 年第二季度至 2029 年 12 月分期建設,預計 2029 年達產。項目達產後將為公司業績貢獻增量。
08
貴州輪胎
2024 年銷售收入 106.19 億元,以「前進」品牌為主,專注於工程、載重輪胎,西南地區市場優勢明顯。
貴州輪胎目前擁有扎佐新工廠和越南工廠全鋼胎和非公路輪胎年產能共計約 1180 萬條。

2024 年,貴州輪胎主要實施國內「年產 38 萬條全鋼工程子午線輪胎智能製项 目」、越南二期「年產 95 萬條高性能全鋼子午線輪胎項目」,2025 年推進了越南 600 萬條半鋼胎項目,並宣佈拟建摩洛哥項目。
2024 年,貴州輪胎完成輪胎產量 961.09 萬條,較上年增長 7.42%;完成輪胎銷售 960.18 萬條,較上年增長 11.81%。
09
三角輪胎
2024 年銷售收入 101.60 億元,以「三角」品牌為主,產品涵蓋商用車、乘用車輪胎,技術實力較強。
三角輪胎產品涵蓋五大系列,截至 2024 年底,公司年製造能力 2688 萬條,其中商用車胎 650 萬條、乘用車胎 2000 萬條、工程胎 38 萬條。

目前三角輪胎主要有華盛工廠、華茂工廠、華陽工廠、華達工廠、華新工廠,均位於威海市。2026 年,三角輪胎股份有限公司宣佈在柬埔寨王國柴楨省建設首家海外工廠。
百億級軍團有望進一步擴容
近年來中國輪胎行業最鮮明的特徵,是一批「百億級」企業的集體崛起。中策橡膠以 383.55 億元執掌帥印,賽輪集團、雙星集團緊隨其後穩居三百億級陣營,玲瓏輪胎、正新橡膠、浦林成山、貴州輪胎、三角輪胎等亦跨越百億門檻——僅上述企業合計營收已接近 1800 億元,集中度顯著提升,規模效應日益凸顯。
百億級企業的湧現並非偶然,既是頭部企業多年深耕技術、全球建廠、品牌運營的成果,也折射出行業從「價格戰」走向「價值戰」的深層轉型。

當然,與全球輪胎巨頭(如普利司通、米其林常年營收超 2000 億元)相比,中國百億級企業在規模體量、高端配套、品牌溢價等方面仍有明顯差距。
但值得期待的是,隨著各大輪胎企業全球新基地產能持續釋放,以及非公路輪胎、智能製造等新賽道的拓展,中國輪胎行業的百億級軍團有望進一步擴容,並在全球前十五、前十的序列中不斷刷新「中國坐標」。
喺過去半年內,歐亞經濟聯盟已接連發起輪胎反傾銷調查、延長對華反傾銷稅、實施環保新政,並推動國有資本整合輪胎產業。一場由中國輪胎主導嘅市場,正面臨前所未有嘅政策反製浪潮。
保障措施調查啟動:25 日答辯窗口

歐亞經濟聯盟反傾銷持續加碼
喺保障措施之前,歐亞經濟委員會已密集運用反傾銷工具。2025 年 11 月 11 日,第 2025/456/AD44 號公告對原產於泰國同越南嘅新充氣橡膠輪胎啟動反傾銷調查。
針對中國嘅措施更為直接:2026 年 3 月 24 日第 37 號決議,將對華載重輪胎反傾銷稅延長至 2026 年 11 月 13 日。

值得關注係,2026 年 4 月 10 日,俄羅斯聯邦反壟斷局正式要求所有輪胎製造商提供 2025 年生產、供應及出口數據,明確表示要「評估市場競爭水平,並確定需要採取反壟斷監管措施嘅範疇」。
俄羅斯本土輪胎製造商 Ikon 輪胎總經理安德烈·潘秋霍夫已公開指責中國進口商存在「傾銷行為」,認為匯率優勢同國內庫存壓力導致廉價產品持續衝擊市場。
雙管齊下,淘汰與替代同步推進
除傳統嘅貿易救濟措施外,技術性壁壘同產業政策正在形成閉環。自 2026 年 1 月 1 日起,俄羅斯正式實施輪胎產業環保新政,對含過量多環芳烴嘅進口輪胎徵收環保稅。據行業評估,此舉可能淘汰 30%—40% 致癌物超標嘅中國輪胎。
與此同時,俄羅斯加速輪胎行業國有化整合:2026 年 2 月,韃靼斯坦共和國將國有石油巨頭塔特涅夫旗下嘅輪胎貿易公司 Ikon Shina,劃轉至國有投資平台塔特涅夫化工投資控股公司。

此前,該平台已全面接管本土巨頭卡瑪輪胎集團(旗下擁有 Kama、Viatti 等品牌),並喺 2023 年收購原芬蘭諾記輪胎工廠,更名為 Ikon Tyres。
這一係列操作表明,俄羅斯正透過國有資本構建從生產到貿易嘅產業閉環,為替補進口輪胎做準備。
從保障措施調查到反傾銷延期,從環保徵稅到國有產業整合,歐亞經濟聯盟對中國輪胎嘅限制已從單一工具演變為「貿易救濟 + 技術壁壘 + 產業政策」嘅組合拳。
對於佔俄羅斯進口份額近 70%、市場活躍品牌超過 200 個嘅中國輪胎行業而言,短期嘅答辯登記只係第一步,長期嚟講,點樣應對區域性貿易集團嘅結構性排斥,已成必須正視嘅核心課題。
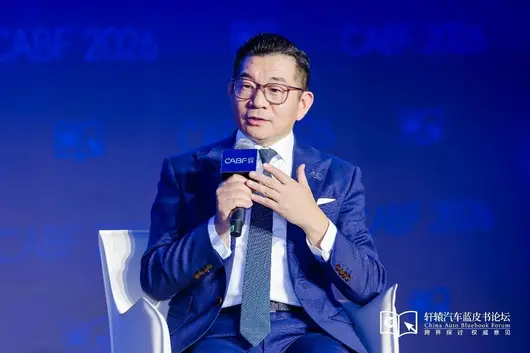
5 月 15 日,喺第 18 屆軒轅汽車藍皮書論壇上,針對「2030 年中國汽車全球份額能否突破 25%」嘅核心議題,玲瓏輪胎總裁周令坤畀出破局之道:份額突破唔取決於單純嘅出口數量,而在於企業是否具備喺當地生產、治理與服務嘅真實能力。作為最早出海嘅輪胎企業,玲瓏以「全球化 + 區域化 + 本土化」戰略,交出咗佢嘅答卷。

全球化:建能力而非僅賣產品
玲瓏嘅全球化,係將研發、製造、管理能力建到全球。研發上,構建「中德美」三國八地協同體系,針對不同市場需求開發差異化產品;製造上,形成國內 5 個、海外 2 個生產基地嘅佈局;管理方面,組建國際化團隊並配備本地運營人才,確保全球標準與本地響應嘅統一,實現全球資源為客戶無縫調動。

區域化:產能跟住市場走
區域化即「喺地生產、喺地交付」。玲瓏以泰國同塞爾維亞兩大海外基地為支點。2014 年投產嘅泰國工廠年產能超 1720 萬條,覆蓋亞太、北美同歐洲;塞爾維亞工廠作為中國輪胎企業喺歐首個生產基地,2024 年量產後已經實現雷諾、福特供貨,並通過大衆、奧迪、寶馬等德系豪華品牌潛在供應商審核,標誌住中國輪胎從供應鏈「邊緣」邁入「主流」。周令坤指出,新能源車對輪胎滾阻、靜音嘅新要求,正為中國輪胎切入外資高端配套撕開巨大窗口。「主機廠走到邊,玲瓏工廠就建喺邊」,呢正係跟隨整車出海嘅最大紅利。

本土化:做「自己人」而非「外來者」
本土化係扎根融入。玲瓏喺海外堅持三管齊下:人員本土化,大量僱傭培養本地團隊,實現中外雙向學習;供應鏈本土化,依靠當地資源並培育本地供應商;社區融入本土化,積極投身公益,成為當地認可嘅「企業公民」。周令坤強調,製造業出海唔單止係輸出產品技術,更加係輸出商業文明,同當地彼此成就。

面向未來,玲瓏立志喺歐洲同亞太成為受信任嘅供應商,喺新能源配套領域衝擊全球 TOP5,並喺中國車企出海嘅每個關鍵市場,以本地工廠並肩作戰。真正嘅全球化係喺全世界扎根,玲瓏正同中國車企攜手,讓中國供應鏈嘅根脈喺全球越扎越深。
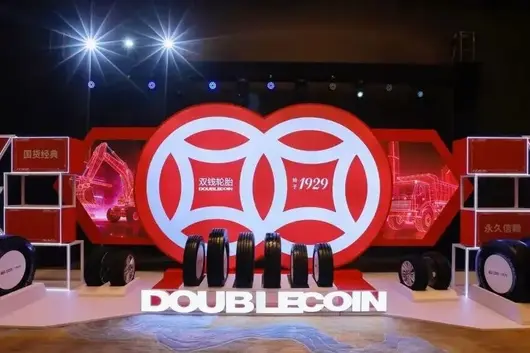
4 月 20 日,華誼集團(600623.SH)交出了 2025 年度成績單。數據顯示,受化工市場環境、基地關停及反傾銷訴訟損失等短期因素影響,集團整體業績承壓。然而,在宏觀逆風中,旗下核心板塊雙錢輪胎卻強勢突圍,成為財報中最亮眼的增長極,展現出強勁的發展韌性與向上的慣性。

產銷兩旺,核心指標印證向上勢能
在行業面臨週期性調整的背景之下,雙錢輪胎交出了一份正向增長的紮實答卷。2025 年,雙錢輪胎實現營業收入 113.51 億元,同比增長 3.75%;全年產量達 1781.58 萬條,銷量 1765.49 萬條,產銷率高達 99.1%,延續了上一年量價齊升的良好態勢。
高產銷率的背後,是雙錢滿負荷運轉的產能支撐。年報顯示,雙錢國內主要載重胎基地持續保持行業高位運轉,江蘇和新疆基地產能利用率均達 104%,重慶基地達 89%,海外泰國基地也維持在 97% 的高位。在天然膠與合成膠價格高位波動、成本承壓的挑戰下,雙錢依然保持了高效的市场響應與交付能力,全鋼胎領域的國內前列地位愈發穩固。

三箭齊發,解碼逆勢增長內核
雙錢輪胎的逆勢強走並非偶然,而是源於其在海外破局、渠道深耕與產品向新三大維度的系統性正向發力:
出海躍遷,搶占全球價值高地。2025 年上半年,雙錢出口交貨值同比大增 25%,實現高質量出海。在北美中型卡車胎替換市場,雙錢以 5.5% 的占有率位居中國品牌榜首。前瞻性泰國基地布局有效化解了貿易壁壘,而 2025 年 10 月與全球最大獨立輪胎分銷商 ATD 的深度合作,更是標誌著其全球化營銷網絡實現里程碑式突破,大步邁入國際主流流通渠道。
渠道重構,終端網絡下沉賦能。面對國內市場白熱化競爭,雙錢主動出擊。2026 年初發布「十五五」營銷提升「D 計劃」,啟動「百城萬店」工程,明確「雙錢」與「回力」雙品牌差異化獨立運營。如雙錢集團董事長章萬友所言,這是渠道「動力重構」,旨在構建分佈式動力網絡,推動經銷商向解決方案提供商轉型,在終端爭奪戰中搶佔先機。
產品升維,撕掉低端同質化標籤。雙錢正以技術創新驅動產品向中高級邁進。目前,新能源專用胎佔比已突破 30%,並在電耗與耐磨平衡上佈局 12 項專利;針對礦區推出「一礦一品」定制策略,在歐洲市場發力高端靜音棉輪胎。依托 TECO 2.0 技術體系,研發到量產週期大幅縮短至 3 個月,5A 技術標準全面對標國際一線。

智造加持,錨定長期複合增長
在市場與產品雙向突破的同時,雙錢輪胎正築牢智造底座。集團首次公佈智能制造升級計劃,擬在未來三年內完成兩大生產基地數字化改造,實現全流程質量追溯,將不良率控制在行業領先水平。
展望 2026 年,雙錢表示將依托中泰多基地協同,重點發力中高級及差異化產品,構建「全場景、新能源專屬、公交專用及大尺寸高性能」四維矩陣。
從財報的逆勢增長到戰略的堅定落地,雙錢輪胎正沿着「技術升級 + 全球化布局 + 渠道深耕」的複合型路徑穩步向上。隨著智造升級與新能源矩陣的效能釋放,雙錢不僅完成了自身的週期跨越,更為中國輪胎產業突圍內捲、走向全球提供了極具價值的正向範本。
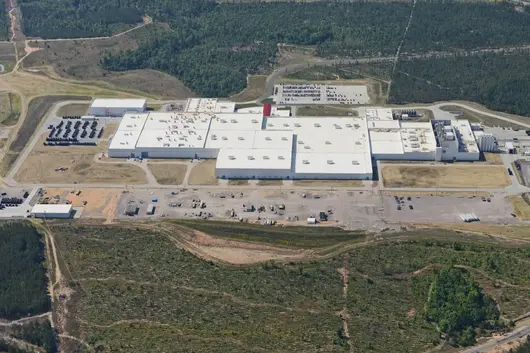
日前,中國輪胎行業龍頭企業三角輪胎股份有限公司喺柬埔寨柴楨省正式啟動其高性能子午線輪胎生產基地嘅建設。
該項目總投資額達32.19億元人民幣,係2026年柬埔寨製造業範疇落地嘅最大中資項目。

據項目規劃,該基地總占地面积約600畝,建設週期為17個月,預計於2027年下半年正式建成投產。投產後,將形成年產700萬條高性能子午線輪胎嘅產能,其中包括500萬條乘用車子午線輪胎(PCR)同200萬條卡客车子午線輪胎(TBR)。

作為柬埔寨首個符合國際先進標準嘅輪胎智能製造工廠,該項目將全面引入工業4.0技術,構建全流程數字化生產管控系統,實現生產、質檢、物流等環節嘅智能化協同。產品主要面向北美、歐洲及東南亞高端市場,將有力支撐三角輪胎嘅全球市場佈局。
三角輪胎選擇落子柬埔寨,係基於對當地多重優勢嘅綜合考慮項目所在地嘅柴楨省係柬埔寨靠近越南邊境嘅工業重鎮,基礎設施完善,勞動力資源充足,周邊已集聚大量紡織、電子及汽車零部件企業,產業協同效應日漸凸顯。
2026年以來,中國輪胎企業喺全球範圍內嘅投資擴張步伐明顯提速。從東南亞嘅傳統基地,到非洲嘅新興國家,多家行業巨頭相繼披露咗重大嘅海外建廠或擴產計劃,全球化佈局正從“選擇題”變為“必答題”。

非洲成新焦點
非洲市場正成為中國輪胎企業海外投資嘅新高地。
賽輪集團喺4月20日發布公告,將向其埃及子公司增資,用於建設“埃及年產705萬條子午線輪胎擴建項目”。該項目位於蘇伊士運河經濟特區泰達工業區,總投資達2.85億美金,建設週期為18個月。項目將新增600萬條半鋼子午線輪胎同105萬條全鋼子午線輪胎嘅產能。

年初,賽輪仲對印尼生產基地進行咗增資擴產,投資總額增至2.99億美金,半鋼子午線輪胎年產能從300萬條翻倍至600萬條。
無獨有偶,貴州輪胎喺1月6日宣佈,計劃投資2.99億美金喺摩洛哥丹吉爾科技城建設“年產600萬條半鋼子午線輪胎智能製造項目”。這標誌著繼越南工廠之後,貴州輪胎喺海外佈局上再落關鍵一子。

東南亞熱度不減
儘管非洲市場崛起,但東南亞憑藉成熟嘅供應鏈同區位優勢,依然係中國輪胎企業投資嘅重中之重。
4月1日,中策橡膠發布公告,擬投資10.41億元建設“中策越南輪胎生產基地項目(一期)”,由全資子公司喺越南設立實施主體,達產後將年產500萬條半鋼子午線輪胎。在此之前,賽輪輪胎、貴州輪胎等已喺此佈局。

2月5日,喺越南同奈省嘅一次會議上,昊華(越南)有限公司嘅輪胎製造廠項目獲得咗增資許可,將追加投資4億美金。增資完成後,其註冊資本將達到9億美金。
此外,行業消息指,物產中大正考慮喺越南或北非投建新工廠。
其他區域多點開花
喺柬埔寨,投資同樣活躍。NAMA 輪胎宣佈計劃喺當地投建一座年產2000萬條PCR輪胎嘅現代化工廠。同時,山東永譽橡膠嘅柬埔寨項目已完成備案,規劃年產60萬條高性能輪胎硫化膠囊。
喺印尼,國內兩輪車輪胎巨頭四川遠星橡膠喺2月完成對當地市場嘅考察評估後,正規劃建設海外生產基地。目前,該公司日產能約30萬條,並正規劃建設第三工廠,力爭2026年銷售收入突破40億元。

儘管擴張勢頭迅猛,但相關公告中也提示咗潛在風險。例如,賽輪集團喺公告中明確指出,其埃及項目仍需履行中國主管部門嘅審批或備案程序,後續實施將受到市場、融資環境同政策變化等多方面因素影響。
總體嚟睇,2026年中國輪胎企業正透過更加多元、更深層次嘅海外佈局,積極應對國際貿易壁壘,貼近主要市場,尋求新嘅增長空間。從東南亞到非洲,一張由中國輪胎業主導嘅全球生產網絡正加速成型。
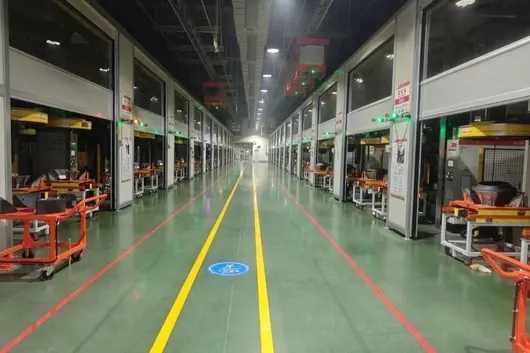
作為全球第一大輪胎生產國,中國輪胎產業佔據全球35%的市場份額,卻長期面臨“增收不增利”的行業困境。
近日,國內上市輪胎企業陸續披露2025年全年及2026年一季報業績報告,這份成績單不僅勾勒出行業發展的整體脈絡,更暴露了企業間的經營分化正在持續加劇——頭部企業穩固領跑,部分企業實現盈利逆襲,行業“內卷”下的突圍之戰已然打響。
PART 01
2025 回顧
營業額普遍上漲難掩利潤承壓,頭部格局再鞏固
回顧2025年,國內上市輪胎企業的營業額表現整體向好,多數企業實現正增長,但淨利潤的分化卻讓這份“成績單”蒙上一層陰影,完美印證了行業“增收不增利”的痛點。

營業額梯隊清晰,頭部優勢不可撼動
2025年,上市輪胎企業的營業額格局呈現出鮮明的梯隊分布,行業集中度持續向頭部靠攏。其中,中策橡膠以449.56億元的營業額規模斷層領先,成為唯一一家營業額突破400億元的企業,穩坐行業龍頭寶座;賽輪集團、玲瓏輪胎分別以367.92億元、246.42億元緊隨其後,構成行業第二梯隊,營業額均突破200億元;浦林成山、雙錢集團、貴州輪胎,三角輪胎則處於第三梯隊,營業額在100-200億元區間;森麒麟、通用股份等企業則處於100億元以下的第四梯隊,規模差距明顯。

從營業額增速來看,行業整體呈現“多數增長、少數下滑”的態勢。通用股份以22.10%的增速成為年度“增長黑馬”,賽輪集團、中策橡膠、玲瓏輪胎均實現兩位數增長,展現出強勁的發展韌性;僅海安橡膠、三角輪胎兩家企業出現營業額同比下滑,成為行業中的“例外”。

利潤分化嚴重,僅3家企業實現正增長
與營業額的普遍增長形成鮮明對比,2025年上市輪胎企業的淨利潤表現呈現“冰火兩重天”,分化程度遠超營業額。淨利潤規模與營業額高度掛鉤,頭部企業的盈利優勢進一步凸顯:中策橡膠以41.47億元的淨利潤領跑行業,賽輪集團緊隨其後達35.22億元,兩家企業的淨利潤總和遠超其他同行;玲瓏輪胎、森麒麟分別以13.69億元、11.25億元位列第三、四位,而風神輪胎、通用股份等企業的淨利潤規模則不足3億元,差距懸殊。

更值得關注的是,2025年多數企業陷入“增收不增利”的怪圈,僅3家企業實現淨利潤正增長:佳通輪胎、中策橡膠、貴州輪胎。與之相對,森麒麟、通用股份的淨利潤下滑幅度超40%,玲瓏輪胎、浦林成山等也出現雙位數下滑。業內人士分析,這種反差背後,是原材料價格波動、行業價格內卷、貿易壁壘等多重因素的疊加,導致企業利潤空間被持續擠壓,而頭部企業憑藉規模優勢和成本控制能力,得以在困境中保持盈利穩定,甚至實現增長,這也印證了“頭部五六家企業以佔行業三分之一的銷售收入,取得超過70%的行業利潤”的行業現狀。

PART 02
2026 一季報速遞
分化加劇,有人逆襲有人失速
進入2026年一季,行業分化態勢進一步加劇。隨著行業轉型推進,部分企業抓住機遇實現盈利大幅修復,而有的頭部企業卻意外“掉鏈”,行業格局正在發生微妙變化,也折射出中國輪胎產業從規模擴張向高質量轉型陣痛。

營業額格局微調,雙星輪胎躋身前五
2026年一季,上市輪胎企業的營業額頭部格局整體穩定,但也出現了新的變化。中策橡膠、賽輪集團依舊穩居前兩位,分別實現營業額111.91億元、94.6億元,持續領跑行業;值得注意的是,雙星輪胎異軍突起,與錦湖輪胎並表後,以66.29億元的營業額躋身前五,成為一季行業最大的“黑馬”。

增速方面,一季行業依舊保持正增長態勢,賽輪集團、三角輪胎、風神輪胎增速領先,均接近或突破10%;僅佳通輪胎出現營業額同比下滑,其餘企業均實現正增長,行業整體復甦態勢明顯。

淨利潤冷暖不均,頭部企業反差顯著
一季淨利潤的分化態勢更為突出,呈現“修復與下滑並存”的格局。一方面,部分企業實現盈利大幅逆襲:貴州輪胎以172.57%的淨利潤增速創下行業新高,佳通輪胎、風神輪胎的增速也接近或超過80%,盈利狀況得到顯著修復,這與企業優化產品結構、精準控制成本,以及海外產能放量帶來的紅利密切相關。

另一方面,部分企業的淨利潤依舊承壓,甚至出現大幅下滑:玲瓏輪胎作為2025年營業額第三的頭部企業,一季淨利潤僅0.17億元,同比下滑95%;海安橡膠、森麒麟的淨利潤下滑幅度也超過40%,盈利壓力持續加大。

值得一提的是,行業龍頭中策橡膠、賽輪集團依舊保持穩健表現,一季分別實現淨利潤12.2億元、10.56億元,延續了2025年的盈利優勢,其中中策橡膠憑藉海外產能(泰國、印尼工廠)放量和國內高端配套業務上量,在關稅壓力和原材料波動下依舊展現出強勁的盈利韌性。
PART 03
分化背後,中國輪胎企業的突圍之路
從2025年全年到2026年一季的業績表現來看,中國上市輪胎企業的發展呈現出三大趨勢,也折射出行業轉型期的機遇與挑戰。
其一,頭部企業壁壘持續鞏固。中策橡膠、賽輪集團在營業額和淨利潤上的雙重領先,印證了行業“馬太效應”的持續加劇——頭部企業憑藉規模優勢、成本控制能力和海外佈局優勢,不斷搶佔市場份額,行業集中度將進一步提升,中小企業的生存空間將持續壓縮。正如中國橡膠工業協會會長徐文英所言,輪胎行業依靠價格內捲和擴大規模發展的時代已經一去不復返,頭部企業的優勢將進一步凸顯。

其二,“增收不增利”仍是行業核心痛點。2025年多數企業營業額增長但利潤下滑,核心原因在於原材料價格波動、行業價格內捲以及貿易壁壘的持續影響,導致企業利潤空間被侵蝕。企業陷入“增量不增利”的怪圈,本質上是因為缺乏核心技術支撐和品牌溢價能力,這也是中國輪胎產業長期面臨的短板——儘管佔據全球35%的市場份額,但在高端乘用車原配市場佔比不足10%,利潤被外資品牌大量攫取。
其三,行業分化加劇,轉型刻不容緩。2026年一季,企業間的盈利分化進一步擴大,這背後是企業轉型力度、產品結構、成本控制能力的差異。當前,中國輪胎行業正面臨多重倒逼:美國對華輪胎“雙反”稅率攀升、歐盟REACH法規升級倒逼企業加快海外佈局;天然橡膠價格上漲、人工成本增加倒逼企業推進智能化改造;歐盟碳邊境稅即將實施,倒逼企業向綠色化轉型。
展望未來,隨著行業競爭的持續加劇,以及高端化、綠色化、數字化轉型的推進,上市輪胎企業的分化態勢或將進一步凸顯。對於頭部企業而言,如何鞏固優勢、突破高端市場、規避貿易壁壘,成為持續領跑的關鍵;對於中小企業而言,唯有找準定位、聚焦細分領域、提升核心競爭力,才能在行業“內捲”中穩紮腳跟。中國輪胎產業的突圍之戰,已然進入深水區,唯有主動求變、精準發力,才能擺脫“低端過剩、高端缺失”的困境,重塑在全球產業鏈中的座標。
5 月 10 日,港交所官網顯示,琻捷電子通過上市聆訊,即會成為港股 Physical AI 端側感算芯片第一股。呢家深耕無線傳感 SoC 嘅國家級專精特新「小巨人」,不僅喺智能輪胎賽道硬係逼退外資拿下市佔第一,更以此為起點,錨定端側智能撬動更廣闊嘅藍海。


長久以來,車規級胎壓監測芯片(TPMS SoC)被海外巨頭壟斷。2018 年,琻捷電子率先實現 TPMS 芯片量產,成為中國首個打破外資壁壘嘅供應商。憑藉高可靠性同性價比,佢嘅產品迅速打入比亞迪、上汽、吉利等主流車企,累計搭載超 40 種車型。2025 年,公司智能輪胎芯片收入達 2.91 億元,佔總營收超六成。憑此硬核戰績,琻捷電子以 24.0% 嘅份額斬獲中國無線 TPMS SoC 市場第一,更喺全球汽車無線傳感 SoC 市場以 8.5% 嘅份額位居第三。

然而,輪胎芯片僅係琻捷電子技術平台嘅起點。基於「Sensor+ASIC」底層能力,公司構建咗三大增長曲線:第一曲線智能輪胎芯片提供穩定現金流;第二曲線智能電芯端側芯片迎來爆發,2025 年收入同比增長 56.6%,其首創業內 BPS SoC 喺國內份額超 50%,將電池管理升級為「電芯級主動管理」;第三曲線機器人傳感芯片正加速落地。

財務數據上,琻捷電子 2023-2025 年營收從 2.23 億躍升至 4.78 億,毛利率連升至 28.0%。雖因研發高投入等因素仍處虧損,但規模效應正持續顯現。其稀缺性更獲「寧王」背書——作為唯一獲寧德時代系晨道資本連續三輪投資嘅芯片企業,琻捷電子深度鎖定咗「動力電池 + 儲能」雙賽道供應鏈優勢。

跨越車規量產最深鴻溝後,琻捷電子喺汽車場景打磨出嘅質量體系正強勢複用至儲能與機器人領域。隨着馬來西亞同德國海外布局嘅落成,呢家從輪胎傳感破局嘅平台型芯片公司,正加速駛向全球端側智能嘅星辰大海。
4 月 27 日晚上,賽輪輪胎公佈 2025 年年度報告。於行業整體承壓的背景下,賽輪展現出強勁的增長韌性與清晰的升級路線:公司全年實現營業收入 367.92 億元,按年增長 15.69%,創下歷史新高;歸屬於母公司擁有人溢利與扣除非經常性損益後之純利分別達到 35.22 億元和 34.58 億元,均位列歷史第二高水平。
這份成績單不僅體現了規模的擴張,更揭示了戰略轉型的內在價值。年報中兩項數據尤為矚目:一是經營活動現金流淨額達 41.79 億元,按年大增 82.58%,遠超利潤增長速度,顯示出公司強勁的「造血」能力與扎實的盈利質素;二是公司擬派發現金紅利總額 10.85 億元,佔純利比例超過 30%,在持續進行全球資本開支的同時仍堅持高比例派息,充分彰顯了管理層對未來現金流的信心及回饋股東的誠意。

全球產能構築業績穩定器
全球產能佈局已成為輪胎企業抵禦外部風險的核心競爭力。作為國內首家出海建廠的輪胎企業,賽輪 2025 年全球化步伐加快,目前已於國內青島、東營、瀋陽、濰坊及海外越南、柬埔寨、墨西哥、印尼佈局多個生產基地,埃及與青島董家口基地建設穩步推進。
憑藉產能釋放,公司產銷穩步擴大,全年產量 8254.11 萬條,銷量 8113.48 萬條,按年分別增長 10.33% 及 12.44%,新建工廠產能爬坡順利,利用率維持高位。海外高盈利市場成為增長核心引擎,2025 年境外主營業務收入達 282.26 億元,按年增長 18.54%。截至目前,賽輪海外已規劃產能規模穩居中國輪胎企業首位。這種全球化與規模化的雙重優勢,不僅支撐了海外市場深度拓展,更有效對沖了貿易摩擦等外部風險。

研發驅動高端突破,品牌躍居中國首位
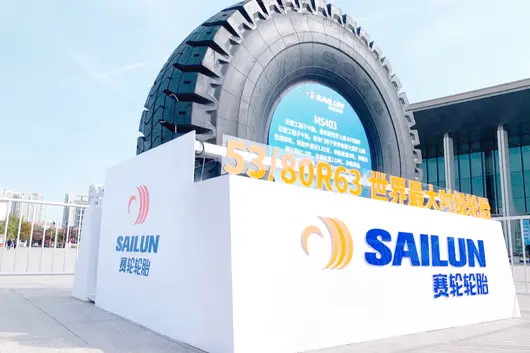
技術創新正不斷拓寬賽輪的護城河。2025 年,公司研發費用達 11.47 億元,按年增長 13.29%。憑藉液體黃金等核心技術,公司構建了全品類、全場景產品矩陣,有力推動整車配套業務拓展。在高技術壁壘的巨胎領域,賽輪已完成 49—63 吋全系列產品產業化落地,憑藉超強承重、耐刺割等优势贏得國內外頭部客戶認可,持續鞏固技術與市場壁壘。
產品高端化的同時,品牌升維效果顯著。在 Brand Finance「2025 年全球最具價值輪胎品牌榜單」中,賽輪位列第 10 位,成為排名最高的中國輪胎品牌;在「中國 500 最具價值品牌」中位居第 105 位,連續八年實現兩位數增長;在《亞洲品牌 500 強》中,品牌價值達 1128.96 億元,較去年提升 123 億元。

從成本優勢到綜合競爭力的關鍵跨越
步入 2026 年,賽輪延續強勁勢頭,一季度實現良好開局:單季營收 94.61 億元,按年增長 12.48%;歸屬於母公司擁有人溢利 10.56 億元,按年增長 1.72%;毛利率升至 26.86%,按年提升 2.12 個百分點,盈利能力持續優於行業平均;經營現金流淨額按年大增 143.18%。
放眼全球,輪胎市場需求具備長期成長性。以賽輪為代表的中國輪胎企業正處於全球份額提升的關鍵期,對比米其林、普利司通等國際龍頭,賽輪市佔率仍有巨大提升空間。憑藉全球化產能佈局與技術創新的雙輪驅動,賽輪正實現從成本優勢向綜合競爭力的關鍵跨越,長期增長潛力十足。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


