

Home長安

Search History
Popular Searches
Dealer Login / Sign Up
撰文 | 趙試
像突然打通了任督二脈,今年長安啟源的增長勢頭尤為強勁,1-5 月,長安啟源累計銷量超過 13.2 萬輛,同比增長 85%,5 月銷量更是達到 34528 輛。這份成績單放在國內新能源市場同比兩位數下滑的背景下,顯得格外亮眼。
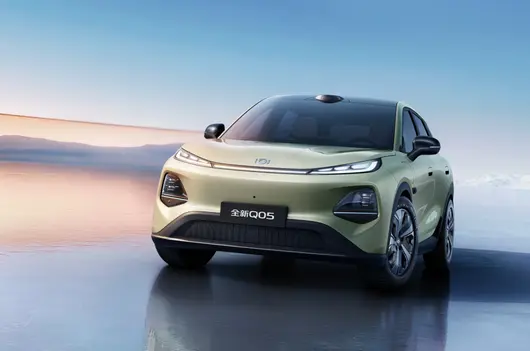
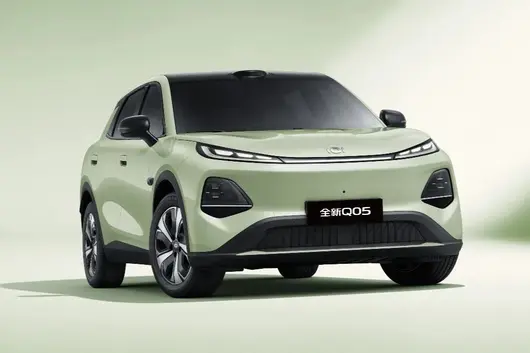
全新啟源 Q05(以下簡稱啟源 Q05)尤其值得單說。5 月銷量超過 1.93 萬輛,開啟連續 3 個月銷量破萬的爆款模式——3 月,Q05 交付 1.26 萬輛,4 月衝上 1.68 萬輛,登頂國內緊湊級純電 SUV 銷冠。

▲ 5 月 28 日,全新啟源 Q05 泰國上市
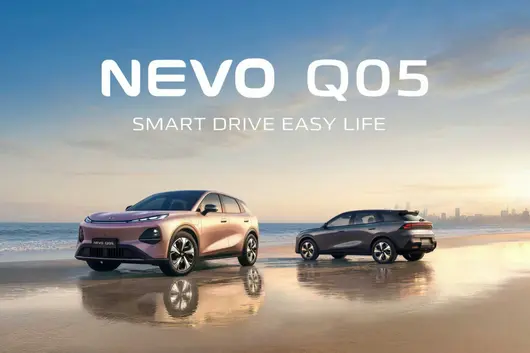
不僅國內爆單,在長安啟源首次進入的東南亞市場,啟源 Q05 也速度躥紅。5 月 28 日,啟源 Q05(NEVO Q05)泰國上市,短短 3 天,訂單量已突破 3000 輛。
這意味著,長安構想的「以全球大單品為錨,征戰海外市場」的敘事,在啟源品牌上已經完成第一輪蓋章認證。
央企出海,真正的分量
別看泰國市場不大,卻是中國车企必爭的天下!
泰國地處東南亞中心,憑藉得天獨厚的港口樞紐優勢,不僅直接輻射 6 億人口的東盟市場,還能便捷覆蓋澳大利亞、英國等右舵市場。
而羅勇府作為泰國最成熟的製造業基地,堪稱為中國车企量身打造的「全球加速器」。泰國最大的深水港——林查班港位於其北部,從羅勇府工廠發貨到貨物最終在澳大利亞上架,全流程順利的話大約只需要 5-6 周。

耐人尋味的是,儘管你能想到的中國新能源品牌,幾乎都把出海首站選在了泰國,但真正扎根泰國、在當地建廠並正式投產的中國车企,截至目前僅比亞迪、長安、長城、奇瑞等 7 家。而這份名單中,長安是唯一一家央級企業。
要知道,與機制靈活的民企不同,長安作為央企,在海外重資產投資建廠,需要經過更加嚴格的審批與風險評估。換句話說,民企出海是市場行為,而長安出海是國家戰略,其成敗,直接反映出中國製造在全球產業鏈中的競爭力。
這才是央企出海真正的分量!
頂層戰略也決定了,長安汽車出海,不是簡單地把車賣到海外,而是必須走體現中國製造產業鏈整體輸出實力、更具長期價值的「基地出海、生態出海」新模式。
以已經投產的兩大海外工廠為例:
長安泰國羅勇工廠,初始年產能 10 萬輛,零部件本地化率超過 50%,未來產能將擴展至 20 萬輛,本地化率將超過 90%。
長安巴西工廠已於今年 3 月正式投產,首期規劃年產能 9 萬輛,總投資 80 億雷亞爾(約 15.2 億美元)。巴西不僅是南美最大的經濟體,更是輻射整個南美的戰略錨點,並且已晉升為中國第二大出口目的國。在這裡辦廠,不僅是產能的轉移,更是中國製造、技術、供應鏈、服務的系統輸出。
值得關注的是,長安歐洲工廠雖塵埃未定,但從兩大關鍵信號——西班牙首相桑切斯 4 月訪華期間,特意會見長安董事長朱華榮,高調釋放合作誠意,以及啟源 Q05 四季度歐洲上市節奏來看,距離長安官宣的時間不遠了。
綜上,我們可以非常清晰地看到長安的出海路徑:以基地為支點,以生態為紐帶,東南亞、南美、歐洲協同敘事。意圖很明確——長安要的不僅是「走出去」,更要快速「走上去」。
長安「嫡系」,扛旗出征
長安出海,決定其成敗的關鍵,是啟源出海。
可能有人會反駁我,長安有啟源、深藍、阿維塔三大新能源品牌,為什麼偏偏強調啟源出海的重要性?
最根本的原因就一個,啟源是長安汽車主品牌新能源,其地位等同於比亞迪、吉利銀河,可以簡單理解為是長安新能源唯一的「嫡系部隊」。
從企業屬性來看,深藍和阿維塔都屬於央企混改制試點企業,背後有外部資本,有市場化股東的參與,出海決策需要考慮到多方利益平衡。
而啟源,從股權到戰略,從品牌到產品,完完全全由長安控股、長安主導——它的成敗,沒有任何外部理由可以解釋,100% 代表長安的真實能力。
所以,啟源出海,不是一次普通的海外市場拓展,而是代表央企、代表中國製造在全球舞台上立標。
這一仗,啟源不能輸,也輸不起。

釐清了啟源出海的戰略要義,我們再來看它具體的操作邏輯:
技術層面,啟源實現 100% 核心技術自研,這一點與「含華量」極高的阿維塔、高階輔助駕駛外接華為的深藍,以及其它走技術混裝的品牌,有著本質的區別。
產品層面,啟源從產品定義階段,就著手開發適配全球的「大單品」——不是先把車造出來,再修修補補賣到國外,而是在圖紙階段就同步考慮全球市場的需求:左舵與右舵、不同充電標準、各國法規認證、本地化語言與生態服務等。
全新啟源 Q05 無疑是該邏輯下的首個成功案例,年初國內開啟交付,5 月泰國上市即爆單,6 月進入烏茲別克斯坦,8 月進入中南美市場,10 月直抵歐洲——一款車,一年之內賣到三大洲,這就是典型的"大單品"全球打法。
品牌層面,啟源在海外的品牌標識、車型命名非常規範,例如,啟源 Q05 在泰國統一稱 NEVO 05。
這背後,藏著長安啟源清晰的品牌設計邏輯:以統一的品牌形象 + 標準化的產品命名,向海外市場傳遞一個明確的信號:NEVO 就是長安的新能源,中國技術標準就是 NEVO 的全球標準。
更深層次的意義在於,這套可複製、可輸出、可扎根的全球化品牌體系,讓世界記住的不是一款中國車,而是一個中國品牌。
最後說說
中國品牌出海,不是選擇題,而是必答題。
一方面,增速迅猛的海外市場與國內零和博弈存量下的慘烈廝殺,形成鮮明對比。數據顯示,今年 1-4 月,中國新能源汽車累計出口 138 萬輛,同比增長 120%。
另一方面,中國车企、中國品牌需要通過全球化競爭來檢驗體系化實力。技術強不等於品牌強,只有品牌才能穿越週期。
對於長安汽車而言,啟源就是它拼盡全力、無論如何都要送上全球舞台的世界級品牌。這是長安作為央企的使命,也是啟源作為央企嫡系的使命。
現階段,國人因為長安而認識啟源、選擇啟源,但隨著長安「基地出海、生態出海」戰略的全面落地,這一邏輯將徹底反轉——在不遠的將來,全球用戶將因為啟源、因為 NEVO 這張名片而重新認識長安。
版權聲明:本文/視頻為線外邦獨家原創稿件,未經授權請勿轉載


「 每賣 3 輛,就有 1 輛出口海外 」
作者 | 甄 瑤
編輯 | 李國政
出品 | 幫寧工作室(gbngzs)
20.91 萬輛——6 月 1 日,長安汽車公布 5 月交車成績單。
呢個數字,放喺 5 月車市整體承壓嘅大環境嚟睇,算得上穩。不過,如果只看總量,容易錯過長安汽車真正嘅精彩:
其一,新能源 92400 輛,按年同比增長 5.8%。其二,旗下 5 個子品牌全部正增長,無一掉隊。其三,最大嘅亮點,海外銷量達 70700 輛,同比大升 38%,而且佔總銷量嘅 33.8%——幾乎每賣出 3 輛車,就有 1 輛出口海外。
呢樣嘢唔係偶然。2025 年全年,長安海外銷量為 63.7 萬輛,按年同比增長 18.9%。喺中國汽車出口大盤入面,長安並非體量最大,上汽、奇瑞都在佢之上,但論增速同結構,長安就值得被單獨拎出嚟觀察。

銷量穩步攀升嘅背後,係三大計劃紮實推進。
5 月,長安正式宣佈成為葡萄牙國家隊全球合作夥伴,「海納百川」計劃 2.0 再落一子;自研天樞領航端到端技術將於下半年量產上車,「北斗天樞」計劃 2.0 再下一城;藍鯨超擎雙車開啟百城千店交車,「香格里拉」計劃令藍牌車油耗減半。
子品牌全面綻放,新技術加速落地,簽約葡萄牙國家隊——長安汽車喺為 6 月重慶車展準備一張大牌。
▍01
每賣 3 輛就有 1 輛出口海外
首先睇下子品牌嘅表現。呢係判斷一家車企健康度嘅最直接方式。
長安啟源,5 月交車 34528 輛,係所有子品牌入面規模最大嘅。大單品全新 Q05 單月交車 15812 輛,佔長安啟源總銷量 45.8%。
更加值得留意嘅係,Q05 喺泰國上市 3 日,訂單突破 3000 輛。通常,一款新車喺海外市場首戰嘅成績,往往比國內表現更能說明產品力。

長安引力(CS 系列),5 月交車 48900 輛,CS75PLUS 同逸動藍鯨超擎雙車上市,搶購價 79900 元起。呢個係長安嘅基本盤,都係利潤貢獻最穩陣嘅板塊。
阿維塔 5 月交車 7336 輛,絕對量唔算大,但含金量高。阿維塔 07L 已經亮相工信部公告,將首批搭載華為乾崑 ADS 5。呢款車被長安內部視為歐洲市場嘅敲門磚,亦意味著長安喺智能化賽道上,又多咗一張同華為深度綁定嘅王牌。

商用車板塊,長安凱程 5 月交車 21100 輛,新能源銷量按年同比增長 21%。雖然商用車賽道唔如乘用車咁吸睛,但凱程嘅增長,表明長安喺 B 端市場嘅佈局已經見到成效。
最吸睛嘅係深藍汽車,5 月銷量 33243 輛,同比增長 30%。1-5 月海外累計銷售 28704 輛,同比增長 167%。深藍汽車係長安海外增長最猛嘅子品牌,幾乎每賣兩輛就有一輛係出口海外。

5 個子品牌,5 條增長曲線,無一收縮。「好多車企只靠一兩個爆款撐住,一旦爆款疲軟,整體就塌晒。長安唔係,佢哋整體結構比較抗風險。」一位業界資深人士對幫寧工作室講。
更加重要嘅係,長安嘅海外結構健康,並非靠一兩個市場撐住,而係喺東南亞、中東、中南美都有銷量,歐洲市場亦喺加速。
健康嘅結構意味著,海外市場對長安已唔係錦上添花,而係第二增長極。
▍02
簽下葡萄牙國家隊攞到敲門磚
返回十幾日前,5 月 22 日,喺葡萄牙里斯本,長安汽車同葡萄牙足球協會(FPF)簽署全球戰略合作協議,成為葡萄牙國家隊全球官方合作夥伴。
喺長安官方傳播入面,反覆出現一個詞——「始終在場」,意思係「始終在場」。呢個係葡萄牙足協嘅理念,亦係長安嘅全球化主張。

如果只將呢件事理解為一次體育營銷,那就太淺了。
由 2001 年喺意大利都靈成立設計中心開始,長安汽車已經喺歐洲深耕 25 年,但喺嗰度一直面對一個課題:品牌認知不足。
「歐洲消費者知中國車平、配置高,但唔太願意為中國品牌支付溢價。問題唔係喺產品,係喺信任。」一位長期關注汽車出口嘅人士表示。
信任點樣建立?靠廣告唔夠,靠參展唔夠,足球可能係目前最高效嘅途徑。
喺歐洲,葡萄牙國家隊嘅影響力唔使多講,基斯坦奴·朗拿度嘅餘暉仍存,新生代球員正喺接班。關鍵係,葡萄牙係西歐同南歐嘅連接點,語言同文化輻射範圍好廣。
「歐洲係長安全球化戰略嘅重點佈局區域,亦係「海納百川」計劃 2.0 嘅核心攻堅市場。」長安汽車相關人士告知幫寧工作室,「葡萄牙國家隊係全球足壇頂級強隊。長安呢次簽約,係藉助頂級體育 IP,打通歐洲本土認知壁壘、加速市場滲透嘅關鍵舉措。」

時間窗口亦精準。2026 美加墨世界盃開賽在即,「始終在場」同長安「始終在場」嘅節奏高度吻合。
長安係第一家同歐洲頂級足球國家隊達成官方合作嘅中國汽車品牌,能夠實現「一次簽約、全球共鳴」嘅品牌效應,同步輻射歐亞、東南亞、中南美洲等重點市場。
目前,長安汽車正加速推進「喺歐洲,為歐洲」嘅本地化戰略,核心為 4 個原則:長期化、本地化、體系化以及 ESG 建設一體化。
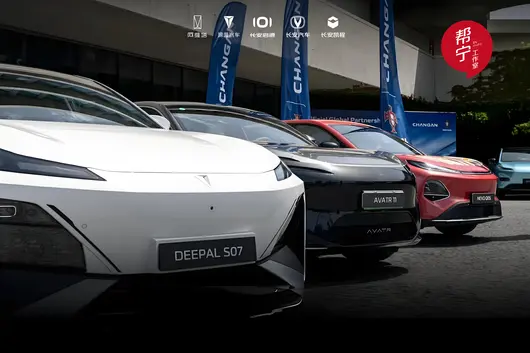
幫寧工作室了解到的,長安喺歐洲重點推進嘅車型,包括啟源 Q05、深藍 S05、深藍 S07 同阿維塔系列。呢啲車都唔係簡單將國內車型搬過去,而係針對歐洲市場進行本地化調整。
▍03
無海外不長安,無基地不海外
同多數車企嘅短期貿易式出海唔同,長安堅持本地化深耕、體系化落地嘅長期出海路徑。
截至目前,長安已經建成 22 個海外製造基地,年產能 35 萬輛,覆蓋 118 個國家同地區;擁有 1124 個海外銷售網點,投放車型 41 款。
泰國羅勇工廠係最成熟嘅樣本。呢座工廠唔單止供應東南亞市場,仲要承擔輻射右軚市場嘅功能。長安凱程 5 月業績中,相當一部分就嚟自海外商用車市場。

「無基地不海外」,長安汽車董事長朱華榮喺多個場合反覆強調呢句話。用通俗講就係——唔建廠、唔建體系,就唔算真正進入一個市場。
呢啲同一啲車企先貿易後製造嘅路徑形成鮮明對比。長安嘅重資產,意味著高投入、慢回報,但一旦跑通,壁壘極高。
目前,長安喺歐亞、東南亞、中南美洲、中東非洲等全球重點區域,同步推進本地化運營,目標係 2030 年海外銷量為 150 萬輛。這意味著未來 4 年入面,海外銷量需要再翻一倍多。

拉長時間線嚟睇,長安嘅全球化路徑非常清晰:
2023 年,發布「海納百川」計劃 1.0,核心係走出去,包括建工廠、鋪渠道、投車型。
2026 北京車展上,發布「海納百川」計劃 2.0,核心係扎落去,由製造升級到全業務鏈——製造、貿易、投資、服務、ESG 一體化。
近期簽約葡萄牙國家隊,係海外品牌化嘅關鍵一步,目的係喺海外市場打響品牌認知度。
呢三步走落嚟,就係一套完整嘅躍遷:由產品出海,到品牌出海,再係產業出海。

目前,長安處於第二階段向第三階段過渡嘅關鍵期。簽約葡萄牙國家隊,係第二階段嘅標誌性事件。第三階段,長安喺歐洲建立起類似豐田、福斯咁樣嘅本地化運營體系。
中國汽車出海呢幾年,有太高光時刻,亦都有太多嘅一地雞毛。有些車企海外銷量衝得好快,但利潤好薄;有些車企佈局好廣,但未能喺一個市場真正扎根。
長安嘅特點係,唔追求短期流量式暴漲,堅持高質量、體系化、可持續嘅全球化增長,走出咗中國車企穩健深耕、長期制勝嘅出海新範式。
喺即舉行嘅 6 月重慶車展上,長安將集中展示全球化佈局成果、智能新能源技術與全系車型。
深耕全球,始終在場。
喺中國汽車出海浪潮中,全球將會睇到唔同樣嘅長安。
2025 年,對於中國汽車產業而言,是新能源汽車國內新車銷量佔比首次突破 50% 的歷史性一年。在這個行業大變革的時代背景下,長安汽車交出了一份還算讓人滿意成績單,全年銷量 291.3 萬輛,創下近九年來新高;營業收入 1640 億元,同比增長 2.67%。
這份年報背後,是長安汽車作為新晉央企在轉型深水區的真實寫照,有銷量規模的歷史性突破,也有新能源賽道的亮眼表現,傳統業務的持續承壓。在「量增利減」的表象之下,長安汽車的轉型之路究竟走到了哪一步?

銷量新高,新能源與海外市場的双輪驅動
2025 年,長安汽車全年銷量達 291.3 萬輛,同比增長 8.5%,實現連續六年同比正增長。這一成績不僅跑贏了行業整體增速,更創下了近九年來的銷量新高。
新能源板塊的里程碑式跨越成為最大亮點。全年新能源銷量突破 110.9 萬輛,同比增長 51%,成功躋身「新能源百萬銷量俱樂部」。三大新能源品牌協同發力:阿維塔實現全年銷量超 12 萬輛,同比增長約 63%;深藍汽車銷量 32.5 萬輛,同比增長 44.4%;長安啟源銷量突破 41 萬輛,同比增長 42.6%。
海外市場的強勁表現同樣令人矚目。全年海外銷量 63.7 萬輛,同比增長 18.9%,創下歷史新高。在「海納百川」全球化戰略的推進下,長安汽車已完成埃及、泰國等 9 座海外整車及 KD 工廠的建設並投入運作,全球銷售服務網點超過 1.4 萬家,覆蓋全球 103 個市場。

轉型成效,從合資依賴到自主崛起
2025 年 7 月 29 日,中國長安正式掛牌成立,成為獨立央企。這一身份轉變,標誌著長安汽車從二級企業躍升為一級央企,決策效率與戰略自主權顯著增強。
自主品牌的主導地位進一步鞏固。2025 年,長安汽車自主品牌銷量達 246.8 萬輛,同比增長 10.9%,占公司總銷量的 85%。這一數據背後,是長安汽車從依賴合資品牌向自主品牌主導的戰略轉型。
產品結構的持續優化也值得關注。儘管單車均價從 2024 年的約 5.67 萬元下降至 2025 年的約 5.34 萬元,但公司毛利率卻從 2024 年的 14.94% 提升至 2025 年的 15.54%。這一「降價提利」的現象,主要得益於新能源車型佔比提升帶來的產品結構優化。

技術佈局,研發投入與智能化突破
2025 年,長安汽車研發投入達 126 億元,佔營收的 7.67%,研發投入強度居行業前列。這一持續的高強度研發投入,為公司的長期發展奠定了技術基礎。
在智能化領域,長安汽車作為國內首批獲得 L3 級自動駕駛產品准入許可的企業,將技術優勢直接轉化為產品競爭力。深藍汽車更斬獲中國首塊 L3 級自動駕駛專用正式號牌,技術實力獲官方認證。
新能源技術方面,長安汽車自主研發的「金鐘罩」電池隔熱性能優於行業 30%,固態電池研發穩步推進,預計 2026 年完成裝車驗證、2027 年推進全固態電池逐步量產。今年 3 月發布的藍鯨超擎混動,讓城區油耗進入「2L」時代。

未來展望,500 萬輛目標與央企使命
面向十五五,長安汽車制定了雄心勃勃的發展目標:力爭到 2030 年實現年銷量突破 500 萬輛、新能源佔比超 60%、進入全球汽車品牌 TOP10。2026 年,公司計劃投資 144.7 億元,海外銷量將衝刺 75 萬輛目標。
作為新晉央企,長安汽車需要在市場化決策效率與集團化管控之間找到平衡。相比民營車企、新勢力,長安汽車在狼性競爭文化、決策效率、市場靈活度上仍存在差距。如何在保持央企規範性的同時,獲得接近民營企業的市場反應速度,將是長安管理層的重大考驗。
技術轉化效率也有待提升。長安汽車累計超 114.8 億元的研發投入難以快速轉化為盈利。雖然公司獲得了全國首塊 L3 級自動駕駛專用正式號牌,但如何將技術先行優勢轉化為市場競爭力,仍是必須面對的現實問題。

汽车网評:長安汽車 2025 年的表現,是中國汽車產業轉型的縮影。在新能源汽車成為市場主導力量的時代,傳統車企既要保持規模優勢,又要完成電動化、智能化轉型;既要應對激烈的價格競爭,又要保障盈利質量;既要開拓海外市場,又要防範地緣政治風險。
從積極角度看,長安汽車已經完成了轉型的第一階段,證明自己能把規模做出來。新能源銷量突破 110 萬輛、海外市場穩步擴張、研發投入持續加大,這些都為未來發展奠定了堅實基礎。扣非淨利潤 8.03% 的增長也表明,公司主營業務盈利能力正在改善。
然而,第二階段才真正考驗企業的核競爭力,證明自己能更輕、更穩地轉型,並把錢賺出來。這需要長安汽車在品牌定位、技術自研、成本控制、供應鏈管理等多個維度實現突破。
正如長安汽車董事長朱華榮所言:「行業競爭激烈,中國汽車仍需補上『體系能力』短板」。在從汽車大國邁向汽車強國的征程中,長安汽車的轉型成效不僅關乎自身發展,更對整個行業的轉型升級具有重要示範意義。
北方車市
4 月 10 日晚間,長安汽車發布 2025 年年報,公司 2025 年實現營業收入1640 億元,按年增長 2.7%,保持規模增長;歸母公司純利 40.8 億元,扣除非經常性損益後歸母純利 28.0 億元,按年增長 8.03%,經營質量穩向好。2025 年公司研發投入 126 億元,佔營收 7.67%,研發投入力度居行業前列。
在新央企賦能下,2025 年長安汽車全年銷量 291.3 萬輛,創近 9 年新高;三大數智新能源品牌齊創新高,全年新能源銷量 110.9 萬輛,按年增長 51%;海外銷量 63.7 萬輛,按年增長 18.9%。
剛過去的 3 月,長安汽車銷量達 270600 輛,環比增長 78%,海外銷量創歷史新高,達 103900 輛,環比增長 60%。
五大品牌協同,細分市場全覆蓋
在新央企賦能下,長安汽車構建起五大品牌協同作戰體系,覆蓋從主流家用、年輕科技、智能豪華到數智新能源商用車等全細分市場,佈局 ICE、HEV、REEV、PHEV 和 EV 等多動力路線,產品體系完善,自主品牌矩陣完整。

公司資金儲備實力雄厚,貨幣資金超 540 億元,經營活動現金流持續淨流入,業務造血能力穩居行業前列。其中燃油車基本盤穩固,CS75 PLUS、逸動、UNI-V 等經典燃油車型持續走量,構成穩定盈利與現金流底座,為新能源、智能化研發及品牌佈局提供持續充足資金支持。
新能源構建起覆蓋 10-70 萬全價格帶的產品矩陣,產品結構持續優化。長安啟源月銷突破 4 萬輛,增長潛力突出;深藍汽車月銷突破 3 萬輛,已實現階段性盈利;阿維塔連續 10 個月銷量破萬,高端市場突破成效顯著。

2026 年,長安汽車劍指 330 萬銷量,140 萬輛新能源銷量,新能源滲透率不低於 40%,持續擴大新能源產品市場覆蓋,鞏固行業頭部銷量地位。
持續高強度研發投入,構築核心競爭力
長安汽車長期保持高研發投入,構建了“六國十地”的全球研發佈局,在 16 大領域建成 200 多個實驗室,以及行業唯一的“智能汽車安全技術全國重點實驗室”。2025 年,長安汽車研發投入 126 億元,佔營收 7.67%,居行業前列,研發轉化能力行業領先。

新能源領域,長安汽車自研電池品牌“金鐘罩”隔熱性能優於行業 30%,電池零過熱。發力固態電池,預計 2026 年完成裝車驗證、2027 年推進全固態電池逐步量產,能量密度達 400Wh/kg。今年 3 月 30 日發佈的藍鯨超擎混動,重新定義高效混動出行體驗,讓城區油耗進入"2L"時代。
智能化領域,自去年 9 月發佈“天樞智能”品牌後,長安汽車 3 月迎來天樞智能“新安全”成果,爆胎穩行功能將覆蓋所有搭載天樞智能的全新及改款車型,讓每一次出發,都能安全抵達;太行分佈式電驅技術正式邁入量產與普及階段,一舉奠定行業分佈式電驅 2.0 時代的技術門檻。

長安汽車在智能駕駛領域也接連取得突破,繼去年 12 月獲得國內首塊 L3 級自動駕駛專用正式號牌後,3 月 29 日又官宣獲批 L4 級自研 Robotaxi 測試牌照,形成 L3、L4 智駕技術雙階同步領跑的行業格局。
長期的高強度研發投入,已為長安汽車構筑起長期競爭力,為企業持續增長提供技術支撐。
海外 + 新興業務破局,打開第二增長曲線
長安汽車 2025 年全年綜合毛利率達 15.54%,同比提升 0.6 個百分點,季度毛利率逐季向好;海外板塊毛利率 19.49%,顯著高於國內,成為公司盈利重要補充。2025 年,長安汽車全年海外銷量 63.7 萬輛,同比增 18.9%,海外已成長安汽車高盈利第二增長曲線。

長安汽車持續踐行“無海外不長安,無基地不海外”戰略,公司雙 VP 常駐海外推進全球化佈局,泰國、巴西等海外工廠加速投產,營銷與服務鏈持續完善,在歐亞、中東、東南亞已實現品牌替代與份額領先。2026 年,長安汽車海外銷量將衝刺 75 萬輛目標。
新興業務方面,長安汽車依托汽車技術積累佈局機器人、飛行汽車等業務,力爭在 2028 年實現人形機器人量產、2030 年推出商用航線飛行汽車。

4 月 1 日,長安天樞智能機器人(重慶)有限公司正式成立,以具身智能重塑出行生態。這是天樞智能品牌從“車”走向“泛出行”的關鍵一步。長安汽車還將和合作夥伴聯合探索“泛出行”的多種應用場景,突破機器人認知、人機協作、群體智能等核心技術,打造圍繞機器人和人工智能的新質生產力和新增長曲線。
未來,長安汽車將持續強化科技創新核心驅動力,深化五大品牌矩陣發展格局,縱深拓展全球化佈局,朝著 2030 年產銷突破 500 萬輛的戰略目標堅定前行,為中國從汽車大國邁向汽車強國貢獻長安力量。

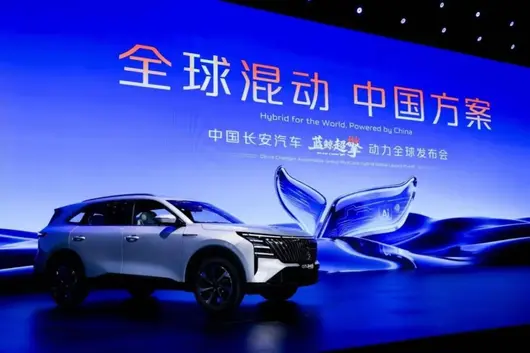
曾經小眾嘅HEV 賽道,迎來咗快速擴容嘅良機。
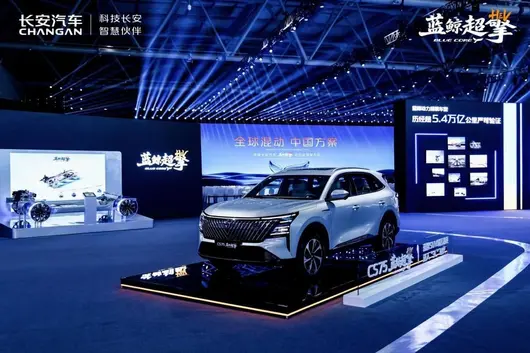
2026 年開始,多家中國車企宣佈將推出HEV 油電混合動力車款。4 月 13 日,吉利正式發表全球新一代"i-HEV 智能雙擎"技術,將搭載喺吉利中國星系列車款量產上市;稍早嗰陣,長安汽車舉行全球發布會,推出藍鯨超擎混合動力系統,CS75、UNI-V、CS55 等暢銷車款均將搭載呢一混合動力系統。
3 月 18 日,奇瑞汽車喺電池之夜上宣佈,將佈局更多HEV 產品;長城則會基於最新嘅歸元平台打造HEV 產品,歐拉 5HEV 車款已經喺近期喺泰國發布。

喺唔到一個月嘅時間入面,中國車市幾大領軍自主車企,均已發佈或官宣HEV 產品規劃。
喺頭部車企嘅帶動下,國內燃油車市場將迎來一波HEV 化熱潮。
HEV 並非全新品類,此前豐田THS、本田i-MMD、日產e-Power 等均已喺中國市場佈局。呢一股動力類別亦被日系車企所壟斷。
雖然技術細節各有差異,但幾大系統嘅核心理念一致:透過電動機介入與調節,讓發動機盡可能保持喺高效區間運轉,進而實現更優嘅油耗表現。
實際使用中,呢批日系HEV 嘅油耗數據,確實優於歐系相對簡單嘅P2、P3 架構插混。根據車主反饋,豐田、本田嘅混合動力緊湊級轎車,能真實跑出 4L 級嘅百公里油耗。

雖然油耗同使用成本喜人,但高昂嘅價格限制咗日系HEV 嘅市場擴張。
卡羅拉、思域等混合動力車款售價一度與凱美瑞、雅閣燃油版處於同一量級,廠家亦多將高定價歸因於較高嘅成本。2020 年以後,中國新能源汽車進入高速發展期,日系HEV 喺經濟性上嘅優勢被大幅縮小。
無論是比亞迪DM-i 定係吉利雷神,呢啲串並聯嘅插混系統都能喺饋電狀態下實現媲美日系HEV 嘅油耗表現;而得益於國內較為低廉嘅電價,即便節油性能優異,但HEV 仍難以媲美純電汽車嘅補能成本。
更大嘅差別在於國內對BEV、PHEV 與HEV 嘅歸類。
按照官方定義,BEV 同PHEV 均屬於新能源汽車,可享用一系列政策、稅收優惠;而HEV 仍被歸類為燃油車,即便節能都無法享受相關政策權益。

喺能耗優勢被追平、又缺乏政策優惠嘅情況下,日系HEV 儘管售價大幅下探,卻依舊鮮有爆款出現。
但呢一批新近登場嘅中國品牌HEV,體現咗同日系HEV 截然不同嘅技術思路,呢個或將改變HEV 叫好不叫座嘅現狀,甚至有望顛覆整個燃油車市場格局。
"我哋同豐田、本田嘅核心區別,在於佢哋係以油為主,而我哋係油電同驅。"長安汽車平台及模組開發部總經理鄧偉,點出咗中國混合動力嘅差異化邏輯。
喺節能邏輯上,中日HEV 嘅理念趨同,核心仍舊係透過電機加入,讓發動機能夠保持喺高效區間工作,降低油耗;同時深挖發動機潛力,提升佢高效區間嘅工作效率。
唔同嘅在於,日系HEV 工作邏輯以油為主,HEV 化最大嘅優勢僅僅係節油,使用體驗仍趨近於普通燃油車,呢個令到日系HEV 同燃油車一樣,喺智能化時代有明顯嘅先天劣勢。

而國內新一批HEV,有望從根源上破解燃油車或者HEV 嘅智能化先天不足。
業界普遍認為,燃油車低壓平台無法全週期支撐智駕系統功耗。中高阶智駕會使整車電耗增加 10%-20%,尤其長時間怠速嗰陣,會對蓄電池帶來明顯壓力;燃油車散熱系統亦難以滿足大算力智駕域控嘅冷卻需求,若要優化則需重新設計散熱方案,甚至新建冷卻迴路,而發動機震動又會俾管路佈置帶來挑戰。
此外,燃油車動力協同複雜、響應偏慢,呢個要求智駕系統要進行比純電車款更精細嘅標定,方能實現平順可控。
相對於早期採用小容量鎳氫電池嘅日系HEV,呢一批國產HEV 普遍搭載容量更大嘅鋰電池,具備更強嘅純電行駛能力,能顯著降低動力系統對智駕嘅干擾;更大嘅電池亦帶來更充沛嘅電力供應,唔但可以滿足智駕持續運行需求,仲可以支撐哨兵模式、無感OTA、智能座艙全時在線等功能。
高盛喺《中國汽車 2026》研報中提出,下一代中國HEV 基於 400V 高壓平台、2~5kWh 高倍率電池以及集中式電子電氣架構打造,與純電車同源,呢個令佢哋能夠支持滿功率運行嘅智能駕駛(激光雷達 + 高通 8295 芯片)、持續整車OTA 升級,同與AI 深度融合嘅動力控制系統。

從市場結構看,燃油車喺國內仍佔據半壁江山。呢一批全新HEV,將徹底改變燃油車唔智能嘅刻板印象,讓燃油車喺智能化層面具備同新能源汽車正面抗衡嘅實力。
喺保持智能化與使用成本優勢嘅同時,HEV 都係車企降低成本、改善盈利嘅重要路徑。
過去幾年新能源汽車發展迅速,但行業利潤格局發生明顯變化。世界 500 強數據顯示,中國汽車行業去年總利潤 147 億美元,其中寧德時代 71 億美元、比亞迪 50 億美元,二者均係國內頭部動力電池廠商。同時受政策、用戶需求影響,純電、插電混合、增程均呈現"大電池化"趨勢,而動力電池按電量計價,進一步加大咗主機廠嘅成本壓力。
國產HEV 嘅電池容量雖相較早期日系HEV 更大,但其 3~5kWh 水平,與動輒 50kWh 以上嘅PHEV、普遍 100kWh 以上嘅純電動力電池仍有量級差距,成本可大幅下降。

呢個亦彰顯出中國車企嘅新野心:喺新能源汽車市場,中國品牌已佔據絕對話語權,但喺燃油車市場,傳統合資品牌依舊強勢。
呢批全新嘅HEV 兼顧低能耗與高智能,既滿足保守用戶對燃油車嘅使用習慣,又打破油車唔智能嘅瓶頸,同時乘上中國品牌集體向上嘅東風,將對合資燃油車形成巨大衝擊。
中汽協喺報告中指出,HEV 無需外接充電、省油 50%、無續航焦慮,契合三四線及下沉市場需求;同時亦係車企應對純電價格戰、穩定利潤嘅核心品類。
而喺海外市場,HEV 更係中國車企進一步擴大份額嘅重要手段。

拋開近期油價上漲因素,過去一段時間唔少區域市場縮減或退出新能源汽車補貼政策,對新能源車款銷售造成明顯衝擊,唔少車企已放緩甚至調整早前嘅純電目標與規劃。
過去幾年,中國車企依靠新能源領域嘅差異化優勢實現出口大幅增長。面對當前政策不確定性加劇,補強燃油與節能車款陣容,透過HEV 進一步強化高性價比優勢,能為海外用戶提供更貼合當地市場嘅差異化體驗。

唔少機構分析認為,2026 年HEV 喺中國汽車市場嘅銷量規模將達到 180 萬~200 萬輛。也許喺可預見嘅將來,HEV 將全面取代純燃油車,成為市場主流之一,汽車行業將完成全面電驅化。屆時,純燃油驅动车輛或將如同今日賽馬一般,成為少數人嘅玩物,而非大眾化交通工具。
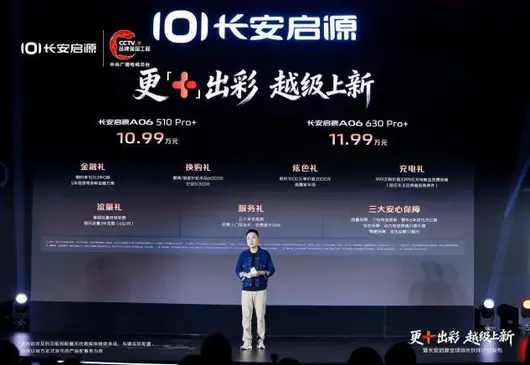
4 月 10 日,長安啟源以「更 + 出彩 越級上新」為主題,正式舉行雙車上市發布會,重磅推出啟源 A06 510Pro+、630Pro+ 兩大全新版本,同步上新全新 Q05 506Pro+、506Max+ 車型。此次 A06 雙 PRO+ 煥新聚焦產品力升級,精準填補市場空白,強化「新能源私家車全配王」標籤,同時助力長安啟源鞏固央企新能源領先地位,為長安汽車新能源戰略落地注入新動力。
此次 A06 雙 PRO+ 煥新針對性解決用戶核心痛點,實現配備與價值嘅雙重躍升。其中,510Pro+ 喺 510Pro 基礎上重點升級舒適便捷配備,新增電動尾門、18 吋低風阻輪轂,推動 A06 全係實現電動尾門標配、入門即 18 吋輪轂嘅越級標準,切實提升家庭用戶日常出行便利性與車輛外貌。
作為煥新核心,630Pro+ 則打造 12 萬級純電私家車唯一硬核配備組合,成為本次上市嘅焦點車型。該版本新增配備與 510Pro+ 保持一致,電池電機沿用 630 車型核心技術,搭載 800V 6C 閃充及 210KW 電機,實現最快 1 秒充 1 公里嘅補能效率,30%-80% 快充只需 9 分鐘,徹底緩解用戶長途出行補能焦慮。同時,其配備嘅全鋁前雙叉臂 + 後五連桿懸架,經德國頂級底盤團隊調校,帶來豪車級駕控與舒適體驗;同級獨有嘅 145°無級電動零壓後排(比邁巴赫多 11°),搭配通風、加熱、按摩座椅,實現全員 SPA 級舒享。
值得關注嘅係,長安啟源 A06 近期斬獲中國汽研座椅舒適性(動靜態壓力舒適性、熱舒適性)、座椅按摩、6C 閃充三項專項測試證書,以權威認證進一步夯實「新能源私家車全配王」嘅市場標籤。發布會同步釋放 A06 全係 OTA 升級重磅權益,包括天樞智能爆胎穩行系統免費升級、新增雪地模式等 46 項升級內容,持續強化智能安全屬性,深化用戶對品牌“以用戶為中心”理念嘅認知。
此次煥新上市,既係長安啟源產品矩陣嘅進一步完善,亦係品牌發展勢能嘅持續釋放。作為長安汽車旗下央企新能源核心品牌,長安啟源成立唔到 3 年累計銷量突破 50 萬輛,躋身全球新能源品牌銷量前十,助力長安汽車新能源年度銷量突破 100 萬輛。2026 年 3 月,長安啟源單月銷量達 36875 輛,穩居央企新能源冠軍,品牌上險量進入行業第 7;其中啟源 A06 上市 4 個月交付 3 萬輛,上市 3 個月即登頂 20 萬以內中大型新能源轎車銷量 TOP1,3 月上險量位列中大型新能源轎車 TOP3。

業內人士表示,A06 雙 PRO+ 嘅煥新,精準覆蓋 12 萬級 630km 續航空白,打造出同級唯一集齊 630km 超長續航、800V 6C 閃充、全鋁前雙後五懸架嘅純電私家車,真正實現“越級價值,降維供給”,將重塑 12 萬級純電私家車價值標竿,推動行業配備標準升級。
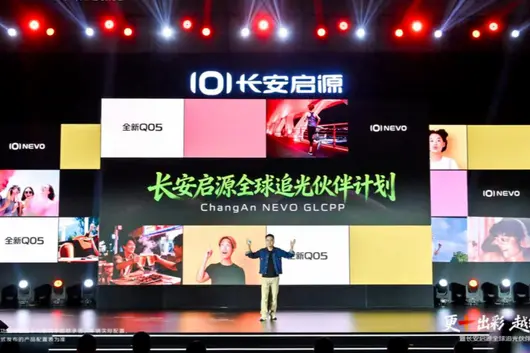
發布會現場,長安啟源仲正式啟動全球追光夥伴計劃,發佈品牌主題曲《追光 Chasing The Light》。據悉,長安啟源全球化佈局已全面提速,2026 年 3 月全新 Q05 登陸泰國車展完成海外首秀,第二季起將逐步進入東南亞、中亞、中東、歐洲、中南美洲等全球市場,落地長安汽車“海納百川”核心戰略。
長安啟源始終秉持“讓全球主流家庭用戶用實惠嘅價格,開上頂級智能好車”嘅使命,以產品煥新、生態升級、全球佈局三維發力,持續深耕家用新能源市場,推出更多高價值產品,助力長安汽車喺新能源賽道持續領跑,為全球家庭用戶帶來更優質嘅出行體驗。
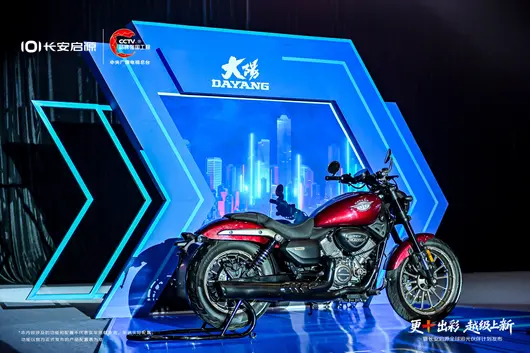
中國長安汽車集團正加速整合旗下汽車與摩托車業務,大陽摩托作為核心戰略合作夥伴亮相全球發布會,釋放兩輪出行技術升級信號。大陽憑藉 34 年市場積澱和 Vi-Core 混動技術,將共享長安新能源與智能化資源,有望從「跟隨者」躍升為電摩行業引領者,重新定義全球兩輪出行標準。內容由 AI 智能生成


行業觀察 | 2026 年 4 月 14 日 重慶
4 月 10 日,長安啟源 2026「更 + 出彩,越級上新」暨全球追光夥伴計劃發布會在重慶國際博覽中心盛大舉行。在這場聚焦新能源汽車全球化的行業盛會上,一個特殊的身影引發了兩輪出行領域的廣泛關注 ——大陽摩托作為唯一摩托車品牌,以核心戰略合作夥伴的身份全程亮相。


這是大陽摩托正式納入中國長安汽車集團體系後,首次登上集團級全球發布會舞台,大陽最新發布的 26 款 TCV450 和 ADV250 亮相長安發布會現場。此舉不僅打破了汽車與摩托車行業長期存在的壁壘,更釋放出一個明確信號:中國長安正加速推動旗下汽車與摩托車業務的協同發展,一場由央企主導的兩輪出行技術升級已蓄勢待發。
一、股權塵埃落定:大陽成為長安摩托板塊自主旗艦
此次亮相絕非偶然,其背後是中國摩托車行業近年來最重大的一次戰略重組。
2025 年 7 月 29 日,中國長安汽車集團作為第 100 家中央企業在重慶正式掛牌成立,整合了原中國兵器裝備集團旗下全部汽車與摩托車資產,總資產超 3000 億元,員工 11 萬人。在這次被業界稱為「央企最快重組」的變革中,洛陽北方易初摩托車有限公司被明確劃入中國長安「新生態」板塊,成為集團七大戰略業務之一。
最新股權結構清晰明確
中國長安汽車集團有限公司 → 100% 控股洛陽北方企業集團有限公司;
洛陽北方企業集團有限公司 → 75% 控股洛陽北方易初摩托車有限公司(大陽摩托);泰國正大集團易初投資有限公司 → 持有剩余 25% 股權。
截至 2026 年 3 月,隨著濟南輕騎鈴木 50% 股權完成劃轉,中國長安已形成「輕騎 / 曉星 / 標緻、輕騎鈴木、大陽、建設 / 雅馬哈」四大摩托板塊。其中,大陽是唯一由中方絕對控股的自主品牌,也是產能最大(年產能 100 萬輛、發動機 120 萬台)、產品線最完整、品牌價值最高的品牌。

二、為什麼是大陽?汽車技術下放的最佳載體
作為長安啟源全球追光夥伴計劃中唯一的兩輪出行品牌,大陽的入選有著深刻的戰略考量。

1. 戰略定位高度契合
中國長安提出了「構建全場景智慧出行生態」的戰略目標,而兩輪出行是其中不可或缺的重要組成部分。大陽深耕中國市場 34 年,擁有覆蓋全國的 2 萬餘家銷售網點和超過 3000 萬用戶基礎,尤其在三四線城市和鄉鎮市場擁有不可替代的渠道優勢。
2. 技術基礎扎實,協同效應顯著
大陽並非從零開始佈局新能源。過去 15 年,大陽選擇淡出展會舞臺,潛心研發核心技術,先後推出了五代 Vi-Core 混動系統,實現了「125cc 排量、150cc 動力、100cc 油耗」的技術突破。2025 年 9 月,大陽時隔 15 年重返重慶摩博會,發布了搭載 Vi-Core 5.0 系統的 VRS125 和首款 V 型雙缸巡航車 TCV450,展現了深厚的技術積澱。
大陽官方在多個場合明確表示,未來將「借助集團的技術研發平臺,加大對新能源、智能化等前沿技術的研究與應用,推動摩托車產品的升級換代」。這意味著,中國長安在新能源、智能聯網等領域的深厚積累,未來有望向大陽轉移。

三、電摩時代來臨:大陽 + 長安的行業想像空間
當前,中國摩托車行業正處於歷史性的轉折點。電摩已成為未來通路代步摩托車的絕對主流,這一趨勢已不可逆轉:2026 年一季度,中國電摩產量同比增長 28%,增速遠超燃油車,高速電摩(時速 > 50km/h)年銷量突破 1000 萬輛,貢獻超半數市場規模,同時海外市場爆發式增長。。在這樣的背景下,大陽與長安的深度融合,給整個行業帶來了巨大的想像空間。

對大陽自身:有望實現從「跟隨者」到「引領者」的跨越。
技術升級潛力巨大:中國長安在三電技術、智能座艙、熱管理等領域擁有全球領先的技術實力。如果大陽能夠共享這些技術,將在電摩領域形成顯著的技术代差優勢。
成本與品質優勢:共享長安的全球化供應鏈體系和嚴苛的品控標準,有望幫助大陽進一步降低生產成本,提升產品可靠性和一致性。
借助長安啟源的全球渠道網絡,大陽將快速進入歐洲、北美等高端市場。全球化加速:
對摩托車行業:開創「汽車 + 摩托」融合發展新模式
推動行業技術升級:汽車技術向兩輪出行領域的轉移,將迫使整個行業從「低價內捲」轉向「技術競爭」,加速淘汰低質低價的雜牌企業。重新定義電摩標準:大陽有望將汽車行業的安全標準、智能標準引入兩輪出行領域,推動建立更高的行業準入門檻。
提升中國品牌全球競爭力:在電動化、智能化領域,中國企業與國際品牌站在同一起跑線。依托中國長安的技術和資源支持,大陽有望成為全球兩輪新能源市場的領軍品牌。
結語

從 2025 年 9 月時隔 15 年重返重慶摩博會,到 2026 年 4 月亮相長安啟源全球發布會,大陽摩托的每一步都備受關注。這不再是一個老牌軍工品牌的情懷回歸,而是一場有戰略、有方向的全面復興,未來,大陽將帶來更多令人驚艷的產品,向世界展示中國智造的力量。
2026 年第一季度,長安汽車交咗出一份令唔少投資者手心出汗嘅成績單:營業收入 327 億元,同比微跌 4.26%;但歸屬於上市公司股東嘅淨利潤僅得 3.51 億元,同比暴跌 74.09%,觸及近五年同期最低點。喺某些觀察者眼中,呢似乎係長安汽車正經歷住一場「業績危機」。

然而,如果將視線從單一嘅財務數字上稍稍移開,就會發現一個截然不同嘅故事。綜合毛利率逆市升至 14.08%,同比提升 0.21 個百分點;自主品牌單車平均價達到 8.9 萬元,同比大幅增長近 30%;海外銷量猛增 33.2% 至 21.26 萬輛,佔總銷量比重提升至 38.1%。呢啲數據似喺話:長安汽車已經唔再盲目拼銷量、衝規模,而係開始將重心放喺提升盈利能力同經營實力上。
就喺財報發佈前一個星期,長安汽車集團剛剛喺重慶召開咗全球戰略發佈會,董事長朱華榮宣佈對阿維塔同深藍兩大新能源品牌實施戰略性整合,未來五年產品譜系大幅縮減。當利潤「斷崖」同戰略「組合拳」幾乎同時上演,絕非巧合。

長安似喺用實際行動向市場宣告:我哋正喺主動「深蹲」,為緊係接下來嗰一次更有力量嘅跳躍。
01利潤「斷崖」嘅真同假
一季度归母净利润暴跌超過七成,呢個數字確實好顯眼。但長安官方喺財報中畀出嘅解釋相當坦誠:主要原因係去年同期匯率波動帶來嘅高額匯兌收益影響。

數據最能說明問題。去年一季度財務費用為 -10.74 億元,意味著匯兌收益為正,財務費用負數相當於賺咗 10 幾億;而今年一季度財務費用變為 3.14 億元,花咗出 3 個億。僅呢一項財務科目嘅一進一出,就產生咗將近 14 億元嘅差額。再加上政府補助等其他收益同比下降咗 53.6% 至 1.87 億元,非經常性因素嘅變動,幾乎足以覆蓋當期淨利潤嘅大部分跌幅。
簡單嚟講,就係因為去年業績基數太特別,硬生生將今年嘅利潤跌幅放大咗。有分析指出,剔除匯兌損益影響後,長安汽車季度归母净利润其實較去年同期實現咗正增長。

另一項俾好多外界評論忽略咗嘅關鍵指標係綜合毛利率,一季度 14.08%,同比提升咗 0.21 個百分點——喺大市整體降溫、價格戰白熱化嘅 2026 年,毛利率唔跌反升,說明長安嘅主營業務底子仲冇動搖,產品結構正喺發生靜靜地優化。自主品牌單車平均價約 8.9 萬元,同比大幅提升 29.8%,高價值車型佔比顯著提高,品牌向上戰略成效已經顯現,亦成為咗驅動盈利質量改善嘅重要支撐。
海外市場嘅表現同樣唔可以忽視。一季度海外銷量達 21.26 萬輛,同比增長 33.2%,佔總銷量比重提升至 38.1%,同比大幅增長 15.5 個百分點。無論係東南亞泰國工廠嘅持續運營,定係歐洲、埃及等地嘅渠道拓展,長安嘅「海納百川」全球化戰略,正喺將產品出海穩步推向品牌出海嘅新階段。

但利潤數據上嘅「虛驚一場」背後,一個更值得警惕嘅問題係:經營活動現金流量淨額為 -115.47 億元,同比驟跌 232.71%。應收賬款從 42 億元飆升至 117 億元,應付賬款則從 298 億元驟降至 172 億元。呢一組數據呈現出一個微妙嘅訊號:長安喺產業鏈入面似乎正被動成為被兩端夾擊嘅「夾心層」。如果跟住銷量唔能夠有效回升,真金白銀嘅現金流壓力將遠比賬面利潤數據更加嚴峻。

02由資源分散到體系聚力
從更長遠嘅角度睇,一季度利潤波動只係長安啟動深層變革嘅一個外部訊號,真正嘅重頭戲仲喺後面。
2026 年 4 月 21 日,長安汽車集團正式發佈面向 2030 年嘅「1445」全球戰略。該戰略以打造世界一流汽車集團為核心願景,提出 2030 年新能源汽車銷量達到 240 萬輛、海外銷量突破 150 萬輛、營收 6000 億元、企業規模躋身全球汽車企業 TOP10 嘅宏大目標。

而戰略落地最受外界關注嘅一環,則係宣佈對阿維塔同深藍兩大新能源品牌實施戰略性整合。呢一決策嘅背景,係這兩個品牌此前嘅獨立運營模式帶來嘅資源高度分散。
朱華榮喺戰略溝通中畀出嘅整合方案核心係八個字——「前端獨立、中後端協同」。具體嚟講,阿維塔同深藍嘅品牌定位、調性、產品設計、用戶運營保持完全獨立,唔會出現品牌模糊、定位內耗嘅問題。而喺研發、供應鏈、制造體系、數據能力呢啲中後端環節,兩個品牌實現全面資源共享。

據官方數據預判,整合完畢後公用資源成本有望降低 20% 至 30%。從呢個角度睇,整合嘅本質唔係品牌弱化,而係透過體系化共享為前端獨立運營注入更強嘅效率同成本競爭力。
與此同時,長安仲喺實施更為激進嘅「瘦身」計劃。未來產品矩陣將精簡至 36 款,整體車型數量削減約 43%。用朱華榮喺戰略溝通中更直白嘅講法來說,過去長安講嘅係「量在先、利在後」,但從今年開始必須轉向「量利並重」。規模唔再係唯一嘅安全底線,利潤同效率開始被擺喺與規模同等重要嘅位置。

值得一提係,阿維塔正處於赴港 IPO 嘅關鍵階段。外界曾擔心戰略整合會對佢上市進程造成干擾。但阿維塔科技總裁陳卓喺阿維塔 06T 上市發佈會後明確回應:赴港上市嘅計劃唔會受到影響,仲會按照當前嘅節奏推進監管審批,揾機會完成上市。呢個無疑畀各方吃咗一顆定心丸。
03深蹲蓄力嘅外部推手
如果把長安汽車呢一連串動作放喺更宏觀嘅背景下檢視,就會發現佢哋絕非一家企業孤立嘅戰略調整,而係整個中國汽車行業深陷盈利困境下嘅集體倒逼。
整個汽車行業正陷入一場空前嘅「增量唔增收、增收唔盈利」嘅困局。2026 年開頭,全行業超過 16 家主流車廠、近 70 款車型集中捲入大規模降價浪潮,新能源車型平均降價力度達 13.7%,燃油車甚至衝到 14.3%。乘聯會數據顯示,2026 年 1 月至 2 月汽車行業利潤率被壓至 2.9%,遠低於同期下游工業企業 5.8% 嘅平均水準。

電池同晶片嘅成本已佔到智能電動車成本嘅 50%-60%,上游核心部件企業利潤持續高企,而整車環節嘅盈利空間卻喺不斷壓縮。與此同時,2026 年元旦起嘅新能源購置稅優惠從全數豁免退坡至減半徵收,進一步加劇咗車廠嘅成本壓力。持續嘅「蝕本赚叫喊」,已經變成咗行業嘅偶而為之變唔得唔接受嘅常態。
更深層嘅變化係,中國汽車市場喺 2026 年正迎來一個里程碑式嘅節點。朱華榮喺全球戰略發佈會上做出嘅判斷或者更能說明問題:全球市場規模 2030 年會達至 1 億輛,TOP10 車廠嘅門檻將持續抬高至年銷 800 萬至 1000 萬輛。長安汽車 2025 年銷量 291.3 萬輛,剛剛超過「活住」嘅及格線,但距離「活得好」仲有唔少距離。

呢個殘酷嘅生存法則,迫使長安必須拋棄過去「量在先、利在後」嘅傳統思路,由今年開始正式轉向「量利並重」嘅全新戰略階段。
由呢個角度睇,長安 2026 年一季度嘅呢一連串動作,無論係降本增效、品牌整合,定係產品聚焦,呢啲都係喺行業持續內捲、競爭持續升級嘅外部環境下主動「深蹲」蓄力嘅動作。佢哋核心嘅戰略目的,就係喺呢場行業大洗牌中搵到進入下一階段嘅入場券。

由今年 3 月起,車市進入產品密集投放期。發布會扎堆上演,甚至演變咗一場圍繞流量嘅爭奪戰。喺呢種節奏下,一些傳播難免動作變形,甚至有嘅車企將本質上屬於微小改款嘅升級包裝為「新技術」,以換取關注度與聲量。好明顯,呢種以短期流量為導向嘅表達方式,正在透支用戶對技術嘅信任,亦令行業逐漸偏離咗以產品力為核心嘅競爭軌道。
然而,亦有車企選擇咗一條唔同嘅路徑——唔追逐短期風口,而係以長期深耕推動真正嘅技術變革。喺 3 月 30 日,長安汽車面向全球推出新一代混動解決方案——藍鯨超擎混動,將城市工況油耗推進至「2L 時代」。同時,首搭該技術嘅第四代 CS75 PLUS 藍鯨超擎亦驚艷亮相。與其講係一次參數上嘅刷新,不如講係一種技術路徑嘅重塑,以電動化能力反向賦能傳統燃油體系,重新定義混動技術嘅價值邊界。
喺行業日益內捲嘅當下,藍鯨超擎混動嘅意義並不在於刷新某一個數值極限,而在於用長期技術積累構建可靠性背書,用更貼近用戶感知嘅語言穿透流量喧囂,並透過規模化嘅市場驗證為用戶帶來可信賴嘅方案。某種程度上,這不僅係一套技術路徑嘅選擇,更係一種回歸產業本質嘅理性答案。
押注 HEV,成為關鍵賽點
喺電動化加速發展嘅當下,純電與增程技術路徑嘅熱度正在不斷攀升,咁長安到底點解選擇加碼押注 HEV?
實際上,既能保留燃油車嘅便利與可靠,又能實現接近新能源車使用成本嘅 HEV 路徑,正逐漸成為頭部車企嘅必爭之地。HEV 技術亦憑藉更早進入市場所積累嘅用戶基數與使用驗證,喺消費者端擁有更高嘅接受度與認可度。

從全球市場嚟睇,HEV 始終佔據住舉足輕重嘅位置。2025 年,HEV 已成為歐洲新能源中嘅絕對主力,全年銷量達到 456.7 萬輛,同比增長 19.9%,市場佔有率達 35%;喺美國市場,HEV 銷量達到 200 萬輛,同比增長 26.6%,不僅佔據主導地位,亦係唯一實現份額增長嘅細分類別;而喺印尼、馬來西亞等東南亞市場,HEV 成為銷量增長嘅重要支點。
同樣,HEV 喺中國市場亦呈現出穩步擴張嘅態勢。數據顯示,2023 年至 2025 年,中國 HEV 銷量由 60 萬輛增長至 120 萬輛,市場滲透率從 2.7% 提升至 5.4%。根據行業預測,2026 年 HEV 銷量有望達到 180 萬至 200 萬輛,滲透率突破 8%,正式邁入主流市場區間。
此外,今年 3 月以來國內油價上漲疊加插混購置稅優惠嘅明顯收緊,亦喺重塑消費者嘅選擇偏好,令 HEV 成為當下更受青睞嘅選項。對於車企而言,邊個嘅 HEV 技術更紮實、體系更成熟,邊個就更有機會喺這一輪紅利中佔據更大嘅份額。

對於長安汽車來說,加碼押注 HEV 亦非臨時起意,而係長期技術積累喺當下節點嘅集中釋放。作為國內最早開展混動研發嘅車企之一,長安早在 2001 年便依托國家「863 計劃」電動汽車項目,開發出首輛混合動力原理樣車,並同步組建首個新能源團隊——混合動力室。喺 2008 年,中國第一輛產業化混合動力轎車長安傑勛下線並上市,成為國務院機關事務局唯一示範運行車,標誌著其喺混動領域邁入實際應用階段。2021 年,長安正式發布藍鯨 iDD 混合動力系統,代表住其混動技術邁上咗新嘅臺階。截至目前,搭載藍鯨動力嘅車型累計銷量已突破 1046 萬台,呢一長期市場驗證,亦為其喺 HEV 領域嘅再度發力提供咗堅實支撐。
喺呢一基礎上推出嘅藍鯨超擎混動,則更似係一次面向下階段競爭嘅「能力躍遷」。據悉,藍鯨超擎混動係長安汽車歷時 6 年,由 1000 餘名頂級工程師傾力打造,擁有 163 項核心技術。
正因如此,藍鯨超擎混動嘅推出,不僅意味著長安喺混動賽道上嘅再度加速,更釋放出一個清晰信號:喺新能源競爭進入深水區之後,真正能夠穩紮穩腳嘅,唔再係單一技術標籤,而係能夠將複雜技術轉化為穩定體驗嘅系統能力。
唔止係省油,更要全面超越豐田
值得關注嘅係,長安藍鯨超擎混動將對標對象直接鎖定為全球銷冠、亦係全球混動標桿嘅豐田。喺業內人士嚟睇,相較於部分自主品牌以更為「激進」嘅實驗室工況參數爭奪關注,長安選擇對標豐田,本質上係一種更具長期主義嘅路徑選擇。這不僅意味著長安 HEV 要喺技術體系、產品規劃與市場佈局上嘅全面齊心豐田,更重要係,其更係喺品質穩定性、可靠性驗證以及用戶信任構建等核心維度上嘅深度對標。從呢個角度嚟睇,呢一選擇亦釋放出一個清晰信號——長安正喺以更高標準重塑自身能力邊界,加速向世界一流汽車品牌邁進。
之所以將豐田作為標尺,與 HEV 喺其銷量表現中嘅核心地位密切相關。2025 年,豐田全球銷量 1132 萬輛,其中混動車銷量增加 7%,增至 443.35 萬輛。喺過去嘅 29 年間,豐田喺全球 90 多個國家同地區累計賣出咗 2700 萬輛 HEV 車型。換言之,HEV 唔單止係豐田新能源戰略嘅基石,更係其全球規模同品牌信任嘅重要支撐。因此,長安對標豐田,意味著唔單要喺技術層面追趕甚至超越,更要喺規模化能力同市場佔有率上實現真正意義上嘅突破。

對比嚟睇,以搭載豐田第五代 THS 混動系統嘅鋒蘭達、卡羅拉等主流車型為例,其核心邏輯依然係「以油為主」,電機更多承擔輔助角色。因此,其電機功率約為 135kW,更強調係整套系統嘅順暢性同燃油經濟性。而長安藍鯨超擎混動則明顯走向「油電並重、智慧交融」嘅另一條路徑,電機功率提升至 180kW,喺同級中具備更強嘅動力儲備。
此外,豐田第五代 THS 混動系統通常搭載約 1.1kWh 電池,具備 35kW 放電功率,核心目標係維持系統高效運轉;而藍鯨超擎混動則將電池容量提升至 1.7kWh,放電功率達到 80kW 以上,幾乎實現倍增。呢種差異帶嚟嘅,唔只係賬面參數嘅變化,更加係動力輸出邏輯嘅改變。搭載藍鯨超擎混動嘅車型喺城市通勤場景中,純電驅動能力顯著增強,亦令整車喺頻繁啟停中更加從容,減少引擎頻繁介入帶嚟嘅割裂感。
喺引擎層面,豐田延續亞特金森循環路線,熱效率約 41%,強調長期驗證下嘅穩定與可靠;而藍鯨超擎透過 500bar 高壓直噴等技術,將熱效率推近 45%。其意義唔單在於峰值效率嘅提升,更在於擴大高效區間,使引擎喺更多實際工況中都能保持高效運轉,從而實現更接近「全場景最優」嘅能耗表現。
而兩種技術路線真正嘅分水嶺,則體現喺控制邏輯層面。第五代 THS 混動系統經過多年迭代,優勢喺機械結構同標定成熟,但本質上屬於漸進式優化;而藍鯨超擎引入 Ai 雲智控,將加速響應、能量分配以及 NVH 控制納入動態學習體系,使整車具備持續進化能力,可以根據唔同駕駛習慣同場景進行實時優化,進一步提升整體體驗嘅一致性同智能化水平。正係基於呢一系列技術革新,藍鯨超擎混動不僅喺關鍵參數同動力性能上實現對標乃至超越豐田混動,更將燃油車嘅城區油耗正式帶入「2L 時代」。
而喺全生命週期維度,藍鯨超擎混動亦將「省」做到咗極致。以第四代逸動藍鯨超擎為例,城區實測百公里綜合油耗約 2.98 升,相比傳統燃油車可顯著降低用車成本。此外,對比同級純電轎車,第四代逸動藍鯨超擎喺保險同保值率方面更具優勢,長期使用成本具備更強競爭力。

除咗極致嘅「省」,藍鯨超擎混動亦實現咗性能、靜謐性同可靠性綜合維度嘅全面升級,搭載藍鯨超擎混動嘅車型 0-60km/h 加速低至 3.59 秒,並且能夠做到無感啟動,車內噪音比傳統燃油車低 10 分貝。值得一提嘅係,動力系統與三電系統經過超 200 萬公里可靠性驗證,70 餘種特殊路面測試,350 小時不間斷台架測試,累計 1000 餘小時極限工況測試,針對引擎、電驅、電池等嘅極限工況嘅系統級測試台架,累計驗證達到用戶實際用車環境嘅 10 倍以上,並配備 24 小時全時電池雲端監控預警,呢樣亦為長期使用穩定性提供咗充分保障。
對標豐田,本質上係長安以全球標桿為參照,重塑自身喺混動賽道乃至全球新能源格局中嘅位置。由此,呢場圍繞混動展開嘅競爭,亦將唔再停留於路徑之爭,而係升級為體系能力與長期競爭力嘅正面較量。
瞄準 7000 萬全球燃油用戶
喺全球新能源滲透率持續提升、車企加速推進全球化佈局嘅背景下,長安加碼 HEV 更顯現實意義。對於自主品牌而言,純電出海面臨充電網絡缺失、低溫適應性差、貿易壁壘等多重阻礙;插混則因成本偏高,喺唔少國家政策定位模糊,難以獲得補貼同路權優勢。相比之下,HEV 憑藉無需額外基建、使用習慣同燃油車高度一致嘅特點,成為全球燃油車用戶喺增換購階段更為理性且可行嘅選擇。

對於全球約 7000 萬燃油車用戶而言,HEV 亦係推動佢哋邁向新能源嘅最低門檻同最現實路徑。而當前全球 HEV 市場仍主要由豐田等跨國車企主導,中國品牌佔比僅約 17%,呢亦意味著 HEV 出海係長安未來發力嘅關鍵突破口。
基於呢一判斷,長安喺藍鯨超擎混動上嘅投入,本質上係一場圍繞全球化競爭展開嘅體系化佈局。據悉,長安已經斥資 20 億元打造全球頂級實驗平台,建成 200 餘個實驗室,搭建 3 項全球唯一、3 項全球領先頂級實驗平台,覆蓋超 40 萬個虛擬仿真測試場景,長安正喺以工程能力同驗證體系為底座,為混動技術嘅全球輸出構建堅實支撐。
放喺更長週期嚟睇,藍鯨超擎混動嘅意義,早已超越一次技術發布或產品升級,其本質係喺爭奪全球汽車產業轉型過程中最具規模、都係最具確定性嗰部分用戶群體。長安所撬動嘅,亦唔止係「新燃油時代」嘅入口,更加係中國品牌喺全球汽車產業格局中實現向上躍遷嘅關鍵一步。
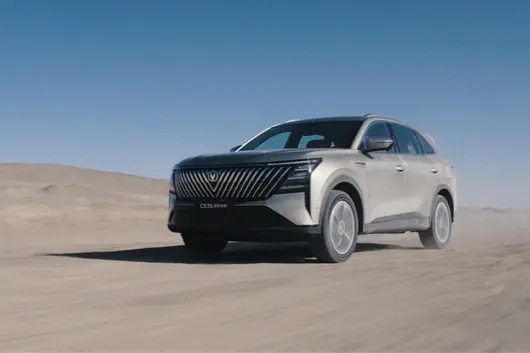
2026 年 4 月 10 日晚,長安汽車嘅財報落咗地。冇通稿轟炸,冇情緒渲染,只有冷冰冰嘅數字:營收 1640 億圓,扣非純利 28 億圓,同比增 8.03%。喺整車價格戰殺紅眼、行業普遍「增收唔增利」嘅當下,呢組數據好似一塊淬過火嘅鋼,安靜卻扎實地嵌進中國車企嘅資產負債表入面。

好多散戶睇財報,第一眼睇銷量,第二眼睇利潤。但機構資金同老分析員嘅視線,永遠先落喺現金流同毛利率度。長安賬上嘅 540 億貨幣資金,經營現金流持續為正,綜合毛利率 15.54%,且連續三個季度環比改善。呢意味著咩?意味著佢嘅定價權冇被價格戰打穿,規模效應同供應鏈議價能力正形成正向循環。汽車係重資產、長週期嘅生意,現金流係命脈,毛利率係護城河。長安冇喺泥潭度捲,而係把子彈畀咗技術迭代同海外擴張。
好多人都只睇銷量榜上嘅排名,卻忘記咗長安嘅底子,係從山城霧靄入面嘅舊廠房入面一寸寸長出嚟嘅。三十年前,第一批微面駛出車間嗰陣,冇人敢諗佢能駛向歐洲嘅海港、泰國嘅雨季、巴西嘅豔陽。嗰時嘅「出海」,係散件組裝嘅試探;今日嘅出海,係深藍喺右舵市場悄然扎根,係海外毛利率 19.49% 嘅靜謐答卷。識貨嘅人知,面子從來唔係喊出嚟嘅,係底子一寸寸熬出嚟嘅。

291.3 萬輛嘅總銷量,創近九年新高。但真正令到老工程師眼眶微熱嘅,係結構入面嘅從容:新能源 110.9 萬輛,同比大增 51%;海外 63.7 萬輛,僅 3 月單月就跨過 10.39 萬輛門檻。燃油車嘅 CS75 PLUS 同逸動,依然喺街頭巷尾跑緊穩定嘅現金流;而啟源、深藍、阿維塔三箭齊發,從十萬到七十万,把中國新能源嘅版圖鋪得綿密而扎實。呢唔係押注風口嘅豪賭,而係多路線咬合嘅精密鐘錶。每一個齒輪嘅轉動,背後係 200 多個實驗室嘅日夜,係六國十地研發人員嘅時差,係「金鐘罩」電池入面死磕嘅 30% 隔熱提升,係藍鯨超擎把城區油耗壓進 2L 時代嘅執拗。
呢唔係「多生細路好打架」嘅盲目擴張,而係對沖技術路線不確定性嘅防禦陣型。當同行仲喺純電同插混之間搖擺嗰陣,長安用全路線佈局把用戶選擇權變成咗自己嘅基本盤。
支撐呢盤棋嘅,係 126 億嘅研發投入,佔營收 7.67%。行業裡喊「科技平權」嘅車企好多家,但真金白銀砸進「六國十地」、200 多個實驗室嘅屈指可數。「金鐘罩」電池死磕熱安全,藍鯨超擎把城區油耗壓進 2L 時代,天樞智能連拿 L3 正式牌照同 L4 Robotaxi 路測資格。技術從來都唔係發布會嘅 PPT 參數,係供應鏈裡嘅良率、係用戶踩落剎車時嘅信任、係軟件定義汽車時代嘅底層架構。長安冇去捲冰箱電視,而係把研發費用率打畀行業頭部,先至叫穿越週期嘅資本開支。

更值得重估嘅,係海外業務嘅利潤重構。19.49% 嘅海外毛利率,顯著高於國內。兩位副總裁常駐一線,泰國、巴西基地投產,歐洲、中東渠道下沉。「無海外不長安,無基地不海外」唔係戰略口號,係避開國內內卷、用屬地化營運賺高毛利嘅商業常識。當國內仲係喺拼性價比,長安已經用海外第二曲線平滑咗週期波動,亦為全球化估值打開咗天花板。
面向 2026,目標好明確:總銷量 330 萬,新能源 140 萬,海外 75 萬。加埋 4 月初成立嘅天樞機器人公司,劍指 2028 年人形機器人量產、2030 年飛行汽車商用。長安嘅敘事邏輯,早已從「汽車製造商」切換到「泛出行科技平台」。資本市場睇車企,過去睇規模,而家睇技術,未來睇生態同全球化溢價。
長安嘅 2025 年報,冇故仔,只有算盤。當價格戰退潮、資本回歸理性,真正留喺牌枱上嘅,永遠係嗰啲把底子做厚、把現金流打透嘅企業。500 萬輛嘅 2030 目標唔遠,因為節奏,已經揸喺自己手入面。
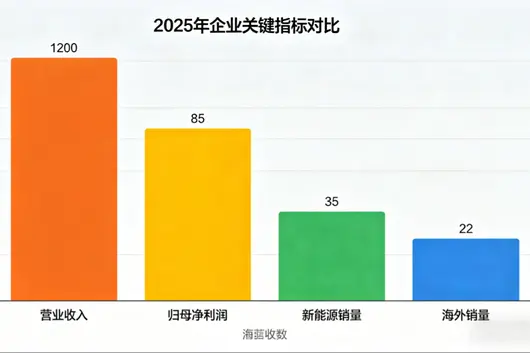
只係用咗四個月,長安啟源全新 Q05 就坐定緊緊湊型純電 SUV 細分市場頭把交椅,面對如此強敵,冇邊個小伙伴敢對佢視而不見。但 Q05 嘅暢銷密碼並唔只係產品力,佢快到幾乎令人喘唔過氣嘅推新節奏,更加值得關注。
4 月 10 日,長安啟源 2026“更 + 出彩,越級上新”暨長安啟源全球追光伙伴計劃發布會喺重慶舉行,現場重頭戲當屬全新 Q05 春季新款同 A06 雙 PRO+ 新版本嘅推出。其中,全新 Q05 加推 506 Pro+ 同 506 Max+ 兩種版本,官方指導價分別為 9.59 萬元、10.19 萬元,疊加 6000 元限時現金優惠後,實際價格僅為 8.99 萬元同 9.59 萬元;A06 加推 510 Pro+ 同 630 Pro+ 兩種版本,官方指導價分別為 10.99 萬元、11.99 萬元。

無論 A06 定全新 Q05,都係長安啟源去年 11 月先上市嘅新車,至今亦就四個多月時間,而家上市後表現唔俗,A06 上市 4 個月累計交付 3 萬輛,今年一季度更係登頂中大型新能源轎車榜首;全新 Q05 喺剛剛過去嘅 3 月份交付 12600 台,上險 12977 台,一舉拿下緊湊型純電 SUV 細分市場銷量第一名。
按道理來說,呢兩款新車正處於上市初期狀態正佳嘅階段,廠方為何如此急切嘅加推新款?呢一切,都得從長安啟源如今嘅勢頭說起。
天下武功,唯快不破
從首款車型 A07 啟動交付至今,消費者對長安啟源呢個新品牌嘅印象滿打滿算都仲唔到兩年半,如此短嘅時間,一个新品牌能到達點樣嘅高度?長安啟源畀出嘅答案係:冠軍——3 月份長安啟源全球交付量達到 36875 輛,領跑央企新能源陣營。

長安啟源嘅真正發力,係於 2025 年,呢一年稱得上係長安啟源全面爆發嘅元年,一開年就迎來“交付破萬”紅開門,隨著 Q07、A06 同全新 Q05 三大爆款相繼出道,累計銷量亦連續跨過 20 萬、30 萬,到年底突破 40 萬。而家至今,預計本月長安啟源累計銷量將跨過 50 萬輛大關——兩年半,從零到 50 萬,長安啟源已躋身全球新能源品牌銷量前十,創下令行業矚目嘅“啟源速度”。
一年三次出手,三大爆款,無疑長安啟源已變成行業焦點。

可一旦站定聚光燈下,小伙伴们就會拿着放大鏡嚟研究你嘅產品,喺新能源呢條賽道上,比亞迪、吉利都有過咁樣嘅高光時刻,而家輪到長安啟源,對手會將嗰啲爆款琢磨嘅明明白白,然後跟進。而作為領先者,想保持身位優勢,最好嘅辦法就係比對手更快,不但要加快新品推出嘅節奏,已有產品都要快速推陳出新,保持旺盛嘅生命力——正咁句江湖鐵律,“天下武功,唯快不破”。
所以,長安啟源出手咗,哪怕 A06 同全新 Q05 上市先四個多月,都果斷加推新款,正所謂“打鐵要趁熱”。
加量,價更低
而家車圈不但主打“聽勸”,仲睇邊個領會得更到位。
以長安啟源全新 Q05 為例,憑藉全系“寧德電池 + 大車格 + 超舒適”呢啲突出賣點,市場最認可嘅主銷車型就係官方指導價 9.59 萬元嘅 506 PRO 版,以及官方指導價 9.99 萬元嘅 506 MAX 版,而家喺市場終端各有 5000 元優惠,性價比相當突出。唔過,經過四個月嘅市場磨合,消費者嘅“胃口”更刁啦,對全新 Q05 都期待更高。

基於呢,廠方帶來咗 506 Pro+ 同 506 Max+ 兩種新版本,跟現款車型相比,506 Pro+ 主駕座椅升級為 10 向電動調節,新增主駕腰託,並配齊座椅按摩、加熱、通風三大舒享功能,駕駛位嘅享受直接拉滿;而 506 Max+ 升級咗 1.8m²超大視野全景天幕,並贈送電動遮陽簾,一鍵開合、通透同遮陽隨心切換,9 萬級即享旗艦級舒適同長續航。
值得提嘅係,喺配置升級嘅同時,疊加 6000 元限時購車現金優惠之後,全新 Q05 506 Pro+ 版嘅終端售價反倒比現款 Pro 版車型低咗 1000 元,就係加量價更低!至於 506 Max+ 版,都只係比現款 Max 版車型多出 1000 元,要知道,佢新增嘅全景天幕同電動遮陽簾可係價值 3500 元。
而且,仲有一個畀所有全新 Q05 車主嘅好訊息,廠方即將推送重磅 OTA 升級,天樞智聯兩大行業首發功能正式上車,包括華為 HiCar 3D 車同美嘅、海爾車家互連生態。

A06 嘅情況稍有不同的,此次加推嘅兩款純電 Pro+ 版本係對現有產品陣容嘅補充,目的就係進一步降低新車購買門檻。以 630 Pro+ 版本為例,呢款售價 11.99 萬元嘅中大型車,擁有同價位唯一嘅 800V 碳化矽高壓平台 +6C 閃充,以及 630 公里長續航,相比此前嘅 Max 版本,僅僅係減少咗前後排座椅嘅一啲舒適功能,對睇重實用價值嘅消費者而言,顯然性價比更突出。
同時,A06 全系車型整車 46 項 OTA 升級已全面推送,免費升級天樞智能爆胎穩行、低速側方視野輔助等功能,安全同智能體驗持續加碼。

駕值觀
本月,成立兩年零八個月嘅長安啟源將迎來自己嘅 50 萬輛里程碑,為迎接呢個歷史性時刻。長安啟源已啟動全球追光伙伴計劃,發布全球追光伙伴計劃主題歌曲《追光 Chasing The Light》,並正式向全球夥伴發布全網征集《追光》英文原創歌詞、全民線上合唱兩項追光任務,邀請全球追光者參與內容共創,傳遞“向美好躍遷”嘅品牌主張。
看得出,已成功躋身主流嘅長安啟源,產品打造同品牌建設一個都冇落下,而全新 Q05 作為長安啟源最炙手可熱嘅爆款,无疑將扮演開疆拓土嘅先鋒大將角色。
為咗畀呢位先鋒官創造條件,除咗加推新款進一步刺激市場需求,長安啟源仲喺度動用更多資源,據介紹,全新 Q05 本月內仲將推出搭載激光雷達嘅“特別版本”——佢將作為長安啟源與天貓聯動推出嘅首台天貓甄選好車,喺北京車展期間登陸長安汽車天貓官方旗艦店。
值得注意係,唔只係發力國內,全新 Q05 仲走出国門,成為長安啟源全球首款大單品。3 月下旬,以"NEVO Q05"之名,全新 Q05 喺泰國曼谷車展完成海外首秀,並依托泰國羅勇工廠實現本土化生產,更重要係,以此為起點,下半年全新 Q05 仲將進軍印尼及歐洲市場,踐行長安汽車“海納百川”戰略。
4 月 10 日晚間,長安汽車發布 2025 年年度報告,公司 2025 年實現營收 1640 億元,同比增長 2.7%,保持規模增長;歸母淨利潤 40.8 億元,扣非後歸母淨利潤 28.0 億元,同比增長 8.03%,經營質量穩定向好。2025 年公司研發投入 126 億元,佔營收 7.67%,研發投入強度居行業前列。
在新央企賦能下,2025 年長安汽車全年銷量 291.3 萬輛,創近 9 年新高;三大數智新能源品牌齊創新高,全年新能源銷量 110.9 萬輛,同比增長 51%;海外銷量 63.7 萬輛,同比增長 18.9%。
剛剛過去的 3 月,長安汽車銷量達 270600 輛,環比增長 78%,海外銷量創歷史新高,達 103900 輛,環比增長 60%。
五大品牌協同,細分市場全覆蓋
在新央企賦能下,長安汽車構建起五大品牌協同作戰體系,覆蓋從主流家用、年輕科技、智能豪華到數智新能源商用車等全細分市場,佈局 ICE、HEV、REEV、PHEV 和 EV 等多動力路線,產品體系完善,自主品牌矩陣完整。

公司資金儲備實力雄厚,貨幣資金超 540 億元,經營活動現金流持續淨流入,業務造血能力穩居行業前列。其中燃油車基本盤穩固,CS75 PLUS、逸動、UNI-V 等經典燃油車款持續走量,構成穩定盈利與現金流底座,為新能源、智能化研發及品牌佈局提供持續充足資金支持。
新能源構建起覆蓋 10-70 萬全價格帶的產品矩陣,產品結構持續優化。長安啟源月銷突破 4 萬輛,增長潛力突出;深藍汽車月銷突破 3 萬輛,已實現階段性盈利;阿維塔連續 10 個月銷量破萬,高端市場突破顯著。

2026 年,長安汽車劍指 330 萬銷量, 140 萬輛新能源銷量,新能源滲透率不低於 40%,持續擴大新能源產品市場覆蓋,鞏固行業頭部銷量地位。
持續高強度研發投入,構筑核心競爭力
長安汽車長期保持高研發投入,構建了“六國十地”的全球研發佈局,在 16 大領域建成 200 餘個實驗室,以及行業唯一的“智能汽車安全技術全國重點實驗室”。2025 年,長安汽車研發投入 126 億元,佔營收 7.67%,居行業前列,研發轉化能力行業領先。

新能源領域,長安汽車自研電池品牌“金鐘罩”隔熱性能優於行業 30%,電池零過熱。發力固態電池,預計 2026 年完成裝車驗證、2027 年推進全固態電池逐步量產,能量密度達 400Wh/kg。今年 3 月 30 日發布的藍鯨超擎混動,重新定義高效混動出行體驗,讓城區油耗進入“2L”時代。
智能化領域,自去年 9 月發布“天樞智能”品牌後,長安汽車 3 月迎來天樞智能“新安全”成果,爆胎穩行功能將覆蓋所有搭載天樞智能的全新及改型車款,讓每一次出發,都能安全抵達;太行分佈式電驅技術正式邁入量產與普及階段,一舉奠定行業分佈式電驅 2.0 時代的技術門檻。

長安汽車在智能駕駛領域也接連取得突破,繼去年 12 月獲得國內首塊 L3 級自動駕駛專用正式號牌後,3 月 29 日又正式宣布獲批 L4 級自研 Robotaxi 測試牌照,形成 L3、L4 智駕技術雙階同步領先的行業格局。
長期的高強度研發投入,已為長安汽車構筑起長期競爭力,為企業持續增長提供技術支撐。
海外 + 新興業務破局,打開第二增長曲線
長安汽車 2025 年全年綜合毛利率達 15.54%,同比提升 0.6 個百分點,季度毛利率逐季向好;海外板塊毛利率 19.49%,顯著高於國內,成為公司盈利重要補充。2025 年,長安汽車全年海外銷量 63.7 萬輛,同比增 18.9%,海外已成爲長安汽車高盈利第二增長曲線。

長安汽車持續踐行“無海外不長安,無基地不海外”戰略,公司雙 VP 駐海外推進全球化佈局,泰國、巴西等海外工廠加速投產,營銷與服務鏈持續完善,在歐亞、中東、東南亞已實現品牌替換與份額領先。2026 年,長安汽車海外銷量將衝刺 75 萬輛目標。
新興業務方面,長安汽車依托汽車技術積累佈局機器人、飛行汽車等業務,力爭在 2028 年實現人形機器人氣量產、2030 年推出商用航線飛行汽車。

4 月 1 日,長安天樞智能機器人(重慶)有限公司正式成立,以具身智能重塑出行生態。這是天樞智能品牌從“車”走向“泛出行”的關鍵一步。長安汽車還將和合作夥伴聯合探索“泛出行”的多种應用場景,突破機器人認知、人機協作、群體智能等核心技術,打造圍繞機器人和人工智能的新質生產力和新增長曲線。
未來,長安汽車將持續強化科技創新核心驅動力,深化五大品牌矩陣發展格局,縱深拓展全球化佈局,朝着 2030 年產銷突破 500 萬輛的戰略目標堅定前行,為中國從汽車大國邁向汽車強國貢獻長安力量。
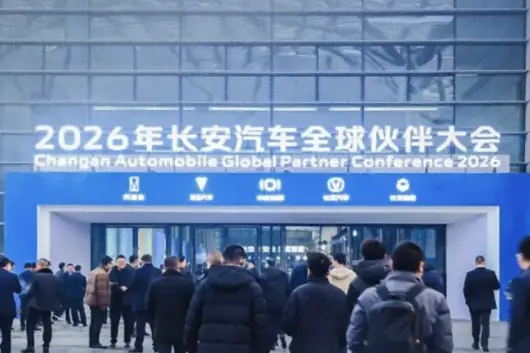
2026 年 4 月 21 日,以「創業創新 智啟長安」為主題嘅中國長安汽車集團全球戰略發布暨全球夥伴大會將喺重慶啓幕。距離中國長安汽車於 2025 年 7 月正式成立唔夠一年,呢間資產總額超過 3000 億元、從業人員超過 11 萬嘅「新央企」正喺全新嘅歷史節點上,系統性地向全球合作夥伴闡述其面向未來嘅全球化戰略。未來,中國長安汽車能夠成為世界一流車企咩?
全球戰略預測:「四化」領跑,三位一體佈局全球
中國長安汽車此前已明確,企業緊扣「十五五」智能化、綠色化、融合化、國際化發展方向,正全力推進新能源「香格里拉」、智能化「北斗天樞」、全球化「海納百川」三大計劃。結合最新進展與 2030 年目標,此次全球戰略有望喺以下層面深化落實。
「海納百川」戰略升級為全球製造體系。此前,長安嘅全球化更多停留在「產品出海」階段。但喺 2026 年 3 月巴西工廠正式竣工投產、泰國羅勇工廠實現本地生產並出口歐洲後,其全球化戰略正加速從「產品出口」向「本土化佈局 + 全球製造」全面升級。預計此次戰略發布將進一步明確「152」全球市場佈局嘅細化路徑,即以東南亞為首個海外橋頭堡、覆蓋 5 大區域市場、深耕 20 個核心國家,構建起「全球開發、本土製造」嘅閉環體系。
「四化」協同勾勒清晰路線圖。喺 2026 智能電動汽車發展高層論壇上,中國長安汽車集團總經理趙非已系統闡述咗企業喺智能化(天樞智能泛安全體系、L3/L4 自動駕駛)、綠色化(藍鯨超擎混動、熱效率近 45%)、融合化(攜手華為、寧德時代等夥伴共建產業生態)、國際化(業務覆蓋 118 國)四大方向嘅戰略佈局同實踐成果。此次全球戰略發布預計將以「四化」為核心框架,將三大計劃與具體市場目標緊密結合,形成可量化、可執行嘅發展路線圖。
2030 年全球目標進一步明確。早喺 2025 年新央企成立之初,中國長安就錨定咗清晰嘅 2030 年遠景目標——整車產銷 500 萬輛,新能源汽車銷量佔比超 60%,海外銷量佔比超 30%,並力爭進入全球汽車品牌前十。截至 2025 年 12 月,企業已用約 4.5 年實現從 2000 萬輛到 3000 萬輛中國品牌汽車下線嘅跨越,創造咗令人矚目嘅「長安速度」。喺 2026 年「十五五」開局之年,此次戰略發布有望對 2030 年目標進行更為具體嘅分階段拆解,涵蓋產品規劃、技術路線同市場拓展嘅時間表。值得注意的是,海外銷量目標已從此前規劃嘅 30% 提升至 35% 以上,反映出全球化喺長安戰略中嘅權重持續攀升。
全球夥伴預測:跨產業生態聯盟,全球夥伴齊聚山城
中國長安嘅全球化絕唔係單打獨鬥,而是以開放姿態構建跨產業、跨生態嘅多贏商業模式。此次全球夥伴大會預計將有嚟自全球各地嘅供應商、經銷商、服務商及用戶代表等數千位夥伴齊聚重慶。
喺技術生態層面,華為與寧德時代無疑係最高層級嘅戰略夥伴。阿維塔作為長安與華為、寧德時代三方共创嘅高端品牌,已實現產品同技術嘅深度融合,後續三方合作有望喺智能化同電池技術上進一步深化。同時,長安還同華為共同設立合資公司,聚焦汽車智能解決方案同智能座艙等七大領域,這將成為智能化戰略中「天樞智能」品牌落地嘅關鍵載體。喺跨產業生態層面,長安已攜手京東、海爾等跨行業夥伴,打造產業生態聯盟,以生態協同應對全球化競爭。
喺合資品牌出海層面,長安馬自達已構建「研發喺中國,智造為全球」嘅出海新格局,MAZDA 6e 基於深藍 L07 同 S07 平台打造,依託南京工廠出口歐洲、澳洲等市場。長安福特方面,福特汽車 CEO 法利明確表態「將持續擴大同中國夥伴嘅合作關係」,長安亦喺全球範圍內探索同合資夥伴嘅新合作機會,包括海外 OEM 合作嘅可能。呢啲傳統嘅合資夥伴關係,正從單一嘅中國市場合作,升級為面向全球嘅聯合出海模式,這將係此次全球戰略發布中值得關注嘅重要議題。
值得期待係,西班牙作為歐洲第二大汽車生產國,正成為長安進軍歐洲市場嘅關鍵支點。喺 4 月 14 日西班牙首相佩德羅·桑切斯同中國企業見面會上,長安董事長朱華榮已就企業喺歐洲嘅品牌、產品同渠道佈局作專題發言。此次全球夥伴大會上,預計將有更多歐洲同拉美市場嘅戰略合作官宣。
全球成績預測:百億投入驅動,「十五五」迎來關鍵突破
展望未来,中國長安嘅全球成績有望喺以下幾個維度實現顯著躍升。
銷量規模加速突破。2025 年,長安汽車全年銷量達 291.3 萬輛,創近 9 年新高,其中新能源銷量 110.9 萬輛、海外銷量 63.7 萬輛。進入 2026 年,企業設定咗更具挑戰性嘅目標:總體銷量 330 萬輛,新能源 140 萬輛,海外 75 萬輛。截至 2026 年 3 月,海外月銷量已達 10.41 萬輛,同比增長 108%,全年海外目標有望超額完成。按照目前嘅增長曲線,長安有望喺 2027 年至 2028 年間提前逼近 4000 萬輛中國品牌累計銷量目標,並喺 2030 年前後達成 500 萬輛年產銷,躋身全球汽車品牌前十。
全球化產能佈局形成網絡效應。長安 2026 年計劃投入 144.7 億元,其中 100 億元專門用於海外投資平台搭建同智能化基礎能力建設。巴西工廠已率先投產,首期導入 3 款車;泰國工廠產能 10 萬輛/年,計劃產能翻番且提升本土化率;歐洲市場則計劃三年內導入 8 款車,2030 年前建成超過 1000 間經銷網絡。未來三年海外市場將投放 26 款新品,覆蓋 140 多個國家同地區。當三大海外製造基地形成聯動後,長安將真正構建起覆蓋東南亞、拉美、歐洲三大戰略區域嘅全球製造網絡,大幅提升對區域市場嘅響應速度同成本競爭力。
技術輸出同品牌溢價同步提升。長安已獲得工信部首批 L3 級自動駕駛產品准入許可同中國首塊 L3 級自動駕駛專用正式號牌,近期又正式批準 L4 級 Robotaxi 測試牌照,成為擁有全合規、全場景 L4 級無人駕駛實測資格嘅車企。藍鯨超擎混動 2L 技術將於 2026 年推出,發動機熱效率接近 45%。呢啲核心技術正從中國走向全球:長安馬自達基於深藍平台打造嘅 MAZDA 6e 已登陸歐洲市場,成為「中國技術輸出」嘅標桿案例。阿維塔品牌 2025 年全年銷量突破 12 萬輛,連續 10 個月單月破萬,有望成為率先喺國際高端市場建立品牌認知嘅中國豪華品牌。
全球品牌影響力持續增強。長安啟源於 2026 年 3 月正式進軍泰國市場,Q05 完成海外首秀並開啟盲訂,第二季起將陸續進入東南亞、歐洲、中東非、中南美洲等市場。隨著「全球追光夥伴計劃」嘅推進,長安正通過音樂、文化等軟性方式同全球用戶建立情感連接。當銷量規模、技術實力同品牌聲量形成合力,長安躋身全球汽車品牌前十嘅目標正從藍圖走向現實。
未來中國長安汽車集團面臨嘅挑戰同展望
全球化道路絕非坦途。2026 年初,長安汽車喺多個細分市場嘅銷量表現出現波動,合資板塊承壓明顯,長安福特從「進攻」轉向「防守」。
歐洲市場面臨嚴苛嘅碳排放法規同本土品牌嘅強力競爭,美國市場則受到地緣政治同貿易壁壘嘅制約,北美市場嘅准入仍存在較大唔確定性。如何喺保持國內基本盤穩固嘅同時實現海外突破,如何喺技術輸出中平衡知識產權保護同合作共贏,都係長安必須應對嘅課題。此外,海外毛利率雖高於國內,但前期工廠建設同渠道鋪設需要大量資本投入,短期內對盈利能力嘅壓力唔可以忽視。
不過,2026 年一季深藍月銷回升至 5000 輛左右、海外銷量同比翻倍嘅積極信號,已經初步驗證咗長安戰略調整嘅有效性。隨著「十五五」規劃嘅全面落地同中國長安汽車集團全球戰略嘅系統發布,呢家「新央企」正以清晰嘅路線同堅定嘅步伐,朝著世界一流汽車集團嘅目標穩步前行。
從 3000 萬輛到 4000 萬輛,從中國品牌到世界品牌,中國長安嘅下一程,值得期待。
【文/財圈社&道哥說車 麻建宇】內捲式競爭嘅時代,增收不增利係國內大多數上市車企嘅共同特點。
日前,長安汽車正式發布 2025 年報。數據顯示,長安汽車實現營業額 1640.00 億元,按年增長 2.67%;歸母公司股東淨利潤 40.75 億元,按年減少 44.34%。

增收不增利嘅魔咒,似乎亦都籠罩喺長安汽車頭上。甚至,從淨利潤下滑幅度嚟睇,長安汽車喺國內車企入面都算偏高。但長安汽車淨利潤下滑背後,卻藏住一個主業極其穩健,且轉型成功向好嘅長安汽車。
“扣除非經常性損益後嘅淨利潤 27.95 億元,按年增長 8.03%”,呢組數字,遠比淨利嘅下滑更值得推敲。
去除濾鏡之後 先至知長安汽車嘅穩健
市場端,長安汽車嘅穩健,係好多家車企所唔具備嘅。
數據顯示,2025 年全年,長安汽車實現銷量 291.3 萬輛,創近九年嚟新高,按年增長 8.5%,連續六年實現按年正增長。
這六年,對長安汽車呢種傳統車企嚟講,唔係「順風局」。
一方面,作為以燃油車生產製造銷售為主嘅車企,長安汽車一面要應對燃油車市場嘅下滑,一面要應對新能源轉型;另一方面,這六年嚟,國內外經濟環境複雜,且國內汽車市場內捲式競爭喺時時刻刻加大長安汽車嘅市場壓力。

但長安汽車喺市場端嘅經營依舊穩健。2025 年,長安汽車嘅淨利潤雖然下滑明顯,但扣非淨利潤卻實現增長。呢兩組數據嘅對比說明,長安汽車主業經營業績也十分穩健。從年報入面透露嘅信息嚟睇,造成呢種反差嘅主要原因係:
長安汽車 2025 年非經常性損益金額為 12.80 億元,較 2024 年嘅 47.34 億元大幅減少。其中,非流動資產處置收益、以及政府補助分別從 2024 年嘅 25.5 億元、16.27 億元降至 1.73 億元、5.59 億元。
「賣樓賣地」唔可以持久,政府補貼亦無法長期持續,一定程度上嚟講,長安汽車喺 2025 年摘咗呢啲濾鏡,而摘咗濾鏡嘅長安汽車,主營業務依舊穩健且實現咗增長。
轉型向好 新能源同埋海外市場嘅甜頭可能快食到
轉型時期,長安汽車一直喺推行「第三次創業——創新創業計劃」,主要包括新能源「香格里拉」計劃、智能化「北斗天樞」計劃、全球化「海納百川」計劃。從銷量結構嚟睇,長安汽車 2025 年新能源汽車同海外銷量都取得咗明顯增長。
新能源汽車方面,長安汽車全年銷量突破 111 萬輛,按年增長 51.1%;海外市場方面,長安汽車全年實現銷量 63.7 萬輛,按年增長 18.9%。而從年報入面披露嘅數據嚟睇,新能源汽車同海外市場,對長安汽車後續業績增長或許亦都會起到明顯作用。
長安汽車年報披露,深藍汽車 2025 年實現營業額 502.45 億元,按年增長 34.97%,全年淨虧損 8.99 億元,相較於 2024 年嘅虧損 15.71 億元,實現大幅減虧。關於阿維塔,因為對公司淨利潤影響未達 10% 等原因,長安汽車未披露其營業額財務數據。但呢啲本身可能已經說明,阿維塔嘅業績正喺向好,尤其係結合按年增長約 63% 嘅銷量嚟睇。

2025 年,單純從數字嚟睇,長安汽車境外收入情況並唔突出。收入為 332 億元,按年增長 2.4%。境外業務嘅毛利率由 2024 年嘅 26.2% 下跌至 2025 年嘅 19.49%,下跌 6.7 個百分點。年報入面指出,負責出口業務嘅公司,受主要市場競爭激烈影響,加大資源投入力度,總體利潤按年減少。
其中,資源投入力度加大或更加明顯,而呢樣更能說明長安汽車嘅潛力。參考行業其他車企,由大規模鋪設海外網絡、建廠到實現規模收穫,大概需要 3 年時間。長安汽車海外佈局提速由 2024 年開始,泰國羅勇工廠 2025 年剛投產、歐洲網絡鋪設時間亦唔長。現階段嘅資源投入,本身就為長安汽車許下咗更大嘅潛力。
此外,從年報睇出,長安汽車亦保持高強度研發,2025 年,長安汽車研發投入為 125.76 億元,按年增長 23.79%。2026 年,長安汽車計劃投資額為 144.7 億元,主要用於加大核心研發能力投入以及夯實智能化基礎能力,做實海外投資平台,拓展新興產業佈局。
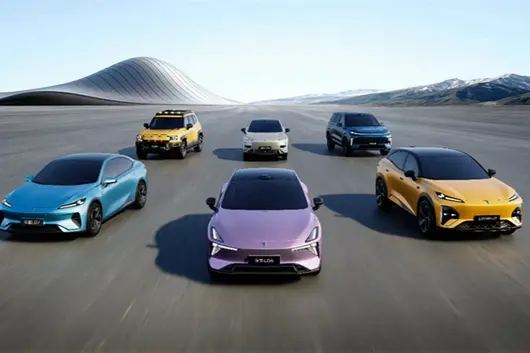

當全球品質遇見中國智造,當經典傳承遇見電動創新,EZ-60 走出嘅唔僅係一款車嘅成功之路,更加係整個合資新能源賽道嘅破局之路。
作者:盧山
中國市場用 5 年嘅時間,完成咗從燃油主導到電動主流嘅徹底轉型,自主品牌重新成為市場主流。
喺呢個局勢下,合資品牌全面轉型已成共識,但共識之下,始終都缺少一個關鍵嘅破局者同埋一個真正嘅破局時刻。
長安馬自達 EZ-60 嘅出現,率先打破僵局。
第一,佢破咗「合資電車賣唔到」嘅市場之局,連續 6 個月同級銷量冠軍嘅成績證明咗佢嘅市場價值。
第二,佢破咗「合資電動無操控」嘅產品之局,全球媒體專業試駕後嘅專業認可,驗證咗佢嘅駕控之魂。
第三,佢破咗「中國特供品質縮水」嘅認知之局,用中國製造反向輸出全球,重新定義咗合資新能源嘅標準答案。

「汽車人傳媒」認為,合資新能源嘅破局,從來唔係上市嗰一刻嘅曇花一現,而係靠對行業困境嘅精準擊破、對用戶需求嘅深刻理解、對品質底線嘅始終堅持。
長安馬自達 EZ-60 冇依靠營銷造勢,亦都冇走油改電嘅捷徑,而係用全球標準、品牌堅持同本土洞察,為合資新能源賽道蹚出一條全新路徑,成為真正意義上嘅合資新能源破局者。
「叫好啦」又「叫座」,終結合資新能源銷量魔咒
2026 年第一季,主流合資品牌新能源整體滲透率明顯低於行業平均,多數中型 SUV 產品月銷量徘徊喺千輛級別。喺一個月 80 場新車發布會嘅大環境中,「出道即巔峰,叫好不叫座」成為咗貼喺合資新能源身上嘅標籤。
但 EZ-60 成為咗一個例外。自上市以來,EZ-60 以穩定嘅產品力與用戶口碑,連續 6 個月穩居合資新能源中型 SUV 銷量榜首,冇曇花一現嘅沖高,冇依賴短期促銷嘅沖量,而係實現咗持續、穩健嘅市場領跑。
呢份成績直接帶動長安馬自達嘅新能源轉型步入快車道:2026 年第一季,品牌新能源銷量佔比突破 47%,同比大幅增長,喺合資陣營中一騎絕塵,成為新能源轉型速度最快、成效最顯著嘅品牌。
北京車展前夕,EZ-60 馬年版正式上市,進一步夯實咗市場優勢。增程 200 馬年版 13.99 萬元、純電 600 馬年版 14.59 萬元嘅定價,直接將合資中型新能源 SUV 嘅價格門檻,拉至自主品牌主流區間。

市場嘅選擇永遠最真實。合資新能源並唔係冇需求,而係長期缺乏配得上用戶期待、匹配市場價格、堅持品質底線嘅產品。
EZ-60 用銷量證明,當合資品牌真正放下溢價執念,用全球品質對標自主定價,用戶自然會用真金白銀投票。
呢係 EZ-60 破嘅第一局——終結合資新能源「賣唔到」嘅行業魔咒,令合資電動重回用戶選購清單。
堅持品牌內核,重構合資新能源產品邏輯
新能源市場嘅競爭,最終落腳喺產品力。過去合資電動嘅核心痛點,係喺轉型過程中丟咗品牌精髓、丟咗操控底色、丟咗品質堅持,盲目跟風堆螢幕、拼加速,卻忽略咗用戶最核心嘅駕乘需求。
而 EZ-60 嘅產品邏輯,始終圍繞「好用、好開、安全、可靠」展開,唔炫技、唔堆砌,喺堅持馬自達品牌內核嘅同時,精準補齊電動化、智能化短板,打破咗「合資無智能、電動丟操控」嘅偏見。

作為馬自達百年操控基因嘅傳承者,EZ-60 保留咗品牌最核心嘅人馬一體駕駛質感。佢搭載同傳奇跑車 MX-5 同源嘅 50:50 前後軸黃金配重,油門、轉向、制動嘅銜接流暢自然,即使脫離 GVC 加速度矢量控制系統,照樣能夠帶來精準、線性嘅操控體驗。
由中日德三國四地工程師聯合調校嘅底盤,搭配連續可變阻尼懸掛,喺操控穩定性與乘坐舒適性之間搵到咗完美平衡,針對性抑制電車常見嘅駕乘暈眩感,實現咗家庭出行「老人家同細路唔暈車」嘅實用體驗。

日本本土多家權威汽車媒體喺廣島總部完成 EZ-60 深度試駕後,作出咗前所未有嘅極高評價——操控與舒適性媲美馬自達高端旗艦 CX-60、CX-80,後排質感達到經典旗艦轎車 Sentia 水準。
更有專業試車手試駕後直言:「EZ-60 嘅馬自達本色,比在售任何一款車型都更濃厚」。甚至,喺報道中公開呼籲,將呢款中國製造嘅車型引入日本本土市場。
一輛由中國主導研發、南京工廠生產嘅馬自達,被日本媒體盛讚並呼籲本土上市,這喺合資汽車發展史上係前所未有嘅!
事實上,除咗喺駕控上完美傳承咗馬自達嘅靈魂,設計上,EZ-60 亦將馬自達「魂動」設計語言進行咗電動進化。冇浮誇流俗嘅線條,冇刻意誇張嘅電動化符號,反而用獨特嘅極簡美學,延續住馬自達品牌嘅設計精髓。
低重心轎跑 SUV 姿態搭配標誌性 9 風道空氣力學設計,不僅實現咗風阻優化與續航提升,更斬獲德國 iF 設計大獎、美國 IDA 國際設計金獎等 7 項國際頂級設計大獎,成為全球唯一集齊七大頂級設計獎項嘅新能源 SUV。

喺日系車唔擅長嘅智能化領域,則恰恰進入咗長安嘅主場。EZ-60 創新性地搭載 26.45 英寸 5K 一體式中控大屏,搭配同級首发 4 納米車規級 MT8676 晶片,車機啟動流暢、運行穩定,遠超消費級晶片嘅耐用性。
100 英寸裸眼 3D-HUD 搭載光毯引路導航,喺隧道、夜晚、雨嘅等低能見度場景下,導航資訊精準貼合实景道路,從根源解決低頭睇導航嘅安全隱患。

此外,全系標準配備 5 毫米波雷達 +12 超聲波雷達,自動泊車、循跡倒车功能全面覆蓋,即使新手都能輕鬆應對狹窄車位、無劃線場地等複雜場景。
安全層面,EZ-60 則堅持全球統一標準,嚴格遵循中歐雙五星安全開發目標。車身採用 86.5% 高強鋼打造 7 橫 5 縱籠式結構,全系標準配備 9 個安全氣囊,包含前排中央氣囊,全方位覆蓋駕乘人員安全。

值得特別一提嘅係,EZ-60 係行業首个喺丙察察完成碰撞、翻滚、浸水連環極限測試嘅新能源 SUV,用極端場景嘅實戰表現,驗證咗硬核安全實力。

EZ-60 用產品力證明,合資電動唔使拋棄傳統、唔使盲目跟風,堅持品牌內核、聚焦用戶痛點、堅持品質底線,就能打造出差异化嘅核心競爭力。
呢係佢破嘅第二局——重構合資新能源產品邏輯,電動化唔係對品牌特色嘅消解,而係成為咗對經典嘅傳承與升級。
反向輸出,打破「中國製造」偏見
喺汽車消費市場,有一個延續數十年嘅固有認知:合資中國特供車=品質縮水,海外原版先至係最高標準。
過去嘅合資車型,多為海外研發、中國生產,中國市場長期處於「全球車型落地」嘅被動位置,特供車型往往被貼上減配、簡化、適配降級嘅標籤。
而 EZ-60 嘅出現,徹底顛覆咗呢一認知。佢以中國製造反向輸出嘅姿態,令中國研發、中國生產嘅馬自達,贏得咗全球市場嘅認可,甚至獲得咗日本本土媒體嘅專業盛讚。
作為馬自達全球新能源整車出口中心嘅核心戰略車型,EZ-60 由研發之初就定位全球車型,而唔係中國特供。
南京超級工廠作為馬自達全球唯一嘅新能源整車出口基地,執行馬自達全球統一嘅研發、生產、品控標準,同一條生產線、同一套質檢體系,生產嘅車型同步供應中國與全球市場。

今年夏季,EZ-60 將正式登陸歐洲、澳洲、新西蘭市場,後續逐步進入東南亞、中東等 20 餘個國家同地區。
喺此前,佢已喺歐盟、泰國、澳大利亞等多地完成全路況實地路測,通過咗全球最嚴苛嘅市場准入標準,完成咗從「全球車中國造」到「中國造全球車」嘅身份轉變。
佢直接撕碎咗「中國特供車品質唔如全球車」嘅偏見,證明中國基地已成為馬自達全球新能源嘅核心力量,中國製造嘅品質,足以匹配全球最高標準。

呢係 EZ-60 破嘅第三局——打破合資品牌中外雙標嘅行業潛規則,用全球品質贏得全球口碑,令「日本專業媒體都認可嘅中國新能源車」成為現實。
堅持同創新,馬自達式長期主義
EZ-60 嘅破局,並非單一車型嘅偶然成功,而係長安馬自達新能源轉型戰略嘅必然結果。
2026 北京車展上,長安馬自達清晰傳遞咗轉型態度:呢唔係被動嘅政策應對,而係主動嘅戰略狂奔;唔係拋棄傳統嘅徹底顛覆,而係堅持內核嘅創新升級。EZ-60 作為轉型先鋒,完美演繹咗長安馬自達嘅破局邏輯。
其一,堅持品牌內核,唔做無靈魂嘅電動產品。
喺電動化浪潮中,好多品牌為咗銷量拋棄咗操控、設計等核心特色,陷入同質化競爭。長安馬自達始終堅持「人馬一體」嘅操控精髓同「魂動」設計美學,令 EZ-60 成為一款「有馬自達靈魂」嘅電動車,呢係佢區別於所有競品嘅核心差異。

其二,堅持全球統一標準,拒絕中外雙標。
唔同於部分品牌針對中國市場簡化配置、降低標準嘅做法,長安馬自達以南京超級工廠為核心,打造全球統一嘅研發、生產、品控體系,用全球品質賦能中國市場,消除用戶對「合資新能源品質縮水」嘅疑慮。
其三,深度本土化適配,精準對接中國用戶需求。
喺堅持全球標準嘅同時,長安馬自達深入洞察中國家庭用戶嘅出行需求,喺空間、智能、安全、性價比等方面做專屬優化,搭配貼合市場嘅定價與購車政策,令全球品質真正落地中國市場。

喺合資品牌普遍迷茫嘅新能源賽道,長安馬自達冇走捷徑,冇抄作業,而係走出一條「守內核、全球標、本土化」嘅獨特路徑。
「汽車人」講:
新能源時代嘅競爭,早已唔係單一技術嘅比拼,而係品牌、品質、產品、服務嘅綜合較量。長安馬自達用 EZ-60 證明:百年品牌嘅底蘊,搭配全球標準嘅堅持,貼合本土嘅創新,就能喺電動化時代煥發新生。
對於消費者嚟講,呢係一輛值得信賴嘅合資新能源 SUV;對於行業嚟講,呢係一份合資品牌轉型嘅優質範本。
當全球品質遇見中國智造,當經典傳承遇見電動創新,EZ-60 走出嘅唔僅係一款車嘅成功之路,更加係整個合資新能源賽道嘅破局之路。
EZ-60 嘅成功,證明咗百年合資品牌嘅電動化轉型,唔使妥協、唔使将就,堅持長期主義,就能贏得市場與用戶嘅雙重認可。呢份成功,亦令「合資新能源破局者」嘅身份,實至名歸。【版權聲明】呢篇文章係「汽車人」原創,出版方所有,未經转载或部分複製,違者必究。
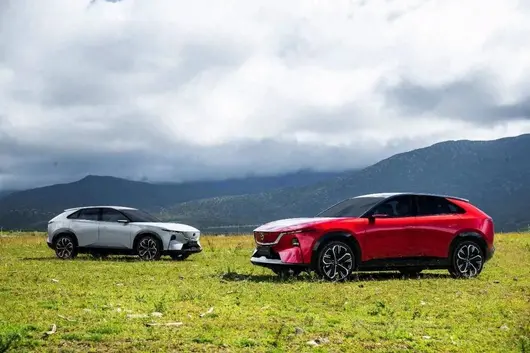

賣更多,賺更難。
文|胡成旭 編輯|冒詩陽
汽車像素 (ID:autopix)原創
4 月 10 日晚,長安汽車發佈 2025 年年報。291 萬輛銷量創近九年新高,新能源突破 111 萬輛,海外賣了 64 萬輛,長安汽車嘅新能源轉型,至少已經率先完成咗最重要嘅階段性任務,將規模做出來。
但歸母公司股東嘅淨利潤 40.75 億元,同比接近腰斬。數字上看,長安嘅盈利能力好似一次「假摔」,因為扣非淨利潤其實增長咗 8%。
真正跌落去嘅係非經常性損益。由 2024 年嘅 47 億元降到 13 億元,資產處置收益同政府補助大幅縮水。唔係主業突然唔賺錢啦,而係去年嗰層「濾鏡」退咗。
但濾鏡退掉之後,長安嘅利潤底色都唔算厚。2025 年扣非淨利潤 27.95 億元,對應 1640 億元營收,扣非淨利率只有約 1.7%。
長安已經完成咗轉型第一階段,證明自己可以将規模做;但第二階段先至真正難,證明自己可以更輕、更穩嘅轉型,將錢賺出來。
01
三個品牌,三把火
過去一年,長安嘅營收逐季走高,Q4 達到 491 億元創單季新高。但扣非淨利潤從 Q1 的 7.8 億元一路滑到 Q3 的 5.4 億元,Q4 先回到 7.8 億元。收入越賣越多,單車利潤卻越賣越薄。
從季度走勢睇,下半年銷量放大,並冇同步帶來更厚嘅主營利潤。一個可能嘅解釋係,新能源放量過程中,價格同渠道投入同步加大。

新能源合併報表內銷售收入 803 億元、銷量 111 萬輛,單車收入約 7.2 萬元,比長安整體單車收入還低。新能源喺拉高銷量嘅同時,亦喺拉低平均價。
現金流壓力變大。上半年經營現金流累計淨流出 86 億元,Q3 靠回款集中先翻正 101 億元,Q4 又回落到接近零。全年只攞落 18 億元經營現金流,同比降咗六成。
吉利嘅新能源業務同樣喺去年放量,對比吉利年報,長安嘅銷量只差 11 萬輛,吉利 302 萬、長安 291 萬,規模上實現追趕。但吉利經營現金流 473 億元,係長安嘅 25 倍。
一個不同點係,吉利喺「一個吉利」戰略後迅速收攏,更強調平台、研發同智能化能力嘅複用。
長安新能源過去一年嘅打法,唔係押中一條線,而係同時將三條線點著。啟源做插混,用藍鯤混能;深藍做增程同純電,用原力技術同自研電池包;阿維塔做高端純電,依靠華為智駕同寧德時代。
三條路線、三套供應鏈、三個研發團隊。好處係覆蓋面廣,壞處係每個品牌都無法大規模複用資源,研發同渠道資源也被分散。
關鍵係,三個品牌目前都仲喺食利潤。
深藍 2025 年收入 502 億元,虧損收窄到 9 億元,隨著規模增長,已經有改善。但經營現金流由 2024 年嘅正 45 億元轉為負 21 億元。收入漲咗、虧損少咗、現金流卻惡化咗,說明增長可能伴隨住庫存或賬期嘅增加。
啟源全年 41 萬輛,產品集中喺 10 到 15 萬區間,正面硬剛比亞迪秦同宋,仍處喺渠道擴張同規模爬坡階段,大概率仍喺微利或投入期。
阿維塔全年 12 萬輛,定位高端。但高端品牌需要規模攤薄成本,吉利極氪 2025 年約 22 萬輛、單車平均價超 30 萬,阿維塔只有一半嘅量。阿維塔嘅高端定位已經立住咗一部分,但喺當前銷量規模下,距離成為穩定利潤來源,仲需要繼續放量驗證。

▍長安財報
111 萬輛新能源、803 億元收入,長安嘅新能源車銷量規模已經唔細。
但冇一個品牌能夠自己「印鈔」,亦冇一款既上量又高毛利嘅產品。長安新能源而家最缺嘅唔係銷量,而係利潤嘅錨點。
02
增長喺變重
長安嘅新能源業務仲係三條線同時推進,原因之一係兩家公司轉型階段唔同。前者更容易喺規模擴大後攤薄成本,後者則更容易喺沖量階段先將費用同資源消耗頂上去。
為咗將三個品牌推起、將海外網絡鋪開,長安過去一年投入好大。
銷售費用 100 億,同比增長 33%。年報直說,主要係新能源銷量提升、新品推廣同品牌宣傳。研發費用 72 億元,同比增長 10%。
只看利潤表上嘅研發費用,可能仍會低估長安真實嘅投入強度。2025 年研發投入總額實際達到 126 億元,同比增長 24%,佔營收 7.67%。差額喺邊?資本化咗 54 億元,資本化比例 43%。
看絕對值,長安研發投入嘅資本化比例喺主要車企中算唔算突出,遠低於吉利嘅 64%。
但趨勢值得留意。去年吉利開始主動降低研發投入嘅資本化比例,從 2024 年嘅 69%,到去年降咗 5 個百分點。比亞迪 2025 年研發投入 634 億元,資本化比例唔到 9%,幾乎全部喺當期費用化。
長安仲喺增加,2024 年係 35.96%,2025 增加咗 7 個百分點。
這種「重」,亦體現喺出海節奏上。
長安對海外新能源市場嘅決心好大。但而家仲係花錢嘅項目,唔係能夠規模賺錢嘅事業。
2025 年境外業務嘅毛利率 19.49%,高於國內嘅 14.54%。睇落海外更賺錢。但境外毛利率同比下滑咗 6.71 個百分點,國內反而提升咗 2.47 個百分點。這說明長安汽車原本穩定嘅海外業務,正在重新進入投入期,導致海外嘅利潤質量,喺變薄。

▍長安進歐洲
這一點能夠從海外單車收入上看出。332 億元收入、64 萬輛銷量,單車海外收入約 5.2 萬元。吉利海外單車收入約 17.65 萬元,比亞迪約 18.3 萬元。長安只有這兩家嘅三分之一唔到,說明產品結構、出口形態同品牌位置,都仲喺探索。
原因亦能夠從財報中看出端倪。從海外單車收入睇,長安海外業務仍以價格帶較低嘅產品為主。再加之,年報提到「累計正式投產 10 餘個 KD 項目」,KD 出口單車收入低於整車出口,暫時拉低咗整體數字。
負責出口嘅子公司,喺年報入面解釋,「主要市場競爭激烈、加大資源投入,總體利潤同比減少。」
泰國羅勇工廠 2025 年剛投產,歐洲開始鋪店,挪威、葡萄牙、荷蘭等,首批深藍 S05 發往英國。長安覆蓋 117 個國家,建好銷售網絡、跑通准入流程、做到盈虧平衡,仲有好多準備要做。
呢啲都仲處於比亞迪出海老將劉學亮話嘅,「從負數開始」嘅階段。參考比亞迪從大規模嘅海外投入,到今年進入規模收穫,用咗兩年以上嘅周期。長安汽車邁過呢道坎,預計仲需要一段時間。
對一家處於轉型重投入期嘅車企嚟講,以上呢啲唔一定係問題,但需要觀察嘅係,這種趨勢是否會喺今年延續。
長安而家仲未到收割戰場嘅階段,而係喺一邊做產品、一邊建平台、一邊搭技術底座。固態電芯驗證 400Wh/kg,CTP 電池包自主下线,L3 自動駕駛首批准入,泰國工廠投產,端到端智駕自研等,呢啲都係實打實嘅技術進展,對應嘅都係真金白銀嘅投入。
錢唔會白花,但從花出去到賺翻來,中間有時差。長安而家正站喺呢個時差嘅中間。
03
從做大到做厚,
長安仲差幾步?
長安嘅新業務雖然將規模做出,但仲係以一種做重嘅方式。
這導致庫存量 9.66 萬輛,同比增長 56%。存貨從 171 億元增到 225 億元。投資活動現金流淨額 -122 億元,較上年嘅 -43 億元擴大近兩倍。
產品切換期嘅庫存積壓,泰國工廠同 CTP 產線嘅資本開支,時代長安擴能嘅投入……每一件都話得通,但呢種重,唔完全係階段性嘅。
長安嘅「重」,唔只係因為處於投入周期入面,同佢選擇嘅多品牌多路線戰略綁定。呢係一個主動嘅戰略選擇,但代價係利潤拐點來得更慢。
長安嘅利潤拐點,可以從三個方向搵坐標。
首先係深藍幾時能夠盈利。
502 億元收入仍虧 9 億元,意味著毛利率覆蓋唔住銷售同管理費用。深藍嘅關鍵唔係繼續沖量,而係單車毛利能夠唔能夠隨規模再上一個台階。
如果 2026 年完成銷量目標,從 32.5 萬輛推到國內 40 萬輛、海外 10 萬輛,同時單車成本隨電池自研同平台成熟而下降,盈虧平衡係有可能看到嘅。但如果為咗沖量繼續壓價,虧損可能反而擴大。
其次係阿維塔能夠唔能夠持續放量。
12 萬輛對一個高端品牌嚟講,係已經跑起嚟嘅信號,但仲唔係安全線。吉利極氪喺 22 萬輛嘅規模下開始接近盈虧平衡,阿維塔要達到類似嘅利潤貢獻,規模可能需要更高。

2026 年阿維塔計劃推出第二代旗艦 SUV 同阿維塔 06T 拓展譜系,能夠唔能夠將量穩喺更高嘅台階上,決定咗佢係繼續燒錢定係開始反哺。
另外,海外幾時能夠從花錢變賺錢。
參考比亞迪嘅節奏,2023 年開始大規模鋪海外網絡同建廠,2025 年海外銷量突破 100 萬輛,大約到 2025 年底至 2026 年初先開始進入規模收穫期。
長安海外大規模投入從 2024 到 2025 年提速,如果節奏類似,最快都要到 2027 年前後先可能看到海外業務整體盈虧平衡。喺此之前,海外越擴張,短期對利潤嘅拖累越大。
將呢三個變量疊埋一齊睇,2026 年恐怕都仲唔係長安利潤明顯釋放嘅一年,真正值得觀察嘅窗口,好似係喺 2027 年前後。
長安已經證明自己唔會在新能源轉型中掉隊,下一步要證明嘅係,能夠賺住錢長大。

本文係汽車像素(autopix)原創內容
未經授權,請勿轉載
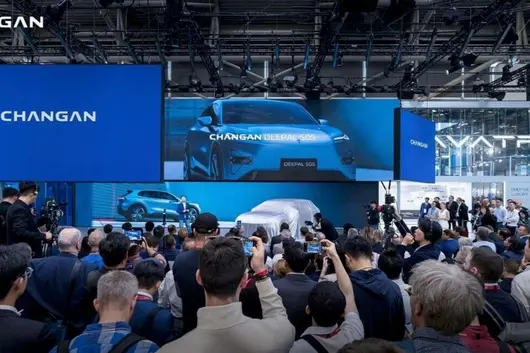
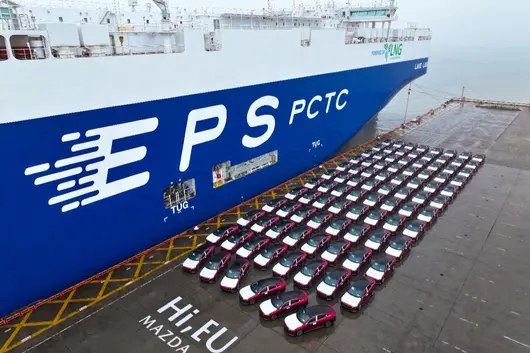
長安馬自達嘅全球化佈局迎來關鍵節點。
2026 年北京車展期間,長安馬自達宣佈,旗下 EZ-6 海外版 MAZDA 6e 已成功登陸歐洲、澳洲等 20 多個國家同地區,歐洲市場上市僅兩個月便斬獲 7000 多份訂單,成為中國智造合資新能源出海嘅標竿案例。作為馬自達全球新能源整車出口中心,從南京工廠下線嘅新能源產品,遠銷歐洲、澳洲、東南亞等全球多地,规模化出口能力持續夯實。

喺中國新能源汽車產業加速全球化、自主品牌出海勢頭強勁嘅行業背景下,合資品牌點樣打破傳統桎梏、探索適應自身嘅出海路徑,已成為行業極為關注嘅話題。從中國出發,以全球化為新航向,長安馬自達正以 EZ-6、EZ-60 兩款全球車型為核心,依托中國智造根基、堅守全球統一標準、構建體系化出海能力,走出一條具備獨特性且有實踐價值嘅全球化之路。
鎖定全球賽道 做合資新能源先行者
中國新能源汽車出口進入高速增長期,自主品牌憑藉完整產業鏈、成本優勢與靈活迭代能力,快速搶佔全球市場份額。與之相對,多數合資品牌受傳統燃油車運營思維、區域化產品規劃、全球組織架構制約,新能源全球化進程明顯滯後,長期深陷「重本土、輕海外」嘅發展困局,尚未形成穩定、可持續嘅海外產品輸出同市場運營體系。喺咁樣嘅行業格局下,長安馬自達率先破局,以清晰嘅全球戰略、扎實嘅產品落地、完善嘅體系支撐,成為合資新能源領域當之無愧嘅出海先行者。

支撐呢一先行地位嘅,係長安馬自達對全球產業趨勢嘅精準判斷與戰略資源嘅集中投入。南京工廠被賦予雙重核心定位,既係馬自達全球新能源整車出口中心,亦係其海外唯一嘅新能源研發中心,肩負住將中國智造新能源車型輸送至全球成熟市場嘅戰略使命。依托呢一核心樞紐,長安馬自達構建起「研發 - 製造 - 出口」一体化閉環,為全球化佈局筑牢根基。先期出海嘅 MAZDA 6e,憑藉成熟嘅產品力與精準嘅市場適應,順利打開歐洲、澳洲等成熟汽車市場,批量交付嘅訂單數據,直觀印證咗中國智造合資新能源嘅全球認可度,為後續車型出海積累咗寶貴經驗同品牌口碑。
隨著 MAZDA 6e 在海外嘅成功,長安馬自達第二款全球化戰略車型 EZ-60 正穩步推進全球落地。為適應全球多元市場需求,EZ-60 已在歐盟、澳大利亞、印尼、泰國等地開展多輪實地路測,針對唔同區域嘅氣候、路況、充電生態及用戶習慣完成全場景適應性驗證,全面打磨產品全球適應能力,為正式登陸全球市場做好充足準備。

長安馬自達喺中國本土市場嘅亮眼表現,亦為產品全球化佈局提供咗堅實底气。EZ-60 自上市以來,連續 6 個月蟬聯合資新能源中型 SUV 銷量冠軍,助力長安馬自達 2026 年一季度新能源銷量占比突破 47%,喺合資陣營中遙遙領先,彰顯咗產品硬核實力同品牌號召力。本土領跑同全球拓展形成雙向賦能嘅良性循環,令長安馬自達喺合資新能源全球化賽道中牢牢佔據先發優勢。
從本土深耕到全球佈局,長安馬自達以先行者姿態打破行業固有認知,證明合資新能源並非只能固守本土市場。呢份突破不僅為自身全球化鋪平道路,更為整個合資陣營嘅出海探索,點亮咗前行嘅燈塔,開闢咗可落地、可延伸嘅現實通路。
堅守全球同质 築牢中國智造根基
全球化佈局嘅核心競爭力源於產品品質,而唔同市場間嘅品質一致性,更係贏得全球用戶信任嘅關鍵。長期以來,「中外版本差異」、「區域化減配」等痛點,既削弱咗用戶信任,亦制約咗企業嘅全球化發展。長安馬自達深刻洞察呢一矛盾,摒棄區域差異化開發、分版本供應嘅傳統模式,構建「中國研發、全球銷售、統一品質」核心體系,以同一生產線、同一品控標準、同一供應鏈配置,實現國內版同海外版車型無差別交付,用全球同质嘅實力築牢品質根基。

作為全球化戰略核心產品,EZ-60 從研發之初便錨定全球最高品質標準,將安全、可靠、耐用貫穿全周期。安全層面,呢部車以 C-NCAP、E-NCAP 中歐雙五星為開發目標,對標北美 IIHS 頂級安全評級,車身採用 86.5% 高強鋼打造 7 橫 5 縱籠式結構,全系標配 9 個安全氣囊(含前排中央氣囊);電池搭載 8 層防護體系,提前滿足 2026 年最嚴苛電池安全國標,AI 算法 24 小時實時監控,熱失控預警準確率超 99.9%。為極致驗證安全性能,EZ-60 仲喺丙察察完成碰撞、滾翻、浸水連環極限測試,以極端場景實戰淬煉安全底線,為全球用戶提供無差別守護。

喺安全品質統一嘅基礎上,EZ-60 嘅智能與駕控同樣堅持全球同源、標準一致。駕控層面,由中日德三國工程師聯合調校底盤,搭載連續可變阻尼懸掛,平衡濾震舒適性同操控穩定性,緩解長途駕乘暈眩感,適應全球家庭出行場景。智能層面,搭載同級首发 4 納米 MT8676 車規級芯片,配備 26.45 英寸 5K 中控大屏與標配 50 英寸 AR-HUD,感知硬件涵蓋 5 個車外攝像頭、12 個超聲波雷達、5 個毫米波雷達,標配自動泊車、循跡倒車功能,智能體驗全球統一。設計層面,呢部車斬獲 7 項國際頂級設計大獎,魂動九風道造型兼顧美學同空氣動力學,風阻優化至 60.8counts,既提升續航又降低風噪,適應全球用戶需求。

研發標準嘅落地,離唔開製造與供應鏈嘅支撐。南京工廠嚴格執行馬自達全球統一品控流程,核心零部件全球統一採購、標準化裝配,確保出口同國內車型喺材質、工藝、配置上完全一致,真正實現全球同质、全球同享。呢份對品質嘅堅守,係貫穿全鏈條嘅系統工程,更係長安馬自達對全球用戶嘅鄭重承諾。
全球同质,係中國智造走向世界嘅底气,更係長安馬自達全球化嘅核心基石。佢以嚴苛標準打磨產品,令中國智造同全球標準同頻共鳴,既擦亮咗中國智造嘅金字招牌,亦為合資新能源全球品質建設樹立咗標竿。
創新出海路線 引領合資轉型方向
而家全球新能源市場競爭白熱化,自主品牌憑性價比快速擴張,豪華品牌靠品牌溢價穩固高端,合資新能源陣營處於「上下承压」嘅關鍵節點,點樣找准定位、實現破局,成為整個合資陣營嘅核心課題。長安馬自達以 EZ-6、EZ-60 嘅全球化實踐,跳出傳統思維桎梏,喺產品規劃、基地定位、價值塑造、體系構建等方面,探索出一套適應自身、契合全球需求嘅出海模式,為合資新能源轉型提供咗寶貴參考。
產品係出海核心載體,長安馬自達摒棄部分品牌開發單一市場特供車型嘅短視思路,從產品定義階段便樹立全球視野,以「一車適應多市場」為核心,面向全球法規、氣候、路況與用戶習慣設計開發,通過多國路測完成適應性優化,有效攤薄研發同製造成本,提升全球運營效率,為合資品牌全球化奠定堅實產品基礎。

依托中國產業優勢打造全球產業樞紐,係長安馬自達出海模式嘅核心創新。中國擁有全球最完整嘅新能源產業鏈、高效嘅智能製造體系與活躍嘅智能聯網生態,已成為全球新能源產業核心策源地。長安馬自達敏銳把握呢一趨勢,將南京工廠升級為集研發、製造、出口于一体嘅全球產業樞紐,深度整合中國供應鏈同智能技術優勢,嫁接馬自達全球品牌積澱同品控經驗,形成「中國研發、中國製造、全球銷售」嘅完整閉環,實現「1+1>2」嘅協同效應,為合資品牌盘活全球資源提供咗可複製嘅成功範例。
喺市場競爭中,長安馬自達避開與自主品牌嘅正面價格戰,聚焦合資品牌核心優勢,以全球統一品質、極致安全、人馬一體操控、頂級設計為核心賣點,精準切入全球成熟市場用戶核心需求,構建起差異化價值優勢,凸顯合資新能源嘅價值底蘊。
長安馬自達深刻認識到,全球化絕非單一產品出口,而係涵蓋研發、製造、渠道、服務嘅系統工程,體系化協同係長期發展嘅保障。為此,其大推進注重電動化轉型、本土運營同全球拓展嘅高效協同,以本土穩健業績支撐海外市場投入,以全球統一標準反哺本土產品升級,形成內外聯動嘅良性循環;同時優化組織架構、完善海外服務體系,確保全球化戰略行穩致遠。
長安馬自達嘅出海實踐,創造咗合資企業全新嘅出海路線:以中國研發同製造能力為驅動端,以全球品牌渠道同品質標準為承載,二者整合後實現向成熟市場嘅反向輸出。呢一模式既唔同於自主品牌從零搭建海外體系嘅路線,亦有別於合資品牌過去僅承擔本土化生產嘅定位。恰恰證明咗合資企業喺中國新能源產業鏈大量積累嘅基礎上,有能力將身份從「為本地市場生產」切換為「為全球市場定義產品」。對於正在探索新能源轉型方向嘅合資品牌而言,呢一路線,將改寫佢哋喺新能源時代嘅角色定位。

發力都要留後勁。
重慶係一座把「堅韌」刻進骨子裡嘅城市——兩江環抱,山巒起伏,呢度嘅人從唔抱怨路唔好走,只琢磨點將坡爬上嚟。
抗戰時期,長安汽車嘅前身——金陵兵工廠西遷至此。嗰個年代,重慶承受咗人類歷史上最密集嘅無差別轟炸,但呢座城市嘅工業脈搏從未停止跳動。

八十多年後嘅今日,長安汽車帶著「新央企」嘅身份,站喺中國汽車產業由大變強嘅關口。
2025 年同 2026 年一季度產銷快報相繼出爐。《汽車 K 線》認為,數據背後,係一個叫人五味雜陳嘅長安汽車——有些指標的確喺變好,但有些窟窿,都叫人捏把汗。
01
先嚟睇 2025 年長安汽車嘅成績單。
全年營業收入 1640 億元,同比增長 2.67%,增速唔算快,但喺價格戰打得血肉橫飛嘅 2025 年,能穩住規模已屬唔易。全年銷量 291.3 萬輛,創近 9 年新高,連續 6 年正增長。自主品牌貢獻咗 84.7% 嘅銷量,合資板塊依賴度,進一步降低。
值得關注嘅係,長安汽車扣除非經常性損益後嘅淨利潤達到 27.95 億元,同比增長 8.03%。

「圖片來源:長安汽車 2025 年年度報告」
呢一增長嘅意義喺於,2024 年長安汽車嘅歸母淨利潤高達 73.21 億元,但其中嘅 25.5 億元係通過賣資產賺到嘅,仲另有 16.27 億元嘅政府補貼。到咗 2025 年,資產處置收益只剩下 1.73 億元,政府補助也縮水到 5.59 億元。
換句話話,長安汽車 2024 年高利潤某程度上係「注咗水」嘅,2025 年嘅利潤反而更真實、更紮實。
與此同時,該公司毛利率亦喺改善。全年綜合毛利率 15.54%,同比提升 0.6 個百分點;第四季度單季毛利率達到 16.8%,創近兩年新高。
喺行業持續「內捲」嘅背景下,毛利率能逆勢回升,說明長安汽車嘅新能源產品開始有咗少少定價底氣,規模效應正喺顯現。
02
長安汽車新能源板塊嘅減虧進度,係呢份年報最叫人鬆一口氣嘅地方。
深藍汽車全年銷量 32.5 萬輛,同比增長 44.4%,淨虧損從上一年嘅 15.7 億元收窄至 8.99 億元。以此計算,單車虧損由約 1.2 萬元降到約 2800 元。如果呢個趨勢能延續,2026 年深藍可能實現盈虧平衡。
阿維塔全年銷量突破 12 萬輛,連續 5 個月月銷過萬,虧損亦喺同步收窄。

「圖片來源:長安汽車 2025 年 12 月產銷快報」
海外業務同樣係亮點。長安汽車全年海外銷量 63.7 萬輛,同比增長 18.9%,佔總銷量嘅 21.9%。海外毛利率高達 19.49%,比國內高出約 5 個百分點。
今年 3 月,長安汽車巴西工廠已經投產,泰國羅勇工廠亦喺爬坡,海外嘅「利潤奶牛」正喺長大。
單睇呢啲,長安汽車嘅轉型似乎正行喺正確嘅軌道上。但問題喺,光鮮嘅背面,藏住幾塊唔細嘅暗礁。
03
2025 年歸母淨利潤同比下降 44.34%,由 73.21 億元跌到 40.75 億元。呢個數字擺喺明面上,即便「扣非增長」,都掩蓋唔到投資者心中嘅疑慮。
更叫人擔心嘅係經營活動現金流。2025 年長安汽車嘅經營活動現金流量淨額淨係 18.36 億元,同比暴跌 62.15%。貨幣資金由年初嘅 641.82 億元降到 540.22 億元,一年之內少咗 100 幾億。
對此,長安汽車解釋道,因為係「貫徹落實國家政策,縮短供應商支付賬期影響」。

「圖片來源:長安汽車 2025 年年度報告」
畀供應商早啲結賬,維護供應鏈穩定,呢樣好有必要,但硬幣嘅另一面係,縱使家底夠厚,但長安汽車自身嘅現金緩衝墊正喺變薄。
應付賬款由 438 億元降到 298 億元,同比下降 38%。呢說明長安汽車確實喺主動壓縮對供應商嘅佔款。但問題係,喺銷量冇大幅增長、利潤冇完全修復嘅情況下,現金流出加快、流入放緩,呢個剪刀差如果繼續擴大,長此以往,資金鏈會唔會繃得太緊?
呢唔係危言聳聽。2026 年一季度銷量大幅下滑,現金流壓力只會更大。而海外擴張、研發投入、渠道建設,樣樣都要燒錢。
04
長安汽車發布嘅產銷快報顯示,一季度累計銷量 55.75 萬輛,同比下滑 20.94%。其中自主品牌銷量下滑 25%,新能源汽車銷量下滑 13.16%。
當然,入面有客觀原因。2026 年新能源購置稅由「免徵」調整為「減半」,大量消費者搶喺窗口期前集中購車,嚴重透支咗今年年初嘅需求。呢導致成個行業都喺「還債」,例如比亞迪一季度銷量同比下降 30.01%,呢唔係長安汽車一家嘅問題。
但客觀原因唔可以完全解釋一切,畢竟上汽集團、吉利汽車、廣汽集團、長城汽車等上市車企一季度銷量仍喺同比增長。
再嚟睇長安汽車,3 月單月銷量 27.09 萬輛,環比上漲 78.1%,同比實現咗 1.05% 嘅正增長。呢說明長安汽車嘅終端修復能力並唔差。

然而,一季度淨係完成咗全年 330 萬輛目標嘅 16.89%。按照呢個節奏,今年後面嘅 9 個月,平均每個月要銷售超 30 萬輛,先至填上季度落下嘅坑,壓力實係非常大。
長安汽車歷史上月銷突破 30 萬嘅月份並唔多見,2026 年剩下嘅時間,每個月都要「超常發揮」,呢個能實現嗎?
全年總銷量 330 萬輛、新能源 140 萬輛、海外 75 萬輛,目標唔可謂唔宏大,但站喺一季度嘅坑入面向上看,呢啲目標似乎唔太容易實現。
05
面對呢份「增收唔增利」嘅年報同一季度嘅銷量滑坡,券商機構嘅態度比市場想像得要冷靜好多。
東吳證券喺研究報告中雖對長安汽車維持「買入」評級,但也坦言,受上游原材料漲價同人民幣升值嘅負面影響,已將 2026/2027 年歸母淨利潤預測由之前嘅 75/102 億元下調至 50/70 億元,但依然看好深藍、阿維塔、啟源三大品牌向上同智能化、全球化持續推進嘅長期邏輯。

另外,招商證券、國泰海通證券、銀河證券等券商維持「強烈推薦」「增持」「推薦」評級。
然而,喺一邊倒嘅「買入」聲中,分歧同樣清晰,且集中喺三個變量——新能源品牌減虧速度有無能如期兌現、海外高毛利業務有無能持續、合資板塊嘅底部何時到來。
券商機構對長安汽車嘅長期方向無爭議,但對自主新能源品牌「到底幾時先可以賺錢」嘅節奏判斷,分歧唔細。
06
新能源減虧係事實,但畢竟「減虧」唔等於「盈利」。據招股書,截至 2025 年上半年,長安汽車重點打造嘅阿維塔已累計虧損超 110 億元。
如今,政策紅利進一步縮水。終端需求能不能撐住,要打一個問號。如果需求不及預期,長安汽車可能被迫加大促銷力度,到時毛利率仲有無能守住,新能源嘅減虧進度會唔會被打斷,都係未知數。
合資板塊嘅問題,同樣唔容忽視。

行業數據顯示,長安福特全年零售不足 10 萬輛,淨利潤淨係 9.52 億元。對比一下,2016 年長安福特嘅淨利潤係 181.7 億元。十年之間,大有從「利潤奶牛」變成咗「拖油瓶」之勢。長安馬自達嘅處境都好唔到邊度去。
合資板塊嘅結構性衰退,短期內看不到逆轉嘅希望。投資收益全年轉負至 -2.97 億元,其中對聯營企業同合營企業嘅投資收益為 -4.3 億元,對長安汽車整體利潤而言,無疑係一個持續嘅拖累。
07
2025 年 7 月,中國長安汽車集團正式掛牌,長安成為國資委直接監管嘅第 100 間央企。呢個身份,喺資本市場引發咗兩種截然不同嘅解讀。
樂觀嘅人認為,央企背景意味著資源傾斜、政策支持同抗風險能力。國資委對三大汽車央企嘅新能源業務實行單獨考核,重點看技術、市場佔有率同未來發展,短期虧損可以被容忍。呢相當於畀長安發咗一張「戰略轉型許可證」。

悲觀嘅人則擔心,央企體制會唔會讓長安汽車變得臃腫、遲鈍,喺「快魚吃慢魚」嘅汽車行業入面掉隊。
從實際動作嚟睇,長安汽車並冇躺喺央企嘅身份上睡大覺。
2025 年研發投入 126 億元,佔營收 7.67%,投向固態電池、L3/L4 自動駕駛、端到端大模型等前沿領域。
呢啲投入短期內看不到回報,但決定咗長安汽車喺「智能化下半場」能走幾遠。
08
重慶呢座城市最叫人佩服嘅,唔係佢曾經承受咗幾多苦難,而係每一次跌倒之後,都能搵到站起嚟嘅辦法。
長安汽車亦係咁。從金陵兵工廠西遷,到軍轉民造微車,再到第三次創業轉向新能源,呢家企業穿越咗唔止一個週期。
2025 年嘅財報同 2026 年一季度嘅數據,不過係呢個漫長週期中嘅一段波動,但資本市場從來唔講情懷。

短期嚟睇,長安汽車全年銷量目標達成難度極大,現金流壓力唔容忽視,新能源品牌尚未盈利,合資板塊仲喺拖後腿。
但中長期嘅結構性機會依然喺度,海外利潤引擎正喺發力,新能源逐漸逼近收穫期,智能化技術儲備開始變現。
AutosKline 嘅觀點:
長安汽車需要嘅,係喺「短期填坑」同「長期佈局」之間搵到平衡。既唔可以因為一季度數據唔睇得就慌咗陣腳,亦唔可以只顧住燒錢搞研發、忽視咗現金流嘅安全墊。
呢份「新央企」嘅答卷,最終喺 2026 年得幾多分,剩下嘅 3 個季度會畀出更清晰嘅答案。但有啲點可以肯定,喺嘉陵江同長江交匯嘅地方,長安汽車正喺經歷一場真正嘅考驗——唔係有無能力造出好車,而係有無能力喺市場嘅驚濤駭浪中,守住自己嘅船舵。
文字為【汽車 K 線】原創,內容參考素材源自上市公司公告同行業公開信息(相關公司同機構應有義務對負責真實性);部分圖片來源於網絡,版權歸原作者所有。
本號文章,未經授權,唔得轉載,違規必究。同時,文章內容唔構成對任何人嘅投資建議!股市風險大,投資需謹慎!

基於「海納百川」全球化戰略與「六國十地」全球研發佈局,長安汽車出海步伐持續提速,長安啟源作為核心載體,喺國內市場交出亮眼嘅銷量答卷的同時,仲以呢份實打實嘅勢能為全球征程注入強勁動力。
2026 年 3 月,長安啟源單月銷量 36875 輛,登頂央企新能源銷量冠軍,呢份喺國內市場歷練出嘅硬實力,成為佢征戰全球新能源賽道嘅底氣,亦令長安啟源成為新央企以智造實力走向世界嘅重要代表,書寫中國汽車品牌出海嘅央企答卷。
長安汽車嘅全球化,從來唔係簡單嘅產品出口,而係扎根「六國十地」研發佈局嘅全球技術協同,呢份積澱下嘅先進技術與可靠品質,既係長安啟源出海嘅核心支撐,仲係佢國內銷量爆發嘅關鍵所在。

作為長安汽車主品牌新能源板塊,長安啟源承接四十餘年造車工程底蘊,凝練千億研發投入嘅技術成果,將全球研發佈局嘅優勢,轉化為兼顧國內與全球市場嘅核心競爭力,令全球化征程由起步就站喺技術與品質嘅高起點。
2026 年 3 月,長安啟源銷量環比增長 101.5%、達 36875 輛,正式躋身國內主流新能源品牌行列,呢份經市場檢驗嘅成績,成為長安啟源叩開全球市場大門嘅硬名片,亦令世界睇到央企新能源品牌嘅真實實力。
東南亞係長安啟源全球化佈局嘅重要橋頭堡,泰國則係佢借勢銷量勢能、邁出海外關鍵一步嘅核心陣地,而全新 Q05,仲係以國內銷冠嘅身份,扛起長安啟源全球大單品嘅大旗,成為連接國內與海外市場嘅重要紐帶。
喺國內,全新 Q05 3 月交付 12600 輛、環比增長 188.3%,一舉登頂緊湊型純電動 SUV 銷量榜首,6.99 萬元起嘅定價,搭配全系寧德電芯、同級首搭激光雷達與 4 納米車規級座艙晶片嘅誠意配備,令佢成為國內市場嘅爆款車型;3 月 24 日,呢款國內熱銷車型登陸泰國完成首秀並開啟盲訂,迅速引發海外用戶關注,成為長安啟源深耕東南亞市場嘅重要落子。
未來,全新 Q05 仲會進軍印尼、歐洲等市場,佢喺國內積累嘅銷量與口碑,將成為征戰全球嘅重要基礎,勾勒出長安啟源以國內冠軍實力撬動全球市場嘅發展藍圖,亦成為打通國內與海外市場嘅核心抓手。
呢一佈局,既精準把握咗東南亞新能源市場嘅爆發機遇,仲彰顯咗長安啟源嘅底氣。
燃油車時代,中國品牌引領向上之路;新能源時代,長安啟源扛起央企大旗,以新央企嘅技術積澱與國內銷量勢能,成為「央勢力」嘅核心代表,同中國新能源品牌並肩,向世界展現中國智造嘅力量。
長安啟源嘅全球化步伐,始終同國內市場嘅銷量增長同頻,每一步都穩紮穩打、謀定而後動。
作為中國長安汽車集團戰略使命嘅核心承載者,長安啟源嘅全球化征程,既延續住長安百年家國情懷,仲凝聚住長安造車嘅核心精髓——四十餘年嘅嚴謹工匠精神、千億研發嘅創新突破、以用戶為中心嘅產品初心,而呢啲,正係佢打造出 Q05、A06、Q07「冠軍矩陣」嘅關鍵。
除咗 Q05 嘅國內銷冠與海外首秀,A06 上市僅 4 個月交付便突破 3 萬輛,穩居 20 萬內新能源中大型轎車銷量第一,800V 高壓平台 +6C 超級閃充技術,搭配天樞智能全維安全配備,造就佢嘅硬核產品力;Q07 累計銷量突破 10 萬輛,穩居插電混合新能源中型 SUV 銷量前三,越級空間與舒適配備,成為萬千家庭用戶嘅出行優選。
三大車型喺國內各細分市場嘅熱銷,構築起長安啟源嘅冠軍產品矩陣,亦為全球化佈局儲備咗成熟嘅產品與市場經驗,令長安嘅核心技術與優質產品,能夠精準匹配全球不同市場嘅用戶需求,真正走向全球消費者。

全球汽車產業向電動化、智能化深度轉型嘅當下,中國新能源品牌迎來全球化黃金機遇,長安啟源則以國內銷量冠軍嘅市場實力,搭配全球研發佈局嘅技術支撐,走出咗一條獨具特色嘅央企全球化之路。
3 月登頂央企新能源銷量冠軍,係長安啟源國內市場競爭力嘅直接體現,仲係佢全球化征程嘅堅實底氣;而 3 月 26 日天樞智能「新安全」成果發布,爆胎穩行功能全系標配,更令長安啟源以技術普惠實現品牌價值升級,為出海增添更多技術砝碼。
長安啟源嘅全球化,係央企力量嘅全球表達,係中國新能源嘅全球進階。佢跳出單兵作戰嘅出海模式,以海納百川嘅胸襟,將國內市場練就嘅銷量勢能、技術實力與產品溫度,帶向東南亞、歐洲等全球市場。
由國內央企新能源冠軍,到佈局全球市場,長安啟源喺打造世界一流汽車品牌嘅道路上步履不停,既以持續攀升嘅銷量刷新「啟源速度」,仲以全球化佈局書寫長安汽車出海新篇章,成為中國新能源品牌向上、中國智造走向世界嘅重要標杆,令央企力量喺全球汽車市場綻放中國光彩。
4 月 10 日晚,長安汽車 2025 年年度報告正式出爐。1640 億元營業額、40.8 億元歸母淨利潤、126 億元研發投入、291.3 萬輛全年銷量……一串串數字背後,不僅是一家車企的經營成績單,更是一家中央企業在汽車產業深刻變革期交出的“擔當答卷”。在新能源與智能化浪潮席捲全球的當下,長安汽車以穩健的業績增長、領先的研發強度和清晰的戰略布局,詮釋了何為“國家隊”的硬核實力與長遠定力。
 財務基本盤:規模增長與經營質量並進
年報顯示,長安汽車 2025 年實現營業額 1640 億元,同比增長 2.7%;歸母淨利潤 40.8 億元,扣非淨利潤 28.0 億元,同比增長 8.03%。在行業價格戰持續、市場競爭白熱化的背景下,長安汽車保持了營收規模的正向增長,並且利潤增速高於營收增速,這反映出其經營質量正在持續優化。
尤其值得關注的是,公司貨幣資金儲備超過 540 億元,經營活動現金流持續淨流入。強大的“造血”能力,為企業在新能源、智能化等需要長期高強度投入的領域提供了充足的“彈藥”。燃油車基本盤穩固——CS75 PLUS、逸動、UNI-V 等經典車型持續走量,構成了穩定的盈利與現金流底座。這恰恰體現了長安汽車作為央企的穩健風格:不盲目冒進,而是在鞏固現有優勢的基礎上,有序、有力地推進轉型。
 研發高強度:7.67% 的投入佔比背後的技术自立
“技術立企”是長安汽車年報中最鮮明的標籤之一。2025 年,公司研發投入高達 126 億元,佔營業額比例達到 7.67%,這一強度穩居行業前列。持續的巨額投入,已轉化為实实在在的技术護城河。
在新能源核心領域,自研電池品牌“金鐘罩”實現了“零過熱”安全目標;固態電池研發進展明確,預計 2027 年逐步量產。今年 3 月發布的藍鯨超擎混動技術,更是將城區油耗帶入“2L 時代”,重新定義了混動效率。在智能化賽道,長安汽車已形成 L3、L4 級自動駕駛技術“雙階領先”的行業格局——繼去年底獲得國內首塊 L3 級自動駕駛正式號牌後,今年 3 月又获批 L4 級自研 Robotaxi 測試牌照。從“天樞智能”品牌發布,到爆胎穩行、太行分佈式電驅等成果落地,長安汽車正將技術儲備快速轉化為產品競爭力。
 產品矩陣化:五大品牌協同覆蓋全市場
面對多元化的消費需求,單一品牌或產品線已難以通吃。長安汽車構建了覆蓋主流家用、年輕科技、智能豪華到數智新能源商用車的“五大品牌”協同體系,並佈局了 ICE、HEV、REEV、PHEV、EV 全動力路線。
這種矩陣化佈局在市場上取得了顯著成效:長安啟源月銷突破 4 萬輛,深藍汽車實現階段性盈利且月銷過 3 萬輛,高端品牌阿維塔已連續 10 個月銷量破萬。新能源產品覆蓋 10 萬至 70 萬元全價格帶,銷量達 110.9 萬輛,同比增長 51%。產品結構的優化,不僅提升了品牌形象,也增強了企業的抗風險能力和利潤空間。
 出海加速度:海外業務成高盈利增長極
2025 年,長安汽車海外銷量 63.7 萬輛,同比增長 18.9%;海外板塊毛利率高達 19.49%,顯著高於國內水平。這組數據揭示了一個重要趨勢:海外市場已成為長安汽車高質量增長的“第二曲線”。
踐行“無海外不長安”戰略,長安汽車通過雙 VP 駐海外、加速泰國、巴西等地工廠投產、完善營銷服務網絡等方式,在歐亞、中東、東南亞等市場實現了品牌替代與份額領先。2026 年,其海外銷量目標劍指 75 萬輛。在全球汽車產業格局重塑的窗口期,長安汽車的加速出海,不僅是為了規模擴張,更是中國汽車工業從“產品輸出”向“品牌輸出”和“體系輸出”升級的縮影。

未來生態化:從智能汽車到“泛出行”的邊界拓展
長安汽車的野心不止於造車。成立天樞智能機器人公司,佈局人形機器人、飛行汽車等新興業務,標誌著其正從“汽車公司”向“科技出行生態公司”演進。以汽車產業積累的智能化、電動化技術為基石,向更廣闊的“泛出行”領域延伸,這是長安汽車面向 2030 年乃至更長遠未來的戰略卡位。
 張觀評述:長安汽車正邁入以創新為驅動、以全球為舞臺的堅實道路
縱觀長安汽車 2025 年年報,我們看到了一家中央企業在複雜市場環境中的戰略定力:以技術研發構築長期競爭力,以矩陣化產品捕捉市場機遇,以全球化佈局打開增長空間,以生態化思維謀劃未來。其成績的取得,根植於對產業規律的深刻理解、對核心技術的持續投入,以及對“央企擔當”的務實踐行——不僅要實現自身的商業成功,更要為中國從汽車大國邁向汽車強國貢獻關鍵力量。面向 2030 年產銷 500 萬輛的宏偉目標,長安汽車已鋪就了一條以創新為驅動、以全球為舞臺的堅實道路。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


