

HomePengeluar Kereta

Search History
Popular Searches
Dealer Login / Sign Up

Tulis | Wu Jing
Sunting | Huang Dalu
Reka Bentuk | Zhen Youmei
Kereta Toyota sedang mempromosikan secara besar-besaran di Thailand satu kaedah pembiayaan kenderaan yang agak matang di pasaran Jepun.
Produk ini dikenali sebagai "Pinjaman Nilai Residu Dijana". Institusi kewangan menetapkan terlebih dahulu nilai jangkaan kenderaan pada tarikh tamat kontrak, pengguna terutamanya membayar bahagian harga kenderaan selepas tolak nilai residu semasa tempoh kontrak, dengan itu mengurangkan bayaran bulanan.
Tempoh kontrak biasanya tiga hingga lima tahun. Sebagai contoh bagi kontrak lima tahun, jika nilai residu ditetapkan sebanyak 30% daripada harga kenderaan, dan kadar faedah pinjaman ialah 4%, bayaran bulanan pengguna boleh kira-kira 30% lebih rendah berbanding pinjaman biasa.
Selepas tempoh kontrak tamat, pengguna boleh memulangkan kenderaan kepada pengedar atau institusi kewangan, atau menggunakan kenderaan lama untuk menukar kenderaan baru, atau membayar nilai residu yang ditetapkan sebelum itu untuk mendapatkan hak milik penuh kenderaan.
Bayaran bulanan yang lebih rendah terutamanya meringankan tekanan arus tunai semasa tempoh kontrak. Pengguna akhirnya masih perlu menguruskan bahagian nilai residu, dan memulangkan kenderaan juga mungkin terhad kepada jarak tumpuan, keadaan kenderaan dan terma kontrak. Apabila pengguna semakin memberi perhatian kepada bayaran tunai pertama dan bayaran bulanan, kesan produk ini terhadap keputusan pembelian kenderaan sedang meningkat.
Toyota melancarkan projek ini di Thailand pada Ogos 2026, dan kini telah menjangkau hampir semua pengedar Toyota di seluruh negara. Sebelum ini, produk serupa pernah dilancarkan secara terhad di pasaran seperti Singapura dan Malaysia. Thailand merupakan pasaran utama automotif di Asia Tenggara pertama yang dilancarkan Toyota secara besar-besaran.
Pada 50 tahun lepas, Asia Tenggara sentiasa menjadi salah satu pasaran luar negara yang paling kukuh bagi jenama kereta Jepun. Toyota, Honda, Nissan, Mitsubishi dan pengeluar kereta Jepun lain telah membina kelebihan jangka panjang di sini dengan memanfaatkan pengeluaran tempatan, rantaian bekalan, jaringan pengedar dan perkhidmatan kewangan.
Thailand sangat penting. Jenama Jepun telah lama menguasai kedudukan utama di pasaran automotif tempatan, dan Toyota kekal menduduki tempat pertama dari segi jualan selama beberapa tahun berturut-turut.
Kedatangan kereta elektrik China sedang mengubah struktur ini. BYD, Changan, Geely, SAIC, GAC dan pengeluar kereta China lain secara beransur-ansur memperluas布局 jualan dan pengeluaran mereka di Asia Tenggara. Persaingan pasaran juga telah berkembang daripada produk dan harga kepada pembiayaan, kereta kedua dan nilai kitaran hidup kenderaan.
Pada masa lalu, pengguna Thailand yang memilih Toyota biasanya akan mempertimbangkan kebolehpercayaan, kemudahan penyelenggaraan dan harga jualan semula beberapa tahun kemudian. Kereta elektrik China membawa piawaian pilihan baharu, termasuk harga pembelian yang lebih rendah, konfigurasi pintar yang lebih kaya dan kos tenaga yang lebih rendah.
Toyota seterusnya memasukkan kelebihan kadar pemeliharaan nilai yang lama dibina ke dalam pembiayaan automotif, berharap dapat meningkatkan daya tarikan produk dengan mengurangkan bayaran bulanan.

Asas Jenama Jepun Terus Longgar
Di bandar-bandar Asia Tenggara seperti Bangkok, pasaran kereta sewaan dalam talian sudah menunjukkan perubahan yang ketara.
Pada masa lalu, pasaran kereta sewaan dalam talian dan teksi biasa adalah kenderaan bahan api jenama Jepun seperti Toyota. Sekarang, kereta elektrik dari China dan Vietnam bermula memasuki pasaran ini. Sebahagian jenama masih asing bagi pengguna tempatan, tetapi harga yang lebih rendah, konfigurasi yang kaya dan kos tenaga harian yang lebih rendah sedang membantu mereka mengembangkan jualan.
Data KPMG menunjukkan, jualan kereta baharu di Thailand sekitar 350,000 unit pada separuh pertama tahun 2026, naik 15% berbanding tahun sebelumnya; kadar penetrasi kereta elektrik naik ke 31%, meningkat 14 titik peratusan berbanding tahun sebelumnya. Subsidi kerajaan, pengeluaran tempatan pengeluar kereta China dan pelancaran produk baharu secara bersama-sama mendorong pertumbuhan pasaran.
Statistik Agensi Promosi Perdagangan Jepun (JETRO) menunjukkan, bahagian pendaftaran kereta baharu jenama China meningkat dari sekitar 6% pada tahun 2021 ke 26% pada tahun 2025, dan pada separuh pertama 2026 lebih jauh mencapai sekitar 33%; pada tempoh yang sama, bahagian keseluruhan jenama Jepun turun dari sekitar 85% ke 59%. Pada tahun 2025, BYD telah menjadi jenama automotif terbesar ketiga di Thailand dari segi jualan, hanya kalah kepada Toyota dan Honda.

Kinerja pasaran bagi pelbagai jenis enjin wujud perbezaan yang jelas. Jenama China mendominasi pasaran kereta elektrik tulen, manakala jenama Jepun masih unggul di pasaran tradisional seperti hybrid dan pikap yang menjadi kekuatan mereka.
Penyelidikan GlobalData meramalkan, pada tahun 2038, jualan kereta baharu tahunan di Thailand mungkin tumbuh sekitar 50%, mencapai sekitar 950,000 unit. Persaingan masa depan akan melibatkan bahagian pasaran sedia ada dan permintaan baharu.
Perubahan pasaran sudah memaksa pengeluar kereta Jepun melaraskan sistem pengeluaran di Thailand.
Suzuki mengumumkan pada tahun 2024, mereka akan menghentikan pengeluaran kereta di kilang Thailand menjelang akhir 2025. Kilang yang berkaitan kemudiannya dilaporkan akan diambil alih oleh Ford. Honda sedang menggabungkan pengeluaran dua kilang tempatan, dan Nissan juga sedang melaraskan kapasiti pengeluaran Thailand, memusatkan pengeluaran ke satu kilang.
Pelarasan ini dipengaruhi oleh pelbagai faktor, termasuk persaingan kereta elektrik China yang semakin sengit, pasaran pikap Thailand yang lesu, siasatan pinjaman automotif yang semakin ketat dan penurunan permintaan kereta bahan api tradisional. Pengeluar kereta Jepun sedang menghadapi perubahan serentak dalam struktur produk, keperluan pengguna dan sistem pengeluaran.

Beralih daripada Jualan Kereta Baharu kepada Keuntungan Rantai Nilai
Pinjaman automotif di Thailand sudah menjadi sangat lazim. Pengguna tempatan telah lama menggunakan kaedah sewa-beli dan ansuran untuk membeli kereta, produk kewangan tradisional kebanyakannya direka sekitar harga keseluruhan kenderaan dan jangkaan pemilikan jangka panjang.
Semasa beberapa tahun kebelakangan ini, tekanan hutang keluarga di Thailand agak tinggi, dan kelulusan pinjaman automotif oleh institusi kewangan juga semakin berhati-hati. Persaingan harga pengeluar kereta China lebih jauh meningkatkan sensitiviti pengguna terhadap bayaran tunai pertama dan bayaran bulanan.
Pinjaman nilai residu meninggalkan sebahagian wang kereta untuk diuruskan apabila tempoh kontrak tamat, menyebabkan perbelanjaan bulanan semasa tempoh kontrak menurun. Pengguna semasa membandingkan harga keseluruhan kenderaan, juga mula memberi perhatian lebih kepada jumlah yang perlu ditanggung setiap bulan.

Toyota juga berharap dapat memanfaatkan peningkatan ketelusan harga pasaran kereta kedua dengan rancangan ini. Transaksi kereta kedua swasta di Thailand agak lazim, keadaan kenderaan dan harga yang munasabah kadang-kadang sukar dinilai. Toyota melalui penetapan nilai residu terlebih dahulu, membina saluran penyertaan semula, penukaran dan penjualan kereta kedua, boleh mengumpulkan lebih banyak data transaksi sebenar, menjadi rujukan untuk penentuan harga kereta kedua.
Pola ini memerlukan harga kereta kedua yang stabil sebagai sokongan. Jika harga pasaran sebenar model Toyota selepas tempoh kontrak tamat mencapai atau melebihi nilai residu yang ditetapkan, pengguna, pengedar dan institusi kewangan akan lebih mudah menerima produk ini.
Pembiayaan nilai residu juga dimasukkan ke dalam "perniagaan rantai nilai" Toyota. Toyota berharap dapat melanjutkan perniagaan lebih jauh ke arah pembiayaan automotif, kereta kedua, penyelenggaraan, komponen, insurans, perisian dan pelbagai环节 penukaran kenderaan, meningkatkan pendapatan yang dihasilkan kenderaan sepanjang kitaran penggunaan.
Berdasarkan pelan berkaitan Toyota, hingga tahun kewangan 2030, syarikat merancang meningkatkan kira-kira 40% laba operasi perniagaan rantai nilai selain jualan kereta baharu, mencapai 3 Trilion Yen. Jualan kereta kedua, pembiayaan automotif dan perkhidmatan fasa penggunaan kenderaan adalah bidang pembangunan utama. Pembiayaan nilai residu memegang peranan menghubungkan perniagaan kereta baharu dan kereta kedua.
Selepas satu kereta baharu dijual melalui pinjaman nilai residu, Toyota boleh terus mendapat pendapatan dalam环节 pinjaman, insurans, penyelenggaraan dan penukaran. Selepas tempoh kontrak tamat, kenderaan yang dipulangkan boleh memasuki saluran kereta kedua disahkan.
Pengeluar automotif Jepun seperti Honda dan Mitsubishi juga sedang mengembangkan perniagaan pembiayaan automotif di pasaran seperti Thailand dan Filipina. Dengan semakin sengitnya persaingan pasaran automotif Asia Tenggara, perkhidmatan kewangan telah menjadi cara penting bagi pengeluar kereta mengekalkan hubungan pelanggan dan meningkatkan pendapatan kitaran hidup kenderaan.

Logik Asas Pinjaman Nilai Residu
Toyota mempromosikan pinjaman nilai residu di Thailand, berkaitan dengan pelarasan model perniagaannya, juga menunjukkan tekanan pasaran tempatan semakin meningkat.
Apabila kadar pertumbuhan jualan kereta perlahan, dan tempoh pertukaran kenderaan pengguna memanjang, pendapatan daripada kereta kedua, pembiayaan automotif, insurans, penyelenggaraan dan perkhidmatan perisian akan menjadi lebih penting.
Toyota perlu memanfaatkan semula kelebihan kadar pemeliharaan nilai yang dikumpul secara lama.
Toyota seperti Hilux, Fortuner, Corolla mempunyai jumlah kenderaan di jalan yang besar di Asia Tenggara, bekalan komponen dan rangkaian penyelenggaraan juga relatif matang. Syarat-syarat ini menyokong keperluan pasaran dan harga transaksi kereta kedua Toyota.

Pada masa lalu, fungsi kadar pemeliharaan nilai biasanya kelihatan apabila pengguna menjual kenderaan. Pinjaman nilai residu memasukkan nilai jangkaan masa depan kenderaan ke dalam skim pembiayaan terlebih dahulu, supaya pengguna boleh merasakan kelebihan ini melalui bayaran bulanan yang lebih rendah semasa membeli kenderaan.
Toyota juga perlu menyesuaikan diri dengan kepentingan pengguna terhadap arus tunai bulanan.
Seterlah kereta elektrik China memasuki Asia Tenggara, pasaran tempatan muncul lebih banyak bayaran tunai pertama rendah, bayaran bulanan rendah, diskaun faedah kewangan, geran insurans dan hak pengecasan. Pengguna boleh membandingkan lebih langsung perbelanjaan bulanan bagi jenama yang berbeza.
Toyota sebelum ini terutamanya menekankan kebolehpercayaan, ketahanan dan kadar pemeliharaan nilai jangka panjang. Kini, pembeli kenderaan juga akan mempertimbangkan keupayaan membayar semasa. Pembiayaan nilai residu seterusnya menjadi satu alat untuk Toyota melaraskan cara jualan.
Pengeluar kereta China menarik pengguna melalui harga dan konfigurasi, Toyota memasukkan nilai residu masa depan ke dalam bayaran bulanan semasa. Kedua-dua cara akan mempengaruhi beban pembelian kenderaan semasa pengguna.
Pembiayaan nilai residu juga membawa risiko baharu.
Nilai residu didirikan berdasarkan penilaian harga kereta kedua masa depan. Jika harga pasaran sebenar selepas tempoh kontrak tamat lebih rendah daripada nilai residu yang ditetapkan, institusi kewangan atau pengedar mungkin menanggung kerugian. Semakin besar fluctuasi harga automotif, semakin cepat pengemaskinian produk, semakin sukar penilaian nilai residu.
Khususnya pasaran kereta elektrik. Prestasi bateri, kelajuan pengemaskinian perisian, penurunan harga kereta baharu dan perubahan dasar subsidi, semuanya akan mempengaruhi harga kereta kedua.
Toyota mempunyai jumlah kenderaan bahan api dan hibrid yang besar, sistem penyelenggaraan juga relatif matang. Syarat-syarat ini membantu mengekalkan permintaan kereta kedua, menyediakan asas untuk pembiayaan nilai residu. Namun, apabila harga pasaran berterusan berfluktuasi, Toyota masih perlu menanggung risiko pengurusan nilai residu.

Beralih ke Fasa Pertahanan di Pasaran Kekuatan
Pada 50 tahun lepas, Asia Tenggara sentiasa menjadi pasaran kekuatan jenama automotif Jepun.
Thailand dipanggil "Detroit Asia", juga merupakan pangkalan pengeluaran penting Toyota di luar negara. Toyota telah lama menduduki tempat pertama jualan automotif Thailand, bahagian pasaran jenama Jepun pada suatu ketika pernah melebihi 80%.
Dalam bidang pikap, SUV, teksi dan kenderaan komersial, jenama Jepun dengan memanfaatkan pengeluaran tempatan, sistem pembekal, jaringan pengedar dan reputasi pengguna, membentuk asas pasaran yang agak kuat.
Pertumbuhan kereta elektrik mengubah keadaan persaingan di sesetengah pasaran khusus.
Berdasarkan kajian PwC terhadap enam pasaran automotif utama di Asia Tenggara, jumlah bahagian pasaran jenama Jepun telah turun dari sekitar 77% sebelum ini ke sekitar 62% pada tahun 2025, manakala bahagian pasaran jenama China terus meningkat. Thailand adalah salah satu pasaran yang perubahan agak ketara.
Selepas tahun 2021, jenama Jepun masih menguasai kebanyakan bahagian pasaran automotif Thailand. Selepas itu, BYD, Changan, Geely, SAIC dan GAC masuk secara beransur-ansur. Thailand juga secara beransur-ansur menjadi pasaran penting bagi pengeluar kereta elektrik China di Asia Tenggara untuk melakukan布局 pengeluaran dan eksport.

Semasa ini, jenama China mendominasi pasaran kereta elektrik tulen di Thailand, manakala jenama Jepun masih mempunyai kelebihan ketara di pasaran kereta hybrid dan pikap. Persaingan antara jenama yang berbeza, semakin tertumpu pada jenis enjin dan pasaran model khusus.
Automotif Jepun sebelum ini terutamanya menarik pengguna dengan memanfaatkan kebolehpercayaan, kadar pemeliharaan nilai dan kos penggunaan jangka panjang yang lebih rendah. Apabila pengguna membeli Toyota, biasanya akan mempertimbangkan jangka hayat penggunaan kenderaan, kemudahan penyelenggaraan dan harga kereta kedua.
Pola produk ini agak sesuai dengan keperluan pasaran Asia Tenggara. Pengguna tempatan peka terhadap harga automotif, dan juga memberi perhatian kepada ketahanan, kos penyelenggaraan dan nilai jual semula.
Kereta elektrik China menambah dimensi perbandingan baharu. Pengguna mula memberi perhatian kepada harga pembelian, bayaran tunai pertama, bayaran bulanan, kabin pintar, fungsi memandu bantuan dan kos tenaga.
Ambil contoh beberapa model yang sedang dijual dan harga pasaran, harga BYD Atto 3 di Thailand pernah sekitar 670,000 Baht, harga permulaan Toyota Yaris Cross SUV adalah sekitar 820,000 Baht, perbezaan harga melebihi 20%. Harga spesifik akan berubah mengikut versi model, polisi promosi dan masa pembelian, tetapi set harga ini mencerminkan strategi persaingan yang diambil oleh jenama China di pasaran Thailand.
Bagi pembeli kenderaan pertama kali dan pengguna muda, harga, konfigurasi dan bayaran bulanan boleh dirasai secara langsung semasa membeli kenderaan. Nilai residu beberapa tahun kemudian agak jauh, pengaruhnya mungkin lebih rendah daripada perbelanjaan semasa.
Toyota berharap dapat memperkecil jurang dari segi pembayaran melalui pinjaman nilai residu. Nilai kereta kedua masa depan selepas dikira secara terus boleh mengurangkan bayaran bulanan semasa tempoh kontrak bagi pengguna.

Adakah Halangan Kewangan Dapat Melawan Gempaan Elektrifikasi
Perniagaan yang dikekalkan Toyota di Thailand melibatkan jualan kenderaan keseluruhan, sistem pengeluaran dan rantaian bekalan.
Industri automotif Jepun sudah beroperasi di Asia Tenggara selama beberapa dekad, banyak pembekal komponen terikat rapat dengan kilang keseluruhan tempatan. Perubahan jualan kenderaan keseluruhan akan terus mempengaruhi pembelian komponen, kapasiti kilang, pengoperasian pengedar dan pekerjaan.
Pinjaman nilai residu boleh mengurangkan bayaran bulanan, meningkatkan daya tarikan model Toyota dalam环节 pembiayaan. Selepas tempoh kontrak tamat, kenderaan yang dipulangkan boleh memasuki saluran penukaran dan kereta kedua disahkan, membawa pendapatan perniagaan baharu kepada Toyota. Jenama, saluran, rangkaian selepas jualan dan produk hibrid membentuk asas perniagaan ini.
Penurunan bayaran bulanan terutamanya memperbaiki keupayaan pembayaran pengguna semasa tempoh kontrak, jurang daripada segi harga dan konfigurasi kenderaan masih wujud. Nilai residu yang ditetapkan juga perlu diterima ujian pasaran kereta kedua. Perubahan pilihan pasaran, penurunan harga model pesaing dan pengemaskinian produk yang semakin laju, semuanya mungkin menyebabkan harga kenderaan sebenar lebih rendah daripada jangkaan.
Perisian, kabin pintar, memandu bantuan, isian tenaga dan perkhidmatan digital juga sedang mempengaruhi pilihan pengguna. Pinjaman nilai residu boleh meringankan tekanan harga yang dihadapi Toyota semasa, persaingan daripada segi produk dan teknologi akan berterusan.
Kepentingan pembentukan pinjaman nilai residu terletak pada harga kereta kedua yang stabil. Jumlah kenderaan, rangkaian penyelenggaraan dan keperluan kereta kedua yang dibentuk Toyota di Thailand selama beberapa dekad, membolehkan ia mempunyai syarat untuk menilai nilai kenderaan tiga hingga lima tahun kemudian, dan menanggung risiko nilai residu yang berkaitan.
Pengeluar kereta China juga boleh mengurangkan bayaran bulanan melalui subsidi faedah, bayaran tunai pertama rendah dan subsidi, tetapi perubahan harga yang lebih kerap dan pengemaskinian model akan mempengaruhi harga kereta kedua. Saluran pengambilan kereta kedua, sistem penyelenggaraan dan bekalan komponen masih perlu diperbaiki. Sebelum pembentukan jumlah kenderaan skala besar, sistem penentuan harga kereta kedua yang stabil dan rangkaian pengambilan kereta kedua disahkan di seluruh negara, sukar bagi jenama China meniru model pembiayaan nilai residu Toyota.
Toyota memanfaatkan pembiayaan nilai residu untuk mendapatkan masa pelarasan. Rancangan kewangan ini boleh bertahan berapa lama, bergantung pada kestabilan harga kereta kedua; sama ada Toyota boleh kekal memimpin pasaran, bergantung pada sama ada ia boleh memperbaiki produk kereta elektrik dan pengalaman pintar menggunakan masa ini.
Pola yang sama lebih sukar dipromosikan di pasaran China. Pasaran domestik sudah muncul produk seperti bayaran ekor fleksibel, pembiayaan sewaan, sesetengah jenama mewah juga telah melancarkan rancangan serupa, tetapi belum menjadi cara pembelian kenderaan yang lazim digunakan oleh model umum.
Perbezaan terutamanya datang daripada pasaran kereta kedua. Toyota mempunyai jumlah kenderaan bahan api dan hibrid yang besar di Thailand, pengemaskinian model relatif sederhana, harga kereta baharu juga agak stabil. Jaringan pengedar boleh mengumpulkan kenderaan secara seragam, dan menjual semula melalui saluran kereta kedua disahkan. Syarat-syarat ini membolehkan institusi kewangan membuat penilaian nilai kenderaan tiga hingga lima tahun kemudian.
Pasaran automotif China masih berada dalam fasa pelarasan cepat. Model kenderaan baharu pengemaskinian agak laju, harga kereta baharu berubah sering, bateri, perkakasan pintar dan konfigurasi perisian juga akan mempengaruhi harga semula model lama. Pengeluar kereta yang menjanjikan nilai residu tinggi, perlu menanggung risiko harga jualan sebenar lebih rendah daripada jangkaan apabila kenderaan tamat tempoh.

Pengguna tempatan juga boleh mengurangkan bayaran bulanan melalui subsidi faedah, bayaran tunai pertama rendah dan pinjaman tanpa faedah, jadi kelebihan pinjaman nilai residu tidak begitu ketara di pasaran Thailand. Dengan harga kereta baharu yang semakin stabil dan sistem penilaian kereta elektrik kedua yang sempurna, produk serupa masih ada kemungkinan untuk mengembangkan skala.
Toyota mempromosikan pembiayaan nilai residu di Thailand, bergantung pada jumlah kenderaan, rangkaian penyelenggaraan, keperluan kereta kedua dan sistem pengedar yang dikumpul selama bertahun-tahun. Ia mengira nilai kereta kedua masa depan ke dalam skim pembelian kenderaan, menukarkan kadar pemeliharaan nilai kepada kelebihan bayaran bulanan hari ini.
Bagi pengguna, ini bersamaan dengan menyerahkan kebimbangan terhadap harga kereta masa depan kepada Toyota. Selagi kenderaan mematuhi terma jarak dan keadaan kenderaan dalam kontrak, risiko penurunan harga kereta kedua terutamanya ditanggung oleh Toyota Financial dan sistem pengedar.
Pengeluar kereta China boleh dengan pantas mengikuti subsidi faedah, bayaran tunai pertama dan bayaran bulanan rendah, tetapi dalam jangka masa pendek sukar untuk membina keupayaan pengambilan kenderaan dan penerimaan nilai residu setanding. Beban kad Toyota ini, datang daripada keberanian ia bertanggungjawab terhadap harga kereta tiga hingga lima tahun kemudian.
Persaingan seterusnya di pasaran automotif Thailand, juga akan memanjang dari harga kereta baharu hari ini kepada masalah jangka masa lebih panjang: Siapakah yang boleh menentukan nilai satu kenderaan beberapa tahun kemudian.
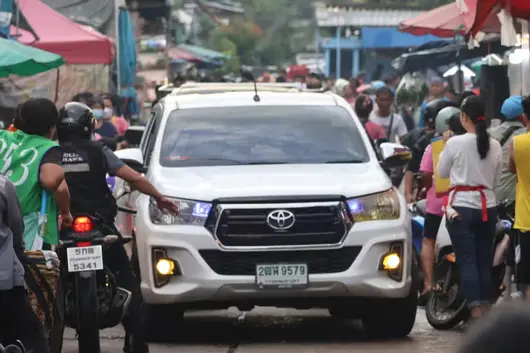
【Nota: Pengeluar kereta telah lama berteriak 'Meninggalkan CATL', tetapi realitinya agak dramatik. Kedudukan Raja Bateri bukan sahaja tidak lemah, malah semakin kukuh. Namun, dengan tekanan kos bateri yang semakin mempengaruhi keuntungan kenderaan penuh, semakin banyak pengeluar kereta yang ingin mengurangkan kos bateri dengan memperkenalkan pembekal bateri baharu atau memajukan projek penyelidikan dan pembangunan sendiri, cuba mematahkan keadaan bergantung sepenuhnya pada CATL. Adakah penyesuaian rantaian bekalan yang gempar ini bermaksud pengeluar kereta akan menguasai semula inisiatif dalam industri rantaian bekalan kereta baharu?】
Cai Yan
10 Oktober, CATL dan Seres Group menandatangani perjanjian kerjasama strategik jangka panjang di Chongqing. Kedua-dua belah pihak akan memperkukuh kerjasama strategik secara menyeluruh merentasi tiga bidang teras utama: memperluas 'pabrik dalam pabrik', membina ekosistem pengecasan super, serta mempercepat penjajaran global.
Sejak awal tahun ini, keuntungan pengeluar kereta telah menurun secara umum, manakala CATL yang memegang bateri kenderaan elektrik semakin lama semakin untung. Ia tidak sahaja mengembangkan perniagaan di pasaran dalam negara, malah kerap memajukan perniagaan luar negara. Baru-baru ini, pabrik Debrecen, Hungary bagi sel CATL telah memulakan ujian pengeluaran, bekerjasama dengan BME, Mesir dalam lesen teknologi, serta memajukan projek rantaian bekalan Indonesia, cuba mencari titik baharu pertumbuhan di pasaran luar negara ketika pasaran dalam negara agak tepu.
Semenjak awal 2026, pendapatan CATL adalah 276.917 bilion Yuan, naik setimpal 54.80%; keuntungan bersih adalah 432.84 bilion Yuan, naik setimpal 41.98%, di mana keuntungan bersihnya adalah lebih dua kali ganda jumlah 15 pengeluar kereta tersenarai. Pada tahun-tahun kebelakangan ini, pendapatan dan keuntungan bersih CATL meningkat secara berterusan. Pada 2022, pendapatan 328.594 bilion Yuan, keuntungan tersembunyi bersih 307.29 bilion Yuan; pada 2025, pendapatan CATL adalah 423.702 bilion Yuan, keuntungan tersembunyi bersih 722.01 bilion Yuan.
CATL terus mengaut kekayaan daripada pengeluar kereta. Pada 2022, Zeng Qinghong, ketua eksekutif Kumpulan GAC pada masa itu, pernah berkata dalam Persidangan Bateri Motor Sedunia: "Dengan kos bateri yang mewakili 40%~60% kos kenderaan penuh, adakah kita sekarang bekerja untuk CATL?" Ini menjadi permulaan 'Meninggalkan CATL' bagi pengeluar kereta, dan tidak sedikit pengeluar kereta baharu mula mencari pembekal bateri baharu.
Walau bagaimanapun, selama empat tahun, CATL tidak menjadi lemah, malah semakin kuat. Ada pengeluar kereta 'Meninggalkan CATL', ada juga pengeluar kereta yang lebih dekat dengan CATL. Dari segi saham pasaran, asas CATL masih kukuh, pada suku pertama tahun ini, saham pemasangan kenderaan peribadi dalam negara adalah 46.7%, kadar penggunaan kapasiti sekitar 95%, di mana peratusan bateri Tri-Litium adalah 75.2%.

Sebahagian Pengeluar Kereta Mengapakah Melarikan Diri dari CATL
Namun, kedudukan CATL bukanlah kukuh seperti tembok, ini dapat dilihat di pasaran modal, harga sahamnya tertinggi pada Mei tahun ini mencapai 467.35 Yuan, manakala Suku Ketiga mengalami penurunan berterusan, September berulang kali mencipta titik rendah peringkat, Suku Ketiga Saham A mengalami penurunan kumpulan maksimum sekitar 23%. Prestasi pendapatan meningkat tinggi, prestasi saham melemah, perbezaan keadaan ini tidak dapat dipisahkan daripada emosi pasaran 'Meninggalkan CATL'. Pengeluar kereta masing-masing memajukan pelbagai rantaian bekalan bateri, sesetengah model memasukkan pembekal kedua dan ketiga.
Sebab teras pertama pengeluar kereta memilih 'Meninggalkan CATL' ialah 'Pembekal menimpa pembuat kereta'. Pada masa lalu, pembuat kereta memegang jenama, saluran, pengguna, adalah 'pemimpin' secara nama dalam rantaian bekalan, kini dalam hal pembahagian keuntungan, pembekal teras mengambil bahagian besar, bateri kenderaan dan pemanduan pintar menjadi dua bahagian paling pening bagi pengeluar kereta, pengeluar kereta di satu sisi menghadapi pasaran存量 yang sengit, di satu sisi mendapati keuntungan dibahagi oleh pembekal teras hulu.
Bagi pengeluar kereta, memperkenalkan lebih banyak pembekal kedua adalah cara menjimatkan wang yang paling mudah dan efisien. Mengikut harga pembekal kedua bateri kenderaan purata lebih murah 5% daripada CATL, bagi bateri 100kWh dengan kos 80,000 Yuan, perbezaan kos adalah sekitar 4,000 Yuan, bagi pengeluar kereta yang perlu menanggung cukai bateri dan keuntungan tipis, ini memang pilihan yang lebih baik.
Satu contoh yang sangat mudah, sejak 2022, semakin banyak kereta baharu mengikut versi berbeza, menyediakan bateri jenama berbeza, misalnya Changan Deep Blue, versi Range Extension bateri jarak pendek masih membeli dari CATL, versi Elektrik Murni bateri jarak panjang adalah Gotion. Tindakan pengeluar kereta ini, tidak sahaja memastikan keperluan pengguna yang melihat jenama bateri, malah mengimbangi keperluan promosi kereta baharu.

Pengeluar kereta mahukan sebab kedua untuk melepaskan diri dari bergantung pada CATL adalah untuk melepaskan diri dari ikatan Black Box piawaian bateri, merebut semula kuasa definisi asas kenderaan.
Perlu diketahui, di bawah arkitektur kereta baharu, bateri sebagai hardware utama, saiz kapasiti bateri, bentuk, kelajuan cas dan lain-lain sifat, tidak hanya mempengaruhi kos harga kenderaan, malah mempengaruhi penjenamaan produk, arah iterasi, algoritma asas perkakasan dan perisian kenderaan, oleh itu satu-satu skema utama jika dikawal oleh pembekal, pengeluar kereta akan masuk ke keadaan yang paling pasif.
Sedangkan apa yang CATL hantar ke luar adalah satu sistem Black Box yang tertutup, kokoh, tidak boleh disesuaikan. Dari lengkung pelepasan sel, ambang kadar, logik output suhu rendah, hingga algoritma pengurusan bateri BMS, penandaan pengurusan suhu merentas, semua peraturan, data, algoritma mekanisme perlindungan keselamatan semuanya dikunci eksklusif oleh CATL.
Secara ringkasnya, perniagaan pengeluar kereta dengan CATL, bukanlah membeli perkakasan yang boleh disesuaikan secara mendalam, tetapi satu skema teknologi yang sudah ditetapkan, berapa banyak strategi asas bateri boleh disesuaikan, suara pengeluar kereta tidak begitu tinggi.
Sebagai contoh penyesuaian strategi BMS bateri, pengeluar kereta mesti提出需求 terlebih dahulu, pembekal bateri menilai kebolehlaksanaan, selepas perbincangan perniagaan kedua-dua pihak sah, pembekal bateri kemudian melaksanakan, satu rangkaian proses ini, di mana irama tidak sepenuhnya dikawal oleh pengeluar kereta, pengeluar kereta menghadapi pasaran automotif yang sengit, selalunya berada dalam situasi yang agak尴尬.
Nampaknya, kerana algoritma BMS adalah salah satu rahsia perniagaan yang paling penting pembekal bateri, strategi algoritma adalah hasil daripada banyak data yang dikumpul dan penyelidikan dan pembangunan pembekal bateri selama bertahun-tahun. Oleh itu di belakang realiti yang tidak dapat dielakkan ini, adalah konflik antara keperluan pengeluar kereta kos lebih rendah, kuasa definisi lebih efisien, irama produk dan rahsia perniagaan pembekal bateri.

Oleh itu, jika ingin bertanya apa yang pengeluar kereta sebenarnya mahukan 'Meninggalkan CATL'? Itu ialah, pengeluar kereta tidak mahu kuasa definisi produk akhirnya, inisiatif iterasi teknologi diikat oleh logik bateri.
Apabila pengeluar kereta terkemuka semua menggunakan skema bateri piawai CATL, semua model jangkaan, logik cas, keselamatan, garis asas kecekapan tenaga cenderung seragam, perbezaan yang dibina pengeluar kereta dengan tenaga yang besar, akan dipadamkan oleh skema bateri yang seragam.
Mula-mula, jika zaman kereta minyak, semua hampir semua jenama kereta menggunakan satu set enjin + gear transmission, malah kapasiti tangki minyak pun sangat seragam, definisi pengeluar kereta terhadap produk tidak boleh dibincangkan. Oleh itu, pengeluar kereta pada 2026 masing-masing memajukan pelbagai pembekal bateri, bateri penyelidikan sendiri, sel bersama disesuaikan, bukan sahaja untuk menekan kos, mengelak cukai bateri 4%. Menghadap situasi semasa, sesetengah pengeluar kereta rela menanggung opintin pengguna jangka pendek, kerugian pasaran, kesakitan teknologi, tetapi mahu kuasa algoritma asas kenderaan dan definisi produk, semula berada di tangan sendiri.
'Membuat Bateri' Menjadi Tiket Syarikat Kereta Berkelas Dunia
Setiausaha Agung Persatuan Kereta Penumpang China, Cui Dongshu, pernah menjangkakan "Pengeluar kereta mesti membuat bateri, jika tidak mustahil menjadi syarikat kenderaan penuh berkelas dunia". Inilah sebabnya pada 2026, yang bergerak paling banyak dalam aspek 'Meninggalkan CATL' sering kali merek kuasa baharu, manakala BYD, Great Wall, Geely yang sudah membuat pelaburan di bidang bateri lebih awal, pengeluar kereta tradisional relatif tidak wujud tekanan sedemikian.
Namun, 'Meninggalkan CATL' mudah berteriak, benar-benar dilaksanakan sangat sukar. Pertama mengenai bateri penyelidikan sendiri pengeluar kereta, tidak perlu sebut sama ada mampu menjimatkan wang, sekurang-kurangnya kapasiti, kerugian, reputasi pasaran dan peningkatan teknologi yang dipertaruhkan, kitaran pengesahan pasaran, memerlukan pengeluar kereta mempunyai keyakinan cukup.

Bagaimanapun bateri kenderaan melibatkan sains bahan, elektrokimia, pengurusan suhu, proses pembuatan dan lain-lain bidang sistem kejuruteraan. CATL mampu mencapai piawaian keselamatan tahap PPB (satu per sejuta bilion), di belakangnya adalah hasil daripada banyak pekerja penyelidikan dan banyak data yang dikumpul selama bertahun-tahun.
Saat ini, baik Xiaomi, XPeng, Li Auto, bateri penyelidikan sendiri yang disebutkan, pada asalnya adalah integrasi proses sistem bateri terhadap paket bateri, BMS, pengurusan suhu, reka bentuk struktur, teknologi pengeluaran sel ditanggung oleh pembekal bateri. Dan masa yang pengeluar kereta perlu melabur tidak rendah, sebagai contoh Li Auto, musim luruh 2020 memutuskan 'sel + cip' penyelidikan sendiri, hingga September 2026 baru mulai melancarkan bateri penyelidikan sendiri, yang lebih penting adalah semasa itu Li Auto melabur di Sunwoda, menjadi pemegang saham kedua.
Tentang opintin pasaran 'Meninggalkan CATL' yang disebut, perkara ini pada dasarnya bukan pengeluar kereta membuang pembekal bateri, tetapi perubahan halus dalam hubungan penawaran dan permintaan. Dahulu 'tanpa CATL mustahil', sekarang pengeluar kereta lebih melihat faktor gabungan 'kecekapan, kos, kebolehkelolaan, hak definisi', berubah menjadi 'ada CATL bagus, tetapi tiada pun boleh berdiri'.

Ulasan
Gelombang 'Meninggalkan CATL' kali ini, membuatkan nilai pasaran CATL hilang berbilion. Namun, pada masa ini, ekuiti CATL pada Oktober Minggu Emas akhirnya ada pemulihan. Raja Bateri dalam teknologi bateri, skala pemasangan, faktor keselamatan, penyimpanan tenaga, pertukaran bateri masih mempunyai kelebihan. Pelabur menunggu adakah bateri kenderaan CATL akan mantap, perubahan saham pasaran dalam negara, kesesuaian perniagaan luar negara, dll. Pembelian bateri pelbagai pengeluar kereta adalah trend, pengeluar kereta yang mempunyai kekuatan membuat bateri sendiri juga trend. Dan menghadapi gelombang pelbagai rantaian bekalan pembuat kereta, CATL dari satu sisi mengukuhkan asas bateri kenderaan dalam negara, dari satu sisi mempercepatkan tapak luar negara Hungary, Mesir dibina.
Artikel ini adalah orisinal daripada He Yan Yue Che, tanpa kebenaran, dilarang terbitkan semula)

Penulis | He Wen
Penyunting | Kumpulan Maklumat Bisnes Qujie
Kitaran ini pengeluar kereta membina bateri sendiri, mungkin bukan sahaja senarai pembekal yang diubah, tetapi juga model keuntungan CATL yang bergantung pada sistem bateri lengkap untuk mendapatkan nilai lebih.
Malam 18 September, selepas pelancaran Xpeng G9L, pengasas Xpeng, He Xiaopeng ketika menjawab soalan media mengenai sama ada akan membuat penyelidikan bateri sendiri, menyatakan, "Mulai tahun ini, bateri Xpeng semuanya kami buat sendiri"; Sebelum ini, Li Auto juga mengumumkan bahawa pembuatan bateri sendiri akan secara beransur-ansur merangkumi semua model kereta.
Pernyataan pengeluar kereta mempercepatkan masuk ke bidang pembuatan bateri, dengan segera membentuk maklum balas di pasaran modal. 18 September, bahag CATL (Saham A) ditutup pada 301.95 Yuan/saham, penurunan melebihi 35% berbanding titik tinggi tahun ini pada 7 Mei pada 467.34 Yuan, Saham Hong Kong ditutup pada 507 Dollar Hong Kong/saham, merupakan paras terendah intra-perdagangan sejak 10 Mac, jumlah nilai pasaran saham A+H menguap melebihi 700 Miliar Yuan berbanding titik tertinggi.

Sumber gambar: Tangkapan skrin Baidu
Pasaran umumnya melihat pembangunan bateri sendiri oleh pengeluar kereta sebagai dua perkara: menjimatkan kos dan menjamin bekalan. Namun perubahan yang berlaku dalam industri jauh lebih daripada sekadar menukar pembekal, pengeluar kereta berusaha mengambil semula kuasa definisi produk bateri, laluan keuntungan CATL yang dahulu bergantung pada sistem bateri lengkap untuk mendapatkan premium, sedang terjejas, model perniagaan asal kini mengalami penstrukturan semula.
1. Kuasa definisi beralih, kuasa pembuatan kekalPertama, lihat jelas apa yang sebenarnya dilakukan oleh pengeluar kereta. Mereka tidak membina kilang sel bateri secara menyeluruh sendiri, melainkan mereka memegang kuasa definisi produk seperti formula bateri, logik cas pantas, strategi BMS, piawaian integrasi kenderaan lengkap dalam tangan mereka sendiri, peringkat pembuatan sel bateri diserahkan kepada pembekal bateri untuk diselesaikan.
Contohnya, 'Bateri Longjia' Xiaomi, dimanfaatkan oleh Xiaomi untuk definisi produk dan reka bentuk pembangunan pakej bateri, CALB dan Sunwoda membuat sel bateri khusus mengikut piawaian Xiaomi; pembangunan bateri Li Auto sendiri, pakej bateri direka dan dibuat sendiri, sel bateri dihasilkan oleh Sunwoda dan CALB; Xpeng pula mengambil semula keseluruhan rantaian pakej bateri, hanya mengekalkan pembelian sel bateri dari luar.
Ini tepat mengenai sumber utama keuntungan tinggi CATL. Dahulu, ia menghantar satu set 'solusi bateri + bekalan terikat eksklusif', dalam satu pesanan sekaligus memperoleh teknologi, sistem solusi, serta kelebihan tawar-menawar dari bekalan eksklusif. Kini pengeluar kereta memegang faktor-faktor seperti formula, struktur, integrasi kenderaan lengkap dalam tangan mereka sendiri, hanya membeli sel bateri khusus dari pengilang bateri, ruang perniagaan CATL bergantung pada pakej bateri lengkap untuk mendapatkan premium, kini menghadapi tekanan ketara.
Perubahan juga tercermin dalam data laporan kewangan. Setengah tahun pertama 2026, sumber pendapatan terbesar CATL — margin keuntungan sistem bateri tenaga telah turun ke 20.63%, turun 1.78 poin peratusan berbanding tahun sebelumnya.

Sumber gambar: Tangkapan skrin laporan separuh tahun
Logik kemunculan pengilang bateri tahap kedua menjadi jelas, selain dari pertukaran teknologinya sendiri, yang lebih penting adalah kesediaan untuk menyesuaikan dengan definisi produk pengeluar kereta, menerima pembangunan penyesuaian mendalam. Li Auto menambah modal Sunwoda sebanyak 2.65 Miliar Yuan, menjadi pemegang saham kedua terbesarnya, CALB juga berkembang menjadi pembekal utama Xpeng. Dalam struktur rantaian industri semasa, pengilang yang boleh melaksanakan solusi sel bateri penyesuaian pengeluar kereta, mempunyai harapan mendapat bahagian tambahan yang dibebaskan oleh CATL.
2. 'Bisa membina kereta, belum tentu bisa membina bateri'Pengambilalisan semula kuasa definisi oleh pengeluar kereta, pada hakikatnya adalah satu pembahagian semula keuntungan.
Dalam beberapa tahun kebelakangan ini, keuntungan industri rantaian tenaga baru telah menumpu banyak ke peringkat bateri. Setengah tahun pertama 2026, keuntungan bersih CATL adalah 43.284 Miliar Yuan, berdasarkan statistik, keuntungan bersih 15 pengeluar kereta terkemuka yang disenaraikan seperti BYD, SAIC, Geely, Chery berjumlah 21.048 Miliar Yuan, tidak melebihi separuh daripada syarikat itu sendiri. Sejak tahun 2022, Pengerusi GAC Group, Zeng Qinghong, telah mengeluh secara terbuka: "Bateri mengambil 60% kos kenderaan lengkap, bukankah saya hanya bekerja untuk CATL?"

Sumber gambar: Tangkapan skrin laporan separuh tahun
Kitaran ini pengeluar kereta membuat penyelidikan sendiri dan menyokong beberapa pembekal, matlamatnya adalah menekan keuntungan lebihan peringkat bateri, memacu keuntungan kembali ke peringkat kenderaan lengkap. Industri bateri litium mungkin dari keuntungan tinggi peringkat tertentu dahulu, kembali kepada tahap keuntungan yang lebih adil dalam pembuatan.
Tetapi membuat kesimpulan bahawa 'CATL akan digantikan' masih terlalu awal. Pembangunan bateri sendiri oleh pengeluar kereta mempunyai had semula jadi, He Xiaopeng dengan jelas menyatakan dalam temu bual bahawa Xpeng bukan untuk menghasilkan sel bateri sendiri, pelaburan sel bateri pada akhirnya masih milik orang lain.
Pengeluar kereta mahir dalam definisi produk kenderaan lengkap dan integrasi sistem, tetapi menghadapi ambang yang lebih tinggi dalam kecacatan, keseragaman, dan pengawalan kos pengeluaran skala besar sel bateri; pembuatan sel bateri adalah industri aset berat, hanya dengan skala yang cukup boleh mengurangkan kos, sekali jualan berosilasi, keupayaan aset berat akan menyeret kebelakang carta akaun pengeluar kereta. Pegawai Pembuatan Utama CATL, Ni Jun, pernah berkata dengan terang-terangan: 'Mampu membina kereta, belum tentu mampu membina bateri, masih perlu orang pakar, buat kerja pakar.'
Kuasa definisi boleh diperebutkan, tetapi halangan pembuatan berskala besar sukar dipindahkan dengan cepat. Setengah tahun pertama ini, kadar kegunaan keupayaan sistem bateri CATL mencapai 94.86%, keupayaan sedang dalam pembinaan adalah 764GWh; kilang Jerman telah mencapai keuntungan, pangkalan Hungary, Sepanyol, Indonesia telah berturutan direalisasikan. Berdasarkan data yang dikeluarkan oleh organisasi kajian pasaran Korea SNE Research, Januari hingga Mei 2026, bahagian pasaran sistem bateri tenaga global CATL untuk pertama kali melampaui 40%, mencapai 40.2%.

Sumber gambar: Tangkapan skrin laporan separuh tahun
CATL bahkan telah mula berebut kuasa definisi secara songsang, ia memperkenalkan blok penukaran bateri piawai 75# untuk trak berat, mengatur dasar cakerawala satu unit untuk kenderaan ringan, membungkus 'bateri + chassis' menjadi penyelesaian piawai yang boleh dibeli oleh pengeluar kenderaan lengkap, cuba mengubah dirinya semula menjadi 'orang yang menetapkan piawai'. Pada model premium di atas 300,000 Yuan, Kirin dan ShenXing Super Charge masih menjadi penyelesaian teknologi utama pada tahap prestasi dan keselamatan. Walaupun pengeluar kereta secara umum memperkenankan pembekal kedua, ketiga, untuk pelbagai susun atur rantaian bekalan, tetapi model flaghip premium yang terjual utama, kebanyakan masih mengekalkan CATL dalam senarai pembekal.
Jadi industri kemungkinan besar tidak akan menuju penggantian mudah, di trek sistem bateri tenaga domestik, lebih mungkin membentuk struktur keseimbangan dua hala: pengeluar kereta memperjuangkan kuasa definisi produk, mendorong lebih banyak keuntungan rantaian industri kembali ke peringkat kenderaan lengkap; CATL mempertahankan keupayaan teras pembuatan bertaraf tinggi.
Namun cabaran masih wujud secara objektif. Jika model premium lain mendominasi definisi bateri secara mendalam pada masa hadapan, kelebihan prestasi produk pengilang bateri utama secara beransur-ansur berubah menjadi keupayaan umum industri, premium produk sedia ada CATL masih mempunyai kemungkinan terus ditekan.
Menghadapi tekanan permainan di pasaran domestik, CATL juga tidak meletakkan semua taruhan pada perniagaan sistem bateri tenaga pengeluar kereta domestik, pasaran luar negara dan perniagaan tenaga disimpan menjadi tulang belakang pertumbuhan penting. Setengah tahun pertama, perniagaan tenaga disimpan mencapai pendapatan 53.261 Miliar Yuan, meningkat 87.54% tahun ke tahun; pendapatan luar negeri 87.129 Miliar Yuan, meningkat 42.35% tahun ke tahun, margin keuntungan perniagaan luar negeri adalah 29.97%, jelas lebih tinggi daripada perniagaan dalam negeri yang 21.16%.
Bagi CATL, risiko sebenar tidak terletak pada digantikan sepenuhnya oleh pengeluar kereta, tetapi pada sama ada ia boleh menyesuaikan diri dengan margin keuntungan yang semakin nipis di pasaran domestik, bergantung pada kelebihan pembuatan, pelbagai susun atur global dan perniagaan tenaga disimpan, untuk terus memperoleh keuntungan yang munasabah.
Adakah anda pernah mengira: sebuah kenderaan baharu berharga 200,000 Yuan, berapa banyak sebenarnya pengeluar kereta dapat simpan di poket mereka pada akhirnya?
Jawapannya mungkin kurang dari 10,000 Yuan. Dan pengeluar bateri yang membekalkan untuk kereta ini, berapa banyak yang mereka ambil daripada 200,000 itu? Lebih 60,000 Yuan. Ini bukanlah perkara yang paling menyakitkan. Yang benar-benar membuat industri tidak tenang ialah, CATL telah untung 20.7 bilion pada suku pertama tahun ini, sementara beberapa pengeluar kereta terkemuka di dalam negara jika digabungkan, keuntungan yang diperoleh kurang daripada sebahagian kecil daripadanya. Ada yang berseloroh, sekarang orang yang membina kereta bukan bekerja untuk CATL, tetapi bekerja percuma untuk CATL. Ucapan ini kedengaran sedikit berlebihan, tetapi lihat laporan kuartal pertama yang baru keluar, dianggarkan kebanyakan pengeluar kereta tidak mampu tersenyum.
Keuntungan membina kereta, semuanya masuk ke poket kilang bateri
Angka CATL pada suku pertama 2026 benar-benar cemerlang, mencapai jualan sebanyak 129.131 bilion Yuan, keuntungan bersih untuk pemegang saham syarikat tersenarai ialah 20.738 bilion Yuan, kenaikan tahun ke tahun 48.52%, untung bersih sebanyak 2.3 bilion Yuan sehari. Apakah maksudnya ini? Lihatlah skor yang diserahkan oleh pelbagai pengeluar kereta pada suku pertama untuk memahaminya.

BYD mencapai jualan 150.225 bilion Yuan pada suku pertama, keuntungan bersih untuk pemegang saham syarikat tersenarai ialah 4.085 bilion Yuan. Jualan Geely Automobile pada suku pertama ialah 83.776 bilion Yuan, keuntungan bersih bagi pemegang saham induk hanya 4.166 bilion Yuan. Kedudukan Great Wall Motors juga serupa, jualan suku pertama 45.109 bilion Yuan, keuntungan bersih pemegang saham induk hanya 945 juta Yuan. Lihat Changan Automobile pula, jualan suku pertama sekitar 32.706 bilion Yuan, keuntungan bersih untuk pemegang saham syarikat tersenarai hanyalah 351 juta Yuan.
Maksudnya, keuntungan BYD selama tiga bulan kurang dari 4.1 bilion, Geely kurang dari 4.2 bilion, Great Wall kurang dari 1 bilion, Changan hanya 350 juta sahaja. Manakala keuntungan bersih CATL dalam satu kuartal, ialah lima kali ganda BYD, dua kali ganda lebih daripada gabungan Geely dan Great Wall, meninggalkan Changan satu tahap.
Jika melihat angka ini secara lebih besar, perbandingan yang lebih jelas berasal daripada keseluruhan industri. Data yang diberikan oleh Setiausaha Agung Persatuan Pemasaran Kenderaan China (CPCA), Cui Dongshu sebelum ini menunjukkan, pada suku pertama 2026, pendapatan industri automotif negara kita 241.28 bilion Yuan, keuntungan ialah 7.84 bilion Yuan, menurun 18% dari tahun ke tahun, kadar keuntungan jualan menurun lebih jauh ke 3.2%. Dan satu tahun lalu, kadar keuntungan industri automotif dalam negara di separuh tahun pertama telah dipampatkan ke sekitar 4.8%, kini tidak ada peningkatan, malah lebih buruk.

Mengikut data industri, bahagian bateri kuasa dalam kos keseluruhan kereta telah mencapai 30% hingga 40%. Jika berdepan dengan tempoh harga lithium tinggi, nisbah ini mungkin lebih tinggi. Dengan mengambil kira sekarang perang harga pasaran kenderaan baharu berjalan panas, purata penurunan mencapai 38,000 Yuan, ruang keuntungan pengeluar kereta telah dipampatkan sehingga ke had.
Itulah sebabnya banyak pengguna akan dapati, perbezaan harga kenderaan baharu pada tahap yang sama tidak begitu besar, tetapi kelengkapan semakin kompetitif. Kerana pembezaan yang sebenar hanya tinggal pada tahap kecerdasan, pengalaman kabin, manakala bateri yang paling berharga, orang ramai pada dasarnya membelinya dari pembekal yang sama. Untung satu kuartal seorang pembekal bateri, lebih tinggi daripada gabungan beberapa pengeluar kereta terkemuka, adakah ini benar-benar satu ekosistem industri yang sihat?
Satu kereta diisi dengan bateri, malah keuntungan orang lain
Zeng Qinghong dari Kumpulan GAC berkata pada Mesara Bateri Tenaga Sedunia 2022, kos bateri kuasa mewakili 40% hingga 60% kos keseluruhan kereta, dia menyindir diri sendiri berkata "Saya sekarang bukan bekerja untuk CATL kan?". Hampir 4 tahun berlalu, ucapan ini tetap gambaran sebenar keseluruhan industri.
Pemilik kereta biasa semasa membeli kereta tentu paling prihatin terhadap jarak lintasan dan kebolehpercayaan, manakala reputasi CATL pada dua perkara ini memang kukuh. Tetapi semakin besar reputasi, semakin sukar bagi pengeluar kereta untuk melepaskan diri daripada bergantung. Apabila seorang pembekal menyandang lebih daripada 43% bahagian pemasangan bateri kuasa dalam negara, sebarang pengeluar kereta yang ingin menukar pelan pembekalan, perlu menilai sama ada pengguna menerimanya. Pada masa yang sama, perusahaan bateri juga secara tidak sedar menguasai kuasa penentuan harga dan suara, pengeluar kereta tidak hanya perlu membayar, tetapi perlu beratur membayar wang tunai awal untuk mengunci kapasiti, hubungan rantaian bekalan ini hampir tidak boleh dibayangkan pada zaman industri automotif tradisional.

Jika membandingkan CATL dengan syarikat pembuat enjin, perbezaan ini lebih jelas. Ambil Weichai Power sebagai contoh, sebagai syarikat terkemuka dalam bidang enjin dalam negara, jualan keseluruhan 2025 ialah 231.8 bilion Yuan, keuntungan bersih pemegang saham induk 10.9 bilion Yuan. Manakala CATL hanya pada satu kuartal 2026 keuntungan bersih sudah melebihi 20 bilion Yuan, mendekati dua kali ganda keuntungan tahunan Weichai.

Jika zaman enjin pembakaran dalaman tradisional yang diwakili Weichai masih mengekalkan keseimbangan antara pengeluar kereta keseluruhan dan pembekal komponen, maka dalam bidang bateri kuasa, keseimbangan ini telah dipecahkan sepenuhnya. Seorang pemilik kereta semasa membeli mungkin jarang bertanya enjin jenama apa yang dipasang pada kereta ini, tetapi semakin ramai orang akan menyemak secara aktif sama ada kereta ini menggunakan bateri CATL, ini adalah kekuatan kesedaran pengguna, dan kekuatan ini sebaliknya memberikan keyakinan lebih besar kepada kilang bateri untuk bernegoisasi.
Apabila kilang bateri menguasai "pacu" industri, apakah yang dirasakan pengguna
Bagi pengguna biasa, perubahan struktur keuntungan hulu industri, akhirnya akan jatuh pada pilihan kereta sebenar dan pengalaman penggunaan. Pernyataan paling langsung ialah populariti jenama bateri. Beberapa tahun lalu, sangat sedikit orang yang akan mengambil tahu sel bateri kereta elektrik menggunakan dari mana, sekarang banyak calon pembeli ketika melawat forum, membaca ulasan kereta, akan menyemak secara aktif pembekal bateri untuk kereta tertentu, malah akan menjadikan "CATL" sebagai faktor penting dalam keputusan pembelian kereta. Perpindahan kesedaran ini, secara objektif memberikan CATL daya tarikan pasaran yang lebih besar, juga membuatkan pengeluar kereta lebih berhati-hati dalam pemilihan pembekal.

Dari sudut skenario penggunaan kereta yang lebih nyata, trend pemusatan keuntungan hulu ini juga mempengaruhi definisi produk dan strategi penetapan harga. Bateri mewakili lebih 30% kos kereta keseluruhan, bermaksud jika pengeluar kereta ingin melancarkan model harga mampu milik, mereka mesti membuat pemilihan dalam kapasiti bateri. Itulah sebabnya terdapat beberapa model masuk ke pasaran yang jarak lintasan agak pendek, tetapi jenama bateri terjamin. Bukan pengeluar kereta tidak mahu memberikan bateri besar, tetapi bateri sendiri terlalu mahal. Bagi pengguna rumah tangga dengan bajet terhad, ini kadangkala menjadi pilihan dilema: mahu jarak lintasan panjang, mesti terima harga kereta lebih tinggi; mahu murah, jarak lintasan dan jenama bateri mungkin perlu berkorban.
Salah satu fenomena yang patut diberi perhatian lain, pengeluar kereta untuk menangani tekanan kos bateri, sedang berkumpul membina garis pengeluaran bateri sendiri. Tidak kira pengeluar seperti BYD yang mempunyai keupayaan bekalan bateri sendiri, atau pengeluar lain yang sudah atau sedang masuk, mereka cuba menguasai perniagaan bateri ini. Tetapi sama ada amalan ini boleh mengubah struktur pembahagian keuntungan dari asasnya, sukar untuk mengatakan sekarang. Memang membina garis pengeluaran bateri lengkap memerlukan melab ratusan bilion, pengumpulan teknologi dan kenaikan kecekapan memerlukan tempoh lama, bukan setiap pengeluar boleh menanggung. Dan dalam proses ini, yuran R&D pengeluar terus meningkat, harga jualan akhir terus menurun, keuntungan dipampatkan semakin tipis.

Fenomena pembalikan keuntungan antara kilang bateri dan pengeluar kereta ini, sukar untuk dipulihkan dalam jangka pendek. Bahagian pemasangan domestik CATL pada suku pertama 2026 telah naik ke 47.7%, meningkat 3.4 peratus mata dari tahun ke tahun, kepekatan pasaran terus meningkat. Bagi pengguna yang mahu membeli kenderaan baharu, ini bermaksud jenama bateri dalam masa depan yang agak lama, tetap merupakan soalan realiti yang perlu dihadapi semasa memilih kereta. Dan apabila item kos utama satu kereta berada di tangan seorang pembekal, suara keseluruhan rantaian industri juga secara senyap berpindah. Pindahan ini, akhirnya akan terpantul dalam pilihan setiap pembeli kereta dalam bentuk harga, kelengkapan, pengalaman penggunaan, dsb.
Secara nyata, pertumbuhan pasaran kenderaan baharu dalam negara sekarang tidak lagi gila seperti dua tahun lalu, kecepatan pertumbuhan kenderaan baharu yang didaftarkan meningkat secara perlahan, kadar penetrasi bandar darjah satu dan dua secara beransur-ansur menyentuh siling, keupayaan pasaran bandar darjah tiga dan empat memerlukan masa untuk dibangunkan. Dalam situasi ini, baik pengeluar kereta mahupun kilang bateri, mesti berebut daging dalam pasaran sedia ada, perang harga pasti semakin ganas, keuntungan semestinya semakin nipis. Keuntungan bersih CATL suku pertama 20.7 bilion Yuan memang cemerlang, tapi di sebalik ini ialah ruang sara hidup syarikat bateri sederhana dan kecil serta pengeluar kereta keseluruhan yang sentiasa dipampatkan. Jika hanya melihat kek dalam negara ini, suatu hari nanti semua orang tidak mampu berebut.

Oleh itu, ke luar negara sahaja adalah jalan penyelesaian masalah. Eropah, Asia Tenggara, Timur Tengah, Amerika Selatan, kadar penetrasi kenderaan baharu di tempat ini masih rendah, ruang pasaran jauh lebih besar berbanding dalam negara. CATL telah membina kilang di Jerman, Hungary, baru-baru ini ada berita mengatakan mereka akan meluaskan lagi strategi di Sepanyol atau Indonesia. Sisi pengeluar kereta, BYD, SAIC, Geely juga mempercepatkan pelaksanaan kilang luar negara dan rangkaian jualan. Jual produk dan teknologi ke seluruh dunia, kembangkan kapasiti pasaran global, rantaian industri ada peluang untuk beralih dari "berebut keuntungan" ke "membahagikan pertambahan".
Jika kenderaan dan bateri baharu China boleh berdiri teguh di luar negara, kesan skala akan menurunkan kos lebih jauh, harga kereta dalam negara juga diharapkan menjadi lebih munasabah. Sementara itu, persekitaran persaingan pasaran luar negara memaksa perusahaan meningkatkan kualiti produk dan piawaian perkhidmatan, akhirnya yang mendapat manfaat ialah pembeli kereta biasa. Daripada saling menghabiskan diri dalam laut merah dalam negara, lebih baik berganding tenaga membesarkan kek. Struktur kilang bateri makan daging, pengeluar kereta minum sup tidak akan berubah dalam sehari, tetapi apabila semua orang menumpukan pandangan ke arah dunia yang lebih luas, sekurang-kurangnya daging dalam periuk sup ini, akan jauh lebih banyak daripada sekarang.
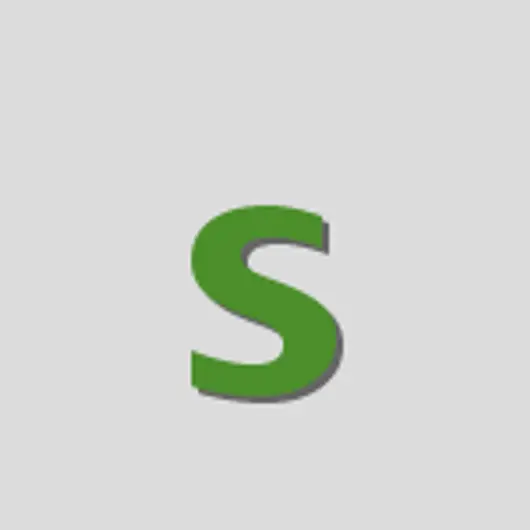
8% ibarat satu pintu, kebanyakan orang tidak dapat mendorongnya, tetapi bagi setiap 100 orang, sentiasa ada 8 orang yang dapat membukanya.
Seberapa besar kebarangkalian 8%?
Jika dikatakan kebarangkalian hujan hari ini 8%, yakin ramai tidak akan bawa payung. Tetapi jika dikatakan kebarangkalian menang loteri 8%, yakin ramai akan mencuba, berbanding dengan kebarangkalian di bawah 1% untuk model tersembunyi Pop Mart, 8% masih berbaloi untuk mencuba.
Pasaran kereta tempatan juga begitu, banyak pengeluar kereta cuba mencari penyelesaian, hanya untuk rebut kebarangkalian kejayaan 8% ini.

Menurut statistik tidak lengkap, sekarang pasaran dalam negara ada sekitar 700 model kenderaan tenaga baharu, tetapi hanya 56 model yang jualan bulanan lebih 5,000 unit, kejayaan produk industri keseluruhan hanya 8%.
Bagaimana membuat satu produk laris adalah keutamaan pertama buat pengeluar kereta, selepas produk viral, bagaimana kekal laris lebih penting, 'mekar sebentar lalu layu', takdir majoriti kereta baharu, tiga bulan masa berbunga lepas, jadi biasa sahaja.
Menghadapi tekanan persaingan pasaran, transformasi pengeluar kereta tradisional lebih sukar berbanding kekuatan baharu yang penuh perhatian, sebelum masuk 'September Emas Oktober Perak' bulan jualan, laporan kewangan pertengahan tahun pengeluar kereta juga keluar, jawapan transformasi tertulis dalam laporan kewangan.
Eksport dan Peningkatan
Pertama laporan separuh tahun BYD, separuh tahun pertama jualan kenderaan tenaga baharu kumulan sekitar 1.8085 juta unit, turun 15.72% tahun ke tahun. Pendapatan perniagaan kereta sekitar 275.341 bilion Yuan, turun 8.98% tahun ke tahun.
Melihat dari jauh, ramai hanya nampak pendapatan dan keuntungan bersih induk turun, terus beri BYD topi 'turun' sebagai pemimpin industri kenderaan baharu.
Tetapi jika pecahkan laporan kewangan BYD dengan teliti, boleh faham perubahan ketua industri ini.
Dalam laporan separuh tahun BYD tunjukkan kekuatan rantai bekalan belum pernah ada sebelumnya, margin keuntungan kasar 18.85%, margin keuntungan kasar suku kedua malah naik ke 18.88%, naik 2.61% tahun ke tahun.
Ingat, separuh tahun 2026, industri kereta dalam negara hadapi naik bahan mentah, turun naik kadar mata wang, perang harga tiga tekanan, keuntungan purata pembuatan kereta terduduk ke 1.5%, rendah paling rendah sepuluh tahun, tetapi BYD serahkan jawapan pertengahan tahun yang naik.

Ini tersirat transformasi BYD, berdasarkan data jualan, Fangchengbao, Denza, Yangwang tiga jenama jualan kumulan 228,000 unit, tahun ke naik 61%, baki jualan naik ke 12.6%, dan dalam negara semua jenama ASP (harga purata kereta) dari Mac 133,100 Yuan naik ke Jun 148,700 Yuan.
Dalam pasaran dalam negara mahu naik harga kereta, belakang secara asasnya bermaksud nak beri pengguna lebih banyak konfigurasi, BYD ialah dengan teknologi buat pengguna bayar nilai tambah ini.
Hanya separuh tahun pertama, BYD dah tunjuk pelbagai teknologi baharu, dari awal tahun bateri Blade generasi kedua tambah pengecasan pantas Megawatt, hingga cip auto-driving 4nm sendiri Xuanji A3 dan sistem bantuan panduan TianShenZhi 5.0, BYD tunjukkan keberanian penyelidikan dan kemampuan sokongan teknologi syarikat besar.
Khususnya bateri Blade generasi kedua dan pengecasan pantas Megawatt, buat BYD capai naik harga kereta, dalam perbincangan laporan kewangan sebelum ini, Presiden Wang Chuanfu kata sekarang bateri Blade generasi kedua tidak cukup permintaan, jualan tahun ini benar-benar had oleh kapasiti bateri.

Seterusnya, stesen pengecas pantas BYD pembinaan sangat pantas, pada 28 Ogos dah siap stesen pengecas pantas ke-10,000, walaupun dibandingkan awal tahun ditetapkan 20,000 stesen dari masa nampak sedikit lambat, tetapi BYD jaminan tahun ini mesti capai sasaran.
Dari bateri ke penyimpanan tenaga, BYD dengan teknologi bateri litium capai terobosan kenderaan tenaga baharu, lagi dengan bateri sendiri hasil, buat BYD di atas bahan mentah naik harga situasi buruk, masih capai margin keuntungan kasar naik, lagipun, BYD sendiri hasil bukan sahaja bateri malah laksanakan cip satu siri bahagian yang sedang naik harga, peratusan bekalan komponen teras lebih 80%, ini pengeluar kereta biasa sukar belajar pantas.
Di belakang teknologi ini, tiada jalan pintas lain, semua BYD gunakan wang asli pelaburan keluar, laporan kewangan tunjuk, separuh tahun pertama BYD pelaburan penyelidikan dan pembangunan 28.9 bilion Yuan, kumulatif pelaburan penyelidikan dan pembangunan pecah 270 bilion Yuan, untung 1 Yuan, bayar lebih 2 Yuan dalam penyelidikan dan pembangunan.

Tentu tidak ini kiraan keliru, belakang ialah pelaburan jangka panjang BYD, dan sekarang pelaburan ini dah capai pulangan.
Selain dengan bahagian pasaran 21.1% kekal juara jualan runcit kenderaan tenaga baharu dalam negara, BYD juga dengan skala eksport 792,000 unit capai kedudukan nombor satu eksport kenderaan tenaga baharu.
Pertumbuhan eksport ialah sumbangan utama jualan BYD tahun ini, peratusan jualan eksport lebih 40%, kadar naik lebih 60%, peratusan pendapatan malah lebih separuh, sampai 52.7%, boleh kata separuh lebih wang BYD untung daripada pasaran luar negara.
Berdikut data tunjuk, keuntungan per kereta BYD luar negara tiga kali ganda dalam negara, iaitu 2 Yuan penyelidikan, di luar negara untung balik 3 Yuan.

Dari segi skala BYD luar negara, kadar naik sama pantas dengan stesen pengecas pantas, perniagaan liputi global 120 negara dan wilayah lebih, di UK, Brazil, Thailand dan lain pasaran tangga juara jualan jenama kenderaan tenaga baharu, di dalam BYD bahkan dah plan tahun ini sebab Piala Dunia api Pulau Samudera Atlantik Cape Verde bina kedai.
Tetapi pasaran luar negara juga ada risiko, dalam laporan pertengahan, BYD kembalikan sebab utama keuntungan turun, iaitu rugi tukaran wang akibat turun naik kadar mata wang, hampir rugi 4.7 bilion Yuan untung, risiko seperti ini untuk pengeluar kereta global adalah satu penyesuaian, ada rugi di kadar mata wang ada untung, jenama Jepun beberapa tahun kebelakangan ini dengan kadar mata wang capai kenaikan untung.
Sebagai wakil kenderaan tenaga baharu dalam negara, BYD dengan masa tindakan buktikan kenderaan tenaga baharu tempatan bukan sahaja perang harga masih boleh untung dalam pasaran, sama ada dalam negara atau luar negara.
Memikul Tekanan dan Sakit
Laporan separuh tahun Changan Motor lebih banyak perubahan, 2026 separuh tahun pertama, syarikat capai pendapatan operasi 65.634 bilion Yuan, turun 9.71% tahun ke tahun; keuntungan bersih induk 817 juta Yuan, turun 64.32% tahun ke tahun, margin keuntungan kasar 14.50%.
Berbeza dengan BYD, laporan kewangan Changan Motor lebih boleh wakil keadaan transformasi pengeluar kereta dalam negara, dari kereta bahan api ke kenderaan tenaga baharu, Changan Motor hadapi kesulitan lebih banyak daripada BYD, BYD boleh mula dari sifar bina rantai bekalan kenderaan tenaga baharu sendiri, tetapi Changan Motor perlu fikirkan atas ratusan syarikat rantai bekalan zaman kereta bahan api transformasi.
Jika keluarkan sektor kereta bahan api, Changan Motor prestasi di kenderaan tenaga baharu masih baik, 2026 separuh tahun pertama, jualan kenderaan tenaga baharu sampai 414,000 unit, turun 8.3% tahun ke tahun, tetapi keluarkan Lumin model masuk, 2026 separuh tahun pertama kenderaan tenaga baharu jumlah jualan naik 11% tahun ke tahun, di mana suku kedua kenderaan tenaga baharu jualan 245,600 unit, naik 45.64% suku ke suku.

Changan Qiyuan Q05 berturut-turut 3 bulan juara jualan SUV elektrik padat kompak, Shenyang S05 berturut-turut 4 bulan juara jualan di sektor terpecah (12-180,000 kenderaan elektrik padat kompak), ini belakang ialah Changan terobosan di model terpecah, berbanding besar besar semua model, seperti bersungguh di satu titik, cari trek sendiri.
Changan Qiyuan begini, bukan dengan harga ganti jumlah, Qiyuan harga purata kereta naik 12,000 Yuan tahun ke tahun, 7 bulan tahun ini kumulatif jualan pecah 210,000 unit, bulan Julai jualan bulan tunggal juga lebih 30,000 unit, dan di suku kedua capai keuntungan suku tunggal, lalui langkah pertama kenderaan tenaga baharu kewiraswastaan.
Selain pasaran dalam negara, perniagaan luar negara juga sumber utama keuntungan Changan, separuh tahun pertama pasaran luar negara serahkan 402,000 unit, naik 35.1% tahun ke tahun, pendapatan perniagaan luar negara 21.942 bilion Yuan, naik 78.77% tahun ke tahun, margin keuntungan luar negara kekal di atas 20%.
Ini belakang ialah Changan Motor di pasaran luar negara ambil strategi 'Pengeluaran Tempatan + Operasi Berstruktur', kilang Rayong Thailand dah operasi, capai model laris Shenyang S05, Changan Qiyuan Q05 pengeluaran tempatan.

Sambil main baik kenderaan tenaga baharu, Changan juga dengan 'Blue Whale Super Engine Hybrid' untuk pasaran kereta bahan api sediakan cadangan baru, khususnya hadapi naik bahan mentah bateri dan kawasan pembinaan stesen pengecas lemah keperluan kenderaan.
Tetapi kelebihan ini masih sukar sembunyikan kesulitan Changan Motor dalam transformasi, keuntungan turun besar, arus tunai operasi negatif juga tunjuk kos transformasi tinggi dan belum tukar jadi untung.
Sekarang harapan Changan Motor semua bertaruh di perniagaan luar negara, 51.9% pertumbuhan eksport dan 78.8% pendapatan luar negara pertumbuhan jadi satu sorotan satu dalam kesulitan operasi.
Andai Diri Sendiri
Berbeza dengan BYD dan Changan, Kumpulan GAC wakil transformasi lebih banyak syarikat kereta entiti awam, 2025 jualan, GAC adalah entiti awam dengan peratusan jualan kenderaan sama banyak, 64.4% jualan ialah GAC Toyota dan GAC Honda sumbang, bergantung pada kenderaan sama jauh lebih tinggi daripada entiti awam lain.
Tetapi di jualan kereta bahan api turun berterusan, jualan jenama sendiri peratusan capak pecah 70% selepas itu, situasi Kumpulan GAC jadi sangat halus.
Laporan kewangan tunjuk, pendapatan Kumpulan GAC naik 9.38% tahun ke tahun ke 46.121 bilion Yuan, tetapi margin keuntungan kasar -2.51%, berturut-turut 2 tahun negatif. Antara kenderaan sama pendapatan pelaburan turun sekitar 6 bilion Yuan tahun ke tahun, jadi paling besar tarik prestasi.
Dari data jualan nampak, prestasi GAC tidak buruk seperti laporan kewangan, kenderaan tenaga baharu jualan 260,200 unit, naik 68.80% tahun ke tahun, kadar naik jauh lebih tinggi daripada industri. Di mana jenama sendiri kenderaan tenaga baharu jualan peratusan sampai 62.82%, tahun lalu naik sekitar 14 peratusan.

GAC Toyota jualan naik 3.29%, Siri Platinum jualan bulanan berterusan pecah 10,000, Boti 3X berturut-turut 10 bulan di juara jualan kenderaan sama tenaga baharu.
Walau bagaimanapun, GAC Honda jualan jatuh 55.82% ke 68,300 unit, jualan model kenderaan tenaga baharu hanya 3,276 unit, jadi paling besar tarik prestasi Kumpulan GAC.
Apabila kenderaan sama kehilangan kekuatan, GAC perlu melalui jenama sendiri untuk isi kekosongan, kos belajar tidak kecil, pelbagai pihak perlu bayar wang, penyelidikan, pemasaran kos perlu naik, kos penyelidikan naik 39%, kos kewangan naik 243%, kos jualan naik 17%, gabungan, jadi keadaan pendapatan naik rugi naik.
Khususnya pelaburan penyelidikan, suku kedua pelaburan 4.8 bilion buat margin keuntungan kasar masih kekalkan di -1.28%. Dari segi pembinaan saluran, GAC pilih turun ke bawah, usaha ke ekonomi daerah, perancang tahun ini siap 1,000 kedai berlesen daerah.

Serentak untuk capai transformasi efisien, Kumpulan GAC kenalkan proses IPD pembaharuan, ucapan rasmi jenama sendiri penyelidikan pengeluaran bekalan jualan kewangan integrasi kawalan, buat perancangan produk efisien naik 30%, kemasukan penilaian efisien naik 67%, keputusan keperluan efisien naik 85%, kitaran pembangunan kereta baharu singkap ke 18-21 bulan, kos penyelidikan turun lebih 10%.
Tetapi ini jangka pendek semua sukar dalam laporan kewangan tunjukkan, sekarang satu-satunya nampak masih jualan eksport naik.
Laporan pertengahan tunjuk, jenama sendiri GAC separuh tahun pertama eksport 121,500 unit, naik 132% tahun ke tahun, hampir 2025 seluruh tahun eksport jumlah. Pendapatan perniagaan luar negara 14.013 bilion Yuan, naik 109.27% tahun ke tahun.

Di susunan global, siap 7 kilang KD, tambah Kemboja, Kazakhstan 2 kilang, serentak di Thailand bina kilang bateri PACK sendiri luar negara pertama, sempurna bekalan bateri kuasa luar negara tempatan, capai pengeluaran rantai sekutuan sama luar negara.
Seperti BYD, GAC di kenderaan tenaga baharu susunan juga pertama tumpu pada kos peratusan terbesar bateri kuasa, pastikan rantai sekutuan autonomi boleh kawal, bukan lagi berkerja untuk kilang bateri, barulah mungkin capai margin keuntungan kasar positif.
Sebagai wakil dari bergantung kenderaan sama ke bergantung autonomi transformasi, Kumpulan GAC masih berada di tempoh kesulitan transformasi, pelaburan transformasi bertambah, jadi rugi membesar, dalam masa pendek masih sukar capai perubahan.

Secara keseluruhan, di pasaran dalam negara separuh tahun pertama turun lebih 20% tahun ke tahun latar belakang, lebih nampak pengeluar kereta tradisional transformasi kebolehan, satu pihak medan perang dah dari dalam negara merebak ke luar negara, pasaran luar negara jadi sumber keuntungan pengeluar kereta teras, serentak turun naik kadar mata wang juga bawa ketidakpastian.
Seterusnya, pelaburan penyelidikan dan pembangunan sedang jadi teras ukur keuntungan jangka panjang pengeluar kereta, BYD dengan pelaburan penyelidikan dan pembangunan terkumpul bertahun-tahun, sekarang dah bentuk kelebihan teknologi dan tukar jadi kemampuan untung, seperti Changan dan GAC perlu di penyelidikan dan pembangunan belajar, masuk kos lebih besar capai penyelidikan sendiri.
Secara keseluruhan, di separuh tahun pertama pasaran kereta dalam negara 'dalam sejuk luar panas' struktur, siapa boleh lebih cepat tukar pusat pertumbuhan ke luar negara dan peringkat tinggi, siapa boleh lebih awal keluar dari lembah keuntungan. BYD dah terdahulu sahkan kebolehgunaan laluan ini, Changan dan GAC masih dalam fasa transformasi mendaki.

Penulis | Wu Jing
Editor | Huang Dalu
Rekabentuk | Zhen Youmei
10 Julai 2026, sebelum ulang tahun ke-10 penghakiman rundingan Laut China Selatan, "China Daily" mengeluarkan video yang dihasilkan AI: seekor monyet memakai pakaian tradisional Filipina, dikendalikan oleh tangan Amerika Syarikat dan Jepun, kemudian dilemparkan ke laut, diserang semburan air oleh kapal penjaga pantai China yang disyaki.
Pemerintah Filipina mengklasifikasikan ini sebagai ungkapan menghina dan rasis, Presiden Marcos memanggil duta China; Kementerian Luar China memberi respons bahawa video itu tidak mewakili kedudukan rasmi, tetapi mengulang semula tidak mengakui penghakiman rundingan.
19 hari kemudian, pada 29 Julai, Marcos menandatangani Pengisytiharan Perintah ke-121, melancarkan strategi insentif kenderaan elektrik (EVIS) bernilai keseluruhan 60 bilion peso (kira-kira 1 bilion dolar AS), sasaranannya adalah menjadikan Filipina sebagai pusat pembuatan kereta di rantau ini.

Senarai pelabur yang paling diharapkan oleh dasar ini, justru terdapat pengeluar kereta China—agensi perdagangan Filipina di China pada Mac tahun ini juga mengadakan mesyuarat kerjasama perniagaan Filipina-China secara khusus, mengundang secara terbuka syarikat kenderaan elektrik, bateri tenaga, dan komponen China untuk melabur di Filipina.
EVIS menyediakan dana sokongan untuk perbelanjaan modal syarikat, merangkumi penyelidikan pembangunan dan latihan pekerja: kenderaan elektrik tulen dan komponennya mendapat subsidi tertinggi 40%, model hibrid, hibrid boleh dicas, dan sel bahan api mendapat subsidi 30%. Ambang kemasukan pilih dua: modal minimum 5 bilion peso (kira-kira 81 juta dolar AS), atau kapasiti pengeluaran kenderaan elektrik 10,000 unit setahun. Had atas subsidi untuk model tunggal 15 bilion peso, setiap syarikat kereta boleh memohon maksimum dua model, dikeluarkan dalam bentuk pengurangan cukai, boleh ditolak daripada cukai pendapatan perusahaan, cukai konsumsi, cukai pertambahan nilai dan duti import.
Filipina berharap menggunakan wang ini untuk mengubah permintaan kenderaan elektrik kepada kapasiti pengeluaran tempatan. Tetapi sehingga kini, tiada syarikat kereta penuh China telah mengumumkan secara terbuka penyertaan dalam EVIS.
Yang pertama bersuara ialah Kereta Mitsubishi yang telah menghasilkan di Filipina selama beberapa dekad.
Dari CARS ke EVIS
EVIS tidak muncul secara tiba-tiba. Sumber dasar ini boleh dirunut kembali kepada Undang-Undang Pembangunan Perindustrian Kenderaan Elektrik (EVIDA) tahun 2022—pada tahun itu, Filipina telah menurunkan duti import kenderaan elektrik penuh dan komponen teras kepada sifar untuk menggalakkan pengguna, sejak itu, kerangka insentif untuk pembuatan kenderaan elektrik telah direka bentuk selama kira-kira empat tahun, EO 121 adalah pelaksanaan garis panduan ini.
Sebaliknya, adalah penyusutan dasar zaman kereta bahan api. Pada Januari tahun ini, Marcos menandatangani Bajet Kebangsaan 2026 bernilai 6.793 triliun peso, serentak menyanggah peruntukan pra-projek sebanyak 92.5 bilion peso yang tidak diisytiharkan, termasuk dana sokongan kewangan sebanyak 4.32 bilion peso di bawah projek CARS. Persatuan Pengilang Komponen Filipina menyatakan, dua projek CARS dan RACE adalah "nyawa" industri pembuatan tempatan, penyangkalan ini menyebabkan pengeluar kereta dan pembekal segera berasa risau.

CARS dilaksanakan pada tahun 2015, dengan bajet 27 bilion peso, tujuannya adalah membina semula kedudukan Filipina sebagai pusat pembuatan kereta penuh di rantau ini: pengeluar kereta berjanji model yang direkodkan (Toyota Vios, Mitsubishi Mirage) mencapai sekurang-kurangnya 200,000 unit pengeluaran tempatan, maka boleh menerima subsidi berdasarkan kapasiti pengeluaran dan komitmen pelaburan. RACE pula merupakan susulannya, yang dirancang untuk meningkatkan daya saing tempatan lagi.
Pemerintah dengan cepat menjelaskan: CARS tidak dibatalkan, hanya laluan pembayaran tahun 2026 yang ditolak. 19 Januari, Jabatan Bajet, Kementerian Perdagangan dan Perindustrian serta Kementerian Kewangan mengisytiharkan bersama, semua bayaran subsidi yang layak telah diterbitkan dan disahkan bukti pembayaran cukai akan dibayar mengikut tarikh—daripada jumlah peruntukan 5.43 bilion peso untuk rancangan ini, sebelum ini 1.44 bilion peso telah dipindahkan. RACE pernah diisytiharkan oleh Kementerian Perdagangan dan Perindustrian tidak dilanjutkan pada April, tapi pada Julai, pemerintah menyatakan mempertimbangkan untuk memulihkan rancangan ini, dilaksanakan selari dengan EVIS, nasibnya belum ditentukan sepenuhnya.
Pusat tumpuan dasar sudah jelas: hutang lama dibayar, sumber baharu diarahkan ke elektrifikasi. Ungkapan Kementerian Kewangan Filipina terhadap ini ialah, pikiran negara telah berubah daripada "bagaimana mengekalkan kapasiti kereta bahan api" menjadi "bagaimana membiarkan proses pembuatan kenderaan baru generasi seterusnya di negara ini".
Peralihan ini mempunyai kepastiannya sendiri. Elektrifikasi kereta global adalah arus masa, nilai tapak pemasangan kereta bahan api semata-mata sedang mengecil, peluang bernilai tambah tinggi tertumpu pada motor pendorong, bateri tenaga, semikonduktor kuasa, perisian dan cip kenderaan, sistem pengurusan terma, teknologi hibrid, dan kitar semula bateri. Sambung menyubsidi kapasiti kereta bahan api yang ketinggalan hanya mengekalkan satu struktur yang semakin kehilangan daya saing.
Ini bukan bermakna CARS salah pada masa lalu. Ia menyelesaikan dilema sebenar: di sekelilingnya terdapat pusat pengeluaran besar seperti Thailand dan Indonesia, bagaimana pengeluar kereta boleh mencapai pengeluaran skala besar di Filipina? CARS menggunakan subsidi untuk mengikat komitmen kapasiti dan pelaburan, pada suatu tahap memecahkan keadaan buntu.
Hanya saja satu rancangan yang direka pada 2015 ini tidak boleh menyesuaikan diri dengan gelombang elektrifikasi dan kecerdasan yang melanda dunia beberapa tahun kebelakangan ini.
Mengapa Pengeluar Kereta China Tidak Akan Membina Kilang
Pengeluar kereta China berjalan di depan gelombang elektrifikasi dan kecerdasan global, tetapi pada dasarnya tidak akan menerima jemputan seperti Filipina.
Pertama ialah saiz pasaran. Filipina 2025, jualan kereta baru kira-kira 493,000 unit, jauh lebih kecil daripada pasaran jutaan unit di Indonesia dan Thailand, sahaja bergantung pada permintaan dalam negara tidak boleh sokong sebuah kilang kenderaan baharu yang besar.

Kedua ialah asas industri. Thailand mempunyai sistem pengeluaran kenderaan penuh, komponen dan eksport yang lengkap, pengeluar kereta China masuk ke Thailand adalah membina di atas ekosistem kereta sedia ada. Indonesia pula menarik syarikat seperti CATL dan BYD dengan mengandungi sumber nikel dan rantaian nilai bahan bateri. Filipina walaupun mempunyai bijih nikel, belum membentuk rantaian nilai bahan kenderaan baharu dan komponen pada skala yang sama.
Ketiga ialah substitusi import. BYD, Geely, Chery, Great Wall dan SAIC telah masuk ke Filipina, tetapi utama bergantung pada import kenderaan penuh. Syarikat boleh membekalkan terus dari China, juga boleh menumpukan pengeluaran di Thailand atau Indonesia, melaporkan ke Filipina setelah memenuhi peraturan asal ASEAN. Dilihat kedua-dua kaedah ini kos gabungan lebih rendah daripada pengeluaran tempatan, maka membina kilang di Filipina bukan pilihan optimum.
Akhirnya ialah hubungan China-Filipina. Ribut video di permulaan tidak boleh terus menjelaskan mengapa pengeluar kereta China tidak pergi membina kilang di Filipina, setakat ini tiada syarikat menyatakan secara terbuka pelaburan keputusan terkesan oleh peristiwa itu. Tetapi kitar pulangan pembuatan kereta panjang, aset sukar dipindahkan, hubungan China-Filipina masih merupakan risiko yang perlu dipertimbangkan secara tambahan oleh syarikat China. Kenderaan elektrik pintar juga melibatkan peta, kamera, penyimpanan data dan kemas kini jarak jauh, lebih mudah memasuki skop semakan pematuhan data dan keselamatan berbanding kereta bahan api tradisional.
Siasatan yang dijalankan OCTA Research pada Julai 2026 menunjukkan, 64% responden dewasa Filipina tidak mempercayai China, naik 9 titik peratus berbanding suku pertama tahun itu. Data Jabatan Statistik Filipina menunjukkan, pada tahun 2025 komitmen pelaburan China mewakili 3.76% daripada semua komitmen pelaburan asing. Data ini tidak boleh membuktikan pertikaian Laut China Selatan menghalang pelaburan China, tetapi ia boleh menjelaskan, Filipina belum menjadi lokasi prioritas modal China.
Filipina juga sukar memaksa syarikat membina kilang melalui kenaikan duti import yang tinggi. Kilang tempatan Toyota dan Mitsubishi mempunyai kapasiti pengeluaran tahunan bersama kira-kira 110,000 unit, jauh lebih rendah daripada permintaan seluruh negara. Membatasi import sebelum kapasiti tempatan didirikan, pertama sekali boleh membawa kepada kenaikan harga kereta, pilihan pengguna berkurang dan pasaran mengecil.
60 bilion peso boleh membantu Mitsubishi dan pengeluar sedia ada lain menukar talian pengeluaran, tetapi tidak cukup untuk mengubah susun atur rantau pengeluar kereta China. Oleh itu, dalam masa hadapan yang boleh diramal, kemungkinan pengeluar kereta China membina kilang kenderaan penuh di Filipina adalah rendah.
Mengapa Toyota dan Mitsubishi Boleh Menghasilkan di Filipina
"Ulasan Perniagaan Kereta" berpendapat, sasaran yang mungkin dicapai oleh EVIS, bukan untuk menukar pengeluar kereta China membina kilang, tapi membantu syarikat sedia ada seperti Toyota, Mitsubishi melengkapkan ubahsuai elektrifikasi, mengelakkan kemerosotan keupayaan pembuatan kereta sedia ada di Filipina.
Sepanjang sejarah pembuatan kedua-dua syarikat ini, Toyota dan Mitsubishi di Filipina lebih setengah abad: Toyota boleh dirunut ke 1962, syarikat Filipina Delta Motors merakit kereta Toyota, syarikat Toyota Filipina sekarang ditubuhkan 1988, kilang Bicutan mula beroperasi 1989, kilang Santa Rosa dibuka 1997; Pendahulu Mitsubishi Filipina ditubuhkan 1963, mula beroperasi 1964.

Perakarannya adalah hasil daripada keadaan sejarah tertentu. Selepas Perang Dunia Kedua, Filipina kekurangan mata wang asing lama, kawalan mata wang dari 1949 memaksa pengeluar kereta mengimport komponen dan merakit di tempat; rancangan pembuatan kereta beransur-ansur 1973 (PCMP) membatasi lagi import kenderaan penuh, memaksa meningkatkan kadar tempatan.
Isyarat institusi sangat jelas: untuk memasuki pasaran Filipina jangka panjang, perlu merakit di tempat, secara beransur-ansur tempatan. Pada masa itu, ASEAN belum mempunyai rangkaian pengeluaran rantau, Thailand juga baru bermula.
Selepas 1990-an, kawalan dibebaskan, duti ASEAN turun, Thailand, Indonesia membangunkan kelompok industri yang lebih besar, pengeluar kereta tidak perlu lagi menubuhkan kilang berasingan di setiap negara. Saiz kilang Filipina kecil, bekalan tidak lengkap, pasaran tidak cukup besar, Ford, Honda, Nissan beransur keluar dari pengeluaran tempatan.
Toyota dan Mitsubishi kekal, satu sebab kos tenggelam kilang, peralatan, pekerja dan pembekal, dua lagi pasaran yang cukup besar. Apa yang dibuat oleh rancangan CARS, sebenarnya stabilize kapasiti sedia ada kedua-dua ini.
Ini juga menjelaskan mengapa Mitsubishi adalah penerusi pertama EVIS: Kapasiti pengeluaran tahunan kilang Santa Rosa kira-kira 50,000 unit, menghasilkan model Mirage, Mirage G4, L300 dan lain-lain, menambah talian hibrid tidak perlu runtuh dan bina semula, pekerja boleh dilatih semula, pembekal tempatan boleh masuk ke rantaian bekalan kenderaan baharu.
Bagi Mitsubishi, memperkenalkan model hibrid adalah mengubah suai talian pengeluaran sedia ada, bukan membina sistem pengeluaran dari sifar. Ini adalah kunci ia boleh menyatakan niat penyertaan sebelum EVIS dikeluarkan secara rasmi.
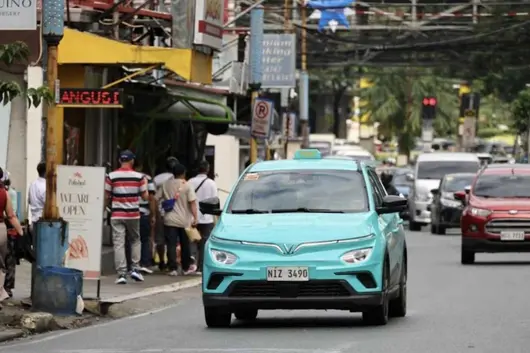
Baru-baru ini, pengeluar kenderaan Korea, KG Mobility (KGM), mengesahkan perjanjian pelaburan strategik dengan Chery Automobile. Berdasarkan perjanjian tersebut, Chery akan melabur 75 juta dolar AS kepada KGM dan akan menjalankan atau mengembangkan kerjasama dalam aspek seperti mempercepat pembangunan kenderaan baharu, pemanduan autopilot dan arkitektur elektronik dan elektrik terkini.
Jika transaksi disiapkan dan semua bon ditukarkan kepada saham, Chery dijangka akan memegang kira-kira 10% ekuiti dalam KGM, dan berpotensi menjadi pemegang saham kedua terbesar.

Kerjasama Chery kali ini dengan pengeluar kenderaan Korea mudah mengingati kerjasama Geely dengan Ford sebelum ini. Geely memperoleh 34% ekuiti dalam syarikat sama milik dengan 221 juta euro, dan berkongsi sumber kilang Ford yang terletak di Valencia, Sepanyol.
Dari sudut permukaan, dalam kedua-dua kerjasama ini, pihak syarikat China tidak memperoleh hak kawalan mutlak, dan juga tidak memegang kuasa pengurusan operasi harian secara langsung, tetapi ini justru mencerminkan kecerdasan strategik China dalam memperdalam pasaran global.
Pada masa lalu, pengeluar kereta China untuk ke luar negara lebih bergantung pada eksport produk; sedangkan sekarang, seiring perubahan persekitaran persaingan, kereta China sedang bergerak dari sekadar "eksport produk" ke arah "pengurusan global" yang merangkumi teknologi, rantaian bekalan, keupayaan pembuatan, nilai jenama dan ekosistem industri. Bagi pengeluar kereta China, melaksanakan kerjasama mendalam dengan syarikat tempatan dapat memanfaatkan lebih cepat sumber pembuatan, laluan dan industri sedia ada, memasuki pasaran luar negara dengan ambang kos yang lebih rendah, dan mencapai pengakaran jangka panjang.
Pada masa ini, pengglobalan pengeluar kereta China sedang memasuki fasa yang baru. Data daripada Agensi Kastam menunjukkan, eksport kereta China semasa separuh tahun pertama tahun ini mencapai 5.31 juta unit, meningkat 53% berbanding tahun sebelumnya, mencatatkan lima tahun pertumbuhan berturut-turut. Serentak dengan itu, syarikat perunding meramalkan, pada tahun 2026, jumlah eksport kereta China akan menghampiri 10 juta unit, dan China berpeluang menjadi negara pertama di dunia melepasi skala eksport kereta sebanyak 10 juta unit.
Namun yang perlu diperhatikan, peningkatan jumlah eksport tidak bermaksud keupayaan pengglobalan telah wujud. Bagi pengeluar kereta China, langkah ke luar negara masih berhadapan dengan pelbagai cabaran seperti halangan perdagangan, perbezaan dasar, operasi tempatan, kesedaran jenama dan lain-lain. Bagaimana beralih daripada sekadar 'dijual keluar' kepada 'bertapak di situ', adalah perkara yang perlu dijawab dalam peringkat seterusnya.
Pengglobalan sebenar, masih memerlukan pengeluar kereta menjawab tiga soalan teras: Mengapa pihak tempatan berkesediaan menerima syarikat untuk kekal? Mengapa rakan kongsi berkesediaan bergerak seiring syarikat untuk jangka masa panjang? Adakah syarikat mampu mencapai keuntungan berterusan di lokasi tersebut?
Ketiga-tiga soalan ini, masing-masing berkaitan dengan nilai industri, nilai kerjasama dan nilai perniagaan. Hanya apabila ketiga-tiganya membentuk gelung tertutup, langkah ke luar negara bukan sahaja pertumbuhan jualan jangka pendek, tetapi satu perniagaan jangka panjang yang mampu merentasi kitaran dan mencipta nilai secara berterusan.
Di Sebalik 'Demam Ke Luar Negara', Pengeluar Kereta China Masih Perlu Mencari Penyelesaian Pertumbuhan Jangka Panjang
Dalam beberapa tahun kebelakangan ini, 'pergi ke luar negara' telah menjadi satu kursus wajib yang tidak dapat dielakkan oleh pengeluar kereta China. Selain Chery, syarikat seperti Geely, Changan, Leapmotor, Xpeng juga sedang mempercepatkan promosi pelan pengglobalan.
Dari permukaan, ini adalah luahan semula semula jadi selepas peningkatan teknologi kereta China, keupayaan produk dan keseluruhan rantaian industri; namun dari sudut yang lebih realistik, ia juga merupakan pilihan strategik yang dipaksa oleh persaingan pasaran.

Beberapa tahun kebelakangan ini, pasaran kenderaan baharu China berkembang dengan pesat, jenama baharu, model baharu dan kapasiti pengeluaran yang banyak melimpah masuk, persaingan pasaran secara beransur-ansur berubah daripada persaingan pertumbuhan kepada fasa permainan stok sedia ada. Dalam konteks pasaran domestik yang 'sangat kompetitif', ramai pengeluar kereta menghadapi dilema 'menambah hasil jualan tetapi tidak meningkatkan keuntungan'. Oleh itu, pasaran luar negara menjadi arah penting bagi syarikat untuk menyerap kapasiti pengeluaran, mengembangkan skala dan meningkatkan ruang keuntungan.
Tetapi apabila semakin banyak syarikat melihat ke luar negara sebagai jawapan pertumbuhan, satu soalan baharu juga muncul: adakah pasaran luar negara akan menjadi 'Laut Merah' persaingan seterusnya?
Dari hujung permintaan, pasaran kenderaan baharu global memang masih mempunyai ruang pertumbuhan yang besar. Semasa separuh tahun 2026, jumlah jualan kenderaan baharu di pasaran Eropah mencapai kira-kira 2.378 juta unit, meningkat 32.7% berbanding tahun sama, kadar penembusan mencapai 29.2%, meningkat kira-kira 6 mata peratus berbanding tahun lalu, mewakili 20.3% daripada jumlah jualan kenderaan baharu global. Serentak dengan itu, jualan kenderaan baharu di pasaran baharu seperti India, Filipina juga berkembang pesat, di mana India meningkat 83.8% dan Filipina meningkat 149.6% berbanding tahun lalu.
Namun yang perlu dilihat, negara yang berbeza mempunyai perbezaan besar dalam aspek seperti tabiat pengguna, piawaian peraturan, infrastruktur, sistem laluan dan kesedaran jenama, pasaran luar negara bukan sekadar menyalin 'medan kedua' pasaran China, apalagi hanya membawa model matang domestik ke luar negara untuk dijual.
Pada hakikatnya, pertumbuhan eksport separuh tahun ini, datang dari peningkatan daya saing sendiri pengeluar kereta China, juga dipengaruhi oleh perubahan harga tenaga antarabangsa, pelarasan irama pengautomotifan pengeluar kereta tradisional luar negara dan banyak faktor lain. Apabila lebih banyak jenama China memasuki pasaran luar negara, persaingan juga akan berkembang secara beransur, dan keuntungan ke luar negara juga akan berkurang secara beransur.
Jika syarikat hanya bergantung pada kelebihan harga, jualan jangka pendek dan perluasan laluan untuk berkembang, maka kereta China di luar negara juga mungkin terperangkap dalam kitaran 'persaingan harga rendah' dan 'gulungan skala'.
Luaran Negara Bukan 'Pelabuhan Selamat', Pengeluar Kereta China Menghadapi Medan Perang Kos Lebih Tinggi
Seperti yang diketahui ramai, harga jual banyak jenama kereta China di pasaran luar negara seringkali lebih tinggi daripada pasaran domestik. Contohnya, Chery Tiggo 8, di pasaran China harganya sekitar 100,000 yuan, tetapi selepas memasuki pasaran Rusia, harga permulaan bersamaan kira-kira 220,000 yuan, di beberapa pasaran Timur Tengah, harga model pelengkap tertinggi sehingga hampir 400,000 yuan.

Ini juga menyebabkan ramai orang pada masa lalu beranggapan: ke luar negara bermaksud 'diproduksi di China, dijual di luar negara', menggunakan sistem rantaian bekalan China yang matang dan kelebihan kos untuk mendapatkan premium yang lebih tinggi di pasaran luar negara. Namun pada hakikatnya, seiring pengglobalan pengeluar kereta China memasuki zon yang lebih dalam, model jualan mudah ini sedang menghadapi lebih banyak cabaran.
Malah, harga jualan luar negara yang lebih tinggi tidak semestinya bermaksud keuntungan luar negara juga lebih tinggi. Halangan tarif, keperluan pengeluaran tempatan, dasar alam sekitar, rangkaian agensi, perkhidmatan selepas jualan dan satu siri faktor lain, semua akan mempengaruhi keupayaan keuntungan akhir syarikat secara langsung.
Terutama dalam konteks persaingan industri automotif global yang semakin sengit, pasaran luar negara sedang meningkatkan ambang akses. Contohnya, 'Akta Pemercepat Industri' Unin Eropah mencadangkan, melaksanakan 'akses pasaran bersyarat' bagi negara yang mempunyai bahagian kapasiti pengeluaran industri utama global melebihi 40%; 'Undang-Undang Batteri Baharu' Unin Eropah menetapkan, bermula Februari 2027, bateri kuasa mesti menyediakan data jejak karbon sepanjang kitaran hayat.
Serentak dengan itu, pengeluar kereta tempatan Eropah juga sedang mempertingkatkan pertahanan. Volkswagen, Stellantis, Renault dan lain-lain syarikat automotif Eropah pernah menyeru Unin Eropah mengambil lebih banyak tindakan melindungi industri kenderaan elektrik tempatan; sebahagian syarikat Eropah dan serikat pekerja juga ada kebimbangan terhadap kerjasama dengan pengeluar kereta China, malah ada media luar negara menggambarkan kenderaan baharu China sebagai 'Kuda Troya'.
Dari ini dapat dilihat, pengeluar kereta China sedang melalui perubahan logik asas, masa lalu bergantung pada nisbah kualiti harga produk, masa depan bertanding keupayaan sistem. Siapa yang mampu menukar kos kompleks dalam pengurusan global kepada kelebihan jenama, teknologi dan rantaian industri, dialah yang benar-benar boleh mencapai lompatan daripada 'eksport produk' kepada 'pengurusan global'.
Pergi ke Luar Negara Bukan Permainan Sifar-Sama, Tetapi Permainan Bersaing-Bekerjasama
Langkah keluar negara pengeluar kereta China, tidak pernah berdiri bertentangan dengan syarikat luar negara.
Sebelumnya, Pengerusi Chery Automobile, Yin Tongyue, menegaskan: "Ke satu pasaran (baharu), bukan sekadar mengeluarkan produk China, mesti mematuhi peraturan tempatan, sesuai dengan tabiat pengguna tempatan, sekaligus kita tidak boleh makan sendirian." Beliau seterusnya menekankan, keluar negara Chery bukan untuk 'merampas' wilayah orang lain. "Jangan jadi perampas, tetapi jadi pengamal baja, tambahkan kesuburan; jangan sampai di sana lalu rampas pasaran, rampas bakat."
Kerana pengglobalan yang benar-benar mampan, bukan sekadar menjual sebuah kereta ke pasaran luar negara, tetapi membentuk sambungan industri di situ, benar-benar bertapak di pasaran tempatan.
Sekarang, cara pelan luar negara pengeluar kereta China semakin pelbagai, merangkumi eksport kereta utuh, rakaman serabut (CKD), pengeluaran tempatan, kerjasama pengedar, pemberian lesen teknologi, output platform, kerjasama modal dan pelbagai model operasi sama milik. Dan pada asasnya semua model ini adalah untuk meningkatkan keupayaan syarikat menyesuaikan diri dengan pasaran global.

Contohnya, SAIC-GM-Wuling melalui model kerjasama rantai industri melancarkan basis pengeluaran di Indonesia, membina kapasiti 120,000 unit kereta utuh, serentak带动 16 syarikat tiga elektik domestik bersatu untuk ke luar negara, dan memupuk lebih 100 pembekal tempatan, mencapai dari masuk produk ke integrasi rantaian industri; Great Wall Motor pula melalui acquisition dan pengubahsuaian kilang Daimler Brazil, secara rasmi mula pengeluaran pada Ogos 2025, mencipta kira-kira 2000 tempat kerja terus, dan mendorong pembangunan sistem rantaian bekalan tempatan; Chery dan EV MOTORS Sepanyol menubuhkan syarikat sama milik, mengambil alih kilang Barcelona ditutup Nissan, dengan cara 'Teknologi Chery + Jenama EBRO' untuk mengaktif semula keupayaan pembuatan tempatan
Selain itu, kilang Changan Rayong Thailand menyambut kereta utuh ke-20,000 pada Jun 2026, pelaburan keseluruhan kilang ini kira-kira 2.2 bilion yuan, kapasiti tahunan fasa pertama 100,000 unit, kadar automasi langkah kawalan kualiti penting mencapai 90%; Geely pula bergantung pada jenama Proton memperdalam pasaran Malaysia, kilang kenderaan elektrik Tanjung Malimnya sudah mula beroperasi, kapasiti tahunan fasa pertama mencapai 20,000 unit.
Yang perlu diperhatikan, jenama kekuatan baharu juga mempercepatkan output sistem teknologi dan keupayaan infrastruktur. Contohnya, NIO di luar negara sudah melaksanakan 93 stesen tukar bateri, dan menyertai kajian dan penyusunan piawaian pengisian dan pertukaran bateri kenderaan elektrik Singapura 'Piawaian Singapura SS 722'; Leapmotor melalui kerjasama sama milik dengan Stellantis, membantu sumber saluran global memajukan antarabangsa, model utama C10nya sudah mula pengumpulan tempatan di kilang Kulim, Kedah, Malaysia; Xpeng tidak sahaja kerjasama strategik dengan Volkswagen, juga acquisition 90.1% ekuiti syarikat tersenarai Indonesia EIDO, melancarkan basis pengeluaran luar negaranya yang pertama, dan menggunakan model CKD memajukan pembuatan tempatan.
Dalam pandangan profesional industri, laluan keluar negara yang berbeza tidak mempunyai kelebihan mutlak, intinya adalah sama ada ia sesuai dengan keupayaan dan fasa perkembangan syarikat itu sendiri. Eksport kereta utuh cepat, pelaburan lebih ringan, tetapi mudah terjejas oleh perubahan dasar perdagangan; pembinaan kilang tempatan dapat meningkatkan tahap integrasi industri, namun memerlukan sokongan dana berterusan dan skala; kerjasama saluran boleh membuka pasaran dengan cepat, tetapi hubungan pengguna dan aset jenama mungkin dikawal oleh rakan kongsi; pemberian lesen teknologi dan kerjasama modal lebih ringan, namun menguji sama ada syarikat boleh menukar kelebihan teknologi kepada nilai perniagaan jangka panjang.
Dan untuk menilai sama ada satu syarikat berjaya ke luar negara, tidak hanya lihat jumlah eksport, berapa banyak negara dan wilayah dilalui, malahan tidak hanya lihat pertumbuhan jualan luar negara, tetapi lihat sama ada ia boleh menjawab beberapa soalan yang lebih teras.
Pertama, bolehkah dapat untung. Perniagaan luar negara sama ada boleh membentuk keupayaan keuntungan yang stabil dan mampan, bukannya bergantung pada bantuan kewangan pasaran domestik, sokongan pembiayaan atau kelebihan harga jangka pendek.
Kedua, bolehkah bertapak. Sama ada membentuk sistem penyelidikan dan pembangunan tempatan, pembuatan, saluran, perkhidmatan dan rantaian bekalan, bukannya kekal pada jualan produk sekali lalu.
Ketiga, bolehkah menang bersama. Sama ada mampu mencipta pekerjaan, cukai dan nilai industri untuk tempatan, membolehkan kerajaan, rakan kongsi, pembekal dan pengguna menjadi penerima manfaat dalam proses pengglobalan.
Selain itu, perlu lihat sama ada syarikat boleh menentang risiko. Hadapi perubahan tarif, pelarasan dasar, turun naik nilai mata wang dan ketidakpastian geopolitik, adakah perniagaan luar negara mempunyai daya lentur yang cukup.
Yang lebih penting, sama ada syarikat boleh membina nilai jenama yang sebenar. Apa yang dibelinya pengguna, sama ada hanyalah produk kereta China dengan harga lebih rendah, atau mengakui satu jenama kereta global yang boleh wujud lama, memberikan nilai secara berterusan.
Dalam pandangan profesional industri, piawaian tertinggi ke luar negara, bukan berapa banyak yang pengeluar kereta China ambil dari pasaran luar negara, tetapi ketika mendapat pulangan perniagaan, berapa banyak nilai yang ditinggalkan untuk tempatan. Pasaran luar negara tidak menolak kereta China, tetapi mana-mana pasaran tidak akan lama menyambut 'pendatang asing' yang hanya menjual produk, rebut bahagian, tetapi tidak menanggung tanggungjawab industri, tidak cipta nilai tempatan.
Pengglobalan yang benar-benar berdaya hidup, bukan satu serangan pantas jangka pendek yang bergantung pada kelebihan kos, tetapi mencari faktor sepunya terbesar kepentingan syarikat dan kepentingan tempatan dalam pasaran yang berbeza. Hanya daripada 'masuk ke pasaran luar negara' menuju 'mengintegrasi industri tempatan', kereta China benar-benar boleh menyelesaikan transformasi dari negara eksport besar kepada penglibat penting dalam industri automotif global.
Dalam artikel sebelum ini, kita membincangkan bahawa cukai penggunaan untuk bateri litium akan dikenakan secara rasmi bermula September 2026. Dimulai dari 2%, dinaikkan kepada 4% selepas satu tahun. Jika dikira, kos bagi sebuah kereta meningkat ratusan yuan, hampir seribu yuan, kesan pada harga jualan akhir adalah sangat minimum.

Saya meninggalkan satu persoalan di akhir artikel: “Apakah yang tinggal untuk pengeluar kereta apabila kelebihan itu hilang?” Selama lebih sepuluh tahun lalu, kenderaan tenaga baharu berkembang pesat dengan sokongan berbagai-bagai faedah dasar seperti pengecualian cukai pembelian, plat nombor hijau tanpa had laluan, dll., membuatkan pemilik kereta bahan api fosil sangat cemburu. Dalam persekitaran seperti ini, adalah agak mudah bagi sebuah pengeluar kereta tenaga baharu untuk terus hidup.
Oleh itu, semua sektor ingin turut serta, oleh itu terhasil satu pemandangan yang pelik. Beberapa tahun lalu, anggaran ada empat atau lima ratus syarikat mengumumkan mereka mahu membuat kereta. Yang buat telefon mahu buat kereta, yang uruskan hartanah mahu buat kereta, yang buat alat rumah juga mahu buat kereta, seolah-olah pembuatan kereta tiba-tiba tiada halangan.
Membuat kereta itu tidak mudah. Selepas Lei Jun dari Xiaomi Automobile membuatnya, dia berasa "pembuatan kereta terlalu susah". Itu ketika masih ada sokongan dasar. Kini, pengeluar kereta baharu yang benar-benar masih bertahan boleh dikira dengan dua tangan. Lagipun, sokongan dasar seperti ini sedang ditarik naik langkah demi langkah. Kesukaran pengeluar kereta tenaga baharu untuk hidup akan semakin sukar.
Lalu, apakah yang tinggal?
Lebih tepat untuk bertanya bagaimana mereka boleh terus hidup?
Yang benar-benar mempunyai keyakinan dan keupayaan untuk terus hidup adalah pengeluar kereta yang masih melabur ke dalam R&D dan kualiti, fokus sepenuhnya pada kekuatan produk semasa tempoh faedah dasar.
Mengambil BYD sebagai contoh, ramai melihat mereka menjual beberapa juta unit setahun, juara jualan global kenderaan tenaga baharu. Tetapi jika kembali lebih sepuluh tahun lalu, ketika orang lain sedang menikmati keuntungan dari kereta bahan api fosil, BYD sedang membangunkan bateri sendiri, cip dan sistem hibrida DM.
Masa itu, perkara ini dilihat payah, melelahkan dan tidak menarik, tetapi apabila kos bateri menjadi penentu kejayaan, bateri Blade menjadi kad terbaik di tangan.

Oleh itu, apabila kelebihan itu tiada, pengeluar kereta tinggal dengan kekuatan produk. Tiga perkataan kekuatan produk kelihatan ringan, tetapi sebenarnya gabungan teknologi, kos, kecekapan, kawalan kualiti, dll. Setiap item memerlukan masa dan wang sebenar untuk dikumpulkan.
Ada segelintir jenama, ditubuhkan tiga atau lima tahun, model kereta diulang kali tujuh atau lapan. Tetapi jika dilihat, sistem tiga elektrik dibeli, penyelesaian pemanduan pintar daripada pembekal, sistem chassis dikendalikan orang lain, satu-satunya kemampuan R&D wujud dalam reka bentuk UI sistem kenderaan. Bagaimana mereka boleh bersaing dengan BYD. Apabila BYD menjadi pembunuh harga, yang mana tidak memaksa diri untuk mengikuti?
Produk adalah buatan orang lain, kos tidak boleh diturunkan.
Awalnya dengan sokongan dasar boleh berehat seketika, apabila kuasa minyak dan elektrik benar-benar sama? Pengeluar kereta tanpa teknologi teras, bergantung pada harga rendah untuk bertahan, akan tumbang satu demi satu. Kompetisi antara jenama utama akan berubah dari "siapa turun harga lebih keras" kepada "siapa teknologi lebih kuat". Industri kenderaan tenaga baharu sedang beralih daripada pendorong dasar kepada "pendorong teknologi". Lihat, cukai dikenakan pada bateri litium pada 1 September tahun ini, tetapi bateri pepejal, bateri ion sodium seperti ini tidak perlukan. Cui Dongshu dari Persatuan Kereta Penumpang China berkata dengan jelas, penyesuaian dasar bateri litium bermaksud tempoh "perlindungan" cukai kenderaan tenaga baharu sedang keluar secara berperingkat dan berirama.
Laporan kewangan suku kedua Tesla menunjukkan, sebab hampir rugi adalah kerana wang hasil jualan kereta dilaburkan sepenuhnya ke teknologi masa depan, infrastruktur AI, Robotaxi, robot manusia Optimus, semua aktiviti teknologi tinggi yang berat. Dulu tiada siapa melihat tinggi FSD, sekarang adakah tidak ada pengeluar kereta yang menganggapnya sebagai rujukan?

Penghalang teknologi adalah parit perlindungan yang sebenar.
Selain kekuatan produk, terdapat satu dimensi yang membezakan dalam beberapa tahun kebelakangan ini — eksport. Pasar dalam negara kenderaan tenaga baharu walaupun besar, setahun hanya dua puluh juta unit, dan sudah menjadi persaingan di mana margin keuntungan nipis seperti sayap serangga. Untuk keluar dari persaingan dalam negara dan benar-benar menjana wang, masih perlu bergantung pada eksport.

Tetapi perihal eksport, ia berbeza sepenuhnya dengan logik menjual kereta di dalam negara. Menjual kereta di dalam negara, produk boleh diterima, harga sudah tepat, saluran didedahkan, asas sudah ada. Eksport pula? Piawaian akses pelbagai pasaran sahaja boleh membuatkan satu pasukan kehilangan kulit. Sijil WVTA Eropah, piawaian FMVSS Amerika, dasar cukai negara Asia Tenggara, setiap langkah adalah tulang keras yang sukar dikunyah. Apatah lagi bagaimana membina rangkaian selepas jualan, menyelesaikan tempoh bekalan suku ganti, menghapuskan ketidakpercayaan semula jadi pengguna tempatan terhadap jenama China.
Jujurnya, perkara ini lebih sukar berbanding menurunkan harga 20,000 di dalam negara. Syarikat yang boleh menyelesaikan perkara satu persatu ini, berbanding syarikat yang hanya bersaing harga di dalam negara, jurang akan semakin luas.
BYD eksport lebih 400,000 unit tahun lalu, di Thailand, Brazil, Israel adalah juara jualan kereta elektrik tulen. Adakah anda fikir ia dijual kerana murah? Kilang BYD di Thailand dari mula kerja hingga operasi kurang setahun setengah, kilang di Uzbekistan juga berjalan, rangkaian pengedar luar negara terbentang ke lebih tujuh puluh negara. Kecepatan pelaksanaan ini, di sebaliknya adalah gabungan keupayaan mengurus rantaian bekalan, keupayaan operasi tempatan, dan kekuatan komprehensif lain.
MG menjual dengan baik di Eropah, bulan lepas penjualan di Eropah adalah 38,640 unit, berada di kalangan teratas jenama China, bukan bergantung pada kad harga. Selain pengiktirafan jenama tempatan Eropah sendiri, satu sebab besar ialah operasi tempatan. Great Wall di Rusia, Chery di Brazil, juga harus berakar sebelum boleh bertahan.

Eksport seperti pembesar suara, keupayaan komprehensif anda di dalam negara, apabila ke luar negara, sama ada diperbesar, atau dikembalikan kepada asal. Pada akhirnya, pengeluar kereta bersaing dalam keupayaan komprehensif.
Mengapa BYD berani serukan "Elektrik lebih rendah dari minyak"? Bukan kerana subsidi, tetapi kerana ia membuat bateri sendiri, cip sendiri, terintegrasi menegak sepenuhnya. Kekuatan kos ini, sama ada dasar dibuka atau tidak, ia tidak takut. Mengapa Tesla berani ubah harga berulang kali di pasaran global? Kerana kecekapan pembuatan dan pengurusan rantaian bekalannya boleh menampung margin keuntungan. Ini adalah kad asas yang sebenar.
Memutuskan susu tentu tidak menyenangkan, tetapi syarikat yang benar-benar mempunyai asas, sebenarnya tidak perlu susu itu. Dasar istimewa adalah tongkat, menyandarnya berjalan memang menjimatkan tenaga, tetapi akan datang masanya untuk membuangnya. Sedangkan syarikat yang menghabiskan masa dalam tempoh perlindungan untuk mengasah produk, mengumpul teknologi, membina jenama, sebaliknya akan bersyukur hari ini datang cukup awal. Karena kelebihan tiada, perkara palsu akan bubar. Yang tinggal, semuanya perkara sebenar.

Pada setengah pertama 2026, jualan kereta mengatasi tonggak 15 juta unit, manakala eksport sedang menjadi titik pertumbuhan yang penting.
Data daripada Perhimpunan Pengeluar Kereta China menunjukkan, jualan eksport kereta pada Jun melebihi 1 juta unit buat pertama kali; Januari-Jun, jumlah eksport kumulatif kereta ialah 5.096 juta unit, meningkat 65.3% berbanding tahun lalu, buat pertama kali mencapai eksport setengah tahun melebihi 5 juta unit. Bagi tren tahun ini, Perhimpunan Pengeluar Kereta China kekal optimis berhati-hati, jumlah eksport tahun ini dijangka melebihi 10 juta unit.

Bertentangan dengan pengembangan gila di luar negara, pasaran dalam negeri hampir boleh digambarkan sebagai suram. Li Bin dari NIO menyeru, seluruh industri perlu bersedia untuk penurunan jualan runcit kereta dalam negara sebanyak 15%-20% berbanding tahun lalu sepanjang 2026. Dari data ini, ciri paling ketara dalam industri kereta pada setengah pertama adalah "eksport kuat, domestik lemah", pengeluar kereta yang gagal melaksana pelan globalisasi pada masa depan akan sukar menahan turun naik kitaran pasaran.
1
Sebahagian Pengeluar Kereta Mencapai Eksport Lebih Tinggi daripada Jualan Dalaman
Pasaran kereta dalam negara sedang mengalami penyesuaian mendalam. Setengah pertama, pengeluaran dan jualan kereta masing-masing mencapai 14.993 juta unit dan 15.017 juta unit, menurun 4% dan 4.1% berbanding tahun lalu. Dalam latar belakang ini, eksport menjadi enjin utama untuk menarik pertumbuhan industri kereta China, juga membawa pertumbuhan tinggi kepada eksport kereta selepas dua tahun penyesuaian.
Secara khusus. Jun, eksport kereta 1.037 juta unit, meningkat 11.6% berbanding bulan lalu, meningkat 75.1% berbanding tahun lalu, jumlah eksport bulanan sekali lagi melebihi 1 juta unit. Januari-Jun, eksport kereta 5.096 juta unit, meningkat 65.3% berbanding tahun lalu. Yang lebih menarik perhatian ialah perubahan struktur – nisbah jualan eksport kepada jumlah pengeluaran telah melonjak kepada 39.34%. Ini bermaksud, bagi setiap 10 kereta yang dikeluarkan di dalam negara, hampir 4 buah menuju ke pelabuhan luar negara.
Dalam latar belakang ini, prestasi pelbagai pengeluar kereta di pasaran luar negara mencatatkan rekod tinggi.
Antaranya, Kumpulan Chery dengan prestasi eksport 0.9438 juta unit kekal di tangga teratas, meningkat 71.5% berbanding tahun lalu, jualan luar negara melebihi tujuh persepuluh. Pengeluar kereta yang sentiasa mendalami pasaran luar negara ini, pada Jun eksport bulanan 191,000 unit, meningkat 79.7% berbanding tahun lalu. Satu isyarat yang lebih bermakna ialah jumlah eksport kumulatif Chery telah rasmi melepasi tonggak 6.78 juta unit.

Bukan hanya Chery, kekuatan pertumbuhan pasaran kereta China semasa, semuanya datang daripada prestasi eksport pasaran luar negara. BYD, eksport luar negara 789,400 unit, 43% daripada jumlah jualan, keluar laut menjadi sebahagian penting yang pasti; SAIC, setengah pertama eksport 735,000 unit, meningkat 48.7% berbanding tahun lalu; Sejak Chen Jiacai mengetuai GAC International selama 8 bulan, GAC melancarkan eksploitasi keluar laut dengan ketara dipercepat, setengah pertama eksport 121,000 unit, meningkat 132% berbanding tahun lalu, telah hampir setaraf dengan paras tahun lalu.

Apabila data eksport beberapa pengeluar kereta ini digabungkan, satu tren dapat dilihat dengan jelas: Pasaran luar negara sedang menjadi tonggak utama untuk menarik keseluruhan pertumbuhan pengeluar kereta. Khususnya dalam latar belakang di mana permintaan pasaran dalam negara mencapai puncak, keuntungan tertekan, persaingan menjadi semakin sengit, pasaran luar negara telah rasmi dinaik taraf dari "pelengkap peningkatan" kepada "pusat pertumbuhan teras". Boleh dikatakan, semakin sengit pasaran dalam negara, semakin kuat kegentaran pengeluar kereta China untuk keluar laut.
2
Halangan Perdagangan adalah Realiti yang Tidak Dapat Dielakkan
Sebab mendalam yang menyokong letusan eksport dalam gelaran ini adalah masa, tempat dan orang. Pertama adalah masa – transformasi industri kereta global ke arah elektrik; Kedua adalah tempat – rantaian bekalan kereta China mempunyai ketahanan yang kuat; Ketiga adalah orang – syarikat merek sendiri sangat berusaha. Secara keseluruhan, pengeluaran kereta China berada pada zaman terbaik, dan menunjukkan situasi yang baik "berbunga di pelusuk dunia".

Pada tahun 2023 dan 2024, Rusia sentiasa menjadi negara tujuan eksport kereta China nombor satu. Namun dari dua tahun kebelakangan ini, jumlah eksport kita ke Rusia menurun. 5 bulan pertama tahun ini, Brazil mengatasi Rusia, menjadi pasaran eksport kereta kenderaan penumpang nombor satu China. Selain itu, United Kingdom, Australia dan Mexico mengikut dengan rapat.

Dalam 10 pasaran luar negara teratas di atas, United Kingdom, Belgium, Itali terletak di Eropah. Dalam struktur persaingan pasaran kereta Eropah, prestasi merek sendiri China semakin kuat. Pada Mei tahun ini, BYD, SAIC, Geely, Chery, Leapmotor lima pengeluar kereta China di Eropah secara gabungan menjual 138,400 unit, meningkat lebih 60% berbanding tahun lalu, manakala jualan pengeluar kereta Jepun ialah 130,000 unit, turun 3%. Kereta China di pasaran Eropah buat pertama kali mengatasi Jepun, bahagian pasaran mencapai 12.01%.
Mampu memasuki Eropah, menunjukkan produk kita sudah boleh memenuhi keperluan pengguna negara maju, lebih membuktikan kekuatan bersaing luar negara industri kereta China yang semakin kukuh, dan cabaran realiti yang tersembunyi di sebalik pembangunan pantas juga tidak boleh diabaikan. Seperti Kesatuan Eropah sedang membina tembok, Brazil menaikkan cukai, Thailand merapatkan kawalan, Amerika Syarikat memblok, pasaran kereta utama dunia sedang memasang halangan untuk kereta China, jalan pengembangan luar negara pengeluar kereta China masih penuh dengan cabaran.

Namun tindak balas pengeluar kereta China lebih cepat daripada yang dijangkakan, dan mengatur strategi keluar laut berdasarkan keadaan sendiri. Termasuk Chery, BYD, Geely dan syarikat lain yang masing-masing membina tapak pengeluaran, pusat penyelidikan dan pembangunan, rangkaian perkhidmatan di luar negara. Pada masa yang sama, Kumpulan GAC mengisytiharkan rancangan untuk menghantar 242 stesen pengecas pantas di Brazil sebelum 2030. Persaingan luar negara pengeluar kereta China, sudah tidak lagi hanya menjual kereta keluar, tetapi mulai bersaing siapa yang boleh kekal di tempat ini, menuju operasi globalisasi yang sebenar.

Eksport bulanan melebihi 1 juta unit, setengah tahun 5.096 juta unit eksport kenderaan penuh – ini bukan sahaja kertas kerja yang cantik, tetapi lebih merupakan satu penerobosan sebenar pembuatan China di pasaran global. Sasaran 10 juta unit eksport tahun ini juga tidak jauh lagi, tetapi yang lebih penting daripada angka, ialah sama ada kereta China boleh membangunkan daya saing mampan di pasaran global. Pada masa hadapan, globalisasi kereta China akan memasuki zon perairan dalam, persaingan bukan lagi jualan jangka pendek, tetapi keupayaan sistem jangka panjang dan kecerdasan operasi global.
Saham Pertama AI Fizikal, Momenta secara rasmi mengetuk gong Bursa Saham Hong Kong, nilai pasaran hampir 70 bilion dolar Hong Kong. Tawaran awam dilanggan berlebihan sebanyak 414 kali, pelabur antarabangsa seperti Agensi Pelaburan Kerajaan Singapura, Fidelity International, Oaktree Capital melabur bersama. Kepanasan tempahan ini amat jarang berlaku di pasaran Bursa Saham Hong Kong dalam beberapa tahun kebelakangan ini.
Mungkin ramai orang tidak terlalu biasa dengan syarikat ini. Secara ringkasnya: Momenta ditubuhkan pada tahun 2016, merupakan antara syarikat paling awal di negara ini yang membuat pemanduan bantuan pintar tahap tinggi. Mungkin anda belum pernah mendengar namanya, tetapi sistem pemanduan pintar pada kereta yang anda kendarai kemungkinan besar adalah penyelesaian yang disediakan oleh Momenta.
Kedudukan industri Momenta, seberapa kuat sebenarnya? Lihat sahaja hampir 20 pengeluar kereta bersatu hati mengucapkan tahniah atas penyenaraian beliau pada 8 Julai, kita boleh merasakan pengiktirafan industri terhadap syarikat ini tidak boleh dipandang ringan.
Jumlah kenderaan terkumpul melebihi 1 juta unit. 9 daripada 10 pengeluar kereta teratas di dunia telah bekerjasama. Kadar pasaran NOA bandar pihak ketiga 65%, kekal berada di nombor satu industri. Dilaksanakan di lebih 10 negara seperti Asia, Eropah, Oceania.
Litar pemanduan pintar global telah membentuk struktur persaingan di mana FSD, Momenta, dan Huawei berkembang sebagai tiga kuasa besar. Momenta, berdasarkan teknologi asas penyelidikan asal dan penyesuaian mendalam keadaan jalan China, menjadi antara dua kekuatan pemanduan pintar China yang mempunyai daya saing global.
Tetapi hubungan antara Momenta dan pengeluar kenderaan ini jauh lebih daripada sekadar pembekal dan pelanggan. SAIC, Mercedes-Benz, dan BYD telah dinaik taraf dari pelanggan kepada pemegang saham, semuanya disenaraikan dalam senarai pelabur. Pada masa yang sama, Momenta terikat secara mendalam dengan perniagaan pemanduan pintar bersama SAIC dan GAC, kedua-dua pihak membentuk komuniti industri dengan perkongsian risiko dan nilai, dan dalam aspek teknologi adalah penciptaan bersama yang mendalam, kerjasama hampir meliputi keseluruhan rangkaian model. Ini membentuk satu kitaran yang sihat —— pengeluar kereta menggunakan penyelesaian Momenta, menjana keuntungan, dan sebaliknya terus melabur dalam Momenta.
Akibatnya, pendapatan Momenta tiga kali ganda dalam tiga tahun, mencapai 2.413 bilion pada tahun 2025, kadar pertumbuhan majmuk melebihi 80%, margin kasar meningkat dari 17.5% kepada 71.6%. CEO Cao Xudong berkata: "Masa GPT" untuk AI Fizikal telah tiba. Sepuluh tahun akan datang, apa yang dilakukan oleh Momenta ialah AI Fizikal Universal —— bukan sahaja kereta, malah termasuk Robovan, Robotaxi dan robot.
Sebagai contoh AI China yang merentas sempadan, Momenta sudah berada di barisan depan.


© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


