

HomeSyarikat Automotif

Search History
Popular Searches
Dealer Login / Sign Up

Persatuan Kereta Penumpang China (CPCA) yang merilis data jualan bulan September menunjukkan, jualan runcit pasaran kereta penumpang pada September 2026 adalah 1.631 juta unit, turun 28.1% berbanding tahun lepas; bahkan pasaran kereta tenaga baru yang selama ini terus berkembang pesat juga mengalami penurunan besar, dengan jumlah jualan runcit kereta tenaga baru pada September hanya 1.084 juta unit, turun 16.7% berbanding tahun lepas.
Jualan terkumpul Januari hingga September adalah 13.457 juta unit, turun 21.9% berbanding 17.225 juta unit pada tempoh yang sama tahun lalu, dengan jumlah penurunan mutlak melebihi 3.8 juta unit. Pada masa yang sama, kereta tenaga baru juga turun 12.8% dalam 9 bulan pertama, hanya menjual sekitar 7.75 juta unit sahaja.
Tetapi jika hanya melihat data jumlah penjualan pukal yang diumumkan oleh syarikat automotif,似乎 industri automotif China tidak begitu "lesu". Pada data September yang sama, jualan jenama BYD, Geely, Chery, Leapmotor dan lain-lain terus meningkat berbanding tahun lepas, malah mencipta rekod jualan baharu. "Jurang" di dalamnya sebenarnya terletak pada jualan eksport.
Dato Persatuan Kereta Penumpang China menunjukkan, eksport tunggal syarikat automotif China pada bulan September mencapai 923,000 unit, meningkat 73.2% berbanding tahun lepas; eksport domestik selama 9 bulan pertama mencapai 7.067 juta unit, meningkat 75.2%. Dan bahagian eksport yang mempunyai peningkatan jualan terbesar adalah kereta tenaga baru, dengan 558,000 unit eksport kereta tenaga baru pada bulan September, dengan peningkatan berbanding tahun sebanyak 163.5%, dan peningkatan untuk Januari hingga September telah mencapai 3.887 juta unit, dengan jumlah peningkatan mutlak sebanyak 1.2 juta unit.
01
Momentum eksport benar-benar kuat
3 juta unit peningkatan eksport secara asas telah mengisi kembali penurunan di pasaran domestik. Dalam erti kata tertentu, sejak pertengahan tahun ini, eksport ke pasaran asing oleh syarikat automotif semakin dipercepat, iaitu melepaskan kapasiti pengeluaran domestik ke pasaran luar untuk mengelakkan kelebihan kapasiti.
Sebagai contoh, Kumpulan Chery, pada bulan September, eksport Kumpulan Chery mencapai 207,800 unit, mencipta rekod baharu eksport tunggal syarikat automotif China. Sebelum ini pada Jun, Julai, dan Ogos, eksport Kumpulan Chery masing-masing mencapai 191,000 unit, 202,500 unit, 197,000 unit, hampir mengekalkan 200,000 unit untuk dikeksport ke luar negara, dan sehingga September, jumlah eksport keseluruhan Kumpulan Chery telah melebihi 1.55 juta unit.

BYD juga mempunyai jumlah eksport yang sangat boleh dipercayai pada Suku Ketiga, dengan 180,000 unit pada Julai, hampir 190,000 unit pada Ogos, dan mengekalkan 180,000 unit pada September, dijangka eksport BYD tahun ini juga akan berada sekitar 1.5 juta unit, sama-sama kuat.
Dalam aspek eksport yang paling cepat bertumbuh ialah Geely Automobile, jumlah eksport pada Suku Pertama sekitar 200,000 unit, tetapi apabila tiba Suku Ketiga, nombor ini telah meningkat lebih 50%, melebihi 320,000 unit. Selain itu, Leapmotor menjadi jenama baharu dengan eksport terbanyak, dengan data eksport sejak tahun ini mencapai sekitar 160,000 unit.
Berdasarkan statistik Jia Shi Pai, jumlah jualan semua jenama China di pasaran utama Eropah (27 negara EU + Persekutuan Perdagangan Bebas Eropah + United Kingdom) selama 8 bulan pertama tahun ini adalah kira-kira 864,000 unit, hanya pasaran United Kingdom sahaja yang telah mencapai 202,500 unit. Pada masa yang sama, jumlah jualan di 5 negara Asia Tenggara adalah 293,000 unit, Australia mempunyai sekitar 257,000 unit. Selain itu, di pasaran wilayah seperti Mexico, Argentina, Brazil, Uruguay juga jualan sangat kukuh.

Jia Shi Pai mengumpul prestasi jualan jenama China di 39 negara dan wilayah, di mana terdapat jenama China dalam 10 teratas di 11 negara dan wilayah, dan terdapat jenama China dalam 10 teratas di 22 negara dan wilayah. Selain itu, bahagian jenama China di Uruguay, Israel, Australia, Thailand, Chile melebihi 30%, manakala bahagian di Uruguay malah mencecah 57.6%. Jika kita menggabungkan jenama China dengan jenama合资 (syarikat bersama) dengan perusahaan tempatan Rusia, maka bahagian di Rusia juga melebihi 30%.
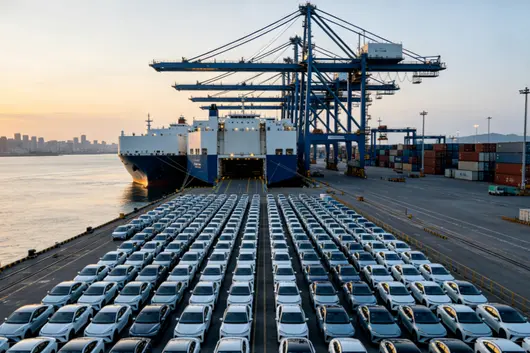
Akan tetapi, yang patut diperhatikan ialah, 7 juta unit eksport syarikat automotif China pada masa ini sebenarnya bukan jualan akhir pengguna yang benar-benar dilaksanakan di pasaran luar negara, tetapi konsep pelepasan kastam eksport syarikat automotif. Dengan kata lain, 7 juta unit sebenarnya adalah jualan pukal ke pasaran luar negara, bukan bermaksud pasaran luar benar-benar boleh menyerap jualan sebanyak ini, sebahagian mungkin masih berada di pelabuhan dan di laut, perlu masa lagi untuk ditukar menjadi jualan.

Di Pameran Kereta Paris yang baru-baru ini dibuka, hampir 20 jenama automotif China ke Paris untuk pameran, menempati satu pertiga daripada jumlah keseluruhan jenama pameran Pameran Kereta Paris, dan skala pameran berkembang jelas berbanding dua tahun lalu. Kita perlu tahu, malah BMW tidak menyertai Pameran Kereta Paris kali ini, dan beberapa syarikat automotif Jepun seperti Nissan, Suzuki, Mitsubishi juga tidak hadir.
Taktik "memimpin" seperti ini oleh jenama China membuatkan media Eropah gembira dan risau. Dalam artikel Reuters ditulis: "Seperti pameran automotif Barat yang lain, Pameran Kerata Paris一直处于衰落状态,直到四年前中国汽车制造商开始大规模参展。”

02
Halangan Tarif dan Semakan Kepercayaan
Sebab jenama China di pasaran luar negara secara cepat "merebut tanah", ini juga membuatkan syarikat automotif China mulai menemui lebih banyak halangan.
Tahun 2024, Kesatuan Eropah mengenakan cukai anti-subsidi terhadap kereta elektrik tulen buatan China — ditambah di atas cukai 10% yang sedia ada, dengan kadar maksimum sekitar 35%, tetapi model hibrid menjadi "jurang", hasilnya jualan eksport model hibrid yang boleh dicas jenama China ke EU meningkat dengan mendadak. Dan selepas Mesyuarat Kedua Mekanisme Perundingan Perniagaan Pelaburan China-Eropah baru-baru ini, salah satu hasil ialah "pihak China dan EU bersetuju untuk mencapai pemahaman mengenai perdagangan kereta hibrid dengan cara yang mematuhi peraturan Organisasi Perdagangan Dunia."
Walaupun pihak China dan EU tidak mendedahkan butiran spesifik mengenai Perjanjian Persefahaman yang dicapai, tetapi menurut Maroš Ševčovič, Jemaah Perdagangan dan Keselamatan Ekonomi Suruhanjaya Eropah, langkah baharu akan mengurangkan jumlah kenderaan hibrid diimport dari China sebanyak separuh lebih, walaupun ini adalah data berdasarkan aliran perdagangan dan ramalan empat tahun akan datang. Menurut laporan Bloomberg, had eksport model hibrid dari China mungkin sekitar 350,000 unit, dibandingkan dengan nombor statistik sebelum ini memang hampir separuh.

Sambil itu, pihak China juga telah membuat persediaan yang sepadan, di mana satu adalah "sejak 1 April 2027, kadar pulangan cukai nilai ditambah untuk Kereta Tenaga Baru akan diturunkan dari 13% ke 9%." Ini bermakna keuntungan eksport syarikat automotif China akan semakin tersepit, dan juga pada satu tahap membatasi eksport Kereta Tenaga Baru.
Yang lebih penting, produk syarikat automotif China kini menghadapi pemeriksaan yang lebih ketat oleh penguatkuasa luar negara.
6 Oktober, sebuah kereta Chery OMODA 5 hitam di Malaysia yang sedang dalam perjalanan paksi belakangnya pecah, membawa keseluruhan roda di kedua-dua sisi terlepas, untungnya tidak ada yang cedera.
Dengan cepat, 11 Oktober, Jabatan Pengangkutan Jalan Malaysia (JPJ) mengumumkan akan menarik balik sijil pengesahan berkaitan, menangguhkan pendaftaran kereta baru Chery OMODA 5. Dan bukan sahaja berhenti pendaftaran, jabatan berkaitan Malaysia juga meminta Chery menentukan kenderaan berisiko berdasarkan nombor bahagian, batch pengeluaran, maklumat VIN, dan lain-lain; menyemak pengeluaran dan pemasangan keseluruhan kenderaan, serta pembekal bahagian paksi belakang; menyemak kawalan kualiti pengeluaran, prosedur ujian sambungan kimpalan dan keperluan keselamatan bahagian. JPJ Malaysia menekankan, hanya setelah menamatkan tindakan pembetulan dan pencegahan, dan selepas pengesahan teknikal JPJ risiko terkawal dengan sewajarnya, barulah langkah menangguhkan pendaftaran dibubarkan.
Chery Automobile juga mengumumkan akan memulakan recall bagi 8,878 unit model OMODA 5 yang terjejas, memeriksa bahagian berkaitan, dan menukar percuma bergantung kepada keadaan. Pada masa yang sama, Chery Automobile juga menekankan akan menjalankan penyiasatan risiko khas bagi model OMODA 5 batch yang sama di pasaran domestik dan berkaitan.

Tentu saja, dua kes di atas hanyalah contoh tipikal syarikat automotif China yang terhalang di pasaran luar beberapa tahun ini, sebelum ini juga berlaku Agensi Pengawalseliaan Servis dan Pembaikan Automotif Australia (AASRA) menghantar amaran pematuhan kepada lima syarikat automotif tenaga baru China, ada termasuk Turki, Thailand dan kawasan lain yang mensyaratkan syarikat automotif China untuk membina kilang di pasaran tempatan untuk mengeksport ke situ, dan sebagainya.
Di pasaran Eropah, peningkatan jualan syarikat automotif China juga menarik "pemerhatian ketat" dari semua pihak. Reuters mengutip kata-kata asalnya François Luidier, Setiausaha Agung Pertubuan Pengeluar Automotif Antarabangsa: "Jika mereka meninggalkan eksport di Eropah, mereka akan mati, kerana mereka tidak boleh meraih wang di tempat lain."
Jelas, media Eropah berpendapat, kerana Amerika Syarikat secara praktikal menutup pasaran automotif China, Eropah telah menjadi pasaran utama pertama syarikat automotif China, ini juga membuatkan syarikat automotif China sedang mempertimbangkan untuk meluaskan lagi bahagian pasaran — ada media menjangkakan, bahagian pasaran syarikat automotif China di Eropah akan mencapai 12% tahun ini, dan mencapai 20% pada tahun 2030.
Maka, untuk syarikat automotif China, tidak boleh kerana pasaran domestik jatuh, terus "memindahkan jualan" ke pasaran luar negara. Jika tidak mempertimbangkan dengan teliti persekitaran pasaran luar dan kapasiti penyerapan, dan meletakkan lebih daripada satu pertiga daripada kapasiti pengeluaran automotif China di luar negara, ini pasti akan mencetuskan "reaksi" negara lain terhadap syarikat automotif China, dan secara langsung akan membuatkan syarikat automotif China menemui halangan yang lebih besar di pasaran luar negara.
03
Puncak Eksport Akan Segera Tiba
Oleh kerana sekatan eksport terus terus ditambah di pasaran domestik, syarikat automotif China juga semakin banyak mempertimbangkan untuk membina kilang di sana.
Leapmotor sudah mula pengeluaran di kilang Stellantis Sepanyol bermula Oktober, sepenuhnya bersedia untuk pengeluaran tempatan luar negara.
BYD pula merancang akan mula pengeluaran di kilang baharu Hungary pada Suku Keempat. Li Ke, Naib Presiden Eksekutif BYD menjadi wajah utama di Pameran Kereta Paris kali ini, ketika menerima temujanji berbilang media Eropah, dia mendedahkan, janji BYD ke Eropah adalah "sangat mendalam".

Mengenai Geely, rancangan pembelian kilang Ford Sepanyol juga telah diluluskan, Geely akan mengeluarkan 221 juta Euro untuk membeli 34% saham Ford España, S.L., selepas itu Ford dan Geely akan menubuhkan syarikat bersama untuk menguruskan kilang ini bersama. Dan Geely Automobile merancang untuk menghasilkan dua model kereta elektrik tulen di kilang ini: salah satunya mungkin EX2, iaitu Star Wish di dalam negara. Pada masa yang sama, kedua-dua pihak akan mempunyai satu model kerjasama — model Crossover baharu yang direka bentuk diketuai oleh Ford, dikembangkan bersama dengan Geely.

Di samping itu, kilang pertama Kumpulan SAIC di Eropah telah ditentukan di Sepanyol, merancang bermula 2027, pengeluaran akhir 2028, terutamanya menghasilkan model elektrik tulen jenama MG; syarikat bersama Chery Automobile dengan syarikat automotif Sepanyol Ebro-EV Motors telah memulakan pengeluaran awal tahun ini, dianggap telah mencapai pengeluaran tempatan oleh Chery di Eropah.
Sebenarnya, pengeluaran tempatan telah menjadi ketetapan syarikat automotif utama China,毕竟 cukai tinggi sukar ditanggung untuk masa yang lama, dan落地 Eropah mengeluarkan model elektrik tulen juga merupakan satu laluan untuk mengelakkan syarikat automotif Eropah tradisional.
Dan dengan syarikat automotif China yang mendarat di Eropah, rantaian industri tenaga baru domestik juga akan memulakan proses tempatan di Eropah. Kilang sel bateri baharu CATL di Debrecen, Hungary telah secara rasmi memulakan pengeluaran, kapasiti perancangan tahunan telah mencapai 100GWh, boleh menyokong model elektrik tulen setaraf sejuta unit.

Jika mengikut ramalan media Eropah — jika bahagian pasaran jenama China di pasaran Eropah pada tahun 2026 mencapai lebih 12%, maka jualan tahunan syarikat automotif China di Eropah beberapa tahun akan datang sekurang-kurangnya 1.2 juta unit, tolak model hibrid dengan had eksport, maka skala tempatan boleh mencapai sekitar 900,000 unit.
Dengan ini boleh disimpulkan, di kawasan luar negara lain, termasuk Asia Tenggara, Mexico, Amerika Selatan, dan lain-lain, syarikat automotif China dengan kebarangkalian tinggi akan mendarat dan membina kilang. Ini juga menyebabkan eksport setaraf sejuta unit pada tahun 2026 di China dengan kebarangkalian tinggi akan menjadi satu puncak, selepas ini mungkin kekal sekitar 6-7 juta unit, ditambah dengan pasaran domestik, maka keperluan kapasiti domestik industri automotif China juga dalam jurang 20-23 juta unit.
Skala kapasiti kereta penumpang syarikat automotif China sekarang sekurang-kurangnya 30 juta unit, ini juga bermakna pengurangan kapasiti pengeluaran syarikat automotif domestik adalah wajib, malah perlu diselesaikan dengan segera.
(Akhir)

Pengarang | Klein
Diterbitkan | Jalan Kopi in
Ringkasan: Industri kenderaan tenaga baharu yang terkemuka di dunia, tidak seharusnya hanya mencari sedikit wang "kubis".
Pada 12 Oktober 2026, terdapat dua berita yang patut dilihat bersama.
Pagi ini, Pameran Kereta Paris ke-91 bermula. Dalam kira-kira 60 pembuat kenderaan lengkap, syarikat China mengambil 20 tempat, tepat sepertiga, dua kali ganda daripada sesi sebelumnya. AITO, Avatr, Li Auto, AION, 212, semuanya kali pertama datang, di dalam pavilion bergema bunyi gong dan gendang.
Pukul 5.09 petang, Kementerian Kewangan dan Biro Cukai mengumumkan, mulai 1 April 2027, kadar pulangan cukai eksport kenderaan tenaga baharu akan diturunkan dari 13% ke 9%.
Satu di Paris menaikkan pentas, satu di Beijing menurunkan tangga. Dua perkara yang bertembung pada hari yang yang sama mungkin bukan persediaan sesiapa, tetapi apabila digabungkan, ia adalah keadaan yang paling tepat bagi eksport automotif China kini: pentas semakin besar, jalan keluar semakin sedikit.
Pesan Tersembunyi dalam Pengumuman
Dasar ini tidak panjang, beberapa ayat dapat menjelaskan.
Kadar pulangan turun 4 matawang persen, dari 13% ke 9%; hanya menyentuh kenderaan tenaga baharu, kenderaan penumpang bahan api fosil, kenderaan dagangan, dan mesin pembinaan kekal 13% seperti asal; diberi tempoh penyesuaian hampir enam bulan, baru dilaksanakan pada 1 April 2027; berdasarkan tarikh eksport dalam dokumen deklarasi kastam.

Perkara terakhir bererti, suku pertama tahun depan kemungkinan besar akan ada gelombang eksport tergesa-gesa. Syarikat automotif dan pengedar akan mendaftar kastam secara terkumpul sebelum akhir Mac, mendorong data ke atas sangat tinggi, suku kedua akan menurun kembali.
Apabila tiba saat itu, jika melihat berita rekod eksport suku pertama, perlu dikeluarkan sebahagian "air" ini terlebih dahulu.

Sesuatu yang benar-benar perlu dipikirkan adalah lima perkataan "hanya menyentuh kenderaan tenaga baharu". Mengikut kaedah dasar kewangan dan cukai yang konsisten di dalam negara, kenderaan tenaga baharu termasuk sepenuhnya elektrik, hybrid plug-in (termasuk range extender) dan kenderaan sel bahan api, itu bererti DM-i yang BYD sedang giat promosi di Eropah, range extender Li Auto dan AITO, semuanya dalam lingkungan 4 matawang persen ini.
Sedangkan kenderaan bahan api fosil yang dihantar ke Rusia dan Timur Tengah oleh Chery, Great Wall, Geely dan syarikat automotif lain, terus menikmati pulangan cukai penuh.
Sebenarnya, cerita ini sudah dikisahkan untuk satu tempoh, pasaran modal bahkan sejak awal sudah mula menjual saham automotif untuk jangkaan ini. Akhir September, minit mesyuarat Citibank sudah mendedahkan naskah, "penyesuaian pulangan cukai mengutamakan kenderaan tenaga baharu", dan "dijangka tidak mungkin merangkumi kenderaan penumpang bahan api fosil, kenderaan dagangan atau mesin pembinaan".
Pengumuman hari ini hampir mengikut naskah ini, hanya masa pelaksanaan lebih awal tiga bulan daripada khabar angin (khabar angin dasar mula dilaksanakan dari 1 Julai 2027).
Naskah yang Telah Dibintangi Dua Kali
Apabila melihat pengumuman ini secara berasingan, mudah untuk meremehkan. Apabila ditarik pada garisan masa yang lebih panjang, akan menemui maksud mendalam yang konsisten dalam dasar ini.
Disember 2024, kadar pulangan cukai eksport tenaga suria dan bateri litium diturunkan dari 13% ke 9%. April tahun ini, 249 produk tenaga suria terus kembali sifar, bateri turun 6% dahulu,彻底 batal sepenuhnya mulai 1 Januari 2027.
Sekarang, giliran kenderaan lengkap. Sejak itu, tenaga suria, bateri, kenderaan lengkap, "Tiga Barang Baharu" pulangan cukai eksport semuanya masuk ke saluran pengurangan.

Sisi eksport menurun, dalam negara juga menurun. Mulai tahun ini, cukai pembelian kenderaan tenaga baharu berubah daripada dikecualikan menjadi disebah, setiap kenderaan maksimum potongan 15,000 yuan. Tahun 2027, cukai pembelian kemungkinan besar akan dikenakan secara penuh. Tahun ini dasar juga menggariskan bateri litium cukai jualan, mulai 1 September, bateri lithium asal, bateri lithium ion, bateri alir vanadium sepenuhnya dikembalikan semula ke senarai cukai jualan, mula dikenakan 2% dahulu, mulai 1 September 2027 pulih kepada kadar undang-undang 4%.
Untuk dalaman dan luaran, sokongan kewangan dan cukai sedang berakhir.
Kata rasmi terhadap dua langkah penyesuaian sebelum ini ialah menentang persaingan "sengit", dan ini memang masalah utama industri "Tiga Barang Baharu", di bawah persaingan sengit, keuntungan industri automotif terus menurun, banyak syarikat automotif mengambil eksport sebagai "harapan terakhir", tetapi syarikat automotif menggunakan masa yang sangat singkat untuk menyebarkan "persaingan sengit" ke pasaran luar negara.
Persaingan harga syarikat automotif China di pasaran luar negara sudah bermula, syarikat automotif menggunakan cukai yang dikembalikan negara, menawar harga antara satu sama lain di luar negara, kewangan sama ada membayar untuk pengguna asing, akhirnya menukar dengan satu kertas siasatan subsidi.

Akaun ini, ganti sesiapa pun tidak mahu terus dikira. Jadi kenapa kenderaan tenaga baharu yang terkena pisau dahulu? Sebabnya adalah ia yang paling banyak mencetuskan isu.
Langkah pertama kenderaan listrik China dikenakan cukai siasatan subsidi oleh Eropah, langkah kedua hybrid plug-in dan kenderaan hybrid petrol-elektrik juga telah diletakkan di atas meja perundingan oleh Eropah, 9 Oktober, Eropah baru sahaja bersetuju dengan kerajaan China, dalam masa empat tahun akan datang eksport kenderaan China ke Eropah perlu dipotong lebih daripada separuh daripada ramalan asal.
Sementara itu kenderaan bahan api fosil, keluar ke luar negara bertempur keras dengan syarikat automotif lama Jepun dan Korea di tanah orang lain, tidak menarik pengepungan, tiada alasan untuk menambah satu tembakan lagi, apatah lagi kenderaan bahan api fosil sedang mengalami penurunan drastik di pasaran dalam negara, pada saat ini juga perlu melindungi.
Ada juga alasan yang kurang enak tetapi sangat realiti, kenderaan tenaga baharu sudah mengambil lebih daripada empat bahagian dari eksport automotif, bahagian utama perbelanjaan pulangan cukai tertumpu padanya.
Se某种 erti, pengumuman ini adalah satu pengiktirafan rasmi, sayap kenderaan tenaga baharu, telah dikategorikan cukup keras untuk "putus susu".
Seberapa sakitkah 4 matawang persen?
Kiraan mudah, kadar pulangan turun 4 matawang persen, bersamaan setiap kenderaan harga lepas kapal 1 juta yuan, syarikat kurang pulangan 40,000 yuan. Kira kasar mengikut purata harga eksport 150,000 yuan, setiap kenderaan kurang pulangan kira-kira 6,000 yuan.
6,000 yuan apa konsep? Lihat laporan kewangan BYD dan Chery, dua pengedar eksport utama, akan faham. BYD semester pertama keuntungan bersih belaka 12.325 bilion yuan, menjual 1.8085 juta kenderaan, keuntungan bersih per kenderaan kira-kira 6,800 yuan. Chery semester pertama keuntungan bersih belaka per kenderaan 6,719 yuan.

Bagi mudahnya, jika satu tebasan ini sepenuhnya ditelan oleh syarikat automotif, keuntungan eksport per kenderaan syarikat utama pada dasarnya menjadi sifar.
Tentulah tidak akan telan semua. Syarikat automotif yang ada jenama, ada kekuatan rundingan harga saluran akan menaikkan harga, terutamanya di Eropah di mana siasatan subsidi mengikut jalan "jaminan harga menukar tarif", sudah lama mensyaratkan automotif China "menaikkan harga" menjual, penurunan pulangan cukai sama seperti menghulurkan alasan kenaikan harga yang sedia ada.
Sakit sebenar adalah dua kumpulan, pemain kecil dan sederhana yang berebut bahagian pasaran dengan harga rendah dan rantai eksport paralel serta kenderaan terpakai 0 kilometer yang memakan perbezaan pulangan cukai.
Satu tebasan, membersihkan hujung, memencet bisnes abu-abu. Ini mungkin tepat menjadi kesan yang dasar mahu capai.
Pelokalan Dipercepatkan Sekali Lagi
Tahun 2026, jumlah eksport automotif China dijangka melebihi 10 juta unit, selain tongkat pencapaian skala, tahun ini juga akan menjadi tahun kritikal bagi pelokalan penempatan syarikat automotif China di luar negara.
Melihat semula tahun ini, berbagai kekuatan mendorong syarikat automotif China mempercepatkan penempatan pelokalan pasaran luar negara.
Eropah baru sahaja mengikat "empat tahun separuh" pada eksport hybrid; Thailand mengikat kewajipan import kenderaan dan produksi tempatan secara rapat; Ringgit RMB semester pertama meningkat lebih daripada 4 matawang persen terhadap USD, hanya BYD, Chery, SAIC, Geely empat syarikat, jumlah kos pertukaran matawang lebih daripada 9.4 bilion yuan, BYD sendiri 4.7 bilion; selepas cukai pembelian dalam negara disebahkan, perang harga masih menular ke luar negara; sekarang, pulangan cukai juga menarik 4 matawang persen.

Hambatan kapasiti kapal pengangkut kenderaan Ro-Ro tidak kira, itu cerita artikel lain.
Fasa seterusnya dalam bisnis eksport kenderaan lengkap, hampir hanya tinggal satu arah yang jelas — pergi ke luar negara membina kilang.
Memproduksi kenderaan secara tempatan, tiada masalah pulangan cukai eksport, tiada risiko pertukaran matawang, tidak menyentuh tarif import, boleh bawa pekerjaan dan cukai ke negara tuan rumah, berubah dari "eksport yang dikelilingi" menjadi "pelabur yang disukai".
Eropah memaksa anda pelokalan dengan dinding, Thailand memaksa anda pelokalan dengan nisbah, Ringgit memaksa anda pelokalan dengan kehilangan pertukaran matawang, sekarang Kementerian Kewangan menggunakan pulangan cukai untuk menolak sekali lagi.
Dalam dan luar dinding, arahannya ternyata sama.
Penutup
Pulangan cukai eksport kenderaan tenaga baharu tentu tidak akan berhenti pada perkara ini, tenaga suria dari 13% ke 9% kemudian ke 0, mengambil masa kurang daripada setahun setengah. Bateri dari 9% ke 6% kemudian ke 0, mengambil satu tahun. Automotif mungkin mengambil masa lebih lama, tetapi pasti tidak terlalu lama.
Mengikut ramalan Setiausaha Agung Persekutuan Penjualan Kenderaan Cui Dongshu, penurunan pulangan cukai eksport kenderaan lengkap akan berjalan dua langkah, dari 13% ke 9% kemudian ke 5%, akhirnya turun ke 0, langkah kedua mungkin di sekitar pertengahan 2029.
Bagi syarikat automotif, posisi yang selamat adalah menganggap 9% sebagai transisi, buat model kewangan luar negara jangka panjang mengikut "pulangan cukai sifar". Sementara itu 13% kenderaan bahan api fosil, adalah tempoh mencuba, bukan pengecualian.
Selepas perlindungan bawah pulangan cukai berakhir, globalisasi syarikat automotif China baru benar-benar bermula. Masalah tinggal satu, siapakah kilang luar negara, sempat selesai penempatan sempurna sebelum hari itu?
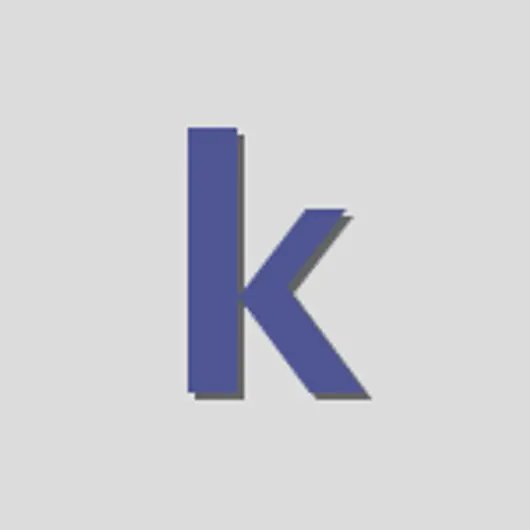

Tahun 2025, seluruh pasaran automotif ASEAN menjual sebanyak 3.25 juta unit, menduduki peringkat kelima di kalangan pasaran kawasan global. Saiznya jauh tidak setanding dengan China, Amerika, dan Eropah, namun kawasan yang masih berkembang ini mempunyai bonus demografi yang besar, serta permintaan yang masih perlu dibebaskan, yang menjadikannya salah satu destinasi paling penting bagi syarikat automotif China untuk meluas ke luar negara.

Selepas beberapa tahun pertumbuhan pesat, jenama seperti BYD, Geely, Chery, Great Wall, dan MG telah memasuki senarai utama dalam pelbagai negara ASEAN. Berikut kami akan berfokuskan pada data jualan bulan Julai, dengan meneliti lima negara ASEAN iaitu Indonesia, Malaysia, Thailand, Filipina, dan Vietnam, untuk melihat pencapaian yang dicapai oleh syarikat automotif China di tempat-tempat tersebut.
Dari lima negara Asia Tenggara ini, jumlah jualan keseluruhan pada bulan Julai adalah kira-kira 320,000 unit, di mana Malaysia dan Indonesia yang mempunyai saiz paling besar masing-masing melebihi 80,000 unit dalam sebulan. Vietnam dan Thailand terletak di kumpulan kedua, dengan saiz sebulan hampir 60,000 unit, manakala Filipina berada di sekitar 37,000 unit.
Nota: Data jualan dalam artikel ini berasal dari pengiraan rangkaian luar, seperti jenama yang ditargetkan ke pasaran luar oleh syarikat automotif China seperti Omoda dan Jaecoo, kesemuanya dikira sebagai jenama China. Selain itu, sebahagian model贴上 jenama berdasarkan platform dan arkitektur jenama Proton juga dimasukkan ke dalam model jenama China.
01
Indonesia: BYD Masuk Top 3, Saham Jenama China Lebih Dua Puluh Peratus

Dari segi jumlah penduduk dan saiz pasaran automotif, Indonesia adalah pemimpin di Asia Tenggara, namun kedudukannya di pasaran automotif tidak stabil, dengan Malaysia mengejar di belakang.
Jualan kenderaan baharu Indonesia pada bulan Julai adalah 81,100 unit, meningkat 34% berbanding tahun lalu. Kadar pertumbuhan bahkan melebihi Vietnam. Jumlah jualan kumulatif tujuh bulan pertama tahun ini adalah 518,000 unit, dengan kadar pertumbuhan juga mencapai 18.9%.

Dalam senarai keseluruhan jenama, jenama Jepun Toyota dan Daihatsu menduduki kedudukan pertama dan kedua, dengan saham masing-masing mencapai 26.7% dan 17.4%. Ditambah dengan jenama di belakang, kumpulan Jepun di Indonesia dengan mudah melebihi tiga per empat saham. Selain itu, jenama seperti Daihatsu, Mitsubishi, Hino, dan Isuzu masih mengekalkan pertumbuhan yang kuat.

BYD adalah satu-satunya jenama China yang berjaya masuk ke Top 5, dan peringkatnya telah memasuki tiga teratas, melampaui Mitsubishi dan Suzuki. Jualan bulan Julai adalah 6,569 unit, dengan peningkatan 1.8 kali berbanding tahun lalu, menguasai 8.1% saham di Indonesia. Selain itu, Jaecoo di bawah Chery adalah penambah baru, dan pada bulan Julai juga berada di tempat kelapan dengan saiz 3,200 unit.
Jika dilihat lebih jauh, Geely, Wuling, Chery, MG, Xpeng, Aion, dan Jetour, kesemuanya tujuh jenama China terkumpul dalam julat ke-11 hingga ke-20, dengan saiz jualan dari 300 hingga hampir 2,000 unit.

Jika dilihat khusus pada senarai jenama China, kebanyakan menunjukkan kadar pertumbuhan yang jauh melebihi pasaran keseluruhan tempatan. BYD menyumbang hampir empat puluh peratus jualan keseluruhan jenama China, lima jenama China pertama berjumlah hampir sembilan puluh peratus. Jenama seperti Chery, Aion, dan Denza juga mengalami penurunan yang ketara, menunjukkan bahawa walaupun syarikat automotif China berkembang besar di tempat ini, sesetengah jenama mula menunjukkan tanda-tanda ketinggalan.

Senarai model Indonesia mencerminkan pragmatisme yang kuat. Daihatsu Gran Max Pikap berada di tempat pertama, menunjukkan bahawa pickup komersial kecil masih merupakan keperluan teras pasaran. Model seperti Toyota Kijang Innova, Avanza, Mitsubishi Xpander, dan Toyota Rush, mencerminkan jangkaan jangka panjang keluarga dan perniagaan kecil terhadap tujuh kerusi, ruang, ketahanan, dan nilai jualan semula. Suzuki New Carry, Daihatsu Sigra, dan Calya pula menepati keperluan pengangkutan kos rendah dan pembelian pertama.
Keutamaan ini berkaitan dengan lingkungan penggunaan kenderaan di Indonesia: bilangan penduduk keluarga ramai, keperluan merentasi bandar dan mengangkut barang kuat, keputusan membeli kereta biasanya mempertimbangkan bilangan kerusi, ketahanan, kos pembiayaan, dan kawasan servis pasca jualan secara serentak. Kereta laris tradisional mungkin bukan teknologi paling maju, tetapi memudahkan penyelenggaraan, nilai stok stabil, sesuai untuk keluarga dan komersial. Untuk model China memasuki mainstream, mereka mesti menggabungkan faktor rasional ini dengan kos penggunaan tenaga baharu, dan tidak boleh hanya menekankan ciri pintar.

Dalam model China, BYD Atto 1 (Seagull) menjadi model China yang paling menonjol dengan menjadi tempat kedua dalam senarai keseluruhan. Sebab utamanya ialah menekan ambang elektrik penuh ke sekitar 200 juta Rupiah Indonesia (kira-kira 76,000 Yuan). Selaras dengan badan yang ringkas, sesuai untuk perjalanan kerja bandar seperti Jakarta. Ia bukan menggantikan Gran Max atau Innova, tetapi memberikan pilihan yang lebih rendah dari jangkaan kenderaan elektrik tradisional untuk kereta kedua keluarga bandar, pengguna muda, dan perjalanan kerja tinggi bandar.

Jaecoo J5 memasuki tempat keenam dalam senarai keseluruhan, menunjukkan bahawa daya tarikan jenama China tidak hanya bergantung pada harga rendah. J5 dengan postur SUV, bateri yang lebih besar, dan ciri keselamatan dan keselesaan yang lengkap menyerang julat 250 juta hingga 320 juta Rupiah Indonesia (kira-kira 95,000 hingga 120,000 Yuan), menghadap pengguna yang sebelum ini mempertimbangkan SUV padat Jepun. Jualan teras adalah menggunakan anggaran SUV bahan api yang hampir sama, menyediakan rasa saiz yang lebih besar, lebih banyak ciri, dan identiti tenaga baharu.

Gaya BYD M6 (Song MAX) dan Geely EX2 pula berbeza. M6 memasuki senarai keseluruhan, menyerang skenario MPV yang paling penting di Indonesia, menunjukkan bahawa elektrifikasi mula berkembang dari kereta kecil individu kepada perjalanan beramai-ramai keluarga. EX2 pula dengan harga dan saiz yang berada antara Atto 1 dan J5, memenuhi keperluan pengguna yang lebih menuntut terhadap ciri teknologi dan ruang.
Secara keseluruhan, pola model China di pasaran Indonesia bukan satu model laris tunggal, tetapi tiga lalin iaitu elektrik kecil, SUV, dan MPV sedang diperkembangkan serentak.
Ringkasan:
Cabaran jenama China terhadap tatanan asal Indonesia, pertama kali jatuh pada jenama Jepun lapisan kedua dan jenama Korea. BYD telah melebihi jualan tunggal jenama Mitsubishi dan Suzuki bulan Julai, Jaecoo juga memasuki sepuluh teratas senarai keseluruhan. Tatanan tradisional selepas Toyota yang diambil alih oleh jenama Jepun lapisan kedua telah dipecahkan, penurunan ketara Honda further membesarkan kekosongan ini.
Bagaimanapun, untuk Toyota, jenama China belum mempunyai cabaran sebenar. Gabungan saham Toyota dan Daihatsu masih melebihi empat puluh peratus, dan mempunyai kelebihan saluran, kewangan, nilai jual semula, dan rangkaian komponen dalam bidang MPV, kereta harga rendah, dan komersial. Lompatan Atto 1 dan Jaecoo J5 tertumpu pada kenderaan penumpang tenaga baharu, belum memasuki skenario komersial intensif tinggi dan keluarga teras yang diwakili oleh Gran Max dan Kijang Innova.
Kunci fasa seterusnya Indonesia, BYD perlu mengelak daripada bergantung berlebihan pada Atto 1, Jaecoo perlu membuktikan selepas J5 masih ada model stabil kedua, Geely perlu mengubah pertumbuhan tinggi menjadi kapasiti saluran dan pasca jualan, Wuling pula perlu menggunakan pengumpulan awal untuk mengemaskini produk. Selagi jenama-jenama ini terus mengubah kelebihan harga, saiz, dan ciri menjadi reputasi kebolehpercayaan penggunaan, tekanan yang diterima oleh jenama Jepun lapisan kedua akan ketara lebih besar daripada Toyota.
02
Malaysia: Enam Puluh Peratus Saham Dikuasai Syarikat Automotif Tempatan, Geely Menggunakan Proton untuk Menggergaji Jenama Jepun
Saiz pasaran Malaysia dan Indonesia sangat dekat, jualan bulan Julai adalah 80,030 unit, meningkat 6.5% berbanding tahun lalu. 1-7 bulan terkumpul 489,000 unit, meningkat 4.4% berbanding tahun lalu.

Cukup sebutkan Perodua, ini adalah syarikat automotif negara kedua Malaysia. Didirikan pada tahun 1993, awalnya mempunyai posisi yang jelas lebih rendah daripada Proton. Melalui kerjasama dengan Daihatsu Jepun, ia menerima sokongan sistemik seperti platform, sistem kuasa, dan sistem pembuatan. Bermula dengan kereta harga rendah untuk membuka pasaran, kini telah meliputi pasar kereta 7 kerusi, kereta dasar, dan sedan.

Perodua kini menguasai hampir 40% pasaran Malaysia, jualan bulan Julai adalah 31,800 unit, melebihi gabungan Proton dan Toyota tempat kedua dan ketiga. Jika Proton masih dianggap sebagai jenama tempatan Malaysia, maka gabungan kedua-dua syarikat automotif mencapai 61%, meninggalkan kurang dari 40% untuk jenama lain.
Bagaimanapun dari segi trend, Proton pada bulan Julai meningkat 29% berbanding tahun lalu, terkumpul 1-7 bulan meningkat 38.7%, manakala Perodua secara sebulan dan terkumpul masing-masing turun hampir 5%. Di bawah naik turun, tempat pertama Malaysia, mungkin akan bertukar pemilik dalam dua tahun akan datang.
Secara keseluruhan senarai jenama, Omoda Jaecoo, BYD, Jetour, dan Chery empat jenama memasuki Top 10, satu-satunya kekuatan baharu Leapmotor memasuki 20, Tesla hanya menduduki tempat ketiga. Malaysia meninggalkan kurang dari 40% pasaran untuk jenama luar, jenama Jepun menguasai hampir 30%.

Jika semua jenama China dimasukkan, jualan bulan Julai melebihi 1,000 unit ada Omoda, Jaecoo, BYD dan Jetour. Pertumbuhan terkuat Jetour, Zeekr dan Leapmotor, semuanya berkembang berkali-kali. Semua jenama China ditambah, saham di Malaysia mencapai 8.9%.
Bagaimanapun, ini bukan semua pencapaian syarikat automotif China di sini. Perbezaan terbesar Malaysia dengan pasaran lain, adalah selain BYD, Jetour, Jaecoo dan lain-lain jenama China secara terus masuk, Geely juga melalui penyertaan saham ke Proton, mengubah platform dan produk China yang berkaitan menjadi jualan jenama tempatan. Banyak model laris jenama Proton sebenarnya adalah produk贴上 jenama Geely.

Dari segi model, pengguna Malaysia paling mengutamakan harga, kos penggunaan dan kepercayaan jenama. Perodua Bezza, Proton Saga, Perodua Axia, Myvi, Alza berada di hadapan, menunjukkan sedan kecil, hatchback dan MPV harga rendah masih asas. Kelebihan model ini sama adalah ambang perolehan rendah, penggunaan minyak boleh dikawal, penyelenggaraan mudah, nilai stok stabil, sangat sesuai untuk pembelian pertama dan kereta kedua keluarga.
Dalam suka suka ini adalah kepercayaan jenama negara yang kuat. Perodua dan Proton mempunyai rangkaian pengedaran, skema kewangan dan kesedaran kenderaan kedua yang lebih mendalam. Walaupun pengguna mengutamakan tenaga baharu, selalunya bertanya dahulu sama ada servis mudah, sama ada kereta kedua mudah dijual. Model jenama China yang berkaitan melalui Proton memasuki senarai, pada asasnya mengurangkan kos kepercayaan teknologi baharu. Jualan panas model Proton juga menunjukkan pengguna tidak menentang platform China, yang penting sama ada ia telah melakukan peralihan kepercayaan melalui jenama tempatan.

e.MAS 5 (Galaxy Harapan Bintang) berada di tempat keenam senarai keseluruhan, merupakan kereta elektrik pemula yang sama asal dengan Geely Harapan Bintang/EX2, menyerang pengguna muda dan perjalanan kerja bandar. e.MAS 7 pula mempunyai posisi SUV elektrik penuh yang lebih tinggi. X50 dan S70 secara berterusan memikul tugas jualan Proton di pasaran SUV padat dan sedan.

Jika model贴上 jenama Geely ini dimasukkan ke dalam senarai model China, akan dilihat empat tempat pertama diduduki oleh jenama Proton, ditambah Proton X70 dan X90 seterusnya, memberikan jumlah 10.7% untuk model China. Jika dilihat demikian, jumlah saham model China di pasaran Malaysia telah mencapai hampir 20%.
Di antara jenama China lain, Jetour T2 menekankan bentuk kotak dan rasa luar, membentuk perbezaan jelas dengan kereta kecil tradisional Malaysia. Jaecoo J7, J5 dengan reka bentuk dan ciri SUV menarik pengguna kelas pertengahan. BYD Atto 3 bergantung pada masuk ke pasaran tenaga baharu lebih awal untuk membina kesedaran. Zeekr 7X, Leapmotor B10 dll. pula bertujuan ke pengguna kenderaan pintar berkali-kali lebih tinggi. Jualan model ini masih tidak besar, tetapi telah meliputi daripada pemula elektrik penuh hingga ke SUV harga sederhana dan tinggi pelbagai julat harga.
Bisa dilihat, model China Malaysia tidak bergantung pada harga murah sahaja, reka bentuk, skrin, panduan bantuan, kekuatan elektrifikasi menghasilkan rasa baru, semuanya memainkan peranan yang cukup.
Ringkasan:
Dalam pasaran Malaysia, jenama China belum mengancam kedudukan pertama Perodua, tetapi telah bermula mampatkan pasukan kedua asing. Omoda Jaecoo, BYD, Jetour memasuki ke-5 hingga ke-7, membuatkan Mazda, Mitsubishi dan jenama tradisional lain didorong ke kedudukan yang lebih belakang. Yang lebih penting, Proton menggunakan model China yang berkaitan untuk mencapai pertumbuhan, secara tidak langsung melemahkan kelebihan Toyota dan Honda di kalangan jenama bukan tempatan.
Masa depan kunci pasaran Malaysia, adalah dua laluan China bagaimana berpecah tugas. Proton boleh terus membesar siri e.MAS, masuk langsung ke jenama China akan sukar, kerana pengguna mungkin lebih memilih produk sejenis yang mempunyai identiti jenama tempatan dan rangkaian pasca jualan.
Jika BYD, Jetour, Jaecoo boleh membangun label jelas, maka boleh mengelak daripada bertembung langsung dengan Proton di kalangan pengguna yang lebih muda dan lebih personal. Hakikat persaingan Malaysia, bukan jenama China melawan jenama tempatan, tetapi sistem China masuk secara serentak ke dalaman dan luar pasaran jenama tempatan.
03
Thailand: Jenama China Berkolaborasi Melebihi Toyota, Jumlah Saham Lebih Sepertiga

Tahun ini bulan Julai, jualan kenderaan baharu Thailand adalah 59,200 unit, meningkat 20.1% berbanding tahun lalu. Ini adalah peningkatan sebulan berterusan kelima negara ini, di mana jualan kenderaan elektrik penuh meningkat 1.2 kali, kadar penetration mencapai 35%, jualan kenderaan minyak bersebelahan tahun lalu turun 34.5%.
Khas pertama pasaran Thailand, adalah pengeluaran automotifnya jauh melebihi jualan tempatan, setiap kumpulan syarikat automotif memilih Thailand sebagai pangkalan eksport untuk pasaran Asia Tenggara. Bulan Julai pengeluaran automotif Thailand mencapai 117,000 unit, hampir dua kali jualan kenderaan baharu tempatan.

Dari segi jenama, Toyota dengan 33.5% saham menduduki tempat pertama tetap teguh. Dua, tiga seterusnya masing-masing Isuzu dan Honda Jepun, tetapi saiz jualan berbeza beberapa kali dari Toyota. Bagaimanapun tempat 4-9 seterusnya, semua diduduki oleh jenama China.
Bulan Julai saham jenama Jepun di pasaran Thailand mencapai 55%, ini sudah turun selepas jenama China mempercepatkan kebangkitan. Selain jenama Jepun, kehadiran jenama Eropah, Korea, Amerika di tempat ini sangat lemah. Jualan Ford, Tesla baru sahaja melebihi seribu, jumlah saham kurang dari 4%.

Jika semua jenama China disenaraikan, jumlah saham telah mencapai 36.77%, di mana Omoda Jaecoo, BYD, Geely dan MG, saham masing-masing mencapai sekitar 5%, Great Wall, Aion, Deepal masing-masing sekitar 3%, semuanya telah mula membina pengesanan dan kehadiran di tempat ini.

Senarai model Thailand pertama kali mencerminkan tradisi pickup dan kereta kecil. Toyota Hilux, Isuzu D-MAX mewakili komersial, pertanian, kejuruteraan dan pengguna kampung, sangat sensitif terhadap ketahanan, beban, kawasan servis dan nilai jual semula. Toyota Yaris Ativ pula mewakili pembelian pertama bandar dan perjalanan kerja kos rendah. Tiga tempat pertama masih diduduki oleh kekuatan tradisional jenis ini, menunjukkan keperluan asas pengeluaran automotif Thailand belum diubah.

Selepas Yaris Cross, Geely Harapan Bintang dan Jaecoo 5 EV terus masuk tempat keenam, ketujuh senarai keseluruhan. Kelebihan Harapan Bintang terletak pada saiz kecil, ambang harga relatif rendah, sesuai untuk perjalanan kerja harian bandar. Jaecoo 5 EV pula menggabungkan reka bentuk SUV, ciri dan identiti elektrik penuh pada harga yang lebih rendah, memenuhi keperluan ruang dan imej keluarga muda Thailand.

Deepal S05, ORA 5, MG S5 EV, Aion UT, MG 4 EV, iCAR V23 juga masuk Top 20 senarai keseluruhan, menunjukkan jenama China tidak hanya bergantung pada satu produk. Titik persamaan mereka adalah menggunakan EV sebagai pintu masuk, menyediakan kabin pintar, reka bentuk dan ciri yang lebih jelas; perbezaan terletak pada ada yang menekankan hatchback bandar, ada yang menekankan SUV keluarga, ada yang menekankan reka bentuk peribadi. Bagi pengguna yang belum sepenuhnya mempercayai EV, jenama China menggunakan bekalan model padat untuk menurunkan ambang kesilapan.
Larisnya model China ini juga berkaitan dengan kesedaran EV di pasaran Thailand yang lebih awal. MG, Great Wall dll. sebelumnya telah membina sebahagian saluran dan asas pengguna, Geely, Jaecoo, Deepal, Aion yang baru masuk boleh menggunakan lingkungan cas, ujian dan reputasi yang telah terbentuk.
Ringkasan:
Serangan jenama China terhadap Thailand, pertama kali diwujudkan pada Isuzu, Honda dan Mitsubishi dan jenama tradisional lapisan kedua. Jualan gabungan jenama China bulan Julai adalah 2.4 kali jumlah Isuzu dan Honda, tempat keempat hingga kesembilan juga diduduki oleh jenama China, bermakna jenama Jepun di persimpangan pasaran kenderaan penumpang dan tenaga baharu, telah kehilangan kelebihan susunan semula jadi asalnya.
Tempat pertama Toyota masih sukar digugat, kerana Hilux dan Yaris Ativ bukan hanya model jualan, tetapi juga perwakilan saluran, kewangan, nilai jual semula dan kebiasaan penggunaan sosial Thailand. Model China belum membina kepercayaan yang sama dalam skenario komersial intensif tinggi pickup. Harapan Bintang Geely hampir sama dengan Yaris Cross, adalah lompatan di bahagian kenderaan penumpang; tetapi untuk benar-benar mencabar Toyota, perlu masuk ke dalam pickup, hibrid atau pengeluaran tempatan mainstream kereta untuk masuk lebih dalam.
04
Filipina: Dominasi Tinggi Jenama Jepun, Tiga Jenama China Menembusi Pinggang

Filipina adalah kawasan yang tidak begitu banyak penduduk, tetapi ekonomi kurang berkembang. Bulan Julai jualan kenderaan baharu adalah 37,300 unit, turun 2.5% berbanding tahun lalu. Ini adalah satu-satunya pasaran lima Asia Tenggara yang mengalami penurunan, dan jumlah terkumpul 1-7 bulan lebih besar, turun 10.2%, jumlah 242,000 unit.

Data yang kami peroleh mengenai pasaran Filipina agak terhad, hanya menemui senarai jenama bulan Julai sehingga tempat ke-11. Dari data boleh dilihat, Toyota mengambil 47.69%, Mitsubishi mengambil 16.80%, gabungan keduanya 64.49%. Semua jenama lain saham kurang dari 5%, menunjukkan pengguna Filipina masih bergantung tinggi pada saluran, kebolehpercayaan, bekalan komponen dan nilai jual semula Toyota, Mitsubishi.
Dibandingkan dengan data keseluruhan tahun 2025, perubahan struktur kepala pasaran Filipina tahun ini sangat sedikit: Toyota masih hampir lima puluh peratus, Mitsubishi masih tempat kedua, Suzuki masih sekitar 4%. Manakala di tempat pinggang senarai, Ford, Nissan saham turun, MG, Geely, Omoda & Jaecoo masuk ke julat 2%-3%.
Bermakna, jenama China jauh belum menyentuh puncak piramid pasaran, tetapi telah membuat persaingan pinggang berubah dari susunan dalaman jenama tradisional kepada persaingan campuran jenama lama dan baru.

Suzuki, Honda, Ford, Isuzu, Nissan membentuk kumpulan pinggang tradisional, saham kira-kira dalam 2.6%—4.5%. Julat ini tepat adalah laluan paling realistik jenama China sekarang: MG, Geely, Omoda & Jaecoo masing-masing tempat ke-8 hingga ke-10, saham sekitar 2.3%-2.6%, sudah sangat dekat dengan Nissan, Isuzu.
Jumlah gabungan ketiga-tiga jenama China adalah 2,708 unit, mengambil 7.25%. Walaupun masih jauh rendah daripada Toyota dan Mitsubishi, tetapi telah melebihi Suzuki, juga melebihi gabungan Honda dan Ford. Perubahan Filipina bukan penukaran kepala, tetapi pinggang jenama mula sesak: jenama Jepun lapisan kedua tradisional, Ford dan jenama baharu China sedang berebut kelompok pengguna yang sama yang lebih sensitif terhadap harga, ciri dan rasa baru. Selain itu, VinFast Vietnam juga masuk ke-11 dengan saham 2.18%.
Ringkasan:
Bagi banyak pengguna keluarga Filipina, kenderaan bukan hanya alat pengangkutan kerja, tetapi juga perjalanan merentasi bandar melawat keluarga, mengambil dan aset kerja sampingan. Kebolehpercayaan dan kemudahan servis selalunya lebih penting daripada ciri. Toyota, Mitsubishi secara berterusan melabur saluran dan sistem komponen, membuatkan pengguna membentuk ketergantungan lalasan yang kuat. Jenama China jika tidak mempunyai reputasi model yang jelas, walaupun jualan sebulan naik, mudah sekali mengalami penurunan semangat selepas serah.
Ini juga bermakna jenama China di Filipina tidak boleh hanya bergantung pada ciri atau harga. Jika titik pasca jualan, bekalan aksesori, skema kewangan dan nilai jual semula tidak mengikut, pengguna walaupun ditarik oleh model, mungkin akan kembali ke Toyota, Mitsubishi pada keputusan akhir.
Jualan MG, Geely, Omoda & Jaecoo semuanya sekitar 900 unit, menunjukkan ketiganya belum membentuk kelebihan model tunggal yang dominan, tetapi juga bermakna perbezaan sangat kecil. Sebarang jenama yang sekali lagi mengeluarkan model SUV, kenderaan silang atau hibrid dengan lokasi yang jelas, dan menyokong pembinaan saluran bandar teras, mungkin akan terobos terlebih dahulu jualan sebulan seribu unit dan membuatkan jurang dengan rakan seperusahaan China.
05
Vietnam: VinFast Memimpin Pasaran Tempatan, Jenama China Hampir Kehadiran

Saiz keseluruhan pasaran Vietnam walaupun terhad, tetapi pertumbuhan sangat kuat. Tahun ini bulan Julai, pasaran Vietnam jualan kenderaan baharu adalah 59,000 unit, meningkat 26.1% berbanding tahun lalu. 1-7 bulan terkumpul jualan 388,000 unit, peningkatan berbanding tahun lalu malah lebih tinggi, mencapai 28.6%.

Struktur pasaran Vietnam sangat pelik, jenama tempatan VinFast satu menampung lebih daripada sepertiga saham, tiga kali ganda Toyota tempat kedua, dan bulan Julai peningkatan Vinfast berbanding tahun tinggi mencapai 89.7%, nampaknya syarikat automotif ini sekarang bukan hanya mendominasi, sahamnya masih dalam pertumbuhan cepat.
Jika dilihat ke belakang, Toyota dan Thaco-Kia meningkat sedikit, Hyundai, Mitsubishi hampir sama, Ford jelas menurun. Gabungan saham jenama Jepun di tempat ini kurang dari 30%, kurang daripada VinFast satu, Hyundai, Kia Korea bersama-sama mengambil 14% saham, separuh daripada Jepun. Jenama asing tidak sepenuhnya kehilangan pasaran, tetapi kuasa pertumbuhan, kuasa topik dan kuasa definisi tenaga baharu, sudah menuju ke VinFast.
Bagi kami, nama VinFast masih asing, ini adalah jenama yang ditubuhkan oleh kumpulan swasta Vietnam Vingroup pada tahun 2017. Awal masuk dengan kereta bahan api, tahun 2019 membentuk keupayaan pembuatan kenderaan lengkap, tahun 2021 mula serahkan kenderaan elektrik, kemudian dengan cepat menghentikan pengeluaran kereta bahan api dan beralih ke produk elektrik penuh, dan pada tahun 2023 mendarat di Nasdaq.

Senarai model menunjukkan, yang paling popular di Vietnam sekarang, adalah EV tempatan dengan ambang rendah, saiz kecil, kegunaan jelas. Tujuh bulan model lima tempat pertama semuanya dari VinFast. VF3 mempunyai posisi perjalanan kerja bandar, VF5/Herio Green meliputi SUV kecil dan hatchback bantuan, Limo Green condong ke MPV dan perjalanan beramai-ramai, Minio Green turun masuk pasar pemula lebih jauh, VF6 menampung keperluan SUV keluarga tahap yang lebih tinggi.
Sebab larisnya model-model ini, bukan hanya murah, kecil VF3 dan harga rendah menurunkan ambang pembelian pertama. VF5, VF6 menyediakan ruang dan postur yang lebih sesuai dengan penggunaan keluarga. Limo Green pula sesuai untuk penumpang ramai dan senario operasi tinggi. VinFast memecah EV dari少数 orang mencuba, jadi kepada alat harian yang berbeza harga, berbeza kegunaan. Inilah kunci utamanya yang boleh meningkatkan jualan dengan cepat.
Dibandingkan, model asing masih tertumpu pada pasaran bahagian keunikan tradisional. Toyota Yaris Cross adalah satu-satunya model jenama luar yang mengekalkan pertumbuhan tinggi. Mazda CX-5, Mitsubishi Xpander, Ford Ranger dan Toyota Vios semuanya menghadapi tekanan penurunan yang ketara.

Bagi jenama China, hampir tidak dapat membentuk pengaruh di Vietnam. Bulan Julai masuk jenama Top 15, hanya perusahaan komersial Dothanh-JMC, jualan 248 unit, saham 0.4%, jenama penumpang China tidak ada di senarai. Logika model laris Vietnam sekarang sudah ditakrifkan oleh VinFast. Jenama China sekarang bukan pemimpin tenaga baharu, juga bukan penerima emosi tempatan.
Jelasnya, untuk pasaran Vietnam, syarikat automotif China tidak boleh meniru secara mudah seperti di Thailand, Indonesia. Jenama China di pasaran lain sering menggunakan tenaga baharu sebagai perintis untuk masuk, tetapi posisi ini di Vietnam sudah diduduki oleh VinFast. Jika jenama China masuk dengan kereta kecil harga rendah, juga akan bertembung secara langsung dengan VF3 dan Minio Green.
Dalam jangka pendek, Vietnam pasaran yang patut diperhatikan重点,apakah bila jenama China akan muncul model sebulan jualan seribu unit di tempat ini. Dan negara jiran Asia Tenggara, dalam asas penduduk, kadar pertumbuhan ekonomi, mempunyai potensi yang tidak boleh diabaikan. Sekarang banyak syarikat China sudah memasuki Vietnam, bila syarikat automotif China akan capai ini, masih tidak diketahui.
Ringkasan:
Dalam jangka pendek, jenama China sukar mencabar Toyota dan Mitsubishi. Saham Toyota hampir lima puluh, kelebihan kepimpinan bukan hanya jualan, termasuk liputan saluran, pembelian armada, sistem penyelenggaraan dan kepercayaan pengguna. Mitsubishi juga mempunyai asas MPV, SUV dan komersial yang stabil. Peluang sebenar jenama China, adalah terlebih dahulu melebihi Nissan, Isuzu, Ford dan Honda, menjadikan tempat ketiga hingga ketujuh menjadi kawasan persaingan baru.
Filipina lebih sesuai untuk sumber terpusat membentuk beberapa model yang jelas, bukan meniru peluasan banyak jenama Thailand. Saiz pasaran kecil, tahap kepimpinan tinggi, terlalu banyak jenama mudah menyebabkan beban saluran dan pasca jualan. MG boleh bergantung pada pengenalan jenama yang lebih awal, Geely boleh menekankan reka bentuk dan teknologi, Omoda & Jaecoo boleh menonjolkan SUV dan imej tenaga baharu. Siapa yang boleh terlebih dahulu turun label jenama ke model laris stabil, siapa yang lebih mungkin dari tempat ke-8 hingga ke-10 masuk lima tempat pertama.
06
Ringkasan Pemandu
Pasaran keseluruhan Asia Tenggara terhad, tetapi struktur setiap pasaran tunggal sangat berbeza.
Dalam Indonesia dan Thailand, jenama China sudah membentuk serangan langsung di pasaran Jepun yang kuat. Geely menyertakan saham ke Proton, kini dalam jualan, saham sudah menunjukkan pulangan yang cukup. Pasaran Filipina masih sangat terkumpul, jenama China perlu mencari titik terobos dari kumpulan pinggang perlahan-lahan. Vietnam yang membentuk industri rantai tempatan, mempunyai set logika pasaran yang unik sendiri, adalah pasaran yang paling sukar ditembusi.
Bagaimanapun, syarikat automotif China menjadi pemain utama di pasaran Asia Tenggara, sudah menjadi fakta yang pasti. Kawasan yang sentiasa didominasi oleh Jepun ini, juga akan dalam satu fasa lama struktur semula di bawah pengaruh kekuatan baharu.
(SELESAI)
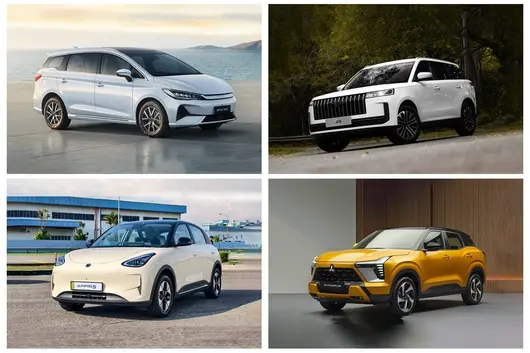
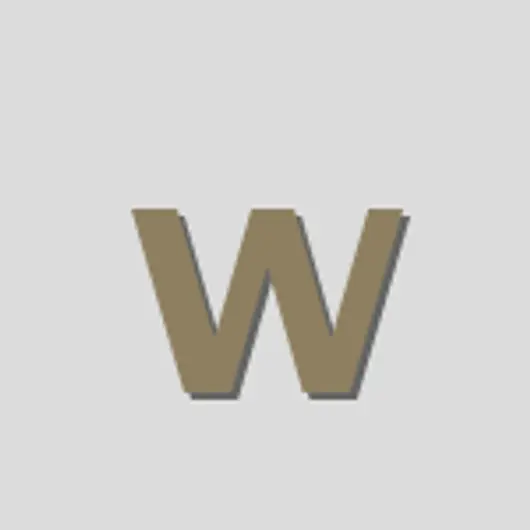
1 September, lebih daripada 10 syarikat automotif utama domestik telah mengumumkan keputusan jualan Ogos. Daripada data dan poster jualan utama setiap syarikat, isyarat yang jelas sedang muncul: pasaran luar negara sedang berkembang dari medan kedua kepada medan utama, pelan globalisasi syarikat automotif China akhirnya kesusahan berakhir, memasuki fasa baru "perubahan kualiti" yang baru.

Keluar dari Pertarungan Pasaran Sedia Ada, Luar Negara Mengangkat Bendera Pertumbuhan
Daripada data jualan, pada Ogos, tanda-tanda syarikat automotif China keluar dari "pertarungan pasaran sedia ada" semakin jelas.
Di antaranya, Chery, yang dijuluki "juaran eksport syarikat automotif China", adalah paling ketara.
Ogos, jumlah jualan Kumpulan Chery mencapai 280,000 unit, manakala pasaran luar negara menyumbang 197,000 unit, peningkatan tahun ke tahun 52.1%, bahagian eksport sekali lagi melebihi 70%, bermaksud setiap 10 unit terjual, 7 unit dijual ke luar negara. Sehingga Ogos, jumlah eksport terkumpul Chery telah melampaui 7 juta unit, menjadi syarikat automotif pertama China yang mencapai tonggak ini.
Jualan luar negara BYD hampir menyalip Chery. Ogos, jumlah BYD mencapai 440,000 unit, satu-satunya syarikat automotif dengan jualan bulanan melebihi 400,000 unit. Pertumbuhan pasaran luar negara adalah pemacu terbesar, jualan luar negara BYD Ogos mencapai 188,700 unit, melonjak 134.6% dari tahun ke tahun, mencatat rekod tinggi jualan bulanan tunggal luar negara. Sebagai perbandingan, dua tahun lalu, jualan bulanan pasaran luar negara BYD masih berlegar sekitar 30,000 unit.

Dan BYD sekali lagi mencatat rekod sejarah baru, Geely, jumlah jualan Geely Ogos 270,000 unit, luar negara menduduki 110,000 unit, peningkatan tahun ke tahun 205%, ini adalah Geely tiga bulan berturut-turut melepasi 100,000 unit. Dan dalam 110,000 unit ini, eksport tenaga baharu melebihi 70,000 unit, tahun ke tahun berlipat ganda empat kali, bahagian dalam eksport luar negara mencapai 64%.
Berkat rekod cemerlang pasaran luar negara sepanjang tahun, Geely sebelum ini telah meningkatkan sasaran jualan luar negara tahunan dari 640,000 unit ke 920,000 unit, dan akan mencetuskannya sehingga 1 juta unit.
Selain syarikat automotif di atas, SAIC Ogos jualan luar negara mencapai 139,000 unit, meningkat 57.67%, jumlah jualan hampir separuh. Changan Ogos penghantaran luar negara 92,400 unit, meningkat 78.6%, luar negara tujuh bulan berturut-turut mencapai peningkatan tahun ke tahun, Great Wall Ogos jualan luar negara melebihi 60,000 unit, meningkat 38.42%, bahagian mencapai 55.1%...

Dalam latar belakang persaingan pasaran domestik semakin sengit, pengguna akhir semakin merudum, "pertumbuhan yang didorong eksport" sedang menjadi ciri jualan yang paling ketara dan boleh dibanggakan bagi syarikat automotif utama.
Penggerak Baru Prestasi, Susun Atur Sistem "Kesusahan Berlalu, Kejayaan Menanti"
Berbanding angka jualan yang lebih memberi semangat "mengangkat layar ke luar negara" kepada syarikat automotif utama China, adalah prestasi.
Jika jualan hanya proses, maka prestasi adalah hasil. Laporan kewangan setengah tahun beberapa syarikat automotif utama telah menunjukkan pembalikan struktur pendapatan secara sejarah. Di antaranya, pendapatan luar negara BYD setengah tahun pertama pertama kali melebihi domestik, pendapatan luar negara 181.268 bilion yuan menempati 52.57% jumlah pendapatan kumpulan.
Bermakna, wang yang dimakan BYD setengah tahun pertama lebih berasal dari pasaran luar negara. Perlu diperhatikan, walaupun pasaran luar negara tidak dapat sepenuhnya mengimbangi penurunan domestik, kerana penetapan harga lebih tinggi di pasaran luar negara, harga lebih stabil, ruang keuntungan yang lebih tinggi juga secara langsung mendorong peningkatan keuntungan bersih dan margin kasar BYD.

Sekarang, dengan pembebasan kapasiti tempatan luar negara yang berterusan dan penyempurnaan sistem saluran, pasaran luar negara BYD berada dalam kitaran pertumbuhan besar, bermakna luar negara akan terus menjadi penggerak utama pertumbuhan prestasi BYD.
Tentu saja, dengan pendorong keuntungan dan pertumbuhan skala yang tinggi di pasaran luar negara, prestasi struktur berlaku pembalikan sejarah, BYD bukan contoh tunggal. Pendapatan kumpulan Great Wall setengah tahun pertama pertama kali memecah 100 bilion, pendapatan luar negara mencapai 55.13% daripada jumlah pendapatan, iaitu 56.288 bilion yuan, ini juga pendapatan luar pertama kali melebihi pendapatan domestik.
Dari segi Chery, jumlah pendapatan setengah tahun pertama 143.28 bilion yuan, pendapatan luar negara 98.968 bilion yuan, meningkat 51.0% tahun ke tahun, mewakili 69.07% jumlah pendapatan. Nisbah ini menduduki tempat pertama dalam syarikat automotif China utama, dan kerana margin kasar jualan luar negara yang tinggi, margin kasar keseluruhan Chery setengah tahun pertama juga meningkat, kadar keuntungan bersih setengah tahun pertama mencapai 6.3%.
Penadapan Changan setengah tahun pertama 65.634 bilion yuan, pendapatan luar negara 21.942 bilion yuan, meningkat 78.77%, mewakili 33.43% jumlah pendapatan, margin kasar luar negara kekal di atas 20%. Geely dengan tegas menyatakan dalam mesyuarat laporan kewangan, dua faktor pendorong utama pertumbuhan prestasi setengah tahun pertama adalah pengendahan, yang satu lagi adalah globalisasi.

Dari segi kekuatan baru, pendapatan Leapmotor setengah tahun pertama mencapai 38.11 bilion yuan, di mana pasaran Eropah menyumbang 8.875 bilion yuan... Data dan kes ini terus membuktikan: pasaran luar negara bukan hanya "lintasan pertumbuhan kedua" bagi syarikat automotif China, tetapi juga "enjin prestasi" yang nyata, apabila skala dan margin tinggi beresonans, keluar laut pasti menjadi "soalan wajib".
Menggali Harta di Pasaran Luar Negara, tetapi Cabaran Masih Ada
Daripada data, sangat jelas, pasaran luar negara bukan hanya menjadi "perisai" untuk melawan kitaran turun domestik, tetapi juga menjadi ladang emas bagi syarikat automotif China.
Dan penggalian harta kali ini, bukan sekadar menjual produk, tetapi Chery, BYD, Geely, Changan, Great Wall dan syarikat utama lain telah bergerak dari era 1.0 ke era 2.0 pelancongan sistem dan ekosistem. Pabrik BYD di Thailand, Brazil, Hungary dll mula beroperasi; Geely mempercepatkan projek lokalisasi luar negara seperti Brazil, Sepanyol; Chery merancang menubuhkan lebih dari 10 tapak pengeluaran global pada 2025; Changan merancang meningkatkan kapasiti kilang Thailand sehingga 200,000 unit...
Kilang luar negara ini sedang menjadi pemacu bagi syarikat automotif China untuk mencapai sasaran global.
Sangat perlu diperhatikan, dalam gelombang luar negara ini, bahagian tenaga baharu semakin tinggi, BYD melebihi 180,000 unit, Geely bahagian eksport tenaga baharu mencapai 64%, Chery Ogos eksport tenaga baharu hampir 40,000 unit... Dari segi kecerdasan, Xpeng secara rasmi mengumumkan pada Ogos sedang mengembangkan pelan globalisasi VLA generasi kedua, merancang menghantar VLA generasi kedua ke pengguna luar negara secara beransur-ansur pada setengah tahun depan.

Dalam gelombang global transformasi elektrifikasi, keunggulan awal syarikat automotif China dalam tenaga baharu dan kecerdasan menentukan bahawa gelombang luar negara kali ini bukan hanya memiliki keunggulan awal, tetapi juga mempunyai kebolehkekalan.
Gambaran jelas, tetapi cabaran juga menyertai. Keuntungan bersih beberapa syarikat automotif setengah tahun pertama mengalami penurunan, semua menyebut keuntungan rugi mata wang. Bermakna, apabila bahagian bisnes luar negara berubah dari "tambahan" kepada "separuh kuasa", fluktuasi mata wang bukan lagi butiran kecil yang tidak penting dalam laporan kewangan, tetapi pembolehubah sistemik yang berkaitan terus dengan nilai sebenar pendapatan berbilion.
Risiko fluktuasi mata wang juga meningkatkan ketidakpastian "menggali harta" syarikat automotif. Selain itu, pelaburan besar pembinaan lokalisasi, perbelanjaan kewangan seperti pembinaan jenama luar negara dan pemasaran, juga akan membawa tekanan yang tidak kecil kepada prestasi kewangan syarikat automotif. Bagaimana membina nisbah input-output yang stabil dan sihat, jelas akan menjadi pemikiran yang tidak dapat dielakkan bagi syarikat automotif China dalam proses globalisasi.
Oberasi Red Dot:
Tentu saja, apa jua, data Ogos dan laporan kewangan setengah tahun pertama sama-sama menunjukkan satu kesimpulan, iaitu: syarikat automotif China sedang memasuki fasa "panen" pelan globalisasi. Dalam fasa panen ini, syarikat automotif China sedang dengan sikap kolektif membuktikan kepada pasaran global, kereta China mempunyai kekuatan dan keyakinan untuk bersaing di pasaran global.
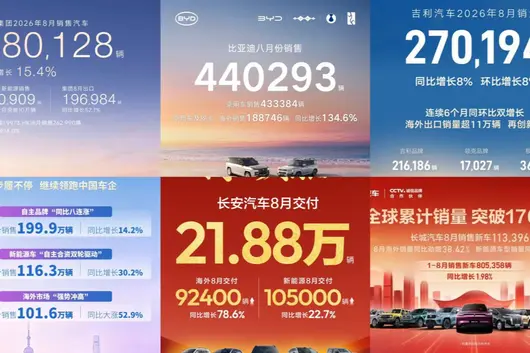
Kementerian secara khusus menyebut 'pemotongan harga yang kerap', memberi amaran persaingan harga yang teruk di pasaran luar negara. Di sebalik itu bukan sekadar kiraan keuntungan, malah kiraan imej industri automotif China di luar negara.
Secara khusus pelaksanaan dasar, pada 1 September 2026, Kementerian Perdagangan, Kementerian Perindustrian dan Teknologi Maklumat, dan Pentadbir Hal Ehwal Pengawasan Pasar Negara bersama-sama melancarkan 'Panduan Tingkah Laku Persaangan dan Pembinaan Kepatuhan Industri Automotif di Luar Negara'. Isi kandungan mengenai penetapan harga yang menarik perhatian, dokumen menunjukkan, ketika perusahaan menetapkan harga jual cadangan luar negara, perlu menetapkan gradasi harga yang jelas berbeza mengikut konfigurasi kenderaan yang berbeza, elakkan "fluktuasi harga yang kerap dan besar yang mempengaruhi kepentingan pengguna luar negara dan imej jenama".
Maksud 'teguran' dalam kalimat ini jelas, ia merujuk kepada 'tindakan pemotongan harga' yang sangat biasa diketahui ramai dalam beberapa tahun kebelakangan ini. Mengapa kerajaan perlu memberi amaran serius terhadap tingkah laku sedemikian, mungkin kita boleh melihat petunjuk dari data berkaitan. Data berkaitan menunjukkan, pada 2025, eksport kenderaan China mencapai 8.32 juta unit, dijual ke lebih 200 negara dan wilayah, berturut-turut tahun menjadi nombor satu global. Tujuh bulan awal tahun ini, eksport yang disyorkan oleh Pentadbiran Kastam Negara mencapai 6.399 juta unit, meningkat 53.7% dari tahun lalu, tahun ini melampaui 10 juta unit nampaknya tidak ada lagi kejutan.

Langit-langit skala jelas meningkat, tetapi keuntungan seperti air sejuk. Menurut data Wind, 289 syarikat tersenarai industri pembuatan kenderaan, keuntungan bersih gabungan pertama setengah tahun adalah 56.531 bilion Yuan, menurun 25.74% dari tahun lalu, nisbah keuntungan pembuatan kenderaan penuh jatuh ke 1.5%, mencapai terendah hampir sepuluh tahun.
Apabila industri mula mengalami kes di mana semakin banyak dijual, semakin sedikit diperolehi, ia menunjukkan ada sesuatu telah menyimpang dari laluan biasa. Sebagai ganti perkataan, ini bukan lagi kes yang boleh dijelaskan dengan faktor kadar pertukaran dan tarif semata-mata. Tiga jabatan menyebut 'pemotongan harga yang kerap', menunjukkan kerajaan telah melihat isu buku, yang secara hakikatnya adalah panduan untuk kelangsungan jangka panjang syarikat automotif China di luar negara.
'Kiraan Keuntungan' Pemotongan Harga Luar Negara, Tiga Jabatan Telah Mengira dengan Jelas
Tiga jabatan menyebut 'pemotongan harga yang kerap', kemungkinan besar adalah mengira dengan jelas satu akaun kewangan, iaitu antara jumlah jualan dan keuntungan semakin menjauh. Walaupun dalam jenama sendiri yang memiliki keuntungan yang lebih baik, wakil utama BYD, juga terdapat kes seperti ini. Mari kita lihat satu set data, pada Paruh Pertama 2026, BYD menjual 789,400 unit di luar negara, meningkat 67.9% dari tahun lalu, peratusan jualan luar negara dari 24% tahun lalu naik ke 44%. Menurut anggaran Orient Securities, margin keuntungan perniagaan luar BYD pertama setengah tahun 28.4%, domestik hanya 17%. Sebagai contoh syarikat automotif luar negara, BYD ini jualan serta data kiraan keuntungan boleh dikira cantik.

Tetapi satu realiti lain adalah, pendapatan per kenderaan BYD juga menurun. Sama seperti statistik Orient Securities, berbanding Paruh Pertama 2025, pendapatan per kenderaan luar BYD menurun 16,000 Yuan. Kedua set data ini nampaknya bertentangan, sebenarnya wujud "logik rasional" tertentu. Mengapa kata begitu?
"Persaingan merosot" pasaran automotif China, tidak hilang kerana ekspansi luar negara. Ini menyebabkan fenomena: di satu pihak peratusan jualan luar negara meningkat drastik, di satu pihak pendapatan per kenderaan menurun. Sesetengah syarikat automotif yang berkembang baik luar negara, menggunakan model bernilai tinggi menyangga margin keuntungan. Tetapi semakin banyak model harga rendah didorong ke luar negara, juga menyebabkan purata harga turun. Apabila ejen eksport dari Dolphin, Yuan PLUS model menengah dan tinggi ini, meluas ke rangkaian produk harga lebih rendah, marjinal premium jenama yang sepatutnya di pasaran luar negara, sedang dikurangkan langkah demi langkah.

Tentu saja, ini bukan masalah yang dihadapi oleh satu syarikat automotif sahaja. Membaca laporan kewangan pertama setengah tahun, banyak syarikat automotif yang giat mengekspansi luar negara sedang mengalami kes seperti ini. Kewangan neto kerugian pertukaran Chery adalah 2.092 bilion Yuan; Geely dari keuntungan pertukaran neto 2.64 bilion Yuan tahun lalu, terus bertukar menjadi kerugian neto 550 juta Yuan tahun ini; Great Wall tahun lalu Paruh Pertama masih ada 1.493 bilion Yuan keuntungan pertukaran, tahun ini tolak lindung nilai lindung mata wang sebaliknya rugi 266 juta Yuan; Leapmotor setengah tahun hantar 356,000 unit, meningkat 60.8% dari tahun lalu, menduduki tempat pertama jualan kuasa baharu, tetapi dikira semula pendapatan bersih per kenderaan kurang 600 Yuan, panduan keuntungan tahun ini diturunkan dari 5 bilion Yuan ke 3 bilion Yuan.
Data ini bermaksud, masalah persaingan pasaran luar negara sudah mula kelihatan. Yang bergantung pada harga untuk mendapatkan bahagian pasaran luar negara, sedang dibebaskan dalam bentuk keuntungan. Harga jual turun, margin keuntungan turun, ditambah lagi fluktuasi kadar pertukaran, keuntungan buku akhirnya akan menjadi masalah besar. "Elakkan fluktuasi harga yang kerap dan besar yang mempengaruhi kepentingan pengguna luar negara dan imej jenama" kalimat ini, mencerminkan kebimbangan jabatan berkaitan.
Kesan di sebalik pemotongan harga, seluruh industri terpaksa membayar
Berfikir lebih mendalam, kebimbangan tiga jabatan, mungkin tidak hanya kerana mengira akaun keuntungan. Jika dari sudut jangka panjang pembangunan industri, "pemotongan harga yang kerap", "persaingan merosot luar negara" jangkauan, jauh lebih luas dari yang kita fikirkan. Kenderaan dan barangan pengguna biasa tidak sama, Persatuan Import dan Eksport Produk Mekanikal dan Elektrik China, Jawatankuasa Profesional Intemasionalisasi Automotif bekas Setiausaha Agung Sun Xiaohong menerangkan dengan jelas: "Pasaran luar negara sangat menghargai nilai sisa kenderaan serta kos penggunaan sepanjang kitaran kehidupan kenderaan. Pemotongan harga yang kerap dan berlebihan akan menyebabkan pengguna risau tentang nilai sisa kenderaan masa depan, membawa satu siri kesan negatif."

Pengguna yang baru ambil kenderaan, kaki belakang melihat kerajaan menetapkan harga lebih rendah, kadar nilai semula menyusut, ini mudah mencetuskan emosi negatif pengguna. Jika berlanjutan menjadi aduan, menjaga hak dan ulasan buruk, pada akhirnya mungkin menyahut balik jenama. Ini bukan bimbang orang tanpa alasan, sekarang sudah ada beberapa kes negatif. Misalnya di pasaran Thailand, sesetengah syarikat automotif China di Thailand berturut-turut menurunkan harga, membuatkan emosi tidak puas hati pengguna yang telah membeli kereta meningkat, institusi awam Thailand juga pernah menjalankan siasatan mengenai hal ini.
Inilah hanya reaksi balas di peringkat awam, jika emosi tidak puas hati bertambah, ini mungkin menyebabkan hasil lebih buruk. Sekarang, Thailand, Indonesia, Malaysia tiga negara sedang masing-masing dengan pengeluaran tempatan, pemindahan teknologi sebagai syarat, serentak mengawal ketat ambang import kenderaan elektrik. Jelasnya, tindak balas berantai ini, tidak akan mempengaruhi hanya satu syarikat automotif sahaja. Pengguna yang telah membeli tidak puas hati, opini awam setempat merebak, siasatan institusi awam, kerajaan mengawal ketat dasar import, yang akan menyebabkan ambang kemasukan seluruh industri dinaikkan. Akhirnya membayar untuk pemotongan harga satu syarikat ini, adalah semua jenama China yang beroperasi di situ.
Seperti Yang Dipertua Kedua Persatuan Import dan Eksport Produk Mekanikal dan Elektrik China, Shi Yonghong berkata: "Peraturan pasaran luar negara berselerak, melibatkan keselamatan, alam sekitar, data, pelepasan karbon, siasatan telus rantaian bekalan, dll., 'Panduan' keluaran ini, membantu membimbing syarikat memilih pasaran sasaran secara rasional, elakkan persaingan harga rendah, konflik saluran, operasi kelabu, menjaga keseluruhan imej automotif China."

Ketua Jabatan Pelaburan Asing dan Kerjasama Ekonomi Kementerian Perdagangan ketika menjelaskan, meng归纳 maksud panduan ini kepada tiga perkara: menonjolkan sifat perkhidmatan awam, menonjolkan panduan aplikasi praktikal, menonjolkan理念 kerjasama menang bersama. Apabila turun ke tujuan dasar, tiga menteri benar-benar bimbang, bukan satu syarikat menjual mahal atau murah, tetapi sama ada persaingan harga tanpa tertib akan menjadikan "Automotif China" empat perkataan ini menjadi "label negatif" di peringkat antarabangsa. Bagaimana membuat persaingan tidak lagi tanpa tertib? Masalah ini tentu saja perlu dijawab dengan "kualiti tinggi" tiga perkataan.
Pengerusi Lembaga Pengarah Great Wall Motors, Wei Jianjun pernah berkata, "Kualiti tinggi keluar ke luar adalah sebahagian daripada pembukaan kualiti tinggi, harus memberikan pengguna luar negara produk dan perkhidmatan yang stabil jangka panjang, boleh dipercayai". Beliau beranggapan, syarikat yang keluar ke luar mesti menghormati undang-undang budaya negara lain, memberikan cukai dan pekerjaan setempat. Bercakap mengenai harga, beliau dalam klien Harian Rakyat "Tanya Jalan" program pernah jelas: "Jika saya berterusan menurunkan kos, saya tidak boleh menjamin kualiti kereta."
Kini pembangunan industri automotif China telah tidak sama seperti dulu, apabila skala eksport melangkaui 10 juta unit, mana-mana individu tidak tertib akan didarabkan berlipat ganda, kerajaan mesti sebelum kredit rosak, dahulu menetapkan peraturan.
Tanpa had bawah harga, tidak boleh dapat bahagian sebenar
Tentu saja, kami bukan untuk menyampaikan pandangan "pemotongan harga adalah kesilapan". Secara objektif, pemotongan harga sendiri bukan salah, tetapi jika menjadikan pemotongan harga sebagai satu-satunya cara persaingan, maka jalan luar negara tidak akan berjalan jauh, dan tidak boleh dapat bahagian sebenar. Dikatakan lebih mudah, syarikat automotif China untuk ekspansi luar negara mahu kekal lama, memiliki kemampuan penetapan harga adalah sangat penting. Bagaimana mahu ada kemampuan ini? Ini mesti melihat siapa produk memiliki kelebihan melebihi orang lain.

Ingin harga stabil, bergantung pada sesuatu selain harga untuk menang, terdapat tiga dimensi prestasi sangat penting. Pertama beza teknologi, teknologi adalah halangan yang boleh dirasai pengguna secara langsung, jika boleh dengan kekuatan teknologi yang kuat, dalam julat, keselamatan, kecerdasan dll. membentukkan jurang, boleh menjaga had harga bawah, tidak ikut lawan bersama ke bawah.
Kedua kestabilan harga, ini di luar negara juga merupakan imej kepercayaan. Syarikat automotif China ekspansi luar negara, perlu menggunakan "semangat perjanjian" dan "pendekatan jangka panjang" membuka keadaan. Apabila turun ke operasi, iaitu harga stabil, produk stabil, perkhidmatan stabil, jangkaan stabil. Satu jenama yang kerap ubah harga, pengguna tidak berani membeli sekarang, pengedar tidak berani simpan stok sekarang, ketidakpastian ini sendiri adalah kos.

Ketiga rangkaian perkhidmatan tempatan, ini menentukan pengguna luar negara boleh percaya pada jenama atau tidak, juga faktor penentu syarikat automotif boleh menjaga had harga atau tidak. Jika boleh buat baik perkhidmatan selepas jual kenderaan, bahagian, nilai semula, laluan semula kedua, dll., terhadap kepercayaan jenama akan lebih tinggi. Apabila sistem selepas jualan cukup padu, harga bukan satu-satunya ciri jualan.
Set di dalam negara yang terbentuk dalam persaingan intensif "tukar harga dengan kuantiti" ingatan otot, sampai di luar negara akhirnya perlu belajar semula peraturan. Bukannya, di situ tiada subsidi dasar, tiada ruang permainan harga tanpa hujung, di luar negara memiliki ketabahan untuk menegakkan harga, adalah strategi teras kelangsungan jangka panjang.
Penutup
Pasaran yang ditukar dengan harga rendah, sebenarnya tidak stabil, "Buatan China" empat perkataan ini tidak boleh贴上 "pelupusan", "murah" label. Tiga jabatan panduan ini bukan melarang pemotongan harga, juga bukan hentikan ekspansi luar negara, ia hanya membawa satu fakta yang lama diabaikan ke atas pentas. Kini, dasar memberi sempadan jelas kepada syarikat automotif China, terbiasa "persaingan harga merosot" syarikat automotif, juga masa membuat pilihan lebih sesuai dengan panduan.

Negara sumber Afrika memperketat eksport bijih mentah, rantaian industri tenaga baharu domestik menghadapi cabaran bekalan.
Penulis | Zhang Heng
Sejak tahun 2026, Zimbabwe, Kongo (DR), Mozambique, Malawi dan negara sumber mineral Afrika yang penting lain telah mengeluarkan dasar secara berperingkat untuk memperketat eksport mineral utama tenaga baharu seperti lithium, kobalt dan grafit.
Dasar pelbagai negara serentak beralih arah, jelas telah dirancang dengan baik, tujuannya adalah untuk menangani rantaian industri tenaga baharu China.
Berbilang Negara Afrika Memperketat Eksport Mineral
Sinyal pelaksaan dasar kali ini pertama kali diperdengarkan oleh Zimbabwe. Pada Februari 2026, negara itu secara mendadak memanggil penghentian sementara eksport bijih lithium mentah dan konsentrat lithium, malah menahan sebahagian barang yang telah selesai dimuatkan di kapal dan hampir akan dilancarkan. Ketika itu, orang pasaran telah membuat penilaian, ini bukan kawalan sementara jangka pendek.
Seperti jangkaan, pada Mei, Zimbabwe secara rasmi mengklasifikasikan 14 jenis mineral seperti lithium, kobalt dan grafit sebagai sumber strategik negara, memaksa syarikat perniagaan perlombongan asing引入 pemegang saham tempatan, serentak mesti membina projek pemprosesan lanjut di dalam negara, mengunci nilai tambah rantaian industri dengan kukuh.
Seterusnya, Kongo (DR) menetapkan kuota eksport jumlah keseluruhan 96,600 tan selama dua tahun untuk lombong kobalt, secara langsung mengurangkan aliran keluar原料 kobalt tahap rendah.

Gelombang dasar perlindungan sumber pusingan ini dengan cepat merebak ke Timur Afrika dan Selatan Afrika, berbilang negara secara berperingkat membentuk konsensus, mengiktiraf sekatan eksport secara langsung bijih mentah dan konsentrat kasar未经 pemprosesan ke luar negara.
Dasar berbilang negara Afrika berimbas sangat konsisten, membawa cabaran serius kepada rantaian industri tenaga baharu China.
Melihat kebelakangan lebih 10 tahun pembangunan, gelombang pembangunan sumber Afrika sangat selari dengan bangkitnya industri kenderaan elektrik China, terikat rapat.
Industri tenaga baharu China menembusi sifar, kapasiti bateri daya dan kereta penuh berkembang dengan laju setiap tahun, tetapi simpanan sumber lithium dan kobalt tempatan tidak mencukupi, kos perlombongan tinggi, sukar untuk menampung permintaan. Afrika memelihara bakat mineral tenaga baharu kelas dunia tetapi terhad oleh kekurangan dana, teknologi dan infrastruktur, tidak dapat memulakan dan mengubah menjadi nilai.
Di bawah saling melengkapi ini, China dan Afrika membentuk pembahagian kerja rantaian industri yang matang dan stabil. Syarikat China keluar negara untuk menyelesaikan infrastruktur tempatan, melombong lombong, melabur dana dan teknologi perlombongan penuh, membantu Afrika memulakan pembangunan mineral; Afrika kemudian menyediakan原料 bijih kasar dengan stabil dan murah, menyokong industri tenaga baharu China menjadi besar dan kuat.
Dari segi data, Kongo (DR) menyumbang 76% pengeluaran mineral kobalt global, lebih 90%原料 kobalt bateri tiga kutub China bergantung kepada import Afrika; lebih 90% eksport konsentrat lithium Zimbabwe ke China, menyumbang 15.5% jumlah import China; Mozambique dan Madagascar grafit semulajadi terus membekalkan bahan negatif China, merupakan原料 perlu bateri daya.

Bergantung pada bekalan mineral asas yang besar dan stabil daripada Afrika, China menguasi lebih 80% penapisan kobalt global, lebih 70% kapasiti pemprosesan garam lithium, membina sistem pembuatan bateri daya dan kenderaan elektrik skala pertama dunia. Boleh dikatakan, dalam 10 tahun lepas perkembangan pesat industri tenaga baharu China, bergantung pada kerjasama strategik sumber China-Afrika.
Bersama-sama industri tenaga baharu China secara berperingkat menuju kepada kematangan, sikap rakan kerjasama luar negara kelihatan berubah sedikit.
Selama lebih 10 tahun yang lalu, negara sumber mineral Afrika kebanyakan masih berhenti di langkah perlombongan bijih, klasifikasi awal, penyimpanan logistik dan lain-lain, hanya menjana pendapatan tenaga kerja asas dan sumber perlombongan; China pula mengambil alih pemprosesan lanjut mineral, meliputi langkah hilir seperti penapisan, bahan positif, pembuatan bateri dan lain-lain.
Selepas rantaian industri tenaga baharu China semakin matang, negara sumber mineral Afrika tidak lagi berpuas hati dengan eksport semata-mata bijih mentah asas bernilai rendah. Berbilang negara mencontohi pengalaman Indonesia menguruskan rantaian industri nikel, menampakkan tahap kebergantungan import China ke atas sumber mineral mereka, berperingkat memperketat kawalan eksport bijih mentah, menetapkan ambang kuota, memaksa modal asing mendarat dan membina kilang pemprosesan lanjut di lokasi, menggalakkan modal tempatan menyertai saham, mendorong rantaian industri nilai tambah keuntungan ditinggalkan di tanah.

Corak kerjasama timbal balik saling menguntungkan yang dikekalkan selama lebih 10 tahun telah pecah. Negara sumber Afrika cuba membina semula pengagihan kepentingan rantaian industri dari hulu sumber, tindakan ini sama sahaja seperti mengambil kayu bakar bawah periuk bagi rantaian bekalan tenaga baharu China.
Rentak Keuntungan Syarikat Kereta Menekan
Pada masa ini, keuntungan industri kereta penuh domestik sudah sangat nipis. Data Persatuan Industri Kenderaan Motor China menunjukkan, purata nisbah keuntungan bersih pembuatan kereta penuh pada separuh pertama 2026 hanya 1.5%, mencatatkan rendah baru 10 tahun.
Sebuah kereta dengan harga purata 200,000 Yuan, keuntungan bersih purata syarikat kereta hanya 3,000 Yuan, jauh di bawah paras keuntungan syarikat industri berskala besar dalam negara. Perang harga berlarutan beberapa tahun menekan ruang penentuan harga, ruang penyesuaian industri untuk berfluktuasi kos adalah kecil.
Pemberitahuan prestasi yang didedahkan secara terkumpul pada suku kedua 2026 secara nyata memaparkan tekanan kos, Seres dijangkakan kerugian bersih induk separuh tahun 1.5 bilion hingga 1.8 bilion Yuan, BAIC BluePark dijangkakan kerugian keuntungan bersih induk separuh tahun 1.77 bilion hingga 1.97 bilion Yuan. Persaingan pasaran terminal sangat sengit, syarikat kereta tidak berani menaikkan harga jual dengan mudah, kos baharu yang dibawa oleh kenaikan bahan mentah, hanya syarikat perlu serap sendiri.
Naik harga karbon lithium adalah salah satu sebab tekanan keuntungan syarikat kereta. Bateri tahap karbon lithium sendiri dari 70,000 hingga 100,000 Yuan/ton pada akhir 2025, naik secara berterusan, Mei 2026 tertinggi hampir 200,000 Yuan/ton, harga hampir berlipat ganda.
Pengiraan umum industri ialah, setiap kenaikan karbon lithium 10,000 Yuan/ton, kos bateri kereta elektrik tulen 60 darjah meningkat 300 Yuan; kos kereta model julat panjang boleh meningkat sehingga 400 Yuan. Bandingkan titik terendah awal tahun, kos tegar kereta elektrik tulen kapasiti besar meningkat 2,000 hingga 3,000 Yuan, model bateri litium tiga unsur ditambah fluktuasi harga kobalt, beban lebih berat.

Jika negara Afrika berterusan menambah sekatan eksport, harga原料 lithium dan kobalt kekal tinggi, keadaan syarikat kereta akan semakin teruk. Pembakar kapasiti yang tidak mencukupi, tekanan kerugian akan terus membesar.
Hadapi bahaya hulu, rantaian industri China tidak memilih untuk duduk dan mati.
Di satu pihak, lombong dan syarikat kereta utama menyesuaikan dengan keperluan tempatan Afrika, mendarat kapasiti penapisan di lokasi. Huayou Cobalt menyusun talian pengeluaran sulfat lithium di Zimbabwe, bijih diproses di lokasi, memenuhi keperluan dasar tempatan; Luoyang Molybdenum memperluas kapasiti penapisan kobalt tempatan Kongo (DR), mengelakkan sekatan kuota eksport bijih mentah. Pelaburan aset berat ini kitaran jangka panjang.
Di satu pihak lain, susunan sumber bergerak ke pelbagai arah, sebahagian syarikat mempercepat pembangunan sumber lithium Australia dan Amerika Selatan, serentak menggali potensi sumber lithium Qinghai dan Sichuan Barat, membina "bekalan pelbagai titik luar negara + mineral tempatan sendiri" dua jaminan. BYD, CATL, Geely dan syarikat lain memperluas kerjasama mineral luar negara, menyebarkan risiko dasar geopolitik.
Selain itu, bergantung pada pusingan teknologi untuk mengurangkan kebergantungan logam langka menjadi trend penyelidikan industri. Cadangan rendah kobalt, tanpa kobalt terus popular, model pertengahan secara besar-besaran menyandang bateri lithium ferofosfat, mengurangkan permintaan ke atas lombong kobalt Kongo (DR). Serentak, sistem pemuliharaan bateri daya semakin sempurna, bateri terkeluar penapis semula lithium, kobalt, secara berperingkat membentuk pertambangan bandar,缓解 tekanan import bijih mentah luar negara.

Berbilang negara Afrika memperketat eksport mineral, adalah untuk mengagil semula kepentingan rantaian industri tenaga baharu. Rantaian industri domestik ingin menghadapi fluktuasi sumber luar, tidak boleh bergantung kepada import mineral murah untuk masa yang lama, terus memajukan pelbagai arah rantaian bekalan, pusingan teknologi bahan, hanya boleh secara berperingkat melepaskan kekangan sumber luar negara. [Pemberitahuan Hak Cipta] Artikel ini berasal dari "Masyarakat Auto", terbitan hak milik, tanpa kebenaran tidak boleh terbit semula atau sebahagian salinan, melanggar akan ditanggung.
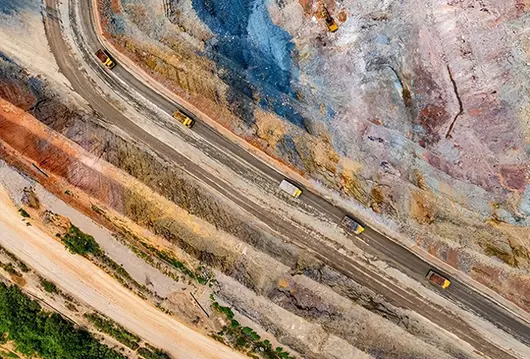
Sehingga Tahun 2025, jurang bakat kenderaan penjimatan tenaga dan baharu di negara kita mencapai satu juta orang. Nisbah permintaan dan penawaran jurutera pemanduan pintar hanyalah 0.38, purata kurang daripada satu pemohon yang layak bagi setiap jawatan.
Lebih rumit lagi, walaupun menawarkan gaji tahunan digandakan, sukar untuk merekrut jurutera pengautomatan yang sesuai dari pasaran. Bateri kuasa, pemanduan pintar, sistem tiga kuasa, setiap bidang baharu sedang memanggil kekurangan orang, manakala graduan bidang mekanikal tradisional dan kejuruteraan menghadapi persaingan sengit dalam pasaran pekerjaan. Logik pengambilan pekerja 'memenuhi apa yang kurang' dahulu semakin tidak berkesan.
Bagaimana menyelesaikan? Pada Forum Bakat Forum Automotif China 2026, tetamu memberikan jawapan yang sama: Tidak lagi berharap untuk mendapatkan orang yang sudah siap dari pasaran, sebaliknya mula melatih sendiri.
Jurutera Automotif, sedang ditakrifkan semula
Kenapa Unit Sumber Manusia masa kini semakin perlu faham operasi perniagaan? Kerana keperluan bakat telah berubah.
Dulu, jika syarikat automotif memerlukan siapa, jawapannya relatif jelas. Enjin, casis, badan, proses, setiap jawatan hampir sepadan dengan bidang kejuruteraan khusus. Unit Sumber Manusia lebih menanggung kerja padankan jawatan, cari bakat.
Kini, perbualan syarikat lebih banyak tentang pemanduan pintar, model besar, kecerdasan wujud, globalisasi... perubahan ini akhirnya jatuh pada bakat, dan memberikan imej baharu kepada kerjaya Jurutera Automotif.

Sumber gambar: Forum Automotif China 2026
Setiausaha Jawatankuasa Pakar Bakat Automotif Persatuan Penyelidikan Bakat China, Li Zhelue, telah menyusun perubahan model keupayaan bakat automotif dalam tahun-tahun kebelakangan ini. Dulu menekankan keupayaan penyelesaian masalah, kini lebih menekankan keupayaan penyelesaian masalah kompleks; dahulu menekankan keupayaan pembelajaran, kini menuntut pembelajaran pantas; dahulu lebih banyak inovasi meniru, kini semakin menantikan inovasi teraju. Dalam enam keupayaan teras, hampir setiap perkara telah berubah.
Perubahan mula terjadi dalam pasukan penyelidikan dan pembangunan. Li Zhelue berkongsi set data penyelidikan, Jurutera Algoritma Perisian syarikat automotif di Wilayah Pesisir Timur tahun 2025, peratusan dalam personnel penyelidikan dan pembangunan rangkaian pintar dan berkawan sudah mencapai 70%. Sesetengah syarikat utama, peratusan personnel pembangunan perisian, peratus dalam pasukan penyelidikan dan pembangunan melebihi 50%.
Data ini tidak menafikan kepentingan kejuruteraan mekanikal, tetapi dapat menjelaskan pasukan penyelidikan dan pembangunan sedang berubah. Sistem pengetahuan yang melibatkan penyelidikan dan pembangunan automotif berkembang tidak henti-henti, dari reka bentuk mekanikal dilanjutkan ke elektronik elektrik, pembangunan perisian, kecerdasan buatan, kejuruteraan kawalan dan banyak lagi bidang. Kejuruteraan tunggal masih penting, tetapi semakin banyak jawatan bermula menuntut kerjasama disiplin silang.
Irama pertumbuhan juga berubah lebih cepat. Dulu, seorang jurutera automotif dari memasuki syarikat sehingga mampu menyandang kerja penyelidikan dan pembangunan secara bebas, seringkali memerlukan lima hingga sepuluh tahun. Kini, purata graduan penyelidikan dan pembangunan automotif 19 bulan telah mampu menyandang jawatan secara bebas, sebahagian bidang komponen rangkaian pintar dan berkawan malah dipendekkan ke 15 bulan.
Penyelidikan oleh pasukan Li Zhelue terhadap hampir 500 pemimpin bakat automotif juga menunjukkan, peratusan bakat dengan tempoh kerja 10 tahun ke atas mencapai 78%, purata umur pemimpin bakat 37 tahun. Kitaran pertumbuhan keseluruhan pemimpin bakat domestik, berbanding rakan sejawat antarabangsa dipendekkan 5 hingga 10 tahun.
Kecepatan meningkat, keperluan juga turut meningkat. Li Zhelue berpendapat, pada masa hadapan, kerja-kerja mudah, pasti, boleh dijangka itu, semakin banyak diserahkan kepada AI untuk melaksanakan. Jurutera akan berdepan, lebih banyak masalah kompleks, tidak pasti, tiada jawapan piawai. Maksudnya, industri automotif tidak akan menyingkirkan sesuatu bidang khusus, tetapi akan menyingkirkan orang yang berhenti berevolusi.

Sumber gambar: Forum Automotif China 2026
Penilaian yang serupa, juga mendapat pengesahan di hujung syarikat. Pengurus Jeneral Bahagian Persepaduan Pendidikan dan Perindustrian Syarikat Changan, Geng Yi menyebut, kini masalah yang dihadapi jurutera setiap hari, sudah dari reka bentuk komponen beransur dilanjutkan ke iterasi algoritma, pengoptimuman pengalaman pengguna, pemilihan laluan teknologi. Masalah ini sukar diselesaikan dengan bergantung kepada disiplin tunggal, juga jarang wujud jawapan piawai.
Apabila imej jawatan Jurutera Automotif berubah, orang yang bertanggungjawab dalam pengambilan pekerja mesti terlebih dahulu rasa perubahan ini. Li Zhelue sebut satu ayat: "Unit Sumber Manusia sekarang perlu tahu alam atas, bumi bawah, juga mesti faham sejarah. Setidaknya bila berjumpa dengan jabatan operasi, tidak boleh orang apa kata, anda semua tidak faham."
Bila dengar, ini seperti memberi syarat kepada Unit Sumber Manusia. Tetapi dengan kemunculan forum, ayat ini mendapat anotasi yang lebih konkrit. Berikutnya berkongsi beberapa pengurus Unit Sumber Manusia syarikat automotif, hampir semuanya tidak hanya bercerita soal pengambilan pekerja.
Pengarah Sumber Manusia Syarikat Nio, Ding Wuxia secara serentak memperkenalkan tiga jenama Nio, sistem tukar bateri dan taburan penyelidikan pembangunan global. Pengurus Pengambilan Pekerja Global Syarikat Xpeng, Dong Hanyu juga terlebih dahulu bercerita penentuan syarikat: Selain kereta, Xpeng juga sedang menubuhkan kereta terbang, robot manusia bentuk dan banyak lagi bidang prospektif, sasaran menjadi sebuah syarikat kecerdasan wujud global. Selepas itu, barulah dia mengembangkan pemikiran soal pengambilan pekerja.
Ini bukan kebetulan susunan perkongsian. Dalam era kenderaan pintar, apa yang perlu dilakukan syarikat pada masa hadapan, macamana jenis orang yang diperlukan, orang ini pula harus mempunyai keupayaan apa, semakin tidak boleh hanya bergantung pada penerangan jawatan untuk menjawab. Permulaan kerja pengambilan pekerja, seiring berubah.
Standar pengambilan juga seiring penyesuaian. Semakin banyak syarikat mula mencari bakat komposit yang faham mekanikal, juga mahir bidang perisian, elektronik elektrik, algoritma. Berbanding keupayaan profesional sesuatu bidang, pemikiran sistem, keupayaan kerjasama disiplin silang semakin kerap disebut.
Menjuai luar, lagi arena rebutan bakat
Pasaran domestik masih menyesuaikan dengan perubahan bakat gelombang ini, globalisasi pula menolak keperluan bakat syarikat ke dimensi baharu. Di forum, ramai tetamu bercerita soal juai luar, perbincangan fokus pada apa jenis orang yang perlu, selepas syarikat "keluar negara".
Anggota Jawatankuasa Bimbingan Pendidikan Vokasional Automotif Negara Kumpulan Kementerian Pendidikan China, Li Kang membahagikan juai luar automotif China kepada tiga fasa: produk juai luar, juai luar brand dan teknologi mendalam, dan persekitaran global bersama membina. Menepati fasa pembangunan berbeza, keperluan bakat syarikat juga sentiasa berubah.
Paling awal, syarikat lebih bergantung kepada pasukan eksemplar, memindahkan produk matang, teknologi dan pengalaman pengurusan ke luar negara. Dengan perniagaan semakin mendalam, syarikat mula menubuhkan penyelidikan pembangunan tempatan, pengeluaran dan sistem bekalan, keperluan terhadap bakat tempatan semakin tinggi. Pada fasa operasi global, syarikat tidak hanya perlu membina piawai bakat seragam, juga perlu membentuk kerjasama lintasi budaya dan keupayaan pengurusan global.

Sumber gambar: Chery
Banyak syarikat sudah sampai fasa kedua, malah mula bergerak ke fasa ketiga.
Sebagai contoh Chery, di Sepanyol dia guna semula jenama kereta tempatan Ebro, dan melalui pengeluaran tempatan, pengurusan brand dan banyak lagi cara menyertai industri tempatan. Pengerusi Chery, Yin Tongyue pernah mencetuskan konsep "In somewhere, For somewhere, Be somewhere", berharap syarikat dapat benar-benar menyepadukan dengan tempat itu, bukan hanya jual produk ke luar negara.
Beberapa tahun kebelakangan ini, semakin banyak syarikat automotif China mula menubuhkan kilang luar negara, pusat penyelidikan dan pembangunan dan sistem bekalan. Produk boleh masuk pasaran, garis pengeluaran boleh tiru, benar-benar perlu masa untuk membina, selalunya manusia dan organisasi.
Hal ini, di perkongsian Syarikat Changan lebih jelas. Geng Yi menyebut, syarikat masuk pasaran Thailand selepas, pekerja Cina dan tempatan terhadap budaya kerja lebih ada pertikaian buruh. Berbanding teknologi dan produk, perbezaan ini selalunya tiada jawapan seragam.
Dari ini boleh nampak, dengan syarikat automotif China tidak henti masuk pasaran baharu, syarikat perlu hadap bukan hanya pensijilan produk, pembinaan bekalan, malah termasuk undang-undang buruh, pembentuk bakat, pengurusan organisasi, penyepaduan budaya dan banyak lagi subjek baharu.
Di tempat forum, ramai tetamu letak "lokalisasi" di kedudukan lebih penting. Taburan global sudah pecahkan sempadan bakat operasi tempatan tradisional. Yang syarikat perlukan, bukan hanya bakat profesional penyelidikan, pengeluaran, malah termasuk yang mahir undang-undang luar negara, komunikasi lintas budaya, operasi antarabangsa dan banyak lagi bakat komposit. Dengan perniagaan luar negara semakin berkembang, jurang bakat jenis ini semakin jelas.
Nio pilih letak taburan global lebih awal. Ding Wuxia memperkenalkan, Nio sentiasa mengikut思路 globalisasi untuk konfigurasi sumber penyelidikan dan pembangunan. "Bakat ada di mana, Nio di situ bangun pejabat." Menurutnya, syarikat menubuhkan pusat penyelidikan dan pembangunan, fikiran pertama sumber bakat, bukan hanya ikut pengkhususan wilayah.
Changan pula meletakkan tumpuan pada pendidikan vokasional. Ia sedang推進 "Bengkel Changan" projek, di kolej vokasional luar negara membina pangkalan persepaduan pendidikan dan industri, berharap membawa standard syarikat, sistem teknologi dan pembentuk bakat gabungan. Geng Yi menyatakan, jika brand China harap berakar umbi luar negara jangka panjang, tidak hanya jual produk ke situ cukup, juga perlu pelajar tempatan kenal brand China, teknologi China dan standard China.
Dalam trend ini, fokus syarikat dari "jual kereta" beransur dilanjutkan "bawa keupayaan keluar". Keupayaan ini, tidak hanya penyelidikan dan pengeluaran, malah termasuk pembentuk bakat, pengurusan organisasi dan penyepaduan budaya.
Syarikat juai luar tidak hanya kekurangan orang faham bahasa asing. Syarikat berharap mencari, yang memahami industri automotif China, juga mahir undang-undang tempatan, budaya dan persekitaran perniagaan. Orang jenis ini boleh sambung ibu pejabat dengan pasukan luar negara, juga boleh membantu syarikat faham peraturan operasi pasaran berbeza.
Akhirnya bertanding, siapa lebih cepat latih
Jika beberapa tahun lepas syarikat automotif masih berebut bakat, maka tahun ini di forum hantar isyarat lain, semakin banyak syarikat mula letak tumpuan pada sistem latih.
Sebab tidak rumit. Pemanduan pintar, pembangunan perisian, model AI besar, globalisasi dan banyak lagi trend, membuat industri berada dalam perubahan cepat. Ini menyebabkan bakat yang syarikat perlu semakin baharu, namun bakat matang di pasaran tidak bertambah serentak. Hanya dengan pengambilan pekerja berpengalaman, sukar selesaikan masalah bekalan bakat jangka panjang.
Pengurus Pengambilan Pekerja Global Syarikat Xpeng, Dong Hanyu berkongsi set data. Tahun 2025, skala pengambilan pekerja baru Xpeng kategori pengurusan teknikal sekitar 500 orang; Tahun 2026, nombor ini sudah lebih 1000 orang; Sampai Tahun 2027, pelan hampir 2000 orang. Tiga jenis jawatan (kategori pengurusan teknikal, pengeluaran pembuatan, jualan garis depan) jumlah skala pengambilan pekerja baharu akan capai 5000 orang.
Kumpulan Geely Tahun 2026 mengambil lebih 4000 orang graduan baharu. Naib Presiden Tertinggi Kumpulan Geely Holdings, Yang Xueliang berkata, "Kami panggil mereka Angsa Besar, mereka semua antara seribu pilih, cemerlang, semangat tinggi, harap mereka di pentas besar Geely cari letak sendiri, asah diri."
Pertumbuhan nombor hanya sebahagian perubahan. Sebagai contoh Xpeng, ia sedang melaraskan keseluruhan strategi bakat, dari dulu pengambilian pekerja utama, pengambilan pekerja baharu tambahan, beransur beralih kepada pengambilan pekerja baharu sebagai asas, bakat muda sebagai subjek utama, latih sebagai kunci model jangka panjang. Sampai Tahun 2027, peratusan pengambilan pekerja baharu Xpeng bagi keseluruhan pengambilan pekerja akan 50% naik ke 70%.
Penyesuaian begini, erat kait dengan irama perkembangan perniagaan syarikat. Dalam pandangan Xpeng, AI sudah menjadi alat asas kerja penyelidikan dan pembangunan. Orang muda hubungi alat baharu lebih cepat, kelajuan belajar lebih cepat, juga lebih mudah menyesuaikan cara penyelidikan pembangunan baharu.

Sumber gambar: Forum Automotif China 2026
Dan memfokus pada思路 ini, Xpeng direka semula mekanisme latih graduan baharu. Pekerja baru tiga tahun selepas masuk kerja amalkan prestasi dan pengurusan promosi berasingan, tidak berkongsi laluan penilaian dengan pekerja pengambilan pekerja berpengalaman, berharap beri ruang lebih lengkap pertumbuhan bakat muda.
Syarakat Changan fokus pula pada satu perkara lebih awal dalam pembentuk bakat. Geng Yi berpendapat, syarikat setiap tahun melaraskan produk dan arah teknologi, namun cara pembentuk bakat sekolah biasanya perlu beberapa tahun sekali kali kemas kini, antara keduanya sentiasa wujud jurang masa.
Dulu, banyak syarikat pembentuk bakat bermula dari pengambilan pekerja; kini, semakin banyak syarikat letak tumpuan ke sekolah.
Changan menubuhkan badan undang-undang operasi persepaduan pendidikan dan industri, berharap membawa keperluan syarikat masuk ke环节 pembentuk bakat lebih awal, supaya susun kursus, kandungan latihan praktikal lebih dekat dengan pembangunan industri.
Menurut Geng Yi, syarikat menyertai sekolah, bukan untuk kunci pelajar lebih awal, tetapi harap orang yang sekolah latih keluar, boleh lebih cepat menyesuaikan irama pembangunan industri.
Sekolah juga merasa perubahan ini. Dekan Jawatan Automotif dan Penerbangan Universiti Teknologi Vokasi Wuhu, Peng Ding berkongsi satu masalah realiti. Syarikat satu tahun mungkin keluarkan beberapa produk baharu, teknologi baharu, namun cara pembentuk bakat sekolah kemas kini perlu kitaran lebih panjang. Apabila perubahan industri pantas jadi normal, sekolah juga perlu sentiasa laraskan sistem kursus, latihan praktikal dan cara kerja sama sekolah syarikat.
Berhadapan keperluan baharu yang syarikat ajukan, sekolah fikiran pertama bukan lagi "boleh ke buat", tetapi "bagaimana buat lebih cepat".
Perubahan begini, tidak hanya pelarasan kursus. Semakin banyak kolej vokasional mula membawa projek realiti syarikat masuk kelas, supaya pelajar pada fasa belajar sudah hubungi skenario penyelidikan dan pengeluaran realiti syarikat, juga biar syarikat lebih awal terlibat dalam pembentuk bakat.
Berbanding latihan selepas pengambilan pekerja, cara ini latih kitaran lebih awal lagi. Nio nampak satu jenis perubahan lain. Sistem pengurusan langsung, rangkaian tukar bateri, komuniti pengguna dan banyak lagi perniagaan baharu tidak henti berkembang, juga melahirkan satu set jawatan baharu yang dulu tidak wujud. Banyak jawatan di pasaran tidak ada bakat matang boleh ambil terus, syarikat hanya boleh sementara jelajah perniagaan, sementara latih pasukan.
Dalam pengenalan, Nio mengikut nilai asas bina setang sistem bakat lengkap seperti penentuan sasaran, penilaian prestasi, sokongan maklum balas, berharap membantu pekerja dalam proses perkembangan perniagaan terus berkembang.

Sumber gambar: BYD
Diletak bersama lihat, Xpeng, Changan, Nio dan banyak lagi syarikat walaupun pilih laluan berbeza, tetapi titik tumpuan semakin dekat. Iaitu berbanding mencari bakat siap, syarikat mula keluarkan lebih banyak tenaga membina keupayaan bekalan bakat jangka panjang.
Dulu, syarikat automotif lebih bergantung pada pasaran selesaikan masalah bakat. Hari ini, semakin banyak syarikat mula bangun sistem bakat sendiri. Dan perubahan ini masih terus.
Dapat dilihat, keseluruhan perbincangan forum sudah luaran dari pengambilan pekerja itu sendiri. Jurutera perlu hadap sistem teknologi baharu, syarikat perlu sesuaikan dengan persaingan globalisasi, universiti sedang laraskan cara pembentuk bakat, semakin banyak syarikat automotif mula letak sistem latih lebih awal. Perubahan kerja bakat, hampir merentas setiap环节 pembangunan industri automotif.
Dulu, industri automotif berbincang lebih banyak berapa orang kurang. Kini, syarikat lebih peduli apa jenis orang yang diperlukan, dan bagaimana lebih cepat latih orang begini. Faham operasi, faham strategi, faham arah industri, sudah jadi premis penting判断 keperluan bakat.
Dan apabila industri automotif masuk fasa pembangunan baharu, persaingan bakat juga masuk fasa baharu.
Walaupun sejak 1999 pertama kali bekerjasama dengan FIFA, Hyundai Kia telah mengunci kerjasama rasmi Piala Dunia sehingga 2030, syarikat automobil China masih mencari jalan lain, masing-masing membuka pintu mereka sendiri.
Changan berjalan ke Lisbon, menandatangani pasukan kebangsaan Portugal; GAC masuk ke Mexico City, mengikat kelab berumur 100 tahun Toluca FC; Chery menghidupkan semula jenama tempatan Sepanyol EBRO dari beberapa puluh tahun lalu, membiarkannya berdiri di sebelah pasukan Sepanyol sebagai "warga sendiri"; BYD dan Geely walaupun tidak melibatkan pasukan, tetapi melalui siaran CCTV dan Xiaohongshu, memasukkan jenama mereka ke dalam skrin telefon peminat bola sepak.

Beberapa tahun dahulu Piala Dunia Qatar, syarikat automobil China masih memasang papan iklan di tepi padang. Beberapa tahun kemudian, jenama tempatan China telah belajar "menghindar masuk". Pada masa lalu, ramai beranggapan bahawa syarikat automobil China dari eksport produk hingga eksport jenama, terdapat dinding halangan kognitif di tengah. Kini dilihat, ini sudah bukan lagi masalah. Dari pembelian pentadbiran hingga latihan muda, dari IP pasukan kebangsaan hingga kelab tempatan, syarikat automobil China menggunakan Piala Dunia sebagai tuas, menyelesaikan lompatan penting dari "eksport produk" hingga "eksport jenama".
Mutlak Tanjung Verde, Visi BYD
Banyak orang rasa, Duta Besar Tanjung Verde ke China mengumumkan semua kenderaan rasmi negara ditukar kepada BYD, ini adalah tanda mesra di peringkat diplomatik. Sebenarnya, susun atur di sebalik keputusan ini, jauh lebih kompleks daripada apa yang dilihat secara kasar.
Tanjung Verde terdiri daripada pulau-pulau, tidak mempunyai sumber minyak dan gas, minyak diesel semua bergantung import. BYD memberi bukan sekadar kereta, satu penyelesaian "solar + kereta elektrik". Taktik ini, sedang membantu syarikat automobil China membuka pasaran kenderaan rasmi yang sebelum ini dikendalikan oleh Jerman dan Jepun. Beberapa negara di Afrika Barat dan Timur yang juga ditekan dengan kos import minyak, mula melakukan kajian semakan.
Sedangkan faedah BYD dalam perkara Tanjung Verde, jauh melebihi beberapa pesanan pentadbiran. Dari sudut lain, kisah kuda hitam Piala Dunia Tanjung Verde, bersamaan dengan mempromosikan jenama BYD secara global secara percuma. Negara pulau dengan 540,000 penduduk, berturut-turut menyeragamkan Sepanyol, Uruguay, dan menegangkan juara bertahan Argentina ke masa tambahan. Ini tidak sahaja membuat seluruh dunia ingat Tanjung Verde, malah menyebabkan peminat bola sepak juga ingat logo BYD di kenderaan rasmi Tanjung Verde. Kadar pendedahan jenama ini, lebih tinggi daripada sebarang iklan. Duta Besar Tanjung Verde ke China secara aktif mengumumkan keputusan pembelian di hadapan media, bersamaan dengan menafikan kredit global untuk jenama baharu energi baharu China melalui identiti rasmi. Pengiktirafan ini, tidak boleh dibeli dengan wang.

Bagi BYD, memilih satu pasukan yang betul bukan tujuan akhir, setiap masa depan yang bermanfaat di sebalik setiap taruhan adalah kunci. Sebelum ini, organisasi latihan belia "Anak Muda Bola Sepak China" yang disokong BYD, telah berturut-turut menang Piala Juara Asia Bawah 19 Thailand dan Piala Dunia Kecil Itali. Semasa Piala Dunia, BYD pula menggalakkan Anak Muda Bola Sepak pergi ke Brazil dan Mexico, bermain perlawanan persahabatan dengan pasukan belia豪门. Mereka masuk ke Stadium Aztec untuk menonton perlawanan Piala Dunia secara langsung, serta melawat pengeluaran luaran terbesar BYD di Camaçari, Brazil. Bagi kumpulan kanak-kanak bermain bola ini, melihat sendiri syarikat China mempunyai kemudahan pabrik sebegini di negara orang, lebih langsung daripada mana-mana kelas pendidikan patriotisme. Bagi BYD, kos pelaburan ini bukan mengharapkan apa yang anak-anak ini bawa hari ini, tetapi bertahun-tahun kemudian, apabila anak-anak ini menjadi teras masyarakat, ingatan mereka tentang bola sepak, tentang dunia, tentang jenama automobil China, bermula dari BYD.
Apabila melihat tindakan ini disambung bersama, laluan BYD jadi jelas. Tidak pentingnya ada ruang LOGO penganjur rasmi FIFA, dari tanah latihan belia开始 mendalam, dari pembelian pentadbiran pulau Afrika开始 infiltrasi, menggunakan saluran CCTV dan Xiaohongshu untuk mencapai pengguna. Duit yang sama, digunakan untuk pendedahan jangka pendek adalah pembaziran sekali, digunakan untuk pembinaan minda jenama adalah faedah berkumpulan. Apabila jenama lain masih kira kadar konversi iklan, BYD sudah lakukan pelaburan aset jenama berfaedah berkumpulan.

Selepas Piala Dunia kali ini berakhir, populariti kuda hitam Tanjung Verde akhirnya akan pudar, tetapi stesen pengecasan dan rangkaian perkhidmatan selepas jualan BYD di sana tidak akan ditarik; sama Ada Anak Muda Bola Sepak akan ke Piala Dunia pada masa hadapan, tiada siapa tahu, tetapi penerimaan jenama itu oleh anak-anak tidak akan hilang. BYD mahu, selalu faedah jangka panjang yang dibawa oleh tiga talian selari.
500 Juta Taruhan Changan, Ambisi Keluar Negeri Syarikat Awam Pusat Baru
Kali ini Piala Dunia, Changan membuat satu taruhan besar. Pada 22 Mei 2026, Changan Automobile menandatangani perjanjian di Lisbon dengan Persekutuan Bola Sepak Portugal, menjadi rakan kongsi rasmi global pasukan kebangsaan Portugal. 2026, 2030 dua edisi Piala Dunia, ditambah dua edisi Piala Dunia Wanita, jumlah pelaburan melebihi 500 juta Yuan, ini kali pertama jenama automobil China mencapai kerjasama global dengan pasukan kebangsaan bola sepak kelas atas Eropah.
Memilih Portugal, Changan lihat apa? Piala Dunia Mexico 2026 adalah perantauan Piala Dunia keenam, juga terakhir untuk Ronaldo 41 tahun. Pengikut Instagram Ronaldo melebihi 6.6 bilion, merangkumi lebih 1 bilion peminat bola sepak secara global. Pengagihan peminat pasukan Portugal, tepat di Eropah, Asia Tenggara, Amerika Tengah dan Selatan, Timur Tengah dan Afrika, sangat selari dengan pasaran keluar negeri teras Changan. Ini bukan pendedahan jenama umum, tetapi satu penempatan tepat ke profil pengguna.

Sebagai Syarikat Awam Pusat Baru, Changan ada matlamat sendiri yang perlu dicapai. Changan selepas transformasi mengemukakan strategi "1445", matlamat 2030冲击 global 10 teratas syarikat automobil, jualan luaran dari 637,300 unit 2025 ditarik ke 1.5 juta unit 2030. Pada pertama setengah 2026, Changan hantar luaran 402,000 unit, meningkat 35.1% dari tahun ke tahun, bahagian operasi luaran sudah naik ke 33.6%. Changan perlu mempercepatkan冲击 matlamat, Piala Dunia jika taruhan betul, ditambah "Plan Shangri-La" Changan energi baharu jumlah pelaburan kumulatif melebihi 1000 bilion, "Bateri Lonceng Emas", bateri keadaan pepejal teknologi teras yang dibawa keyakinan, terhadap matlamat yang dicapai, ada makna positif baik.

Walaupun begitu, taruhan 500 juta Yuan ini ada risiko. Portugal kalah seri 1-1 Kongo (K), menang 5-0 Uzbekistan, seri 0-0 Colombia, keluar peringkat kumpulan kedua, kemudian kalah Kroasia. Peringkat 16, Portugal mesti lawan musuh bebuyutan Sepanyol. Walaupun akhir kalah, pengaruh Ronaldo, cukup untuk Changan mendorong suara global yang lebih besar. Namun, bagi Changan, pengiraan ini bukan ROI jangka pendek, berapa banyak tempat jenama boleh menduduki dalam hati pengguna global, baru perkara lebih penting.
Dari "Menghindar" ke "Menanam Akar", Main Catur Bezakan
Kerjasama rasmi automotif FIFA dikunci oleh Hyundai Kia sehingga 2030, bagi banyak syarikat automobil China, ini bukan masalah besar. GAC, Chery, Geely mengelak "membuka pintu", masing-masing main satu catur bezakan.
GAC pilih laluan "penempatan tempatan", bulan 5 tahun ini terus menandatangani kerjasama strategik 2 tahun dengan Toluca Mexico. Toluca FC ditubuhkan 1917, menang 3 kali Piala Juara Amerika Utara dan Tengah. Pada 2025, eksport automobil China ke Mexico 625,200 unit, Mexico telah melebihi Rusia menjadi negara tujuan pertama eksport automobil China. GAC mengikat Toluca FC, bersamaan dengan menanam jenama dalam budaya bola sepak gila Mexico, menyelesaikan lompatan dari "masuk pasaran" ke "menanam pasaran".

Laluan Chery lebih tersembunyi, tidak赞助 pasukan kebangsaan Sepanyol atas nama "Chery", sebaliknya menghidupkan semula jenama tempatan Sepanyol EBRO yang lahir beberapa puluh tahun lalu, juga "selamatkan negara melalui jalan lain". April 2024, Chery dengan Sepanyol EV MOTORS di bawah saksian Perdana Menteri Sanchez menandatangani perjanjian, di Barcelona menubuhkan syarikat bersama memulakan semula EBRO. Pada 2025, EBRO menjadi penganjur rasmi pasukan bola sepak kebangsaan Sepanyol. Piala Dunia kali ini, Sepanyol kalah seri 2 Menang 1 Seri keluar pertama peringkat kumpulan, peringkat 32 menang 3-0 Austria, peringkat 16 menang 1-0 Portugal ke lapan terkuat, hingga enam perlawanan nol gol diterima, logo jenama EBRO seiring kemenangan setiap perlawanan pasukan Sepanyol berterusan muncul di hadapan peminat bola sepak global.
Mungkin ada orang pelik, mengapa Chery mesti menggunakan cara bersembunyi taruhan pasukan? Sebenarnya, jenama keluar negeri ingin pengiktirafan tempatan adalah perkara yang perlu merancang jangka panjang, sebelum itu menjual kereta sama penting. Bagi Chery, arah roda logo EBRO atau Chery, bagi laporan kewangan Chery tiada perbezaan. Bagi pengguna Sepanyol, ini "jenama tempatan sokong pasukan tempatan". Chery bersembunyi di belakang skrin, mudah-mudahan dapat pengiktirafan emosi pengguna tempatan, mengapa tidak suka? Prestasi luaran Chery sentiasa "berkuasa", setelah Piala Dunia kali ini, "faedah" luaran Chery mungkin seiring prestasi pasukan terus membesar, taktik "pemberdayaan teknologi + jenama tempatan", sebaliknya boleh dapat faedah sebenar.

Geely pilih jalan lain: "Bertahan" domestik. Geely Galaxy menjadi rakan kongsi siaran Piala Dunia CCTV-5, menama eksklusif CCTV-5 "Kebangsaan Kelas Atas", serentak memulakan "Musim Keriuhan Bola Sepak" setiap hari mengeluarkan kupon pembelian kereta. Pangkalan utama jenama Galaxy di domestik, memanfaatkan Piala Dunia sebagai IP super untuk menyelesaikan lompatan populariti jenama rakyat, adalah pilihan kadar kualiti harga paling tinggi. Sementara itu, anak syarikat Geely Mexico semasa Piala Dunia memberikan pengguna penglihatan perkhidmatan pengangkutan percuma, bersamaan dengan membuat jenama di domestik, buat perkhidmatan di luaran, dua garis selari.

Tiga jalan, tiga penilaian, tetapi mengarah ke kesimpulan yang sama: laluan keluar negeri syarikat automobil China sudah tidak sejujur dan lurus seperti sebelumnya, jenama tempatan sudah mula mencari laluan "lebih cerdas".
Penutup
BYD menggunakan banyak garis membuktikan nilai idealisme jangka panjang, Changan dengan taruhan 500 juta Yuan mengumumkan tekad keluar negeri Syarikat Awam Pusat Baru, GAC, Chery, Geely menggunakan laluan bezakan menunjukkan kemungkinan pelbagai pembuatan China. Dan yang lebih gembira daripada ini semua, syarikat automobil China sudah tidak terobsesi pada "jual produk" atau mencari "tempat iklan", di pentas global seperti Piala Dunia "bina jenama", "diri ekosistem", bermakna, "permainan masa tambahan" syarikat automobil tempatan China di arena dunia, ada prasyarat kemenangan.
Baru-baru ini, MG kembali ke negara asal jenamanya iaitu United Kingdom, menganjurkan satu sesi perkongsian teknologi di London, kemudian pergi ke Festival Kecepatan Goodwood untuk pendedahan dunia pertama dua kereta konsep, MG Go! kereta elektrik tulen yang lincah, Cyber Concept SUV coupe kelihatan bersama di pentas, satu sisi adalah warisan perlumbaan British yang berakar selama 100 tahun, satu sisi lagi adalah teknologi pintar elektrik China yang matang dan lengkap, dua acara ini tidak sengaja dibuat-buat, tetapi dengan tenang memaparkan sikap syarikat automotif China yang merentasi global dan bergerak dengan mantap, serta tepat mengesahkan rekod cemerlang SAIC di pasaran luar negara separuh tahun ini.

Kereta Konsep MG GO!

Kereta Konsep MG Cyber Concept

Jualan Separuh Tahun Luar Negara Meningkat dengan Mantap
Pada separuh tahun 2026, pasaran luar negara SAIC meraih hasil yang baik, jumlah eksport terkumpul sebanyak 735,000 unit, meningkat 48.7% berbanding tahun sebelumnya; melihat bulan Jun sahaja, jualan luar negara mencapai 146,000 unit, meningkat mendadak 61.2% berbanding tahun sebelumnya, mencatat rekod jualan baharu, sentiasa berada dalam barisan pertama pengeluar kereta dalam negeri yang keluar negara.
Sebagai kekuatan utama dalam pelan luar negara SAIC, MG telah berturut-turut menjadi juara jualan jenama China di Eropah selama 11 tahun, dan juga jenama kereta China pertama yang mencatatkan jualan terkumpul melebihi satu juta unit di Eropah. Pada separuh tahun ini, MG menjual lebih daripada 190,000 unit di Eropah, MG4 Urban sudah memasuki keluarga arus perdana di Jerman.
Melihat peta global, Eropah telah berkembang menjadi pasaran utama tahap 300,000 unit bagi SAIC, Amerika, Timur Tengah, Australia/New Zealand, ASEAN, dan Asia Selatan lima kawasan utama mengekalkan skala jualan stabil tahap 50,000 unit. Kini, perniagaan SAIC merangkumi lebih daripada 170 negara dan kawasan, jualan terkumpul luar negara memecahkan 7 juta unit. Bukan sahaja prestasi kereta penumpang yang cemerlang, kenderaan komersial SAIC juga membuka laluan baharu, SAIC Hongyan telah mendapatkan pesanan trak berat tenaga baharu seribu unit di Thailand, memecahkan keadaan monopoli jenama asing di pasaran trak berat tempatan, kereta penumpang dan kenderaan komersial berjalan selari, bekerjasama mengembangkan pasaran luar negara.
Pelbagai Produk Sesuai Menangani Pelbagai Keperluan Global dengan Tenang
Prestasi pasaran yang cemerlang bukanlah hasil daripada jualan kuantiti melalui harga rendah, kekuatan teras datang daripada teknologi penyelidikan sendiri yang digilap oleh SAIC selama bertahun-tahun. MG membina tiga sistem teknologi matang yang berorientasikan global: Sistem Hybrid+ hibrid, Bateri SolidCore separuh pepejal, Sistem Kenderaan Pintar i-Smart.


Sesi Mesyuarat Teknologi MG United Kingdom
Pada Mesyuarat Teknologi London, MG mempamerkan sepenuhnya sistem teknologi pintar elektrik, dan juga jenama kereta pertama di dunia yang mencapai pelancaran komersial bateri separuh pepejal; Memandu Pintar IM AD disesuaikan dengan keadaan jalan di lima benua dunia, Kabin Pintar MG Parking disesuaikan dengan teliti mengikut tabiat penggunaan kereta di luar negara, jumlah pengaktifan kenderaan pintar i-Smart di luar negara telah melebihi satu juta. Dua kereta konsep yang dipaparkan di Goodwood, mengambil teras reka bentuk kereta lumba klasik MG, menggabungkan estetik baharu elektrifikasi, menggabungkan sejarah jenama dan imaginasi perjalanan masa depan.
Dalam tiga tahun akan datang, SAIC akan secara beransur-ansur melancarkan produk baharu untuk globalisasi, kuasa meliputi empat jenis, iaitu minyak, hibrid, plug-in hibrid, dan elektrik tulen, lebih daripada 10 model sedan, SUV, MPV, dan pikap akan dilepaskan ke pasaran, mengimbangi pelbagai senario seperti perjalanan bandar, perjalanan keluarga, memandu sendiri luar bandar, dan memandu kelas atas, secara lembut merangkumi pasaran segmen utama global.
Strategi Glocal Menyesuaikan Diri dengan Tempatan untuk Pengupayaan Dalam
Banyak pengeluar kereta yang menuju ke luar negara mempunyai kebiasaan terus menyalin produk dan model operasi dalam negara, satu piawaian disesuaikan untuk semua kawasan, selepas dilancarkan mudah mengalami kesulitan menyesuaikan diri, sukar sesuai dengan tabiat penggunaan kereta sebenar pengguna tempatan. SAIC memilih untuk mengikuti laluan globalisasi Glocal, tidak menggunakan pendekatan satu saiz untuk semua, menyesuaikan produk dan perkhidmatan mengikut ciri wilayah pasaran yang berbeza.
Jaringan lebuh raya Eropah maju, peraturan ketat, maka dioptimumkan secara khusus penyesuaian chasis dan logik pemanduan pintar; Timur Tengah panas tinggi sepanjang tahun, secara khusus diperkukuh perlindungan tahan haba sistem tiga kuasa (bateri, enjin, kawalan), menjamin operasi stabil kenderaan dalam persekitaran panas tinggi; Senario perjalanan harian India istimewa, secara berterusan mengemaskini fungsi interaksi kabin, sesuai dengan preferensi penggunaan kereta tempatan; Asia Tengah bekerjasama dengan pengeluar kereta tempatan untuk pengeluaran tempatan, pelbagai model baharu SAIC Volkswagen mendarat di Uzbekistan, menyelesaikan突破 pelan pasaran wilayah; Thailand melancarkan sistem perkhidmatan khusus MG SMILE, memberikan jaminan hayat untuk sistem tiga kuasa bagi model elektrik tulen, menyelesaikan kekacauan selepas jualan di tempatan, kini jumlah pemilikan MG di tempatan sudah melebihi 250,000 unit.
Membina Ekosistem Luar Negara Rantaian Lengkap
Globalisasi yang benar-benar lama bukanlah eksport kenderaan lengkap yang sementara, tetapi secara perlahan membina sistem eksport lengkap yang terintegrasi teknologi, produk, pengeluaran, dan perkhidmatan, ini juga kunci kepada keupayaan menentang risiko pasaran luar negara SAIC yang lebih kuat.
Pada peringkat pengeluaran, pasaran baharu seperti Asia Tengah dan Afrika Barat bekerjasama dengan perusahaan tempatan membina kilang, pengeluaran setempat menekan kos pengangkutan, secara mantap menggali ruang pertumbuhan; Pada peringkat perkhidmatan, rangkaian langsung Eropah dibina di Belgium dan Luxembourg, lebih daripada 2000 kedai perkhidmatan luar talian, jaminan jangka panjang disediakan di setiap tempat, menghilangkan kerisauan pengguna luar negara mengenai penggunaan kereta; Pada peringkat operasi, bergantung kepada pasukan tempatan berhadapan terus dengan pengguna, menangkap perubahan pasaran dengan segera, secara perlahan menyiapkan perubahan dari "berjual kereta" kepada "menguruskan pengguna dengan sepenuh hati, memartabatkan reputasi jenama".
Dari eksport kenderaan lengkap yang ringkas, kepada seluruh rantaian nilai teknologi, pembuatan, dan perkhidmatan untuk keluar negara, dua penampilan MG di United Kingdom kali ini adalah gambaran sebenar pertumbuhan mantap industri automotif China. Dengan bersandar pada sistem globalisasi Glocal yang tenang dan rasional, SAIC telah mengilap papan tanda 'Pembuatan Pintar China' di pasaran global, memimpin jenama automotif China untuk menyiapkan kemajuan kukuh dari 'keluar' mudah kepada 'berjalan stabil dan jauh' dengan selamat.
Pada pertama setengah tahun 2026, pasaran kereta China telah melaporkan satu laporan prestasi yang agak rumit.
Menurut data Pertubuhan Penjualan Kereta, jualan runcit kenderaan penumpang dalam negeri dari Januari hingga Jun tahun ini mencecah 8.701 juta unit, menurun 20.2% berbanding tahun lalu. Disebabkan susutan jumlah pasaran, kelajuan pertumbuhan jualan setengah tahun bagi majoriti syarikat kereta melambat, dan sasaran pertumbuhan tahun penuh tertekan.
Ibu sebabnya, era penentuan kedudukan dan kejayaan berdasarkan "kuantiti penghantaran" telah berlalu. Seiring dengan kehilangan tapak kenderaan bahan api yang dipercepat, ketidakstabilan dasar luar negara yang bertambah, serta turunnya margin keuntungan industri ke garis waspada 3.4%, dimensi persaingan pasaran kereta China sedang beralih daripada "perebutan skala dalaman" kepada "jurang struktur generasi".
Dan di sebalik angka jualan, jurang tersembunyi yang benar-benar menentukan kehidupan atau kematian telah terbuka.
Corak Jualan Berubah Sekali Lagi
Gasgoo mengumpul keadaan jualan setengah tahun bagi hampir 20 syarikat kereta, taburan berperingkat jelas.
Kumpulan SAIC dengan 2.045 juta unit kembali ke puncak jualan, menjadi satu-satunya kumpulan kenderaan lengkap yang memecahkan 2 juta unit. Kembali ke tempat pertama kali ini SAIC bergantung pada jenama sendiri, tenaga baharu dan eksport yang berdaya serentak, ia diperoleh melalui "penyembuhan radikal" pada diri sendiri.
BYD累计销量 jualan setengah tahun 1.809 juta unit, walaupun pasaran dalam negeri turun, ia bergantung pada pertumbuhan pasaran luar negara, dan pada Jun menerima semangat pemulihan 403,500 unit.
Geely (1.423 juta unit) dan Chery (1.358 juta unit) mengejar di belakang dengan laju, jurak dengan dua teratas semakin kecil. Empat keluarga ini yang membentuk barisan utama, perbezaannya bukan berapa banyak kereta laris terjual, tetapi siapa yang rantai industri menyeluruh lebih cepat, dan siapa yang saluran luar negara lebih dalam.

Dibandingkan dengan pelbagai titik pada barisan utama, keadaan hidup barisan kedua jualan mendedahkan salah satu sisi paling kejam perlumbaan penyingkiran ini: penambahan tenaga baharu, mula tidak dapat mengisi kekosongan susutan kenderaan bahan api.
Changan Automobile demikian, jualan setengah tahun 1.196 juta unit, menurun 17.4% tahun ke tahun. Masalah yang dihadapi adalah kelajuan susutan tapak kenderaan bahan api, melebihi kelajuan penggantian jenama tenaga baharu.
Kumpulan GAC jualan runcit setengah tahun 773.000 unit, meningkat 2.4% tahun ke tahun, prestasi biasa, sangat perlukan titik penting baharu. Mungkin, jenama Qijing yang ia bekerjasama dengan Huawei untuk mencipta adalah titik突破. Great Wall (584.000 unit) meningkat 2.5%, tetapi dalam serangan serentak PHEV dan EV, kecacatan nisbah tenaga baharu yang rendah masih menarik belakang keseluruhan pasaran.
Dalam perubahan struktur ini, persentuhan faksi pengeluar baharu dan jenama gabungan, sedang mendedahkan perbezaan lebih mendalam.
Pengeluar baharu kebanyakannya berlari dengan pertumbuhan mencolok. Leapmotor setengah tahun menjual 356.000 unit, meningkat secara melonjak 65%. Zeekr, NIO, Harmony Intelligence sama-sama serangan ganas, terutama terdahulu dua kes ini peningkatan kelajuan tahun ke tahun melebihi 60%. Tetapi Li Auto, XPeng dan jenama lain kerana kekurangan persaingan produk baharu, mengalami susutan jualan.
Jualan NIO melompat jauh, terutamanya disebabkan oleh NIO, Onvo dan Firefly tiga jenama saling sokongan. Sebagai contoh, di persekitaran industri biasa yang mengubah aturan, ganti harga dengan kuantiti, Onvo setengah tahun bukan sahaja menghantar 42.000 unit, dan harga purata transaksi kekal di atas 240,000 Yuan, mencapai keseimbangan pertumbuhan jualan dan stabil harga, membantu NIO mencapai peningkatan besar asas prestasi.
Berbalik dengan jenama asing terus tertekan di China. Data Pertubuhan Penjualan Kereta menunjukkan, Jun jualan runcit gabungan utama menurun 34% tahun ke tahun. Di antaranya, SAIC Volkswagen setengah tahun menyusut lebih daripada tiga persepuluh, GAC Honda terus terpotong kepada 68,000 unit. Masalah teras jenama asing di China, masih bagaimana untuk memecahkan kecenderungan kehilangan kelajuan yang dibawa oleh susutan tapak bahan api, dan membentuk kesan skala di pasaran tenaga baharu.
Meninggalkan Kenaikan Umum, Tenaga Baharu Masuk Fasa Persaingan Struktur
Tidak dapat disangkal, tenaga baharu masih menentukan faktor penentu kemenangan pasaran kereta. Jun tahun ini, penetrasi runcit kenderaan penumpang tenaga baharu dalam negeri melonjak ke sejarah tertinggi 62.8%, manakala kenderaan bahan api murni jatuh 42%. Tetapi melihat dengan teliti, akan dapati, tempoh keuntungan kenaikan umum pasaran tenaga baharu sudah tamat.
Dengan kataan Ketua Setiausaha Pertubuhan Penjualan Kereta Cui Dongshu, pasaran tenaga baharu sedang meluncur ke "ledakan kelas atas, tekanan kelas rendah" pembahagian dua kutub.
Data adalah mikroskop yang paling langsung. Jun, penjualan pukal kenderaan elektrik kelas B meningkat 37% tahun ke tahun, manakala pasaran kenderaan elektrik kelas A00 sebagai alat pengangkutan peringkat permulaan langsung terpotong setengah 50%. Pengguna tidak lagi membayar semata-mata kerana plat hijau atau murah, tetapi mata terkunci pada produk konfigurasi lebih tinggi, keupayaan pintar lebih kuat.
Dalam penyenalaan struktur ini, sumber sedang mengumpulkan secara laju ke barisan utama. Jun penjualan pukal kenderaan tenaga baharu melangkaui 10.000 unit hanya 20 syarikat, namun menduduki 94% bahagian pasaran. Di antaranya, jenama sendiri mengambil lebih daripada enam persepuluh bahagian pasaran, pengeluar baharu mengambil 26%, manakala meninggalkan jenama gabungan utama bahagian pasaran hanya 4.3%.

Tetapi walaupun jenama sendiri pegang kelebihan mutlak, pembahagian dalaman juga semakin teruk.
BYD dengan liputan semua julat harga, mengunci kedudukan teratas. Geely melalui PHEV dan EV dua garis selari maju, setengah tahun skala tenaga baharu mencapai 800,000 unit, kadar penetrasi hampir enam persepuluh. Sebaliknya, Chery, Changan, Great Wall dan syarikat lain transisi tenaga baharu walaupun mempercepatkan, kadar penetrasi masih mengelilingi 30%.
Dan dalam kalangan pengeluar baharu, jurang generasi kelajuan sering bergantung pada siapa yang boleh menurunkannya teknologi kelas atas ke pasaran utama.
Leapmotor adalah contoh tipikal, Jun jualan sudah mencapai 93.000 unit, jauh melebihi Li Auto, XPeng, NIO dan lain-lain. Ledakan Leapmotor, pada hakikatnya bergantung pada kemampuan kawalan kos penyelidikan dan pembangunan menyeluruh, dalam 200,000 Yuan pasaran utama membina matriks produk SUV, menjadikan kecerdasan dan konfigurasi tinggi menjadi produk universal. Strategi kecekapan harga yang sangat mematikan ini, membolehkannya dalam pasaran tekanan bawah, mencapai pengembangan bahagian pasaran.
Berbeza dengan Leapmotor bergantung pada laris seluruh siri untuk突围 ke atas, NIO melalui jenama anak untuk ke bawah membuat luaran teknologi. Sebagai contoh, jenama Onvo bawahnya bergantung pada teknologi sistem NIO dan rangkaian penukaran bateri, membawa seluruh domain 900V arkitektur voltan tinggi, cip penyelidikan sendiri dan sistem operasi yang pada asalnya milik model utama, ke pasaran kenderaan keluarga 200,000 hingga 300,000 Yuan, menyelesaikan kebimbangan pengecasan pengguna kenderaan elektrik.
Bercorak dengan ini, disebabkan produk baharu berada dalam tempoh kekosongan pertukaran atau kekurangan persaingan, Li Auto, XPeng dan beberapa syarikat kereta lain pada setengah tahun pertama kelajuan pertumbuhan muncul kepelbagaian penurunan.
Pertumbuhan pasaran secara laju berkumpul ke barisan utama syarikat kereta, boleh berterusan menghasilkan laris, membina matriks seluruh siri pemain, sedang membangun penghalang persaingan semakin tinggi.
Persaingan Keluar Negara Sudah Masuk Fasa Dalam
Dalam masa sama pembentukan semula persaingan pasaran dalam negara, pasaran luar negara menjadi kutub pertumbuhan kedua yang semua syarikat kereta rebut.
Jun tahun ini, eksport kenderaan penumpang dalam negeri meningkat 82.3% tahun ke tahun ke 877,000 unit, di mana eksport tenaga baharu lebih melonjak 152.7%. Eksport bukan lagi hiasan dalam laporan kewangan syarikat kereta, tetapi menjadi pembolehubah kritikal yang mempengaruhi pasaran.
Walau bagaimanapun, separuh akhir keluar negara,重点 persaingan sudah berpindah daripada eksport berapa banyak kereta kepada "bolehkah membina pengurusan global dan keupayaan menentang risiko". Katakan lain, eksport perdagangan tunggal sedang masuk fasa turun, pengeluaran tempatan luar negara dan sistem pembinaan globalisasi, sedang menjadi jurang tersembunyi yang benar-benar memisahkan jurang generasi syarikat.
Dalam lompatan globalisasi ini, pembahagian barisan utama sudah mula jelas.
Di kalangan syarikat kereta, Chery masih menjadi "pengutip globalisasi" tipikal China, setengah tahun eksport terkumpul 944,000 unit, mencapai pertumbuhan laju 71.5%. Skala eksportnya menduduki teratas industri automotif China, jualan luar negara menyara hampir tujuh persepuluh jualan. Kelebihan saluran yang dibentuk di Amerika Selatan, Timur Tengah, Rusia, untuk Chery membina asas kelangsungan hidup yang sangat tebal.
Lebih mendapat perhatian ialah, pemain seperti BYD yang sedang menyiapkan laluan dari eksport produk ke eksport sistem. Seiring dengan pengeluaran luar negara Thailand, Brazil dan lain-lain secara siri, jualan luar negara BYD setengah tahun naik ke 789,000 unit, hampir berlipat ganda tahun ke tahun. Jualan luar negaranya menyara empat persepuluh jualan. Tindakan "membangunkan kilang ke pangkalan lawan" ini, adalah cara terbaik untuk mengelakkan penghalang cukai, mewujudkan penanaman tempatan.

Bersama-sama, Geely dan Changan juga mempercepatkan pengubahsuaian taktikal. Geely melalui mempercepatkan pelancaran siri harga murah Galaxy di luar negara, setengah tahun mencatat skala eksport 474,000 unit, Jun sahaja lebih melampaui 100,000 unit. Changan melalui Deepal, Qiyuan dan model tenaga baharu usaha luar negara, menarik pertumbuhan eksport 35% ke 402,000 unit.
Ada yang mempercepat, ada yang yang menanggung tekanan mempertahankan. SAIC setengah tahun eksport 735,000 unit, walaupun bergantung pada jenama MG di Eropah, Asia Tenggara dan lain-lain memelihara eksport stabil, tetapi dalam kelajuan pelaksanaan keupayaan pengeluaran tempatan luar negara, sudah menunjukkan ketelanjangan dilangkau Chery dan BYD. Seiring dengan kilang tempatan saingan di Eropah dan Asia Tenggara secara siri bermula, SAIC jika tidak boleh segera meningkatkan manfaat sistem luar negara, kelebihan terdahulu sebelumnya akan berisiko terus digigit.
Dalam kalangan pengeluar baharu, Leapmotor menyalin jalan dekat yang lain. Ia melalui kerjasama dengan rakan besar Stellantis, memanfaatkan rangkaian saluran dan tapak pengeluaran mereka di seluruh dunia, setengah tahun skala keluar negara secara laju hampir 100,000 unit, menelusuri laluan globalisasi aset ringan, kecekapan tinggi.
Xpeng Automobile juga mempercepatkan pengembangan pasaran luar negara. Setengah tahun, jualan luar negaranya mencapai 32,000 unit, meningkat lebih daripada tujuh persepuluh, menyara bahagian jualan naik ke kira-kira 20%. Presiden Pengerusi dan CEO He Xiaopeng pernah dengan jelas menyatakan, "sepuluh tahun masa depan setengah jualan dari luar negara" strategi sasaran ini.
Xpeng cuba melalui penyelidikan dan pembangunan sendiri, membawa kelebihan kecerdasan terus ke medan persaingan global. Sekarang, strategi ini keberkesanan sudah mula jelas. Tetapi dalam persekitaran geopolitik antarabangsa semasa, ini akan menyetujui keupayaan ketangkasan rantaian bekalan luar negara syarikat dengan tuntutan lintasan kitaran yang sangat tinggi.
Terutamanya, tahun ini sebahagian pasaran Timur Tengah permintaan波动, serta ketidakpastian persekitaran perdagangan global, secara objektif menguji kitaran menentang risiko semua syarikat kereta. Tergantung pada pengeluaran dalam negara, pengangkutan laut eksport model perdagangan tunggal tradisional, dalam menghadapi pengawalan dasar luar negara, kedalaman pertahanannya relatif lebih pendek.
Ini juga bermaksud, fokus persaingan separuh akhir keluar negara sudah bukan lagi frekuensi logistik pengangkutan laut, tetapi pembinaan dan pelaksanaan keupayaan pengeluaran tempatan luar negara.
Bagaimana Memecah Masalah Ujian Akhir Separuh Kedua?
Data setengah tahun hanyalah proses, pasaran benar-benar mengindahkan: sasaran jualan yang ditetapkan pada awal tahun, sebenarnya boleh diselesaikan atau tidak?
Berdasarkan ramalan Institut Penyelidikan Gasgoo, jualan pukal kenderaan penumpang China 2026 kira-kira 29.634 juta unit, meningkat sedikit 1.4%. Pasaran besar kira-kira di tempat, bermakna pertumbuhan mana-mana syarikat kereta, mesti dari mulut lawan merebut makanan. Pada titik separuh pertama tamat, jurak lengkap pelbagai sudah ada pembukaan.
BYD tidak mengumumkan sasaran jualan penuh tahun yang jelas, tetapi UBS dan institusi lain memberikan ramalan sekitar 5 juta unit. Menopang badan besar ini, adalah liputan semua julat harga dalam negara serta pelepasan keupayaan pengeluaran luar negara yang berterusan. Seiring dengan kilang Thailand, Brazil dan lain-lain, pengeluaran BYD keluar negara dari keluar produk menaik ke keluar sistem.

Dalam syarikat kereta yang telah mengumumkan sasaran khusus, Geely dan Chery kelengkapan adalah lebih tinggi, kedua-duanya dalam kira-kira empat persepuluh, kedua-duanya mempunyai tiang jualan yang jelas untuk sokongan.
Geely kadar penetrasi tenaga baharu memecahkan 60%, PHEV dan EV dua garis berlari. Separuh tahun, pasaran dalam negaranya terus bergantung pada Galaxy E5 dan Starship 7 dan model lain merebut 100,000 hingga 200,000 Yuan pasaran tenaga baharu utama, dan merancang melalui Galaxy TT dan model baharu lain untuk masuk ke landasan menengah-tinggi. Luar negara maka membantu Galaxy siri kenderaan harga murah mendarat di Eropah menyapu jumlah, serta Zeekr 9X dan model lain menembak pasaran premium luar negara, untuk menangkis situasi perebutan dalaman dalam negeri.
Chery eksport luar negara menyara hampir tujuh persepuluh jualan, Amerika Selatan, Timur Tengah, Rusia dan lain-lain pasaran manfaat saluran masih dilepaskan. Separuh tahun, Chery memuatkan fokus di Eropah dan pasaran baru. Ia melalui jenama baharu LEPAS, susunan PHEV utama ke Eropah, serta Starry ET8 dan model lain untuk merentasi Rusia dan Asia Tengah, dengan strategi pelbagai titik membuka untuk memelihara pertumbuhan pengurangan berat seluruh tahun.
Sebaliknya, Changan dan Great Wall adalah kelengkapan rendah dua keluarga. Changan sasaran penuh 3.3 juta unit, setengah tahun lengkap 36%. Separuh tahun, Deepal L05, Qiyuan Q06, Avatr 07 L dan model baru kelajuan naiki, akan secara langsung mempengaruhi jualan Changan.
Great Wall kelengkapan juga tiga persepuluh. Bawahnya siri TANK bergantung pada PHEV menstabilkan tapak kenderaan off-road yang keras, tetapi benar-benar berjalan jualan Haval siri dalam pasaran automotif utama tidak ada laris mutlak. Separuh tahun, siri TANK baharu 300, Haval H10 dan model lain bolehkah dalam pasaran tenaga baharu utama membuka titik突破, adalah pembolehubah Great Wall membalikkan situasi.
SAIC untuk mencapai sasaran penuh 5 juta unit tekanan juga tidak kecil. Fokusnya separuh tahun adalah IM Motors dan Shangjie Z7 dan model tenaga baharu peningkatan bolehkah dilepaskan, serta penurunan tapak gabungan bolehkah mengecil.
Dalam kalangan pengeluar baharu, separuh tahun tekanan juga berpindah ke peningkatan cepat siri produk baharu. Leapmotor sasaran penuh 1.05 juta unit, setengah tahun lengkap tiga persepuluh. Separuh tahun jika ingin mencapai sasaran, jumlah jualan bulanan perlu ditarik ke atas 110,000 unit. Selain siri C mempertahankan 200,000 Yuan dalam dasar tapak, siri D tinggi dan Lafa 5 siri akan menjadi tangan utama menembak jumlah.
NIO akan sasaran pertumbuhan penuh tahun terkunci di sekitar 40% (kira-kira 450,000 unit), peningkatan separuh besar bertaruh pada Onvo. Separuh tahun, seiring dengan utama L90, L80 serta baharu L60 dan model lain tiba kitaran letupan produk,表现 Onvo pasaran akan secara langsung mempengaruhi NIO hasil akhir tahun.
Xpeng dan Harmony Intelligence kelengkapan juga tiga persepuluh. Xpeng separuh tahun bergantung pada MONA L03, GX dan siri baharu lain pelancaran global secara laju menaikkan jumlah. Harmony Intelligence maka perlu bergantung pada Shijie G9, Qijing GT7 dan model baru lain menarik penghantaran.
Jalan masuk jenama gabungan asing tiada kepastian. Dalam tapak bahan api terus menyusut, produk tenaga baharu lagi jauh tidak membentuk kesan skala serangan, separuh tahun jenama gabungan utama tugas hanya boleh memperlambatkan kelajuan susutan. Ramalan Institut Penyelidikan Gasgoo, Volkswagen China penuh tahun dianggarkan sekitar 2 juta unit, Toyota di China 1.3 juta unit di atas.
Tentu saja, sasaran jualan hanya pembaris permukaan. Tahun ini Januari hingga Mei margin keuntungan industri automotif China sudah turun ke 3.4%, separuh tahun jika terus bergantung semata-mata pada penurunan harga menembak jumlah, hanya akan terus merosot keupayaan penjanaan syarikat untuk hidup di air dalam. Sampai ke tahap ini, secara buta buta menimbun angka penghantaran sudah kehilangan makna sebenar.
Kemenangan sebenar, adalah melihat semua syarikat kereta bolehkah memulakan jadual produk perancangan di tangan, secara kukuh ditukar kepada jumlah ledakan mempunyai kualiti, disokong oleh aliran tunai.
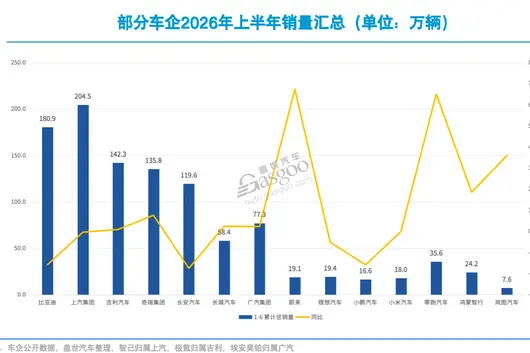
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


