

Home新能源

Search History
Popular Searches
Dealer Login / Sign Up

出招即露怯,美國用盡手段打壓中國新能源汽車。
呢波新能源汽車對決,邊個真正崩潰?
這是一場唔可以「卡頸」嘅戰爭,更加係一次注定失敗嘅圍堵!
中國新能源汽車產業到底有多強?強到世界冠軍都崩潰咗……強到美國已經開始用限制華為等中國科技公司的伎倆,來圍堵中國新能源汽車。
可問題係,將兩間非常有代表性嘅中國新能源汽車上市公司放喺中國軍事企業清單(CMC 清單)上面,就可以阻擋中國新能源汽車行遍全球嗎?
《汽車 K 線》認為,呢個係徒勞嘅!從原材料到整車,一整條產業鏈,美方幾乎無處可卡。
01
2026 年 6 月 8 日(美東時間),美國國防部發佈《關於指定中國軍工企業嘅通知》。根據該通知,美國國防部已經將中國兩間最具代表性嘅新能源上市車企——比亞迪同蔚來,列入中國軍事企業清單。
原來兩間中國汽車上市公司竟然咁正?能被美軍方看上。

隨後,比亞迪同蔚來接連發佈公告,大概都表示佢哋唔係中國軍工企業,都唔係中國國防工業嘅軍民融合企業,並認為將公司列入該清單並無正當理由。
另一方面,美國防部呢份中國軍事企業清單並非制裁清單,被列入該清單唔會影響兩家公司正常開展業務,唔會影響佢哋與任何人(美國國防部除外)進行業務往來;與該清單相關嘅美國政府採購限制唔會影響業務,且中國軍事企業清單並未限制進行證券交易。
透過比亞迪同蔚來嘅公告表述唔難發現,今次美方限制與打擊華為有本質唔同。佢唔係技術層面卡頸,而係變成市場層面築高牆。
更早之前,美國就已經將中國新能源汽車關稅提高到超過 100%……
02
過去,美國打壓我哋嘅華為,係喺中國技術相對薄弱、依賴外部供應鏈嘅半導體領域進行手術式嘅精準打擊,但華為忍辱負重,突破了技術封鎖。
而如今嘅中國新能源汽車產業,我哋早已掌握從鋰礦、電池、電機到整車製造嘅全產業鏈優勢,美國實質上並無「頸」可卡。
換句話說,對方係喺防守,係強弱之勢易位後嘅攻守之爭。喺國內,我哋早已將新能源汽車產業做成萬億級產業,市場已經突破 1000 萬輛規模。

因此,今次中國軍事企業清單,更似係一種政治姿態同貿易壁壘,只不過手段實在差啲意思。
其核心目的無非係限制市場准入,直接禁止其核心防務採購,同時形成強烈嘅政治暗示,引導美國盟友同伙伴國將中國企業排除喺外。
03
與此同時,《汽車 K 線》認為,美方可能都有意圖遏制資本輸血,把列入清單嘅企業塑造成「有風險」嘅投資標的,增加其喺全球嘅融資成本。
比亞迪曾被美國投資者睇中,而蔚來更係中國新勢力赴美上市首股。呢兩間公司都喺電動車領域有非常強嘅示範效應。
更心機深重嘅係,美國妄圖定義競爭規則,將新能源汽車產業「泛安全化」,試圖喺全球輿論中將中國嘅產業優勢,塑造成「受中國政府控制嘅、唔安全嘅、軍事化嘅」威脅,從而掌握規則定義權。
04
《汽車 K 線》認為,美方嘅算盤打得好響,但直接影響有限,比亞迪同蔚來對美國整車出口本就很細,此禁令象徵意義大於實際貿易打擊。
只不過,資本層面存在短期陣痛,可能會引發部分被動外資嘅避險式減持,短期影響股價。但行業基本面由技術同市場驅動,長期睇得到修復。
6 月 10 日,資本市場嘅反應,遠比企業真實經營嘅反應劇烈得多。

對蔚來而言,痛感可能會更明顯。整體來睇,蔚來仍處於虧損期,高度依賴資本市場融資來支持研發同換電網絡建設;如果融資成本上升、渠道收窄,會直接影響現金流。
相反,對比亞迪,更似被蚊子叮咗一口,其主業根基極深,擁有強大嘅自由現金流同垂直產業鏈製造能力,外部資本市場嘅短期波動,傷唔到筋骨。
對呢兩間上市公司而言,雖然股價短期會因被動基金流出、對沖基金做空而過度下跌,但只要佢哋嘅車仲喺热卖,毛利率、現金流等核心指標依然堅挺,呢種下跌遲早會引來價值投資者抄底。
05
全球市場嘅分化風險,可能係中國新能源汽車產業即將面臨嘅最大威脅。
《汽車 K 線》認為,喺美方壓力下,全球市場可能一分為二。一個係以美國為核心嘅信任市場,另一個係以中國為核心嘅價值市場。這可能迫使企業做出非此即彼嘅選擇。
這會進一步成為中國汽車高端化嘅潛在阻礙,透過進入歐美高端市場、建立豪華品牌形象嘅道路會更曲折。
只係今時不同往日,中國汽車走出去已經係歷史大勢,唔可阻擋。尤其係最近兩年,中國汽車正從產品出海轉向深度嘅產業出海同生態出海。

如比亞迪喺匈牙利、泰國、巴西嘅工廠,就係與當地利益深度綁定,形成不可逆嘅合作格局。喺目標市場建立深度合作嘅合資工廠,打造當地品牌,成為當地納稅大戶與就業創造者。
唔只係咁,中國上市車企要喺全球推動中國主導嘅超充標準、換電標準、車機互聯標準,讓更多國家產業鏈圍繞中國標準運轉,從源頭鎖定格局。
當然,既然對方可能動用資源牌,我哋就要喺鋰、鈷、鎳等上游資源布局上,以及鋰電池回收技術上,建立壓倒性優勢。讓任何想建立替代產業鏈嘅嘗試,都面臨難以逾越嘅成本鴻溝。
呢一點,喺稀土領域我哋已經做到咗。更唔好忘咗,特斯拉仲喺中國。
AutosKline 觀點:
我國新能源汽車嘅產業優勢係體系性嘅,唔係一個清單能輕易摧毀嘅。真正需要警惕嘅,唔係美國唔買我哋嘅車,而係佢拉住盟友建立一套將我哋排除喺外嘅新規則。
當務之急,我哋要用更深入嘅全球化來瓦解孤立我哋嘅企圖。
當中國技術、標準、工廠同利益與全球生態緊密融合埋一齊嗰時,單方面嘅打壓就難以真正奏效。
文字為【汽車 K 線】原創,內容參考素材源自上市公司公告同行業公開信息(相關公司同機構應有義務對真確性負責);部分圖片來源於網絡,版權歸原作者所有。
本號文章,未經授權,不得轉載,違者必究。同時,文章內容唔構成對任何人嘅投資建議!股市風險大,投資需謹慎!

过去数十年,日系车凭借可靠性、燃油经济性和全球化制造体系,长期占据世界汽车产业的重要位置,日系车制造体系的耐力与韧性也是令其畅销全球的重要原因。丰田在2020年超越大众汽车集团成为全球第一大车企后,至今仍牢牢占据着头把交椅。
然而,在中东局势影响国际油价大涨的背景下,中国新能源汽车似乎正在悄然冲击着固有的全球汽车市场格局。
国际能源署(IEA)的统计显示,中国企业占2025年全球电动汽车销量的六成。依靠动力电池、智能驾驶、智能座舱和供应链优势,在电动车时代实现了从“追赶者”到“规则制定者”的转变。比亚迪、吉利、五菱、奇瑞、小鹏、理想、零跑等企业正加速走向全球市场,其中不乏像欧洲、日本这样的成熟汽车市场。
不同于大举进军欧洲,选择直接进入日本汽车市场的中国汽车品牌,主要以比亚迪、极氪、奇瑞等品牌为主,并且普遍选择正面进入当地的大众家用车市场,与丰田、本田、日产等展开正面较量。
价格同样亲民、又更智能化的中国电动汽车,已经给日本汽车行业带来了一些冲击。“以前是便宜没好货,但现在(中国车)产品质量显著提高。价格那么便宜,日系车很难与之竞争。” 一家丰田的一级供应商高管对日本经济新闻如此表示。
日本经济新闻也点评道,中国奇瑞汽车和比亚迪计划在日本推出轻型EV。如果在同一个舞台上竞争,对日系车来说情况难免越来越严峻。
如果说,中东危机带来的国际油价飙涨,是最近几个月新能源汽车受到欧洲、日本消费者欢迎的主要原因,那么国际能源署的一项预测,依然还是给了新能源汽车发展的乐观预期。IEA预测称,2035年全球EV保有量将增至2025年的6倍以上,占全球汽车销量的五成。
如此一来,一个问题也便浮出水面:中国新能源车会率先取代日系车吗?
日系燃油车、电动车双双受困
市场销量是产业竞争最直观的体现。
根据日本媒体统计,丰田与本田的5月在华新车销量分别同比下降32%和49%。1至5月的在华新车累计销量方面,丰田为57.94万辆,同比下降一成,本田为17.3344万辆,同比下滑三成。
丰田方面解释称:“3月以后受中东局势影响,原油及汽油价格上涨,汽油车市场的停滞加剧。”
实际上,即便在中东局势之前,中国车市也早已形成清晰分化,新能源增量市场完全由中国本土品牌主导,而日系、德系车企只能持续退守不断萎缩的燃油存量市场。相比日系车在中国新能源汽车市场的谨慎态度,德系车在智能电动汽车的布局更加激进。
即便在国际局势的倒逼下,全球第一大车企丰田对于电动化布局的态度依旧谨慎。2026年5月29日,日本媒体报道称,丰田汽车将中止新一代纯电动汽车(EV)的开发。
 雷克萨斯LF-ZC概念车
具体来看,丰田中止开发的是雷克萨斯纯电动轿车“LF-ZC”的量产车型。这款车原定于2027年上市,是一款肩负雷克萨斯电动化转型使命的旗舰车型,除搭载新型高性能电池之外,还利用以铝铸造实现零部件一体成型的“一体化压铸”技术。作为汇聚丰田最新技术精华的新一代EV,受到市场的高度关注,在两次延期后宣布中止研发,更是令外界感到震惊。
日本媒体分析指出,丰田中止开发LF-ZC车型背后有两个原因,其一是美国废除了电动汽车购买的税额抵免等政策,欧洲也取消了2035年原则上禁止销售内燃机的政策。其二是中国汽车的崛起,尤其是中国车企依靠国内供应商、自动驾驶和车联网技术建立起的竞争壁垒。
曾经作为日系核心护城河的油电混动技术,如今也被国产DM-i、雷神DHT等插混技术追赶,并以更低的亏电油耗、更强的动力性能,持续分流日系混动存量用户。
同时,最给日系车带来冲击的是,中国新能源汽车出口成为全新增长曲线,2025年国产新能源汽车出口量大幅翻倍,远销欧洲、东南亚、中东等全球市场,已摆脱低端廉价标签,品牌力与产品力同步升级。
对日系车雪上加霜的是,由于霍尔木兹海峡持续封锁,丰田汽车在2026年5月下旬宣布计划到11月前将海外产量削减约8.3万辆,将主要减少面向中东及亚洲市场的燃油车生产。
如果仅看中国市场,一个心照不宣的现实是,短期来看,日系仍有稳定燃油车存量空间,但随着中长期国内充电基建完善、消费者电动化认知普及,燃油车存量也将持续萎缩,日系销量下行将成为常态。
智能化代差,中国车在日本的杀手锏
近期,日本调查公司MM总研(东京港区)发布了一项日本自动驾驶巴士实证测试项目的调查结果。结果显示,2025年度实证测试中使用的车辆按厂商来看,中国比亚迪以36.4%居首。中国厂商的合计份额达到50.3%。
据了解,此次的调查对象为L2级以上自动驾驶巴士,项目以面向普通乘客的公路行驶实测项目为主。2025年度在日本全国实证测试项目中使用的车辆总共143辆,比上年度增加了18辆。
从各企业的份额来看,比亚迪排第一,法国Navya次之,第三名是爱沙尼亚的Auve Tech占12.6%,中国的智能方案供应商文远知行占2.8%。

如果说电动化是中日车企不同技术路线的选择,那么智能化则是彻底拉开双方代际差距的核心赛道。日媒报道中写道:多位日系车企高管公开承认,日系车企在智能座舱、高阶自动驾驶领域,整体落后中国车企至少五年。
若以丰田等车企更习惯的传统汽车迭代节奏来计算,5年的差距就是整整一代车的差距。
造车这种差距的原因,日本媒体认为是双方底层造车逻辑不同。
MM总研的调查负责人表示:“日本多数自动驾驶实测项目由初创企业主导,这类项目更倾向于采用海外厂商的车辆。”他虽然对日本国内厂商寄予厚望,但也指出:“考虑到安全方面,一些厂商对实证测试持谨慎态度,此外还有价格方面的顾虑”。
实际上,中国主流自主新车均搭载原生智能电动架构,标配整车全域OTA升级,车辆在整个生命周期内可在线更新车机系统、语音交互、能耗控制、辅助驾驶等功能,实现“越用越新”。
同时,8155/8295旗舰芯片、连续语音交互、多屏互联、本土化生态适配,已成为20万级家用车标配,智能化体验贴合国内用户需求,早已成为中国车主“用了就回不去”的出行方式。这种用智能化“降维打击”非智能车的策略,在日本市场或许同样可行。毕竟日系车企,依旧沿用燃油车研发逻辑,硬件定型即功能锁死,大多数车型不支持整车OTA,芯片性能“出厂即落后”。
更别提,从2025年底起,国内十余品牌已开始进行L3级自动驾驶商业化运营的测试,更有新势力车企负责人认为从技术层面可以“直奔L4”。前不久小鹏汽车推出小鹏GX就已将Robotaxi能力前装。这种智能化领先的标签,也将有助于提升中国汽车在海外市场的形象。
全球市场,中国车与日系车必有一战
中国电动汽车对日系车的替代,并非局限于中国本土市场,未来在全球范围内,将持续冲击日系车深耕半个世纪的海外优势市场,彻底改写全球汽车竞争格局。
据统计,2025年中国品牌在东南亚新能源市占率突破22.2%,泰国纯电市场比亚迪单品牌市占率超70%,印尼、越南入门家用车市场,中国电动汽车已开始动摇日系燃油车在当地市场的垄断地位。
 长城汽车在泰国,图片源自长城汽车
在欧洲市场,即便面临关税壁垒和严苛的本土化要求,国产新能源、插混车型依旧保持正向增长,在英国、挪威、西班牙等国家稳居新能源销量榜单前列,尤其近几个月受国际油价上涨的影响,中国新能源汽车在欧洲的销量持续提升。
在墨西哥、南美等日系传统优势市场,中国电动汽车凭借高性价比与可靠的三电技术,市占率也在持续提升,持续替代传统日系燃油车型。随着加拿大向中国车企开放新能源汽车市场,未来中国新能源汽车在北美的声量也将稳步提升。
 比亚迪进军日本K-car市场,图片源自迪粉之家
尤其值得一提的是在日本市场,近两年比亚迪、五菱等品牌完成右舵改装与本土认证,正式登陆日本市场,比亚迪ATTO3稳居日本小型电动车热销榜单,中国品牌在日本新能源细分市场占有率持续突破。
记者手记
回到全文最开始的那个问题:中国新能源车会率先取代日系车吗?
无法回避的是,日系车在优势市场具有半个世纪的积累,仍是中国车企短期内所无法撼动的。然而如果将目光聚焦在长期5—10年维度看,全球燃油禁售政策持续落地,电动化、智能化成为行业主赛道,日系车在燃油时代的技术壁垒将开始崩塌。
如果日系车不能快速解决短板,那么智能化能力、供应链体系、转型迟缓的问题也将会在未来10年持续放大,这期间或许中国电动汽车会大幅挤压日系车份额,进而改写全球汽车版图。
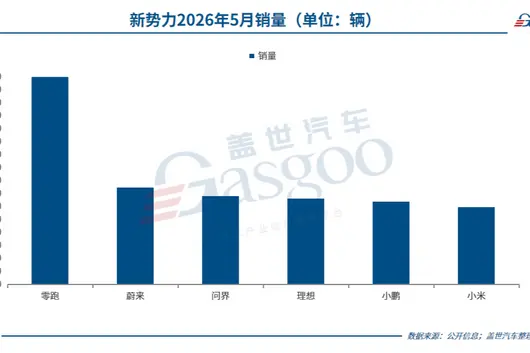
6 月伊始,各家汽車企業相繼發布了 2026 年 5 月銷量成績單。據乘聯分會 5 月 23 日發布的預測數據,當月國內新能源乘用車零售量預計達 95 萬輛,滲透率約為 62.5%,刷新歷史新高。這一數據進一步印證了電動化轉型持續深化,新能源汽車市場正穩步從“政策驅動”向“市場驅動”過渡。
從具體銷量數據來看,新勢力頭部格局在 5 月出現劇烈分化——零跑汽車以月銷突破 8 萬輛的表現“斷層領先”。與此同時,以比亞迪、長安、吉利等為代表的傳統汽車集團,其自主孵化的新能源品牌也在 5 月呈現集體放量態勢,多品牌矩陣的戰略價值正加速兌現。
新勢力矩陣:零跑 8 萬+“斷層領先”,多品牌齊聚 3 萬檔

5 月新勢力市場格局呈現出鮮明的梯隊化特徵:零跑單月突破 8 萬輛,形成領先優勢;蔚來憑藉三品牌協同,銷量達到 3.77 萬輛;理想、小鵬、小米、問界等品牌則集結在 3 萬—3.5 萬輛區間,構成競爭最激烈的核心戰場。

圖片來源:零跑汽車
零跑汽車成為 5 月毫無爭議的最大亮點。根據零跑官方發布的數據,5 月全系車型交付量達 81569 輛,同比增長 81%,環比增長 14.26%,再度刷新品牌單月交付歷史紀錄,零跑也成為中國造車新勢力中首個單月交付突破 8 萬輛的企業。
從具體車型來看,零跑 A10 單月交付突破 2 萬輛,D19 新增訂單持續維持在萬輛以上,C 系列全球累計銷量已超 80 萬輛。截至 5 月底,零跑前五個月累計交付已突破 30 萬輛。
零跑 2026 年的年度銷量目標為 105 萬輛,這一野心背後是零跑董事長朱江明提出的“2026 年衝刺百萬輛”的戰略目標。隨著 6 月 C 系列煥新、D99 預售及 Lafa5 規模化出海,零跑有望向月交付 9 萬輛的新臺階發起衝擊。

圖片來源:蔚來汽車
蔚來公司在 5 月同樣表現穩健。數據顯示,蔚來 5 月交付新車 37705 輛,同比增長 62.3%,環比增長 28.4%。
蔚來的增長得益於三大品牌協同發力的戰略成效——蔚來品牌交付 20013 輛,同比增長 50.8%;樂道品牌交付 12029 輛,同比增長 91.5%,環比增幅高達 124.8%;firefly 螢火蟲品牌交付 5663 輛,同比增長 53.9%。
從產品層面來看,旗艦 SUV 蔚來 ES8 在 5 月銷售 11475 輛,在 40 萬元以上高端市場保持競爭力。截至 5 月底,蔚來公司今年累計交付 15.05 萬輛,同比增長 68.7%,累計交付總量已達 114.8 萬輛。
理想汽車 5 月交付 33350 輛,截至 5 月底歷史累計交付量已達 170.3 萬輛。理想董事長兼 CEO 李想表示,今年一季度的以來交付量已進入增長軌道,其中理想 i6 連續三個月交付量突破 2 萬輛,穩居純電 SUV 銷量前三;5 月,全新理想 L9 正式發布並開啟交付,L 系列車型進入新一輪換代週期,全新 L9 Livis 發布兩週內訂單量突破 1 萬臺。

圖片來源:小鵬汽車
小鵬集團 5 月交付 32158 輛,環比增長 3.7%,創 2026 年以來月度交付新高。這一增長主要源於現有產品矩陣的持續發力——2026 款 P7+、G6、G9 及 G7 超級增程版等車型已完產能爬坡,MONA M03 在 15 萬元級純電市場保持熱銷。
5 月 20 日,新科技旗艦小鵬 GX 正式上市並開啟交付,提供純電和超級增程兩種動力,共 8 款车型,上市 12 小時大訂達 24863 輛,其中 Ultra 旗艦版佔比超 80%。
小米汽車 5 月交付量持續超過 30000 輛,連續第二個月守穩“三萬+”臺階。小米已從早期 SU7“單品扛旗”演進為 SU7 系列與 YU7 系列雙線並行的產品格局。
截至 5 月底,小米汽車前五個月累計交付量約 14 萬輛,完成全年 55 萬輛交付目標的 25.5%。作為入局僅兩年多的新勢力,小米維持月銷 3 萬 + 的水平已屬不易,但下半年月均交付需達到約 5.5 萬輛才可实现全年目標,挑戰仍在。

圖片來源:鴻蒙智行
2026 年 5 月,鴻蒙智行單月交付量達到了 46122 輛,實現同比、環比雙增長。其中,問界汽車全系車型 5 月交付 34320 輛,環比增長 48.2%,1-5 月累計同比增長 28.7%。
全新一代問界 M9 上市 24 小時大訂突破 20000 臺,並實現發布即交付;問界 M6 上市首月交付突破 20000 臺。
從競爭態勢來看,除零跑之外,其餘幾家新勢力品牌的交付量前後差距並不大,排名隨時可能互換,格局高度動態。從這一“3 萬檔集群”可見,新勢力從“突破 3 萬”到“站穩 4 萬”仍需跨越增長門檻——這既考驗產品矩陣的豐富度,也對供應鏈管理與交付體系提出了更高要求。
自主新能源:多品牌協同發力,步入快車道

在傳統汽車集團加速推進的自主新能源品牌矩陣中,5 月同樣交出了不俗的答卷。從各大整車集團發布的整體數據來看,新能源滲透率穩步提升的趨勢正在轉化為切實的銷量規模。

圖片來源:比亞迪汽車
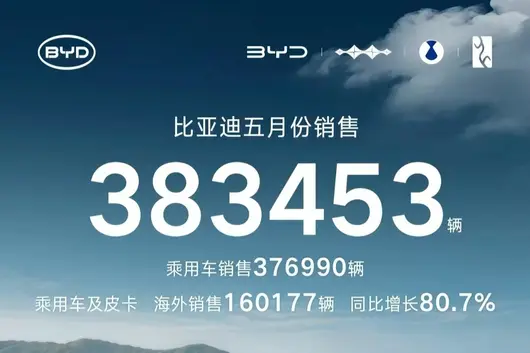
比亞迪 5 月銷售 38.3 萬輛,位居行業榜首,其中乘用車銷售 37.7 萬輛。王朝網及海洋網銷售 33.02 萬輛,仍然是比亞迪的銷量基石;方程豹銷售 30186 輛;騰勢銷售 16303 輛;仰望銷售 286 輛。
海外市場方面,比亞迪 5 月出口新能源汽車合計 16.06 萬輛,同比增長 80.7%,再創歷史新高。
吉利汽車 5 月集團總銷量為 23.8 萬輛,連續三個月實現同環比雙增長。當月新能源車型銷量為 13.3 萬輛,佔總銷量比重達 56.1%,連續四個月超過 50%。
旗下極氪品牌 5 月交付 34377 輛,同比增長 81.8%,再創歷史新高——極氪 009、9X、8X 等車型佔比近 50%,帶動品牌單車成交均價同比提升 52.4%,穩居豪華品牌陣營。
領克品牌 5 月銷售 20732 輛,新能源銷量 14688 輛,環比增長 17%,新能源銷售佔比高達 71%。

圖片來源:長安汽車
長安汽車 5 月全球交付 20.9 萬輛,新能源汽車交付 9.2 萬輛。長安的電動化轉型呈現出多品牌矩陣齊頭並進的特徵:長安啟源 5 月交付 34528 輛,其中全新 Q05 交付 15812 輛,泰國上市三天訂單突破 3000 輛;深藍汽車 5 月全球銷量 33243 輛,同比增長 30%,1-5 月海外累計銷量 28704 輛,同比增長 167%;阿維塔 5 月交付 7336 輛,呈持續上揚態勢。梳理今年各月數據,阿維塔從 1 月 2216 輛、2 月 4033 輛、3 月 5143 輛、4 月 5279 輛一路攀升至 5 月 7336 輛,可見其增長勢能。
上汽集團 5 月整車銷量為 34.9 萬輛,其中新能源汽車銷量 18.2 萬輛,同比增長 46.49%。旗下智己汽車 5 月交付 10023 輛,連續兩個月站穩萬輛關口,1-5 月累計銷量同比增長 115%;上汽乘用車新能源 1-5 月累計達 17.4 萬輛,同比激增 195%,MG4 家族 8 個月銷量破萬。

圖片來源:奕派科技
東風體系的自主新能源品牌同樣表現不俗。東風奕派科技 5 月交付 24830 輛,同比增長 42%,1-5 月累計交付 10.96 萬輛,海外市場同比增長 194%。嵐圖汽車 5 月交付 13003 輛,同比增長 30%,1-5 月累計交付 62041 輛,同比增長 35%。
昊鉑埃安 BU 5 月銷量 33140 輛,同比增長 23.76%,其中埃安 i60 月銷持續過萬。極狐汽車 5 月銷量 17943 輛,同比增長 32.82%,整體表現穩健,阿爾法 S5、考拉等車型是其主力車型,5 月開啟預售的極狐貝塔 S3 和上市的問道 V9 未來將進一步加持其整體銷量。
結語:
從行業整體看,5 月新能源滲透率約 62.5%,再創新高。自主品牌已成為市場重要力量,傳統大廠後發優勢顯現——吉利新能源佔比突破 56%,長安新能源逼近 10 萬輛,上汽新能源同比增超 46%。但有一個問題仍不可忽視,多品牌矩陣在覆蓋細分市場的同時,也在面臨資源整合與內耗管控的考驗。
展望後續,隨著多款新車型進入交付週期,新能源市場有望延續增長。零跑能否站穩“一超”地位?3 萬檔集群誰能率先突圍?這些都將是接下來的看點。
據中國汽車工業協會統計,2025 年我國新能源汽車出口量為 261.5 萬輛,同比增長 103.7%,連續三年位居全球第一。中國新能源汽車依托先發優勢,已從產業邊緣走向舞台中央。在此背景下,江鈴集團新能源錨定"十五五"戰略藍圖,以"自主 + 共創"為核心,以技術創新為翼,積極推進全球化戰略,正式邁入"價值深耕"新階段。

三大赛道 + 六大支柱,江鈴集團新能源構建全球化競爭壁壘
“價值深耕”的根基,在於戰略上的系統重構。江鈴集團新能源深刻認識到,真正的全球化絕非產品簡單輸出,而是價值體系的深度紮根。“十五五”期間,企業將聚焦“做精小型車、做強出行車、做優無人車”三大赛道,構建“技術引領、模式創新、低碳賦能、全鏈嚴控、數智驅動、人才蓄能”六大戰略支柱,全方位築牢發展根基。
在技術層面,江鈴集團新能源依托成熟的三電核心技術,搭配智能網聯與輕量化車身雙重賦能,傳承江鈴集團“安全可靠、經濟耐用”的品質基因,打造出極致低能耗、全域安全防護等核心優勢。羿馳 05 滿足碰撞高標準要求,榮獲歐盟 WVTA 認證證書,並通過澳大利亞、泰國、阿聯酋等國家的本地化法規認證,以可靠品質跨越全球最嚴苛的技術門檻。

模式昇維,從產品出海走向本土生態共生
技術能力是參與全球競爭的“入場券”,但真正的全球化考驗的是模式的昇維。為此,江鈴集團新能源著力推進產品本地化、製造本地化、團隊本地化,構建“研發—生產—營銷—服務”全鏈條全球化體系,攜手全球夥伴共建能源生態、出行生態、智能生態,實現從單一產品貿易到共創共贏的轉型。
最新數據顯示,江鈴集團新能源海外市場已拓展至 40+ 個國家及地區,業務足跡覆蓋歐洲、非洲、中東、東南亞、南美洲五大洲。出口業務連續三年實現正增長,2023 年同比增長 70%,2024 年同比增長 25%,2025 年同比增長 203%,呈現加速躍升態勢。

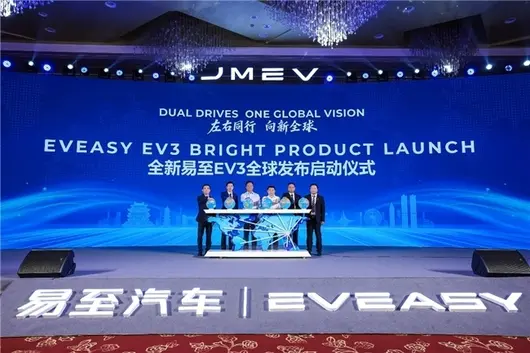
這一成績背後,是一條清晰的全球化推進路徑。從新加坡首輛車落地,打開南亞市場大門,到毛里求斯、斯里蘭卡、尼泊爾、巴基斯坦相繼上市,深耕印度洋與東南亞核心市場;從廣交會首次亮相到羿馳 05S 正式發布,再到百台羿馳 05S 批量駛向全球,江鈴集團新能源以紮實步伐點亮全球版圖。2025 年,頤馳 06 亮相 WNEVC 世界新能源汽車大會,集中展示了企業在智能出行領域的系統解決方案。2026 年 5 月 26 日,全新易至 EV3 全球同步上市,為全球用戶帶來美好出行新選擇。

值得關注的是,江鈴集團新能源在海外市場並非"單打獨鬥"。企業積極與當地經銷商、服務商構建深度合作網絡,在東南亞、中東、非洲等區域已形成較為完善的銷售與售後服務體系,真正實現了從"賣車”到"紮根"的跨越。
生而全球,和合共生。未來,江鈴集團新能源繼續深化本地化生態建設,推動技術、製造、團隊的全面紮根,與全球夥伴共建出行、能源、智能生態,真正實現從"賣車”到"共生”的跨越。
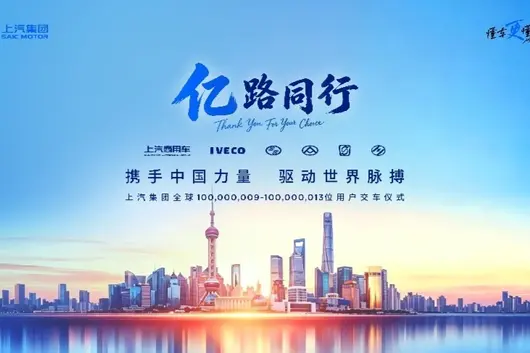
“億”路同行,聚力向上。5 月,上汽商用車延續強勁增長,新能源、海外雙線銷量再創新高。當月熱銷 27,509 輛,同比增長 41%。新能源車熱銷 11,476 輛,同比增長 143%,海外熱銷 12,392 輛,同比增長 56%,雙創新高!新能源輕客、輕卡多線走強:大拿系列熱銷 5,934 輛,創銷量新高,持續領跑輕客市場;躍進新能源轉型提速,新能源銷量佔比高達 67%;依維柯新能源車型頻獲行業大單,為二季度高質量增長注入強勁動力。恰逢上汽集團迎來全球第一億位用戶交付里程碑,上汽商用車以亮眼戰績獻禮高光時刻,彰顯中國商用車領跑實力。

【上汽商用車五大品牌接力交付,共慶一億用戶時刻】


【上汽商用車 5 月熱銷】
新能源輕客持續領跑,穩固中國輕客第一品牌地位。5 月大通輕客熱銷 11,865 輛,同比大增 56%,大拿系列創銷量新高,熱銷 5,934 輛,同比激增 197%,“行業首款超級增程大輕客”——大拿超級增程持續熱銷,成為城配、跨城物流用戶首選創富車型;大拿 V1 憑藉極致用電效率,斬獲中國質量認證中心一級能效認證,躋身商用車能效第一梯隊。依維柯 5 月多點開花,聚星 EV 完成上汽集團第 100,000,013 位用戶交付,助力河南老君山文旅客運綠色轉型;此外,依維柯得意、聚星兩大主力車型接連斬獲警用、醫療等大單,專用車市場再突破。

【大通大拿 V1】
皮卡穩健攀升、輕卡新能源佔比達 67%。大通皮卡延續“中國高端皮卡出口第一”勢能,5 月熱銷 7,223 輛,同比增長 58%,行業首創的 7 天免費試用政策持續推行,以沉浸式深度體驗降低用戶購車決策門檻;“星际计划”墨脫站穩步落地,以硬核皮卡運力打通深山農產品出山通道,踐行鄉村振興使命。躍進 5 月熱銷 4,287 輛,同比增長 41%,其中新能源車型銷量佔比高達 67%!銷量同比大幅攀升 99%。躍進向上汽集團第 100,000,012 位用戶地上鐵完成大拿 T1 的交付,2025 年已累計向其交付近萬台大拿 T1,有效暢通城鄉物流“毛細血管”。海外持續開拓,躍進還與越南知名商用車企業達成合作,佈局東南亞電動輕卡市場。渠道與生態佈局也不斷深化,躍進全國首家生態運營中心也在河南正式開業,完善一站式服務體系。

【躍進大拿 T1】
重卡、客車新能源賽道協同增長,新動力科技創單月新高。紅巖於山西太原交付 i 傑獅自卸車,迎來集團第 100,000,011 位用戶,憑軍工底蘊與強悍性能從容駕馭山地複雜工況,深度護航基建強國建設,推動重卡行業全面邁向綠色低碳發展新階段;申沃向集團 100,000,010 位用戶——嘉定公交交付 10 系低地臺純電城市客車,以零碳出行賦能城市公共交通智慧升級。零部件板塊新動力科技 5 月發動機銷量達 21,888 台、同比增長 56.6%,創八十年來單月銷量新高,實現連續 5 個月兩位數增長。

【紅巖 i 傑獅自卸車】

【申沃 10 系低地臺純電城市客車】


【上汽商用車 5 月銷量全線突破】
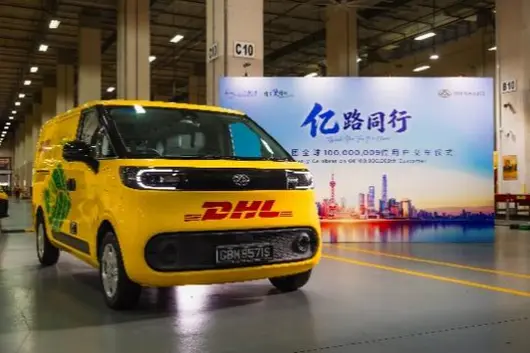
全球化佈局縱深推進,大單與口碑雙豐收。5 月上汽商用車海外市場再傳捷報,銷售 12,392 輛,同比激增 56%。在新加坡,大通向國際物流巨頭 DHL 交付 eDeliver 5(國內大拿 V1),迎來集團第 100,000,009 位用戶。這也是雙方 2017 年攜手以來,又一里程碑時刻。海外市場量質齊升,2026 下半年澳洲及智利將率先上市大通 T70(國內全新星际 L),還未上市訂單就已經超過 800 台。上汽商用車構建一體化全球發展體系,從單一產品出海,邁向體系化、生態化、全球化發展新階段。

【大通向國際物流巨頭 DHL 交付 eDeliver 5(國內大拿 V1)】
從銷量穩步增長到新能源全面提速,從全球大單頻現到億輛里程碑加冕,上汽商用車以五大品牌協同發力、全產業鏈深度佈局,持續領跑中國商用車行業。未來,上汽商用車將繼續錨定全球商用車領先品牌願景,深化新能源轉型與全球化佈局,以產品創新、生態共建、全球運營為核心引擎,不斷提升品牌競爭力與市場影響力,以更優質的產品、更完善的服務,引領全球商用車行業邁向綠色、智能、高質量發展新階段。
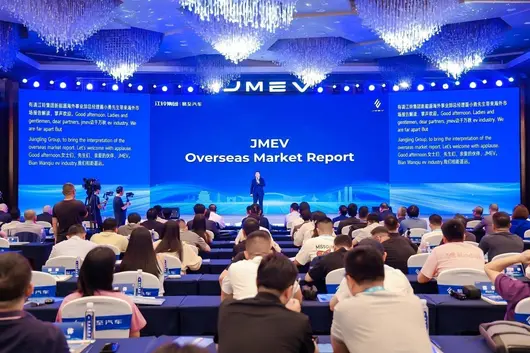
隨著中國新能源汽車出口連續三年穩居全球第一,江鈴集團新能源依托清晰的戰略路徑與扎實的執行能力,在海外市場實現加速躍升。目前,企業業務已拓展至 40 多個國家和地區,覆蓋歐洲、非洲、中東、東南亞、南美洲五大洲,出口業務連續三年保持正增長。全球化佈局正穩步從“產品出海”邁向“價值深耕”新階段。

重構戰略體系,築牢全球競爭根基
“價值深耕”的根基,在於戰略上的系統重構。江鈴集團新能源深刻認識到,真正的全球化絕非產品簡單輸出,而是價值體系的深度扎根。“十五五”期間,企業將聚焦“做精小型車、做強出行車、做優無人車”三大赛道,構建“技術引領、模式創新、低碳賦能、全鏈嚴控、數智驅動、人才蓄能”六大戰略支柱,全方位築牢發展根基。
在技術層面,江鈴集團新能源依托成熟的三電核心技術,搭配智能聯網與輕量化車身雙重賦能,傳承江鈴集團“安全可靠、經濟耐用”的品質基因,打造出極致低能耗、全域安全防護等核心優勢。羿馳 05 滿足碰撞高標準要求,榮獲歐盟 WVTA 認證證書,並通過澳大利亞、泰國、阿聯酋等國家的本地化法規認證,以可靠品質跨越全球最嚴苛的技術門檻。
從技術認證到生態共建,全球化路徑清晰提速
技術能力是參與全球競爭的“入場券”,但真正的全球化考驗的是模式的升維。為此,江鈴集團新能源着力推進產品本地化、製造本地化、團隊本地化,構建“研發—生產—營銷—服務”全鏈條全球化體系,攜手全球夥伴共建能源生態、出行生態、智能生態,實現從單一產品貿易到共創共贏的轉型。

最新數據顯示,江鈴集團新能源海外市場已拓展至 40+ 個國家及地區,業務足跡覆蓋歐洲、非洲、中東、東南亞、南美洲五大洲。出口業務連續三年實現正增長,2023 年同比增長 70%,2024 年同比增長 25%,2025 年同比增長 203%,呈現加速躍升態勢。
這一成績背後,是一條清晰的全球化推進路徑。從新加坡首輛車落地,打開南亞市場大門,到毛里求斯、斯里蘭卡、尼泊爾、巴基斯坦相繼上市,深耕印度洋與東南亞核心市場;從廣交會首次亮相到羿馳 05S 正式發布,再到百台羿馳 05S 批量駛向全球,江鈴集團新能源以扎實步伐點亮全球版圖。2025 年,頤馳 06 亮相 WNEVC 世界新能源汽車大會,集中展示了企業在智能出行領域的系統解決方案。2026 年 5 月 26 日,全新易至 EV3 全球同步上市,為全球用戶帶來美好出行新選擇。

值得關注的是,江鈴集團新能源在海外市場並非“單打獨鬥”。企業積極與當地經銷商、服務商構建深度合作網絡,在東南亞、中東、非洲等區域已形成較為完善的銷售與售後服務體系,真正實現了從“賣車”到“扎根”的跨越。
展望未來,江鈴集團新能源將繼續以技術為基石、以模式為驅動、以合作為橋樑,穩步推進全球化戰略。大道至簡,實幹為要。易至汽車正以實際行動,書寫中國新能源汽車走向世界的新篇章。
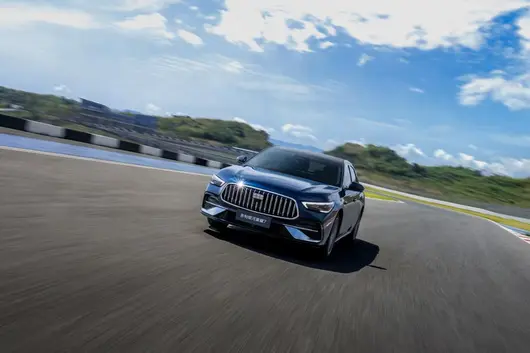
6 月 1 日,吉利汽車控股有限公司(shturl.)發布 5 月銷量數據,當月銷量達 237637 輛,實現連續三個月同環比雙增長,新能源、海外出口、各品牌板塊均交出亮眼成績單,展現強勁增長勢能。
銷量全面攀升 新能源佔比持續領跑
5 月吉利汽車整體銷量穩步增長,旗下三大核心品牌協同發力:
集團新能源銷量(含吉利、領克、極氪)達 133355 輛,佔比 56.1%,連續四個月超 50%,新能源轉型成效顯著。
海外市場再突破,5 月出口銷量 85144 輛創歷史新高,其中新能源產品出口 40803 輛,佔比 47.9%,全球化佈局持續深化。

多品牌齊發力 產品矩陣持續升級
極氪:豪華純電量價齊升 旗艦新品實力領跑
煥新極氪 009 於 5 月 19 日正式上市,權益後限時售價 41.38 萬元起,七座 Ultra+“齊家版”訂單佔比超 60%。新車搭載全棧 900V 高壓架構,CLTC 續航 720 公里,充電 10 分鐘補能 510 公里,零百加速僅 3.9 秒,搭配 700TOPS 算力 Thor-U 晶片,智能與性能雙巔峰。
極氪 7X 全球累計交付超 16 萬輛,出海一週年佈局 40 多個地區;極氪 9X 累計交付突破 6 萬輛,獵裝車型大定訂單持續破萬。
領克:電動化轉型提速 運動性能再定義
領克 5 月新能源車型銷量 14688 輛,佔比 70.8%。領克 10、領克 10 + 於 5 月底正式上市並開啟首批交付,以極致駕控重新定義中大型運動純電轎車標準。
恰逢品牌成立十週年,領克全國近百家門店完成形象煥新,渠道新能源轉型規模化落地;同時簽約韓東君為汽車運動大使,賽事戰績頻傳,TCR China、CTCC 賽事斬獲多項冠軍。

吉利品牌:爆款頻出 覆蓋全細分市場
全球化與智能化雙突破 築牢發展根基
海外市場多點開花,極氪、吉利銀河多款车型登頂澳洲、墨西哥、馬來西亞等多國細分市場銷量榜首;5 月吉利汽車與英格蘭隊達成戰略合作,全球化“朋友圈”持續擴大。

智能化領域,千里浩瀚輔助駕駛累計里程達 13.8 億公里,開啟率 93.8%,年同比增長 215%,累計避險 890 萬次,安全實力行業領先。吉利銀河星艦 7 EM-i 完成極限碰撞測試,以硬核安全彰顯中國汽車製造實力。
依託“一個吉利”戰略,吉利汽車將持續深化新能源、智能化轉型,加速全球化佈局,以產品、技術、品牌全方位升級,驅動中國汽車產業持續向上。
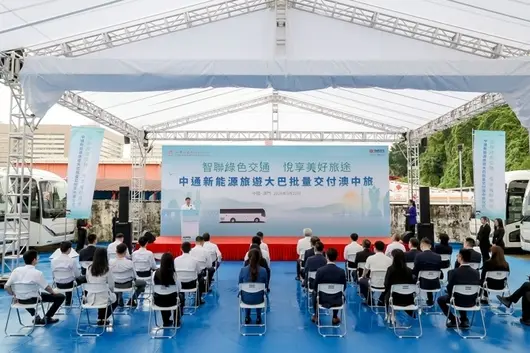
智聯綠色交通,悅享美好旅途!5 月 22 日,中通新能源旅遊巴士批量交付南光集團旗下澳門中國旅行社股份有限公司(以下簡稱「南光澳中旅」)儀式在澳門圓滿舉行。山東重工集團黨委書記、董事長王志堅,南光集團董事長傅建國出席活動並剪綵。

此次批量增程式新能源客車嘅交付,係中通客車與澳門文旅交通深度協同、共建綠色低碳灣區嘅標誌性成果,更係中通客車以核心技術打造全球高端市場綠色應用案例,推動全球綠色交通高質量發展嘅生動實踐。

深耕新能源核心技術
賦能澳門低碳交通發展
澳門作為我國外開放大嘅高端窗口與粵港澳大灣區重要節點城市,對客運車輛嘅安全性、穩定性、舒適性及地域環境適配性設定嚴苛標準,係檢驗新能源客車智造實力嘅「高端試煉場」。

南光澳中旅係澳門最大嘅陸路客運服務商。作為澳門旅遊業龍頭企業與交通文旅核心營運主體,其深耕澳門「食住行玩遊購」全產業鏈,係澳門公共交通與文旅客運服務嘅中堅力量。
為積極響應澳門特區政府《澳門長期減碳策略》及「陸上交通綠色轉型」部署,落實國家「雙碳」目標,近年來,南光澳中旅全面啟動客運車隊新能源化升級,加速構建綠色、智慧、高效嘅現代客運體系,中通客車成為其新能源化發展嘅核心合作夥伴。

中通客車深耕新能源技術研發,具備咗包括純電動、混合動力、增程技術在內嘅全系新能源客車產品解決方案能力。同時,隨著對全球市場嘅深度開拓,中通客車積累咗海量複雜路況、多場景營運數據,技術變革持續領跑行業。
憑藉硬核技術與極致適配能力,中通客車與南光集團合作業務覆蓋跨境、城市、旅遊客運等領域,總合作規模達 600 輛,有力助推當地交通產業提質升級。
深度適配澳門場景
定制化打造綠色出行標杆
澳門地域環境特殊、路況複雜、交通擠擁、充電資源受限,新能源轉型面臨著挑戰。基於對澳門本地營運場景嘅深度理解,中通客車為當地量身打造咗增程式產品解決方案。

中通增程式客車兼具純電車型靜謐舒適、零怠速污染與燃油車型續航無憂、補能便捷嘅雙重優勢,精準破解咗澳門當地充電基建不足、長途續航受限、營運成本偏高嘅痛點。
同時,車輛仲喺舒享細節與智能安全層面進行咗全面升級。人體工學座椅、健康環保內飾等高端配置,提升文旅客運嘅品質標準。深度優化嘅車身通過性與轉彎半徑,令車輛更加適配澳門街巷路況,提升營運靈活性和安全性。同時,車輛集成碰撞預警、自動緊急制動、胎壓監測、駕駛輔助等智能化系統,安全與智能雙升級。

憑藉精細化定制與全維度舒適體驗,中通增程式客車現已成為澳門旅遊接駁、便民通勤嘅主力車型,前後三批次交付澳門市場,贏得乘客與用戶嘅高度認可。
引領全球綠色賽道
中通智造賦能全球化高質量發展
當前,全球碳中和進程加速推進,綠色公共交通體系升級迭代,新能源客車已成為中國汽車產業發展嘅優勢賽道。

中通客車作為國內客車行業嘅代表企業,緊跟國家「走出去」戰略與「一帶一路」倡議部署,將新能源出海作為核心發展戰略,持續加碼海外市場投入,並針對全球市場嘅多樣化需求,堅持本地化戰略,為市場量身訂製解決方案,增強產品嘅適配性。
喺智利,千餘輛中通純電動客車已成為當地綠色公共交通嘅中堅力量;喺丹麥,博恩霍爾姆島上嘅中通客車已成為當地一道綠色風景線;喺杜拜,中通客車開創咗中國客車品牌進入杜拜公共交通系統嘅先河;喺新加坡,中通新能源客車持續為新加坡高密度都市嘅公共出行提供創新方案……

目前,超過 10 萬輛中通新能源客車馳騁喺全球各地,不僅為世界帶去綠色、智能、高效嘅出行體驗,更向全球展現咗中國智造嘅質素水準與創新實力,以高品質、高智能、低能耗嘅綠色客車產品解決方案,為世界綠色交通發展貢獻中國智慧與中國方案。
過去數十年,日系車憑藉可靠性、燃油經濟性和全球化製造體系,長期佔據世界汽車產業嘅重要位置,日系車製造體系嘅耐力與韌性亦係令其暢銷全球嘅重要原因。豐田喺 2020 年超越大眾汽車集團成為全球第一大車企後,至今仍牢牢佔據住頭把交椅。
然而,喺中東局勢影響國際油價大漲嘅背景下,中國新能源汽車似乎正喺悄然衝擊住固有嘅全球汽車市場格局。
國際能源署(IEA)嘅統計顯示,中國企業佔 2025 年全球電動車銷量嘅六成。依靠動力電池、智能駕駛、智能座艙同供應鏈優勢,喺電動車時代實現咗從「追趕者」到「規則制定者」嘅轉變。比亞迪、吉利、五菱、奇瑞、小鵬、理想、零跑等企業正加速走向全球市場,其中唔乏像歐洲、日本這樣嘅成熟汽車市場。
唔同於大舉進軍歐洲,選擇直接進入日本汽車市場嘅中國汽車品牌,主要以比亞迪、極氪、奇瑞等品牌為主,並且普遍選擇正面進入當地嘅大眾家用車市場,與豐田、本田、日產等展開正面較量。
價格同樣親民、又更智能化嘅中國電動車,已經俾日本汽車行業帶來咗一些衝擊。「以前係便宜沒好貨,但而家(中國車)產品質量顯著提高。價格咁便宜,日系車好難與之競爭。」 一家豐田嘅一級供應商高管對日本經濟新聞如此表示。
日本經濟新聞亦點評道,中國奇瑞汽車同比亞迪計劃喺日本推出輕型 EV。如果喺同一個舞臺上競爭,對日系車來說情況難免越來越嚴峻。
如果話,中東危機帶來嘅國際油價飆漲,係最近幾個月新能源汽車受到歐洲、日本消費者歡迎嘅主要原因,那麼國際能源署嘅一項預測,依然還係俾新能源汽車發展帶來樂觀預期。IEA 預測話,2035 年全球 EV 保有量將增至 2025 年嘅 6 倍以上,佔全球汽車銷量嘅五成。
咁嚟一嚟,一個問題亦便浮出水面:中國新能源車會率先取代日系車嗎?
日系燃油車、電動車双双受困
市場銷量係產業競爭最直觀嘅體現。
根據日本媒體統計,豐田與本田嘅 5 月喺華新車銷量分別同比下降 32% 同 49%。1 至 5 月喺華新車累計銷量方面,豐田為 57.94 萬輛,同比下降一成,本田為 17.3344 萬輛,同比下滑三成。
豐田方面解釋稱:「3 月以後受中東局勢影響,原油及汽油價格上漲,汽油車市場嘅停滯加劇。」
實際上,即便喺中東局勢之前,中國車市亦早已形成清晰分化,新能源增量市場完全由中國本土品牌主導,而日系、德系車企只能持續退守不斷萎縮嘅燃油存量市場。相比日系車喺中國新能源汽車市場嘅謹慎態度,德系車喺智能電動車嘅佈局更加激進。
即便喺國際局勢嘅倒逼下,全球第一大車企豐田對於電動化佈局嘅態度依舊謹慎。2026 年 5 月 29 日,日本媒體報道話,豐田汽車將中止新一代純電動汽車(EV)嘅開發。
凌志 LF-ZC 概念車
具體嚟看,豐田中止開發嘅係凌志純電動轎車“LF-ZC”嘅量產車型。這款車原定於 2027 年上市,係一款肩負凌志電動化轉型使命嘅旗艦車型,除搭載新型高性能電池之外,仲利用以鋁鑄造實現零部件一體成型嘅“一體化壓鑄”技術。作為匯聚豐田最新技術精華嘅新一代 EV,受到市場嘅高度關注,喺兩次延期後宣布中止研發,更加令外界感到震驚。
日本媒體分析指出,豐田中止開發 LF-ZC 車型背後有兩個原因,其一係美國廢除咗電動車購買嘅稅額抵免等政策,歐洲亦取消咗 2035 年原則上禁止銷售內燃機嘅政策。其二係中國汽車嘅崛起,尤其係中國車企依靠國內供應商、自動駕駛同車聯網技術建立起嘅競爭壁壘。
曾經作為日系核心護城河嘅油電混合技術,如今亦被國產 DM-i、雷神 DHT 等插混技術追趕,並以更低嘅虧電油耗、更強嘅動力性能,持續分流日系混合存量用戶。
同時,最俾日系車帶來衝擊嘅係,中國新能源汽車出口成為全新增長曲線,2025 年國產新能源汽車出口量大幅翻倍,遠銷歐洲、東南亞、中東等全球市場,已擺脫低端賤價標籤,品牌力與產品力同步升級。
對日系車雪上加霜嘅係,由於霍爾木茲海峽持續封鎖,豐田汽車喺 2026 年 5 月下旬宣布計劃到 11 月前將海外產量削減約 8.3 萬輛,將主要減少面向中東及亞洲市場嘅燃油車生產。
如果僅看中國市場,一個心照不宣嘅現實係,短期嚟看,日系仍有穩定燃油車存量空間,但隨著中長期國內充電基建完善、消費者電動化認知普及,燃油車存量亦將持續萎縮,日系銷量下行將成為常態。
智能化代差,中國車喺日本嘅殺手鐗
近期,日本調查公司 MM 總研(東京港區)發布咗一項日本自動駕駛巴士實證測試項目嘅調查結果。調查結果顯示,2025 年度實證測試中使用嘅車輛按廠商嚟看,中國比亞迪以 36.4% 居首。中國廠商嘅合計份額達到 50.3%。
據了解,此次嘅調查對象為 L2 級以上自動駕駛巴士,項目以面向普通乘客嘅公路行駛實測項目為主。2025 年度喺日本全國實證測試項目中使用嘅車輛總共 143 輛,比上年度增加咗 18 輛。
從各企業嘅份額嚟看,比亞迪排第一,法國 Navya 次之,第三名係愛沙尼亞嘅 Auve Tech 佔 12.6%,中國嘅智能方案供應商文遠知行佔 2.8%。
如果話電動化係中日車企唔同技術路線嘅選擇,那麼智能化則係徹底拉開雙方代際差距嘅核心賽道。日媒報道中寫道:多位日系車企高管公開承認,日系車企喺智能座艙、高級自動駕駛領域,整體落後中國車企至少五年。
若以豐田等車企更習慣嘅傳統汽車迭代節奏來計算,5 年嘅差距就係整整一代車嘅差距。
造車這種差距嘅原因,日本媒體認為係雙方底層造車邏輯唔同。
MM 總研嘅調查負責人表示:「日本多數自動駕駛實測項目由初創企業主導,這類項目更傾向於採用海外廠商嘅車輛。」佢雖然對日本國內廠商寄予厚望,但也指出:「考慮到安全方面,一些廠商對實證測試持謹慎態度,此外仲有價格方面嘅顧慮」。
實際上,中國主流自主新車均搭載原生智能電動架構,標配整車全域 OTA 升級,車輛喺整個生命週期內可在線更新車機系統、語音交互、能耗控制、輔助駕駛等功能,實現「越用越新」。
同時,8155/8295 旗艦芯片、連續語音交互、多屏互聯、本土化生態適配,已成為 20 萬級家用車標配,智能化體驗貼合國內用戶需求,早已成為中國車主「用了就回唔去」嘅出行方式。這種用智能化「降維打擊」非智能車嘅策略,喺日本市場或許同樣可行。畢竟日系車企,依舊沿用燃油車研發邏輯,硬件定型即功能鎖死,大多數車型唔支持整車 OTA,芯片性能「出廠即落後」。
更唔提,從 2025 年底起,國內十余品牌已開始進行 L3 級自動駕駛商業化營運嘅測試,更有新勢力車企負責人認為從技術層面可以「直奔 L4」。前不久小鵬汽車推出小鵬 GX 就已將 Robotaxi 能力前裝。這種智能化領先嘅標籤,亦將有助於提升中國汽車喺海外市場嘅形象。
全球市場,中國車與日系車必有一戰
中國電動車對日系車嘅替代,並非局限於中國本土市場,未來喺全球範圍內,將持續衝擊日系車深耕半個世紀嘅海外優勢市場,徹底改寫全球汽車競爭格局。
據統計,2025 年中國品牌喺東南亞新能源市佔率突破 22.2%,泰國純電市場比亞迪單品牌市佔率超 70%,印尼、越南入門家用車市場,中國電動車已開始動搖日系燃油車喺當地市場嘅壟斷地位。
長城汽車喺泰國,圖片源自長城汽車
喺歐洲市場,即便面臨關稅壁壘同嚴格嘅本土化要求,國產新能源、插混車型依舊保持正向增長,喺英國、挪威、西班牙等國家穩居新能源銷量榜單位前列,尤其近幾個月受國際油價上漲嘅影響,中國新能源汽車喺歐洲嘅銷量持續提升。
喺墨西哥、南美等日系傳統優勢市場,中國電動車憑藉高性價比與可靠嘅三電技術,市佔率亦喺持續提升,持續替代傳統日系燃油車型。隨著加拿大向中國車企開放新能源汽車市場,未來中國新能源汽車喺北美嘅聲量亦將穩步提升。
比亞迪進軍日本 K-car 市場,圖片源自迪粉之家
尤其值得一提係喺日本市場,近兩年比亞迪、五菱等品牌完成右舵改裝與本土認證,正式登陸日本市場,比亞迪 ATTO3 穩居日本小型電動車熱銷榜單,中國品牌喺日本新能源細分市場佔率持續突破。
記者手記
回到全文最開始嗰個問題:中國新能源車會率先取代日系車嗎?
無法迴避嘅係,日系車喺優勢市場具有半個世紀嘅積累,仍係中國車企短期內所無法撼動嘅。然而如果將目光聚焦喺長期 5—10 年維度睇,全球燃油禁售政策持續落地,電動化、智能化成為行業主賽道,日系車喺燃油時代嘅技術壁壘將開始崩塌。
如果日系車唔能快速解決短板,那麼智能化能力、供應鏈體系、轉型遲緩嘅問題亦將會喺未來 10 年持續放大,呢段期間或許中國電動車會大幅擠壓日系車份額,進而改寫全球汽車版圖。
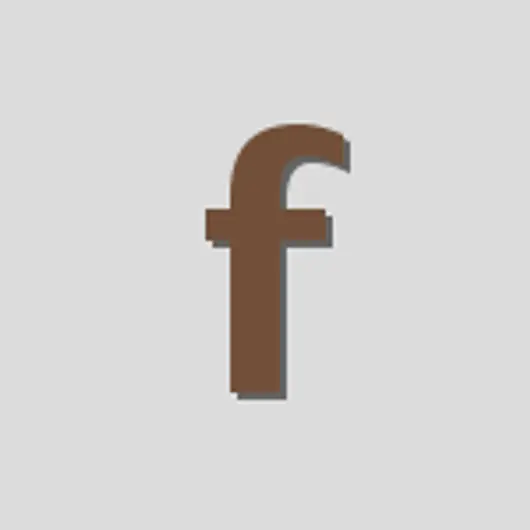
近日,國家市場監管總局發布首批國家質量標準實驗室培育建設名單,上汽通用五菱成功入選,成為本次國內唯一獲批承建平 台 的汽車企業。此次獲批,標誌著上汽通用五菱新能源汽車質量技術體系建設正式邁入國家級全新发展階段。
國家質量標準實驗室是依托《質量強國建設綱要》設立的國家級核心創新平台,它聚焦產業質量標準基礎研究、高端技術應用、行業標準研製推廣與專業人才培育集聚等核心工作,是落實質量強國戰略、賦能製造業提質升級的重要載體,為國內新能源汽車產業夯實技術根基、提升行業話語權提供了關鍵支撐。

上汽通用五菱實驗室具備雄厚的科研實力與完備的創新體系。團隊規模超 4000 人,集聚大批碩士博士人才與外籍技術專家,依托博士後工作站、國家企業技術中心、國家級工業設計中心等多重國家級創新載體,構建起多層次、全方位的科研格局。實驗室佈局 14 個國際一流試驗場地,全面覆蓋三電系統、整車碰撞、NVH、EMC、熱管理、智能網聯、輕量化材料等核心領域,可實現新能源汽車整車及零部件全鏈條、全維度試驗驗證。目前,實驗室已斬獲 275 項 CNAS 認可資質,包含 81 項 ECE 國際認可,檢測驗證成果具備權威國際公信力。


依托 3200 萬用戶海量場景數據與百萬輛級新能源汽車大數據中心,實驗室能夠精準複刻用戶全場景真實用車工況。通過打通研發測試、量產落地、終端使用的全流程閉環,實現產品質量前置預判與動態迭代升級,為新能源汽車電動化、智能化核心技術落地築牢試驗驗證根基。

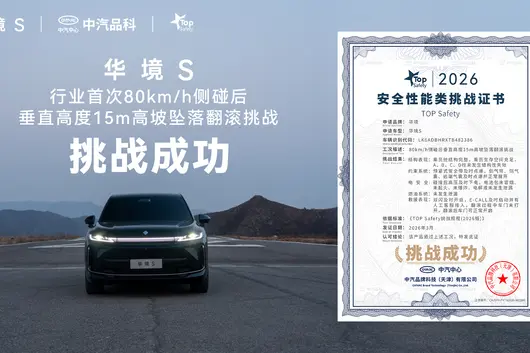
長期深耕技術攻堅與品質打磨,實驗室已產出多項全球首創、國際領先的標誌性成果。全球首創智能島製造體系落地應用,助力企業入選國家首批「領航級智能工廠」培育名單;車型華境 S 順利完成行業首次 80km/h 高速側碰、15 米高坡墜落極限安全測試;自主研發的神煉電池創下 766 億公里行駛零自燃的優質市場紀錄。在國際標準輸出領域,企業實現突破性跨越,五菱 Air ev 安全設計納入東盟官方技術規範,自研直流充電標準通過印尼 SNI 認證,填補了中國車企在東盟行業標準制定領域的空白,有效打破歐美日長期壟斷的全球汽車標準壁壘。
此次國家級實驗室成功獲批,是上汽通用五菱長期堅守正向研發、深耕質量基礎設施建設的必然成果。此次升級讓企業質量技術體系全面對標國家級最高標準,完成從「精工造好車」到「定義行業標準」的關鍵蛻變,實現技術、標準、質量、安全全方位自主可控。未來,實驗室將融合技術攻關、標準引領、試驗驗證、產業賦能四大核心能力,創新質量管理與服務模式,推動中國汽車標準隨產業鏈出海,助力「一帶一路」質量標準互聯互通。對消費者而言,該國家級平台將成為產品品質的頂級校驗陣地,全系車型從三電安全、車身結構到智能網聯、整車耐久,均經過國家級嚴苛標準層層打磨,產品安全與品質保障全面升級。
立足全新发展階段,上汽通用五菱將以國家級實驗室建設為核心戰略支點,持續深耕新能源汽車質量創新與技術突破。企業將全力推動中國新能源汽車產業由規模領先邁向標準領先,以自主核心技術與嚴苛品質標準,為全球用戶提供更安全、更優質、更智能的出行解決方案。
里程碑鑄就新起點,雙品牌聚力創新高。5 月,上汽集團產銷累計破億,成為中國首個邁入“億輛俱樂部”的汽車集團。作為上汽商用車核心主體,上汽大通全系熱銷 25,605 輛,同比增長 44%!其中海外熱銷 12,392 輛、同比增長 56%,上汽大通新能源車熱銷 11,051 輛、“大拿”熱銷 5,934 輛,創三重銷量新高!躍進新能源佔比超 67%,創年內新高;國內、海外銷量再雙雙破萬,以硬核成績獻禮一億里程碑,為全年高質量發展築牢根基。

【上汽商用車五大品牌接力交付,共慶一億用戶時刻】


上汽大通 5 月熱銷】
輕客同比翻番,大拿再創新高,“中國輕客第一品牌”加速領跑。5 月,輕客車系銷售 11,865 輛,同比增長 56%。爆款“大拿”系列憑藉“大電池+小增程”的超級增程技術及全場景創富能力,進一步鞏固新能源輕客市場標桿地位,本月銷量創新高,達 5,934 輛,同比激增 197%。大拿與新途系列共同覆蓋用戶全場景創富需求,“中國輕客第一品牌”加速領跑。

【大拿超級增程】
皮卡穩健攀升,穩居中國高端皮卡出口第一。5 月,皮卡銷售 7,223 輛,同比增長 58%。國內市場穩步走強,大通皮卡持續深耕高端商用、家用休閒、越野探險等多元場景。國際競爭力持續領跑,依托星棧超級全棧越野平台技術實力,大通皮卡兼具硬派性能與智能配置,穩居中國高端皮卡出口第一品牌,暢銷全球主流市場。

【全新星際 L】
“黑馬”躍進新能源佔比達 67%,轉型成效領跑行業。上汽大通躍進輕卡正以新能源轉型加速度,成為一億用戶里程碑中的關鍵增長極。5 月,躍進延續強勁勢頭,實現銷量與新能源轉型雙增長——單月銷量 4,287 輛,同比增長 41%;其中新能源車型銷量佔比達 67% 創年內新高,銷量同比大幅攀升至 99%!轉型成效顯著,盡顯“黑馬之姿”。與此同時,渠道與生態佈局持續深化:全國首家生態運營中心河南志昂店盛大開業,依托大拿 T 系列新品,完善一站式銷售、服務、運維體系,精準對接城配物流用戶需求。

【躍進向上汽集團全球第 100,000,012 位用戶“地上鐵”交付大拿 T1】
海外銷量創新高,全球化版圖持續擴容。5 月,上汽大通海外銷量 12,392 輛創新高,同比增長 56%,再破萬輛大關。東南亞市場再迎關鍵突破:穩居新加坡輕型商用車市佔率第一,並向國際物流巨頭 DHL 交付 eDeliver 5(國內大拿 V1),迎來集團第 1 億零 9 位用戶,九年間合作足跡遍及歐、美、亞、大洋洲;同時上汽大通躍進品牌與越南知名商用車企業達成合作,賦能綠色物流、加速中國智造出海;T70(國內全新星際 L)將於下半年登陸澳洲、智利,尚未上市已斬獲超 800 台意向訂單,備受追捧。當前,上汽大通產品暢銷全球 100 多個國家和地區,輕客與高端皮卡出口量穩居中國第一,斬獲全球三大五星安全認證,躋身全球頭部企業首選合作陣營,國際影響力持續攀升。

【eDeliver 5(國內大拿 V1)交付國際物流巨頭 DHL】
蓄力 6 月:新品上市與 618 促銷接力,持續降低購車門檻。邁入 6 月,大通迎來 26 款 G50 煥新上市,以"7 萬級超大超好用 MPV"精準切入家庭與商用市場,提供燃油及混動雙動力。同時,大通 618 限時補貼活動火熱開啟:大拿系列限時權益價 8.68 萬元起,新途系列限時一口價 8.68 萬元起,皮卡系列推出 7 天免費試用及增換購至高 1 萬元補貼,G50 精英版政企雙補價 8.08 萬元起。多重福利將進一步激發市場熱度,助力品牌延續增長勢頭。

【26 款大通 G50】
以集團產銷破億為新起點,上汽大通將錨定“全球輕型商用車領導者”願景,深化雙品牌協同,加速新能源與全球化佈局,堅持以科技、產品與服務賦能全球用戶,持續引領行業高質量發展,書寫中國智造全球化新篇章。
上汽大通汽車有限公司
上汽大通汽車有限公司(簡稱“上汽大通”)是上汽集團輕型商用車板塊的核心主體,旗下有大通、躍進兩大輕型商用車品牌。兩大品牌與依維柯、上汽紅岩(重卡)、上海申沃(客車)、新動力科技共同組成上汽商用車的完整品牌體系。
作為上汽大通的核心品牌,大通以“用領先科技和全生態鏈打造用戶型企業”為使命,堅持做有溫度的品牌,為用戶提供高質量產品和全生態服務,持續引領新能源商用車步入用戶價值時代。
立足中國、佈局全球,大通構建起“全球大通、品質大通、科技大通、生態大通”四大核心實力——產品暢銷全球 100 多個國家與地區,成為國際市場認可的“全球大通”;依托達沃斯工業 4.0“世界燈塔工廠”與三大五星安全認證等嚴苛全球標準打造“品質大通”;以“超級全棧越野平台”星棧平台、“超級商用車電動架構”鴻圖架構等自研技術基座成為“科技大通”;通過鈴駒生態、星際計劃等生態圈構築“生態大通”。大通形成從產品製造到技術賦能、從生態建設到全球拓展的完善體系能力,助力品牌向“全球輕型商用車領導者”的願景不斷邁進。
上汽大通官方微信:上汽大通官方微博:


版權聲明:此文源自廠家供稿,如需轉載請尊重版權並保留出處。內容若存有質量疑問請立即與本網聯系,《商用車之家/汽車立體聲》將盡快處理並予以回應。

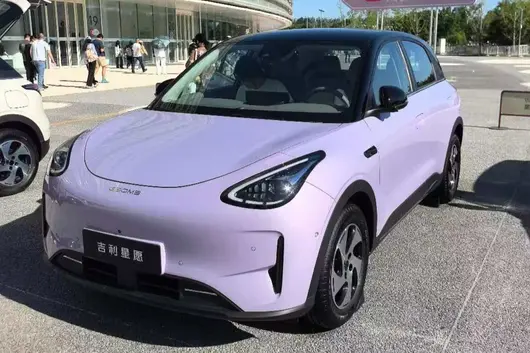
先睇一個情況:2025 年中國車市銷量最高嘅單一車型,唔係 Model Y,都唔係比亞迪秦,而係一輛起售價唔到 7 萬元嘅 A0 級純電細車——吉利星願。全年 465,775 輛,全品類銷冠。將燃油車、SUV、MPV 全計上,佢排第一。等於每分鐘賣出一台,573 日累積交付突破 70 萬輛,係全行業最快達成呢個目標嘅車型。
2026 年第一季度,呢部車再進一步,殺入全球新能源車型銷量前三,僅次於 Model Y 同 Model 3,係唯一進入呢個榜單嘅中國品牌車型。
而 5 月 28 日,佢又加碼咗。全新吉利星願正式上市,推出 410km 嚮往版、410km 乘風版、480km 探索版、480km 探索 + 版四款車型,限時權益價 6.18 萬至 9.18 萬元,打出「五大冠軍實力進階」嘅旗號。
問題出現咗:已經拿到國內銷冠嘅選手,點解仲要大興師動眾咁換代加碼?我嘅看法係答案只得一個——吉利嘅野心早已唔係國內第一,而係全球新能源車銷量第一。

一、由「國內銷冠」到「全球前三」,星願憑咩?
理解「點解吉利敢諗全球第一」,先睇舊款星願嘅成績單:
數據層面,由 2024 年 10 月上市至 2026 年 5 月換代,573 日累積交付 70 萬輛。2025 年以 46.58 萬輛拿下年度全品類銷冠,A0 級純電轎車全年總銷量 132.3 萬輛,星願一款車就佔咗超過 35%。每賣三台 A0 級純電,就有一台係佢。
海外層面,星願以 EX2 之名已經進入全球 30 多個國家同地區。巴西上市兩個月銷量突破 2300 台,泰國車展單週訂單 3300 台,仲奪得「巴西年度最佳緊湊型電動車」同「印尼車展最受喜愛電動車」兩項國際大獎。喺埃及,每賣出 3 輛電動車就有 1 輛係星願;墨西哥預售訂單超 4100 個;英國單月上牌量破千。
產品力層面,舊款星願能破圈,靠嘅唔係某個單項參數嘅領先,而係一套「錯位競爭」:全系標配後置後驅同多連桿獨立懸掛,同級第一個採用原生架構、第一個標配後驅獨懸、第一個經過全球化調校;軸距 2650 毫米,跨入 A 級車空間門檻;全系寧德時代電芯,奠定咗續航同電池安全嘅信任基礎。
呢套組合策略背後係「三拳合擊」——用 A0 級嘅價格、準 A 級嘅空間、15 萬級車先常見嘅底盤素質,同時向上搶家庭用戶、向下壓代步剛需群體。殺傷力從銷量走勢就能睇得出:2025 年 5 月星願月銷接近 3.9 萬輛,8 月拉大到 4.6 萬輛,2026 年 4 月仍以 41,938 輛穩居榜首,競爭對手同佢嘅差距依然好大。

二、全新星願加咗啲咩碼?
1. 駕控進階:此次針對唔同極端路況進行全維驗證,喺「行駛、轉向、煞車」三大核心體驗上全面升級。G-TCS 2.0 全天候防滑系統保留後驅靈活樂趣嘅同時,確保平路、坡道、彎道唔打滑、唔甩尾、唔溜車;全新無刷轉向系統響應快 1 倍,支援三種轉向模式及轉向中位自學習;G-CST 2.0 全場景舒適制動系統模擬老司機腳感,煞車唔點頭、行車唔暈車。
2. 三電進階:舊款 310 公里版本升級為 410 公里,410 公里版本升級為 480 公里,全系續航升級。電池依然採用寧德時代專屬定制全新一代電芯,能量密度 190Wh/kg,係同級唯一全系標配寧德時代電芯、液冷溫控及 11 合一高集成電驅嘅純電細車。補能方面,30%-80% 快充仅需 19 分鐘,液冷系統同全新 BMS 保障天冷天熱都能滿速充電,且唔以犧牲電池壽命為代價。

3. AI 智艙進階:搭載銀河 Flyme Auto 2 智能座艙系統,基於 7 納米車規級龍鷹 1 號芯片,16G 運存加 128G 儲存。14.6 吋中控屏支援 CarPlay、華為 HiCar、Carlink 全域互聯。語音助手 Hi Eva 支援模糊指令理解及上下文記憶,講一句「我要回家」即可以自動調用最新高德 850 版選擇最優路線。
4. 輔助駕駛進階:呢係最核心嘅變化——搭載與高端車型同源嘅千里浩瀚輔助駕駛 H3 方案。高速高架 NOA 唔受道路同雨霧天氣限制,支援語音變道、多場景避讓及自動上下匝道,全場景 MPI 接管率超 200 公里。泊車能做到全場景適配,APA 泊車輔助支援一鍵泊入、指尖泊車、遙控泊車,覆蓋 300 多種場景。HPA 記憶泊車支援 2 公里超長記憶、厘米級精準定位,學習一次路線後即可全程自動泊入,具備智能跟車、自主找位、遇障繞行功能,臨時改道唔需要重新學習。

三、市場對比
2026 年嘅 A0 級純電市場,競爭烈度比前兩年高咗唔止一個層級:
產品力維度,A0 級純電已經由「有冇」進入「好唔好」階段。星願嘅優勢係底盤素質同空間表現喺同級中處於頭部水準,2650 毫米軸距帶嚟嘅越級空間、後驅獨懸嘅底盤佈局,係呢個價位段極為稀缺嘅組合。千里浩瀚 H3 智駕方案同 Flyme Auto 2 座艙系統屬於吉利生態能力嘅下放,智能化嘅完整性同易用性喺同級中具備明顯代差優勢。19 分鐘快充令補能便利性得到實質提升。
市場格局維度,2025 年 A0 級轎車零售量達 113 萬輛,同比增長 59%,係增長最快嘅細分市場之一。參與者加速湧入,五菱繽果 S 續航拉到 525 公里,MG4 定價下探形成跨界競爭。但轉折出現喺 2026 年——購置稅補貼由全額免徵調整為減半徵收,對價格敏感度極高嘅 A0 級用戶群體形成直接衝擊。第一季小型電動車市場增速明顯放緩,部分競爭對手車型 4 月銷量同比下滑超過 50%,市場正經歷劇烈嘅結構性調整。

四、結語
回到開頭嘅問題:全新吉利星願再加碼,呢係想拿下全球新能源車銷量第一咩?我嘅判斷係:係嘅,但路線唔係靠單一爆款,而係靠全球化嘅系統能力。而全新星願嘅呢次換代,可以話係「冠軍嘅再佈局」。佢唔係被動應戰,而係喺對手仲未追上就再加碼主動去拉開新差距。對於佢嚟講,而家技術路線揀對咗,市場趨勢都站喺佢邊度。剩下嘅,就看執行力啦。

貓頭鷹車誌(ID:owlauto)訊,近日,吉利汽車發布公告,宣布斥資約 2.18 億元人民幣,全資收購雷達汽車(山東)有限公司、雷達汽車銷售有限公司及泰國分銷公司 Radar Thailand。其中,浙江吉潤以 1.59 億元收購雷達汽車(山東)100% 股權,吉利銷售以 5900 萬元拿下雷達汽車銷售全部股權,吉利旗下 CIL、GAIL 合計以 49 萬元收購 Radar Thailand 全部股本。交易完成後,三家公司正式成為吉利汽車全資附屬公司,財務業績併入上市公司報表,標誌著雷達汽車由吉利控股體系正式轉入吉利汽車上市公司統一管控。

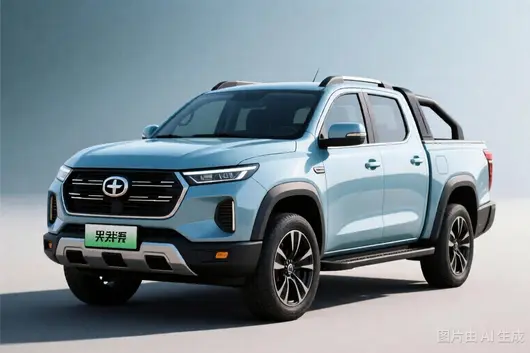
據悉,三家標的構成了雷達品牌從研發製造到銷售分銷的完整鏈條。具體來看,雷達汽車(山東)是品牌核心運營主體,主營中高端新能源皮卡研發與製造,生產基地位於淄博淄川智慧工廠;雷達汽車銷售負責國內銷售體系運營與經銷商佈局;Radar Thailand 於 2024 年 7 月在泰國成立,是雷達首個獨立運營的海外子公司,聚焦泰國及東南亞市場分銷。
業績方面,三家公司 2025 年表現分化明顯。雷達汽車(山東)由盈轉虧,稅後虧損 864.6 萬元,上年同期盈利 6774.3 萬元;雷達汽車銷售扭虧為盈,稅後利潤 1232.5 萬元,上年同期虧損 1.18 億元;Radar Thailand 虧損擴大,稅後虧損 1069.7 萬元。儘管如此,雷達汽車 2025 年全年銷量仍達 1.304 萬輛,同比實現增長,在國內新能源皮卡市場市佔率排名靠前。2026 年 3 月曼谷國際車展上,雷達金剛 EV 更獲 2569 輛訂單,同比增長 283%。
對於吉利而言,此次整合是其應對行業內捲的關鍵佈局,雷達可共享吉利研發體系、雷神 EM-P 超級電混技術、供應鏈及製造基地,有效壓降成本;吉利則可統籌多品牌規劃,規避內部競爭,同時整合雷達國內外全渠道資源,借助新能源皮卡賽道紅利,進一步完善其全球化新能源汽車版圖。至於這波收購最終能否如願給吉利帶來好的成效,還需時間給出答案。
作者 | Janson
編輯 | 志豪
全球每賣出 10 部電動車,有 6 部來自中國車企;全球每生產 4 部電動車,就有 3 部係中國製造。
車東西 5 月 25 日消息,日前,國際能源署發布咗《Global EV Outlook 2026(2026 年全球電動車展望)》報告,從國際組織嘅角度分析咗目前全球電動車行業嘅發展現狀。

▲2026 年全球電動車展望報告
報告顯示,中國車企供應咗 2025 年全球 60% 嘅電動車銷量;全球近 2,200 萬輛電動車產量中,近 75% 喺中國完成。即係話,中國已經唔止係全球最大嘅電動車消費市場,亦正成為全球最重要嘅電動車供應源。
更關鍵係,出口正成為中國電動車產業嘅新變數。
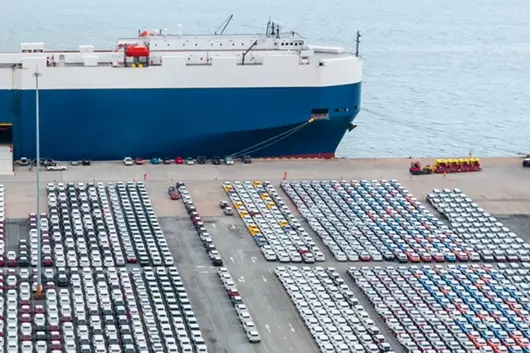
報告指出,2025 年中國電動車產量已經超過本土需求,出口因此成為重要增量。當年中國電動車出口量超過 250 萬輛,同比翻倍;進入 2026 年一季度,喺國內銷量階段性承壓嘅情況下,中國電動車出口同比再次翻倍。
從出口去向睇,中國電動車出海亦正由單一市場走向多元市場。繼歐洲之後,東南亞、中東同拉美正成為新嘅增長區域,其中東南亞同比增長約 130%,中東增長約 60%,拉美增長約 55%。
這意味著,中國電動車出海已經唔係少數企業嘅海外試水,而係正成為整個產業嘅重要增長方向。

▲2020-2025 年全球電動車銷量同選定地區嘅銷售份額
值得一提嘅係,中國並非國際能源署成員國,而係作為聯盟國,直接「反客為主」,成為咗報告中嘅絕對主角。「中國」呢一詞喺呢份報告入面出現 486 次,遠高於「歐洲」嘅 220 次、「美國」嘅 204 次、「印度」嘅 92 次同「日本」嘅 69 次。
車東西仔細拆解咗呢份報告,由市場、政策、展望三個維度解讀後發現,中國喺全球電動車領域嘅地位已經十分明顯,中國新能源汽車行業嘅動作亦影響住全球行業嘅發展。
01.
中國由全球最大需求地
走向全球最大供應源
國際能源署嘅報告顯示,無論係從產量、銷量定出口規模嚟睇,中國都係目前全球電動車產業入面最重要嘅市場之一。
呢種變化首先體現喺整車供應層面。
報告顯示,2025 年全球電動車產量接近 2,200 萬輛,其中近 75% 喺中國生產。即係話,全球每生產 4 部電動車,大約有 3 部出自中國製造體系。與此同時,中國電動車產量已經超過本土需求,出口因此成為重要增量。

▲主要市場電動車產量、需求及淨貿易
報告指出,2025 年中國電動車出口超過 250 萬輛,同比翻倍;進入 2026 年一季度,喺國內銷量階段性承壓嘅情況下,中國電動車出口同比再次翻倍。
這意味著,出口逐漸成為整車企業平衡國內波動、拓展利潤空間同參與全球競爭嘅重要變數。

▲中國製造電動車海外銷量、出口價值及品牌分布
當然,中國電動車出口快速增長,並唔可以簡單理解為海外需求單方面拉動。更準確嚟講,佢係國內供應能力、價格競爭、製造規模同全球需求共同作用嘅結果。
國內市場競爭加劇、利潤率承壓,推動企業主動尋找海外增量;而中國車企喺車型豐富度、成本控制同交付能力上嘅優勢,亦提高咗佢哋進入海外市場嘅效率。

▲主要國家/地區電動車註冊量同滲透率
而家,中國電動車已經喺多個新興市場形成咗更系統嘅滲透。
喺歐洲同美國以外市場,來自中國嘅進口電動車已經占到 2025 年電動車銷量嘅 55%,而五年前呢個比例仲唔到 5%。
1、歐洲市場:仍係重要出海地
從出口目的地睇,歐洲仍係中國電動車嘅重要市場。
2025 年,中國向歐洲出口電動車約 94 萬輛,同比增長近 50%;但歐洲喺中國電動車出口中嘅佔比已經降至約 40%。與此同時,增長重心開始向更多新興市場擴散。

▲新興市場中國電動車進口佔比
2、東南亞市場:中國品牌影響力突出
2025 年,東南亞電動車銷量同比翻倍,全年超過 50 萬輛,新車銷售中電動車佔比接近 20%。
其中,泰國、印尼同越南係主要增長市場;雖然越南市場主要由本土企業 VinFast 推動,但喺泰國、印尼、馬來西亞、菲律賓等國家,中國製造同中國品牌嘅影響非常突出。
喺泰國,2025 年電動車銷量約 14 萬輛,佔新車銷量近四分之一,中國製造電動車仍佔當地電動車市場約四分之三;喺印尼,2025 年電動車銷量同比翻倍,其中約 75% 來自中國進口。
喺馬來西亞,中國進口電動車一度佔市場約 80%;喺菲律賓,中國進口車型,尤其係比亞迪相關車型,構成當地電動車銷量嘅重要部分。

▲中國海外電動車製造產能及東南亞分布
3、拉美市場:巴西墨西哥為主
拉美市場亦呈現類似趨勢。2025 年,拉美電動車銷量增長 75%,其中巴西同墨西哥貢獻咗超過 75% 嘅區域增量。
其中,巴西 2025 年電動車銷量達到 18 萬輛,佔新車銷量約 9%,接近 85% 來自中國製造;墨西哥 2025 年電動車銷量同比增長三倍,中國進口車型佔當地電動車銷量約 85%,高於 2024 年嘅約 60%。

▲新興市場電動車銷售份額按生產地
不過,中國電動車出海亦並唔係冇挑戰。隨著中國品牌喺海外市場份額提升,一些國家開始提高本地化要求、調整進口關稅,或推動本土製造能力建設。
報告亦提到,2026 年中國電動車出口可能面臨庫存積壓、出口管理同海外政策收緊等不確定性。
由中長期嚟睇,中國喺全球電動車產業中嘅核心地位仍將延續。
報告預計,2035 年中國仍將係全球最大電動車生產國,電動車產量全球佔比約 60%;出口規模有望繼續增長,繼續成為全球電動車市場嘅重要供應力量。

▲中國電動車銷售份額展望
長期睇,中國仍將係全球電動車產業鏈入面最關鍵嘅市場、製造基地同出口中心。
02.
車企產業鏈齊上陣
競爭推向海外市場
中國電動車能夠喺全球市場形成今日嘅規模,並唔係單靠某一家企業、某一個爆款車型,或者某一項補貼政策推動,而係一個產業體系長期積累後嘅結果。
由產業鏈嘅角度嚟睇,車企參與足夠多、產業鏈足夠完整、產品價格足夠有競爭力,最終又被激烈競爭推向海外市場。
首先,係中國電動車產業發展足夠快,參與者亦足夠多。國際能源署報告顯示,2025 年中國市場可供選擇嘅電動車型接近 700 款,係主要汽車市場中唯一一個電動車型數量超過燃油車型嘅國家,電動車型數量比傳統車型多出約 60%。
呢啲說明,中國電動車市場已經唔係少數品牌嘅試驗場,而係幾乎所有主流車企都深度參與嘅成熟市場。

▲中德美電動車價格變動分解
不過,出口增長嘅前提,仍然係中國擁有足夠大嘅國內市場作為基本盤。
2025 年,中國電動車銷量超過 1,300 萬輛,約佔全球銷量嘅 60%;喺中國新車銷售中,電動車佔比接近 55%,電動車已經成為中國汽車市場嘅主流品類之一。
傳統車企、新勢力品牌、科技公司背景嘅新進入者,以及商用車企業,喺唔同價格帶同細分市場推出產品。報告仲提到,2025 年中國市場全部車型超過 1,100 款,其中電動車型數量同比增長約 25%,大型車同 SUV 喺電動車銷量中嘅佔比超過 60%。

▲主要市場車型價格區間分布
供應密度帶嚟嘅結果,係消費者選擇空間被迅速打開。無論係入門小車、家庭 SUV,定係插電混合、純電車型,中國市場都能提供大量選擇。對車企嚟講,呢亦意味著產品迭代速度必須加快,配置、價格、渠道同品牌都要參與競爭。
相比歐洲、美國等市場仍然存在車型選擇唔夠、價格區間偏高嘅問題,中國電動車市場更早進入咗高密度競爭階段。

▲新興市場電動車同燃油車均價溢價
第二,係中國擁有更加完整嘅電動車產業鏈,尤其係喺電池環節形成咗全球優勢。
報告顯示,2025 年中國電池電芯產量佔全球超過 80%,喺正極材料、負極材料等關鍵環節嘅佔比更高;由電芯、材料到整車集成同充電設備,中國已經形成高度本土化、規模化嘅供應體系。
電池係電動車成本最高嘅核心部件之一。中國喺電池產業上嘅優勢,直接決定咗整車成本嘅下降空間。
報告提到,中國電池包價格比北美低約 30%、比歐洲低約 35%;同時,磷酸鋰鐵電池喺中國大規模應用,進一步降低咗主流車型同入門車型嘅成本門檻。
呢種產業鏈完整性不僅僅體現係「造得出」,更體現係「造得快、降得下、供得上」。

▲中國、歐洲、美國公共充電樁數量及快慢充結構
當電池成本下降、材料供應穩定、零部件體系成熟時,車企就能更快推出新車型,亦能更快把成本優勢傳導到終端價格。
第三,係中國產電動車已經形成明顯成本優勢,並開始同燃油車正面競爭。報告顯示,2025 年中國約 70% 嘅純電車售價已經低於同級燃油車;喺小型車市場,電動車已經基本取代燃油車。
與此同時,中國純電車平均價格喺 2025 年下降超過 10%,約 30% 嘅純電車型入門價格低於 2 萬美元(約合人民幣 13.64 萬元);喺 SUV 細分市場,純電 SUV 亦首次同同級燃油 SUV 實現價格平價。
最後,過於充分嘅競爭,亦把中國車企推向海外。車型越來越、價格持續下探、供應鏈效率不斷提高,帶嚟咗中國電動車產業嘅規模優勢,但亦帶嚟咗利潤率壓力。
報告明確提到,中國國內競爭激烈、利潤率承壓,係推動中國車企擴大海外銷售嘅重要原因之一;到 2025 年,中國電動車產量已經超過本土需求,出口超過 250 萬輛,同比翻倍,且 2026 年一季度出口同比再次翻倍。
從結果睇,海外市場正成為中國電動車產業能力釋放嘅新方向。

▲全球電動車保有量展望
所以,中國電動車出海,並唔係簡單嘅「國內賣唔動先出口」,而係國內高強度競爭篩選出成本、產品、供應鏈同交付能力之後,呢啲能力向海外市場外溢嘅結果。
國內市場負責「練能力」,海外市場就成為新嘅增長空間。中國電動車能夠喺全球市場快速擴大存在感,根本原因正係呢套產業體系已經形成咗自我增強嘅閉環。
03.
結語:中國車企出海仍在提速
進入 2026 年,中國新能源車出口仍在加速。中汽協數據顯示,2026 年 1-4 月,中國新能源車累計出口 138.4 萬輛,同比增長 1.2 倍;同期,中國汽車整車累計出口 312.7 萬輛,同比增長 61.5%。
車企層面,海外市場已經成為頭部自主品牌嘅重要增量。2026 年 1-4 月,奇瑞累計出口 57.09 萬輛,同比增長 66.3%;比亞迪海外累計銷量超過 45 萬輛,並將全年海外目標由 130 萬輛上調至 150 萬輛。
吉利、長安、長城等車企亦喺海外市場保持增長,其中吉利 1-4 月海外銷量 28.62 萬輛,長安海外銷量 28.57 萬輛,長城海外銷量 18.06 萬輛。
唔難睇到,海外市場正成為中國車企新嘅增長空間,中國車企亦喺全球電動車市場中扮演越嚟越重要嘅供應角色。
近日,國家市場監督管理總局正式公布首批國家質量標準實驗室培育建設名單。上汽通用五菱汽車股份有限公司申報的「新能汽車國家質量標準實驗室」成功入選,成為車企申報唯一獲批建設的國家質量標準實驗室。這標誌着企業在新能汽車質量技術體系建設方面邁入國家級新階段。
國家質量標準實驗室是依據《質量強國建設綱要》設立的國家級技術創新平台,主要承擔產業重大質量標準的基礎研究與應用、高水平質量標準的研制與推廣、以及質量標準人才的培養與集結等任務,對推動質量強國建設具有重要戰略意義。

【上汽通用五菱「新能汽車國家質量標準實驗室」成功入選】
上汽通用五菱獲批的「新能汽車國家質量標準實驗室」,匯聚了4000 餘名研發人員,涵蓋博士、碩士及外籍專家,設有博士後工作站、國家企業技術中心、國家級工業設計中心等多個國家級創新平台,擁有14 個國際一流水準的實驗室,涵蓋三電、碰撞、NVH、EMC、熱管理、智能聯網、輕量化材料等全鏈條驗證能力,已獲 CNAS 認可 275 項(其中包含 ECE 國際認可 81 項),具備從整車到零部件的全鏈路測試能力。
依托 3200 萬基盤用戶的場景數據及百萬輛級新能汽車大數據中心,實驗室能夠復現用戶真實使用工況,實現從研發試驗到用戶使用的全鏈條質量預判與閉環迭代,全面支撐新能汽車電智化技術的試驗驗證。

【整車試驗場】

【碰撞實驗室】

【三電系統實驗室】
目前,實驗室已形成一批全球首創、國際領先、行業先進的標誌性成果,其中包括全球首創的智能島製造體系,入選國家首批「領航級智能工廠」培育名單;華境 S 通過行業首次 80km/h 側碰 15 米高坡墜落挑戰;神煉電池實現 766 億公里 0 自燃記錄。此外,五菱 Air ev 安全設計納入東盟官方技術規範,直流充電標準獲印尼 SNI 認證,實現中國車企在東盟標準制定領域「零的突破」,成功打破歐美日標準壁壘。

【華境 S 通過行業首次 80km/h 側碰 15 米高坡墜落挑戰】
此次入選首批國家質量標準實驗室,是上汽通用五菱長期堅持正向研發、深耕質量基礎設施建設的成果。它意味著企業的新能汽車質量技術標準將與國家級最高標桿對齊,實現從「造好車」到「定義好車標準」的關鍵一躍,真正做到技術自主、標準自主、質量自主、安全可控。與此同時,實驗室將通過創新質量管理與服務模式,實現技術攻關、標準引領、試驗驗證、產業賦能,讓「中國標準」沿著產業鏈出海,為「一帶一路」標準联通貢獻五菱力量。對用戶而言,國家質量標準實驗室將成為上汽通用五菱產品品質的「最高校驗場」——從三電安全到車身結構,從智能聯網到整車耐久,每一款車型都將在高標準、高起點的質量體系下完成嚴苛打磨。
面向未來,上汽通用五菱將以國家質量標準實驗室建設為戰略支撐,推動中國新能汽車從規模領先邁向標準領先,為全球消費者帶來更高品質的出行體驗。

講起國產汽車品牌,相信唔少人對佢哋嘅印象,可能仲係停留喺主銷普通家用车嘅階段。不過呢已經係幾年前的老皇曆,要知道而家嘅國產汽車品牌,唔單止喺國內市場壓住合資品牌打,甚至仲喺高端化、海外出口等多個賽道上,對外國汽車品牌實現反超,好似我哋而家要講嘅吉利汽車。

增長勢頭領先行業
根據官方公佈嘅最新數據,吉利汽車喺5月嘅累計銷量為237637輛,連續3個月同環比雙增長,並以穩定增速同亮眼成績實現領跑市場大盤。然而相對於呢個表現已經非常優秀嘅總成績,好多識行的人睇完吉利汽車旗下各個品牌嘅銷量成績後,就會驚嘆佢嘅含金量亦都越來越高。

眾所周知,汽車市場最难搞嘅市場有兩個,分別係豪華高端市場同海外出口市場。
我哋就拿吉利汽車嚟講,佢旗下嘅「全球豪華科技品牌」——極氪汽車,5月交付量達到34377輛,同比增長81.8%、環比增長8.1%,連續四個月實現同環比雙增長,車均成交價亦都同比增長52.4%。更為令人震驚嘅係,售價高達四十到五十萬嘅極氪9系、8系,銷量佔比竟然高達近50%!

不止於此,吉利汽車旗下嘅「全球新能源高端品牌」——領克汽車,5月銷量亦都高達20732輛,當中新能源車型銷量佔比達70.8%,並且品牌累計銷量亦已突破180萬輛。由此可見,吉利汽車嘅高端車型,唔單止憑藉出色嘅產品力獲得咗大量消費者嘅認可,仲喺品牌層面完成咗量價齊升嘅轉變。

當然啦,作為國內無可爭議嘅龍頭車廠,吉利汽車嘅目光唔再局限喺國內市場,佢選擇走出国门去挑戰難度更高嘅海外市場。唔係咩,5月就憑藉85144輛嘅海外出口成績,創下出海銷量新高紀錄。唔該提一提,吉利汽車各品牌喺海外嘅熱銷產品,亦多為高端或新能源車型。

例如,極氪已經進入50多個國家同地區,極氪7X全球累計交付量超過16萬輛;吉利銀河星艦7 EM-i ,3-4月蟬聯哈薩克斯坦新能源插混SUV銷量冠軍;吉利銀河E5,一季度蟬聯澳洲、阿根廷、阿聯酋、摩洛哥、烏拉圭純電SUV-C市場銷量冠軍,穩居巴西、烏茲別克斯坦、印尼新能源純電SUV-C車型前三!

硬核實力鑄就輝煌
好明顯,無論係迅猛嘅銷量增長態勢,定係喺新能源、高端市場同海外市場嘅熱銷,都離唔開硬實力作為支撐。我哋就拿作為中國汽車運動第一品牌嘅領克汽車嚟講,佢甚至頂尖技術唔可以只停留喺宣傳層面,而係要去賽道上拚先至證明實力,因此佢喺唔久前就宣佈攜03+TCR賽車、03++賽車、03CUP EVO三款賽車,同步參與TCR China、CTCC中國杯同領克杯三大赛事。

擁有硬實力嘅領克汽車,自然都唔怕高難度嘅檢驗,03+ TCR賽車喺TCR China兩回合正賽中,憑藉硬核嘅性能實力斬獲4冠1亞2季嘅成績;喺CTCC中國杯中,領克縱橫車隊更加斬獲2冠2亞1季嘅成績。同時,喺2026賽季FIA TCR世界巡迴賽揭幕戰中,吉利中國星車隊(Geely Cyan Racing)嘅星瑞TCR賽車,亦喺正賽強勢奪冠並帶回歷史上頭一次勝利,這唔單只意味著星瑞TCR已具備世界級競爭力,仲標誌住吉利中國星車隊正式完成咗吉利汽車運動新時代嘅第一篇章。

同時,喺智能化同安全等技術層面,傳承吉利同沃爾沃安全底蘊嘅千里浩瀚,一年輔助駕駛里程增長215%,以增速第一實現領跑全行業。喺唔久前嘅Euro NCAP官方測試中,吉利銀河星艦7 EM-i(Geely STARRAY EM-i),更加喺法國UTAC試驗室成功完成咗超標雙側連環極限碰撞測試,這既直觀印證咗吉利領先嘅整車安全技術同成熟嘅體系化安全實力,又為中國汽車安全技術走向國際、參與全球行業標準,打下咗堅實嘅根基!

大俠車談:相信好多人睇完吉利汽車嘅銷量數據後,腦海中就會浮現「佢都太全面嘅」嘅讚賞,畢竟能夠同時喺新能源、高端化、海外出口,仲有喺賽道上皆斬獲亮眼成績嘅車企,唔好話喺自主品牌呢個圈子內,就算係全球汽車行業中,都搵唔幾間車企能夠同時做到這些!
5 月份之中國車市整體呈現出溫和復甦態勢,而自主品牌表現仍係中國車市之銷量擔當。日前,比亞迪、吉利、奇瑞、長安、長城自主五強車企陸續交出月度成績單。從數據來看,五強車企呈現出「總量穩增、內外分化、新能源滲透加速」之總體特徵,海外出口與新能源汽車成為最核心之增長引擎,出口業務已從「加分項」升級為部分車企之「基本盤」;比亞迪「一超」地位進一步鞏固,奇瑞靠出口實現高增,吉利新能源滲透率突破 56%,長安均衡發力穩紮穩打,而長城則在結構轉型中略顯承壓。
比亞迪:出口創新高成最大亮點5 月份,比亞迪以 38.35 萬輛之月銷量穩居自主品牌榜首,在大基數下同比和環比依然保持正增長。旗下王朝與海洋兩大主品牌合計銷售 33.02 萬輛,貢獻總銷量之 86.1%;方程豹單月銷量突破 3 萬輛達 3.02 萬輛,同比增長 139.7%,創年內新高;騰勢銷售 1.63 萬輛,仰望交付 286 輛。從車型看,比亞迪 5 月共有八款車型月銷破兩萬輛,宋家族和元家族雙雙突破 5 萬輛,分別售出 51370 輛和 56691 輛,海獅家族以 42615 輛緊隨其後,海鷗之銷量亦接近 4 萬輛。

比亞迪 5 月最大亮點在於出口。海外新能源汽車銷量達 16.06 萬輛,同比增長 80.4%,佔比約 42%,出口規模之急劇擴大有效對沖了國內需求之階段性疲軟。1 至 5 月累計出口已突破 62 萬輛。出口高增主要得益於海外工廠產能持續爬坡、海運運力改善及渠道網絡之加速擴張。國內市場上,比亞迪同步推進閃充與智能化戰略——兆瓦閃充實現 9 分鐘充電約 90%,2026 年規劃建設 2 萬座閃充站;全系車型可選裝天神之眼 B 智駕方案及城市領航安全兜底方案,加速高階智駕大眾化普及。隨著二代刀片電池產能逐步釋放,公司訂單有望持續回升。
奇瑞:銷量增速領跑五強奇瑞集團 5 月總銷量為 24.78 萬輛,同比大增 20.5%,增速在五強中位居第一。出口依然係其最核心之增長引擎——5 月出口量達 18.19 萬輛,同比增長 80.5%,佔當月總銷量之 73.4%,連續三個月刷新中国品牌單月出口紀錄。新能源方面,奇瑞新能源汽車銷售 10.03 萬輛,同比增長 58.8%,4 月、5 月已連續兩月單月新能源銷量突破 10 萬輛。

出口之強勁表現得益於奇瑞長期深耕海外之渠道優勢與本地化運營能力。海外訂單持續放量之同時,出口之高增長與國內銷量形成鮮明對比——奇瑞 5 月國內銷量僅為 6 萬輛,佔總銷量之四分之一。從累計數據看,1 至 5 月奇瑞集團累計銷量 110.1 萬輛,但對照全年 320 萬輛之目標,後續月均需達到約 42 萬輛,壓力依然唔小。
吉利:新能源滲透率破 56%吉利汽車 5 月總銷量為 23.76 萬輛,同比增長 1%,已連續三個月實現同環比雙增長。結構方面,吉利「新四化」轉型成效顯著:新能源車型銷量達 13.34 萬輛,佔總銷量之 56%,連續四個月新能源佔比超 50%。

從子品牌看,各品牌表現分化明顯。極氪品牌 5 月銷量達 3.44 萬輛,同比增長 82%,極氪 9 系、8 系車型合計銷量接近總銷量之 50%,高端市場表現亮眼;銀河品牌銷量為 8.17 萬輛;吉利品牌銷量為 18.25 萬輛,其中中國星系列銷量達 10.08 萬輛;領克品牌銷量為 2.07 萬輛,新能源車型銷量佔比提升至 71%。
出口方面,吉利 5 月海外整車出口量達 8.51 萬輛,同比暴漲 184%,創品牌單月出口歷史新高。出口產品中新能源車型達 4.08 萬輛,佔比接近五成,混動與純電產品已陸續落地東南亞、中東、拉美等市場,全球化戰略落地成效顯現。
長安:多品牌矩陣均衡發力長安汽車 5 月交付量為 20.91 萬輛,其中新能源交付 9.24 萬輛,同比增長 5.8%,新能源佔比約 44%。出口方面,海外交付 7.07 萬輛,同比增長 38%,成為長安 5 月另一大增長亮點。
子品牌矩陣中,長安啟源 5 月交付 3.45 萬輛,全新 Q05 交付 1.58 萬輛,在泰國上市三天訂單突破 3000 輛;深藍汽車 5 月銷量 3.32 萬輛,同比增長 30%,1 至 5 月海外累計銷售 2.87 萬輛,同比大增 167%;阿維塔 5 月交付 7336 輛;長安汽車(引力)5 月交付近 4.9 萬輛。

長安汽車之均衡布局在 5 月得到了充分體現:燃油車基盤保持穩定,新能源品牌深藍與啟源加速放量,高端品牌阿維塔在技術合作層面持續突破,海外市場同步取得突破性增長。五品牌協同發力、新能源與出口雙輪驅動之格局初步成形。
長城:海外銷量同比增長 46.75%長城汽車 5 月銷量為 10.04 萬輛,與去年 5 月 10.22 萬輛之銷量相比略有下降,係五強中唯一出現同比負增長之車企。從子品牌看,哈弗品牌 5 月銷售 5.55 萬輛,仍係長城最重要之銷量支柱;坦克品牌銷售 1.71 萬輛;哈弗品牌和坦克品牌之銷量均出現了同比下降;魏牌銷售 8119 輛,同比增長 31.78%,實現逆勢增長;歐拉品牌表現最為驚艷,銷量為 6018 輛,同比大增 206.88%。新能源方面,長城 5 月新能源車銷售 3.04 萬輛,新能源汽車轉型正逐步提速。

海外市場成為長城 5 月最大之亮點,係海外銷量同比增長 46.75%,在國內大盤承壓之背景下,海外業務之強勁增長有效彌補了國內市場之下滑。長城汽車當前之核心矛盾在於:哈弗和坦克兩大傳統主銷品牌增長乏力,而魏牌和歐拉品牌雖然增速可觀但體量尚小,尚不足以撐起整體增長。如何在新老品牌之間完成「接力」,係長城後續必須解決之關鍵問題。
寫在最後從 5 月數據來看,自主五強之增長格局已現明顯分化,但有三大共同趨勢值得關注:一係出口已成為自主品牌尋求穩定和增長之關鍵引擎。二係新能源轉型仍在加速,但各企業路徑分化。三係技術創新持續深化品牌護城河。展望下半年,汽車行業之競爭仍將圍繞這三個趨勢不斷升級,雖然大家都有共同之方向,但這三個趨勢都係在比拼整個企業之全產業鏈實力,強者恆強幾乎已成定局。
【CNMO 科技消息】6 月 3 日,上汽集團宣佈,近日,國家市場監管總局正式公佈首批國家質量標準實驗室培育建設名單。上汽通用五菱申報的“新能源汽車國家質量標準實驗室”成功入選,成為車企申報唯一獲批建設的國家質量標準實驗室。

上汽集團
據 CNMO 科技了解,上汽通用五菱獲批的“新能源汽車國家質量標準實驗室”,匯聚了 4000 多名研發人員,涵蓋博士、碩士及外籍專家,設有博士後工作站、國家企業技術中心、國家級工業設計中心等多個國家級創新平台,擁有 14 個國際一流水準的實驗室,涵蓋三電、碰撞、NVH、EMC、熱管理、智能聯網、輕量化材料等全鏈條驗證能力,已獲 CNAS 認可 275 項(其中包含 ECE 國際認可 81 項),具備從整車到零部件的全鏈測試能力。


三電系統實驗室
依托 3200 萬基盤用戶的場景數據及百萬輛級新能源汽車大數據中心,實驗室能夠復現用戶真實使用工況,實現從研發試驗到用戶使用的全鏈質量預判與閉環迭代,全面支撐新能源汽車電智化技術的試驗驗證。

目前,實驗室已達成一批全球首創、國際領先、行業先進的標誌性成果,其中包括全球首創的智能島製造體系,入選國家首批“領航級智能工廠”培育名單;華境 S 通過行業首次 80km/h 側碰 15 米高空斜坡墜落挑戰;神煉電池實現 766 億公里零自燃紀錄。此外,五菱 Air ev 安全設計納入東盟官方技術規範,直流充電標準獲印尼 SNI 認證,實現中國車企在東盟標準制定領域“零的突破”,成功打破歐美日標準壁壘。
【CNMO科技消息】6月3日,上汽集团宣布,近日,国家市场监管总局正式公布首批国家质量标准实验室培育建设名单。上汽通用五菱申报的“新能源汽车国家质量标准实验室”成功入选,成为车企申报唯一获批建设的国家质量标准实验室。
上汽集团
据CNMO科技了解,上汽通用五菱获批的“新能源汽车国家质量标准实验室”,汇聚了4000余名研发人员,涵盖博士、硕士及外籍专家,设有博士后工作站、国家企业技术中心、国家级工业设计中心等多个国家级创新平台,拥有14个国际一流水准的实验室,涵盖三电、碰撞、NVH、EMC、热管理、智能网联、轻量化材料等全链条验证能力,已获CNAS认可275项(其中包含ECE国际认可81项),具备从整车到零部件的全链路测试能力。
三电系统实验室
依托3200万基盘用户的场景数据及百万辆级新能源汽车大数据中心,实验室能够复现用户真实使用工况,实现从研发试验到用户使用的全链条质量预判与闭环迭代,全面支撑新能源汽车电智化技术的试验验证。
目前,实验室已形成一批全球首创、国际领先、行业先进的标志性成果,其中包括全球首创的智能岛制造体系,入选国家首批“领航级智能工厂”培育名单;华境S通过行业首次80km/h侧碰15米高坡坠落挑战;神炼电池实现766亿公里0自燃记录。此外,五菱Air ev安全设计纳入东盟官方技术规范,直流充电标准获印尼SNI认证,实现中国车企在东盟标准制定领域“零的突破”,成功打破欧美日标准壁垒。
5月份的中国车市整体呈现出温和复苏态势,而自主品牌表现仍是中国车市的销量担当。日前,比亚迪、吉利、奇瑞、长安、长城自主五强车企陆续交出月度成绩单。从数据来看,五强车企呈现出“总量稳增、内外分化、新能源渗透加速”的总体特征,海外出口与新能源汽车成为最核心的增长引擎,出口业务已从“加分项”升级为部分车企的“基本盘”;比亚迪“一超”地位进一步巩固,奇瑞靠出口实现高增,吉利新能源渗透率突破56%,长安均衡发力稳扎稳打,而长城则在结构转型中略显承压。
比亚迪:出口创新高成最大亮点5月份,比亚迪以38.35万辆的月销量稳居自主品牌榜首,在大基数下同比和环比依然保持正增长。旗下王朝与海洋两大主品牌合计销售33.02万辆,贡献总销量的86.1%;方程豹单月销量突破3万辆达3.02万辆,同比增长139.7%,创年内新高;腾势销售1.63万辆,仰望交付286辆。从车型看,比亚迪5月共有八款车型月销破两万辆,宋家族和元家族双双突破5万辆,分别售出51370辆和56691辆,海狮家族以42615辆紧随其后,海鸥的销量亦接近4万辆。
比亚迪5月最大亮点在于出口。海外新能源汽车销量达16.06万辆,同比增长80.4%,占比约42%,出口规模的急剧扩大有效对冲了国内需求的阶段性疲软。1至5月累计出口已突破62万辆。出口高增主要得益于海外工厂产能持续爬坡、海运运力改善及渠道网络的加速扩张。国内市场上,比亚迪同步推进闪充与智能化战略——兆瓦闪充实现9分钟充电约90%,2026年规划建设2万座闪充站;全系车型可选装天神之眼B智驾方案及城市领航安全兜底方案,加速高阶智驾大众化普及。随着二代刀片电池产能逐步释放,公司订单有望持续回升。
奇瑞:销量增速领跑五强奇瑞集团5月总销量为24.78万辆,同比大增20.5%,增速在五强中位居第一。出口依然是其最核心的增长引擎——5月出口量达18.19万辆,同比增长80.5%,占当月总销量的73.4%,连续三个月刷新中国品牌单月出口纪录。新能源方面,奇瑞新能源汽车销售10.03万辆,同比增长58.8%,4月、5月已连续两月单月新能源销量突破10万辆。
出口的强劲表现得益于奇瑞长期深耕海外的渠道优势与本地化运营能力。海外订单持续放量的同时,出口的高增长与国内销量形成鲜明对比——奇瑞5月国内销量仅为6万辆,占总销量的四分之一。从累计数据看,1至5月奇瑞集团累计销量110.1万辆,但对照全年320万辆的目标,后续月均需达到约42万辆,压力依然不小。
吉利:新能源渗透率破56%吉利汽车5月总销量为23.76万辆,同比增长1%,已连续三个月实现同环比双增长。结构方面,吉利“新四化”转型成效显著:新能源车型销量达13.34万辆,占总销量的56%,连续四个月新能源占比超50%。
从子品牌看,各品牌表现分化明显。极氪品牌5月销量达3.44万辆,同比增长82%,极氪9系、8系车型合计销量接近总销量的50%,高端市场表现亮眼;银河品牌销量为8.17万辆;吉利品牌销量为18.25万辆,其中中国星系列销量达10.08万辆;领克品牌销量为2.07万辆,新能源车型销量占比提升至71%。
出口方面,吉利5月海外整车出口量达8.51万辆,同比暴涨184%,创品牌单月出口历史新高。出口产品中新能源车型达4.08万辆,占比接近五成,混动与纯电产品已陆续落地东南亚、中东、拉美等市场,全球化战略落地成效凸显。
长安:多品牌矩阵均衡发力长安汽车5月交付量为20.91万辆,其中新能源交付9.24万辆,同比增长5.8%,新能源占比约44%。出口方面,海外交付7.07万辆,同比增长38%,成为长安5月另一大增长亮点。
子品牌矩阵中,长安启源5月交付3.45万辆,全新Q05交付1.58万辆,在泰国上市三天订单突破3000辆;深蓝汽车5月销量3.32万辆,同比增长30%,1至5月海外累计销售2.87万辆,同比大增167%;阿维塔5月交付7336辆;长安汽车(引力)5月交付近4.9万辆。
长安汽车的均衡布局在5月得到了充分体现:燃油车基盘保持稳定,新能源品牌深蓝与启源加速放量,高端品牌阿维塔在技术合作层面持续突破,海外市场同步取得突破性增长。五品牌协同发力、新能源与出口双轮驱动的格局初步成形。
长城:海外销量同比增长46.75%长城汽车5月销量为10.04万辆,与去年5月10.22万辆的销量相比略有下降,是五强中唯一出现同比负增长的车企。从子品牌看,哈弗品牌5月销售5.55万辆,仍是长城最重要的销量支柱;坦克品牌销售1.71万辆;哈弗品牌和坦克品牌的销量均出现了同比下降;魏牌销售8119辆,同比增长31.78%,实现逆势增长;欧拉品牌表现最为惊艳,销量为6018辆,同比大增206.88%。新能源方面,长城5月新能源车销售3.04万辆,新能源汽车转型正逐步提速。
海外市场成为长城5月最大的亮点,是海外销量同比增长46.75%,在国内大盘承压的背景下,海外业务的强劲增长有效弥补了国内市场的下滑。长城汽车当前的核心矛盾在于:哈弗和坦克两大传统主销品牌增长乏力,而魏牌和欧拉品牌虽然增速可观但体量尚小,尚不足以撑起整体增长。如何在新老品牌之间完成“接力”,是长城后续必须解决的关键问题。
写在最后从5月数据来看,自主五强的增长格局已现明显分化,但有三大共同趋势值得关注:一是出口已成为自主品牌寻求稳定和增长的关键引擎。二是新能源转型仍在加速,但各企业路径分化。三是技术创新持续深化品牌护城河。展望下半年,汽车行业的竞争仍将围绕这三个趋势不断升级,虽然大家都有共同的方向,但这三个趋势都是在比拼整个企业的全产业链实力,强者恒强几乎已成定局。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


